
Что такое окупаемость проекта рр период времени. Срок окупаемости: формула и методы расчета, пример
Если вы хоть раз задумывались об открытии бизнеса, то одна из важнейших проблем, которая вас волновала, была бы прибыль. Именно данный показатель формирует рентабельность бизнеса.
Дорогой читатель! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь в форму онлайн-консультанта справа или звоните по телефону.
Это быстро и бесплатно !
Ведь от нее зависит не только чистый заработок клиента, но и срок окупаемости предприятия. То есть время, за которое вам вернутся деньги, которые вы вложили в данную компанию либо фирму. Данный показатель используется не только для фирм. Он также популярен при подсчетов вложений по инвестициям. Давайте же разберемся, как правильно посчитать срок окупаемости фирмы и насколько важен этот показатель.
Определение
Простой срок, за который окупается инвестиция или вложенные деньги в бизнес – это срок, от вложения средств, до того момента, когда они вернутся. Причем стоит учесть, что считаются не все полученные средства. А лишь так сказать чистые. То есть, это момент, когда были сделаны первые финансовые операции, а далее продолжительность до тех пор, пока они не вернулись в виде чистого дохода.
При составлении бизнес-плана, получении франшизы или займа на открытие бизнеса, одним из самых важных пунктов является срок окупаемости проекта или инвестиций.
Итак, окупаемость – это период, за который число дохода станет больше, чем цифра и затраты, и таким образом перекроет их. Если брать во внимание тот факт, что некоторый бизнес требует постоянных вложений, а также то, что доход бывает весьма нестабильным и изменчивым, можно утверждать, что срок окупаемости – это весьма относительная величина, которая остается динамичной в любое время.
То есть, если доходы и затраты нанести на координатную ось и отобразить ее как прямую, ось ОУ как денежную величину, а ОХ – как время, то мы получим график. Место, где прямая пересечет ОХ и будет считаться началом полной окупаемости.
Что такое дисконтируемый срок?
Дисконтируемый срок определяет не только величину полученных денег, но и их покупательную способность в будущем.
Если вам необходимо просчитать срок окупаемости не просто бизнеса, а денежных вложений, лучше всего использовать показатель, который имеет название – дисконтируемый срок окупаемости. Эта величина также показывает срок, который необходим для полного возврата инвестиционных денег.
Единственное ее отличие состоит в том, что она учитывает стоимость денег, которая меняется со временем, то есть инфляцию. Полезна она потому, что в отличие от обычного срока окупаемости данная величина учитывает финансовый риск более точнее, ведь берет во внимание возможность инфляции.
Именно благодаря ему вы можете сопоставить цены в этом году, а также те, которые будут с период полной окупаемости.
Но, стоит отметить, что так как инфляция – величина приблизительная и нестабильная, данный показатель является динамичным, а потому его точный расчет также невозможен и может быть с отклонениями.
Единственным недостатком, которым обладает окупаемость в терминах текущей стоимости состоит в том, что величина не учитывает размер денежных вложений после того, как пройдет срок полной окупаемости.
Что необходимо знать для расчета окупаемости инвестиционного проекта?
- Затраты проекта – сюда входят все денежные вложения, которые были сделаны с самого начала.
- Чистая прибыль за год – это деньги, которые объект получит за год уже без учета налогов и других затрат.
- Амортизация за год – это величина, которую объект потратит на улучшение своего проекта (обновление аппаратуры и тд).
- Продолжительность инвестиционных вложений.
- Поступление всех средств, которые были сделаны за определенный период времени.
- Ставка дисконтирования денег.
- Период, на который они были дисконтированы.
- Исходные инвестиции, которые были вложены.
- Норма дисконтных вложений.
- Период начала ввода денег в инвестиционный проект.
- Период оценки данных вложений, а также их прибыли.
Как рассчитать?
- Множество сайтов предлагает различные онлайн-ресурсы для расчетов срока окупаемости. По мнению экспертов данный сайт http://www.online-electric.ru/econom/338.php является наиболее удобным при подведении итогов и расчета срока окупаемости. Войдя на сайт вы увидите форму, в которую необходимо ввести ваши данные, такие как – стоимость ваших вложений в бизнес, либо инвестиционный проект, доля прибыли, которую вы получаете, размер амортизации, которую вы тратите, а также ставка дисконтирования. После того, как вы в рублях заполните данную форму, она выдаст вам значения во времени, которое и будет означать срок окупаемости данного проекта.
- Также, данный показатель можно рассчитать в EXCEL , но тут дела будут обстоять немного сложнее. Так, вам надо будет составить таблицу где вы пропишите количество лет, сумму инвестиций, денежные потоки и чистые денежные потоки. После чего вам будет необходимо ввести формулу, которая выдаст вам значения чистого дисконтированного потока. В ячейке, где значение перестанет быть минусовым и будет срок вашей окупаемости. Рассчитывать показатель данным способом немного сложнее, зато он сразу подготавливает для вас наглядный материал, если вам таковой необходим.
- И, наверное, самым обычным способом будет расчет данного значения вручную. Для этого мы возьмем формулу: срок за который окупятся инвестиции = затраты в проект/ чистый доход, который получен + амортизация, которая была потрачена за год +длительность вложений по инвестициям. Или же вы можете воспользоваться формулой: дисконтированный период окупаемости = доход от полученных средств за определенный период/ (1+процент дисконтированных доходов) период≥ начальные инвестиционные вложения.
Пример
Давайте представим, что вы открываете свой проект, который требует инвестиционных вложений около года, а также начальные вложения в 150 000 рублей. Каждый год инвесторы будут получать по 50 000.
Итак, проведя расчеты получим:
| Год | |||||
| 1 | 2 | 3 | 4 | 5 | |
| Инвестиции | 150 | ||||
| Доход в год | 50 | 50 | 50 | 50 | |
| Поток денег | -150 | 50 | 50 | 50 | 50 |
| Итог | -150 | -100 | -50 | 0 | 50 |
По таблице мы видим, что срок окупаемости проекта составляет ровно 5 лет.
Факторы, влияющие на срок окупаемости
Эксперты выделяют два типа факторов, которые могут влиять на срок окупаемости инвестиционного проекта:
- Внешние
– это факторы, на которые владелец почти не может повлиять. К таковым относятся:
- аренда помещения, которая увеличивает затраты и тем самым уменьшает размеры доходов; если начальный капитал берется в кредит, стоит учесть срок его возвращения;
- непредвиденные расходы, или ЧП, которые требуют денежных вложений;
- Внутренние расходы – это те, которые целиком и полностью зависят от владельца и бизнеса. Так, в зависимости от вида стратегии, которую выберет начальник можно говорить о разных затратах внутри фирмы. К основным относят – энергоэффективность, а также стойкость.
Жизненный цикл инвестиционного проекта (ИП) состоит из пяти основных этапов:
- разработка инвестиционного проекта и строительство (создание) объекта;
- освоение технологий и выход на полную мощность;
- нормальная эксплуатация и возврат вложенных средств;
- наработка дополнительной прибыли после однократной окупаемости;
- ликвидация и (или) продажа активов.
Критериями временной эффективности ИП являются минимум длительности первых трех этапов и максимум длительности четвертого этапа. Широко применявшийся 20-50 лет назад показатель статического срока окупаемости (СО) не был связан с фактором времени: он безразличен к тому, когда начнется отдача инвестиций.
При его использовании первые два этапа жизненного цикла инвестиционного проекта выпадали из сферы управления и воздействия расчетов эффективности, вследствие чего возникал риск их затягивания и заморозки инвестиций. Он также не показывал срок возврата капиталовложений, поскольку не был связан ни со сроком службы основных средств, ни с нормой их амортизации.
Указанный показатель позволял определить эффект использования капиталовложений как части накопленных средств. Возврат же инвестиций в реальности осуществляется уже в порядке простого воспроизводства через амортизационные отчисления. То есть однократный возврат капитализированных инвестиционных затрат (ИЗ) происходит «автоматически» уже в том случае, если фактический срок службы основных средств будет не меньше длительности расчетного периода (РП) даже при нулевой прибыли. В методологии потока наличности принято правило окупаемости, согласно которому окупаемость ИП происходит за счет накопления чистого дохода (амортизация плюс прибыль). Однако при расчете этого показателя срока окупаемости следует понимать, что «простой», т.е. однократный возврат в современных условиях недостаточен для расширенного воспроизводства и его факт еще не означает, что обеспечена достаточно высокая эффективность инвестиционных затрат.
При определении окупаемости за счет потока наличности (чистого дохода) динамический срок окупаемости не показывает реального срока возврата вложенных средств, поскольку часть наращенного чистого дохода, как правило, расходуется на текущее потребление. Поэтому было бы неверно представлять, что к концу срока окупаемости инвестиций возврат вложений становится фактом.
Действительно, правилом окупаемости в достаточной степени условно установлено, что под «окупаемостью» понимается именно стопроцентное равенство полученного дохода (эффекта) затраченным инвестициям или выход значения наращенного (рассчитанного нарастающим итогом) чистого дохода из минуса в плюс.
Часто в литературе срок окупаемости , период окупаемости и период возврата инвестиций считаются синонимами и определяются также единообразно. В различных источниках встречаются два основных названия временного динамического показателя эффективности: срок окупаемости (term of recoupment, recoupment period) и период возврата (payback period, recovery period) . При внимательном подходе это один и тот же показатель, между тем понятия окупаемости и возврата ИЗ могут быть не совсем идентичными (хотя в английском языке фактически это так).
В процессе отдачи инвестиционного проекта можно разглядеть несколько процессов.
Первый - тот, что соответствует правилу окупаемости, - есть достижение величиной полученного дохода величины осуществленных инвестиций. При этом предполагается, что доход представляет собой чистую валовую прибыль, однако в Руководстве по оценке эффективности инвестиций написано, что «неправильно рассчитывать срок окупаемости на основе чистой прибыли после уплаты налога».
Второй процесс - возврат вложенных средств - возможность реального изъятия инвестором вложенных в проект средств обратно. Поэтому для более глубокого анализа вполне возможно использование нескольких показателей временной эффективности. Эти показатели будут отличаться друг от друга в зависимости от того, как в них будут учтены следующие моменты:
1. Какие затраты следует включать в объем инвестиций, окупаемость которых определяется? Часто определяют окупаемость только первоначальных инвестиций, хотя более правильно учитывать и дополнительные инвестиции в период функционирования. Кроме того, иногда мелкие расходы, относящиеся к расходам будущих периодов, не относят к единовременным (т.е. инвестициям), а присоединяют к текущим операционным расходам. Следует ли учитывать уплаченный НДС, не включенный в стоимость внеоборотных активов, поскольку у него свой механизм возврата - зачетный, в целом более быстрый, чем у капитализируемых ИЗ? Реальный поток наличности во многом снимает эти вопросы, но на стадии бизнес-планирования сложная структура ИЗ значительно усложняет прогнозирование этого потока. Кроме того, их решение важно при анализе зависимости окупаемости от структуры ИЗ. При расчете статического СО к сумме ИЗ добавлялась сумма убытков до начала отработки проекта, но при использовании метода потока наличности планируемые убытки учтутся автоматически.
2. За счет каких средств и каким образом происходит окупаемость :
- в соответствии с правилом окупаемости за счет всей суммы чистого дохода (ЧД);
- части ЧД, которая остается для накопления, - реальной суммы, которую можно изъять из проекта;
- только за счет амортизационных отчислений?
Другими словами, что такое «окупаемость» как таковая? При этом вариант досрочного закрытия (продажи) ИП для ускорения окупаемости и возврата вложений не рассматривается или остается «про запас». Изъятие инвестиционных затрат возможно только в виде свободных средств, поступающих в те же фонды (руки), из которых было осуществлено их финансирование. Учитывая это, какую точку следует признать моментом действительной окупаемости ИП, т. е. эффективной?
Здесь имеется в виду, будет ли это точка однократного возврата при условии, что окупаемость определяется по наполнению собственных источников финансирования (амортизационного фонда и фонда накопления), или точка двух- и более кратного возврата, если окупаемость определяется по чистому дисконтированному доходу (NPV), который используется не только на накопление, но и на потребление. Данное различие учитывает также структуру ИЗ. В первую очередь то, что часть ИЗ, направленная на создание запасов (оборотные средства), окончательно может быть возвращена (изъята из проекта) лишь по его завершении: при распродаже остатков готовой продукции и других запасов (хотя для инвестора не столь важно, из чего состоит вернувшаяся сумма). Между тем в проектах, начинающихся с капитального строительства (завода, цеха) хозяйственным способом, окупаемость в виде накопления амортфонда начинается еще до ввода объекта в эксплуатацию и начала реализации продукции вместе с начислением амортизации на строительное оборудование. Роль кругооборота оборотных средств (т.е. части совокупных инвестиций) в процессе окупаемости еще предстоит уточнить.
3. Как определяется начальная точка (базовый момент) срока окупаемости - левая на временной шкале (см. рисунок №1)? В этом отношении большинство методик и исследователей страдают небрежностью, как будто здесь все давно однозначно. За нее принимают и «момент, указанный в задании на расчет эффективности», и начало РП (без уточнения, начало это или конец нулевого шага), и «начало освоения инвестиций» (что это за точка, можно ответить по-разному), и даже начало «отработки» (как в концепции статического СО). Отчасти это может объясняться тем, что «period» переводится с английского и как «цикл, круг», и как «точка». То есть кому-то более важно определить именно точку окупаемости, а не сам период окупаемости. Но без нахождения длительности периода невозможно сравнивать разные проекты (варианты) по скорости (времени) окупаемости.
Рисунок 1. Жизненный цикл и показатели окупаемости инвестпроекта
Время в расчетном периоде отсчитывается от фиксированного момента, принимаемого за базовый период. Это чаще всего начало нулевого шага, но может быть и его конец. В последнем случае более корректно вести дисконтирование денежных потоков, поскольку они приводятся на конец каждого шага. Самый точный подход здесь - левая точка должна определяться расчетом с учетом распределения инвестиций на первых этапах ИП.
Согласно правилу окупаемости правая точка срока окупаемости (грубо) находится на шаге (год) t", который находят при решении трансцендентного уравнения (1):
Анализ данных приведенных в таблице №1 показывает, что правая точка СО лежит внутри десятого шага, когда величина НЧДД (последняя графа) меняет знак с «-» на «+».
Таблица 1. Расчет эффективности ИП (Нд = 15%)
| Номер шага | Показатели денежного потока | |||||||
|---|---|---|---|---|---|---|---|---|
| Kt | Pt | at | Kt at | Pt at | ЧДt | НЧД | НЧДД | |
| 1 | 50 | 0 | 1 | 50 | -50 | -50 | -50 | |
| 2 | 880 | 0 | 0,87 | 765 | -880 | -930 | -815,2 | |
| 3 | 121 | 0 | 0,756 | 91,5 | -121 | -1051 | -906,7 | |
| 4 | 0 | 250 | 0,658 | 0 | 164,4 | 250 | -801 | -742,3 |
| 5 | 0 | 350 | 0,572 | 0 | 200,1 | 350 | -451 | -542,2 |
| 6 | 0 | 350 | 0,497 | 0 | 174 | 350 | -101 | -368,2 |
| 7 | 0 | 350 | 0,432 | 0 | 151,3 | 350 | 249 | -216,9 |
| 8 | 0 | 350 | 0,376 | 0 | 131,6 | 350 | 599 | -85,3 |
| 9 | 0 | 200 | 0,327 | 0 | 65,4 | 200 | 799 | -19,9 |
| 10 | -200 | 100 | 0,284 | -56,9 | 28,4 | 300 | 1099 | 65,3 |
| Итого | 851 | 1950 | 849,9 | 915,2 | 1099 | |||
| Индекс доходности первоначальных инвестиций | 1,07 | |||||||
| Индекс доходности совокупных инвестиций | 1,08 | |||||||
НЧД - номинальный чистый доход нарастающим итогом;
НЧДД - дисконтированный чистый доход нарастающим итогом.
Первый можно назвать полным сроком окупаемости, так как он учитывает дополнительно время отвлечения средств в строительстве (если оно наличествует), срок замораживания ИЗ до начала отдачи и срок «отработки». Левая крайняя точка на шкале времени может фиксироваться двумя способами или базовым, или некоторым «центральным» моментом ИЗ.
Второй показатель - СО, левая крайняя точка которого - начало отдачи проекта (или момент последней инвестиции).
Первый и второй показатели рассчитываются в типичных инвестиционных проектах и по собственному капиталу и лучше всего подходят случаю, когда инвестор и реализатор - одно и то же лицо.
Типичный инвестиционный проект это проект, в котором происходят типичные (наиболее частые) денежные потоки: сначала идет период осуществления инвестиций, затем период отдачи без затрат инвестиций, а в конце учитывается ликвидационная стоимость активов. То есть в типичных инвестпроектах обязательны очередность и лаг между инвестициями и отдачей.
У третьего показателя (назовем его периодом возврата - ПВ) левая точка - какая-нибудь из рассмотренных выше (здесь это не столь важно), а правая - точка возврата (ТВ) tв определяется равенством (2):
Период возврата определяется периодом, за который будет получена сумма свободных денежных средств, равная по величине первоначальным ИЗ, причем данные средства могли бы быть использованы на дальнейшие инвестиции как в этом проекте, так и на любые другие. По своей величине ПВ всегда больше СО, поскольку правая часть формулы (1) всегда больше правой части формулы (2). Сумма SUM(Аt + Pчнt) является капитальной долей ЧДД (капитализированным доходом).
Показатель период возврата характеризует целесообразность ИП с позиций своевременного и полного возврата авансированных средств с учетом процентных ставок по кредиту. Реальное значение ПВ всегда интересует стороннего инвестора, а также банк-кредитор, который принимает решение о кредитовании реализации данного проекта, или само предприятие, финансирующее его из своих фондов и планирующее свои дальнейшие инвестиции. (На практике банки не рассчитывают ПВ, поскольку пока еще им не известна теория и методика его расчета.) Если проект на 100% реализуется за счет кредита, то значение ПВ будет указывать на минимальный срок кредита, необходимый для его возврата. Таким образом, в последнем случае расчет периода возврата - это возможный способ решения задачи определения финансовой реализуемости проекта. Концепция периода возврата инвестиций в отличие от концепции однократного СО учитывает затраты времени, доходы и расходы, имеющие место как до, так и после точки окупаемости, базируется на фактическом сроке службы основных средств.
В остальном показатели СО и ПВ имеют много схожего. Оба они являются динамическими показателями, несмотря на то что могут быть как номинальными, так и дисконтированными.
Использование динамического СО позволяет, как известно, охватывать в расчете основные стадии жизненного цикла инвестиционного проекта, включая проектирование, создание, внедрение и освоение объекта, а также его эксплуатацию и получение отдачи до момента однократного возврата (или окупаемости). Соответственно, СО можно представить в виде суммы нескольких слагаемых. Анализ фактической структуры СО позволяет вскрыть причины его отклонения от расчетной величины. При расчете СО и ПВ необходимо учитывать лаг между осуществлением капиталовложений и началом получения эффекта.
Расчет СО и ПВ должен начинаться с расчета центрального момента инвестиций. Необходимо найти левую точку РП, которая характеризует центральный момент вложения средств («центр тяжести» этого процесса). Если принять за нее момент первой инвестиции, то в ряде случаев будет получено сильное удлинение срока.
Например, на начальном шаге был оплачен задаток (первая часть инвестиций) на участие в тендере (около 1% стоимости заказа). Тендер был выигран, но его результаты были утверждены с некоторой задержкой. Реализация инвестпроекта и основные закупки (инвестиции) пришлись даже не на второй - третий, а на четвертый и пятый шаги. Тогда срок окупаемости, если начинать его отсчитывать от первой инвестиции, в этом случае возрастет на несколько шагов (лет) вынужденного ожидания от первой инвестиции до основной их части .
Для расчета дисконтированного СО необходимо сделать два допущения. Первое - инвестиции каждого шага относятся к его середине (приведены к середине). Второе - получаемый эффект (ЧДД) распределяется равномерно внутри того шага РП, на котором величина наращенного ЧДД меняет знак с «-» на «+».
Эти допущения противоречат тому первоначальному допущению при расчете ЧДД, что дисконтирование приводит все рассчитываемые значения к концу шага и несколько повлияет на точность расчета СО. При расчете же недисконтированного СО эти допущения наиболее приемлемы. Вообще говоря, дисконтирование во всех случаях целесообразно проводить к середине шага, в этом случае будет обеспечиваться наименьшая погрешность.
Итак, для точного расчета необходимо привести все точечные инвестиции по проекту к одному моменту, который можно назвать центральным или динамическим центром инвестиций (ЦИ). Под ЦИ понимается некоторая точка внутри фазы инвестирования, являющаяся условной точкой временной шкалы, в которой сведены все моменты вложения инвестиций (напомним, условно принято, что все инвестиции данного шага относятся к его середине). Соответственно, весовой коэффициент для первого шага - 0,5, для второго - 1,5, для третьего - 2,5 и т.д.
При необходимости уточненных расчетов точка инвестиций может определяться с учетом поквартального или помесячного распределения ИЗ в период создания объекта.
В тех случаях, когда за базовый момент принимается начало нулевого шага, центральный момент (точка) инвестиций ЦИ определяется по формуле (3):
Рассмотрим пример (таблица №2) определения динамического центра инвестиций ЦИ = (66*0,5 + 58,8*1,5) / (66 + 60) = 0,97 (шага, года).
Таблица 2. Расчетная таблица определения показателей СО и ПВ
(все показатели дисконтированы), млн. руб.
| T | Притоки по основной деятельности | Притоки по финансовой деятельности | Инвестиционные затраты | Операционные издержки | ЧДД | Капитализированный ЧДД | Наращенный ЧДД | Сальдо КЧДД |
| 1 | 0 | 66 | -66 | -66 | -66 | |||
| 2 | 0 | 58,8 | -58,8 | -124,8 | -124,8 | |||
| 3 | 113,636 | 20 | 77,273 | 56,363 | 36,64 | -68,435 | -88,16 | |
| 4 | 104,132 | 18,182 | 69,421 | 52,893 | 34,38 | -15,542 | -53,78 | |
| 5 | 90,158 | 15,026 | 60,856 | 44,328 | 28,81 | 28,784 | -24,97 | |
| 6 | 78,984 | 6,83 | 48,494 | 37,32 | 24,97 | 66,104 | 0 | |
| Итого | 386,91 | 60,038 | 124,8 | 256,044 | 66,104 | 124,8 |
Возможны два практических метода дальнейшего расчета СО: с использованием численных матметодов и по специальному простому алгоритму при вычислении интегрального эффекта (ЧДД). При определении ЧДД (табл. 2) алгоритмически выявляется порядковый шаг (год) t расчетного периода, на котором величина наращенного ЧДД меняет знак с «-» на знак «+». Его номер покажет точку окупаемости с округлением в большую сторону t". В действительности она лежит внутри этого шага. От нее до конца шага лежит отрезок, равный НЧДДt" / ЧДДt (долей шага). Точное значение точки окупаемости ТО (с учетом сделанных выше допущений) можно найти по формуле (4):
ТО = t" - НЧДДt" / ЧДДt"
Рассмотрим подробнее t" = 5 (табл. 2), НЧДД = 28,784 млн. руб., ЧДД = 44,328 млн. руб.
Точное значение точки окупаемости ТО будет равно 5 - 28,784/44,328 = 4,35. На рисунке №1 показано, что период, необходимый для наработки НЧДД = 28,784 млн. руб., составил 0,65 шага (года).
Местонахождение точки возврата ТВ (правая точка периода возврата и точки окупаемости) не зависит от того, где была принята левая точка: в первой инвестиции, в начале РП или др.
В итоге оценка величин срока окупаемости (СО) определяется при помощи формулы (5):
СО = ТО - ЦИ
Определение периода возврата (ПВ) производится соответственно с помощью формулы (6):
ПВ = ТВ - ЦИ
В приведенном примере СО = 4,35 - 0,97 = 3,38 (шага, года).
ПВ = 6 - 0,97 = 5,03 (шага, года). Точка возврата при этом случайно совпала с окончанием 6-го шага.
Период двукратного возврата заканчивается на 8-м году РП.
ПВ = 8 - (135,674 - 124,8) / 124,8 - 0,97 = 6,93 (года).
На рисунке №1 показано, что период отработки по СО составляет 2,35 шага, а непоказанный период отработки по ПВ равен ровно 4 шагам.
При анализе ИП и временных показателей эффективности следует учитывать, что неоднородность различных частей инвестиционных затрат сопровождается риском их возврата в различной степени. Любая статья ИЗ равноэффективна с точки зрения приносимой им величины прибыли, но только амортизируемые затраты создают амортизационный фонд и уменьшают налогооблагаемую базу по налогу на прибыль. НДС, не включенный в первоначальную стоимость внеоборотных активов, имеет зачетный механизм возврата. Инвестиции в прирост оборотного капитала также возвращаются при каждом обороте, а окончательно могут высвободиться (вернуться) лишь при ликвидации проекта.
Литература:
- Руководство по оценке эффективности инвестиций. ЮНИДО, 1978.
- Серов В.Н. О совершенствовании оценки экономической эффективности инвестиций в производственный капитал // Инвестиции в России. - 2008. - №7.
- Чистов Л.М. Экономика строительства. - СПб., 2000.
Чтобы понять, что из себя представляет срок окупаемости, нужно представлять для каких сфер предпринимательской деятельности подходит это определение.
Для инвестирования
В данном контексте срок окупаемости представляет собой отрезок времени, после которого доход от проекта становится равен сумме вложенных денег. То есть коэффициент срока окупаемости при инвестировании в какое-либо дело будет показывать, сколько нужно будет времени, чтобы вернуть вложенный капитал.
Часто этот показатель является критерием выбора для человека, который планирует инвестировать в какое-либо предприятие. Соответственно, чем меньше показатель, тем привлекательнее дело. А в случае, когда коэффициент излишне большой, то первая мысль будет в пользу выбора другого дела.
Для капитальных вложений
Здесь речь идёт о возможности провести модернизацию или реконструкцию производственных процессов. При капитальных вложениях важность приобретает период времени, за который полученная от модернизации экономия или доп.прибыль станет равна сумме потраченных на эту модернизацию средств.
Соответственно на коэффициент срока окупаемости смотрят, когда хотят понять, есть ли смысл тратить средства на модернизацию.
Для оборудования
Коэффициент покажет, за какой промежуток времени окупит себя тот или иной прибор, станок, механизм (и так далее), на который тратятся деньги. Соответственно окупаемость оборудования выражается в доходе, который получает фирма за счёт этого оборудования.
Как производить расчёт срока окупаемости. Виды расчётов
Стандартно выделяется два варианта расчёта срока окупаемости. Критерием разделения будет учёт изменения ценности затраченных денежных средств. То есть, происходит учёт или во внимание он не берётся.
- Простой
- Динамичный (дисконтированный)
Простой способ расчёта
Применялся изначально (хотя и сейчас часто встречается). Но получить нужную информацию с помощью этого метода можно только при нескольких факторах:
- Если анализируется несколько проектов, то берутся проекты только с одинаковым сроком жизни.
- Если средства будут вкладываться только один раз в самом начале.
- Если прибыль от вложенного будет поступать примерно одинаковыми частями.
Только так с помощью простого способа расчёта можно получить адекватный результат по времени, которое потребуется для «возврата» своих денег.
Ответ на главный вопрос - почему этот метод не теряет популярности - в его простоте и прозрачности. Да и если вам нужно поверхностно оценить риски вложений при сравнении нескольких проектов, он также будет приемлемым. Чем больше показатель - тем рискованнее вложение. Чем показатель при простом расчёте меньше, тем выгоднее инвестору вкладывать средства, ведь он может рассчитывать на возврат инвестиций заведомо большими частями и более короткие сроки. А это позволит поддерживать уровень ликвидности фирмы.
Но у простого способа есть и однозначные недостатки . Ведь он не учитывает крайне важные процессы:
- Ценность денежных средств, которая постоянно меняется.
- Прибыль от проекта, которая будет идти компании после прохождения отметки окупаемости.
- Поэтому зачастую используется более сложный метод расчёта.
Динамичный или дисконтированный метод
Как следует из названия, этот метод определяет время от вложения до возврата средств с учётом дисконтирования. Речь о таком моменте времени, когда чистая текущая стоимость становится неотрицательной и такой и остаётся дальше.
Вследствие того, что динамичный коэффициент подразумевает учёт изменения стоимости финансов, он заведомо будет больше коэффициента при расчёте простым способом. Это важно понимать.
Удобство этого способа частично зависит от того, постоянны ли финансовые поступления. Если суммы различны по размеру, а денежный поток не постоянен, то лучше применять расчёт с активным использованием таблиц и графиков.
Как рассчитать простым способом
Формула, к которой прибегают для расчёта простым способом вычисления коэффициента срока окупаемости выглядит так:
СРОК ОКУПАЕМОСТИ = РАЗМЕР ВЛОЖЕНИЙ / ЧИСТАЯ ГОДОВАЯ ПРИБЫЛЬ
РР = К0 / ПЧсг
Принимаем во внимание, что РР - срок окупаемости выраженный в годах.
К0 - сумма вложенных средств.
ПЧсг - Чистая прибыль в среднем за год.
Пример.
Вам предлагают инвестировать в проект сумму в размере 150 тысяч рублей. И говорят, что проект будет приносить в среднем 50 тысяч рублей в год чистой прибыли.
Путём простейших вычислений получаем срок окупаемости равный трём годам (мы поделили 150 000 на 50 000).
Но такой пример выдаёт информацию, не принимая во внимание, что проект может не только давать доход в течение этих трёх лет, но и требовать дополнительных вложений. Поэтому лучше пользовать второй формулой, где нам нужно получить значение ПЧсг. А рассчитать его можно вычтя из среднего дохода средний расход за год. Разберём это на втором примере.
Пример 2:
К уже имеющимся условиям прибавим следующий факт. Во время осуществления проекта, каждый год будет тратиться порядка 20 тысяч рублей на всевозможные издержки. То есть мы уже можем получить значение ПЧсг - вычтя из 50 тысяч рублей (чистой прибыли за год) 20 тысяч рублей (расход за год).
А значит, формула у нас будет выглядеть следующим образом:
РР (срок окупаемости) = 150 000 (вложения) / 30 (среднегодовая чистая прибыль). Итог - 5 лет.
Пример показателен. Ведь стоило нам учесть среднегодовые издержки, как мы увидели, что срок окупаемости увеличился аж на два года (а это гораздо ближе к реальности).
Такой расчёт актуален, если вы имеет одинаковые поступления за все периоды. Но в жизни почти всегда сумма доходов меняется от одного года к другому. И чтобы учесть и этот факт, нужно выполнить несколько шагов:
Находим целое количество лет, которое понадобится для того, чтобы итоговый доход был максимально близок к сумме затраченных на проект средств (инвестированных).
Находим сумму вложений, которые так и остались непокрытыми прибылью (при этом принимается за факт, что в течение года доходы поступают равномерно).
Находим количество месяцев, которое потребуется для прихода к полноценной окупаемости.
Пример 3.
Условия похожи. В проект нужно вложить 150 тысяч рублей. Планируется, что в течение первого года доход будет 30 тысяч рублей. В течение второго - 50 тысяч. В течение третьего - 40 тысяч рублей. А в четвёртом - 60 тысяч.
Вычисляем доход за три года - 30+50+40 = 120 тысяч рублей.
За 4 года сумму прибыли станет 180 тысяч рублей.
А учитывая, что вложили мы 150 тысяч, то видно, что срок окупаемости наступит где-то между третьим и четвёртым годом действия проекта. Но нам нужны подробности.
Поэтому приступаем ко второму этапу. Нам нужно найти ту часть вложенных средств, которая осталась после третьего года не покрытой:
150 000 (вложения) - 120 000 (доход за 3 года) = 30 000 рублей.
Приступаем к третьему этапу. Нам потребуется найти дробную часть для четвёртого года. Покрыть остаётся 30 тысяч, а доход за этот год будет 60 тысяч. Значит мы 30 000 делим на 60 000 и получаем 0,5 (в годах).
Получатся, что с учётом неравномерного притока денег по периодам (но равномерного - по месяцам внутри периода), наши вложенные 150 тысяч рублей окупятся за три с половиной года (3 + 0,5 = 3,5).
Формула расчёта при динамическом способе
Как мы уже писали, этот способ сложнее, потому что учитывает ещё и тот факт, что денежные средства в течение времени окупаемости меняются по стоимости.
Для того чтобы этот фактор был учтён вводят дополнительное значение - ставку дисконтирования.
Возьмём условия, где:
Kd - коэффициент дисконта
d - процентная ставка
Тогда kd = 1/(1+d)^nd
Дисконтированный срок = СУММА чистый денежный поток / (1+d) ^ nd
Чтобы разобраться в этой формуле, которая на порядок сложнее предыдущих, разберём ещё пример. Условия для примера будут те же самые, чтобы было понятнее. А ставка дисконтирования составит 10% (в реальности она примерно такая и есть).
Рассчитываем в первую очередь коэффициент дисконта, то есть дисконтированные поступления за каждый год.
- 1 год: 30 000 / (1+0,1) ^ 1 = 27 272,72 рублей.
- 2 год: 50 000 / (1+0,1) ^ 2= 41 322,31 рублей.
- 3 год: 40 000 / (1+0,1) ^ 3 = 30 052,39 рублей.
- 4 год: 60 000 / (1+0,1) ^ 4 = 40 980,80 рублей.
Складываем результаты. И получается, что за первые три года прибыль составит 139 628,22 рубля.
Мы видим, что даже этой суммы недостаточно, чтобы покрыть наши вложения. То есть с учётом изменения стоимости денег, даже за 4 года мы этот проект не отобьём. Но давайте доведём расчёт до конца. По пятому году существования проекта у нас не было прибыли с проекта, поэтому обозначим её, к примеру, равной четвёртому - 60 000 рублей.
- 5 год: 60 000 / (1+0,1) ^ 5 = 37 255,27 рублей.
Если сложить с нашим бывшим результатом, то получим сумму за пять лет равную 176 883,49. Эта сумма уже превышает вложенные нами на старте инвестиции. Значит, срок окупаемости будет располагаться между четвёртым и пятым годами существования проекта.
Приступаем к вычислению конкретного срока, узнаём дробную часть. Из суммы вложенного вычитаем сумму за 4 целых года: 150 000 - 139 628,22 = 10 371,78 рубля.
Полученный результат делим на дисконтированные поступления за 5-ый год:
13 371,78 / 37 255,27 = 0,27
Значит, до полного срока окупаемости нам не достаёт 0,27 от пятого года. А весь срок окупаемости при динамическом способе расчёта будет составлять 4,27 года.
Как и было заявлено выше - срок окупаемости при дисконтированном способе в большую сторону отличается от того же расчёта, но простым способом. Но при этом он правдивее отражает реальный результат, который вы получите при обозначенных цифрах и условиях.
Итог
Срок окупаемости - один из важнейших показателей для предпринимателя, который планирует инвестировать собственные средства и выбирает из ряда возможных проектов. При этом, каким именно способом производить вычисления - решать самому инвестору. В этой статье мы разобрали два основных решения и посмотрели на примерах, как будут меняться цифры в одной и той же ситуации, но с разным уровнем показателей.
Дисконтированный срок окупаемости входит в топ-10 показателей, которые используются инвестиционными аналитиками для определения эффективности вложений. В статье рассмотрим его экономическую сущность и формулу расчета, проследим расчет показателя на примере и проанализируем результаты. Отметим плюсы и минусы метода, сделаем выводы.
Дисконтированный срок (период) окупаемости (Discounted Payвack Period, DPP) – это срок, в течение которого полученные от проекта прибыли перекроют вложенные в него инвестиции. Оба показателя – и прибыль,и инвестиции – рассчитываются с учетом ставки дисконтирования (барьерной ставки).
При расчете дисконтированного периода окупаемости определяются дисконтированные денежные потоки от проекта . Отрицательные потоки – это первоначальные инвестиции, положительные – это доходы. Далее из суммы инвестиций последовательно вычитаются доходы в каждом периоде, пока не наступит окупаемость. Период наступления окупаемости и будет расчетным показателем DPP. Рассмотрим подробнее.
Формула расчета дисконтированного срока окупаемости
Дисконтированный период окупаемости инвестиционного проекта рассчитывается по формуле:
где DPP – дисконтированный срок окупаемости,
n – количество периодов,
t – порядковый номер периода,
CF t – чистый денежный поток в период t,
r – барьерная ставка, она же ,
I 0 – первоначальные инвестиции.
Как рассчитать барьерную ставку
Барьерная ставка – это минимальная сумма прибыли на один вложенный рубль, на которую согласен инвестор с учетом всех рисков. Фактически для инвестора показатель барьерной ставки означает стоимость его капитала, поэтому ожидания по прибыльности у каждого инвестора свои. Кроме того, барьерная ставка может быть как постоянной на всем периоде расчета, так и меняться от периода к периоду.
Есть несколько подходов к определению барьерной ставки:
- Учет только показателя инфляции. Такой подход работает в основном для безрисковых и низкорисковых вложений и используется редко.
- Приравнивание барьерной ставки к стоимости капитала инвестора (). В сущности, этот метод означает, что инвестор сравнивает доходность от рассматриваемого проекта с доходностью уже проведенных инвестиций или рассматривает инвестирование с привлечением внешних источников.
- Расчет барьерной ставки на основании прошлых периодов с использованием прогнозирования по линиям трендов. Работает, только если есть накопленная статистика по схожим инвестициям.
- Для уникальных инвестиций, по которым нет еще накопленного опыта и высоки риски, используется метод расчета с учетом рисков. Рассмотрим его в нашей статье.
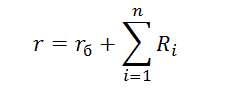
где r – барьерная ставка,
r б – безрисковая ставка, минимальная прибыль, которую хочет получить инвестор в условиях отсутствия рисков,
n – количество периодов,
i – порядковый номер риска,
Ri – премия за i-тый номер риска.
Для расчета перечисляются и взвешиваются все риски проекта: производственные, коммерческие, финансовые, валютные и прочие.
Расчет первоначальных инвестиций
Первоначальные инвестиции в проект могут быть как в «нулевом» периоде, тогда для расчета I 0 берется сумма вложений в проект до его начала. Могут вложения продолжаться и в течение первых месяцев (лет) действия проекта, тогда для расчета I o используется формула аналогичная формуле DPP:
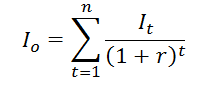
где I 0 – первоначальные инвестиции в проект,
n – количество периодов,
t – порядковый номер периода,
I t – чистый денежный поток в период t,
r – барьерная ставка, она же коэффициент дисконтирования.
Пример расчета дисконтированного срока окупаемости
Аналитик инвестиционного фонда оценивает, в какой из предложенных проектов вложить деньги.
Перед ним бизнес-планы двух проектов (таблица 1 и таблица 2).
Таблица 1 . Проект «А»
|
Чистый денежный поток (ЧДП) |
|
Таблица 2 . Проект «Б»
|
Чистый денежный поток (ЧДП) |
|
При этом аналитик рассчитал барьерные ставки для каждого проекта с учетом рисков. Для проекта «А» ставка дисконтирования равна 21%, для проекта «Б» – 19%. Для обоих проектов ставка остается неизменной в каждом периоде расчета.
Наиболее простым способом расчета окупаемости с учетом дисконтирования является заполнение таблицы в Excel. Помимо простоты расчета предоставление информации в таблице обеспечивает максимальную наглядность. Проследим расчет для проектов «А» и «Б».
Обратим внимание, что в проект «А» потребуется вкладывать деньги не только на «нулевом» этапе, но и в первый год действия проекта. Поэтому для расчета первоначальных инвестиций применим формулу дисконтированных сумм, описанную выше.
Таблица 3 . Расчет DPP расчет в Excel по проекту «А»
|
Чистый денежный поток (ЧДП) |
Ставка дисконтирования |
ДДП накопительно |
||
|
ЧДП/(1+r) год |
Сумм(ДДП) |
|||
Таблица 4 . Расчет DPP расчет в Excel по проекту «Б»
|
Чистый денежный поток (ЧДП) |
Ставка дисконтирования |
Дисконтированный денежный поток (ДДП) |
ДДП накопительно |
|
|
ЧДП/(1+r)год |
Сумм(ДДП) |
|||
Из таблиц видно, что:
- DPP для проекта «А» равен 5 лет,
- DPP для проекта «Б» равен 4 года.
Еще более наглядно можно представить результат расчета на диаграмме.
Диаграмма
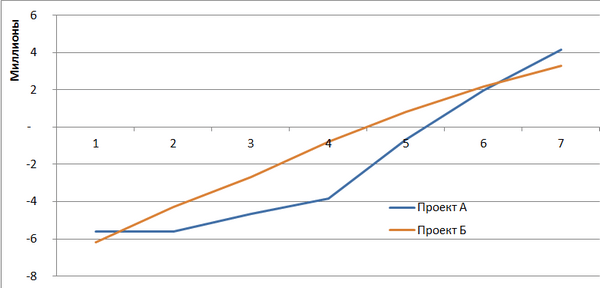
Исходя из расчета дисконтированного срока, выгоднее инвестировать деньги в проект «Б», он быстрее окупится. Но не все так просто.
Плюсы и минусы показателя DPP
Показатель DPP очень эффективен при расчете высокорисковых проектов, при работе в развивающихся странах и на динамично изменяющихся рынках, так как позволяет учесть возможное обесценение денег в будущих периодах. Он выгодно отличается от схожего показателя – срока окупаемости проекта (payback period, PP) тем, что учитывает динамику обесценения денежной массы и позволяет учесть риски проекта. Еще одним плюсом DPP является возможность расчета разных ставок дисконтирования для разных периодов.
Но у метода расчета DPP есть и минусы. Первым и главным является тот факт, что дисконтированный срок окупаемости не учитывает доходы и расходы, которые будет приносить проект после прохождения срока окупаемости.
В нашем примере проект «А», хоть и окупится на 1 год позже «Б», но в дальнейшем принесет больше прибыли инвестору:
- ДДП накопительно в шестой год по проекту «А» равен 4 140 174;
- ДДП накопительно в шестой год по проекту «Б» равен 3 288 506.
Также инвестиционные проекты с длительным сроком эксплуатации принесут инвестору в совокупности больше прибыли, чем те, что с коротким сроком.
Возможна ситуация, когда проект после наступления срока окупаемости начнет приносить убытки, этот вариант тоже не учитывает метод расчета DPP.
Дисконтированный срок окупаемости нужно анализировать только вместе с:
- .
- Индексом доходности PI.
- Коэффициентом рентабельности инвестиций ARR.
- .
- Модифицированной внутренней ставкой доходности MIRR.
Вторым минусом метода расчета дисконтированного срока окупаемости является тот факт, что на его расчет влияет длительность «предэксплуатационного» периода. Предэксплуатационным назовем период между первыми вложениями в проект и началом его эксплуатации, получения прибыли от проекта. Чем больше разрыв между инвестициями и отдачей, тем больше срок окупаемости, что не всегда отражает реальную эффективность вложений денег.
Третьим существенным минусом будет невозможность рассчитать показатель при разнонаправленных денежных потоках по проекту в течение периода окупаемости.
Допустим, мы имеем проект «С», чистые денежные потоки по которому выглядят так
Таблица 5 . Расчет дисконтированного денежного потока по проекту «С»
|
Чистый денежный поток (ЧДП) |
Ставка дисконтирования |
Дисконтированный денежный поток (ДДП) |
ДДП накопительно |
|
|
ИТОГО |
4 294 000 |
Из расчета видно, что срок окупаемости равен 3 годам. Но по прошествии трех лет в проект снова нужно вкладывать деньги (дозакупка оборудования, расширение ассортимента и т.д.), накопительный дисконтированный денежный поток снова становится отрицательным. Однако DPP этот факт уже не учитывает.
И, наконец, четвертой особенностью расчета станет некоторая доля субъективности в выборе метода определения барьерной ставки. Чтобы нивелировать эту субъективность, рекомендуем считать барьерную ставку по двум разным методам. Желательно, чтобы методика расчета была зафиксирована в нормативной документации компании.
Просуммируем все плюсы и минусы метода и сделаем вывод. Расчет дисконтированного срока окупаемости необходим в первую очередь:
- инвесторам, работающим с высокорисковыми инвестициями;
- компаниям, выходящим на новые рынки, особенно в странах с нестабильной экономикой;
- аналитикам при бизнес-планировании. Срок окупаемости в бизнес-плане указывает на тот период, доходы и расходы в котором должны быть посчитаны особенно тщательно.
Является одним из важных показателей при его оценке. Период окупаемости для инвесторов является основополагающим. Он в целом характеризует насколько ликвиден и доходен проект. Для правильного определения оптимальности вложений, важно понимать каким образом получается и рассчитывается показатель.
Смысл расчета
Один из самых важных показателей при определении эффективности вложений - срок окупаемости. Формула его показывает за какой отрезок времени доход от проекта покроет все единовременные затраты на него. Метод дает возможность рассчитать время возврата средств, которое затем инвестор соотносит со своим экономически выгодным и приемлемым сроком.
Экономический анализ предполагает использование различных методов при расчете упомянутых показателей. Его используют, если осуществляется сравнительный анализ для определения самого выгодного проекта. Важно при этом, что он не применяется как основной и единственный параметр, а рассчитывается и анализируется в комплексе с остальными, показывающими эффективность того или иного варианта инвестиций.
Расчет срока возврата средств как основной показатель можно применить, если предприятие нацелено на быструю отдачу от вложений. Например, при выборе способов оздоровления компании.
При прочих равных условиях принимается к реализации тот проект, у которого самый маленький срок возврата.
Окупаемость вложений - формула, демонстрирующая число периодов (лет или месяцев), за которое инвестор вернет свои вложения в полном объеме. Иначе говоря, возврата средств. При этом следует помнить, что названный период должен быть короче отрезка времени, на протяжении которого осуществляется пользование внешними займами.
Что необходимо для расчета

Период окупаемости (формула его использования) предполагает знание таких показателей:
- издержки по проекту - сюда включены все инвестиции, осуществленные с его начала;
- чистый доход в год - это выручка от реализации проекта, полученная за год, но за вычетом всех издержек, включая налоги;
- амортизация за период (год) - размер денежных средств, которые были потрачены на совершенствование проекта и способов его реализации (модернизация и ремонт оборудования, совершенствование техники и т.п.);
- длительность затрат (имеются ввиду инвестиционные).
А для расчета дисконтированного срока возврата вложений, важно принять во внимание:
- приход всех средств, сделанных за рассматриваемый период времени;
- норма дисконта;
- срок, на который дисконтировать;
- первоначальный размер инвестиций.
Формула расчета окупаемости
Определение периода возврата вложений происходит с учетом характера поступления по проекту. Если подразумевается, что денежные потоки поступают равномерно на протяжении всего времени работы проекта, период окупаемости, формула которого представлена ниже, можно рассчитать так:
Где Т - срок возврата инвестиций;
И - вложения;
Д - полная сумма прибыли.
При этом полная сумма дохода складывается из и амортизации.
Понять, насколько целесообразен рассматриваемый проект при использовании данной методики, поможет то, что получаемая величина срока возврата инвестируемых средств должна быть ниже той, которая была задана инвестором.
В реальных условиях работы проекта, инвестор отказывается от него, если период возврата вложений выше заданной им лимитной величины. Либо он изыскивает методы по снижению периода окупаемости.
Например, инвестор вкладывает в проект 100 тыс. руб. Доход от реализации проекта:
- в первый месяц составил 25 тыс. руб.;
- во второй месяц - 35 тыс. руб.;
- в третий месяц - 45 тыс. руб.
В первые два месяца проект не окупился, так как 25+35 = 60 тыс. руб., что ниже суммы вложений. Таким образом, можно понять, что проект окупился за три месяца, так как 60+45 = 105 тыс. руб.
Преимущества метода
Достоинствами описанного выше метода выступают:
- Простота расчета.
- Наглядность.
- Возможность провести классификацию инвестиций с учетом заданной инвестором величины.

В целом по этому показателю возможно вычислить и риск инвестиций, так как существует обратная зависимость: если срок окупаемости, формула которого указана выше, снижается, уменьшаются и риски проекта. И наоборот, с ростом срока ожидания окупаемости инвестиций, увеличивается и риск - инвестиции могут стать невозвратными.
Недостатки метода
Если же говорить о недостатках метода, то среди выделяют: неточность расчета, ввиду того что при его вычислении не принимается во внимание временной фактор.
По факту, выручка, которая будет получена за границей срока возврата, никаким образом не влияет на его срок.
Чтобы грамотно осуществить расчет показателя, важно под инвестициями подразумевать издержки на формирование, реконструкцию, улучшение основных средств предприятия. Вследствие этого эффект от них не может наступить сиюминутно.
Инвестор, когда вкладывает деньги в совершенствование какого-либо направления, обязан понимать тот факт, что лишь спустя какое-то время он получит неотрицательную величину денежного потока капитала. Из-за этого важно использование в расчетах динамических методов, которые дисконтируют потоки, приводя цену денег к одному моменту во времени.
Необходимость в подобных сложных расчетах вызвана тем, что цена денег на дату начала инвестиций не совпадает со стоимостью денег в конце реализации проекта.
Дисконтированный метод расчета
Срок окупаемости, формула которого представлена ниже, предполагает принятие в расчет временного фактора. Это расчет NPV - чистой приведенной стоимости. Расчет осуществляется по формуле:
где Т - период возврата средств;
IC - инвестиции в проект;
FV - планируемый доход по проекту.
Здесь учитывается и поэтому планируемый доход дисконтирован при помощи ставки дисконта. Эта ставка включает в себя риски по проекту. Среди них можно выделить основные:
- риски инфляции;
- риски неполучения прибыли.
Все они определяются в процентах и суммируются. Ставка дисконта при этом определяется так: + все риски по проекту.
Если поток денег неодинаковый
Если поступления от реализации проекта каждый год разные, окупаемость затрат, формула которой рассматривается в настоящей статье, определяется в несколько шагов.

- Сперва, необходимо определить число периодов (причем, оно должно быть целым), когда сумма прибыли нарастающим итогом станет приближенной к сумме вложений.
- Затем необходимо определить остаток: из суммы вложений вычитаем размер накопленной величины поступлений по проекту.
- После этого величина непокрытого остатка делится на величину денежных притоков следующего отрезка времени. Главный экономический показатель в этом случае - ставка дисконтирования, которая определяется в долях единицы либо в процентах в год.
Выводы
Срок окупаемости, формула которого была рассмотрена выше, показывает за какой отрезок времени произойдет полный возврат вложений и наступит момент, когда проект начнет давать доход. Выбирается тот вариант вложений, у которого период возврата самый маленький.
Для расчета используют несколько методов, которые имеют свои особенности. Самый простой - это деление суммы затрат на величину годовой выручки, которую приносит профинансированный проект.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации