
Что такое налоговый период при оплате налога. Как заполнить поля платежного поручения
Налоговая отчетность играет важную роль в осуществлении хозяйственной деятельности предприятий, организаций и индивидуальных предпринимателей. Например, если компания желает получить денежные средства, чтобы выплатить заработную плату или перечислить эти средства на соответствующие счета работников, компания обязана представить в банк определенные документы - платежные поручения на уплату сборов и налогов с заработной платы (речь идет о налоге на доходы физических лиц, а также о едином социальном взносе). То есть каждый, кто осуществляет какую-либо хозяйственную деятельность и вынужден платить налоги для того, чтобы оставаться в правовом поле, должен хорошо знать, как правильно формировать и заполнять платежное поручение. В связи с этим возникает множество вопросов. Например, как указать налоговый период? Что писать в платежке? Где взять информацию для того, чтобы заполнить соответствующие поля в рассматриваемом документе? Подробно все эти нюансы будут описаны далее в этой статье.
Платежное поручение
Как правильно заполнить этот документ? Каким образом указывается налоговый период в платежке? Чтобы правильно оформить платежное поручение, важно руководствоваться следующими документами:
- соответствующий приказ Министерства финансов Российской Федерации, который регулирует, как должна быть заполнена платежка, налоговый период (107 н от 12 ноября 2013 года), в случае с документами по сборам, налогам и взносам;
- положение №383-П, которое также содержит необходимые указания.
Далее вашему вниманию будет представлена подробная пошаговая инструкция, которая разъяснит нюансы рассматриваемого процесса. Так, в большей степени пояснения необходимы для тех, кто заполняет платежные поручения в бумажном виде. Хотя сегодня таких лиц становится все меньше и меньше. Как правило, бумажные бланки заменяют специально разработанными программами для бухгалтеров, а также специализированным программным обеспечением, которое применяют при осуществлении электронных платежей, например, "Банк - клиент".
Также часто пользователей интересует, как указывать налоговый период в платежке. Об этом далее и поговорим.
Налоговый период
В платежке обязательно должны быть указаны эти данные. Как правильно это сделать? Информация об этом заносится в поле 107 "Налоговый период" в платежке. По требованию, которое может выдвинуть законодательство, это может измениться. Важно постоянно следить за актуальными новостями в бухгалтерской сфере.
Итак, рассматриваемое поле следует заполнить в процессе формирования документов (а именно, платежных поручений), которые имеют отношение к уплате взносов и налогов. С какой целью указывается налоговый период в платежке?
- Для того чтобы отметить период, за который, собственно, и осуществляется уплата определенного взноса или налога.
- Для того чтобы определить конкретную дату внесения платежа (однако такие случаи - скорее исключение, чем правило; они четко установлены законодательством).
Именно для этого и отмечают налоговый период в платежке. Что указывать в поле 10 и в каком порядке? Рассматриваемая графа содержит ровно 10 знаков. Большую часть из них (а именно восемь) записывают в строго определенном порядке. Оставшиеся два знака требуются для того, чтобы разделить группы цифр. Как правило, этими знаками являются точки.
Итак, как указать в платежке налоговый период?
- Год ("ГД").
- Полгода ("ПЛ").
- Квартал ("КВ").
- Месяц ("МС").
Именно один из перечисленных выше вариантов должен занимать место первого и второго знака в рассматриваемом поле. Они обозначают то, какова периодичность уплаты налогового взноса.
Чтобы заполнить следующие две ячейки (под номерами 4 и 5), также следует хорошенько разобраться, как указать в платежке налоговый период:
- Год (если платеж производится именно раз в год) обозначается нулями.
- Если платежи являются месячными, следует просто указать номер того месяца, который является отчетным (так он должен варьироваться от значения "ноль-один" до значения "двенадцать").
- Для платежей, которые производятся один раз в квартал, необходимо написать номер отчетного квартала.
- Соответственно, если платеж осуществляют дважды в год, то указывают номер полугодия.
Что еще необходимо знать о том, как указывается налоговый период в платежке по требованию?
Знаки, которые находятся под порядковым номером 3 и 6, заполняются точками. Они необходимы для того, чтобы разделит группы цифр.
В ячейках с седьмой по десятую необходимо отметить отчетный год. Как сделать это правильно? Если актуальное законодательство предусматривает какую-то определенную дату, в которую должен быть уплачен налог, то указать необходимо в платежке налоговый период - год, который определен нормативными актами.
Если же вынуждены осуществить оплату по итогам налоговой проверки (а именно выявлением ею задолженности) или при наличии соответствующего исполнительного листа, то рассматриваемое поле необходимо заполнить нулями.
Теперь вы знаете достаточно для того, чтобы избежать ситуации, когда в платежке неверно указан налоговый период.
Если налог должен быть уплачен авансовым платежом, то ситуация несколько изменяется. Рассматриваемое поле должно содержать именно тот период, за который, собственно, и осуществляется оплата.
А как указать налоговый период в платежке УСН за год? Упрощенная система налогообложения, как правило, применяется к индивидуальным предпринимателям. В этом случае также остаются актуальными все инструкции, указанные выше.
Итак, теперь мы разобрались в том, как написать налоговый период в платежке. Что еще нужно знать для того, чтобы заполнить данный документ должным образом до конца?
Указать номер и дату
Как правильно указывать номер платежного поручения? Их нумерация, как правило, осуществляется в хронологическом порядке. Так, номер не может быть нулевым. Количество символов в нем не должно превышать шести. В таком документе дата должна быть указана в определенном формате. А именно ДД. ММ. ГГ. Если вам необходимо заполнить электронное поручение, то дата будет указана в том формате, который определил банк.

Вид платежа
Эта графа может быть не заполнена, если банк предусматривает именно такие условия. В иных ситуациях указывается одно из следующих значений: "почтой", "телеграфом" или "срочно". Иногда допускаются и другие записи. Электронная платежка, в свою очередь, содержит цифровое значение, которое устанавливается банком.
Статус
На этот раз заполняется поле 101. Однако делается это только в том случае, если имеют место платежи в бюджет. В данной графе указывается определенный код. Далее приведены основные коды, которые могут пригодиться на практике:
- 01 — юридическое лицо, которое является плательщиком сборов или налогов;
- 02 — агент, специализирующийся на налогах;
- 06 — юридическое лицо, которое является участником внешнеэкономической деятельности;
- 08 — частный предприниматель, который производит денежные переводы для оплаты взносов по страховке или каких-либо других платежей, поступающих в бюджет государства Российская Федерация;
- 09 — налоги платит индивидуальный предприниматель;
- 10 — налоги или сборы оплачивает практикующий нотариус;
- 11 — налогоплательщиком является адвокат, который учредил личный кабинет для осуществления своей профессиональной деятельности;
- 12 — налоги или сборы оплачивает председатель фермерского хозяйства;
- 13 — физическое лицо, которое является владельцем счета определенного банка;
- 14 — плательщик налогов, который осуществляет денежные выплаты ряду физических лиц;
- 16 — физическое лицо, принимающее участие во внешнеэкономической деятельности;
- 17 — юридическое лицо, которое имеет деловые связи с иностранными контрагентами;
- 18 — таможенные платежи оплачивает лицо, которое не является декларантом, на которого российское законодательство возлагает ответственность уплачивать такого рода платежи;
- 19 — отдельные организации, которые составили распоряжение о том, чтобы осуществлять переводы тех денежных средств, которые были удержаны из разных видов доходов задолжавших лиц (если речь идет о физическом лице, то удержание происходит из заработной платы в счет расчета по задолженности по определенным платежам, которые должны поступать в бюджет Российской Федерации, при условии наличия определенного исполнительного документа, который был ранее направлен в организацию в соответствии с требованиями актуального законодательства);
- 21 — лицо, которое является ответственным участником группы налогоплательщиков (консолидированной);
- 22 — лицо, которое является участником группы налогоплательщиков (консолидированной);
- 24 — налоги платит физическое лицо, которое производит денежные переводы в качестве внесения взносов по страховке, а также прочих платежей, поступающих в бюджет Российской Федерации.

Сумма платежа
Сумма, которая оплачивается, должна быть указана в платежке как цифрами, так и прописью.
При написании суммы прописью, начинают с заглавной буквы. Копейки при этом все равно указывают цифрами. Наименования "рубль" и "копейка" следует писать полностью, не сокращая их никаким образом. Если сумма платежа без копеек, то их можно никак не указывать.
Чтобы отделить копейки от рублей, используют знак "-". Если же сумма платежа не содержит копеек, то после указания количества рублей необходимо поставить знак "=".
Если же вам необходимо сформировать электронное поручение, то сумму платежа следует указать в том формате, который был ранее установлен конкретным банком.
Реквизиты плательщика
Что входит в этот пункт?
- Индивидуальный номер налогоплательщика.
- Наименование (для индивидуальных предпринимателей следует указать фамилию, имя и отчество).
- Код причины постановки на учет.
- Реквизиты банка (а именно, наименование банка, номер счета, корреспондентский счет, а также банковский идентификационный код).
Обычно дополнительно указывать реквизиты не приходится, так как это поле заполняется автоматически. Однако если вы имеете целый ряд расчетный счетов, то внимательно проверьте, указали ли вы именно тот, с которого необходимо осуществит денежный перевод.

Реквизиты получателя
Отличаются ли каким-то образом реквизиты получателя от тех, которые были обсуждены выше? Практически нет. Они являются следующими:
- код причины постановки на учет;
- наименование;
- индивидуальный налоговый номер;
- реквизиты счета.
В том случае, если платежное поручение имеет своей целью уплату налогов, то получателем необходимо указать соответствующее Управление Федерального казначейства. Рядом с ним в скобках пишут название конкретного администратора доходов, коим может являться фонд или инспекция. Где можно узнать необходимые реквизиты для оплаты? Эту информацию вам предоставят в Инспекции федеральной налоговой службы или в фонде.
Дополнительные коды
Эта информация содержится в таблице, расположенной ниже банковских реквизитов, указывающих на получателя платежа. Что в ней следует указать?
- Тип операции. Так, для платежного поручения это шифр 01.
- Код. Для текущих платежей (независимо от того, налоговые они или неналоговые) следует поставить 0. Если документ, по которому осуществляется оплата, содержит уникальный идентификатор платежа, то необходимо указать его двадцатизначный код.
- Очередность платежа. В рассматриваемом случае платеж имеет пятую очередь, ее и следует указать в данной графе.

Информация о платеже
Когда речь идет о неналоговых платежах, особых трудностей не возникает. В графе 24 следует указать данные, на основании которых данный платеж и производится. Например, здесь может быть написан номер счета, договора и так далее. Также необходимо указать информацию о том, как применяется в данном случае НДС (его ставку, сумму налога). Или же может быть сделана особая пометка ("НДС не облагается").
Если же речь все-таки идет о платежках по налогам, то времени потребуется больше. Будет необходимо также заполнить несколько ячеек, которые находятся над полем 24.
Для начала указывают коды бюджетной классификации, которые утверждаются соответствующим приказом Министерства финансов Российской Федерации.
После этого прописывают код по Общероссийскому классификатору объектов административно-территориального деления, который в 2014 заменил собой Общероссийский классификатор территорий муниципальных образований. Данный код должен совпадать с тем, который указан в налоговой декларации по соответствующему платежу.
- АП - в том случае, когда задолженность погашается по определенному акту проверки;
- ТП - платежи, которые охватывают текущий год;
- ТР - задолженность погашается в результате выдвижения требования конкретным налоговым органом об уплате сборов или налогов;
- ЗД - задолженность погашается добровольно (речь идет об истекших отчетных, налоговых периодах при условии отсутствия требования определенного налогового органа, которые касаются уплаты сборов или налогов).
После этого указывают налоговый период. Подробно на этом пункте останавливаться не будем. Так как то, как заполнить в платежке налоговый период, было подробно рассмотрено выше в данной статье.
Ниже идут ячейки, предназначенные для номера и даты того документа, на основании которого и осуществляется платеж.

Подпись
Рассматриваемый документ должен быть подписан тем человеком, чья подпись содержится в банковской карте. Этим он подтверждает правильное заполнение платежки (налоговый период и прочие данные). Такой порядок касается бумажного документа. Если речь идет об электронном платежном поручении, то его может подписать только тот, в чьем распоряжении находится ключ подписи. Если имеется печать, то ее следует обязательно поставить на бумажном варианте документа.

Итак, правильным образом заполнить платежное поручение на уплату налогов несложно. Для того чтобы это сделать, достаточно внимательно отнестись к процессу указания данных, а также тщательно перепроверить всю информацию (коды, шифры, номера счетов и договоров). Благодаря этому можно избежать ошибок и необходимости менять данные в документе. Важно серьезно отнестись к рассматриваемому процессу. Много времени и усилий для заполнения платежного поручения требуется лишь на первых порах. Когда вы получите все необходимые знания и как минимум единожды примените их на практике, вы почувствуете себя гораздо более уверенно и перестанете сомневаться, что нужно указывать в том или ином поле.
Образцы заполнения платежных поручений и того, как указывать налоговый период в платежке по НДФЛ, могут помочь вам. Однако без хорошей теоретической базы сделать это правильным образом все равно не удастся. Поэтому не стоит пренебрегать изучением соответствующей информации. Уверены, данная статья вам окажет в этом существенную помощь.
Помните, что важно постоянно проверять, не изменились ли актуальные требования законодательства. Только регулярное согласование своих действий с действующими законами поможет предпринимателю оставаться в правовом поле и не нести никаких наказаний. Внимательно следите за тем, как в вашей организации осуществляются выплаты по налоговым обязательствам.
Уделяйте достаточное количество внимания процедуре заполнения налоговых документов. Это поможет вам не беспокоиться излишне и не нести убытков.
Для того, чтобы банк перевел деньги с расчетного счета, ему нужно письменное распоряжение от владельца этого счета. И не просто распоряжение о переводе в свободной форме, а документ ー платежное поручение .
Платежное поручение должно быть заполнено на бланке с учетом всех правил, которые установлены нормативными документами. Иначе, платеж не состоится. И это не каприз банковских работников, а требование законодательства. А именно пунктов 4, 5 ст. 8 Федерального закона от 27.06.2011 № 161-ФЗ «О национальной платежной системе».
Из статьи вы узнаете о том, как заполнить поля платежного поручения: для оплаты товаров (работ, услуг), для уплаты налогов (акцизов, сборов), штрафов и пени.
1. Бланк и структура платежного поручения
2. Как заполнить поля платежного поручения, общие для всех платежей
3. Образец платежного поручения при оплате по договору
4. Как заполнить поля налогового платежного поручения
5. Поле 101 «Статус плательщика»
6. Поле 104 «КБК (код бюджетной классификации)»
8. Поле 106 «Основание платежа»
9. Поле 107 «Налоговый период»
10. Поле 108 «Номер основания платежа»
11. Поле 109 «Дата основания платежа»
12. Поле 22 «Код»
13. Поле 24 «Назначение платежа»
14. Формирование платежных поручений в 1С: Бухгалтерия 8 ред. 3.0
1. Бланк и структура платежного поручения
Основные нормативные документы , которые устанавливают правила заполнения платежного поручения
- Положение Банка России от 19.06.2012 N 383-П
- Положение ЦБ РФ «О платежной системе Банка России» от 29.06.2012 № 384-П
- Приказ Минфина России от 12.11.2013 N 107н
Бланк платежного поручения определен Положением № 383-П (приложение № 2). Именно его, и только его, нужно использовать для заполнения и последующей передачи в банк.
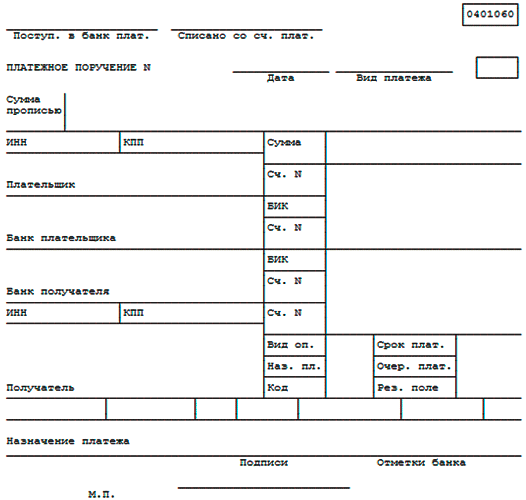
В бланк нельзя вносить изменения , добавлять и убирать поля. В приложении 3 Положения № 383-П все поля пронумерованы для удобства понимания требований заполнения документа. Это структура платежного поручения.
С точки зрения использования реквизитов платежного поручения, все платежи можно разделить на две группы :
- платежи за купленные товары, материалы, работы, услуги. В этом случае при оформлении платежного поручения используются поля 1 一 44, 60, 61, 102, 103.
- уплата налогов, сборов, акцизов и других платежей в бюджет. В этом случае, кроме полей, которые перечислены в пункте 1) нужно заполнить поля 101-109.
2. Как заполнить поля платежного поручения, общие для всех платежей
В таблице приведены основные требования нормативных актов к оформлению полей документа, которые должны быть заполнены и при оплате контрагентам, и при уплате налогов, сборов и акцизов в бюджет.

После таблицы расположен образец платежного поручения при оплате по договору.
| Номер реквизита | Наименование поля | Что заполнять | Пример |
| 1 | Название документа | Платежное поручение | Только так |
| 2 | Номер формы по ОКУД | 0401060 | Только так |
| 3 | Номер документа | Цифры, отличные от нуля | 25 |
| 4 | Дата | Дата составления документа в формате ДД.ММ.ГГГГ | 01.02.2017 |
| 5 | Вид платежа | Не заполнять | |
| 6 | Сумма прописью | С заглавной буквы, с начала строки:
|
125-50
Сто двадцать пять рублей 50 копеек Сто двадцать пять рублей |
| 7 | Сумма | Сумма платежа цифрами:
|
125-50 |
| 8 | Плательщик | Юридические лица: полное или сокращенное наименование//адрес местонахождения//
ИП: ФИО (ИП)//адрес местожительства (регистрации, пребывания)// Физ.лица, которые занимаются частной практикой: ФИО (указание на вид деятельности)//адрес местожительства (регистрации, пребывания)// |
ООО «Ракета» //Россия, г.Нижний Новгород, ул. Ленина д.25//
Субботин Павел Петрович (ИП) //Россия, г.Нижний Новгород, ул. Ленина д.25// Иванов Петр Васильевич (нотариус)// Россия, г.Нижний Новгород, ул. Ленина д.25// |
| 60 | ИНН | 10 цифр для юридического лица 12 цифр для ИП и физ.лица |
5257053618 |
| 102 | КПП | КПП плательщика
9 цифр только для юр.лиц |
526151001 |
| 9 | Сч. № | Номер расчетного счета, с которого должен производиться платеж (20 знаков) | 40702810500000000001 |
| 10 | Банк плательщика | Информация о банке плательщика:
|
Волго-Вятский банк Сбербанка, г. Нижний Новгород |
| 11 | БИК | БИК банка плательщика | 042202603 |
| 12 | Сч. № | Номер корреспондентского счета банка плательщика (20 цифр) | 30101810400000000225 |
| 13 | Банк получателя | Информация о банке получателя:
|
Северо-Западный банк Сбербанк России, г.Санкт-Петербург |
| 14 | БИК | БИК банка получателя | 044030653 |
| 15 | Сч. № | Номер корреспондентского счета банка, в котором находится расчетный счет получателя средств | 30101810500000000653 |
| 16 | Получатель | Юридические лица: полное или сокращенное наименование
Физические лица: ФИО ИП: ФИО, (ИП) Физ.лица, которые занимаются частной практикой: ФИО (вид деятельности) |
АО «Мотылек»
Сергеева Анна Петровна Сергеева Анна Петровна, (ИП) Сергеева Анна Петровна (адвокат) |
| 61 | ИНН | ИНН плательщика или КИО (код иностранной организации)
10 цифр для юридического лица 12 цифр для ИП и физ.лица |
7826059119 |
| 103 | КПП | КПП получателя
9 цифр только для юр.лиц Для ИП и физ.лиц не заполняется |
783906001 |
| 17 | Сч. № | Номер счета, на который должны быть зачислены деньги (20 знаков) | 40702810599910000001 |
| 18 | Вид оп. | Вид операции (шифр документа). Для платежного поручения ㄧ 01 | Только 01 |
| 19 | Срок плат. | Срок платежа. Не заполнять | |
| 20 | Наз.пл. | Назначение платежа. Не заполнять | |
| 21 | Очер.плат. | Очередность платежа. определяется ст. 855 ГК РФ, цифры от 1 до 5 | 5 |
| 22 | Код | Уникальный идентификатор платежа.
Заполняется в тех случаях, когда:
Если кода нет, то проставляется «0». |
20-25 знаков или 0 |
| 23 | Рез.поле | Резервное поле.
Не заполняется. |
|
| 24 | Назначение платежа | Причина перевода:
По налогам: подробнее в следующей части статьи. |
Оплата ремонтных работ по договору от 20.10.2016 № 100 по счету-фактуре от 20.12.2016 № 1036. В том числе НДС (18%) 18000,00 руб. |
| 43 | М.П. | Место для печати. | |
| 44 | Подписи | Подписи работников организации-плательщика.
Образцы подписи сотрудников, которые могут подписывать платежные документы, должны быть заранее предоставлены в банк. |
|
| 110 | Не заполняется | ||
| 101-109 | Используются для перечислений в бюджет. При платежах между юридическими и физическими лицами не заполняются. Поля 102 и 103 «КПП» заполняется и при «обычных» переводах. | ||
3. Образец платежного поручения при оплате по договору
С учетом описанного выше платежное поручение при расчетах по договору выглядит следующим образом:
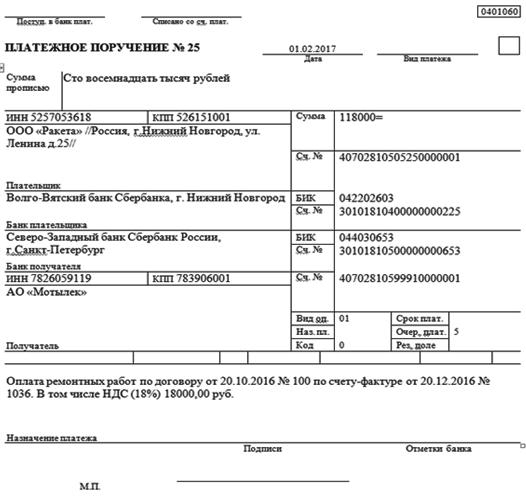
4. Как заполнить поля налогового платежного поручения
При заполнении таких платежек важно помнить, что в реквизитах получателя указываются данные ИФНС , в которую производится платеж .
Если вы не знаете реквизиты налоговой или сомневаетесь в их правильности, то, лучше всего, обратиться в «свою» ИФНС и попросить предоставить всю информацию . На основании пп.6 п.1 ст.32 НК РФ, налоговая инспекция не может отказать в предоставлении реквизитов платежа.
Про заполнение полей 1-44, 60, 61 было написано выше. Поэтому остановимся на основных полях налогового платежного поручения: 101-109.
5. Поле 101 «Статус плательщика»
Статус плательщика зашифрован двумя цифрами от 01 до 26. Он отвечает на вопросы:
- кто платит?
- что платит?
- за кого платит?
Где брать подробную информацию для заполнения этого поля? В приложении 5 к Приказу № 107н.
В таблице приведены наиболее распространенные ситуации по перечислению в бюджет.
Другие коды поля 101 носят более частный характер.
Много вопросов по заполнению платежного поручения на оплату страховых взносов появилось после передачи с 01 января 2017 года контроля за взносами в ФНС.
Обратите внимание, что в поле 101 платежки на перечисление взносов за работников на пенсионное, медицинское и социальное страхование ФНС рекомендовал ставить код 14 (письмо от 26.01.2017 № БС-4-11/1304@/НП-30-26/947/02-11-10/06-308-П). Однако банки оказались к этому не готовы, и пока вопрос решается, ФНС рекомендует ставить код 01 (письмо от 03.02.2017 № ЗН-4-1/1931@).
ИП при перечислении взносов за себя должны, как и раньше, использовать код 09 .
6. Поле 104 «КБК (код бюджетной классификации)»
Код состоит из 20 цифр. С помощью этих цифр зашифрована «полочка» для доходов в бюджетах разных уровней.
КБК прописаны в приложении 1 к Приказу Минфина России от 01.07.2013 № 65н «Об утверждении указаний о порядке применения бюджетной классификации Российской Федерации», последние изменения в этот Приказ были внесены 21.10.2016 Приказом Минфина России № 180н.
Все коды по налогам (сборам, акцизам и другим обязательным платежам), недоимкам, штрафам и пеням начинаются на 182.
КБК зависит от таких факторов, как:
- что за налог (акциз, сбор)
- платиться сам налог или недоимка, штрафы, пени
- бюджет, в который платиться налог
У каждого налога (сбора, акциза) КБК будут разные, причем для перечисления самого налога (сбора, акциза), а также недоимок, штрафов и пени по нему. В каждом случае нужно оформлять отдельные платежные поручения.
Примеры КБК
7. Поле 105 «ОКТМО»
Код состоит из 8 или 11 цифр. Обозначает код муниципального образования по «Общероссийскому классификатору территорий муниципальных образований», в котором собираются средства от уплаты налогов.
Коды ОКТМО в налоговой декларации и платежном поручении должны совпадать.
8. Поле 106 «Основание платежа»
В этом поле нужно проставить 2 прописные буквы. которые обозначают основание платежа. Пунктом 7 приложения № 2 Приказа № 107н предусмотрено всего 14 причин .
В таблице перечислены наиболее стандартные ситуации:
Если поле 106 не будет заполнено или в нем будет стоять «0», то у налоговых органов есть все основания для того, чтобы самостоятельно идентифицировать такой платеж.
Например , вы хотите погасить задолженность по налогу за прошлые периоды, не дожидаясь налоговой проверки. Если в поле «Значение основания платежа» не будет проставлено «ЗД», то налоговые органы могут принять это как платеж текущего года.
9. Поле 107 «Налоговый период»
Значение налогового периода закодировано десятью знаками, в том числе двумя разделителями – точками.
Этот реквизит платежного поручения показывает периодичность оплаты . Заполнять его нужно, как описано в таблице ниже.
| Ежемесячные платежи | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| М | С | . | номер месяца (01 – 12) | . | год (4 знака) | ||||
| Квартальные платежи | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| К | В | . | номер квартала (01 – 04) | . | год (4 знака) | ||||
| Полугодовые платежи | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| П | Л | . | номер полугодия (01 – 02) | . | год (4 знака) | ||||
| Годовые платежи | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Г | Д | . | 0 | 0 | . | год (4 знака) | |||
Конкретная дата в привычном формате «ДД.ММ.ГГГГ» в поле 107 проставляется в таких случаях, как:
- законодательством установлена дата уплаты налога
- погашение задолженности по требованию налоговой
- погашение рассроченной, отсроченной, реконструируемой, приостановленной к взысканию задолженности
- погашение задолженности
- погашение инвестиционного налогового кредита
- погашение задолженности в ходе проведения процедур, связанных с банкротством
В тех случаях, когда оплата проводится для погашения задолженности по акту проверки или исполнительному документу, в поле 107 нужно поставить «0» .
10. Поле 108 «Номер основания платежа»
Само основание платежа зашифровано в поле 106. А в поле 108 нужно поставить номер этого документа , например, акта проверки, требования налоговой инспекции, исполнительного листа. При этом знак «№» писать не надо.
В поле 108 ставится «0» , когда платежное поручение заполняется для оплаты налогов текущего года или добровольного погашения задолженности за предыдущие периоды (поле 106 заполнено как «ТП» и «ЗД», соответственно).
11. Поле 109 «Дата основания платежа»
У основания платежа из поля 106, кроме номера, который должен быть прописан в поле 108, есть еще дата составления . Именно эту дату нужно проставить в поле 109 в формате ДД.ММ.ГГГГ. Дата основания платежа для налоговой декларации – дата подписания декларации (расчета) налогоплательщиком.
И только в том случае, когда платежное поручение заполняется для погашения задолженности за предыдущие периоды, в поле 109 ставится «0» .
12. Поле 22 «Код»
При заполнении этого поля в платежном поручении для перечислений в бюджет возможны два варианта:
- Платежное требование оформляется для добровольного погашения задолженности за предыдущие периоды или уплаты текущих налогов, сборов, страховых взносов , тогда в поле «Код» нужно ставить «0»
- При уплате недоимки, штрафов, пени по требованию налоговых органов, в поле «Код» нужно проставить уникальный идентификатор начисления (УИН), который должен быть указан в требовании.
УИН состоит из 20 или 25 цифр. В платежном поручении УИН может быть заполнен двумя или более строками.
13. Поле 24 «Назначение платежа»
Информация, которую нужно указывать в реквизите 24 зависит от ситуации. Основные из них приведены в таблице.
| Ситуация | Обязательно указывать | Пример |
| Уплата налога (сбора, акциза) за текущий период |
|
Авансовый платеж по налогу на прибыль за 1 квартал 2017 года |
| Добровольное погашение задолженности за предыдущие периоды |
|
Погашение задолженности по НДС за 1 квартал 2016 года |
| Уплата недоимки по требованию ИФНС |
|
Уплата недоимки по налогу на имущество по требованию ИФНС от 15.04.2016 № ХХХ |
| Уплата штрафа |
|
Штраф по налогу на имущество по требованию ИФНС от 15.04.2016 № ХХХ |
| Уплата пени |
|
Пени по налогу на имущество по требованию ИФНС от 15.04.2016 № ХХХ |
14. Формирование платежных поручений в 1С: Бухгалтерия 8 ред. 3.0
Заполнение платежного поручения, с первого взгляда, может показаться очень сложным. Но это только первое впечатление.
Самое главное, чтобы у вас были все необходимые данные для заполнения полей. Если чего-то не хватает, то лучше спросить: у контрагента, в обслуживающем банке, налоговой инспекции.
Все вопросы о том, как заполнить поля платежного поручения задавайте в комментариях к этой статье.
А у нас к вам тоже есть вопросы:
- были ли у вас случаи, когда банк не принял платежное поручение к исполнению? По какой причине и что вы делали в такой ситуации?
- попадал ли ваш платеж в ИФНС в нераспределенные по причине неправильного заполненного платежного поручения? К каким последствиям это привело?
Напишите об этом в комментариях.
Как заполнить поля платежного поручения
Сегодня любой плательщик, будь то физическое или юридическое лицо, индивидуальный предприниматель, может производить переводы денежных средств, причем, как со своего банковского счета, так и без открытия счета. Для этого ему нужно будет просто заполнить соответствующим образом платежное поручение.
Для чего заполняется платежное поручение
Документ, который называется «платежное поручение» заполняется к оплате чаще всего:
- за товары работы услуги поставщиков, продавцов и подрядчиков;
- налогового сбора, взносов, а также госпошлины и прочего вида платежа в бюджет или систему социального или же медстрахования;
- платежа юридических, физических лиц или же индивидуальных предпринимателей в пользу собственных работников или прочих физических лиц;
- благотворительного платежа;
- иного вида платежа в соответствии с законодательством нашей страны.
Кроме того, платежное поручение необходимо для осуществления перевода от одного физического лица в пользу другого физического лица или же между своими счетами или вкладами. Платежное поручение можно представлять в банк на:
- в электронном виде;
- бумажном носителе;
- посредством специальной системы «банк-клиент», т. е. Интернет-банкинга, и т.п.
Говоря языком специалистов, платежное поручение — это одна из форм безналичного расчета, которая представляет собой распоряжение владельца данного счета или же плательщика своему банку о банковском переводе определенной суммы на счет получателя, открытого в этом или каком-либо другом банке. При расчетах таким путем банк обязуется на основании поручения плательщика из тех средств, которые находятся на его счетах, перевести указанную в поручении денежную сумму на счет, отмеченный плательщиком.
Причем, перевод должен быть в срок, предусмотренный законодательно, или же в срок, устанавливаемый в соответствии с ним в том чслучае, когда более короткий не предусмотрен по договору банковского счета. Платежное поручение по договоренности сторон может быть срочным или досрочным. Срочное платежное поручение применяется в следующих случаях:
- когда делается авансовый платеж, т. е. платеж, осуществляемый еще до поставки товара, а также работы или услуг;
- платеж после отгрузки товара — путем прямого акцепта товара;
- частичный платеж при крупных сделках.
Поля платежного поручения
Поле 1, будучи наименованием документа, заполняется как «платежное поручение». Следующее поле под номером два — это номер формы согласно ОКУД ОК 011-93. В третьем поле указывается цифрами номер платежного поручения. Затем заполняются дата, вид перевода к оплате, сумма прописью. После этого в поле 8 вписываются данные плательщика, номер лицевого счета, наименование и местонахождение банка, в котором открыт счет плательщика. Затем подробно и без ошибок вписываются все реквизиты получателя - физического лица или счета, на который переводятся штрафы, пени, госпошлина и другие государственные сборы.
Основание платежа — поле 106
Поля от 101 до 110 плательщиками или уполномоченными лицами заполняются для выплат различного налогового сбора, госпошлины, штрафа, пени и т.д. В них указывается информация, которая установлена Министерствами по налогам и сборам и Минфином, а также Таможенным комитетом. Каждое поле от 101 до 110 заполняется только при оформлении платежа перечисления налогового взноса, а также таких сборов как госпошлина, штраф и другие аналогичные обязательства к уплате по данным пунктам. Для других случаев эти поля нужно оставлять пустыми.
Поле 106 - это поле, в котором указывается основание платежа. Это могут быть коды ЗД, АР, ТР и т.д.). Показатель основания платежа выражается двумя знаками, которые бухгалтер компании или индивидуальный предприниматель должен выбрать и заполнить в графе «основание платежа». Показатель основания платежа может принимать одно из десяти значений, расшифровка которых следующая:
- основание платежа — ТП - это платеж текущего года, когда нет нарушения срока;
- основание платежа ЗД - заполняется при добровольном погашении задолженности истекшего налогового периода;
- основание платежа ТР - это требование налогового органа;
- РС - это погашение рассроченной задолженности, осуществляемое в соответствии с графиком;
- РТ в заполняемом платежном поручении - при погашение реструктурируемой задолженности;
- ВУ в платежном поручении заполняется при уплате погашения отсроченной задолженности при введении внешнего управления;
- ОТ - это погашение отсроченной задолженности;
- АП - это погашение задолженности согласно акту проверки;
- ПР в поле 106 заполняется при уплате в счет погашения задолженностей, приостановленных к взысканию;
- АР - задолженность, подлежащая уплате по исполнительному документу.
Другим важным для заполнения полем является поле 110 — "тип платежа". Оно тоже имеет знака. Расшифровка каждого знака показывает следующий показатель:
- НС - это уплата налогового сбора;
- АВ - это уплата аванса или предоплаты, в том числе и декадный платеж;
- ПЕ - заполняется при уплате пени;
- ПЦ - заполняется при уплате процентов;
- АШ подлежит заполнению при уплате такой санкции как административный штраф;
- ИШ — иной штраф;
- СА - санкции от налогового органа.
Сумма ежемесячного авансового платежа - показатель с аббревиатурой ТП, подлежащий к уплате согласно полю 106 платежного основания, рассчитывается следующим образом:
- в первом квартале текущего периода ТП равен сумме ежемесячного авансового платежа, подлежащего к уплате за последние три месяца предыдущего налогового периода:
- во втором квартале к оплате принимается одна треть суммы авансовой выплаты, исчисленной за первый отчетный период;
- в третьем квартале в поле 106 показатель ТП равен одна трети разницы между суммами авансового платежа, рассчитанного по итогам полугодия и рассчитанного по итогам первого квартала;
- в четвертом квартале — одна треть разницы между суммами авансового платежа, рассчитанного по итогам девяти месяцев и по итогам полугодия.
При этом, если показатель к оплате отрицательный или равен нулю, то в соответствующем квартале в поле 106 выплат не осуществляется.
Показатель АП — погашение задолженности согласно акту проверки
Сегодня вопрос о том, как заплатить налоги, настолько же актуален, как и вопрос о том, как и где можно заработать деньги . В обязанности налогового инспектора входит в первую очередь налоговый контроль за деятельностью компания и индивидуальных предпринимателей. Он необходим для проверки правильного исполнения законодательства данным налогоплательщиком.
В ходе налогового аудита инспекторы могут обнаружить нарушения, за которые на налогоплательщика может быть наложен штраф. Кроме того, предпринимателю необходимо будет заполнить платежку, в которой будет в поле 106 указан код АП. АП - погашение задолженности на основании акта проверки, осуществляется на основании решения налогового инспектора.
Кроме того, АП, заполняемый в поле 106, может быть осуществлен в случае выездной проверки. Налоговая инспекция обязана подготовить акт с указанием суммы АП в течение десяти рабочих дней. Названный срок уплаты АП может быть продлен, однако на срок не более одного месяца (согласно п. 1 ст. 101 НК).
Если в названный срок организация не рассчитывается с бюджетом, т.е. не заполняет платежное требование по пункту АП, то налоговой инспекцией в течение десяти рабочих дней с момента вступления решения в силу направляет требование об уплате, в которую, помимо пункта АП поля 106 предпринимателю уже придется включить и пункты ТР, АР и СА. Коды ТР, АР и СА подлежат заполнению в случае уплаты не только задолженностей, но и пени или штрафов, начисленных по результатам налоговой проверки.
При погашении задолженностей в бюджет по требованию о выплате налогов или сборов от инспектирующего налогового органа (код АР) или же в связи с введением внешнего типа управления (ВУ), а также в случае отсроченной или рассроченной, реструктурируемой или же приостановленной к уплате задолженности в показателях налогового периода АР и ТР в поле 106 должна быть проставлена вполне конкретная дата. И она должна быть взаимосвязана с показателем основания платежа ТП.
Например, когда показатель (в поле 106) принимает значение ТР, тогда в поле 107 плательщику или же уполномоченному им лицу нужно будет указать срок уплаты, который установлен в требовании от проверяющего органа к уплате государственных сборов. Однако в случае, когда показатель основания платежа в данном поле — код РС, то следует вписывать дату уплаты указанной части рассроченной суммы согласно установленному к оплате графику рассрочки.
А если налогоплательщик заполняет платежку по оплате задолженности согласно акту проведенной проверки - код АП или же по исполнительному документу — код АР, то в показателе налогового периода в поле 107 следует проставлять цифру «0». Или когда, например, налогоплательщик заполняет основание для досрочной выплаты налога (ЗД), то в этом случае в показателе налогового периода в том же поле указывается только предстоящий налоговый период, за который на данный момент уплачивается налог/сбор по коду ЗД.
В поле 108 заполняет номер того документа, на основании которого производится оплата. Например, при основании к оплате ТР заполняется номер требования от налогового органа об уплате налоговых сборов, при АР — номер того исполнительного документа, который составлен на основании исполнительного производства, а при ЗД проставляется «ноль»..
В поле 109 нужно указывать дату составления документа, на основании которого заполняется бланк к оплате. Для текущих платежей ТП указывается дата декларации, которая представлена в налоговый орган — дата подписи ее налогоплательщиком или другим уполномоченным лицом. Если же добросовестный плательщик сознает свою ошибку и добровольно погашает свою задолженность по истекшим периодам в отсутствие требования об уплате, т.е. при значении показателя основания ЗД, в показателе поля о дате документа перед ЗД проставляется опять «ноль».
Для всех остальных платежей, кроме ЗД, по которым требование к оплате заполняется в соответствии с требованием проверяющего органа, в том числе и при значении показателя ТР, в поле даты документа проставляется дата данного требования. Выплаты по налогам, а также по иным перечислениям в российский бюджет обладают рядом собственных особенностей. Только в них есть необходимость заполнения полей 101, 104-110. Бланк поручения обязательно должен содержать информацию как о наименовании данного документа, так и о коде данной формы, номере и о дате составления.
Кроме того, форма данного документа предусматривает обязательное указание всех основных реквизитов лица, которое осуществляет перечисление — номера счета и ИНН, а также его банковского учреждения - БИК-а - банковского идентификационного кода, номера корсчета, субсчета. И конечно, в ней должны быть указаны все реквизиты получателя и банка, обслуживающего получателя.
При уплате налогов или авансовых платежей по налогам обязательным условием является заполнение платёжного поручения. Как правильно составить платёжное поручение с указанием налогового периода и каковы последствия неправильно заполненного поля 107? Данным вопросам будет посвящена статья.
Для чего необходимо платёжное поручение?
Платёжное поручение – это установленной формы документ, регламентирующий указание держателя счёта произвести безналичные перечисления в пользу получателя денежных средств. Указание направлено банку, в котором обслуживается счёт плательщика. Перевод денежных средств осуществляется с депозитного счёта. Если на счёте по каким-либо причинам отсутствует необходимая денежная сумма, но в договоре между банком и плательщиком предусмотрен овердрафт, то перевод будет осуществлён. Данный документ должен быть составлен и передан банку к исполнению в электронном или бумажном виде.
Платёжными поручениями могут оперировать и физические лица без открытия счёта в банке. При этом распоряжение банку от физического лица может быть составлено в форме заявления, в котором обязательно необходимо указать следующие сведения:
- реквизиты плательщика;
- реквизиты получателя денежных средств;
- реквизиты банков плательщика и получателя;
- сумма денежных средств;
- цель или назначение платежа;
- иные сведения, установленные банком.
На основании распоряжения сотрудник банка формирует платёжное поручение.
При составлении распоряжения банку в электронном виде очень важно правильно указать плательщика, получателя перевода, сумму, цель платежа.
Заполнение платёжного поручения
Заполнение и форма платёжного поручения регламентированы Положением Банка России от 19 июня 2012 г. № 383-П «О правилах осуществления перевода денежных средств».
Поле 107 платёжного поручения заполняется лишь при переводе денежных средств в бюджет Российской .
В случае, если в платёжном поручении поле 107 будет заполнено при выполнении операции, не связанной с переводом в бюджет Российской Федерации, банк вправе отказать в выполнении платёжного поручения.
Налоговый период в платёжном поручении при уплате налогов
Пример заполнения поля «Налоговый период» в платёжном поручении
| Поступ. в банк плат. | Списано со сч. плат. | ||||||||||||||||||||||||||||
| 02 | |||||||||||||||||||||||||||||
| ПЛАТЕЖНОЕ ПОРУЧЕНИЕ № 26 | 20.10.2018 | ||||||||||||||||||||||||||||
| Дата | Вид платежа | ||||||||||||||||||||||||||||
| Сумма прописью | Пять тысяч сто рублей 10 копеек | ||||||||||||||||||||||||||||
| ИНН 663312345 | КПП 663301001 | Сумма | 5100-10 | ||||||||||||||||||||||||||
| ООО «АБВ» | |||||||||||||||||||||||||||||
| Сч. № | 40702810094000009876 | ||||||||||||||||||||||||||||
| Плательщик | |||||||||||||||||||||||||||||
| ПАО «УБРиР» | БИК | 044030002 | |||||||||||||||||||||||||||
| Сч. № | |||||||||||||||||||||||||||||
| Банк плательщика | |||||||||||||||||||||||||||||
| Северо-Западное ГУ Банка России г. Санкт-Петербург | БИК | 044030001 | |||||||||||||||||||||||||||
| Сч. № | |||||||||||||||||||||||||||||
| Банк получателя | |||||||||||||||||||||||||||||
| ИНН 7820027250 | КПП 782001001 | Сч. № | 40101810200000010001 | ||||||||||||||||||||||||||
| УФК по г. Санкт-Петербургу | |||||||||||||||||||||||||||||
| Вид оп. | 01 | Срок плат. | |||||||||||||||||||||||||||
| Наз.пл. | Очер.плат. | 5 | |||||||||||||||||||||||||||
| 0 | |||||||||||||||||||||||||||||
| Получатель | Код | Рез.поле | |||||||||||||||||||||||||||
| 18210102010011000110 | 40307000 | ТП | МС.10.2018 | 0 | 0 | ||||||||||||||||||||||||
| НДФЛ за октябрь 2018 года. | |||||||||||||||||||||||||||||
| Назначение платежа | |||||||||||||||||||||||||||||
| Подписи | Отметки банка | ||||||||||||||||||||||||||||
| Иванова | |||||||||||||||||||||||||||||
| М.П. | |||||||||||||||||||||||||||||
| Петрова | |||||||||||||||||||||||||||||
Заполнение поля 107 в платёжном поручении в зависимости от ситуации:
Последствия ошибочно заполненного поля «Налоговый период»
Вопросы и ответы
- В платёжном поручении бухгалтер допустил ошибку при указании налогового периода – вместо МС указал КВ. Какие санкции будут применяться в данном случае? И что можно сделать?
Ответ: В Вашем случае не допущена ошибка в оформлении поручения на перечисление налога, повлекшая неперечисление налога в бюджетную систему Российской Федерации на соответствующий счет Федерального казначейства. Вы имеете право подать в налоговый орган по месту своего учета заявление о допущенной ошибке с приложением документов, подтверждающих уплату указанного налога и его перечисление в бюджетную систему Российской Федерации на соответствующий счет Федерального казначейства, с просьбой уточнить налоговый период.
Если вы не нашли ответ на свой вопрос, то вы можете получить ответ на свой вопрос позвонив по номерам ⇓ Звонок в один клик
Иногда возникает необходимость провести заполнение платежного поручения по требованию от ИФНС. В 2018 году, так и ранее, чтобы это правильно сделать надо учесть ряд моментов. О них и пойдёт речь в нашей консультации.
Основание для оформления платёжки
Когда говорят о платежном поручении по решению налогового органа, подразумевают следующую ситуацию:
- Плательщик (фирма/ИП) в силу закона обязан самостоятельно рассчитывать налог к перечислению в казну и оформлять соответствующий платёжный документ.
- Установленный законом срок на добровольное погашение текущего налогового долга прошёл.
- Из налоговой инспекции поступило требование провести налоговый платёж в прописанный в нём срок.
Надо отметить, что для заполнения платежного поручения по решению налогового органа используют тот же бланк, что и при добровольном погашении текущих обязательных платежей. Он закреплён положением Центробанка России от 19 июня 2012 года № 383-П. Эта форма имеет индекс 0401060.
Нюансы
Свои особенности имеет порядок заполнение платежного поручения по требованию ИФНС в 2018 году. Это касается полей, которые должны быть традиционно заполнены. Основные нюансы рассмотрены ниже в таблице.
| Заполнение платёжки на основании требования от ИФНС | |
|---|---|
| Поле | Что указать |
| 106 «Основание платежа» | Значение должно быть – «ТР». То есть происходит погашение долга на основании полученного от налогового органа требования. |
| 107 «Показатель налогового периода» | Приводят крайний срок уплаты, установленный в пришедшем из ИФНС требовании об уплате налогов, сборов, взносов. Формат заполнения этого поля должен быть строго таким: «ДД.ММ.ГГГГ» К примеру, если речь идет об опоздавшем авансовом платеже по налогу за 2-й квартал 2017 года, то поле 107 должно быть таким: КВ.02.2017 |
| 108 «Номер документа» | Номер требования об уплате налога, страхового взноса, сбора (без промежуточных знаков). В остальных случаях данное поле вообще не заполняют. |
| 109 «Дата документа» | В это поле переносят дату требования налогового органа об уплате налога, страхового взноса, сбора. Она размещена рядом с номером требования. В остальных случаях при добровольном отчислении текущих платежей указывают дату подписания налоговой отчётности (декларации). |
В поле 106 «Основание платежа» проставьте именно «ЗД» если по своей воле погашаете задолженности по истекшим налоговым периодам, но при этом требования от ИФНС на уплату налога (сбора, страхового взноса) не поступали.
Идентификатор платежа (УИП)
Также особое внимание надо проявлять к полю 22 – «Уникальный идентификатор платежа» (УИП). Это состоит из 20 или 25 знаков. По общему правилу УИП нужно отражать в платёжке только в том случае, если он установлен получателем средств. Кроме того, последний должен довести его значение до плательщика (п. 1.1 указания ЦБ РФ от 15.07.2013 № 3025-У).
При перечислении сумм текущих налогов, сборов, страховых взносов, рассчитанных плательщиком самостоятельно, дополнительная идентификация таких платежей не нужна. В этом случае идентификаторами служат КБК, ИНН, КПП и другие реквизиты платежных поручений. В поле 22 «Код» достаточно указать «0». При этом банк:
- не может отказать в исполнении такого поручения;
- не вправе требовать заполнения поля «Код», если указан ИНН плательщика (письмо ФНС от 08.04.2016 № ЗН-4-1/6133).
В то же время заполнение платежного поручения по требованию ИФНС за 2018 год обязывает перенести в платёжку значение УИП, которое должно быть указано в выставленном требовании.
В остальном заполнение полей платежного поручения по требованию ИФНС не имеет принципиальных особенностей.
Штраф
Когда надо оформить платежное поручение на штраф по решению ИФНС 2018 года, следует помнить, что в КБК цифры с 14-й по 17-ю будут – 3000. Кроме того:
- поле 105 – ОКТМО муниципального образования, где аккумулируют средства от уплаты штрафов;
- поле 106 – «ТР»;
- поле 107 («Налоговый период») – «0»;
- поле 108 – номер требования (знак «№» ставить не нужно);
- поле 109 – дата документа из поля 108 в формате «ДД.ММ.ГГГГ»;
- после 110 – не заполняют;
- поле 22 («Код») – УИН (если в требовании его нет, то «0»);
- поле 101 – «01» для юрлиц и «09» для «ИП»;
- «Очередность платежа» – 5.
В основном это все особенности уплаты штрафа в ИФНС платежным поручением в 2018 году.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации