
Что такое налоговая прибыль. Налог на прибыль
Смотрите таблицу ставок налога на прибыль в 2019 году. А также читайте, все о налоге на прибыль – кто платит, как рассчитать, когда платить платит налог, как рассчитать, когда перечислять в бюджет.
Налог на прибыль – это прямой налог, который рассчитывается как процент от прибыли, которую получила компания. Порядок исчисления и уплаты налога на прибыль установлен главой 25 Налогового кодекса РФ.
Кто платит налог на прибыль организаций в 2019 году
Плательщиками прибыльного налога являются компании на общей системе налогообложения.
Если у иностранной фирмы есть представительство в нашей стране, то она также становится плательщиком. Плательщиками будут и консолидированные группы. То есть объединения организаций для уплаты налога. Цель создания таких объединений – уменьшение налоговой нагрузки на организации. Налоговая база всех компаний складывается (то есть консолидируется – поэтому группа так и называется). В группе выбирают ответственную компанию, которая начисляет и вносит деньги в бюджет за всех. Такое объединение – это право, а не обязанность юридических лиц. Вступить в него можно добровольно, так же как и покинуть группу.
Кто не платит налог на прибыль
Обращаем внимание на то, что налог на прибыль – это налог только юридических лиц. Индивидуальные предприниматели на общей системе платят НДФЛ.
«Физики» с полученных доходов (в том числе от нетрудовой деятельности) платят НДФЛ, а не прибыльный налог.
Фирмы, которые при регистрации или с начала года перешли на упрощенку, освобождаются от уплаты налога на прибыль.
Скачайте дополнительный материал к статье :
Чем поможет : вы узнаете, к чему часто придираются налоговики, когда оценивают расходы, как безошибочно списывать безнадежные долги, чем обосновать разделение затрат на прямые и косвенные.
Ставки налога на прибыль в 2019 году
Базовая ставка налога на прибыль организаций – 20 процентов. Но деньги в бюджет фирмы перечисляют двумя платежами:
- 17 процентов – в региональный бюджет;
- 3 процента – в федеральный бюджет.
Такое распределение будут длиться до конца 2020 года.
Пониженные ставки налога на прибыль в 2019 году
Но есть еще и пониженные ставки от 0 до 15 процентов. Их вправе использовать только определенные категории налогоплательщиков. Например, доходы в виде дивидендов облагается по двум ставкам: 13 и 0 процентов. Ставка 0 % применяется, если компания-участник владеет не менее половиной уставного капитала более 365 дней подряд. Во всех остальных случаях ставка – 13 % (см. также пошаговую инструкцию по выплате дивидендов учредителям ООО в 2019 году ).
А вот иностранные компании с дивидендом от российских организаций платят 15 процентов.
Резиденты в технико-туристско-рекреационных особых экономических зонах не платят прибыльный платеж, так как ставка 0 процентов, ставка резидентов особых экономических зон – 2 процента.
Таблица. Ставки налога на прибыль в 2019 году
|
Виды доходов |
Ставка в федеральный бюджет, % |
Ставка в региональный бюджет, % |
Основание |
|
Доходы, кроме перечисленных ниже |
Пункт 1 статьи 284 НК |
||
|
Доходы в виде процентов по государственным и муниципальным облигациям, выпущенным до 20 января 1997 года включительно |
Подпункт 3 пункта 4 статьи 284 НК |
||
|
Доходы в виде процентов по облигациям государственного валютного облигационного займа 1999 года, выпущенным при осуществлении новации облигаций внутреннего государственного валютного займа серии III |
Подпункт3 пункта 4 статьи 284 НК |
||
|
Доходы в виде процентов по муниципальным ценным бумагам, выпущенным на срок не менее трех лет до 1 января 2007 года |
|||
|
Доходы в виде процентов по облигациям с ипотечным покрытием, выпущенным до 1 января 2007 года |
Подпункт 2 пункта 4 статьи 284 НК |
||
|
Доходы учредителей доверительного управления ипотечным покрытием, полученные на основании приобретения ипотечных сертификатов участия, выданных управляющим ипотечным покрытием до 1 января 2007 года |
Подпункт 2 пункта 4 статьи 284 НК |
||
|
Доходы в виде процентов по государственным ценным бумагам государств – участников Союзного государства, государственным ценным бумагам субъектов и муниципальным ценным бумагам (кроме ценных бумаг, указанных выше, и процентного дохода, полученного российскими организациями по государственным и муниципальным ценным бумагам, размещаемым за пределами России) |
|||
|
Доходы в виде процентов по государственным ценным бумагам, полученным в обмен на государственные краткосрочные бескупонные облигации и размещенным за пределами России |
Подпункт 1 пункта 4 статьи 284 НК |
||
|
Доходы в виде процентов по облигациям с ипотечным покрытием, выпущенным после 1 января 2007 года |
Подпункт 1 пункта 4 статьи 284 НК |
||
|
Доходы учредителей доверительного управления ипотечным покрытием, полученные на основании приобретения ипотечных сертификатов участия, выданных управляющим ипотечным покрытием после 1 января 2007 года |
Подпункт 1 пункта 4 статьи 284 НК |
||
|
Дивиденды, полученные российскими организациями от участия в других организациях, при одновременном соблюдении условий: |
Подпункт 1 пункта 3 статьи 284 НК |
||
|
|||
|
|||
|
Дивиденды, полученные российскими организациями, владеющими депозитарными расписками, при одновременном соблюдении условий: |
|||
|
|||
|
|||
|
Дивиденды, полученные российскими организациями при иных обстоятельствах (не поименованных в подпункте 1 пункта 3 статьи 284 НК), а также дивиденды по акциям, права на которые удостоверены депозитарными расписками |
Подпункт 2 пункта 3 статьи 284 НК |
||
|
Дивиденды, полученные иностранными организациями по акциям российских организаций или от участия в капитале организаций в иной форме |
Подпункт 3 пункта 3 статьи 284 НК |
||
|
Доходы по ценным бумагам российских организаций (за исключением дивидендов), права на которые учитываются на счетах депо иностранных держателей, уполномоченных держателей, а также депозитарных программ |
|||
|
Доходы в виде дивидендов по ценным бумагам российских организаций, права на которые учитываются на счетах депо иностранных держателей, уполномоченных держателей, а также депозитарных программ |
Пункт 4.2 статьи 284, Пункт 9 статьи 310.1 НК |
||
|
Доходы от предоставления в аренду или субаренду морских и воздушных судов и (или) транспортных средств, а также контейнеров, используемых в международных перевозках |
Подпункт 2 пункта 2 статьи 284 НК |
||
|
Доходы от международных перевозок (в т. ч. демереджи и прочие платежи, возникающие при перевозках) |
|||
|
Подпункт 8 пункта 1 статьи 309 НК |
|||
|
Доходы иностранной организации, полученные от распределения в ее пользу прибыли или имущества организаций (лиц, объединений), не являющиеся дивидендами |
Подпункт 1 пункта 2 статьи 284 НК |
||
|
Подпункт 2 пункта 1 статьи 309 НК |
|||
|
Доходы по иным долговым обязательствам российских организаций |
Подпункт 3 пункта 1 статьи 309 НК |
||
|
Доходы от использования прав на объекты интеллектуальной собственности |
Подпункт 4 пункта 1 статьи 309 НК |
||
|
Доходы, полученные от реализации акций (долей) организаций, более 50% активов которых прямо или косвенно состоит из недвижимого имущества, находящегося на российской территории, а также финансовых инструментов, производных от таких акций (долей), за исключением обращающихся акций на организованном рынке ценных бумаг в соответствии с пунктом 9 статьи 280 Налогового кодекса |
Подпункт 5 пункта 1 статьи 309 НК |
||
|
Доходы от реализации недвижимого имущества, находящегося на российской территории |
Подпункт 6 пункта 1 статьи 309 НК |
||
|
Доходы от сдачи в аренду или субаренду имущества, используемого на российской территории |
Подпункт 7 пункта 1 статьи 309 НК |
||
|
Доходы от лизинговых операций (например, от сдачи в лизинг имущества, используемого на территории России) |
Подпункт 7 пункта 1 статьи 309 НК |
||
|
Штрафы и пени за нарушение российскими организациями, государственными органами и (или) исполнительными органами местного самоуправления договорных обязательств |
Подпункт 9 пункта 1 статьи 309 НК |
||
|
Иные аналогичные доходы |
Подпункт 10 пункта 1 статьи 309 НК |
||
|
Доходы организаций-сельхозпроизводителей (в т. ч. рыбохозяйственных организаций) |
Пункт 1.3 статьи 284 НК |
||
|
Прибыль организаций – участниц проекта «Сколково», полученная после утраты права на освобождение от исполнения обязанностей налогоплательщика |
Пункт 5.1 статьи 284 НК |
||
|
Прибыль от деятельности образовательных организаций, включая услуги по присмотру и уходу за детьми (кроме дивидендов и доходов по операциям с отдельными видами долговых обязательств) |
Пункт 1.1 статьи 284 НК |
||
|
Прибыль от деятельности медицинских организаций (кроме дивидендов и доходов по операциям с отдельными видами долговых обязательств) |
Пункт 1.1 статьи 284 НК |
||
|
Прибыль от деятельности организаций, осуществляющих социальное обслуживание граждан (кроме дивидендов и доходов по операциям с отдельными видами долговых обязательств) |
Пункт 1.9 статьи 284 НК |
||
|
Прибыль от деятельности, связанной с добычей углеводородного сырья на новом морском месторождении |
Пункт 1.4 статьи 284 НК |
||
|
Прибыль организаций – участниц региональных инвестиционных проектов |
Пункт 1.5 статьи 284, Пункт 3 статьи 284.3 НК |
||
|
Прибыль организаций – участниц региональных инвестиционных проектов, которых не включают в реестр |
Пункт 1.5-1 статьи 284, Пункт 3 статьи 284.3 НК |
||
|
Прибыль контролируемых иностранных компаний |
Пункт 1.6 статьи 284, статьи 309.1 НК |
||
|
Прибыль организаций – участниц свободной экономической зоны |
Не более 13,5 |
Абзац 2 Пункт1.7, абзаца 3 Пункт1.7 статьи 284 НК |
|
|
Прибыль организаций – резидентов территории опережающего социально-экономического развития и свободного порта Владивосток |
Не более 5 в течение пяти лет с момента получения прибыли, не менее 10 в течение последующих пяти лет |
Пункт 1.8 статьи 284, статьи 284.4 НК |
|
|
Прибыль организаций – участников особой экономической зоны в Магаданской области |
Не более 13,5 |
Абзац 7 пункт1 и пункт1.10 статьи 284 НК |
|
|
Прибыль, полученная от реализации или иного выбытия (в т. ч. погашения) акций российских организаций (долей участия в уставном капитале российских организаций), приобретенных начиная с 1 января 2011 года, принадлежащих налогоплательщику более пяти лет |
Абзац 1 Пункт4.1 статьи 284, статьи 284.2 НК, Пункт 7 статьи 5 Закона от 28 декабря 2010 № 395-ФЗ |
||
|
Прибыль, полученная от реализации или иного выбытия (в т. ч. погашения) акций, облигаций российских организаций, инвестиционных паев, являющихся ценными бумагами высокотехнологичного (инновационного) сектора экономики |
Абзац 2 Пункт4.1 статьи 284, статьи 284.2.1 НК |
||
|
Прибыль, полученная от реализации инвестиционного проекта на территории особой экономической зоны в Калининградской области |
Статьи 288.1 НК |
||
|
В течение шести налоговых периодов с момента получения первой прибыли |
|||
|
В течение следующих шести налоговых периодов |
|||
|
Прибыль, полученная от туристско-рекреационной деятельности на территории Дальневосточного федерального округа |
Пункты 1 и 2 статьи 284.6 НК |
||
|
Прибыль, полученная от деятельности в туристско-рекреационных особых экономических зонах, объединенных в кластер (при условии раздельного учета доходов и расходов, связанных с деятельностью в особой экономической зоне и за ее пределами) |
Не более 13,5 |
Абзац 7 Пункт1 и пункт 1.2 статьи 284 НК |
|
|
Прибыль, полученная от деятельности в технико-внедренческих особых экономических зонах (при условии раздельного учета доходов и расходов, связанных с деятельностью в особой экономической зоне и за ее пределами) |
Не более 13,5 |
||
|
Прибыль организаций – резидентов особых экономических зон (кроме туристско-рекреационных, объединенных в кластер, и технико-внедренческих) |
Не более 13,5 |
Пункт 1.2-1, абзац 7 пункт 1 статьи 284 НК |
Налоговый и отчетный период по налогу на прибыль компаний
Налоговый период – это период, по окончании которого рассчитывают итоговое значение платежа. По общему правилу налоговый период по налогу на прибыль – это календарный год. То есть время с 1 января по 31 декабря. По окончанию года предприятия рассчитывают итоговый платеж и перечисляют деньги в бюджет.
Для фирм, которые созданы в течение года, первый налоговый период особенный. Он начинается в день внесения записи в ЕГРЮЛ об организации и заканчивается по окончании года (читайте, как получить выписку из ЕГРЮЛ ). Если же фирму создали в декабре, то ее налоговый период заканчивается 31 декабря следующего года.
Аналогично считается налоговый период реорганизованной или . Он начинается 1 января (или в день создания) и заканчивается в день исключения налогоплательщика из ЕГРЮЛ.
Отчетный период – это период, по окончании которого определяют промежуточный результат и платят авансы. Отчетный период короче налогового. То есть налоговый период состоит из нескольких отчетных.
У прибыльного платежа есть два вида отчетных периодов:
- Первый месяц, два месяца, три месяца и т.д. То есть компании платят ежемесячные авансы из фактической прибыли.
- Первый квартал, полугодие и 9 месяцев. То есть юридические лица платят ежеквартальные платежи.
Причем у ежеквартальных платежей есть два способа оплаты: только ежеквартальные и ежеквартальные плюс ежемесячные.
Как планировать налог на прибыль
Ежемесячные авансы
На это способ оплаты компания вправе перейти добровольно с начала года или с момента создания. Платить такие авансы вправе все компаний, никаких ограничений нет. Для этого в инспекцию надо подать сообщение. У него нет унифицированной формы, поэтому пишите произвольное письмо. А вот отказаться от такого способа уплаты можно только с начала следующего года.
Первый платеж равен произведению прибыли, полученной за первый месяц и ставки налога. Платеж за второй месяц представляет собой разницу между исчисленным нарастающим итогом платежом за два месяца и уплаченным авансом.
Ежеквартальные платежи без ежемесячной оплаты
Чтобы платить авансы таким способом в налоговую специального заявления передавать не надо. Но перейти на такие платежи вправе не все организации. Право есть у компаний, доход которых за 4 предыдущих квартала не превышает 15 млн руб. в среднем за каждый квартал (или 60 млн руб. – за 4 квартала в целом).
Налог за первый квартал равен произведению налоговой базы за квартал и ставки налога.
Налог за второй квартал считают так:
Аванс тек = Налоговая база тек × Ставка налога – Аванс пред
Ежеквартальные платежи с ежемесячной доплатой
Компании, у которых доходы в квартал более 15 млн рублей и которые не перешли на ежемесячные авансы, платят налог каждый месяц и потом доплачивают по результатам работы за квартал. Суммы платежа рассчитываются следующим образом.
Платеж за каждый месяц первого квартала равен месячным платам квартала предыдущего года.
Аванс 1кв = Аванс 4кв
Ежемесячный платеж во втором квартале рассчитывается по другой формуле:
Аванс 2 к в = Квартальный Аванс 1кв / 3
где Квартальный Аванс 1кв – квартальный авансовый платеж, исчисленный по итогам I квартала.
Ежемесячный платеж в третьем квартале считают так:
Аванс 3 кв = (Квартальный Аванс 2кв - Квартальный Аванс 1кв) / 3
Ежемесячный платеж в четвертом квартале считают так:
Аванс 4 кв = (Квартальный Аванс 3кв - Квартальный Аванс 2кв) / 3
То есть в данном случае компания платит авансы не из фактической прибыли, а из предполагаемого ее значения.
Как убедиться в корректности налога на прибыль при оценке финансового состояния компании
Текущий налог на прибыль – один из ключевых показателей отчета о финансовых результатах. Если его посчитали неправильно, ошибки исказят чистую прибыль (убыток) компании и негативно отразятся на рентабельности основной деятельности, общей рентабельности продаж, эффективной ставке налога на прибыль, чистой операционной прибыли до налогообложения (EBIT). Смотрите, как проверить, что все правильно.
Сроки уплаты налога на прибыль и авансов
Крайний срок уплаты годового платежа – 28 марта следующего года. Если этот день выпадает на выходной, то он переносится на следующий рабочий день. В 2019 году 28 марта выпадает на четверг, поэтому срок не переносится.
Если заплатить налог позже, то инспекторы начислят пени и штраф. Пени за первые 30 дней просрочки равны 1/300 , за последующие в два раза больше – 1/150 ставки. Штраф по статье 122 НК составляет 20 процентов от неуплаченного в срок налога. Фактический период просрочки значения не имеет.
По итогам отчетных периодов надо заплатить авансы. На это компании дается 28 календарных дней. Если опоздать – начислят пени. А вот 20-процентного штрафа за опоздание с авансами не будет – это наказание распространяется только на итоговый платеж.
Порядок расчета налога на прибыль организаций
Величина налога на прибыль рассчитывают по формуле:
ПН = (Доходы – Расходы) × Ставка
Причем учет доходов – это обязанность предприятия, а учет расходов – это право. То есть если компания не включит в расчет какие-либо налоги, то ее накажут – доначислят сам налог, а также потребуют заплатить пени и штраф. А вот если компания учтет расходов меньше, чем положено, то налоговики не будут против. Ведь в таком случае компания переплатит налог на прибыль. То есть бюджет не пострадает.
Вообще налогоплательщика могут наказать только за то, что он занизил налог. Во-первых, потребуется в обязательном порядке уточнить декларацию. Во-вторых, контроллеры начислят недоимку, пени и штраф. А вот если организация из-за ошибки в расчетах переплатила налог, то уточнение декларации – это ее право, а не обязанность.
НК регулируют, какие поступления организация учитывает в доходах, а какие траты – в расходах. Доходы могут быть от реализации и внереализационные. Полученные средства, которые не надо учитывать при расчете налога, перечислены в статье 251 НК. Например, полученный заем и т.д.
К расходам предъявляются два главных требования: ни должны быть экономически обоснованными и документально подтвержденными. То есть компании надо обосновать необходимость той или иной траты. А также на каждый расход должен быть свой документ. Иначе учесть траты не получится.
Способы определения прибыли
Доходы и расходы можно учитывать двумя методами: начисления и кассовым.
Кассовый метод предполагает, что расходы и доходы компания учитывает только после оплаты. На такой метод учета вправе перейти организации, у которых выручка за каждых квартал за предыдущие 12 месяцев не превышала 1 млн рублей. Доходы признаются в момент получения денег на расчетный счет или в кассу или поступления активов в счет оплаты товара. Расходы учитывают в момент их оплаты.
Для метода начисления факт оплаты значения не имеет. Налогоплательщики учитывают расходы и доходы по мере возникновения. Большинство организаций ведут учет именно методом начисления. Например, доходы могут считаться полученными при подписании акта приемки-передачи, товарной накладной на отгрузку и т.д. Когда фактически покупатель перечислит деньги за товар – неважно. В учете компания уже получила прибыль. То есть может возникнуть ситуация «прибыль есть, а денег нет». Бывает и обратная ситуация: компания получила аванс. Предоплату она не учитывает в доходах. То есть «деньги есть, а прибыли нет».
Способы экономии
Финансовые службы компании стараются сократить платежи в бюджет. Причем сделать это в рамках закона. Для этого они выбирают выгодные методы учета. Например, начисления амортизации. Другой популярный вариант сокращения размера налога на прибыль – перевести деятельность на спецрежим. Например, налог ЕНВД никак не зависит от того, сколько фактически «заработала» фирма – платеж зависит от размера вмененного дохода (см. здесь .
Доход организации — это экономическая выгода, полученная ею в денежной или натуральной форме.
Для налога на прибыль доходы подразделяются:
- на доходы от реализации;
- внереализационные доходы;
- доходы, не учитываемые при налогообложении.
Учитываемые доходы, то есть первые 2 вида, признаются в налоговой базе тем методом, который организация выбрала для учета доходов и расходов. Напомним, их 2:
- Метод начисления. Он предполагает, что доходы учитываются в том периоде, к которому относятся, независимо от фактического поступления денег в организацию.
- Кассовый метод. Учет ведется по дате получения денежных средств.
Подробнее о методах признания доходов читайте в статьях:
Доходы, которые не учитываются, на налоговую базу (следовательно, и на налог) никак не влияют.
Основной доход: выручка от реализации
Итак, выручка. Как правило, она составляет основную часть всех поступлений. Для налога на прибыль учитывается выручка от реализации:
- собственной продукции;
- покупных товаров;
- выполненных работ;
- оказанных услуг;
- имущественных прав.
Порядок учета выручки установлен в ст. 249 НК РФ. Все важные аспекты ее учета рассмотрены в материале, полностью посвященном этой .
Однако на практике особых сложностей учет основных доходов не вызывает. Достаточно правильно определить сумму выручки и момент ее включения в налоговую базу. Вопросы могут возникать только в нестандартных ситуациях.
Одну из них мы рассмотрели в статье .
Куда больше вопросов возникает у плательщиков в связи с учетом внереализационных доходов или поступлений, не облагаемых налогом. О них — далее.
Внереализационные доходы для налога на прибыль
К таким доходам относятся поступления, не связанные с основной деятельностью компании. Их перечень содержится в ст. 250 НК РФ.
Текст самой статьи и некоторые пояснения к ней можно найти в данном .
Например, внереализационные доходы — это:
- дивиденды;
- арендная плата за сданное в аренду имущество (если сдача в аренду для вас не основной вид деятельности);
- проценты по выданным займам;
- безвозмездно полученное имущество и имущественные права и др.
Информацию по другим подобным доходам см. .
Мы уже сказали, что внереализационные доходы не так просты, как выручка, и часто порождают налоговые вопросы. Мы постоянно мониторим ситуацию и размещаем ответы на наиболее острые из них в данной рубрике нашего сайта. Например, здесь вы узнаете:
- как определить величину дохода при безвозмездном использовании имущества;
- нужно ли (и если да, то как) платить налог на прибыль при получении беспроцентных займов;
Разъяснения ищите в этой .
- нужно ли и когда платить налог со списанной кредиторки.
Ответ на этот вопрос вы найдете в данной .
Какие поступления не учитываются для налогообложения
Поступлениям, с которых не нужно платить налог на прибыль, посвящена ст. 251 НК РФ. Сразу скажем, что этот перечень исчерпывающий и никаким расширениям и дополнениям не подлежит.
Основными необлагаемыми доходами являются:
- вклады в уставный капитал, а также вклады собственников в имущество с целью увеличения чистых активов компании;
О последних новшествах в этом вопросе читайте
Однако непосредственно с налоговым учетом этот доход никак не связан. Это понятие вообще не из сферы налогообложения, а из бухгалтерии. Возникает он у тех компаний, которые ведут учет разниц между бухгалтерским и налоговым учетом согласно ПБУ 18/02 (утверждено приказом Минфина России от 19.11.2002 № 114н) и исчисляется как сумма налога, отвечающая полученному по данным бухучета убытку. Корректируя его на величину отложенных налоговых обязательств и активов (ОНО и ОНА), получают сумму налога, либо равную 0 (если и для целей налогообложения сформирован убыток), либо соответствующую его величине, причитающейся к уплате.
Хотите узнать, что собой представляет условный доход по налогу на прибыль, а также познакомиться с ОНО и ОНА? Читайте статью .
В соответствии с НК налог считается установленным только тогда, когда определены его плательщики и элементы налогообложения (п. 1 ст. 17 НК РФ). К элементам налога относятся:
- объект налогообложения;
- налоговая база;
- налоговый период;
- налоговая ставка;
- порядок исчисления налога;
- порядок и сроки уплаты налога.
Объект налогообложения и налоговая база
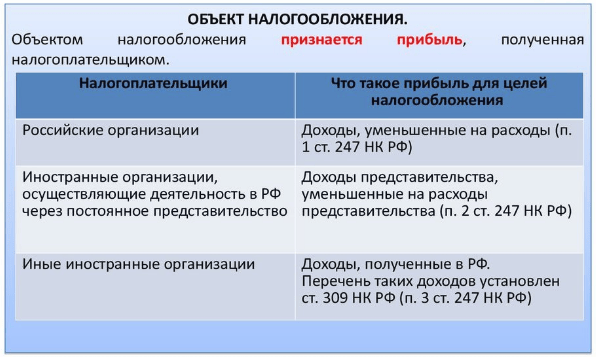
Объектом обложения налогом на прибыль, исходя из его названия, является прибыль, полученная организацией (абз. 1 ст. 247 НК РФ). О том, что признается прибылью по налогу на прибыль, мы рассматривали в .
Денежное же выражение прибыли — это (п. 1 ст. 274 НК РФ).
Налоговый период и налоговая ставка
Налоговым периодом по налогу на прибыль является календарный год (п. 1 ст. 285 НК РФ).
Существует также понятие отчетного периода, которым признаются первый квартал, полугодие и девять месяцев календарного года.
Основная ставка по налогу на прибыль составляет 20%. В то же время ее величина зависит от вида дохода и может составлять даже 0%.
Порядок исчисления налога на прибыль
Чтобы рассчитать налог на прибыль, необходимо налоговую базу по налогу умножить на ставку по налогу на прибыль (п. 1 ст. 286 НК РФ).
Если выручка организации за предыдущие 4 квартала не превысила в среднем 15 млн. руб. за квартал, то организация рассчитывает только .
В противном случае (если, конечно, организация не уплачивает ), в течение отчетного периода она должна рассчитывать и уплачивать ежемесячные авансовые платежи,
Каждая организация с коммерческим уклоном независимо от сферы деятельности стремится максимизировать прибыль, по которой обязательно должен выплачиваться налог государству. Самостоятельно провести нужный расчет налога на примере будет несложно даже для чайников.
Налог на прибыль составляет один из ключевых источников для финансирования государственного бюджета. Относится к налогам федерального исчисления и регламентируется соответствующим законодательством.
Налог на прибыль выплачивается в госбюджет с доходов, которые были уменьшены на величину суммы расходов, то есть по следующей формуле:
- УД – ПНО + ОНА – ОНО = ТНП УР – ПНО + ОНА – ОНО = ТНУ
Данные аббревиатуры расшифровываются таким образом:
- УД – условная величина доходов;
- УР – расходы компании;
- ПНО – постоянное налоговое обязательство;
- ОНА – отложенные налоговые активы;
- ОНО – отложенные налоговые обязательства;
- ТНП – текущий налог прибыли;
- ТНУ – текущий налоговый убыток.
К налогооблагаемым доходам относятся те, что получает компания вместе с реализацией товаров или услуг, работ собственного производства и приобретенные у других лиц. Исключением являются: положительные курсовые или суммовые разницы, пени или штрафы, безвозмездно полученное имущество, проценты по займам:
Все фирмы платят в бюджет процент от своей прибыли, за исключением тех, которые функционируют по специальным налогам: ЕСХН (единый сельскохозяйственный налог), ЕНВД (единый налог на вмененный доход), УСН (упрощенная система).
Плательщиками налога являются все отечественные компании на общей системе и зарубежные, получающие прибыль в государстве или работающие через государственные представительства. Не платят также индивидуальные предприниматели, а также фирмы, участвующие в подготовке значимых событий (олимпиады, мировой чемпионат по футболу и др.):
Получите 267 видеоуроков по 1С бесплатно:
По последним актуальным данным общая ставка по налогу на доходы составляет 20%, из которых 3% по обновленному законодательству идет в общий бюджет, а 17% — в региональный. Минимальная налоговая ставка в 13,5% в федеральный бюджет может быть применимой только для тех предприятий, что трудоустраивают инвалидов, занимаются производством автомобилей, ведут деятельность в особых экономических зонах и выступают в качестве резидентов индустриальных парков и технополисов.
Расчет налога на прибыль — примеры
Фирма за 1-й квартал деятельность дала доход, равный 2 350 000 руб.:
- Из этой суммы НДС составляет 357 000 руб.;
- Затраты на производство продукции – 670 000 руб.;
- Затраты на выплаты заработной платы персоналу – 400 000 руб.;
- Взносы на страховые нужды – 104 000 руб.;
- Размер амортизации – 70 000 руб.;
- Кроме этого, компания выдала другой фирме кредит, по которому получила 40 000 руб. процентов;
- Налоговый отчетный убыток за прошлый период составил 80 000 руб.
Рассчитаем по полученным данным прибыль предприятия: ((2 350 000 – 357 000) + 40 000) – 670 000 — 400 000 — 104 000 – 70 000 — 80 000 = 709 000 руб. Исходя из этого, получаем расчет налога на прибыль: 709 000 х 20% = 141 800 руб.
Пример с вариантом по пониженной налоговой ставке
Допустим, компания на ОСН и получила за расчетный период доход 4 500 000 руб., понеся расход 2 700 000 руб. Соответственно, прибыль составит: 4 500 000 – 2 700 000 = 1 800 000 руб. В случае, когда в местности, где функционирует компания, региональная ставка основная и соответствует 17%, в местный бюджет будет заплачено – 1 800 000 х 17% = 306 000 руб., а в федеральный – 1 800 000 х 3% = 54 000 руб. Для пониженной ставки в 13,5% расчеты выполняются так: 1 800 000 х 13,5% = 243 000 руб. – для местного бюджета и 1 800 000 х 3% = 54 000 руб.
Пример расчета с таблицей проводок
В соответствие с отчетностью по форме 2 (о прибылях и убытках), компания указала прибыль в размере 480 000 руб. Издержки и особенности:
- 1 000 руб. – постоянное налоговое обязательство;
- 1 200 руб. – отложенный налоговый актив;
- 28 000 руб. – амортизация, которая была начислена линейным методом;
- 42 000 руб. – амортизация, начисленная нелинейным способом в целях налогообложения;
- 14 000 руб. – отложенное налоговое обязательство (42 000 – 28 000).
Данные хозяйственные операции в бух.учете будут отображены такими проводками:
Подача налоговых деклараций компаниями осуществляется до окончания календарного года. Есть несколько вариантов перечисления налогов: сразу после завершения налогового периода и ежемесячные отчисления по всему сроку.
Заполнение декларации — основные нюансы
Декларация налога на прибыль сдается всеми компаниями на общей системе налогообложения в конце отчетного периода (первый квартал, полгода, 9 месяцев и 1 календарный год). Соответственно, отчетные даты в 2017 г. — это 28 апреля, 28 июля, 28 октября и 28 марта 2018г. Также кодексом предусмотрено предоставление отчетности для некоторых организаций один раз в месяц:

Компании со штатом сотрудников численностью до 100 чел. могут сдавать декларацию в бумажном формате все остальные - в электронном виде. Обязательно должны присутствовать такие листы:
- Титульный (лист 01);
- Подраздел 1.1 (раз. 1);
- Лист 02;
- Приложения: №1, №2, относящиеся к листу 02.
Все остальные дополнительные листы заполняются при необходимости. В титульном листе нужно заполнить полные данные про отчитывающуюся организацию:
- КПП и ИНН;
- Номер корректировки;
- Отчетный (налоговый) период, по которому заполняется декларация;
- Код налогового органа, в который будет предоставлена декларация;
- Полное название компании;
- Вид деятельности (указание соответствующего кода);
- Кол-во страниц в декларации;
- Кол-во дополнительных листов, где есть подтверждение документов либо их копий и другую информацию, которая будет зависеть от рода деятельности организации.
Сумма налога, которую требуется перечислить в бюджет, указывается в разделе 1. Необходимые данные находятся на строках 270-281 в листе 02. В учет берутся авансовые платежи. Так, если компанией в первом квартале в общих бюджет было перечислено 5 000 руб., а налог на прибыль за полгода составлял 8 000 руб., то по итогу полугодия выплачивается сумма в 3 000 руб. (8 000 - 5 000).
В листе 02 отображается налоговая база, определяющаяся как разница между прибылью организации и расходами. В строку 110 указывают убытки предыдущих лет, перенесенные на данный момент. В приложении к этому листу №1 должны быть отображены все доходы, включая внереализационного характера. В приложении №2 указываются все расходы также любого типа.
Ставка налога на прибыль - это значение налогового обязательства, которое исполняют все фирмы на ОСН. Прибыль - не все заработанные деньги компании. Рассмотрим ставки налога на прибыль организаций, которые могут отличаться в разных ситуациях.
Юридические лица платят налог на прибыль в федеральный бюджет; ставка зависит от того, чем занимается налогоплательщик. Кроме того, чать этого налога уходит в местные бюджеты. Разделение предусмотрено Налоговым кодексом. Рассмотрим подробнее, какая предусмотрена ставка налога на прибыль в 2019 году в Санкт-Петербурге и других российских регионах.
Понятие дохода и прибыли
Плательщики вправе уменьшить доход на расходы, которые понесли в том же периоде. В НК РФ приведены списки:
- доходов, которые учитываются в налоговой базе — ст. , 250 НК РФ ;
- доходов, которые можно не учитывать (не облагать налогом) — ст. 251 НК РФ ;
- расходов, которые вычитаются из доходов — ст. - 269 НК РФ ;
- расходов, которые нельзя вычитать — ст. 270 НК РФ .
С прибыли организации платят процент в бюджет — налог. Налог на прибыль организаций — процент зависит от нескольких важных факторов.
Налог на прибыль (Н/П): ставка основная
20% — величина основной ставки налога на прибыль в РФ. Сумму к уплате при этом высчитать просто: величину выручки умножить на 20% или на 0,2. Не вся сумма зачисляется в один бюджет — 17% получает региональный, а 3% — федеральный (с 1 января 2017 года в силу п. 1 ст. 284 НК РФ ). Эта норма действует до 2020 года. Именно так распределяется налог на прибыль в 2019 году — ставка в Санкт-Петербурге.
Региональные власти вправе снизить основную налоговую ставку до 13,5% (и даже до 12,5 в 2017-2020 годах). Снижение касается той части, которая пойдёт в бюджет на местном уровне. А если учесть 3%, которые полагаются федеральному бюджету, минимальный процент в регионе — 15,5%.
Местные власти могут установить процент от 12,5 до 17%. Для отдельных категорий налогоплательщиков — резидентов ОЭЗ (особой экономической зоны) он не может превышать 13,5%.
Важно! В ст. 284 НК РФ появился новый абзац, коорый говорит о том, что субъекты, прежде понизившие региональные ставки, с 2019 года имеют право их повысить (это изменение вступает в силу 1 января 2019 года).
Неосновные ставки налога на прибыль
По специальным ставкам платят в федеральный и местные бюджеты:
- компании с особым статусом (иностранные) или те, которые занимаются указанным в законе видом деятельности;
- льготники (резиденты ОЭЗ);
- местные и зарубежные фирмы с дивидендов и процентов.
Для наглядности приведем специальные ставки в виде таблицы.
|
Кто использует |
|
|
иностранные фирмы без представительства в РФ; добытчики углеводородного сырья; контролируемые иностранные компании. |
|
|
иностранные фирмы без представительства для доходов от международных перевозок и сдачи в аренду транспорта. |
|
|
Российские фирмы: для дивидендов от местных компаний; для дивидендов от иностранных компаний; для дивидендов от акций по депозитарным распискам. |
|
|
иностранные фирмы для дивидендов российских организаций; владельцы государственных и муниципальных ценных бумаг для доходов по ним. |
|
|
организации для процентов по муниципальным ЦБ и др. доходам из пп 2 п 4 ст 284 НК РФ |
|
| 2% | резиденты ОЭЗ (особых экономических зон), возникшие после 1 января 2017 года; |
|
учреждения медицины и образования; резиденты ОЭЗ; участники региональных инвестиционных проектов; резиденты свободной ЭЗ в Крыму и Севастополе; резиденты территории опережающего социально-экономического развития; производители с/х продукции, не перешедшие на ЕСХН |
Ставка в федеральный бюджет
Как уже упоминалось, 3% от общей суммы поступает в федеральный бюджет. Не важно, 17% составляет региональная ставка, или она уменьшена решением властей — 3% идут плюсом.
Пример: Налоговая база = 1 000 000 рублей.
Н/П = 1 000 000 * 20% = 200 000 рублей.
Из них по основной:
В бюджет региона = 1 000 000 * 17% = 170 000 рублей.
По пониженной:
В федеральный бюджет = 1 000 000 * 3% = 30 000 рублей
В бюджет региона = 1 000 000 * 13,5% = 135 000 рублей.
В федеральный бюджет не всегда попадают только три процента суммы. Это происходит только при использовании основной ставки. А процент в бюджет, который компании отчисляют по неосновным ставкам, поступает в федеральный бюджет полностью.
Дивиденды
Это любой доход, который остается после уплаты процентов в бюджет; он распределяется между акционерами (участниками) пропорционально долям в капитале. Обычно они выплачиваются деньгами, но могут выдаваться и в виде акции или другого имущества. Если компания платит дивиденды участникам — физическим лицам, то она, как налоговый агент, обязана удержать и перечислить с них процент в бюджет. Но это касается уплаты НДФЛ. Налоговая ставка по НДФЛ и по налогу на прибыль с дивидендов в общем случае одинакова — 13%. Это упрощает расчет, но никак не влияет на уплату Н/П.
Если компания платит дивиденды участникам — юридическим лицам, то она рассчитывает и удерживает Н/П и отражает его в декларации.
Если же компания сама получала дивиденды, то полученной суммы она отчисляет Н/П
Формула расчета приведена в ст. 275 НК РФ. Если организация получала дивиденды от других компаний и одновременно выплачивала их своим участникам, то сумма госпошлины вычисляется по формуле:
Где НПД — Н. на прибыль с дивидендов; ДНУ — дивиденды, выплаченные участнику; ДНВУ — выплаченные всем участникам; ДПО — полученные организацией.
Разберем формулу на примере.
ЗАО "Серпантин" получило дивиденды от другой организации — 80 000 рублей. А также распределяет их между своими участниками. Распределение согласно долям в капитале: И. В. Ковалёв — 700 000 рублей (физ. лицо, гражданин РФ); ООО "Империя" — 400 000 рублей. Рассчитаем налог, который нужно удержать: НДФЛ с дивидендов И.В. Ковалёва — 700 000 * 13% = 91 000 рублей. Н/П с дивидендов, выплаченных участнику — ООО "Империя":
ДНУ = 400 000 руб.ДНВУ = 400 000 + 700 000 = 1 100 000 руб.ДПО = 80 000 руб.
ЗАО "Серпантин" обязано удержать и перечислить в бюджет налог на прибыль с дивидендов участника — ООО "Империя" в размере 48 218 рублей.
Иностранные организации платят Н/П с дивидендов по повышенной ставке — 15%. Существуют и случаи льготного налогообложения — 0%.
|
Доходы в виде дивидендов |
|
|
по акциям, удостоверенным депозитарными расписками; полученных российскими организациями от российских и зарубежных фирм, не указанных в пп 1 п 3 ст 284 НК РФ . |
|
|
полученных иностранными фирмами: По акциям российских организаций; От участия в капитале организации в иной форме. |
|
|
полученных российскими фирмами от иностранных и российских организаций при условии, что получающая фирма в моменту решения о выплате: Владеет не меньше, чем 50% уставного капитала выплачивающей фирмы 365 дней подряд; Владеет депозитарными расписками с правом на получение в сумме не меньше 50% общей суммы выплачиваемых дивидендов. |
Эффективная ставка налога на прибыль
Это общее усредненное значение, которое отражает суммарное количество налогов со всех доходов компании. Называется она так, потому что помогает оценить эффективность работы и доходности организации любого рода, независимо от выбранной деятельности. Ее может использовать даже физическое лицо, чтобы посчитать сколько налогов в общей сложности платит по отношению к доходам.
Она представляет собой дробь:
- в числителе — сумма налога;
- в знаменателе — суммарный доход.
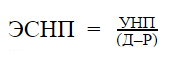
Где ЭСПН — эффективная ставка Н/П, УНП — уплаченный Н/П, (Д — Р) — доход уменьшенный на расход — выручка.
Приведем пример расчета.
ООО "Созвездие" получило доход за период в сумме 700 000 рублей. Расходы по налоговому учету составили 350 000 рублей. Но фактических расходов у фирмы было больше, поэтому в бухгалтерском учете сумма другая — 450 000 рублей. Налог на прибыль рассчитывается так:
(700 000 - 350 000) * 20% = 70 000 рублей
А эффективная ставка считается с учетом реальной прибыли, а не налоговой. В знаменателе указывают расход по бухгалтерскому учету — 450 000 рублей вместо 350 000 рублей.
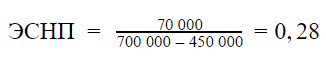
ЭСНП ООО "Созвездие" равна 0,28 или 28%. Тогда как налоговая — 20%.
При расчете эффективной ставки чем больше окажется процент — тем хуже для организации. Это значит, что на самом деле она платит больше налогов. На примере по расчету ЭСНП видно, что в реальности налоговая нагрузка ООО "Созвездие" на 8% выше, чем отражается в налоговом учете. Это происходит из за расходов, которые фирма не смогла учесть при налогообложении.
Оценив налоговую нагрузку по факту при помощи ЭСНП, фирма учтет это превышение в следующем периоде и оптимизирует расходы.
Новое в законодательстве
31 октября 2018 года в Государственную Думу поступил законопроект , предлагающий существенно перераспределить объемы поступлений в федеральный и региональный бюджеты (вместо 17 + 3 сделать 13 + 7, соответственно, в федеральный и региональный бюджет).




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации