
Что такое Купонная ставка. Облигации и их виды (государственные и корпоративные, купонные и дисконтные): отличия от акций, векселей, депозитов
Наиболее надежное вложение средств на рынке ценных бумаг. Этот инструмент рекомендуется для тех, кому важна полная сохранность капитала с доходом несколько выше, чем по вкладу в банке.
Держатель облигации получает от своих инвестиций фиксированный доход в форме выплаты процентов. Кроме того, во многих случаях облигации продаются по цене ниже номинала (с дисконтом), а погашаются они заемщиком по номиналу. Разница между ценой покупки и номинальной стоимостью – также доход инвестора.
Этот инструмент очень похож на банковский вклад - деньги в него вкладываются на определенный срок под заранее известный процент. Но у облигаций есть два основных преимущества: как правило, более высокая доходность по корпоративным выпускам облигаций и возможность забрать деньги без потери набежавших процентов. Если при досрочном закрытии срочного счета в банке проценты теряются, то инвестиции в облигации полностью ликвидны - их всегда можно продать без потери причитающихся процентов за каждый день владения облигацией.
Рынок облигаций - это рынок для консервативных инвесторов (в отличие от рынка акций). Ценовые колебания на этом рынке несопоставимо малы по сравнению с активной динамикой котировок акций. Для инвесторов главное - это проценты (купонные выплаты), хотя изменение рыночной стоимости облигации тоже влияет на доходность. Корпоративные облигации более надежны, чем акции, и более доходны, чем банковские вклады.
Доходность корпоративных облигаций колеблется от 8 до 18% в зависимости от надежности эмитента облигаций. На рынке обращается большое разнообразие выпусков облигаций, из которых инвестор может выбрать наилучшее для себя сочетание доходности и риска. Есть облигации надежных, крупных компаний с небольшими купонными выплатами, есть также "бросовые" облигации некрупных предприятий с высокими процентными платежами. Особенно высока доходность по облигациям новых небольших эмитентов, которые впервые выводят на рынок свои ценные бумаги.
Государственные облигации РФ (ОФЗ) не представляют интереса для массового инвестора ввиду их низкой доходности (около 8% годовых).
Облигация – долговая ценная бумага. Купив облигацию компании-эмитента, инвестор становится ее кредитором. Эмитент обязуется выплатить держателю облигации по окончании срока ее обращения номинальную стоимость облигации и заранее известный или легко прогнозируемый стабильный доход в виде процентов от номинальной стоимости.
Облигации выпускают компании самых разных отраслей, а также банки. В 2004 году более 80 компаний и банков выпустили свои облигации. Среди них были как высококлассные, так и менее надежные эмитенты.
Облигации можно продать в любой день или дождаться срока погашения облигации эмитентом (срок облигации 3-5 лет). Накопленный доход по купону и номинальная стоимость облигаций перечисляются на счет инвестора, открытый у брокера.
Основные торги облигациями ведутся в Секции фондового рынка ММВБ. Покупать облигации можно точно так же, как акции, - через интернет. Все основные биржевые данные по каждому выпуску облигаций транслируются участникам торгов и доступны через торговые терминалы. Однако, чтобы купить облигации, не обязательно устанавливать у себя торговый терминал и совершать сделки с облигациями через интернет. Купить облигации для вас сможет брокер, если вы отдадите распоряжение по телефону.
Основные показатели оценки облигаций
Облигации, как правило, считаются более безопасным инвестиционным инструментом, чем акции, поскольку их владельцы имеют приоритет в требовании доли активов компании в случае ее ликвидации или реструктуризации. Для эмитентов облигации являются надежной альтернативой банкам и другим кредиторам, которые могут предлагать менее привлекательные финансовые условия, чем рынки капитала: например, более высокие процентные ставки по займам.
В процессе инвестирования в облигации необходимо обращать внимание на ряд ключевых показателей, включая срок погашения, условия досрочного выкупа, кредитное качество, процентные ставки, цену, доходность и налоговый статус. Вместе взятые, эти факторы позволяют инвестору оценить реальную стоимость конкретных долговых обязательств и решить, до какой степени данный вид капиталовложений соответствует его инвестиционным целям.
Срок погашения. Под сроком погашения (maturity) имеется в виду заранее установленная дата в будущем, на которую номинальная стоимость облигации должна быть возвращена инвестору. Сроки погашения облигаций обычно простираются в пределах от одного года до 30 лет. Диапазоны сроков погашения классифицируются следующим образом:
- Краткосрочные: – до 5 лет;
- Среднесрочные: – от 5 до 12 лет;
- Долгосрочные: – от 12 лет и выше.
Некоторые облигации имеют оговорку о досрочном погашении, или “отзыве” (redemption provisions, call provisions), которая позволяет эмитенту (или обязывает его) выкупить их у инвесторов до срока погашения, по наступлении заранее определенной даты, выплатив при этом их номинальную стоимость. Эмитенты облигаций продают облигации с правом досрочного погашения, или отзыва (callables), чтобы обеспечить себе относительную свободу действий, сохранив право выкупать облигации до срока погашения после заранее установленной даты. Это право имеет существенное значение для эмитентов облигаций в условиях падения процентных ставок, поскольку позволяет им, изъяв из обращения существующие долговые обязательства, выпустить новые - на ту же сумму, но по более низкой процентной ставке.
В случае “отзыва” облигаций инвесторам возвращается номинальная сумма долга в наличных, после чего им предоставляется гораздо менее привлекательная возможность реинвестирования в более дорогостоящие инструменты с более низкой доходностью. Подобный риск называется риском реинвестирования. Инвесторы, желающие избежать данного риска, могут приобретать безотзывные облигации (bullets) с фиксированной датой погашения, производимого единовременно, по которым не предусмотрена возможность досрочного изъятия из обращения. Доходность этого вида бумаг, как правило, бывает ниже, чем у облигаций с правом отзыва, зато эмитент не может вынудить держателей облигаций погасить их до установленного срока, независимо от изменений в уровнях процентных ставок.
Существуют так называемые облигации с опционом “пут” (put bond), которые, напротив, дают инвестору право потребовать от эмитента, чтобы тот выкупил свои бумаги по наступлении определенной даты до срока погашения. Инвесторы обычно используют это право, когда нуждаются в наличных деньгах или когда процентные ставки значительно поднимаются в сравнении с уровнем, на котором они были в момент выпуска облигаций. В этом случае держатели облигаций могут вновь инвестировать полученные деньги в бумаги с более высокой процентной ставкой.
Прежде чем покупать облигации, инвестор должен выяснить, включают ли условия продажи оговорку о досрочном погашении, и, если таковая имеется, убедиться в том, что он будет получать доход, рассчитанный на первую возможную дату досрочного погашения, а не только доход на дату погашения. Облигации, продаваемые с оговоркой о досрочном выкупе, обычно приносят более высокий годовой доход, чтобы компенсировать риск, связанный с возможностью преждевременного изъятия из обращения.
Процентные ставки. Облигации приносят инвесторам процентный доход, который может быть фиксированным, “плавающим” или выплачиваться по наступлении срока погашения. Для большинства долговых обязательств устанавливается процентная ставка, которая остается на одном и том же уровне до наступления срока погашения и исчисляется в процентах от номинальной стоимости ценной бумаги (fixed rate). Как правило, держатели облигаций получают процентные платежи раз в полугодие. Например, владелец облигации стоимостью $1000 со ставкой 8% будет получать $80 в год – по $40 каждые 6 месяцев. Когда наступит срок погашения облигации, инвестор получит сумму, равную ее номинальной стоимости - $1000.
Некоторые инвесторы предпочитают бумаги, процентная ставка по которым может корректироваться и в большей степени отражает текущие уровни рыночных ставок. Существуют облигации с так называемой “плавающей” ставкой (floating rate), которая периодически приводится в соответствие с изменениями в базовых процентных ставках, таких как ставки по казначейским векселям.
Кроме того, имеются бумаги, так называемые "облигации с нулевым купоном" (zero-coupon bonds), которые, в отличие от обычных облигаций не предполагают регулярных процентных выплат. Вместо этого данные облигации продаются со значительным дисконтом к номиналу.
На американском рынке облигаций обращаются 3 основных типа облигаций с нулевыми купонами: казначейские облигации с нулевыми купонами, корпоративные облигации с нулевыми купонами и муниципальные облигации с нулевыми купонами. Казначейские облигации с нулевыми купонами обычно считаются наименее рискованными из трех типов бумаг, поскольку они полностью гарантированы федеральным правительством. Корпоративные облигации с нулевыми купонами предлагают потенциально более высокий уровень доходности, призванный компенсировать дополнительный риск, масштабы которого различаются в зависимости от конкретного эмитента.
Кредитное качество. Облигации могут иметь самое различное кредитное качество: от казначейских обязательств, полностью гарантированных правительством США, до облигаций с рейтингом ниже инвестиционного уровня, которые рассматриваются как спекулятивные. Выпуская облигации, эмитент обязан предоставить подробную информацию о своем финансовом положении и платежеспособности. Эта информация содержится в проспекте эмиссии, однако на ее основании трудно сделать вывод о том, будут ли компания или государственное учреждение способны выплачивать регулярные процентные платежи через 5, 10, 20 или 30 лет после эмиссии. На помощь приходят рейтинговые агентства, которые присваивают многим облигациям кредитный рейтинг во время эмиссии и затем отслеживают их в ходе их “жизненного цикла”. Брокерские фирмы и банки также имеют штат аналитиков, которые отслеживают способность (и готовность) различных компаний и других эмитентов выплачивать проценты и по наступлении срока погашения выкупать бумаги по номинальной стоимости.
Ведущими рейтинговыми агентствами являются Moody"s Investors Service, Standard & Poor"s Corporation и Fitch. Каждое из агентств присваивает облигациям рейтинги по собственной системе, основываясь на глубоком анализе финансового положения эмитента, качества менеджмента, экономических факторов и специфических источников дохода, гарантирующих выплаты по облигациям. Самыми высокими рейтингами являются “AAA” (S&P и Fitch) и Aaa (Moody"s). Облигации с рейтингом категории “BBB” или выше считаются облигациями инвестиционного уровня; облигации с рейтингом категории “ВВ” или ниже считаются высокодоходными облигациями, или облигациями ниже инвестиционного уровня. Хотя опыт показывает, что диверсифицированный портфель высокодоходных облигаций в долгосрочном периоде несет весьма небольшой риск невыполнения обязательств, чрезвычайно важно осознавать, что для любой облигации, взятой в отдельности, высокая доходность, как правило, сопровождающая низкий рейтинг, является тревожным сигналом, предупреждающим о более высоком риске.
Как правило, агентства сигнализируют о том, что рассматривают вопрос об изменении рейтинга облигаций, помещая их в список особо тщательно отслеживаемых бумаг: CreditWatch (S&P), Under Review (Moody"s) или Rating Watch (Fitch).
Страхование облигаций. Кредитное качество может быть улучшено за счет страхования облигации. Специализированные страховые компании, обслуживающие рынок бумаг с фиксированным доходом, гарантируют инвесторам своевременную выплату основного долга и процентов по застрахованным ими облигациям. В США крупнейшими фирмами по страхованию облигаций являются MBIA, AMBAC, FGIC и FSA. Большинство подобных компаний имеют, по крайней мере, один кредитный рейтинг из трех “А”, присвоенный рейтинговым агентством общенационального масштаба. Застрахованные облигации, в свою очередь, приобретают такой же рейтинг, базирующийся на размерах капитала страховщика и его ресурсов, предназначенных для выплаты денег по требованиям. Исторически подобная деятельность была сосредоточена в сфере муниципальных облигаций, однако страховщики облигаций также предоставляют гарантии по обязательствам, обеспеченным ипотеками и активами и постепенно продвигаются на рынки, торгующие другими типами бумаг.
Налоговый статус. Некоторые виды облигаций предоставляют инвесторам налоговые преимущества. Так, проценты, выплачиваемые по казначейским облигациям США, не облагаются налогами штатов и местных органов власти; проценты по большинству муниципальных обязательств не подлежат обложению федеральным налогом, а во многих случаях – также и местным подоходным налогом. Инвестор обычно предпочитает получать налогооблагаемый доход или, наоборот, доход, с которого не взимаются налоги, в зависимости от ступени налоговой шкалы, к которой относится его доход, а также от разницы между прибылью от налогооблагаемых и освобожденных от налогов облигаций (не только на настоящий момент, но и за весь период до срока погашения). Решение по поводу инвестирования в налогооблагаемые или свободные от налогов облигации также зависит от того, держит ли инвестор бумаги на счете с отложенным платежом налогов или с налоговыми льготами (таковы, например, пенсионные счета, счета 40l(k) или IRA).
Цена. Цена облигации базируется на большом количестве переменных, включая процентные ставки, спрос и предложение, кредитное качество, срок до погашения и налоговый статус. Облигации новых выпусков, как правило, продаются по номинальной стоимости или близко к этому уровню. Цены облигаций, торгуемых на вторичном рынке, колеблются, реагируя на изменения процентных ставок. Если цена облигации превышает номинальную стоимость, то говорят, что облигация продается с премией; если же цена оказывается ниже номинальной стоимости, говорят, что облигация продается со скидкой. Казначейские облигации, первичное размещения которых осуществляется путем проведения аукционных торгов, продаются с дисконтом к номиналу, а погашаются они по номинальной стоимости.
Номинальный доход. Номинальный доход (nominal yield) – это фиксированный доход, определяемый процентной ставкой, установленной для данной облигации при эмиссии. Ее также называют ставкой купона. Если облигация имеет стоимость $1000, а купонная ставка составляет 10%, то инвестор будет получать проценты в размере $100 в год, которые будут выплачиваться раз в полгода по $50.
Доходность. Инвестируя в облигации, важно помнить, что доходность инвестиций связана с риском. Чем более рискованной является облигация, тем более высокой бывает, как правило, ее доходность, поскольку она призвана вознаградить инвестора за принимаемый на себя риск.
Текущая доходность рассчитывается путем деления годового дохода по купонам на текущую рыночную цену облигации. Например, если текущая цена составляет $1000, а купонная ставка равна 8% ($80 в год), текущая доходность составляет 8% ($80 разделить на $1000 и умножить на 100%). Если облигация торгуется по $900, а купонная ставка также равна 8% ($80 в год), то текущая доходность составляет уже 8,89% ($80 разделить на $900 и умножить на 100%). Текущая доходность по дисконтным бумагам рассчитывается путем деления дисконта на разницу между номиналом и дисконтом.
Доходность к погашению (yield to maturity) или доходность к досрочному погашению (yield to call) считаются более важными показателями, чем текущая доходность, и дают возможность сопоставлять облигации с разными сроками погашения и купонами. Разница доходностей у двух облигаций обычно называется спредом доходностей (yield spread). По сути, доходность к погашению является дисконтной ставкой, при которой будущие доходы по облигации будут эквивалентны текущей цене.
При расчете доходности к погашению учитывается сумма всех процентных платежей, получаемых инвестором с момента покупки бумаги до срока погашения, а также дисконт (в случае покупки облигации ниже номинала) или премия (в случае покупки выше номинала). Доходность облигации к погашению дает представления о реальной ценности бумаг для инвестиционного портфеля и поэтому является одним из важнейших показателей, которые необходимо учитывать при принятии решения о покупке облигаций.
27 октября 2016Приветствую! Облигации – уникальная ценная бумага, которая способна приносить сразу несколько видов дохода: купоны, разницу в цене на момент погашения и даже индексация.
Практически все российские облигации предусматривают регулярную выплату купонов. Итак, купонный доход по облигациям это небольшой, но регулярный денежный поток. Который в кризис лишним уж точно не будет.
Слышали выражение: «стричь купоны»? Это как раз про облигации и их доходную часть. Раньше облигации выпускались в бумажном виде. А купоном служила отрезная часть, которую обменивали на денежную премию по облигации.
Сегодня купоны, конечно, уже никто не отрезает. Большая часть долговых ценных бумаг выпускается в электронном виде и существует в виде цифровых записей на счетах. Но историческое название «купонный доход» прижилось.
Купонная ставка – это годовой процент дохода к номинальной стоимости облигации. К примеру, если размер купона составляет 12% годовых, а облигация стоит 1000 рублей, то за год владелец облигации получит купонный доход в размере 120 рублей. Все просто!
В России купон обычно выплачивают дважды в год. Поэтому владелец облигации из условного примера получит два раза по 60 рублей. И даже если вы решите продать бумагу не дожидаясь выплаты, накопленные за время владения проценты все-равно упадут вам в карман. Ведь в отличие от банковского депозита здесь работает механизм !
Обратите внимание! Ставка купона всегда применяется к номинальной стоимости облигации! Даже если к моменту погашения цена облигации упадет до 500 или вырастет до 2000 рублей, 6% годовых все равно будут начисляться на номинальную тысячу.
Варианты купонных выплат
Фиксированный постоянный купон
Размер купона в процентах известен заранее. Со дня размещения и до момента погашения его значение не меняется.
Пример. Облигация федерального займа «ОФЗ-26217-ПД» с периодом обращения 2121 день с купоном 7,5% годовых. Купон выплачивается два раза в год.
Фиксированный переменный купон
Купонная доходность заранее известна лишь частично. В графике купонных выплат эмитент проставляет значение ставок до какого-то срока. После чего определяется размер нового купона: либо он меняется, либо остается прежним.
Пример. «Сбербанк-17-боб» с периодом обращения 1826 дней. Купон выплачивается каждые шесть месяцев. Изначально купон был зафиксирован на уровне 10% годовых (для первого купонного периода).
По завершению первого полугодия в разделе «Купоны» (сайт http://www.rusbonds.ru) появилось примечание: «Ставка 2-4 купона равна ставке 1-го купона». Это значит, что на три ближайших купонных периода (второй, третий и четвертый) закреплена ставка в 10% годовых.
После 8 апреля 2018 года (дата окончания четвертого периода) размер купона серии БО-17 снова будет пересмотрен.
Плавающий (индексируемый) купон
В таких облигациях ставка купона постоянно меняется, потому что привязана к какому-то индикатору.
Ставка купона может зависеть от:
- Курса доллара
- Индекса потребительских цен (уровня инфляции)
- Ключевой ставки Центробанка
- Ставки RUONIA (РУОНИА)
Пример №1. «АИЖК-13-об» с периодом обращения 3153 дня (с 27 августа 2009 года). Купон выплачивается два раза в год. На сайте Русбондс ищем облигации АИЖК-13-об. и заходим в раздел «Купоны».
В примечании сказано: «Размер купона равен ставке рефинансирования за один рабочий день до окончания купонного периода и премии в 2,5%, но не более 20%». Формула расчета привязана к ставке рефинансирования – чем она выше, тем выше доходность купона.
В столбце «Ставка % годовых» видим, как менялся размер купона с середины 2010 года. В отдельные купонные периоды владельцы облигаций АИЖК получали 12,5% и даже 13,25%. А в периоды снижения ставки рефинансирования доходность облигаций падала до 10,25-10,75% годовых.
Пример №2. «РЖД-10-боб» с периодом обращения 5460 дней. Купон выплачивается два раза в год. В примечании к разделу «Купоны» написано, что ставка 2-30 купонов (то есть, со второго периода по тридцатый) рассчитывается как уровень годовой инфляции плюс 1% годовых.
В разделе «Ставка % годовых» видим, что в разные купонные периоды размер купонов был разным: от 7,5% (в 2014-м) до 17,4% (в конце 2015-го).
Купонный доход и налоги
Держатель облигации платит НДФЛ в размере 13% от:
- Суммы купона
- Положительной разницы между ценой покупки и продажи
От налогообложения освобождаются купоны на облигации федерального займа и муниципальные облигации (в отличие от бумаг того же Газпрома или Сбербанка). Плюс(!) можно сэкономить на налогах с помощью ИИС. Если Вы покупаете облигации и не продаете ее в течение трех лет, то получаете право на 13% налоговый вычет.
Какой купон выбрать?
Рынок облигаций условно поделен на два больших сегмента: низкорисковые и высокорисковые облигации. К первым относят ОФЗ и муниципальные облигации. Ко вторым – корпоративные бонды компаний второго и третьего эшелонов. Категорию эмитента определяют с помощью . Сейчас я не буду углубляться, как именно это происходит, возможно в будущем я сделаю отдельную статью на этот счет...
Но в любом случае облигации – это консервативный инструмент, который не подходит для активных спекуляций. Об инвестициях в облигации обычно вспоминают, когда нужно пересидеть «шторм» на рынке акций или в периоды высокой волатильности рынков.
Облигации с фиксированным купоном подойдут в качестве «безопасной гавани» на случай паники. Небольшой, но постоянный купон гарантирован. Если же на рынке ожидается рост ставок, то более привлекательно выглядят облигации с переменным купоном.
Оптимальный вариант – составить из нескольких типов облигаций. Например: короткие облигации для текущих накоплений, корпоративные облигации с высокой доходностью на 2-3 года и еврооблигации для защиты от валютных рисков.
А в какие облигации инвестируете Вы? Подписывайтесь на обновления и делитесь ссылками на свежие посты с друзьями в соцсетях!
P.S. Кстати для любителей пощекотать нервы есть очень высокорисковая стратегия — «Junk Bonds» (дословно — Мусорные облигации). Но о ней я расскажу в другой раз.
В материале использованы слайды из презентации Московской биржи.
В этой статье я постараюсь кратко, но в тоже время максимально полно и простыми словами рассказать всю основную информация по облигациям. Основные виды облигаций, их характеристики и параметры, от чего зависит доходность и сколько можно заработать. Это будет своего рода краткий курс для начинающих.
В последнее время наблюдается просто невероятный рост заинтересованности населения по поводу облигаций. Одной из главных причин — это , которые может приобрести любой человек и предлагающих доход, немного выше, чем по банковским вкладам. Соответственно, люди начинают искать информацию по данному вопросу, как альтернативу депозитам.
Действительно, по ценным бумагам можно получать прибыль больше классических депозитов. Но многие не совсем представляют, что же представляет собой облигации. В отличии от привычных нам вкладов, облигации имеют множество различных характеристик и особенностей, напрямую влияющие на итоговую доходность.
И новичок просто теряется от многообразии возможностей, доступных для покупки. Что выбрать из несколько сотен обращающихся на рынке и самое главное, куда обращаться, чтобы приобрести облигации.
Основы
Облигация — это ценная бумага, дающая право ее владельцу на получение заранее известного дохода в будущем в виде выплат по купону и полное погашение в конце срока по номиналу.
Проводя аналогию с банковскими вкладами, вы покупаете облигацию (открываете вклад) по заранее известным условиям доходности (процент по вкладу). За это время вы получаете купонный доход (проценты по вкладу). По истечении срока — облигация погашается (вклад закрывается) и вам возвращают деньги (тело депозита).
Пример довольно условный, так как по долговым ценным бумагам есть еще много других параметров, кардинально отличающих их от банковских вложений.
Одно можно сказать точно…
Доходность по облигациям практически всегда превышает банковскую.
Облигации выпускает эмитент с целью привлечения денежных средств. В большинстве случаев — это гораздо дешевле, чем брать кредит и позволяет собрать необходимую сумму в кратчайшие сроки. Покупая облигацию — вы даете кредит эмитенту и зарабатываете на том, что он пользуется вашими деньгами в течении определенного времени.
Параметры облигаций
Какие параметры есть у банковских вкладов? Обычно это проценты по вкладу, срок вклада, максимальная и минимальная сумма, возможность пополнения и снятия. У долговых бумаг спектр более широкий:
- номинал;
- рыночная цена;
- срок обращения;
- размер и вид купона;
- периодичность выплат;
- 2 вида доходности;
- вид облигаций;
- кредитный рейтинг.
Вкратце пробежимся по ним, для более лучшего понимания.
Номинальная стоимость
Каждая облигация имеет номинал, который будет будет оставаться постоянным. Обычно номинал облигаций, обращающихся на российских биржах равен 1 000 рублей. Это так называемое тело депозита. Выпустили облигации за 1 тысячу за штуку, но в течении времени их стоимость может меняться. Например, будет большой спрос и за них могут давать больше. Такие облигации легко продаются на 10-20% выше их номинальной стоимости.
Верно и обратное. В неблагоприятных ситуациях, цена на рынке может быть ниже номинала.
Облигация всегда погашается по номиналу.
Независимо от цены, за которую вы купите облигацию — по истечении срока обращения, эмитент выплатит вам сумму, эквивалентную именно номиналу бумаги.
Рыночная цена
Это стоимость облигаций на рынке на данный момент, цена, за которую вы можете ее продать, не дожидаясь срока погашения. Она может быть как выше, так и ниже номинальной. Определяется реальным спросом и предложением на рынке.
Срок обращения
Все облигации выпускаются на ограниченный срок, это может быть и 1 год и 5 лет или даже 10-30 лет. За это время владельцу выплачивается купонный доход. По истечении срока, ему возвращается номинальная стоимость облигации.
Покупая облигации с длинным сроком обращения инвесторы будут получать заранее известный доход за время владения, что бывает очень выгодно.
В начале 2016 года, когда резко подскочила ставка рефинансирования, облигации федерального займа с погашением через 10-15 лет, давали доходность в 15-16% годовых. Приобретя их в тот момент, можно было зафиксировать высокую доходность на весь срок обращения.
Форма выплаты доходов
Дисконтные — размещаются на бирже по цене ниже номинала, а погашаются именно по номиналу. Эта разница как раз и образуется доход инвестора. Например, компания продает облигацию за 800 рублей с номиналом 1000 рублей. В момент погашения инвестор получает номинал или 200 рублей прибыли, что составляет 25% доходности.
Купонные — облигация выпускается по номиналу. По ним предусмотрены выплаты определенного процента (купона). Периодичность может быть раз в квартал, полгода или год. Купонный доход начисляется каждый день. Но выплачивается владельцам только в дату выплаты купона, которая заранее известна.
Например, облигация номиналом 1 000 рублей с купонным доходом 12% годовых и выплатами 2 раза в год означает, что каждые полгода вы получаете 6% или 60 рублей.
Сумма купонного дохода, накопленная по облигации, но еще не выплаченная владельцу называется (НКД). Он закладывается в цену облигации, делая ее дороже. В момент выплат по купону в положенный срок, купон обнуляется и начинает накапливаться до следующей даты выплат.
При продаже, не дожидаясь выплат по купону, покупатель обязан помимо самой стоимости облигации заплатить ее владельцу и за накопленный купонный доход. И наоборот, покупая облигацию — ее цена увеличивается на НКД. Это позволяет не терять начисленную прибыль владельцам и поддерживать высокую ликвидность на долговом рынке.
Обычно новички с трудом понимают принцип действия НКД. Поэтому вот вам небольшой пример.
Облигация за 1000 рублей. Доходность 12% годовых. Выплаты по купону 2 раза в год или 6% (60 рублей) каждые полгода. После выплаты купона, на следующий день начинается накапливаться новый купонный доход. Каждый день НКД увеличивается. За месяц на 1%, за 3 месяца — 3% и так далее. Если вы решите продать облигацию за месяц до наступления купонных выплат, то помимо самой стоимости в 1 000 рублей, вы получите от покупателя еще 5% или 50 рублей в виде накопленного купонного дохода (за 5 месяцев владения с момента последних выплат).
Покупатель, уплатив вам НКД — 50 рублей, через месяц — получит полный размер купона — 60 рублей (6%), тем самым компенсировав свои затраты и получив прибыль, пропорционально времени владения.
НКД позволяет не терять начисленный, но еще не выплаченный доход в связи с досрочной продажей. Это одно из самых главных преимуществ перед банковскими вкладами.
Доходность
Доходность может быть двух видов:
- номинальная или купонная;
- к погашению.
По номинальной, доходность рассчитывается исходя из суммы прибыли, получаемых по купонным выплатам. Если купон, выплачивается раз в год в размере 120 рублей при номинальной цене облигации — 1000 рублей, то получаем 12% годовых.
Но как правило, рыночная цена всегда отличается от номинальной. Поэтому лучше использовать доходность к погашению. Этот параметр показывает вашу прибыль на каждый вложенный рубль.
Например, если купон составляет 12% от номинала в тысячу или 120 рублей и в то же время рыночная стоимость облигации будет 1100 рублей, то покупая их по такой цене, доходность к погашению снижается. Вы вложите на 100 рублей больше, а получите аналогичный доход.
120 рублей прибыли при вложениях в 1100 рублей соответствует реальной доходности в 10,9% годовых.
Важно. Существует гарантированная возможность от покупки облигаций, помимо купонного дохода.
Доходность к погашению делится на 2 вида:
- простая — без реинвестирования купонных выплат;
- эффективная — с учетом реинвестирования.
Классификация облигаций
В зависимости от эмитента, долговые бумаги делят на 4 вида. Каждый из них имеет свой рейтинг надежности и доходности.
- Государственные — выпускаются правительством. В России они называются облигации федерального займа или ОФЗ. Инициатор выпуска — министерство финансов.
- Муниципальные или субфедеральные — эмитент, местные (региональные) власти. Например, облигации Томской области (Московской, Ленинградской).
- Корпоративные — выпускают коммерческие компании, например Сбербанк, Газпром.
- Еврооблигации — номинируются в иностранной валюте (обычно доллары и евро). Ввиду высокой стоимости одного лота (от 100 000 долларов) они будут не совсем интересны для частных инвесторов.
Облигации федерального займа
Самые востребованные долговые бумаги на российском рынке. Выпускаются на срок от 1 года до 30 лет. Номинал — 1 000 рублей. Главное различие в выплатах по купонному доходу.
Государственные бумаги бывают следующих видов:
- ОФЗ-ПД (постоянный доход) — размер купона фиксируется на весь срок обращения.
- ОФЗ-ФК (фиксированный купон) — установлен один размер купона на несколько лет вперед (например 8% на 3 года), далее он меняется на 7%.
- ОФЗ-ИН (индексируемый доход) — фиксируемый размер купона, но номинальная стоимость облигации постоянно меняется в зависимости от инфляции.
- ОФЗ-АД (амортизация долга) — периодическое погашение основной суммы долга в момент купонных выплат.
Доходность и риски
Существует прямая зависимость доходности долговых бумаг и рисков. Чем более надежные облигации, тем меньший доход они способны приносить своему владельцу.
Самые надежные — это конечно ОФЗ, гарантом по которым выступает само государство. Далее идут муниципальные, затем корпоративные.
Соответственно, доходность меняется в обратную сторону. Самые выгодные — корпоративные, ОФЗ — как бумаги с высокой надежностью, дают меньшую прибыль.
При минимальных инвестициях прибыль по облигациям на 30-50% банковских депозитов.
Эмитенты с низким кредитным рейтингом, как менее надежные, дабы заинтересовать инвесторов покупать их бумаги, вынуждены давать более привлекательные условия по прибыли (так называемая плата за риск). Принимая больший риск — инвесторы вправе рассчитывать на более высокие доходности от своих вложений.
Приведем аналогию с реальной жизнью. У вас просят денег в долг 3 человека:
- Мама (сестра, брат, сын, дочь).
- Хороший знакомый.
- Безработный сосед дядя Вася.
Давая в долг, вы принимаете на себя определенные риски, что свои деньги вы можете обратно не получить. Мама — самый надежный эмитент, с наивысшим рейтингом. Можно дать и быть уверенным в возврате.
Знакомый — тут уже риски повыше. И давать в долг как то не хочется. Но знакомый мотивировал вас тем, что вернет деньги с процентами, например 10% сверху (поставит пиво или что-то в этом роде).
Дядя Вася — чтобы одолжить соседу, имеющий низкий кредитный рейтинг и отдать ему свои кровные, нужен вообще очень хороший стимул для вас. Ваша выгода должна быть еще выше, уже не 10%, как в случае с другом, а 20-30 или все 50% в зависимости от кредитоспособности соседа.
График ниже наглядно демонстрирует зависимость доходности облигаций от принятых рисков.
Как и где можно купить бумаги
Покупка облигаций возможна только после заключения договора с брокером, предоставляющим доступ на фондовый рынок, где собственно и обращаются ценные бумаги. Весь процесс заключается в 3 этапах:
- Заключение договора с брокером
- Внесение денег на счет
- Покупка ценных бумаг
Налоги
С полученного дохода по облигациям государство . Налогообложению подлежат:
- выплаты по купонам;
- курсовая разница между покупкой и продажей.
Перевел вам эмитент купонный доход — 100 рублей, 13 рублей забирает государство. И так каждый раз, пока идут выплаты по облигациям.
Тоже самое касается курсовой разницы. Купили облигацию за 1000 рублей, через год продали за 1200. С вашей прибыли в 200 рублей — нужно оплатить 13% или 26 рублей в казну.
По ОФЗ налог на прибыль от купонного дохода не взимается.
Так как брокер является налоговым агентом, то налоги будут удержаны с вас автоматически. В момент получения денег по купону. В остальных случаях совокупная сумма для удержания в виде налогов формируется по истечении года, как общая полученная прибыль за весь период.
Где смотреть данные
Вся информация по текущим параметрам облигация на рынке доступна в торговом терминале. Когда вы заключите договор с брокером, у вас будет доступ на фондовый рынок. В программе удобно сортировать и находить нужные бумаги по заданным условиям (доходность, размер и дата выплат купонов, текущая стоимость, длительность и многое другое).
На картинке отсортированы ОФЗ по текущей доходности, для быстрого выбора наилучших условий.
 Текущая доходность по государственным облигациям
Также есть несколько сайтов, специализирующихся именно на облигациях. Там тоже много чего можно найти. От котировок, до последних новостей. Есть специальные условия по подбору интересных бумаг. Можно посмотреть текущие доходности, ближайшие выплаты по купонам, а также планируемые новые эмиссии.
Список сайтов по облигациям:
- rusbonds.ru
- cbr.ru
- cbonds.ru
Часть функционала платная и доступна только по подписке. Но базовая информация, которой вполне достаточно для обычных инвесторов в бесплатном доступе.
В заключение
Покупка облигаций — это прекрасная альтернатива банковским вкладам. Почти по всем параметрам (безрисковая доходность, максимальная прибыль, ликвидность, широта выбора, минимальные вложения) долговые бумаги намного опережают банковские продукты.
Единственный минус — отсутствие страхования риска. Вклады . Облигации, по крайней мере корпоративные, такой возможности не имеют. В случае банкротства — все имеющиеся средства компании распределяются между кредиторами. И владельцы облигации имеет одно из первоочередных прав на получение денег.
Но с другой стороны, если выбирать правильные бумаги, не гонясь за высокой доходностью, которые дают мусорные облигации, а остановить свой выбор на крупнейших компаниях, то риск потери денег будет маловероятен.
Наверное трудно себе представить, что такие гиганты российской экономики как Газпром, Сбербанк или Лукойл будут находиться в стадии банкротства.
Начну с того, что если требуется узнать накопленный купонный доход на текущую дату, то его всегда можно посмотреть на сайте Московской биржи moex.com или на сайте агенства «Интерфакс» rusbond.ru
Не стоит удивляться тому факту, что значения НКД на сайте Московской биржи и значения НКД на сайте агенства «Интерфакс» отличаются друг от друга. Это связано с режимом торгов на Московской бирже. Облигации федерального займа торгуются в режиме Т+, то есть с расчетами, перенесенными на следующий торговый день. Поэтому НКД на сайте биржи для ОФЗ всегда больше значения на сайте агенства «Интерфакс».
Важное послесловие
Представленная в статье методика расчета подходит не для всех облигаций. Количество дней купонного периода может рассчитываться в различных базисах. Недавно я наткнулся на методичку с методикой расчета доходности облигаций и накопленного купонного дохода на сайте Московской биржи. Не помню, в каком из разделов портала биржи я ее нашел, поэтому — выкладываю ее тут для свободного скачивания.
В предлагаемом для скачивания архиве, кроме методики я приложил файл Excel с построением графиков для акций. Вот ссылочка для скачивания: Методика расчета НКД и доходности скачать
Буду рад вашим мнениям и личному опыту в области облигаций, когда вы поделитесь ими в комментариях к этой статье. Вопросам тоже буду рад и постараюсь найти на них ответы, а может они мне уже известны – задавайте вопросы в комментариях к статье, не стесняйтесь, отвечу всем.
Вот и все на сегодня, дорогие мои читатели.
Что такое накопленный купонный доход и как его посчитать
Накопленный купонный доход по облигациям
Интерес инвесторов к надежным долговым бумагам постоянно растет на современном . Этот интерес подогревается как возрастающими в российской и мировой экономике, так и разочарованием инвесторов, которым пришлось пережить или убытки на фондовом рынке.
Тема инвестирования в облигации давно разрабатывается на блоге. Поэтому в данной статье я не буду возвращаться к определению инструмента, принципам его функционирования и классификации. Для тех, кто пока не знаком с историей анализа и комментирования вопроса, рекомендую посмотреть предыдущие статьи про , и . Сегодня я расскажу про накопленный купонный доход при владении облигациями.
- Как возникает накопленный купонный доход по облигациям;
- Как рассчитать накопленный купонный доход при выборе эмитента
- Плюсы и минусы купонных облигаций
Что такое НКД и как он возникает: начинаем с азов
Я веду этот блог уже более 6 лет. Все это время я регулярно публикую отчеты о результатах моих инвестиций. Сейчас публичный инветпортфель составляет более 1 000 000 рублей.
Специально для читателей я разработал Курс ленивого инвестора , в котором пошагово показал, как наладить порядок в личных финансах и эффективно инвестировать свои сбережения в десятки активов. Рекомендую каждому читателю пройти, как минимум, первую неделю обучения (это бесплатно).
Облигации, как известно, делятся на купонные и дисконтные, приобретаемые по цене ниже номинала. Сегодня почти все торгуемые на российском фондовом рынке облигации (в том числе ОФЗ) предлагают инвесторам купонный доход.
Купонная облигация – это облигация, условия эмиссии которой включают в себя обязательство периодических процентных выплат (купонов) до момента погашения. Размер купона имеет фиксированное значение и известен уже до начала реализации.
(НКД) – часть купонного дохода по облигации. Она рассчитывается исходя из количества дней, прошедших с даты последних выплат купонного дохода до текущего дня.
Чтобы представить сухое определение более наглядно, я сделал рисунок-схему, на котором отображаются все этапы жизни облигации, от первичной эмиссии, до погашения.
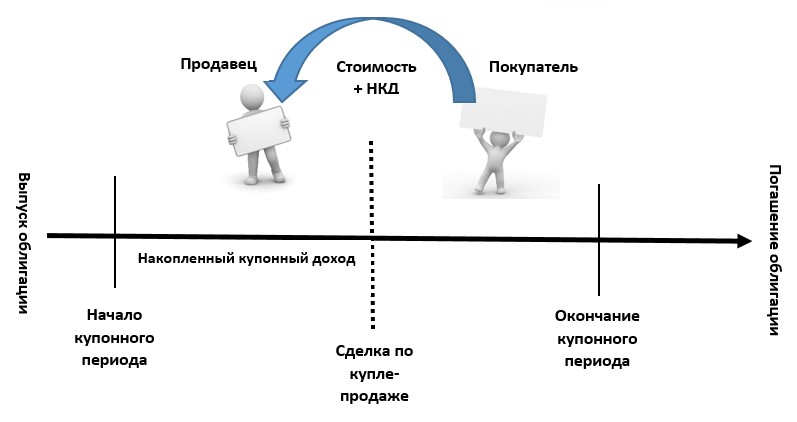
Также на схеме виден отрезок, на протяжении которого формируется накопленный купонный доход, который входит в стоимость облигации и обладателем которого становится покупатель. Таким образом, НКД как бы передается «по наследству» от продавца к покупателю, который и оплачивает накопленный купонный доход.
В день выплаты купонного дохода накопленная сумма падает на брокерский счет, принадлежащий текущему владельцу облигации. НКД при этом обнуляется и начинается накапливаться заново.
Для расчета НКД нам потребуются заранее известные исходные показатели:
- Номинальная стоимость облигации
- Определенная эмитентов процентная ставка по купону
- Количество дней, прошедших с окончания последнего купонного периода до текущей (расчетной) даты.
На основании этих данных мы выведем несложную формулу:
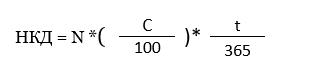
- N – номинальная стоимость облигации
- С – процентная ставка купона в годовом выражении
- t — количество дней после окончания предыдущего купонного периода.
Подставляем в качестве значений: 10% купонной доходности и 60-дневный период владения, и получаем пример расчета, результатом которого будет интересующая нас сумма НКД.
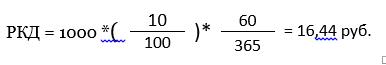
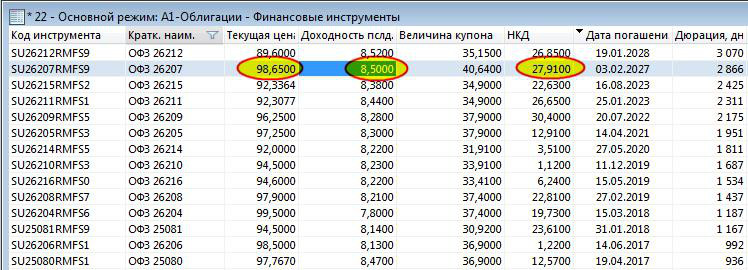
К сожалению, узнать НКД напрямую и в готовом виде, на сайте или на сайте вашего брокера не получится. Там мы видим так называемую «чистую» цену. Чтобы увидеть полную цену, к чистой цене необходимо прибавить накопленный доход. Для этого нужно воспользоваться непосредственно торговым терминалом, где интересующий нас показатель представлен в отдельном столбце.
Можно также обратиться к частично платным специализированным ресурсам. Например, cbonds.ru или rusbonds.ru, последний является дочерним сервисом агентства Интерфакс. Там НКД отображается отдельной строкой в таблице облигаций. Кстати, на сайте можно свободно воспользоваться калькулятором доходности облигаций, даже не проходя регистрацию.
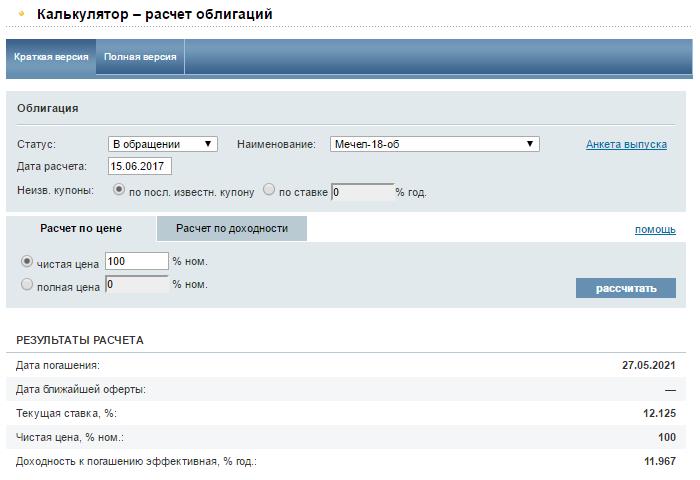
Большинство других функций на этом сервисе, помогающих получать статистику и анализировать облигации, к сожалению, доступны только платным подписчикам.
Плюсы и минусы облигаций с купонной доходностью
Данная разновидность выплат по ценным бумагам представляется наиболее удобным и справедливым способом получения дохода от вложений в долговые бумаги. Продавая облигацию в любой день, инвестор получает на свой брокерский счет всю сумму накопленного купонного дохода за время владения с точностью до одного дня, независимо от периодичности выплат (обычно каждые 3 или 6 месяцев). Таким образом, цена облигации становится справедливой для обоих сторон сделки.
Это приятная новость для инвестора, который ранее не имел дела с купонными облигациями и привык к условиям , при досрочном закрытии которых вкладчик теряет весь накопленный процентный доход. По облигации инвестору также, как и банке, ежедневно начисляется процентный доход, но, в случае продажи бумаги, он сохраняет за собой весь НКД, который сформировался к моменту сделки. Наличие НКД в структуре стоимости, обеспечивает вторичному рынку облигаций необходимую , иначе участникам торгов пришлось бы каждый раз ждать даты погашения.
Купонный доход, полученный на фондовом рынке, за исключением ОФЗ, (ИИС второго типа) и корпоративных облигаций (2017—2020г.в.) . Это же касается и НКД. С 1 января 2012 года вступил в силу закон №368-ФЗ, по которому брокеры получили статус и обязанности налоговых агентов. Ранее инвесторам приходилось возиться с налоговыми декларациями самостоятельно. Купонный доход инвестор получает на счет уже в чистом виде, за вычетом налога.
Заключение
В заключение предлагаю оценить привлекательность купонных облигаций с накопленным доходом. Невольно напрашивается сравнение с другим, более привычным нашим гражданам консервативным инструментом – классическим банковским депозитом. Не в пользу последнего — как минимум 4 характеристики:
- При выходе из биржевой бумаги, в отличие от депозита, вы не теряете накопленный по ней купонный доход.
- Помимо НКД, вы получаете потенциально более высокую курсовую доходность, особенно если успели приобрети облигацию до очередного снижения .
- Частный инвестор получает более низкий порог вхождения в рынок облигаций – от 1000 рублей.
- Вы не ограничены сроком инвестирования, тогда как % ставка в банке от срока зависит напрямую.
Думаю, что популярность этого инструмента среди инвесторов, да и среди обывателей, для которых изначально создавался , будет только расти. В комментариях предлагаю всем инвесторам, работающими с облигациями, похвастаться доходом за последний год.
Всем профита!




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации