
Что такое эффективная доходность облигации. Облигации: калькуляторы доходности, цены и др
По сути доходность к погашению является внутренней нормой доходности (англ. Internal Rate of Return ) для инвестора, который купил облигацию по рыночной цене и намеревается удерживать ее вплоть до даты погашения (англ. Maturity Date ). Другими словами, она является ставкой дисконтирования, использование которой позволит привести все купонные платежи и номинальную стоимость облигации к ее настоящей стоимости (рыночной цене) сегодня. Таким образом, найти доходность к погашению можно решив следующее уравнение.
где P – рыночная стоимость (цена приобретения) облигации;
n – количество купонных платежей при условии, что облигация будет удерживаться до даты погашения;
C – размер купонного платежа;
F – номинальная стоимость облигации;
r – доходность к погашению.
Используя эту формулу необходимо учитывать периодичность осуществления купонных платежей, что определяется условиями эмиссии. Как правило, эти платежи осуществляются каждые полгода, гораздо реже ежегодно или ежеквартально. Поэтому полученную доходность к погашению иногда необходимо скорректировать к годовому выражению. Чтобы лучше разобраться в ситуации рассмотрим ее на примере.
Пример . Инвестор приобрел 5-ти летнюю облигацию за 4875 у.е. При этом ее номинальная стоимость составляет 5000 у.е., а купонная ставка 14% годовых, при условии что купонные платежи осуществляются каждые полгода. Чтобы использовать приведенное выше уравнение нам необходимо рассчитать размер и количество купонных платежей. Поскольку выплаты осуществляются два раза в год, а срок обращения облигации составляет 5 лет, то количество купонных платежей будет равно 10 (5*2). Купонная ставка в 14% годовых предполагает, что эмитент облигации должен ежегодно выплачивать инвестору 700 у.е. (5000*0,14). Однако учитывая тот факт, что выплаты осуществляются два раза в год, размер купонного платежа составит 350 у.е. Таким образом, мы можем подставить полученные данные в уравнение и рассчитать доходность к погашению.
Для решения этого уравнения можно воспользоваться различными финансовыми калькуляторами или использовать функцию «ВСД» Microsoft Excel, для чего исходные данные необходимо представить следующим образом.
Затраты на приобретение облигации, осуществленные в 0-вой точке, необходимо записать в ячейку со знаком «-». По истечении 5-ти лет вместе с последним купонным платежом инвестор получит номинальную стоимость облигации, поэтому в последнюю ячейку необходимо занести их сумму 5350 у.е. (5000+350). В результате мы получим доходность к погашения, равную 7,362%.
Следует отметить, что полученная доходность к погашению выражена в полугодичном выражении. Поэтому чтобы представить ее в годовом выражении необходимо скорректировать ее с учетом сложных процентов. Для условий нашего примера она составит 15.266%.
YTM=((1+0,07362)2-1)*100%=15,266%
Существует определенная зависимость между ценой облигации и ее доходностью к погашению.
1. Если доходность к погашению равна купонной ставке, то облигация торгуется по номинальной стоимости.
2. Если доходность к погашению меньше купонной ставки, то рыночная стоимость облигации будет выше номинала, то есть она будет торговаться с премией.
3. Если доходность к погашению больше купонной ставки, то рыночная стоимость облигации будет ниже номинала, то есть она будет торговаться с дисконтом.
Давайте проиллюстрируем эти закономерности на основе данных приведенного выше примера.
Действительно, если облигация будет приобретена за 5000 у.е., то есть за номинальную стоимость, то доходность к погашению будет равна купонной ставке. Если рыночная стоимость облигации будет ниже 5000 у.е., то доходность к погашению будет превышать купонную ставку, и наоборот.
Ограничения в использовании
Доходность к погашению обладает тем же самым недостатком, как и внутренняя норма доходности. Изначально предполагается, что все полученные купонные платежи реинвестируются по ставке равной доходности к погашению, что крайне редко встречается на практике. Другими словами, если купонные платежи будут реинвестироваться по более низкой ставке, то доходность к погашению будет завышенной, а если по более высокой – то заниженной. Учитывая, что ситуация на рынке капиталов постоянно меняется, что приводит к постоянному изменению процентных ставок, полученные результаты расчетов могут использоваться только в течение непродолжительного периода времени.
Что такое Купонная ставка | Coupon Rate
Купонная ставка — англ. Coupon Rate , является процентной ставкой, согласно которой эмитент облигации выплачивает купонные платежи (англ. Coupon Payment ) ее держателю. При покупке облигации инвестор выплачивает эмитенту ее номинальную стоимость, который, в свою очередь, обязуется вернуть ее на дату погашения и периодически осуществлять выплату процентов (купонные платежи). Термин «купон» (англ. Coupon ) изначально обозначал отрывной лист, который являлся частью бланка облигации, который отрывался и предъявлялся для погашения процентов. В современной практике эмиссия облигаций, как правило, осуществляется в электронной форме, однако, термин «купонный платеж» продолжает использоваться для обозначения выплат процентов.
Итак, облигация представляет собой долговой инструмент, в котором ее эмитент выступает в роли заемщика, а покупатель в роли кредитора. Возникающие долговые отношения предполагают выплату некоторого вознаграждения кредитору, которое может быть осуществлено в форме процента или дисконта. По характеру выплаты вознаграждения на сегодняшний день существует три основных типа облигаций.
1. Облигации с фиксированной процентной ставкой.
Доходность облигаций – их виды и подробное описание
Облигации с плавающей процентной ставкой.
3. Облигации с нулевой купонной ставкой (англ. Zero Coupon Bond ), упоминаемые также как беспроцентные облигации.
Чтобы понять механизм расчета купонного платежа в зависимости от типа процентной ставки, рассмотрим ситуацию на примере.
Облигации с фиксированной процентной ставкой
Данный тип облигаций предполагает, что купонная ставка (процентная ставка) фиксируется в момент эмиссии и остается неизменной в течение всего срока обращения. В этом случае на размер купонного платежа будет влиять только номинальная стоимость и периодичность выплаты процентов, которые, как правило, выплачиваются каждые полгода, реже ежегодно или ежеквартально.
Предположим, что инвестор приобрел облигацию с фиксированной купонной ставкой 12,5% годовых, номинальной стоимостью 1000 у.е., сроком обращения 5 лет и выплатой процентов каждые полгода. Это означает, что каждые полгода эмитент будет выплачивать инвестору купонный платеж, размер которого будет одинаковым до даты погашения. За каждый год эмитент должен будет выплатить инвестору проценты исходя из купонной ставки 12,5% годовых, что составит 125 у.е. (1000*0,125). Однако поскольку купонный платеж должен выплачиваться на полугодичной основе, его размер составит 62,5 у.е. (125/2).
Облигации с плавающей процентной ставкой
Этот тип облигаций предполагает, что купонная ставка не фиксируется, а может меняться в течение всего ее срока обращения. С технической точки зрения, как правило, процентная ставка будет состоять из двух частей: плавающей и фиксированной. Плавающая обычно привязывается к ставке ориентиру (англ. Reference Rate ), например, к индексу LIBOR, а фиксированная является надбавкой.
Допустим, что инвестор приобрел облигацию номиналом 10000 у.е. с плавающей купонной ставкой «6 Month LIBOR +3.25%» и выплатой процентов каждые полгода. Эта ставка состоит из двух частей: плавающей 6 Month LIBOR и фиксированной надбавки 3,25%. Другими словами, процентная ставка по облигации будет меняться вслед за 6 Month LIBOR, что графически будет выглядеть следующим образом.
Как видно на графике, купонная ставка по облигации будет меняться вслед за ставкой 6 Month LIBOR, поэтому точную сумму купонного платежа определить заранее невозможно. Предположим, что на очередную дату выплаты процентов 6 Month LIBOR составит 0,53%. В этом случае купонная ставка будет равна 3,78% (0,53+3,25), а размер купонного платежа 378 у.е. (10000*0,378).
Облигации с нулевой купонной ставкой
У облигаций этого типа главной особенностью является то, что они не предполагают выплату процентов их держателю. Они продаются с дисконтом к номинальной стоимости, а при наступлении даты погашения эмитент выплачивает держателю номинальную стоимость.
Предположим, что инвестор рассматривает возможность приобретения беспроцентной облигации номиналом 25000 у.е. и сроком обращения 5 лет. Эмитент размещает эти облигации по 17824,65 у.е. (25000/(1+0,07) 5), что соответствует ставке дисконтирования 7% годовых. В случае принятия решения о покупке инвестор получит номинальную стоимость облигации через 5 лет, а его доход составит 7175, 35 у.е. (25000-17824,65).
При всей видимой простоте понятия «цена облигации» на самом деле вопрос далеко не такой однозначный, как кажется. Дело в том, что на практике под этим термином понимают в различных ситуациях не одно и то же. Более того, облигация в один и тот же момент времени может иметь несколько ценовых характеристик, отличающихся друг от друга. Итак, сколько же существует видов оплаты у этой долговой бумаги и что под ними имеют в виду?
Цена на облигации бывает:
- номинальная, или номинал;
- отсечения;
- рыночная (подразделяется на «чистую» и «грязную»);
- курсовая, или курс.
Номинальная оплата
Номинал не определяется в ходе торгов, а задается эмитентом изначально перед размещением облигационного выпуска. Это та денежная сумма, от которой рассчитывается доход по купонной ставке и которая устанавливает, сколько получит держатель ЦБ при погашении облигационного займа. Она является фиксированной и не меняется в течение всего срока обращения. Для облигационных займов с купонами стараются закрепить купонные процентные ставки на таком уровне, чтобы номинал в момент размещения совпадал с текущей рыночной стоимостью или был максимально близким к ней.
Цена отсечения
С отсечением можно столкнуться при первичном размещении (эмиссии) облигационной ссуды в ходе аукциона, когда заявки, поданные покупателями, удовлетворяются эмитентом поочередно по мере ценового снижения. Порог, на котором торги заканчиваются по причине превышения текущего спроса над предложением, называется ценой отсечения. Если же спрос на бумаги низкий, то ценой отсечения будет заранее установленный эмитентом минимальный ценовой уровень, на котором возможно заключение сделок.
По схеме аукциона с ценой отсечения на российском рынке распространялись облигации ГКО, ОФЗ-ПД и ценные бумаги по городскому облигационному (внутреннему) займу ГО(В)З города Москвы.
Рыночная стоимость
Денежная стоимость ЦБ такой ссуды в свободной продаже в период между первичным размещением и погашением является их рыночной оплатой.
Она может совпадать с номиналом, а также быть ниже или выше него (покупка с дисконтом или с премией соответственно) и в свою очередь подразделяется на «грязную» и «чистую», то есть стоимость с учетом накопленного купонного дохода и без такового. Ниже даны формулы расчета, по которым можно определить, сколько стоит в текущий момент каждый из наиболее часто встречающихся в практике видов бумаг облигационных займов без учета накопленного купонного дохода.
Расшифровка обозначений, фигурирующих в формулах:
- N – номинал;
- P – рыночная стоимость;
- g – годовая % ставка по купону;
- C=g × N – годовой % доход по купону;
- i – ставка доходности к погашению (ставка помещения, полной доходности, дисконтирования);
- n – время в годах, оставшееся до даты погашения.
Стоимость облигаций с нулевым купоном
P= N/〖(1+i)〗^n
Характеристика ссуды: регулярный % доход отсутствует, а вся прибыль получается за счет дисконта между номиналом при выкупе покупки.
Стоимость облигаций с выплатой % по купону при погашении
P= (N ×〖(1+g)〗^n)/〖(1+i)〗^n
Характеристика ссуды: купон начисляется по сложной ставке процента и выплачивается одновременно с номиналом при выкупе.
Стоимость облигаций с фиксированным % по купону
P=C × (1- 1/〖(1+ i)〗^n)/i + N/〖(1+ i)〗^n
Характеристика ссуды: периодическая выплата купонного % с фиксированной ставкой и номинала в момент выкупа.
Стоимость облигаций с плавающим процентом по купону
P= ∑_(k=1)^n▒〖C_k/〖(1+i)〗^k + N/〖(1+i)〗^n 〗 ,
где C_k – годовой купонный доход за определенный период, а k – время в годах, оставшееся до выплаты соответствующего купона.
Характеристика ссуды: купонный процент является переменным и привязан к какому-либо показателю, ставка по купону объявляется перед началом очередного периода, номинал выплачивается в момент погашения.
Стоимость бессрочной облигаций с периодической выплатой процентов
P = C/i
Характеристика ссуды: периодическая выплата купонного %, конкретные сроки выкупа номинала отсутствуют, поэтому облигационная ссуда носит характер так называемой вечной ренты.
Если же необходимо рассчитать, сколько стоит в данный момент облигация с учетом накопленного купонного дохода НКД, то его необходимо приплюсовать к уже рассчитанной текущей стоимости:
P_g = P_с+ C_t ,
где C_t – НКД, а P_g и P_с – цена с учетом НКД и без него соответственно.
НКД определяется по формуле:
C_t = C ×(1/m-t) ,
где m – годовое количество платежей по купонам, t – время до платежа по очередному купону (в годовом исчислении).
Как мы видим, во всех приведенных уравнениях есть одна общая переменная, напрямую влияющая на стоимость облигаций. Это ставка доходности к погашению. Что она собой представляет и от чего зависит? Упомянутая ставка определяет, под сколько % инвестор реально вкладывает в текущий момент свои денежные средства с учетом всех видов дохода.
Расчет доходности портфеля облигаций
На нее влияют следующие параметры:
- процентная ставка по купону;
- частота выплат купонного дохода;
- рыночная ставка %;
- степень надежности финансовых вложений;
- срок до погашения;
- возможность досрочного выкупа;
- налоговый статус.
Курсовая цена
Для удобства в сопоставлении текущей рыночной стоимости облигаций в практику был введен общий показатель, который называется курсовая цена, или просто курс. При операциях купли-продажи именно курс обычно служит основой для котировок и одной из инвестиционных характеристик. Под ним понимают рыночную стоимость 100 единиц номинала, поэтому формула довольно простая:
K= P/N × 100
Через ставку помещения курс выражается следующим соотношением:
K= 100/〖(1+i)〗^n
В некоторых случаях, например, при торговле бумагами муниципальных займов в США, котировки определяются не на основе курса, а на базе текущей ставки помещения.
Итак, в нашем кратком обзоре мы разобрались с расчетом цены облигаций и выяснили, сколько видов ее существует и что все они вовсе не тождественны друг другу. Правильное понимание того, о какой из них А идет речь в каждой конкретной ситуации, важно с практической точки зрения, особенно при заключении сделки, так как любые разночтения и неверная трактовка термина могут быть чреваты неприятными финансовыми последствиями и прямыми убытками.
Стоимостная оценка облигаций.
Облигации имеют нарицательную цену (номинал) и рыночную цену. Номинальная цена облигации напечатана на самой облигации и обозначает сумму, которая берется взаймы и подлежит возврату по истечении срока облигационного займа.
Доходность облигаций. Простыми словами
Процент по облигации устанавливается к номиналу.
Рыночная цена в момент эмиссии (эмиссионная цена) может быть ниже номинала, равна номиналу и выше номинала. В дальнейшем рыночная цена облигаций определяется исходя из ситуации, сложившейся на рынке облигаций и финансовом рынке в целом к моменту продажи, а также двух главных элементов самого облигационного займа.
Поскольку номиналы у разных облигаций могут существенно различаться между собой, то часто возникает необходимость в определении курса :
К 0 = (Ц р / N) * 100%,
где К 0 – курс облигации, %;
Ц р – рыночная цена облигации, руб.;
N - номинальная цена облигации, руб.
Доход по облигации
Общий доход от облигации складывается из следующих элементов:
— периодически выплачиваемых процентов (купонного дохода);
— изменения стоимости облигации за соответствующий период;
— дохода от реинвестирования полученных процентов.
Облигация может также приносить доход в результате изменения стоимости облигации с момента ее покупки до продажи. Разница между ценой покупки облигации (Ц 0) и ценой, по которой инвестор продает облигацию (Ц 1), представляет собой прирост капитала, вложенного инвестором в конкретную облигацию (Д = Ц н – Ц од).
Данный вид дохода приносят прежде всего облигации, купленные по цене ниже номинала, т.е. с дисконтом .
Подсчет цены продажи называется дисконтированием :
Ц од = N * * 100%,
где Ц од – цена продажи облигации с дисконтом, руб.;
N – номинальная цена облигации, руб.;
I – число лет, по истечении которых облигация будет погашена;
с – норма ссудного процента (или ставка рефинансирования), %.
Доходы по облигациям меньше подвергнуты циклическим колебаниям и не так зависимы от конъюнктуры рынка.
Доходность облигаций
Различают текущую доходность и конечную, доходность облигаций .
Показатель текущей доходности характеризует соотношение поступлений с затратами по облигации:
Д х = (С / Ц 0) * 100%,
где Д х – текущая доходность облигации, %;
С – сумма выплаченных в год процентов, руб.;
Ц 0 – цена облигации, по которой она была приобретена, руб.
Для того чтобы решить оставить данную облигацию или продать, необходимо сравнить доходность облигации с доходностью других финансовых инструментов. Для этого вместо цены покупки в формуле используется рыночная цена (Ц р).
Однако по облигациям с нулевым купоном текущая доходность равна нулю, хотя доход в форме дисконта они приносят.
Оба источника дохода отражаются в показателе конечной доходности , характеризующей полный доход по облигации:
Д хк = [ (T ∑ (i) Bi + (Ц пр. – Ц пок.)] / (Ц пок. * Т),
где Д хк – конечная доходность облигации, %;
Ц пр – цена продажи, руб.;
Ц пок – цена покупки, руб.;
В – купонные платежи за год, руб.;
Т – количество лет нахождения облигации у инвестора.
Существуют два важных фактора, влияющих на доходность облигаций. Это инфляция и налоги. Поэтому в условиях инфляции инвесторы избегают вложений в долгосрочные облигации.
Налоги уменьшают доход по облигациям, а значит, и их доходность.
Таким образом, реальная доходность тех или иных облигаций должна рассчитываться после вычета из дохода выплачиваемых налогов с учетом инфляции.
Доход по векселю.
Доход по банковским векселям может выплачиваться в виде процентов, или в виде дисконта.
Сумма процентов исчисляется на основании годовой процентной ставки и периода обращения векселя:
IB = (iB * t * PН) / 365 (360),
где IB – доход, исчисленный по формуле обыкновенных (при временной базе 360 дней) или точных (при временной базе 365 дней) процентов;
iB – годовая процентная ставка;
t – число дней обращения векселя;
PH — номинал векселя.
Дисконтный доход – это разница между номиналом, по которому производится погашение векселя, и дисконтной ценой (ценой приобретения, меньшей номинала):
IB = PH — Pпр, где
IB – дисконтный доход;
PH – номинал векселя;
Pпр – цена приобретения векселя.
Доходность векселя за срок займа :
iД = IB / Pпр;
а за год (по формуле обыкновенных процентов):
ГОД iД = (IB * 360) / (t * Pпр),
где t – число дней обращения векселя.
При продаже дисконтного финансового векселя на рынке ценных бумаг до окончания срока долгового обязательства доход делится между продавцом и покупателем по формуле обыкновенных (точных) процентов:
пок IB = (ir * PН * t1) / 360 (365),
ir – рыночная ставка на момент сделки по долговым обязательствам той срочности, которая осталась до погашения векселя;
PН — номинальная цена векселя;
t1 — число дней от даты сделки до даты погашения векселя;
360 (365) — временная база при исчислении обыкновенных (точных) процентов.
С одной стороны, доход покупателя не должен быть меньше той суммы, которую он получил бы при рыночной ставке по долговым обязательствам той срочности, которая осталась до погашения векселя. С другой – его реальная прибыль определяется разностью цены погашения (номинала) и цены покупки Pr:
PH – Pr = (ir * PН * t1) / 360(365),
Pr = PH – (ir * PН * t1) / 360(365).
При продаже процентного векселя реальный доход второго векселедержателя определяется разностью наращенной стоимости и рыночной цены:
Пок IB = S – Pr,
где пок IB – доход покупателя;
S – наращенная стоимость векселя, т.е. сумма номинальной цены и процентов за
весь срок займа;
Pr – рыночная цена.
Чтобы вексель был куплен , доход по нему не должен быть меньше, чем по долговым обязательствам срочности, равной числу дней от даты сделки до даты погашения векселя:
S – Pr = (ir * t1 * Pr) / 360(365),
Pr = S: [ 1 + ((ir * t1) / 360(365)) ],
где ir – рыночная ставка по долговым обязательствам той срочности, которая осталась до погашения векселя;
t1 – срок от даты сделки до даты погашения векселя.
При небольших суммах инвестиций доход по векселям может быть не так велик , однако тут все зависит от ставки процента эмитента и срок владения векселем.
Отказ в платеже допустим только по мотивам недобросовестности или грубой неосторожности предъявителя при приобретении им векселя, утрате документом силы векселя. Недопустим отказ в платеже по не предусмотренным законом ограничениям активной векселеспособности, а также из-за дефектов, не влекущих потерю вексельной силы.
Доходность облигаций это параметр, который отражает прибыльность той или иной бумаги и обычно выражается в процентах годовых. Вообще доход по облигациям может быть двух типов:
- Ежегодные купонные платежи;
- Разница в цене (купил дешевле номинала, а в дату погашения реализовал облигацию по номиналу).
В связи с этим существует множество формул, по которым рассчитывается доходность облигаций , и разные формулы по-разному учитывают типы доходов, перечисленные выше. Обычно в облигационном калькуляторе имеют место четыре основные доходности, которые мы подробно рассмотрим в этой статье и проясним, что означает каждая из них.
Все виды доходностей, которые мы будем рассматривать, рассчитываются автоматически и инвесторам предлагаются уже в виде готового результата (не важно где, либо в терминале Квик, либо в облигационном калькуляторе, либо где-то еще). Но я все равно приведу формулы расчета данных показателей для более глубокого понимания сути вопроса.
1. Текущая доходность облигаций
Учитывает только выплату текущего купона. Например, облигация с номиналом 1000р. торгуется по 90%. Купонная дох-сть составляет 12% или 120р. в год. Следовательно, текущая дох-сть будет равна 120р./900р. = 13,33%.
Экономический смысл данной доходности в том, чтобы показать инвестору сколько процентов он будет получать в виде купонных выплат в зависимости от вложенных средств. То есть, когда человека интересует именно денежный поток без учета выплаты номинала в дату погашения, тогда нужно смотреть на это значение.
В этой цифре не учитывается тот факт, что приобрели вы облигацию по 90%, а погашать будете по 100%. Допустим, рассмотренная выше облигация погашается через 5 лет. Разница 10% между покупкой 90% и погашением 100% безусловно увеличит вашу итоговую доходность, но это произойдет только к концу срока погашения, а каждый год вы будете получать именно вот эту текущую дох-сть, которая в нашем примере равна 13,33%.
2. Текущая доходность модифицированная
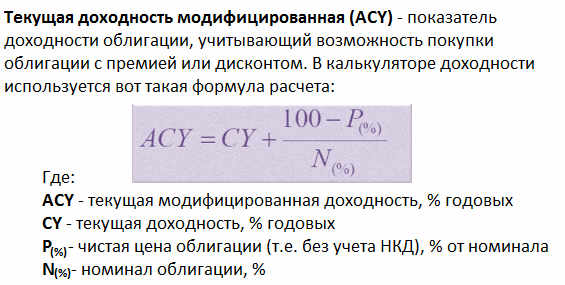
В данной доходности учитывается и доход от разницы в цене и купоны. Данный тип не совсем корректен, т.к. полученное значение необходимо делить на количество лет, в течение которых мы владеем бумагой. Практического использования данная формула не имеет, однако во всех калькуляторах она есть, поэтому знать ее тоже нужно.
3. Простая доходность облигаций к погашению

В данной формуле учитывается прибыль и от покупки ниже номинала и купонные платежи. Например, облигацию мы купили по 90%, купон 12%, текущая дох-сть 13,33%, срок до погашения 4 года, т.е. за 4 года мы получаем 10% в виде разницы (100%-90%). Разделив эти 10% на 4 года, получаем 2,5% годовых, которые прибавим к 13,33% и получим простую дох-сть к погашению 15,83%. Однако, чем длиннее срок до погашения, тем сильнее доход от разницы размывается в годовой доходности. Так, при сроке 10 лет простая дох-сть будет эквивалентна 14,33%.
Используя данный показатель, облигации уже можно сравнивать между собой. Если при инвестировании вы планируете держать облигации до конца срока их обращения, при этом намерены забирать купоны себе, т.е. не реинвестировать купонный доход в эти же бумаги, то смотреть нужно именно на простую доходность облигаций.
4. Эффективная доходность
Если же вас интересует абсолютная доходность с учетом всей возможной прибыльности (т.е. купонные выплаты, разница в цене, а также прибыль от реинвестирования купонных платежей), тогда смотреть нужно на эффективную доходность облигаций.
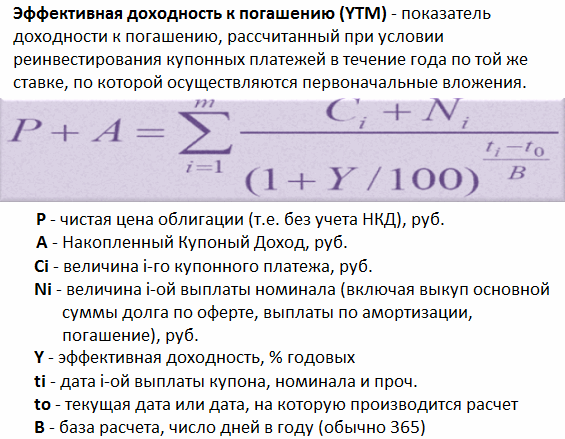
Данный тип доходности является самым полным, именно это значение применяется биржей и транслируется в программе Квик в столбце «Доходность облигаций». Еще раз… данный тип доходности помимо купонных платежей и разницы в цене учитывает реинвестиции купонного дохода в те же самые облигации.
Как показывает практика, 95% инвесторов реинвестируют купоны, поэтому данную дох-сть приняли в качестве основного ориентира прибыльности облигаций. Помимо этого на базе указанного значения строится по облигациям.
Таким образом, мы рассмотрели типы доходностей облигационного рынка. Самой главной является эффективная доходность облигаций, она отражается в и именно ее использует биржа для расчета. На базе данного значения облигации можно сравнить друг с другом, и это даст ясную картину того, какая бумага более привлекательна для инвестиций с точки зрения возможной прибыльности.
Облигации – это разновидность ценных бумаг, которые позволяют получить фиксированный доход. За их выпуск отвечает обычно несколько образований:
- Различные корпорации.
- Финансовые институты.
- Региональные власти.
- Государство.
Облигация подтверждает, что будущий покупатель внёс средства для приобретения. И подтверждает, что у второй стороны появилась обязанность по возмещению номинальной стоимости. Срок утверждается сторонами заранее. При этом предполагается уплата дополнительного фиксированного процента.
Любая разновидность облигаций характеризуется несколькими основными параметрами:
- Время, когда выплачиваются проценты.
- Доходный уровень по норме.
- Цена выкупа, если номинальная ей не соответствует.
- Номинальный уровень цен.
Непосредственный процесс выплаты процентов – вопрос, который описывается в условиях по эмиссии. Платежи могут быть раз в 12 месяцев либо в 6 месяцев, либо каждый квартал. Доходность облигации к погашению от этого зависеть не должна.
О порядке выплаты облигационных доходов
Среди способов выплаты, получивших наибольшее распространение, следует отметить:
- Проведение по выигрышным займам.
- Реализация с установлением скидок, противопоставленных нарицательной стоимости.
- Проведение индексации для номинальной стоимости.
- Применение так называемой плавающей ставки.
- Реализация ступенчатых ставок.
- Перечисления процентов, в фиксированной форме.
Наиболее простой вариант – это когда устанавливается фиксированный процентный платёж. Установление сразу нескольких чисел предполагает применение ставок ступенчатого типа. Когда они проходят, ценные бумаги либо гасятся, либо владельцы оставляют их, пока не наступит следующее число. Чем большие суммы и тем больше проходит дат, тем больше проценты.
Кроме того, возможно применение так называемых плавающих ставок. Данная схема предполагает наличие регулярных изменений. К примеру, раз в шесть месяцев. Обычно размер ставки зависит от нескольких факторов:
- Прибыль, приносимая ценными государственными бумагами . Определяется при осуществлении акционной продажи.
- Изменения по учётным ставкам , устанавливаемым Центральным банком.
Индексация – актуальный шаг для стран, где активно противодействуют инфляции.
Есть разновидности ценных бумаг, при работе с которыми перечисление процентов исключается в принципе. Доход приобретается благодаря тому, что облигации приобретаются по скидкам. А погашение происходит по номиналу. Наконец, иногда доходы имеют форму выигрышей.
О доходности облигаций
Регулирование доходности происходит за счёт параметров, в свою очередь, зависящих от того, какие условия выставляются эмитентами. Она может измеряться следующим образом для ценных бумаг, погашение которых осуществляется к концу срока:
- купонная доходность;
- текущая;
- полная.
Определение купонного дохода
Данная разновидность доходности – это фиксированный процент, информация о котором написана на самой бумаге. Данный процент обещают выплатить эмитенты, вне зависимости от количества оформленных купонов. Платежи проводятся ежеквартально, каждые шесть месяцев, либо раз в год. Формула доходности облигации может быть объяснена по следующему примеру.
Например, нам известно, что доход от ценной бумаги равен 11,75% годовых. А по номиналу облигация составляет 10 тысяч рублей. Два купона имеется на каждый год оформления. Достаточно перемножения показателей друг на друга, чтобы вычислить результат. Получаем 117,5 рублей в год. За полгода бумага принесёт прибыль в 58 рублей.
Уровень доходности в текущий момент
Для определения текущей доходности надо найти соотношение между периодическими платежами и ценой приобретения. Доходность к текущему моменту применяют, чтобы вычислить характеристики годового процента по отношению к вложенному капиталу. То есть показатели известны в момент, когда бумага приобретается. Для вычисления результата пользуются специальной формулой:
Im=(N*k)/P=(g/Pk)*100
- Pk – курс к моменту приобретения;
- P – рыночная цена покупки;
- N – уровень номинальной цены для облигации;
- K – норма доходности, для каждого из купонов.
К примеру, уровень купонной доходности равен 11,75 рублям. А курс облигации составил 95,0. Тогда текущая доходность = 11.75/95*100. Получаем 12.37
Доходность к текущему моменту не лишена недостатков – нет связи с изменениями в показателях облигаций. А это возможно, пока у владельца есть данный источник дохода.
Текущая доходность может меняться в зависимости от того, какие цены складываются на рынке. Но показатель становится постоянным с того момента, как процесс покупки завершён. Ведь ставка по купону – величина неизменная. При покупке бумаг по скидкам купонная прибыль ниже, чем доходность к текущему моменту. Если используется премия, то она ниже.
Учёту не подлежит и то, какой будет разница по курсу между покупками и приобретением. Потому данный метод нельзя использовать для сравнения разных операций, у которых начальные условия меняются. Если необходимо оценить, насколько облигации оказались эффективными в принципе, применяют показатель доходности к эффективности.
Параметр доходности к погашению
В данном случае имеются в виду ставки по процентам, которые реализуются с дисконтированием. Показатель помогает установить равенство между такими характеристиками, как рыночная цена облигации и цена платёжного потока по ценным бумагам. Формула текущей доходности облигации практически всегда остаётся неизменной.
Прибыль к моменту погашения обозначается как YTM. Но реальная доходность равна данному показателю только в том случае, если выполняется два условия:
- Немедленное реинвестирование полученных купонов.
- Хранение облигация до конца срока погашения.
Практика говорит о том, что первое условие практически невозможно выполнить.
Как быть с полной доходностью
Полная доходность отличается тем, что учитывает все источники, от которых поступают деньги. У текста некоторых публикаций это понятие имеет ещё одно название – ставка помещения. Эффективность приобретённой облигации легко оценить, если ставка помещения определена в виде:
- простых процентов;
- сложных процентов.
Не обойтись без учёта стоимости для приобретения, которая уже определяется несколькими типами факторов. И использовать такой инструмент, как формула полной доходности облигации.
Об инвестициях в облигации
Многие граждане понимают, что лучше не хранить деньги просто так. А сделать так, чтобы они приносили дополнительный доход. Даже если начальная сумма и этот доход будут небольшими. Облигации – одно из самых выгодных решений для клиентов с любыми финансовыми возможностями.
Облигации, по сути, – эмиссионные деловые ценные бумаги. Их выпускают юридические лица и предприятия для того, чтобы найти источники дополнительного финансирования для своей деятельности. Это как вклад в банковской организации. С небольшими, но, в то же время, существенными отличиями.
- Первое отличие – более высокий уровень доходности. Процент по вкладам в облигации может колебаться от 8 до 18%. Конечно, определяющих факторов в этой сфере много. И в зависимости от них возможна разница в выплатах. Но она всё равно меньше, чем, например, у тех же акций. Проценты обычно повышаются в маленьких компаниях, которым необходимо привлекать всё больше людей к своим предложениям.
- Ещё один плюс – возможность забрать свой капитал в любое удобное время, не думая о возможной потере процентов. Эмитент сам устанавливает срок, в который погашаются облигации. Обычно он составляет от 3 до 30 лет. Но инвесторам не обязательно дожидаться конца данного срока.
Риски и их диверсификация
За последнее время банковское кредитование изменило свою структуру. Ипотечные и потребительские предложения занимают большую часть рынка. Совершенствуются технологии контроля, связанные с существующими рисками. Способы привлечения капитала также меняются. Банковский кредит вообще перестаёт быть единственным инструментом, за счёт которого аккумулируются финансовые ресурсы. Осуществляется множество операций вне банковской сферы. Для этого и выпускаются долгосрочные облигации.
Доходность облигаций федерального займа
Банкротство эмитентов ценных бумаг в меньшей степени влияет на отдельные институты финансовых направлений. Стабильность всего механизма тоже мало от этого зависит. Это связано с тем, что облигации, по большей части, принадлежат большому количеству институциональных инвесторов. К первой половине девяностых годов прошлого века инвестиционная деятельность как раз часто осуществлялась за пределами банковской системы. Акций и облигаций дополнительно выпускалось достаточно много.
Доходность корпоративных облигаций, нефтегазовый сектор
Участие банковского сектора становится всё меньше и сводится лишь к содействию среднему бизнесу в определённых направлениях. Доходность к погашению облигации - это параметр, который считается отдельно.
Заключение. Особенности выбора
Риск колебания рыночного курса облигации – не единственный параметр, с которым связана доходность, как можно было увидеть. Из всех рисков наибольшее значение должен иметь дефолт . То есть это ситуация, когда эмитент вообще отказывается погашать свои обязательства. Чем выше доходность конкретной ценной бумаги, тем выше риски. Как минимум, графики платежей будут нарушены.
Доходность муниципальных облигаций
Есть множество факторов, которые влияют на финансовую стабильность компании, её способность рассчитаться по всем долгам. Факторы могут быть внутренними или внешними . Хорошо, если есть возможность регулярно проводить финансовый анализ состояния дел у эмитента. Иногда хватает информации о роде и масштабе деятельности или внешних факторах, которые оказывают непосредственное влияние на работу.
По сути доходность к погашению является внутренней нормой доходности (англ. Internal Rate of Return ) для инвестора, который купил облигацию по рыночной цене и намеревается удерживать ее вплоть до даты погашения (англ. Maturity Date ). Другими словами, она является ставкой дисконтирования, использование которой позволит привести все купонные платежи и номинальную стоимость облигации к ее настоящей стоимости (рыночной цене) сегодня. Таким образом, найти доходность к погашению можно решив следующее уравнение.
где P – рыночная стоимость (цена приобретения) облигации;
n – количество купонных платежей при условии, что облигация будет удерживаться до даты погашения;
C – размер купонного платежа;
F – номинальная стоимость облигации;
r – доходность к погашению.
Используя эту формулу необходимо учитывать периодичность осуществления купонных платежей, что определяется условиями эмиссии. Как правило, эти платежи осуществляются каждые полгода, гораздо реже ежегодно или ежеквартально. Поэтому полученную доходность к погашению иногда необходимо скорректировать к годовому выражению. Чтобы лучше разобраться в ситуации рассмотрим ее на примере.
Пример . Инвестор приобрел 5-ти летнюю облигацию за 4875 у.е. При этом ее номинальная стоимость составляет 5000 у.е., а купонная ставка 14% годовых, при условии что купонные платежи осуществляются каждые полгода. Чтобы использовать приведенное выше уравнение нам необходимо рассчитать размер и количество купонных платежей. Поскольку выплаты осуществляются два раза в год, а срок обращения облигации составляет 5 лет, то количество купонных платежей будет равно 10 (5*2). Купонная ставка в 14% годовых предполагает, что эмитент облигации должен ежегодно выплачивать инвестору 700 у.е. (5000*0,14). Однако учитывая тот факт, что выплаты осуществляются два раза в год, размер купонного платежа составит 350 у.е. Таким образом, мы можем подставить полученные данные в уравнение и рассчитать доходность к погашению.
Для решения этого уравнения можно воспользоваться различными финансовыми калькуляторами или использовать функцию «ВСД» Microsoft Excel, для чего исходные данные необходимо представить следующим образом.
Затраты на приобретение облигации, осуществленные в 0-вой точке, необходимо записать в ячейку со знаком «-». По истечении 5-ти лет вместе с последним купонным платежом инвестор получит номинальную стоимость облигации, поэтому в последнюю ячейку необходимо занести их сумму 5350 у.е. (5000+350). В результате мы получим доходность к погашения, равную 7,362%.
Следует отметить, что полученная доходность к погашению выражена в полугодичном выражении. Поэтому чтобы представить ее в годовом выражении необходимо скорректировать ее с учетом сложных процентов . Для условий нашего примера она составит 15.266%.
YTM=((1+0,07362)2-1)*100%=15,266%
Существует определенная зависимость между ценой облигации и ее доходностью к погашению.
1. Если доходность к погашению равна купонной ставке, то облигация торгуется по номинальной стоимости.
2. Если доходность к погашению меньше купонной ставки, то рыночная стоимость облигации будет выше номинала, то есть она будет торговаться с премией.
3. Если доходность к погашению больше купонной ставки, то рыночная стоимость облигации будет ниже номинала, то есть она будет торговаться с дисконтом.
Давайте проиллюстрируем эти закономерности на основе данных приведенного выше примера.
Действительно, если облигация будет приобретена за 5000 у.е., то есть за номинальную стоимость, то доходность к погашению будет равна купонной ставке. Если рыночная стоимость облигации будет ниже 5000 у.е., то доходность к погашению будет превышать купонную ставку, и наоборот.
Ограничения в использовании
Доходность к погашению обладает тем же самым недостатком, как и внутренняя норма доходности. Изначально предполагается, что все полученные купонные платежи реинвестируются по ставке равной доходности к погашению, что крайне редко встречается на практике. Другими словами, если купонные платежи будут реинвестироваться по более низкой ставке, то доходность к погашению будет завышенной, а если по более высокой – то заниженной. Учитывая, что ситуация на рынке капиталов постоянно меняется, что приводит к постоянному изменению процентных ставок, полученные результаты расчетов могут использоваться только в течение непродолжительного периода времени.
Что такое накопленный купонный доход и как его посчитать
Накопленный купонный доход по облигациям
Интерес инвесторов к надежным долговым бумагам постоянно растет на современном . Этот интерес подогревается как возрастающими в российской и мировой экономике, так и разочарованием инвесторов, которым пришлось пережить или убытки на фондовом рынке.
Тема инвестирования в облигации давно разрабатывается на блоге. Поэтому в данной статье я не буду возвращаться к определению инструмента, принципам его функционирования и классификации. Для тех, кто пока не знаком с историей анализа и комментирования вопроса, рекомендую посмотреть предыдущие статьи про , и . Сегодня я расскажу про накопленный купонный доход при владении облигациями.
- Как возникает накопленный купонный доход по облигациям;
- Как рассчитать накопленный купонный доход при выборе эмитента
- Плюсы и минусы купонных облигаций
Что такое НКД и как он возникает: начинаем с азов
Я веду этот блог уже более 6 лет. Все это время я регулярно публикую отчеты о результатах моих инвестиций. Сейчас публичный инветпортфель составляет более 1 000 000 рублей.
Специально для читателей я разработал Курс ленивого инвестора , в котором пошагово показал, как наладить порядок в личных финансах и эффективно инвестировать свои сбережения в десятки активов. Рекомендую каждому читателю пройти, как минимум, первую неделю обучения (это бесплатно).
Облигации, как известно, делятся на купонные и дисконтные, приобретаемые по цене ниже номинала. Сегодня почти все торгуемые на российском фондовом рынке облигации (в том числе ОФЗ) предлагают инвесторам купонный доход.
Купонная облигация – это облигация, условия эмиссии которой включают в себя обязательство периодических процентных выплат (купонов) до момента погашения. Размер купона имеет фиксированное значение и известен уже до начала реализации.
(НКД) – часть купонного дохода по облигации. Она рассчитывается исходя из количества дней, прошедших с даты последних выплат купонного дохода до текущего дня.
Чтобы представить сухое определение более наглядно, я сделал рисунок-схему, на котором отображаются все этапы жизни облигации, от первичной эмиссии, до погашения.
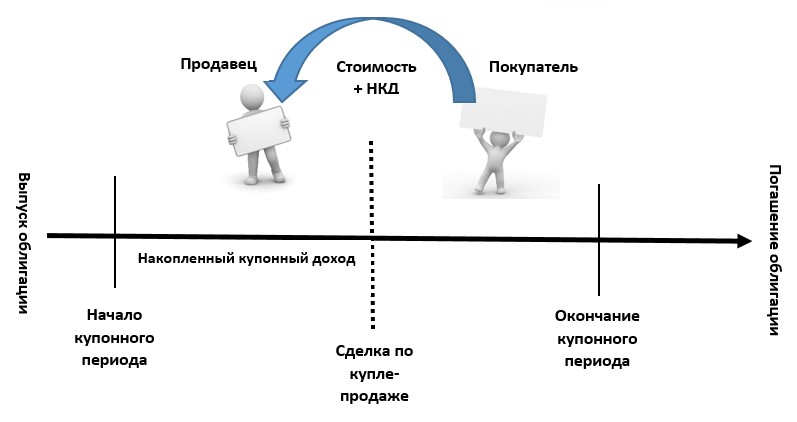
Также на схеме виден отрезок, на протяжении которого формируется накопленный купонный доход, который входит в стоимость облигации и обладателем которого становится покупатель. Таким образом, НКД как бы передается «по наследству» от продавца к покупателю, который и оплачивает накопленный купонный доход.
В день выплаты купонного дохода накопленная сумма падает на брокерский счет, принадлежащий текущему владельцу облигации. НКД при этом обнуляется и начинается накапливаться заново.
Для расчета НКД нам потребуются заранее известные исходные показатели:
- Номинальная стоимость облигации
- Определенная эмитентов процентная ставка по купону
- Количество дней, прошедших с окончания последнего купонного периода до текущей (расчетной) даты.
На основании этих данных мы выведем несложную формулу:
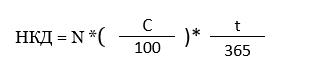
- N – номинальная стоимость облигации
- С – процентная ставка купона в годовом выражении
- t — количество дней после окончания предыдущего купонного периода.
Подставляем в качестве значений: 10% купонной доходности и 60-дневный период владения, и получаем пример расчета, результатом которого будет интересующая нас сумма НКД.
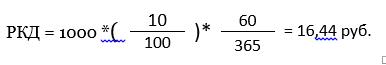
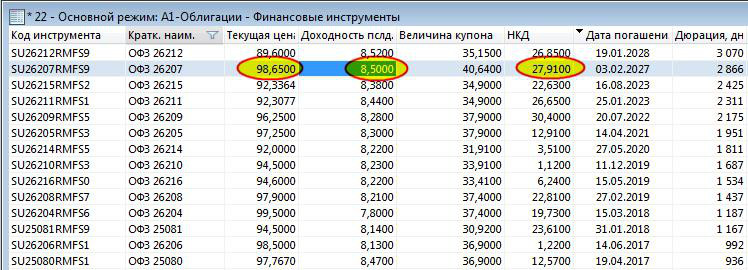
К сожалению, узнать НКД напрямую и в готовом виде, на сайте или на сайте вашего брокера не получится. Там мы видим так называемую «чистую» цену. Чтобы увидеть полную цену, к чистой цене необходимо прибавить накопленный доход. Для этого нужно воспользоваться непосредственно торговым терминалом, где интересующий нас показатель представлен в отдельном столбце.
Можно также обратиться к частично платным специализированным ресурсам. Например, cbonds.ru или rusbonds.ru, последний является дочерним сервисом агентства Интерфакс. Там НКД отображается отдельной строкой в таблице облигаций. Кстати, на сайте можно свободно воспользоваться калькулятором доходности облигаций, даже не проходя регистрацию.
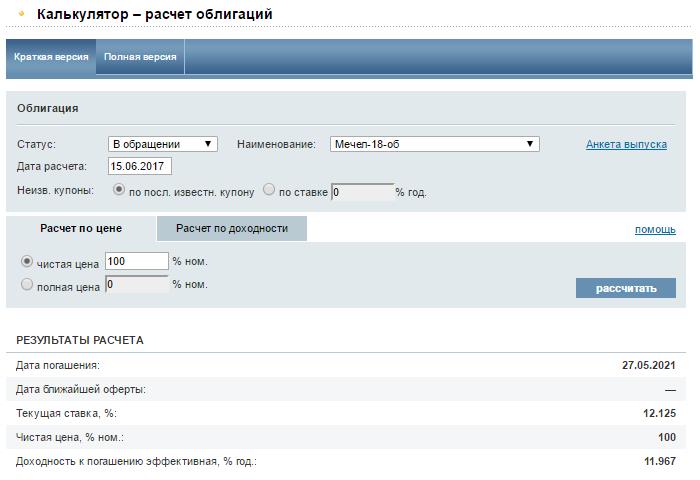
Большинство других функций на этом сервисе, помогающих получать статистику и анализировать облигации, к сожалению, доступны только платным подписчикам.
Плюсы и минусы облигаций с купонной доходностью
Данная разновидность выплат по ценным бумагам представляется наиболее удобным и справедливым способом получения дохода от вложений в долговые бумаги. Продавая облигацию в любой день, инвестор получает на свой брокерский счет всю сумму накопленного купонного дохода за время владения с точностью до одного дня, независимо от периодичности выплат (обычно каждые 3 или 6 месяцев). Таким образом, цена облигации становится справедливой для обоих сторон сделки.
Это приятная новость для инвестора, который ранее не имел дела с купонными облигациями и привык к условиям , при досрочном закрытии которых вкладчик теряет весь накопленный процентный доход. По облигации инвестору также, как и банке, ежедневно начисляется процентный доход, но, в случае продажи бумаги, он сохраняет за собой весь НКД, который сформировался к моменту сделки. Наличие НКД в структуре стоимости, обеспечивает вторичному рынку облигаций необходимую , иначе участникам торгов пришлось бы каждый раз ждать даты погашения.
Купонный доход, полученный на фондовом рынке, за исключением ОФЗ, (ИИС второго типа) и корпоративных облигаций (2017—2020г.в.) . Это же касается и НКД. С 1 января 2012 года вступил в силу закон №368-ФЗ, по которому брокеры получили статус и обязанности налоговых агентов. Ранее инвесторам приходилось возиться с налоговыми декларациями самостоятельно. Купонный доход инвестор получает на счет уже в чистом виде, за вычетом налога.
Заключение
В заключение предлагаю оценить привлекательность купонных облигаций с накопленным доходом. Невольно напрашивается сравнение с другим, более привычным нашим гражданам консервативным инструментом – классическим банковским депозитом. Не в пользу последнего — как минимум 4 характеристики:
- При выходе из биржевой бумаги, в отличие от депозита, вы не теряете накопленный по ней купонный доход.
- Помимо НКД, вы получаете потенциально более высокую курсовую доходность, особенно если успели приобрети облигацию до очередного снижения .
- Частный инвестор получает более низкий порог вхождения в рынок облигаций – от 1000 рублей.
- Вы не ограничены сроком инвестирования, тогда как % ставка в банке от срока зависит напрямую.
Думаю, что популярность этого инструмента среди инвесторов, да и среди обывателей, для которых изначально создавался , будет только расти. В комментариях предлагаю всем инвесторам, работающими с облигациями, похвастаться доходом за последний год.
Всем профита!




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации