
Что такое чистые активы предприятия по балансу. Как рассчитать стоимость чистых активов по балансу организации
В статье определим, какие имущественные, материальные и денежные ценности экономического субъекта можно отнести к чистым активам. Предоставим формулу расчета, расскажем, как проанализировать и улучшить показатели.
Общие понятия
Успешное ведение бизнеса невозможно без детального анализа финансово-экономических показателей хоздеятельности экономического субъекта. Чтобы оценить имущественное и финансовое положение организации и своевременно принять верные управленческие решения, необходимо определить важные коэффициенты платежеспособности и рентабельности. Одним из ключевых расчетных показателей признан расчет стоимости чистых активов по балансу.
Чистые активы организации (ЧА) — это сумма средств экономического субъекта, определенная расчетным путем, которая останется в распоряжении компании после полного погашения долговых обязательств. Иными словами, величина чистых активов вычисляется как арифметическая разница между совокупными показателями имущественных, материальных и финансовых ценностей компании и принятых обязательств.
Отметим, что расчет стоимости чистых активов по балансу является обязательным для организаций. Вычисление показателя осуществляется раз в год на основании данных бухотчетности. Отражаются показатели в третьем разделе отчета об изменениях (движениях) капитала, чистые активы — это (в балансе) строка 360 данной отчетной формы.
Формула расчета чистых активов
Ключевой порядок, как рассчитать стоимость чистых активов по балансу, определен Министерством финансов РФ и представлен в отдельном приказе № 84н от 28.08.2014 . Отметим, что ранее действовал иной порядок, но в настоящее время он не используется.
Данная формула чистых активов по балансу применима к следующему кругу экономических субъектов:
- публичные либо непубличные акционерные общества;
- государственные либо муниципальные унитарные предприятия;
- общества с ограниченной ответственностью;
- производственные кооперативы или жилищные кооперативы;
- хозяйственные партнерства.
Чистые активы формула:
ЧА = (АО - ДУ - ЗА) - (ОБ - ДБП),
- АО — сумма внеоборотных и оборотных средств экономического субъекта на отчетную дату;
- ДУ — долг учредителя, образовавшийся перед предприятием по формированию уставного капитала;
- ЗА — задолженность по собственным акциям, образовавшаяся при выпуске;
- ОБ — сумма обязательств компании краткосрочных и долгосрочных;
- ДБП — доходы будущих периодов в виде государственной финподдержки или безвозмездной передачи имущественных ценностей.
ЧА = (строка 1600 - ДУ) - (строка 1400 + строка 1500 - ДБП).
Рассчитать размер чистых активов в балансе (строки указаны выше) на калькуляторе «под карандаш» недостаточно. Такой расчет необходимо закрепить документально. Однако унифицированного бланка для отражения расчетных данных не предусмотрено в Приказе № 84н. Организации обязаны самостоятельно разработать бланк и регламентировать его в своей учетной политике.
Отметим, что до утверждения приказа № 84н действовала старая форма (Приказ Минфина РФ № 10 и ФКЦБ России от 29.01.2003 № 03-6/пз ). В новых указаниях Министерство финансов России не внесло запрет на использование данной формы, следовательно, фирмы могут использовать его для оформления расчетов чистых активов в балансе (строки документа содержат всю необходимую информацию).
Как рассчитать чистые активы по балансу, пример
ООО «Весна» подготовила годовую бухгалтерскую отчетность, в том числе бухгалтерский баланс по форме ОКУД 0710001.
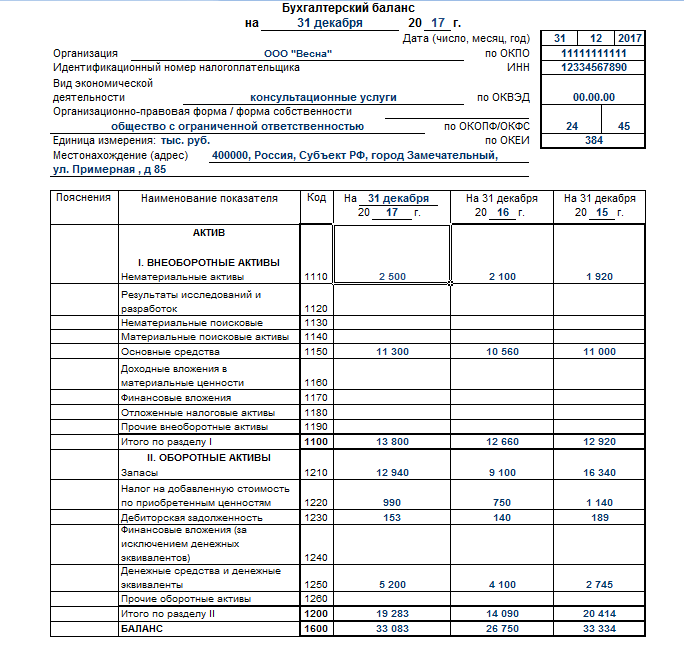
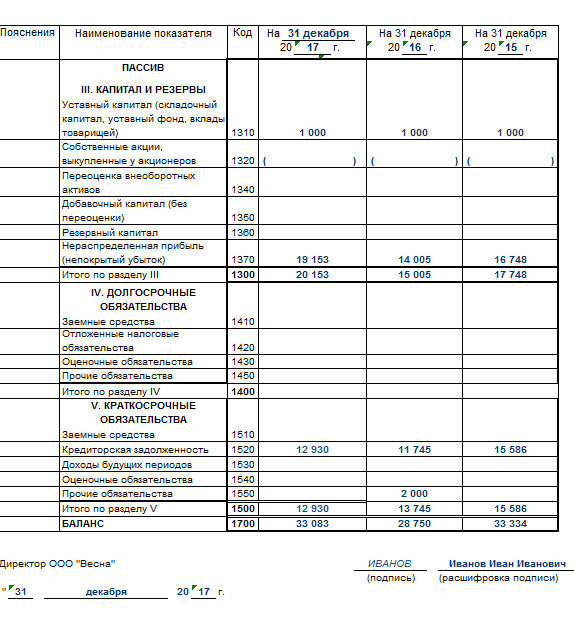
По данным бухгалтерского баланса был произведен расчет:
ЧА = (13 800 +19 283 - 0) - (12 930 - 0) = 20 153 рублей.
Анализ показателей
Завершив арифметические расчеты, переходим к анализу полученного результата. При положительной сумме чистых активов в балансе можно сделать вывод о прибыльности и высокой платежеспособности компании. И, соответственно, чем выше показатель, тем рентабельнее предприятие.
Отрицательные чистые активы — это показатель низкой платежеспособности предприятия. Иными словами, компания с отрицательным показателем ЧА, вероятнее всего, скоро обанкротится, попросту фирме будет нечем расплатиться с долгами. Однако в такой ситуации необходимо учитывать исключительные обстоятельства. Например, компания только образовалась и еще не покрыла своих затрат, либо предприятие получило большой кредит на расширение.
Увеличение чистых активов можно осуществить за счет увеличения уставного, резервного или добавочного капиталов либо сокращением долгов учредителя перед предприятием.
Финансовое состояние компании оценивают, в том числе, по величине чистых активов. Поскольку это стоимость всего имущества за минусом кредиторских обязательств. В статье формула расчета чистых активов в 2018 году по балансу 2017 года с примерами.
Чистые активы в 2018 году: общие положения
Ежедневно компании использует в обороте объекты, находящиеся в ее собственности. К примеру, здания, офисы, земля, деньги и т.д. Это и есть активы организации. Но это лишь малая часть финансовой составляющей, ведь зачастую у компаний есть и обязательства: кредиты, займы, долги перед партнерами. Поэтому важно знать, какой величиной ЧА располагает компания.
Чистые активы (ЧА) – это собственные средства, которые останутся у компании после расчетов со всеми кредиторами. Поэтому зачастую этот показатель используют, чтобы всецело оценить финансовое благополучие организации. Также величина чистых активов может понадобиться и в иных случаях.
Схема. Когда нужен расчет чистых активов компании
Формула и порядок расчета чистых активов в 2018 году
Величину ЧА компании определяют исходя из показателей бухгалтерского баланса. Такой порядок официально утвержден приказом Минфина от 28.08.2014 № 84н, по которому в расчет чистых активов в 2018 году нужно включать:
– внеоборотные активы: ОС, нематериальны активы, незавершенное производство и др.;
– оборотные активы: запасы, НДС по приобретенным ценностям, деньги;
– краткосрочные обязательства по кредитам и займам;
– долгосрочные обязательства по кредитам и займам;
– кредиторская задолженность;
– прочие активы из разделов IV и V формы бухбаланса.
Расчет ЧА для ООО и АО одинаковый, используйте для этого формулу:
ЧА = КР – ДЗ + ДБП,
где ЧА – чистые активы,
КР – Капитал и резервы (строка 1300 баланса),
ДЗ – дебиторская задолженность участникам по вкладам и уставный капитал (в стр. 1230 баланса только сумма задолженности участников (учредителей) в уставный капитал – дебетовое сальдо счета 75 «Расчеты с учредителями», субсчет «Расчеты по вкладам в уставный капитал»),
ДБП – доходы будущих периодов (строка1530 – кредитовое сальдо счета 98 «Доходы будущих периодов»).
Пример расчета чистых активов по балансу
Главбух ООО «Альянс» для расчета чистых активов использует показатели бухбаланса. На конец 2017 года балансу общая сумма активов равна:
– долгосрочные обязательства – 35 млн рублей;
– краткосрочные обязательства – 15 млн рублей;
– доходы будущих периодов – 500 тыс. рублей.
Стоимость чистых активов ООО составит – 15 500 000 рублей (35 000 000 – 15 000 000 – 5 000 000 + 500 000).
Оценка и способы увеличения чистых активов
Финансовое благополучие компании напрямую зависит от вложений, а также верного расходования активов для погашения обязательств. Поэтому необходимо оценить ее платежеспособность. для этого сравните показатели ЧА с объемом статусного капитала. Затем по итоговым данным, проанализируйте выявленные изменения.
Главное в оценке это понять, сколько составляет разница между платежеспособностью и кредитоспособностью организации. Причем второй показатель, это возможность компании отвечать по всем своим обязательствам. К примеру, платить налоги и взносы, кредиты, а также объемы задолженностей за поставки товаров.
Оценку ЧА компании проводят и налоговые инспекторы. Они могут занести ее в «черный список», если чистые активы оказались меньше основных материальных ценностей. Поскольку мизерная величина чистых активов это следствие больших финансовых потерь. А значит, налоговики заинтересуются, с чем связаны убытки и могут вызвать директора на комиссию для разъяснительных мероприятий. Их цель, чтобы компания увеличила чистые активы, в противном случае она обанкротится, либо будет ликвидирована. Итоги оценки могут быть следующие.
Чистые активы равны уставному капиталу. Компания рискует, если итоги оценки оказались таковыми. Ведь если участник выйдет из состава организации, то вся задолженность перед ним будет списана за счет уменьшения уставного капитала. А значит, увеличения доли оставшихся участников не произойдет.
Чистые активы меньше уставного капитала. Если оценка показала такой результат, то срочно применяйте меры по увеличению ЧА или уменьшения уставного капитала. Способы разные, их вы сможете узнать ниже в статье.
Рассмотрим на примере, когда ЧА меньше уставного капитала. Заданное значение у нас – 600 тыс. рублей, такая величина ЧА оказалась в конце 2017 года. Поэтому следует провести мероприятия по снижению уставного капитала. Раньше он был 800 тыс. руб., теперь планку опустите до 600 тыс. руб. Для этого:
– внесите изменения в устав предприятия. В этом случае, уменьшится доля каждого из выходящих из состава участников. Поэтому правки устава уберегут от претензий.
– на сумму выплаты вышедшего участника снизьте размер уставного капитала, предварительно проведя расчет. К примеру, участников 6, выплата на одного выходящего – 120 тыс. рублей. В итоге, капитал будет равен – 680 000 рублей (800 000 – 120 000).
Чистые активы больше уставного капитала. В этом случае, компании опасаться нечего. Единственное что при выходе участника, ему надо выдать выплату исходя их разницы между стоимостью ЧА и уставным капиталом.
Рассмотрим на примере. В составе ООО – 5 участников, уставный капитал – 500 тыс. руб., чистые активы – 650 тыс. руб. Определим размер доли, каждого выходящего участника: 130 000 руб. (650 000 / 5 чел.). Затем рассчитаем разницу ЧА и уставного капитала: 150 000 руб. (650 000 - 500 000). Доля каждого участника – 130 тыс. рублей, это меньше разницы активов – 150 тыс. рублей. Тогда при выходе одного из участников, доля оставшихся вырастет с 100 тыс. рублей до 125 тыс. рублей (500 000 /5 чел. и 500 000 /4 чел.).
Способы увеличения чистых активов в 2018 году
Компании сами выбирают способ, как увеличить стоимость своих ЧА. Но в списке законных способов, числятся следующие:
– переоценка основных средств;
– безвозмездное получение имущества от учредителей или акционеров;
– вклады в имущество от акционеров;
– оприходование в бухгалтерском учете излишков по итогам инвентаризации.
Как сформировать и проверить бухбаланс
Расскажем алгоритм действий на примере .
1. Формируем проводки по всем операциям: Журнал операций, кнопка «Заполнить». Заполняем журнал операций за весь период работы.
2. Затем нужно закрыть счета последовательно за каждый месяц (определить финансовый результат). Далее формируются проводки по закрытию года. Нажимаем «Заполнить» в Журнале операций. После этого нужно проверить корректность отражения данных по регистру бухучета: Журнал операций/Отчеты/В разрезе аналитики - Сальдо по дебету и по кредиту должно быть одинаковым, счета 90, 91, 99 не должны иметь остатка на конец года. Если одно из пунктов не выполнено, нужно проверять корректность ведения учета.
3. В модуле «Подготовка отчетности», выберите нужный год. Затем в разделе «Баланс» выберите отчетность.

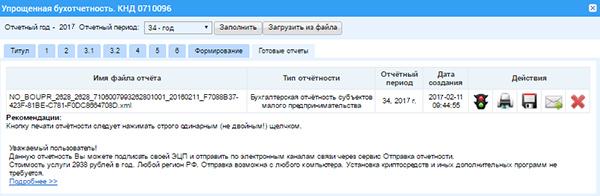
Выберите нужный период и нажмите «Заполнить». Программа заполнит отчетность на основании данных Бухгалтерии. Сам файл можно будет увидеть, сохранить или распечатать данные во вкладке Готовые отчеты.

Наиболее распространенными случаями, при наступлении которых организация должна определять стоимость чистых активов, являются:
- составление годовой бухгалтерской отчетности. Сумму чистых активов необходимо указать в Отчете об изменениях капитала;
- необходимость контроля соотношения чистых активов и величины уставного капитала. Стоимость чистых активов не должна быть меньше минимального размера уставного капитала общества (п. 3 ст. 20 Закона от 8 февраля 1998 г. № 14-ФЗ, п. 4, 6 ст. 35 Закона от 26 декабря 1995 г. № 208-ФЗ);
- увеличение уставного капитала общества. Сумма, на которую увеличивается уставный капитал за счет имущества общества, не должна превышать разницу между стоимостью чистых активов и суммой уставного капитала и резервного фонда организации (п. 2 ст. 18 Закона от 8 февраля 1998 г. № 14-ФЗ, п. 5 ст. 28 Закона от 26 декабря 1995 г. № 208-ФЗ);
- определение действительной стоимости доли учредителя ООО (например, при его выходе из общества) (п. 2 ст. 14 Закона от 8 февраля 1998 г. № 14-ФЗ);
- определение возможности выплаты дивидендов учредителям (акционерам). Если чистые активы меньше уставного капитала, организация не вправе выплачивать дивиденды (п. 1 ст. 29 Закона от 8 февраля 1998 г. № 14-ФЗ, п. 1 ст. 43 Закона от 26 декабря 1995 г. № 208-ФЗ);
- определение для целей налогообложения расчетной стоимости акций, не обращающихся на рынке ценных бумаг (письма Минфина России от 15 мая 2008 г. № 03-03-06/1/312, МНС России от 4 марта 2004 г. № 02-4-12/792);
- приобретение предприятия как имущественного комплекса. Определение чистых активов необходимо для оценки деловой репутации приобретенной организации.
Порядок расчета
Порядок оценки (расчет стоимости) чистых активов утвержден приказом Минфина России от 28 августа 2014 г. № 84н . Он распространяется на АО, ООО, государственные и муниципальные унитарные предприятия, производственные кооперативы, жилищные накопительные кооперативы, хозяйственные партнерства, организаторов азартных игр (п. 1 и 2 Порядка, утвержденного приказом Минфина России от 28 августа 2014 г. № 84н).
Чистые активы определяйте по данным Бухгалтерского баланса. Например, по данным баланса за 6 месяцев рассчитайте чистые активы по состоянию на 30 июня 2015 года.
Для расчета стоимости чистых активов используйте формулу:
В состав активов, принимаемых к расчету, включите:
- внеоборотные активы, отражаемые в разделе I Бухгалтерского баланса ;
В состав обязательств, принимаемых к расчету, включите долгосрочные и краткосрочные обязательства, отраженные в разделах IV и V Бухгалтерского баланса, а именно:
- долгосрочные обязательства по займам и кредитам и прочие долгосрочные обязательства (включая величину отложенных налоговых обязательств);
- краткосрочные обязательства по займам и кредитам;
- кредиторскую задолженность;
- задолженность участникам (учредителям) по выплате доходов;
- резервы предстоящих расходов;
- прочие краткосрочные обязательства.
Это следует из пунктов 4-6 Порядка, утвержденного приказом Минфина России от 28 августа 2014 г. № 84н.
Пример расчета стоимости чистых активов (при составлении годовой бухгалтерской отчетности)
При составлении бухгалтерской отчетности за текущий год бухгалтер ООО «Торговая фирма "Гермес"» рассчитал величину чистых активов организации. Расчет выполнен на основании показателей баланса за текущий год.
На конец отчетного года в активе баланса отражено:
- по строке 1130 «Основные средства» - 100 000 руб.;
- по строке 1160 «Отложенные налоговые активы» - 5000 руб.;
- по строке 1210 «Запасы» - 400 000 руб.;
- по строке 1230 «Дебиторская задолженность» - 150 000 руб. (задолженности участников по взносам в уставный капитал нет);
- по строке 1250 «Денежные средства» - 200 000 руб.
На конец отчетного года в пассиве баланса отражено:
- по строке 1310 «Уставный капитал (складочный капитал, уставный фонд, вклады товарищей)» - 50 000 руб.;
- по строке 1370 «Нераспределенная прибыль (непокрытый убыток)» - 200 000 руб.;
- по строке 1520 «Кредиторская задолженность» - 605 000 руб.
Все показатели актива баланса учитываются при расчете чистых активов. Показатели пассива баланса учитываются только в части кредиторской задолженности. Величина чистых активов «Гермеса» на 31 декабря текущего года составляет:
100 000 руб. + 5000 руб. + 400 000 руб. + 150 000 руб. + 200 000 руб. - 605 000 руб. = 250 000 руб.
Эту сумму бухгалтер отразил в разделе 3 Отчета об изменениях капитала по строке «Чистые активы» (графа 2).
Расчет при совмещении УСН и ЕНВД
Ситуация: как определить стоимость чистых активов для выплаты дивидендов при совмещении упрощенки и ЕНВД ?
Чтобы определить размер чистых активов для выплаты дивидендов, организации должны вести бухучет. При этом организациям, которые совмещают упрощенку и ЕНВД, определять размер чистых активов следует с использованием данных бухучета в целом по организации. Порядок оценки чистых активов утвержден приказом Минфина России от 28 августа 2014 г. № 84н.
В российском законодательстве фактический размер чистых активов используется для установления минимальных ограничений отдельных организационных форм и для расчетов между участниками обществ, созданных по долевому, складочному принципу. Как посчитать , Вы узнаете ниже.
Чистые активы (ЧА) предназначены для измерения реальной стоимости субъекта бизнеса на определенную дату и оценки его финансовой состоятельности.
Формула расчетного значения
В России базовые основы расчета ЧА заложены Порядком 84н. Для их расчета необходимо от величины всех активов (за вычетом задолженности участников, акционеров по вкладам) отнять общий объем обязательств (за вычетом полученной госпомощи или безвозмездного имущества, учитываемых в составе доходов будущих периодов). Размер чистых активов определяется по форме 1 «Бухгалтерский баланс».
Как правило, участники по уставу обычно обязаны внести свой вклад в на протяжении года, поэтому их задолженность по взносам отражается по балансу в составе строки 1230. Размер полученной господдержки или бесплатного имущества включается в сумму строки 1530.
Общая формула расчета чистых активов по бухгалтерскому балансу будет иметь такой вид:
ЧА = стр. 1600 (за вычетом обязательств участников по стр. 1230) – стр. 1400 – стр. 1500 + стр. 1530
Пример. Акционерное общество «Гарантия» на 31.12.2017 г. имеет общую сумму ЧА по балансу (стр. 1600) 140 000 тыс. руб. Общая сумма задолженности акционеров по взносам составила 150 тыс. руб. Долгосрочные обязательства (стр. 1400) равны 2600 тыс. руб. Общая сумма краткосрочных обязательств (стр. 1500) – 112 500 тыс. руб., из них безвозмездно полученное имущество — 100 тыс. руб. Уставный фонд (стр. 1310) – 10 000 тыс. руб.
Определяем размер ЧА акционерного общества на 31.12.2017 г.:
ЧА = 140 000 – 150 – 2600 – 112 500 + 100 = 24 850 (тыс. руб.)
Стоимость ЧА общества на конец финансового года значительно выше величины его уставного фонда, что свидетельствует о высоком уровне финансового состояния, потенциальной возможности выплат дивидендов его акционерам.
Анализ причин изменений
Для оценки состоятельности, кредитоспособности субъекта бизнеса используется:
- сравнительный анализ абсолютного размера чистых активов в последние годы
- их оборачиваемость
- динамика соотношения чистых активов к совокупному размеру активов хозяйственного общества
Рентабельность ЧА определяется по формуле:
РЧА = ЧП / ЧА х 100%, где
- РЧА – рентабельность ЧА
- ЧП — чистая прибыль после налогообложения за период
Пример. На 31.12.2016 г. ЧА в ООО «Дубль» составили 8 млн. рублей.
Прибыль после налогообложения за 2016 год равна 2 млн. рублей.
На 31.12.2017г. ЧА = 11 млн. рублей, ЧА за год = 3 млн. рублей.
Рентабельность ЧА в 2016 году = 2 / 8 х 100% = 25%, в 2017 г.= 3 / 11 х 100% = 27,27%.
Коэффициент оборачиваемости ЧА определяется по формуле:
К ОЧА = Выручка / ЧА
Пример. В 2016 году выручка от реализации в ООО «Дубль» равна 70 млн. рублей, в 2017 году = 80 млн. рублей.
Коэффициент ЧА в 2016 году равен 70 / 8 = 8,75, в 2017 году 80 / 11 = 7,27. Показатель свидетельствует о небольшом уровне снижения деловой активности в деятельности общества.
Чистые активы с отрицательным результатом
Бывают случаи, когда в балансе субъекта предпринимательства расчетный размер ЧА на конец финансового года становится меньше нуля. Причины этого негативного явления:
- результат его деятельности в нескольких отчетных периодах привел к , превышающему общую величину всех составляющих его собственного капитала
- в последнем отчетном периоде произошли форс-мажорные события (пожар, наводнения), повлекшие значительные потери его имущества
- к предприятию применены финансовые санкции в большом размере со стороны контролирующих органов, банков, кредиторов
В таких экстренных ситуациях необходимо срочное вмешательство собственников субъекта бизнеса для решения вопроса о дальнейшей его судьбе – ликвидации или внесении дополнительных взносов для скорейшего исправления финансового положения.
Как добиться роста чистых активов
За исключением поправок на задолженность участников и бесплатное имущество размер ЧА аналогичен сумме собственного капитала общества, субъекта бизнеса с другой организационно-правовой формой и отражается в разделе III по строке 1300 бухгалтерского баланса. Поэтому на размер ЧА оказывают влияние составные части его собственного капитала:
Успешная финансово-хозяйственная деятельность в календарном периоде приводит к росту нераспределенной прибыли и увеличению чистых активов.
Размер ЧА служит индикатором жизнеспособности субъекта бизнеса. Потеря контроля над их величиной, отсутствие усилий администрации хозяйственных обществ по их увеличению может привести к серьезным проблемам, вплоть до ликвидации субъекта бизнеса.
Напишите свой вопрос в форму ниже
Конечной целью предпринимательской деятельности является получение экономической прибыли. Поэтому ключевой категорией, характеризующей эффективность фирмы, является прибыль, которая входит в состав чистых активов компании. Чистые активы позволяют оценить финансовое состояние организации.
Стоимость чистых активов в балансе предприятия – это денежное выражение активов фирмы за вычетом всех обязательств.
Данные для определения стоимости чистых активов берутся из бухгалтерского баланса. Согласно приказу Министерства финансов РФ от 28.08.2014 номер 84н, активы и пассивы, принимаемые к учету для определения стоимости чистых активов, должны соответствовать предписаниям вышеуказанного норматива, а также стандартам корреспондирующих ПБУ.
В таком случае стоимость чистых активов, по формуле:
ЧА = (А – Оуф – Ра) – (П + Т – Д);
- ЧА – чистые активы
- А- активы
- Оуф – обязательства, подлежащие оплате в уставной фонд
- Ра – расходы компании по покупке собственных акций
- П – пассивы
- Т – трансферты
- Д – доходы будущих периодов, принятые к учету;
будет равна:
12 785 – 12 257 + 18 = 528 (тыс. р.) (в отчете допущена ошибка).
Соотношение данного показателя с величиной уставного капитала
Сравнивать величину чистых активов с размером уставного фонда необходимо при расчете дивидендов, которые подлежат уплате акционерам.
Если чистые активы предприятия меньше минимально допустимой величины уставного капитала (для ООО – 10 тыс. р., для ЗАО – 10 тыс. р., для ОАО – 100 тыс. р.), то такая фирма подлежит ликвидации в сроки, установленные законом.
Но суд может принять решение о том, что компания может продолжать свою деятельность даже при отрицательном показателе чистых активах, если имеются доказательства того, что фирма жизнеспособна, а ее нарушения или малозначительны, или их последствия были нивелированы.
На сколько дней дают больничный при ОРВИ и других болезнях, а также по уходу за больным родственником и ребенком, вы можете прочесть
Анализ состояния чистых активов предприятия
Исследование данного показателя состоит из:
- Мониторинга величины чистых активов во времени. Для того, чтобы иметь полную картину финансового состояния предприятия, необходимо знать динамику этого показателя. На основе этой информации делаются выводы о факторах, влияющих на изменения величины чистых активов.
- Оценки существенности изменений чистых активов. Как правило, увеличение количества чистых активов сопровождается увеличением величины совокупных активов. Это значит, что растет оборот компании. Однако не всегда рост совокупных активов соответствует росту чистых активов (если, к примеру, финансирование проводилось за счет заемных источников).
- Оценки полезности расходования чистых активов. На данном этапе исследуются показатели оборачиваемости, а также прибыльности.
Рассматриваемый показатель служит базой для анализа прибыльности организации, ее ликвидности и, в отдельных случаях, перспектив ее дальнейшего развития. Величина чистых активов дает руководству возможность делать заключения о платежеспособности предприятия, а также о перспективах диверсификации (увеличение оборота, или открытие нового направления).
Что такое оборотно-сальдовая ведомость? Образец заполнения и пошаговая инструкция по оформлению этого документа содержатся
Как можно увеличить этот показатель?
Величину чистых активов фирмы можно повысить, предпринимая следующие меры:
- Контроль за долгами учредителей.
- Формирование добавочного капитала из разницы между номинальной и реальной ценой акции.
- Оптимизация структуры основных фондов.
- Повышение коэффициентов оборачиваемости капитала.
- Увеличение показателей результативности использования запасов, долгов и вложений компании.
Очевидно, что чистые активы играют важнейшую роль при анализе финансового состояния компании.
Однако не стоит забывать и о других финансовых показателях . Только полный набор финансовых инструментов может дать пользователю детализированную и достоверную информацию о платежеспособности организации.
Таким образом, роль рассматриваемого показателя трудно переоценить: он отражает выполнение главной задачи предпринимательской деятельности – получение прибыли. Процесс расчета данного показателя обладает своими неповторимыми характеристиками. А его увеличения можно достигнуть разными методами.
О том, как соотносятся чистые активы и стоимость компании, вы можете узнать в следующем видео-уроке:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации