
Что такое аннуитетные платежи? Расчет аннуитетных платежей по кредиту: формула, пример.
Занимая деньги в финансовом учреждении, клиент обязуется в течение определенного договором временного периода выплачивать сумму кредита и установленную банком, процентную ставку.
Погашать кредит можно несколькими способами. Самый распространенный - аннуитетный платеж.
Понятие аннуитетного платежа
Аннуитет - это финансовая рента, поступающая одинаковыми суммами через равные временные отрезки (месяц, год и прочее). Платежи такого вида применяются для выплаты накопившихся процентов по отчислениям разного типа, а также для погашения действующих кредитов, будь то или .
Заемщик, совершающий аннуитетный платеж, гасит тело кредита и проценты.
Аннуитетом называют:
- платеж, вносимый равными частями в определенное время;
- финансовый инструмент;
- график погашения задолженности;
- регулярные страховые выплаты.
График применяется как для расчета выплат по кредиту, так и для вычисления денежной суммы, накапливаемой к определенному сроку.
Классификация аннуитета
Аннуитетные платежи весьма разнообразны и делятся на несколько видов, в зависимости от определенных факторов.
Время выплаты стартовых взносов:
- постнумерандо - по окончании первого периода;
- пренумерандо - поступление до начала периода.
Сроки действия:
- срочные платежи;
- пожизненные: передаваемые по наследству, с коррекцией денежных взносов или гарантированные платежи, при которых устанавливается срок выплаты.
Страховые взносы отличаются по характеру выплат и делятся на простые, отложенные, срочные, гарантированные и обладающие защитой личного капитала.
Аннуитеты бывают:
- фиксированные (равная сумма платежей);
- валютные (привязанные к валюте, к примеру, к );
- индексируемые (с коррекцией индекса инфляции);
- переменные (сумма выплаты привязана к индексу доходности финансового инструмента).
Платежи могут быть ежемесячными, ежеквартальными и ежегодными, и различаться по срочности внесения:
- срочные, количество выплат фиксировано договором;
- бессрочные;
- не фиксированные
Классификация зависит и от наименования плательщика:
- страховые;
- пенсионные;
- финансовые (банковские);
- платежи, производимые юридическими лицами;
- суммы, вносимые физическими лицами.
Правила и особенности выплат
Основные требования к заемщику, выбравшему подобный способ оплаты кредита:
- займ возвращается равными частями;
- график и размер выплат остается неизменным на протяжении всего расчетного периода.
Преимущества платежа:
- равные суммы, выплачиваемые в установленный срок;
- возможность кредитования разных слоев населения, в том числе и малообеспеченных граждан;
- снижение суммы платежа при инфляции (не стоит путать с );
- неизменная величина выплат.
Перечисленные факторы позволяют клиенту контролировать свои расходы, планировать и корректировать бюджет семьи.
Схема обладает рядом минусов, среди которых:
- значительная переплата по кредиту в сравнении с дифференциальным платежом;
- трудно осуществить досрочное погашение займа;
- нельзя сделать перерасчет при желании досрочно погасить долг.
Важно: в целом, аннуитетные платежи – отличный способ оплаты небольших краткосрочных займов. Четко установленная сумма взноса решает проблему выплаты задолженности для людей, получающих фиксированную заработную плату в определенное время.
Использование аннуитетных платежей очень выгодно для банков, получающих хорошую прибыль по процентам.
Составляющие ежемесячного платежа
Аннуитетный платеж является самым распространенным вариантом ежемесячных выплат по кредитам. Клиент каждый месяц вносит на счет банка, независимо от величины оставшейся задолженности, фиксированную сумму, состоящую из двух частей: тело кредита и процентная ставка.
Это отличает аннуитет от дифференцированного варианта выплаты, где в начале кредитного периода большая часть вносимой суммы - проценты. Основной долг уменьшается медленно, а размер переплаты значительно увеличивается.
Используя форму онлайн-расчетов можно узнать суммы, которые идут на погашение долга и процентов.
Но расчеты, выполненные самостоятельно по формуле, дадут более точный результат.
Формула расчета платежа
Существует специальная формула расчета кредита:
При этом:
- Х - ежемесячный аннуитетный платеж;
- S - тело кредита;
- m - процентная ставка банка (ежемесячная), установленная на сумму займа
- N - количество процентных периодов (месяцев).
Зная формулу расчета выплат, очень просто узнать точную сумму аннуитетного платежа. Например: в банке взят кредит на 2 года, в сумме 20 000 руб. Годовая процентная ставка составляет 22%. Как рассчитать ежемесячный взнос?
Месячная процентная ставка вычисляется по формуле m=P/100/12, где Р-годовая процентная ставка финансового учреждения. В данном случае Р=22%, значит
- m = P/100/12 = 22:100:12 = 0,0183;
- S = 20 000;
- N = 24.
Подставив данные в формулы, получаем:
То есть, клиент в течение 2 лет должен каждый месяц платить банку 1037 руб. 20 коп.
Калькулятор кредитного платежа, существующий на сайте Сбербанка и других финансовых учреждений, покажет такой же результат. Возможные отличия объясняются округлением полученных сумм или разными процентными ставками.
Вычисления с помощью программы Excel
В Excel существует специальная функция, позволяющая произвести расчет аннуитетного платежа - «ПЛТ». Слева от поисковика расположен знак «fx», при нажатии на который в новом окне открывается перечень доступных функций, в том числе и «ПЛТ».
После того, как пользователь выберет «ПЛТ и нажмет «ОК», появится другое окно со значками «Ставка», «Кпер», «Пс», которые нужно заполнить, согласно данным. Получится:
- «Ставка» - 22%/12;
- «Кпер» -24;
- «Пс» - -20000
Важно: сумму кредита вносят в форму со знаком «минус».
Сразу после внесения данных, в нижней строке появится результат расчетов: 1 037,56. Это и есть та сумма, которую следует ежемесячно вносить заемщику. После нажатия «ОК», полученное число займет свою ячейку в таблице.
Кстати, данные по кредиту, можно внести в скобки, расположенные в строке поисковика. Рядом со знаком «fx» появятся буквы «ПЛТ» и скобки (), куда вносится такая запись 22%/12;24; - 20000.
Чтобы не допустить ошибок в расчетах, необходимо соблюдать порядок записи данных и пунктуацию. После нажатия значка «Enter», результат вычислений - 1 037,56 - появится в ячейке таблицы.
Кредитный калькулятор – альтернатива MS Excel
Калькулятор-online по функционалу не отличается от MS Excel. При этом пользователю ничего не нужно скачивать. Операции выполняются в онлайн режиме.
Функции кредитного калькулятора:
- расчет дифференцированного и аннуитетного платежа;
- составление графика выплат;
- разделение общей суммы платежа на две части: долг и проценты;
- учет досрочных взносов.
Для получения необходимой информации, нужно внести данные в определенные окошки. Результат расчетов появится мгновенно.
Что такое аннуитет?
Что такое аннуитет?
Аннуитетный платеж: Формула и советы по самостоятельному расчету
Как рассчитать ежемесячный платеж по кредиту – один из самых актуальных вопросов среди заемщиков. Кредитование становится все более популярным. Ипотека, потребительский займ, автозайм разнятся по размеру учетной ставки, временного периода и размера кредитования.
Они имеют различный принцип расчета ежемесячных платежей. Предлагают несколько вариантов расчета ежемесячных платежей по сумме кредита. Первый – это узнать ежемесячную выплату с помощью калькуляции в режиме онлайн. Второй – определить ежемесячные платежи самостоятельно с помощью формул (будут приведены ниже).
Что такое ежемесячный платеж по кредиту?
Кредит обладает двумя важным характеристиками – платностью и возвратностью. Платность означает, что за предоставление денежных средств заемщик обязан выплачивать проценты, указанные в кредитном соглашении по сумме займа. Помимо начисленных процентов, заемщик должен произвести погашение к установленному сроку полный объем займа.
Крайний срок выплаты суммы платежей является важной особенностью любого кредитного соглашения. Совокупность процента и объема кредитования является основой для расчета выплат по погашению.
Какие составляющие требуется для того, чтобы правильно вычислить месячный платеж:
- Размер кредитования.
- Учетный процент.
- Временной период кредитования.
- График платежей.
- Банковский год. Каждое финучреждение устанавливает свою цифру – 360 дней либо 365 (в високосный год – 366).
Как рассчитываются ежемесячные платежи по кредиту?
Формула расчета при любых обстоятельствах основывается на сумме, указанной в соглашении, и графике, выданном после подписания договора. Сумму кредитования и график определяет специалист финучреждения. Сумму платежей вы получаете, просчитав их самостоятельно с помощью кредитного калькулятора, предоставленного на официальном сайте каждого финучрежедния, или вычислив по формуле.
Самостоятельный расчет, используя формулы
Для облегчения эти формулы предоставляются на многих сайтах. Расплачиваться можно либо аннуитетными платежами (одинаковыми в течение всего периода), либо дифференцированными платежами (основная сумма делится на равные доли, а учетный процент уменьшается – размер выплат выходит неодинаковый).
Расчет ежемесячных платежей на официальном сайте банка
Если клиенту не подходит самостоятельный расчет с помощью формул, он может воспользоваться калькулятором. Он выступит помощником и поможет посчитать платежи для выплаты займа. Расчеты, выдаваемые онлайн-калькулятором, приблизительны. Потенциальный клиент вводит приблизительный временной период кредитования, учетный процент и тип платежей. К выданному расчету могут прибавиться расходы по страхованию и банковское сопровождение сделки.
Онлайн калькулятор
Аннуитетный метод просчета ежемесячных платежей
Равные части основной суммы кредитования называются аннуитетными. Этот метод наиболее популярный и востребованный. Здесь первая половина платежей – начисленные проценты, вторая половина – погашение основного долга.
Схема учета процентов в этом случае наиболее прозрачная. Выгодность для клиента здесь высока. Но и финучреждения склоняются к этому методу.
Формулу расчета аннуитета можно изобразить так: платеж (А) складывается из размера кредитования (Б), помноженного на величину. Количество месяцев (М) и учетный процент (П1/12), так как месяцев в году двенадцать. Получается – А=К*(П/(1+П)-М-1) . Такая формула может быть использована для потребительских займов и ипотечного кредитования.
Пример по аннуитетному методу
У нас есть сумма займа в размере 300000 рублей, временной период кредитования – 6 месяцев, а учетный процент в год – 9%. Для начала нужно рассчитать окончательную сумму ежемесячной ссуды. 300000*(0,00075+(0,00075/(1+0,00075)-(6-1)) = 32189 рублей.
В обязательном порядке используйте не целый учетный процент, а его 12-ю долю.
Процент по аннуитетным платежам
Есть возможность вычислить процент в рублях по взносу на погашение кредитного займа. Здесь будет браться остаток задолженности и годовой процент.
Представляем полный перечень шагов:
- За первый месяц – 300000*(0,09/12) = 2250, основная задолженность – 32189 – 2250 = 29939 рублей.
- За второй месяц – 300000 – 29939 = 270061, процентная составляющая – 270061*(0,09/12) = 2025,46, основная задолженность – 32189 – 2025,46 = 30163,54 рублей.
- За третий месяц – 270061 – 30163,54 = 239897,46, процентная составляющая платежей – 239897,46*(0,09/12) = 1799,23, основная задолженность выходит – 32189 – 1799,23 = 30389,77 рублей.
Дифференцированный метод просчета ежемесячных платежей
Считается правильным, что уменьшение суммы задолженности, и есть дифференцированная выплата ежемесячных платежей. Такая выплата состоит из фиксированной суммы и изменяющейся, которая и уменьшается постепенно. Для просчета дифференцированной выплаты нужно взять сумму взноса, учетный процент и месяцы, на которые выдан займ.
Формула просчета – как она выглядит?
Потребуется значение максимальной выплаты.
П (основной взнос) = Р (сумма кредитования)/ М(месяцы кредитования). Начисленные проценты (Н) находим, умножая на остаточный долг по займу (О) на учетный процент (Пр). Затем полученный результат делим на 12 (в году всего двенадцать месяцев – константа), выходит – Н = О*Пр/12.
Остаток по кредиту (О) находим так – О = Р – (П*К (сколько периодов прошло)).
Пример по дифференцированному методу
Сумма кредитования составляет 240000 рублей на полгода по ставке 9%. Основной взнос составит 240000/6 = 40000 рублей.
Платежи после оформления соглашения в каждом месяце:
- За первый месяц – 40000+(240000-40000*0)*0,09/12 = 41800 рублей.
- За второй месяц – 40000+(240000-40000*1)*0.09/12 = 41500 рублей.
- За третий месяц – 40000+(240000-40000*2)*0.09/12 = 41200 рублей.
Какой из методов начисления учетных процентов стоит выбрать?
Многие банк в Российской Федерации оформляют кредиты с аннуитетным типом расчета. Финансовые структуры – приверженцы данного типа, так как учетные проценты будут начислены на основной размер задолженности на начальном этапе.
Дифференцированный метод имеет свои недостатки: банками данный метод используется реже, первые платежи будут высокими и одобрение по заявке на такой тип выплат сложнее получить. У потенциального клиента должен быть стабильно высокий уровень дохода.
Дифференцированный тип стоит выбирать тем клиентам, которые желают крупную сумму денежных средств на долгий срок, превышающий пятилетку. При ипотечном кредитовании это хороший выбор.
Клиент сумеет существенно снизить переплату. Но если кредитование займет меньше 5 лет, то переплата не будет существенной. Проще подыскать вариант с меньшей процентной ставкой и выбрать аннуитетный тип.
Как просчитать переплату по желаемому кредиту?
Каждый заемщик мечтает сэкономить и выплатить как можно меньше. Выбирая аннуитетный тип, нужно рассчитать коэффициент. После идет подсчет ежемесячных взносов. Размер конечного взноса: М (период) * П (платеж). Переплата – это разница между размером взноса и основным размером кредитования.
Если тип дифференцированный, то потребуются размер процента в месяц, размер платежа в месяц, значение ставки в первый и крайний месяц кредитования, усредненный размер процента в месяц.
Данную информацию вам может предоставить кредитующий банк. Переплата в данном случае – длительность периода соглашения (месяцы), умноженная на усредненное значение процентов в месяц.
Особые характеристики просчета ежемесячных платежей
Расчет платежа в месяц возможнее двумя способами – аннуитетным и дифференцированным. В первом случае – на протяжении всего срока кредитования одинаковые взносы. Во втором случае – платежи изначально высокие, потом уменьшаются. Многие банки препятствуют желанию клиента досрочно оплатить займ. В данном случае они устанавливают кредитные каникулы.
Ипотечное кредитование
Ипотека – долгосрочный вид кредитования с крупной суммой выдачи. Здесь стоит использовать дифференцированный тип. Выплаты будут меньше. Но клиент должен подготовить справку о высоком доходе каждый месяц.
Досрочное погашение будет подразумевать однозначно аннуитетный тип (по соглашению сторон). Многие банки оформляют крупную сумму денежных средств, используя аннуитетный тип.
Автозаймы
Кредитование по автозайму происходит не на долгосрочную перспективу. Здесь нужно подготовить первоначальный взнос. При просчете ежемесячных платежей стоит учитывать страхование (КАСКО в большинстве случаев, реже – ОСАГО) и банковское сопровождение сделки.
Как рассчитать выплаты, если у клиента кредитная карточка?
Что стоит учитывать при подсчете ежемесячных платежей, если клиент использует карточку:
- Наличие беспроцентного периода. Данный период позволяет потенциальному клиенту пользоваться денежными средствами без начисления %. Обычно период составляет от 30 до 100 дней. Зависит от выбранной структуры.
- Платеж в месяц. Нужно произвести оплату 5-15% от основной суммы долга + учетные проценты (до 40% в год).
Выводы
В обязательном порядке перед тем, как пойти и подавать документы на кредит, просчитайте и сравните ежемесячные платежи в разных банковских структурах. Только при наличии реальных цифр можно делать вывод. Вы оцените свои возможности и поймете – по силам ли вам данное кредитование или лучше подождать.
Видео
Рассчитаем в MS EXCEL сумму регулярного аннуитетного платежа при погашении ссуды. Сделаем это как с использованием функции ПЛТ() , так и впрямую по формуле аннуитетов. Также составим таблицу ежемесячных платежей с расшифровкой оставшейся части долга и начисленных процентов.
При кредитовании банки наряду с часто используют . Аннуитетная схема предусматривает погашение кредита периодическими равновеликими платежами (как правило, ежемесячными), которые включают как выплату основного долга, так и процентный платеж за пользование кредитом. Такой равновеликий платеж называется аннуитет.
В аннуитетной схеме погашения предполагается неизменность процентной ставки по кредиту в течение всего периода выплат.
Задача1
Определить величину ежемесячных равновеликих выплат по ссуде, размер которой составляет 100 000 руб., а процентная ставка составляет 10% годовых. Ссуда взята на срок 5 лет.
Разбираемся, какая информация содержится в задаче:
- Заемщик ежемесячно должен делать платеж банку. Этот платеж включает: сумму в счет погашения части ссуды и сумму для оплаты начисленных за прошедший период процентов на остаток ссуды ;
- Сумма ежемесячного платежа (аннуитета) постоянна и не меняется на протяжении всего срока, так же как и процентная ставка. Также не изменяется порядок платежей – 1 раз в месяц;
- Сумма для оплаты начисленных за прошедший период процентов уменьшается каждый период, т.к. проценты начисляются только на непогашенную часть ссуды;
- Как следствие п.3 и п.1, сумма, уплачиваемая в счет погашения основной суммы ссуды, увеличивается от месяца к месяцу.
- Заемщик должен сделать 60 равновеликих платежей (12 мес. в году*5 лет), т.е. всего 60 периодов (Кпер);
- Проценты начисляются в конце каждого периода (если не сказано обратное, то подразумевается именно это), т.е. аргумент Тип=0. Платеж должен производиться также в конце каждого периода;
- Процент за пользование заемными средствами в месяц (за период) составляет 10%/12 (ставка);
- В конце срока задолженность должна быть равна 0 (БС=0).
Расчет суммы выплаты по ссуде за один период, произведем сначала с помощью финансовой функции MS EXCEL ПЛТ() .
Примечание . Обзор всех функций аннуитета в статье .
Эта функция имеет такой синтаксис:
ПЛТ(ставка; кпер; пс; [бс]; [тип])
PMT(rate, nper, pv, , ) – английский вариант.
Примечание : Функция ПЛТ() входит в надстройку «Пакет анализа». Если данная функция недоступна или возвращает ошибку #ИМЯ?, то включите или установите и загрузите эту надстройку (в MS EXCEL 2007/2010 надстройка «Пакет анализа» включена по умолчанию).
Первый аргумент – Ставка. Это процентная ставка именно за период, т.е. в нашем случае за месяц. Ставка =10%/12 (в году 12 месяцев).
Кпер – общее число периодов платежей по аннуитету, т.е. 60 (12 мес. в году*5 лет)
Пс - всех денежных потоков аннуитета. В нашем случае, это сумма ссуды, т.е. 100 000.
Бс - всех денежных потоков аннуитета в конце срока (по истечении числа периодов Кпер). В нашем случае Бс = 0, т.к. ссуда в конце срока должна быть полностью погашена. Если этот параметр опущен, то он считается =0.
Тип - число 0 или 1, обозначающее, когда должна производиться выплата. 0 – в конце периода, 1 – в начале. Если этот параметр опущен, то он считается =0 (наш случай).
Примечание
:
В нашем случае проценты начисляются в конце периода. Например, по истечении первого месяца начисляется процент за пользование ссудой в размере (100 000*10%/12), до этого момента должен быть внесен первый ежемесячный платеж.
В случае начисления процентов в начале периода, в первом месяце % не начисляется, т.к. реального пользования средствами ссуды не было (грубо говоря % должен быть начислен за 0 дней пользования ссудой), а весь первый ежемесячный платеж идет в погашение ссуды (основной суммы долга).
Решение1
Итак, ежемесячный платеж может быть вычислен по формуле =ПЛТ(10%/12; 5*12; 100 000; 0; 0)
, результат -2 107,14р. Знак минус показывает, что мы имеем разнонаправленные денежные потоки: +100000 – это деньги, которые банк
дал
нам, -2107,14 – это деньги, которые мы возвращаем банку
.
Альтернативная формула для расчета платежа (общий случай):
=-(Пс*ставка*(1+ ставка)^ Кпер /((1+ ставка)^ Кпер -1)+
ставка /((1+ ставка)^ Кпер -1)* Бс)*ЕСЛИ(Тип;1/(ставка +1);1)
Если процентная ставка = 0, то формула упростится до =(Пс + Бс)/Кпер
Если Тип=0 (выплата в конце периода) и БС =0, то Формула 2 также упрощается:
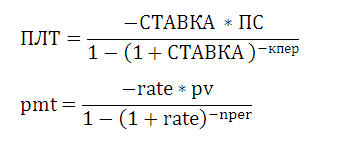
Вышеуказанную формулу часто называют формулой аннуитета (аннуитетного платежа) и записывают в виде А=К*S, где А - это аннуитетный платеж (т.е. ПЛТ), К - это коэффициент аннуитета, а S - это сумма кредита (т.е. ПС). K=-i/(1-(1+i)^(-n)) или K=(-i*(1+i)^n)/(((1+i)^n)-1), где i=ставка за период (т.е. Ставка), n - количество периодов (т.е. Кпер). Напоминаем, что выражение для K справедливо только при БС=0 (полное погашение кредита за число периодов Кпер) и Тип=0 (начисление процентов в конце периода).
Таблица ежемесячных платежей
Составим таблицу ежемесячных платежей для вышерассмотренной задачи.
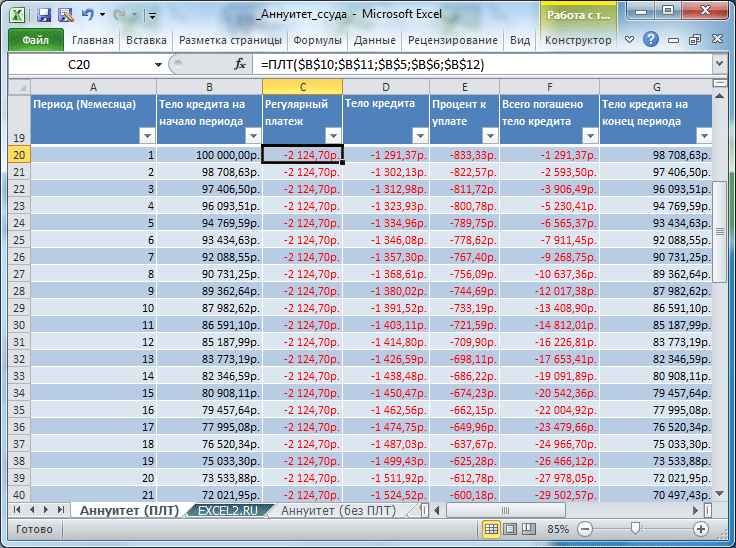
Для вычисления ежемесячных сумм идущих на погашение основной суммы долга используется функция ОСПЛТ(ставка; период; кпер; пс; [бс]; [тип]) практически с теми же аргументами, что и ПЛТ() (подробнее см. статью ). Т.к. сумма идущая на погашение основной суммы долга изменяется от периода к периоду, то необходим еще один аргумент период , который определяет к какому периоду относится сумма.
Примечание . Для определения суммы переплаты по кредиту (общей суммы выплаченных процентов) используйте функцию ОБЩПЛАТ() , см. .
Конечно, для составления таблицы ежемесячных платежей можно воспользоваться либо ПРПЛТ() или ОСПЛТ() , т.к. эти функции связаны и в любой период: ПЛТ= ОСПЛТ + ПРПЛТ
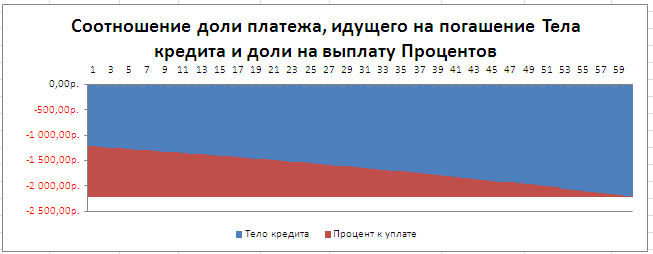
Соотношение выплат основной суммы долга и начисленных процентов хорошо демонстрирует график, приведенный в файле примера .
Примечание . В статье показано как рассчитать величину регулярной суммы пополнения вклада, чтобы накопить желаемую сумму.
График платежей можно рассчитать без использования формул аннуитета. График приведен в столбцах K:P файла примера лист Аннуитет (ПЛТ) , а также на листе Аннуитет (без ПЛТ) . Также тело кредита на начало и конец периода можно рассчитать с помощью функции ПС и БС (см. файл примера лист Аннуитет (ПЛТ), столбцы H:I ).
Задача2
Ссуда 100 000 руб. взята на срок 5 лет. Определить величину ежеквартальных равновеликих выплат по ссуде, чтобы через 5 лет невыплаченный остаток составил 10% от ссуды. Процентная ставка составляет 15% годовых.
Решение2
Ежеквартальный платеж может быть вычислен по формуле =ПЛТ(15%/12; 5*4; 100 000; -100 000*10%; 0)
, результат -6 851,59р.
Все параметры функции ПЛТ()
выбираются аналогично предыдущей задаче, кроме значения БС, которое = -100000*10%=-10000р., и требует пояснения.
Для этого вернемся к предыдущей задаче, где ПС = 100000, а БС=0. Найденное значение регулярного платежа обладает тем свойством, что сумма величин идущих на погашение тела кредита за все периоды выплат равна величине займа с противоположным знаком. Т.е. справедливо равенство: ПС+СУММ(долей ПЛТ, идущих на погашение тела кредита)+БС=0: 100000р.+(-100000р.)+0=0.
То же самое и для второй задачи: 100000р.+(-90000р.)+БС=0, т.е. БС=-10000р.
Первое правило при оформлении кредита - нужно адекватно оценить собственную платежеспособность, чтобы платежи по нему со временем не стали обременительными для заемщика. Но на этом этапе иногда возникают сложности, поскольку не у всех есть экономическое образование, чтобы правильно произвести необходимые вычисления. Для облегчения задачи здесь собраны все возможные способы для расчета аннуитетных платежей по кредиту, которыми можно воспользоваться для планирования собственного бюджета.
Аннуитетный платеж - это…
Перед практической частью изучения вопроса следует ознакомиться с теорией. В экономической теории аннуитетный платеж - это один из способов ежемесячного платежа по кредиту, когда его сумма остается неизменной на протяжении всего срока кредитования.
Способы расчета ежемесячного аннуитетного платежа по кредиту
На самом деле, рассчитать точный размер платежа достаточно просто. Причем это можно сделать сразу несколькими способами. Используя хотя бы один из них, можно сориентироваться в предстоящих выплатах и оценить, насколько «подъемной» окажется банковская ссуда.
Способы расчета аннуитетного платежа:
- вручную при помощи формулы;
- с использованием программы Microsoft Excel;
- на сайте банка с помощью кредитного калькулятора.
Каждый из методов расчета при правильном применении даст точную цифру, равную предстоящему размеру платежа. Поэтому, если есть сомнения в правильности уже сделанных вычислений, можно произвести проверку, рассчитав аннуитетный платеж другим возможным способом.
Формула расчета
Расчет процентов по кредиту при аннуитетных платежах вне зависимости от выбранного способа вычислений производится с помощью специальной формулы. Кредитные калькуляторы, мобильные приложения и другое программное обеспечение делает правильные расчеты, отталкиваясь именно от нее.
Общий вид данной формулы выглядит следующим образом:
АП = О * пс / 1 - (1 + пс) -с,
АП - ежемесячный аннуитетный платеж;
О - сумма основного долга;
пс - ежемесячная процентная ставка банка;
с - количество месяцев в сроке кредитования.
Зная формулу, можно запросто произвести необходимые расчеты самостоятельно. Достаточно лишь подставить исходные данные предполагаемого кредита вместо букв, и произвести необходимые математические вычисления при помощи обычного калькулятора. Но чтобы расчет погашения кредита аннуитетными платежами стал наиболее понятным, рассмотрим его на примере.
Пример расчета
Предположим, что заемщик взял в банке ссуду на сумму 50 000 рублей сроком на 5 лет. По условиям кредитного договора годовая процентная ставка по кредиту равна 20 %.
Исходя из формулы, для вычислений необходимо знать ежемесячную процентную ставку. Банки редко указывают данную цифру в кредитном договоре, поэтому нужно найти ее самостоятельно. Для этого нужно воспользоваться формулой:
пс = П / 100 / 12,
П - годовая процентная ставка.
пс = 20 / 100 / 12 = 0,017.
Зная все исходные данные, можно приступать к нахождению аннуитетного платежа по кредиту. Оно выглядит следующим образом:
АП = 50 000 * 0,017 / 1 - (1 + 0,017) -60 = 1336,47 руб.
Расчет аннуитетных платежей по кредиту в Excel
Программа Excel - это не просто большая таблица. В ней можно произвести огромное количество вычислений, зная лишь, какие формулы нужно использовать. Для расчета аннуитетного платежа в Excel есть специальная функция - ПЛТ. Чтобы правильно ей воспользоваться, нужно действовать, придерживаясь следующих шагов:
- Заполнить исходные данные (сумма, проценты и срок кредита в ячейках В2, В3, В4 соответственно).
- Составить график погашения кредита по месяцам (А7 -А n).
- Сделать столбец «Платежи по кредиту» (В7 - В n).
- Напротив первого месяца в столбце «Платежи по кредиту» ввести формулу
ПЛТ ($В3/12;$В$4;$В$2) и нажать Enter.

Результат вычислений отобразиться в таблице красным цветом со знаком «-». Это нормально, ведь эти деньги заемщик будет отдавать банку, а не получать. аннуитетными платежами в Excel позволяет сделать вычисления и таким образом, чтобы значения были положительными. С ее помощью банковские сотрудники в считанные минуты могут сделать и распечатать график платежей кредитополучателям, экономя их время.
Чтобы заполнить все месяцы, нужно протянуть ячейку с формулой до конца графика погашения. Но поскольку аннуитетный платеж со временем не меняется, цифры в ячейках будут одинаковые.
Перепроверить полученные данные можно с помощью кредитного калькулятора аннуитетных платежей. Он есть на сайтах всех банков, которые выдают ссуды с таким способом погашения. Для использования кредитного калькулятора понадобятся те же исходные данные, что и для предыдущих способов расчета. Их нужно ввести в отведенные поля для заполнения. И затем программа самостоятельно сделает все расчеты в течение нескольких секунд, дав потенциальному заемщику возможность оценить полученную сумму и хорошенько подумать о предстоящем оформлении кредита.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации