
Что такое актив баланса? Знакомимся с балансом.
Является важным и обязательным мероприятием для каждой организации. Одной из его основных функций является составление баланса. Это позволяет не только определять возможности распределения собственности предприятия, но и наглядно иллюстрирует ее стоимость, а также позволяет выяснить величину имеющейся задолженности, объем полученной в результате выпуска и реализации продукции прибыли. Необходимо отметить, что подобные вычисления можно выполнить для каждого рассматриваемого периода, поскольку все данные для этого записываются в специальные бухгалтерские книги и подробно описываются в отчетной документации.
Две составляющие
Баланс традиционно представляется в виде двух основополагающих категорий. Важно обозначить тот факт, что численно обе эти части обязательно должны быть равны между собой. Если это не так, целесообразно рассматривать два варианта: либо в ходе подсчетов и вычислений бухгалтер допустил ошибку, либо имеет место плохо замаскированная так называемая черная бухгалтерия. При этом решением для первой ситуации можно считать банальную, но достаточно простую и прозаичную тщательную проверку расчетов. В том случае, если имеет место вторая ситуация, то о том, что и как делать незадачливому бухгалтеру, расскажут сотрудники всем известных государственных структур.
Актив баланса - это своеобразный показатель того, куда и каким образом направляются инвестированные средства. В свою очередь вторая категория (иначе называемая пассивом) иллюстрирует процессы, посредством которых формируются и распределяются источники финансирования организации. Таким образом, в общем случае бухгалтерский учет состоит из следующих основных пунктов: актив баланса - это оборотные и внеоборотные средства; пассив представляется в форме капитала и его резервов и обязательств всевозможного рода. Для более точного и полного понимания данного вопроса следует ознакомиться с каждой из этих статей финансовых операций более подробно.

Внеоборотные средства
Как уже говорилось ранее, оценка актива баланса производится на основе двух его составляющих. Рассматриваемая группа включает в себя основные средства, результаты и всевозможные долгосрочного типа. Именно они и являются наиболее важными для процессов прогнозирования и планирования, поскольку представляют собой своеобразную опору каждой организации.
Оборотные фонды
Важно помнить, что актив баланса - это также и Они традиционно состоят из дебиторской задолженности, финансовых вложений и запасов. Необходимо отметить, что в бухгалтерских расчетах присутствует также величина, называемая в балансе". Под ней понимается реальная стоимостная оценка всего имущества, находящегося в собственности предприятия.
Финансовое состояние организации представляет собой обеспеченность ее финансовыми ресурсами, целесообразность их размещения и эффективность использования, т.е. способность организации финансировать свою деятельность.
На финансовое состояние организации влияют результаты производственной, коммерческой и финансовой деятельности. В связи с этим выполнение производственной программы по этим направлениям определяет степень устойчивости финансового состояния организации. Таким образом, основной целью анализа является выявление недостатков финансовой деятельности и поиск резервов улучшения финансового состояния для обеспечения платежеспособности организации.
Основными задачами анализа финансового состояния организации являются:
1) оценка выполнения производственной программы по поступлениям финансовых ресурсов и их использованию;
2) прогноз возможных финансовых результатов и разработка моделей финансового состояния организации;
3) разработка мероприятий, направленных на более полное формирование и эффективное использование финансовых ресурсов, и улучшение финансового состояния организации;
Информация о финансовом состоянии организации интересует как менеджеров и собственников организации, так и потенциальных инвесторов, поставщиков, налоговых инспекций и т.д. В соответствии с этим анализ финансового состояния организации принято делить на:
– внутренний , который проводится экономическими службами организации для разработки текущей и стратегической финансовой политики, направленной на обеспечение нормального функционирования организации и предотвращение банкротства;
– внешний , осуществляемый контролирующими органами, инвесторами и другими заинтересованными организациями с целью определения выгодности вложения средств, обеспечения максимизации прибыли и снижения риска.
Анализ финансового состояния организации осуществляется на основе информационных источников бухгалтерского и управленческого учета.
Анализ финансового состояния организации начинается с анализа баланса, который представляет собой систему взаимосвязанных показателей, отражающих в денежном выражении состояние средств организации как по их составу, так и по источникам, целевому назначению и срокам возврата. Бухгалтерский баланс состоит их двух частей: актива и пассива, причем в активе отражаются средства организации, а в пассиве – источники образования этих средств.
Анализ активов организации начинается с анализа состава и динамики активов, соотношения основного и оборотного капиталов, а также анализа отдельных статей активов.
Состав актива баланса можно представить следующей схемой (табл. 2.2.29):
Состав статей актива бухгалтерского баланса | Таблица 2.2.29 |
||||||
Внеоборотные активы | Нематериальные активы | ||||||
Основные средства | |||||||
Незавершенное строительство | |||||||
Иммобилизо- | |||||||
Долгосрочные финансовые вложения | |||||||
ванные активы | |||||||
Оборотные | |||||||
Дебиторская задолженность | |||||||
Краткосрочные финансовые вложения | |||||||
Денежные средства | |||||||
Основными критериями группировки статей актива баланса является степень их ликвидности, выражаемая быстротой и минимизацией потерь в процессе превращения в денежную наличность, в результате все активы баланса подразделяются на долгосрочные (внеоборотные) и текущие (оборотные).
В процессе анализа активов организации, прежде всего, изучают произошедшие изменения в составе и структуре активов (табл. 2.2.30).
Таблица 2.2.30
Анализ активов организации
На начало года | На конец года | Отклонения, +/- |
|||||
Показатели | |||||||
I. Внеоборотные активы, всего: | |||||||
Нематериальные активы | |||||||
Основные средства | |||||||
Незавершенное строительство | |||||||
Доходные вложения в матери- | |||||||
альные ценности | |||||||
Долгосрочные финансовые вло- | |||||||
II. Оборотные активы, всего: | |||||||
Дебиторская задолженность | |||||||
Краткосрочные финансовые вло- | |||||||
Денежные средства | |||||||
Итого активов | |||||||
Из таблицы видно, что за анализируемый год у организации сумма активов увеличилась на 8478 тыс. руб., в том числе внеобротные активы – на 6662 тыс. руб., оборотные активы – на 1816 тыс. руб. В результате этого изменилась структура активов, повысилась доля основных и денежных средств, в то же время по другим статьям произошло снижение удельного веса как внеоборотных, так и оборотных активов.
Основную долю во внеоборотных активах составляют основные средства, поэтому при изучении состава основных средств выясняют соотношение их ак-
тивной и пассивной частей, силовых и рабочих машин, анализируют физический и моральных износ фондов, а также эффективность их использования.
Анализ запасов осуществляется с целью их оптимизации для обеспечения нормального процесса производства. Накопление больших запасов характеризует замедление деловой активности, что приводит к ухудшению финансового состояния организации. В то же время недостаток запасов приводит к незагруженности мощностей, снижению производства и сокращению прибыли. Обеспечение организации необходимыми количествами производственных запасов осуществляется посредством их нормирования, т.е. расчета минимального количества запасов в денежной оценке для обеспечения эффективности работы.
Анализ дебиторской задолженности осуществляется с позиции изменения объемов производства, т.е. при увеличении масштабов реализации неизменно возрастают и объемы дебиторской задолженности, но важно установить параметры соотношения между этими показателями, а также выявить просроченную дебиторскую задолженность. Наличие последней создает финансовые затруднения и ухудшает финансовое состояние организации.
Наличие денежных средств свидетельствует о платежеспособности организации, вместе с тем наличие больших остатков денег на счетах на протяжении длительного времени может явиться результатом неэффективного использования оборотного капитала.
Анализ пассивов организации предполагает определение изменений, произошедших в структуре собственного и заемного капитала, а также объема привлекаемых средств на краткосрочной и долгосрочной основах. По степени принадлежности используемый капитал подразделяется на собственный и заемный, а по продолжительности использования выделяют долгосрочный (перманентный) и краткосрочный капитал (рис.2.2.16).
Средства организации | |||||||||||
Собственный капитал | Заемный капитал | ||||||||||
Долгосрочные | Краткосрочные |
||||||||||
и резервы | обязательства | обязательства |
|||||||||
Рис. 2.2.16. Классификация средств организации
Финансовое состояние организации во многом определяется соотношением в структуре использования финансовых источников. Собственный капитал необходим для обеспечения принципа самофинансирования и является основой финансовой независимости организации. Вместе с тем, осуществление производственной и коммерческой деятельности только за счет собственных средств не всегда выгодно, поэтому большинство организаций используют заемные средства, обеспечивающие при определенных условиях более высокую рентабельность собственного капитала (табл. 2.2.31).
Данные таблицы показывают, что при росте источников средств на 8478 тыс. руб. произошло сокращение удельного веса долгосрочных обязательств и краткосрочных займов и кредитов.
Затем анализируется динамика и структура собственного и заемного капитала по отдельным статьям.
Таблица 2.2.31
Анализ источников средств организации
На начало | Отклонения, +/- |
|||||||
Показатели | ||||||||
Капитал и резервы, всего: | ||||||||
Уставный капитал | ||||||||
Собственные акции, выкуплен- | ||||||||
ные у акционеров | ||||||||
Добавочный капитал | ||||||||
Резервный капитал | ||||||||
Нераспределенная прибыль (не- | ||||||||
покрытый убыток) | ||||||||
II. Долгосрочные обязательства, | ||||||||
Займы и кредиты | ||||||||
Отложенные налоговые обяза- | ||||||||
тельства |
||||||||
Прочие обязательства | ||||||||
III. Краткосрочные обязательства, | ||||||||
Займы и кредиты | ||||||||
Кредиторская задолженность | ||||||||
Прочие обязательства | ||||||||
Итого источников средств | ||||||||
10.4. Оценка финансовой устойчивости
Статьи актива и пассива баланса взаимосвязаны между собой, т.е. каждый раздел актива баланса имеет свои источники финансирования. Так, внеоборотные активы финансируются в основном за счет собственного капитала и долгосрочных заемных средств, а текущие активы формируются за счет краткосрочных заемных средств и собственных средств организации. Причем, за счет средств организации финансируется постоянная часть оборотного капитала, а переменная – за счет краткосрочного заемного капитала (табл. 2.2.32).
Таблица 2.2.32 |
|||||
Соотношение активов и источников их финансирования |
|||||
Внеоборотные | Собственный основной | ||||
Долгосрочный заемный | Перманентный | ||||
Оборотные | Постоянная часть | Собственный | |||
оборотный капитал | |||||
Переменная часть | Краткосрочный заемный капитал | ||||
Поскольку собственный капитал отражается в балансе общей суммой, то для нахождения той части, за счет которой финансируется постоянная часть оборотного капитала, необходимо из общей суммы собственных средств вычесть сумму внеоборотных активов (итог III пассива баланса минус I раздел актива баланса).
Сумму собственного оборотного капитала можно определить также путем разницы между суммой оборотных активов и суммой краткосрочных и долгосрочных финансовых обязательств (итог II раздела актива баланса минус IV и V разделы пассива баланса) (табл. 2.2.33).
Таблица 2.2.33
Расчет суммы собственного капитала организации
Варианты | Показатели | На начало | ||
1. Внеоборотные активы, тыс. руб. | ||||
Капитал и резервы, тыс. руб. | ||||
Собственный оборотный капитал, тыс. руб. | ||||
4. Оборотные активы, тыс. руб. | ||||
Краткосрочные обязательства, тыс. руб. | ||||
Долгосрочные обязательства, тыс. руб. | ||||
Собственный оборотный капитал | ||||
После расчета суммы собственных оборотных средств рассчитывается структура распределения собственного капитала и обеспеченность материальных оборотных средств собственными источниками финансирования, которая устанавливается сравнением суммы собственного оборотного капитала с общей суммой материальных оборотных фондов.
Излишек или недостаток источников средств для формирования запасов и затрат является одним из критериев оценки финансовой устойчивости организации.
Выделяют следующие типы финансовой устойчивости:
а) абсолютная устойчивость финансового состояния, когда запасы и за-
траты меньше суммы собственного оборотного капитала и кредитов банка под товарно-материальные ценности;
б) нормальная устойчивость , при которой гарантируется платежеспособность организации, а сумма запасов и затрат равна сумме собственного оборотного капитала и кредитов банка;
в) неустойчивое финансовое состояние , когда сумма запасов и затрат равна общей сумме собственного оборотного капитала, кредитов банка и временно свободных источников средств (резервного фонда, фондов потребления и накопления и других);
г) кризисное финансовое состояние , при котором сумма запасов и затрат выше, чем суммы собственного оборотного капитала, кредитов и временно свободных источников средств; в данном случае равновесие достигается за счет просроченных платежей бюджету, поставщикам, работникам и т.д.
В результате анализа исследуется возможность восстановления устойчивого финансового состояния за счет ускорения оборачиваемости оборотного капитала; обоснованного уменьшения запасов и затрат; пополнения собственного оборотного капитала и других мероприятий.
Капитал организации постоянно находится в движении, переходя из одной стадии в другую. На первой стадии на авансированные средства организация приобретает основные производственные фонды, сырье и материалы. Навторой стадии материальные запасы поступают в производство, часть средств идет на оплату труда и другие расходы, и в результате выпускается готовая продукция. Натретьей стадии осуществляется реализация продукции и образуется задолженность покупателей перед поставщиками. Начетвертой стадии происходит инкассация задолженности, и средства зачисляются на счета организации. Чем быстрее авансированный капитал проходит все стадии кругооборота, тем больше продукции реализует организация при той же сумме капитала, и наоборот, замедление оборачиваемости требует привлечения дополнительных ресурсов и ухудшает финансовое состояние организации.
Вместе с тем, одним из важных моментов является повышение эффективности использования материальных ресурсов за счет сокращения потерь и недопущения перерасходов.
Эффективность использования капитала характеризуется его рентабельностью (отдачей), рассчитываемой отношением прибыли к среднегодовой стоимости основного и оборотного капитала, а интенсивность использования – коэффициентом оборачиваемости, как отношение выручки от реализации среднегодовой стоимости капитала. Взаимосвязь между этими показателями можно выразить следующим образом:
выручка от | выручка от | |||||||||
ЭР = | реализации | реализации | РП ×К | |||||||
сумма капитала | выручка от | выручка от | сумма капитала | |||||||
(среднегодовая) | реализации | реализации | (среднегодовая) |
где ЭР – экономическая рентабельность;РП – рентабельность продаж;К ОБ – коэффициент оборачиваемости.
Поскольку оборачиваемость капитала является важным показателем, характеризующим деловую активность организации, то в целях анализа рассчитывают следующие показатели:
1. Коэффициент оборачиваемости активов:
= выручка от реализации
К об среднегодовая стоимость капитала
2. Продолжительность одного оборота:
При этом средние остатки капитала рассчитываются по средней хронологической, а количество дней составляет: за год – 360, квартал – 90, месяц – 30 дней.
Скорость оборота капитала определяется его органическим строением, т.е. соотношением основного и оборотного капитала. Чем выше доля оборотного капитала, чем выше оборачиваемость и, наоборот, при увеличении удельного веса основного капитала оборачиваемость общей суммы капитала замедляется.
В результате ускорения оборачиваемости происходит высвобождение части средств из оборота, сумму которой можно рассчитать следующим образом:
где П ОБ – изменение продолжительность оборота.
Эффективность использования капитала определяется путем расчета следующих показателей:
1. Общей рентабельности инвестированного капитала, определяемой от-
ношением суммы прибыли (прибыль до выплаты налогов и процентов по займам) к объему инвестированного капитала:
ЭР = СКВП + ЗК,
где ЭР – экономическая рентабельность;ВП – прибыль до выплаты налогов и процентов (валовая прибыль);
СК, ЗК – соответственно собственный и заемный капитал.
2. Ставка рентабельности заемного капитала, рассчитываемая отношени-
ем суммы средств, выплачиваемой по кредитам и займам к среднегодовой стоимости кредитов, займов и долгов организации:
Р ЗК = сумма долговых обязательств организации(среднегодовая) = ЗКР .
3. Рентабельность собственного капитала , определяемая отношением объема чистой прибыли к среднегодовой стоимости собственного капитала:
Р СК= ЧП СК ,
где ЧП – чистая прибыль организации, которую можно выразить следующим образом:
ЧП = ВП – Н – ПР ,
где Н – сумма уплаченных налогов;П Р – сумма уплаченных процентов.
Однако ВП = ЭР × (СК + ЗК) ; коэффициент налогообложения можно выра-
зить формулой: | |||||||||||||||||||||||||
К Н= | Н = КН × ВП = КН × ЭР (СК + ЗК); | ||||||||||||||||||||||||
ПР = РЗК × ЗК, | |||||||||||||||||||||||||
Р СК= | ЭР(СК+ ЗК)− КН × ЭР(СК+ ЗК)− РЗК × ЗК | ||||||||||||||||||||||||
ЭР(СК+ ЗК)(1− КН )− РЗК × ЗК | ЭР× СК(1− КН )+ | ЭР× ЗК(1− КН )− РЗК × ЗК | |||||||||||||||||||||||
ЭР× СК(1− КН ) | ЗК[ ЭР(1− КН )− РЗК ] | ЭР(1− К | ) + [ ЭР(1− К | ) − Р | |||||||||||||||||||||
Между тем разница между рентабельностью собственного капитала и рентабельностью инвестированного капитала после уплаты налогов образует эффект финансового рычага, т.е.:
ЭФР = ЭР(1− К | ) + [ ЭР(1− К | ) − Р | ВП− Н | ||||||||||||||||||||||||||
СК + ЗК | |||||||||||||||||||||||||||||
ЭР(1− КН. )+ [ ЭР(1− К | Н ) − Р ЗК] × | ЭР(СК + ЗК)− КН × ЭР(СК+ ЗК) | |||||||||||||||||||||||||||
СК + ЗК | |||||||||||||||||||||||||||||
ЭР(1− К | ) + [ ЭР(1− К | ) − Р | − ЭР(1− К | ) = [ЭР(1− К | ) − Р | ||||||||||||||||||||||||
Эффект финансового рычага показывает на сколько процентов увеличивается рентабельность собственного капитала за счет использования в обороте организации заемных средств. При этом он возникает в том случае, если экономическая рентабельность выше процента по ссуде.
Эффект финансового рычага реализуется с учетом двух факторов:
а) разности между рентабельностью инвестированного капитала посте уплаты налога и ставкой процента за кредит, т.е. [ ЭР (1 − К Н ) − Р ЗК ] ;
б) плеча финансового рычага, т.е. соотношения заемного и собственного
капитала ЗК .
СК
Таким образом, если имеется следующее соотношение:
ЭР (1− К Н )− Р ЗК 0,
то возникает положительный эффект финансового рычага, т.е. при этих условиях выгодно привлекать заемный капитал для увеличения рентабельности собственного капитала.
Если имеется следующее соотношение:
ЭР(1− КН )− РЗК < 0,
то создается отрицательный эффект финансового рычага, т.е. происходит «проедание» собственного капитала, что ухудшает финансовое состояние организации и может привести к банкротству.
В случае, когда при исчислении налогов учитываются расходы по уплате процентов, т.е. за счет налоговой экономии реальная ставка процента за кредиты уменьшается, ее можно выразить формулой: Р ЗК (1 − К Н ) , тогда эффект финансо-
вого рычага рассчитывается следующим образом:
ЭФР = [ ЭР(1 − КН ) − РЗК (1 − КН ) ] × С ЗК К = [ (ЭР− РЗК )(1 − КН ) ] × СК ЗК .
Рассмотрим сущность действия эффекта финансового рычага в двух варианта без учета процентов за кредит при исчислении налогов и с их учетом (табл. 2.2.34).
Таблица 2.2.34 |
||||||||||
Расчет эффекта финансового рычага организации | ||||||||||
Без учета | С учетом процентов |
|||||||||
процентов при |
||||||||||
Показатели | при налогообложении |
|||||||||
налогообложении |
||||||||||
организации | организации |
|||||||||
1. Собственный капитал | ||||||||||
2. Заемный капитал | ||||||||||
Продолжение таблицы 2.2.34
Без учета
С учетом процентов
процентов при
Показатели
при налогообложении
налогообложении
организации
организации
Ставка процента за кредит
Сумма процентов за кредит
Ставка налога на прибыль
Налогооблагаемая прибыль
Сумма налога на прибыль
10. Чистая прибыль
11. Рентабельность собственного капитала, %
12. Эффект финансового рычага
В первом варианте вторая организация получила эффект финансового рычага в 6,8%, т.е.
ЭФР 2 = [ 30(1− 0,24)− 16] × 250 250 = 6,8%, а третья организация: ЭФР 3 = [ 30(1− 0,24)− 16] × 125 375 = 20,4%
Во втором варианте эффект финансового рычага зависит от трех факторов: а) разницы между общей рентабельностью инвестированного капитала по-
сле уплаты налогов и процентной ставкой:
ЭР (1− К Н )− Р ЗК = 30(1− 0,24)− 16= + 6,8%;
б) сокращения процентной ставки в связи с экономией по уплате налогов:
Р ЗК − Р ЗК (1− К Н )= 16− 16(1− 0,24)= + 3,84%;
в) уровня плеча финансового рычага по второй организации:
С ЗК К = 250 250 = 1 , тогда ЭФР = (6,8+ 3,84)× 1= 10,64%.
По третьей организации плечо финансового рычага составляет:
С ЗК К = 125 375 = 3 , тогда ЭФР = (6,8+ 3,84)× 3= 31,92%.
Процесс оптимизации структуры активов и пассивов организации для увеличения прибыли называют левериджем (рычагом), при этом различают производственный, финансовый и производственно-финансовый леверидж.
Производственный леверидж представляет собой воздействие на динамику величины прибыли путем изменения структуры за счет постоянных и переменных издержек себестоимости продукции и объема ее выпуска и исчисляется отношением темпов прироста валовой прибыли (до выплаты процентов и налогов) к темпам прироста объема продаж в натуральном выражении:
К ПЛ =
Организации
Показатели
Цена единицы продукции, руб.
Переменные издержки на ед. продукции, руб.
Сумма постоянных издержек, тыс. руб.
Безубыточный объем продаж, шт.
Объем производства, шт.
Первый вариант
Второй вариант
Прирост производства, %
Выручка от реализации, тыс. руб.
Первый вариант
Второй вариант
Сумма затрат, тыс. руб.
Первый вариант
Второй вариант
Сумма прибыли, тыс. руб.
Первый вариант
Второй вариант
Прирост валовой прибыли, %
Коэффициент производственного левериджа
Исходя из вышеприведенных данных, каждый процент прироста реализации продукции обеспечит увеличение валовой прибыли у первой организации на
2,17%, у второй – 2,64%, у третьей – 3,24%.
Финансовый леверидж показывает взаимосвязь соотношения собственного и заемного капитала и суммы прибыли, определяется отношением темпов прироста чистой прибыли к темпам прироста валовой прибыли, т.е.
К ФЛ= ЧП % .
ОП%
Данный коэффициент показывает, во сколько раз темпы прироста чистой прибыли превышают темпы прироста валовой прибыли, что обеспечивается действием эффекта финансового рычага.
Обобщающим показателем является производственно-финансовый леверидж, определяемый произведением коэффициентов производственного и финансового левериджа. Так, если прирост объема продаж составляет 20%, валовой прибыли – 64,8% (по предприятию В), а чистой прибыли – 70%, то:
К ПЛ | К ФЛ= | 1,08; | К ПФЛ = 3× 1,08= 3,24. |
|||||
Слово «баланс» имеет корни латинского словосочетания «bis lanz», которое дословно означает «две чаши весов», то есть, по сути, бухгалтерский баланс показывает состояние финансового равновесия компании.
Баланс является главной компонентой бухгалтерской отчетности и в нем отражается успешность хозяйственной деятельности предприятия за установленный промежуток времени.
Бухгалтерский баланс – это одна из основных форм отчетности бухгалтерии о состоянии финансовой деятельности предприятия, представленная в виде таблицы данных, характеризующих все имущество и долги организации в денежном эквиваленте за определенный период времени.
Кому нужен бухгалтерский баланс?
Совокупность значений бухгалтерского баланса в буквальном смысле отражает финансовый облик организации.
В первую очередь бухгалтерский баланс необходим самой организации, чтобы иметь точную картину результатов ее основной деятельности, которые были получены за определенный период (год, квартал, месяц).
Бухгалтерский баланс показывает, насколько устойчиво развивается компания, как в отношении личной деятельности, так и относительно сотрудничества с другими организациями, что характеризуется двумя итоговыми показателями баланса, Актива и Пассива.
Причем основным признаком того, что баланс составлен правильно, является равенство конечных результатов Актива и Пассива компании.
Также бухгалтерский баланс компании необходим любым юридическим лицам, которые сотрудничают или собираются установить деловую связь с этой компанией.
По балансу можно определить, в каком финансовом положении находится организация и сможет ли она исправно функционировать в ближайшем будущем
Бухгалтерский баланс предприятия очень важен для банков, которые смогут оценить по показателям этой формы, насколько кредитоспособен будущий клиент, и какой максимальный размер кредита можно ему предоставить.
Каждая компания вынуждена с фиксированной периодичностью предоставлять бухгалтерский баланс акционерам, статистическим органам и налоговикам.
Структура бухгалтерского баланса
Как уже было сказано, структура бухгалтерского баланса состоит из 2-х основных таблиц, одна отражает Актив организации, другая – Пассив.
Бухгалтерский баланс считается выполненным правильно, если числовые результаты этих таблиц совпадают.
Рассмотрим подробнее, что характеризуют эти таблицы.
Активом считается все имущество предприятия (недвижимость, финансовые вложения, автотранспорт, задолженность дебиторов, оборудование и т.д.), выраженное в денежной форме.
Актив баланса представляет собой совокупность всего, что принадлежит предприятию и что можно перевести в денежную валюту
Актив бухгалтерского баланса в свою очередь делится на несколько разделов.
- Внеоборотные активы. Содержание раздела «Внеоборотные активы» – информация об имуществе, которое используется предприятием длительный срок, а точнее больше года. К внеоборотным активам относятся: оборудование, долгосрочные вложения, здания и прочее
- Оборотные Активы. Итоговым показателем этого раздела является сумма всего имущества предприятия, которое расходуется и требует пополнения за относительно короткий срок, а точнее менее года.Оборотными Активами считаются материалы, денежные средства, краткосрочная дебиторская задолженность, сырье и прочее.
Пассив в бухгалтерском балансе отображает источники образования всего имущества предприятия, то есть его Актива.
Пассив состоит из собственного капитала, привлеченных средств и внешних обязательств
В Пассиве Бухгалтерского баланса имеется три основных раздела:
- Капитал и резервы. В разделе Пассива “Капитал и резервы” суммируются все собственные средства, которые принадлежат только владельцам организации.
- Долгосрочные обязательства. В разделе Пассива “Долгосрочные обязательства” формируется значение совокупности всех кредитов, займов и прочих долгов, которые необходимо выплатить в течение длительного времени, превышающего один год.
- Краткосрочные обязательства. Эта составляющая пассива отражает совокупность долгов, которые требуют ближайшей выплаты (менее чем за год).К краткосрочным обязательствам относятся: не выплаченная работникам заработная плата, задолженность перед поставщиками и прочее.
На сегодняшний момент действует форма №1 Бухгалтерского баланса, которая была утверждена 02.07.2010 Приказом Минфина РФ.
Компания, исходя из своих особенностей ведения бизнеса, может добавлять дополнительные строки или объединять и удалять имеющиеся показатели в установленной форме.
Как составлять бухгалтерский баланс?
Суть формирования бухгалтерского баланса заключается в заполнении всех строк утвержденной формы №1, состав которой предприятие имеет право корректировать в соответствии с особенностями ведения хозяйственной деятельности и используемым имуществом.
Как Актив, так и Пассив баланса состоят из последовательности строк, в каждой из которых записывается определенный показатель финансового состояния организации.
Каждая строка имеет название показателя и фиксированный порядковый номер, который отражает положение показателя в иерархической структуре таблицы.
Так, например, в разделе «Внеоборотные активы» в Активе Баланса первая строка соответствует номеру 110 (при увеличении управлением предприятия количества строк в форме №1, номер может иметь большую разрядность) и называется «Нематериальные активы».
Значение этой строки, как правило, получается путем сложения показателей строк с номерами от 111 до 119, если такие существуют.
После того как все строки в таблице Актива заполнены для получения итогового значения необходимо сложить результаты двух первых разделов бухгалтерского баланса, которые получились путем суммирования других строк в иерархической последовательности.
Тот же принцип работает и в таблице Пассива.
Первый раздел этой таблицы «Капитал и резервы» имеет порядковый номер 310, так как является третьим основным разделом всего бухгалтерского баланса и образуется путем сложения строк, которые находятся в его подгруппе иерархии, то есть строк с номерами от 311 до 319.
Заполнение бухгалтерского баланса можно осуществлять, начиная с любой таблицы (Пассива или Актива)
Главным условием правильного составления таблицы бухгалтерского баланса является точное соответствие значения каждой строки и вписываемого в нее показателя, а также наличие денежных значений во всех, установленных предприятием строках.
Бывают исключения, когда сумма по какому-либо показателю может быть нулевая, в этом случае необходимо предоставить объяснения по этой статье в бухгалтерском отчете.
Как правило, все показатели отображаются цифрами, которые означают тысячи рублей, например, если стоимость недвижимости организации составляет 10 000 000 руб., то в активе баланса в соответствующей строчке необходимо писать 10 000.
Конечно, если компания имеет более крупные масштабы, и обороты их денежных средств в основном исчисляются миллионами, то можно ставить числа, убирая шесть последних знаков, а в названии столбца показателей указывать числовую единицу миллион рублей.
Итоговые числа баланса Актива и Пассива должны совпасть, так как, по сути, в Активе отражается все, что есть у организации, а в балансе Пассива дается описание, откуда был получен весь перечисленный Актив.
Для более подробного описания составления бухгалтерского баланса, рассмотрим принцип заполнения каждой строки таблиц Пассива и Актива.
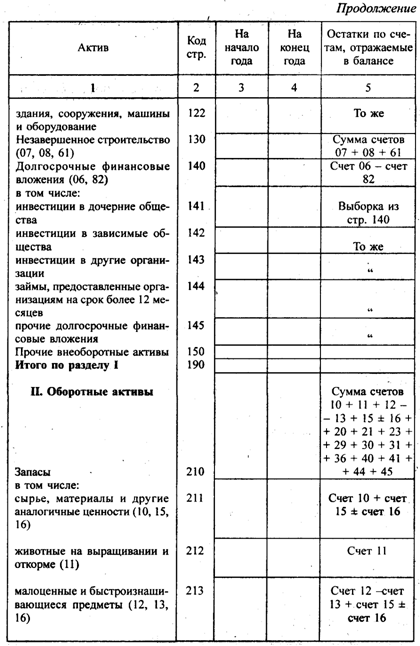
Как заполнять статьи таблицы Актива?
Каждая статья Актива баланса заполняется в соответствии со следующими данными.
Основные средства.
В этой строке указывается суммарная первоначальная стоимость имущества предприятия (основных средств), с вычетом суммарного размера амортизации в процессе эксплуатации каждого вида имущества соответственно.
Нематериальные активы.
В этой строке записывается значение остаточной стоимости всех нематериальных активов, которые принадлежат организации. То есть сумма затрат на приобретение и развитие за минусом амортизации.
Капитальные вложения.
Учитывается сумма, потраченная на строительство, или указывается стоимость заказа, которую уже выплатили.
Оборудование.
Указывается цена, действующая в момент приобретения.
Финансовые вложения.
В этой строке пишутся суммарные затраты инвестора на расчетный период.
Материальные ценности.
В этой строке указывается совокупность фактической себестоимости топлива, тары, запасных частей, материалов и прочих материальных ресурсов.
Незавершенное производство.
Значение в этой строке является суммой расходов на сырье, материалы, полуфабрикаты и прочее. Также можно использовать нормативную себестоимость.
Издержки обращения.
В этой строке суммируются все издержки продукции, которая еще не была реализована (строка характерна для торговых площадей и организаций общественного питания).
Расходы будущих периодов.
В этой строке записывается сумма всех затрат, которые уже были совершены, но по плану должны относиться к последующим периодам.
Готовая продукция.
Рассчитывается сумма всей готовой продукции по ее себестоимости.
Товары.
Учитывается сумма всех приобретенных товаров по стоимости приобретения.
Оказанные услуги, товары отгруженные, сданные работы. Значение рассчитывается по установленной себестоимости.
Дебиторская задолженность.
Учитывается сумма, которая предварительно была согласована с дебиторами;
Остатки средств по валютным счетам и прочие денежные средства, дебиторская и кредиторская задолженность и ценные бумаги на иностранной валюте.
Учитывается значение, которое было получено путем перевода суммы в иностранной валюте на русские рубли по курсу Центрального банка Российской Федерации, который имел силу на последний день отчетного периода.
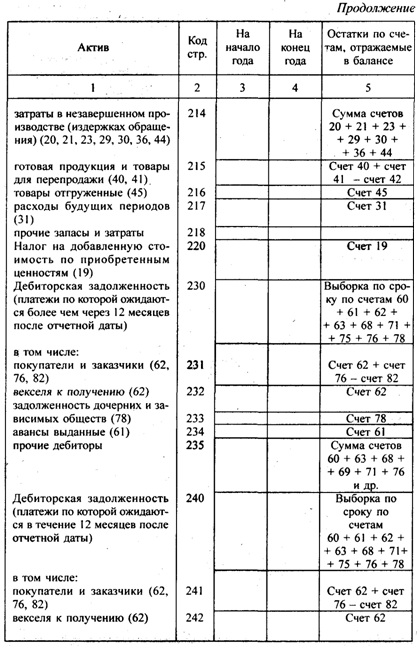
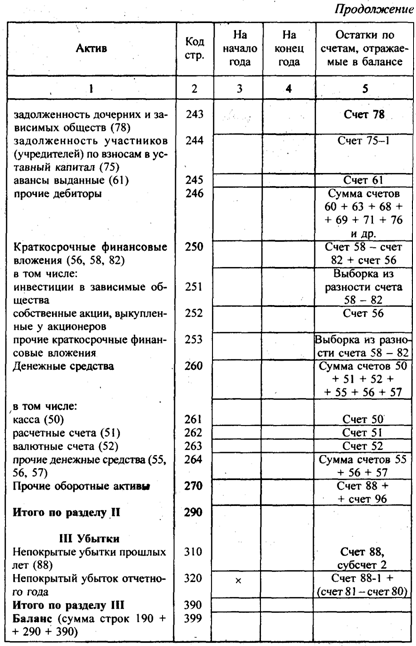
Как заполнять строки таблицы Пассива?
Уставный капитал.
Записывается сумма уставного капитала, которая зафиксирована в учредительных документах.
Резервный капитал.
В этой статье указывается сумма, которая осталась от изначального капитала.
Резервы на покрытие предстоящих расходов и платежей.
В статье суммируются значения неиспользованных резервов в течение года и резервов, переходящих на следующий год (указывается в годовом бухгалтерском балансе)
Доходы будущих периодов.
Сумма денежных средств, которая была получена в отчетном периоде, но по плану принадлежит последующим периодам.
Прибыль.
Учитывается прибыль, полученная в результате основной хозяйственной деятельности организации за отчетный период, за минусом уже потраченной от этой прибыли суммы в отчетном периоде.
Кредиторская задолженность.
Учитывается сумма имеющихся задолженностей кредиторам организации.
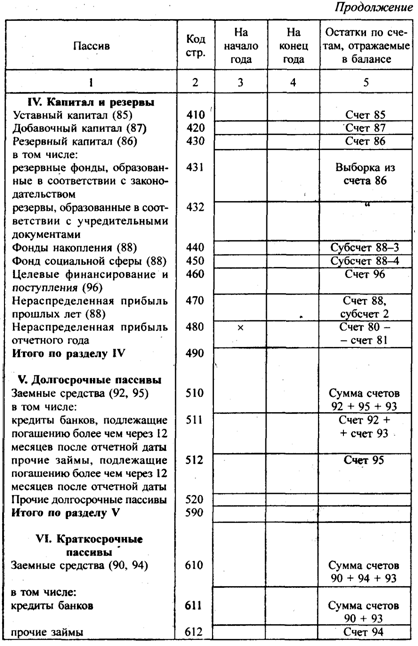
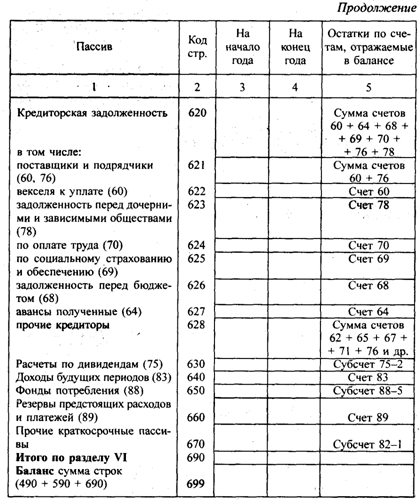
Форма бланка баланса находится в большинстве бухгалтерских программ, можно его скачать и бесплатно из интернета.
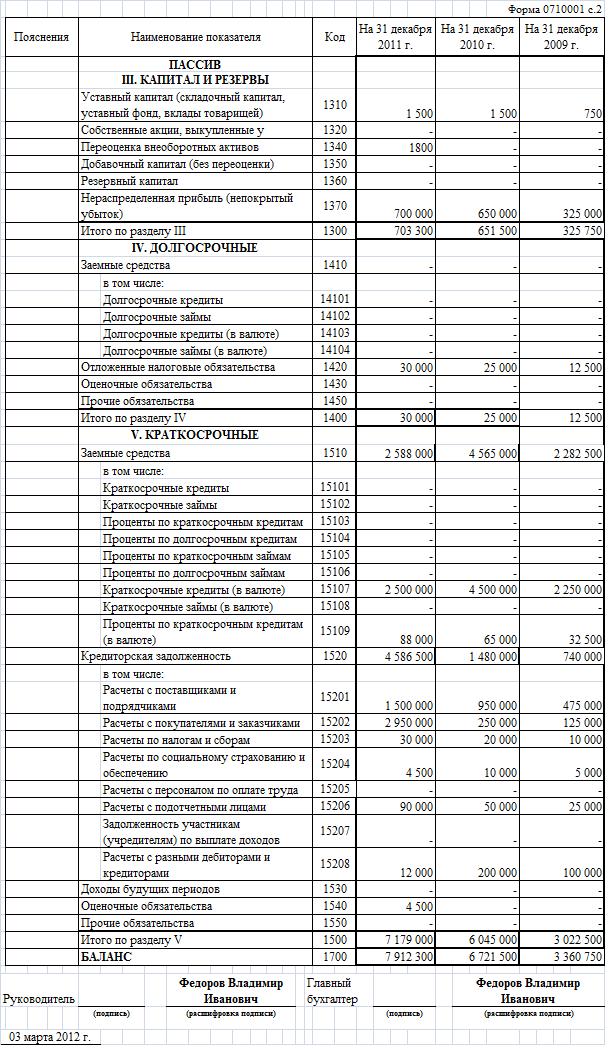
Ниже приведен образец заполненного бухгалтерского баланса.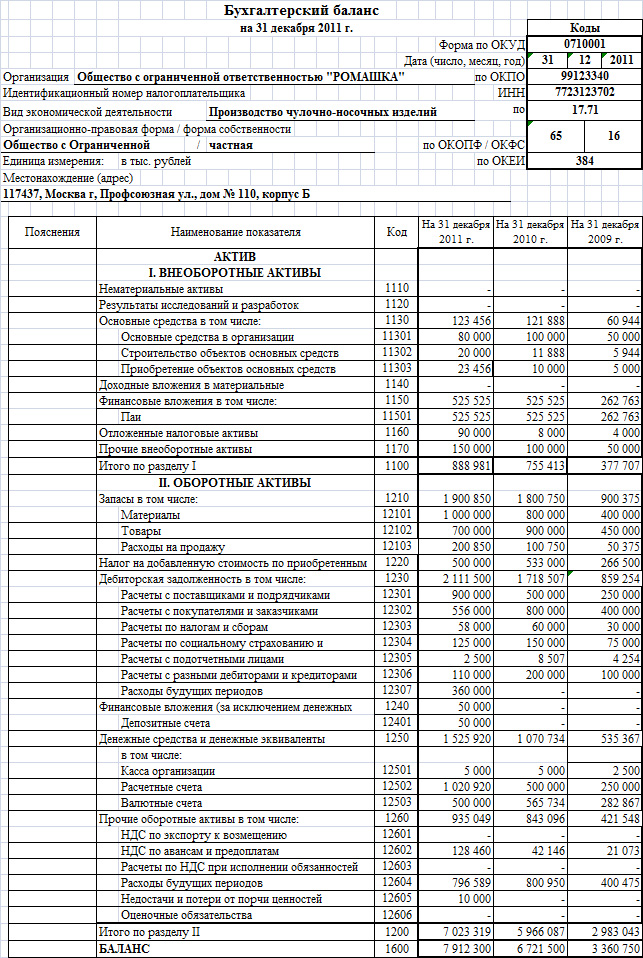
Основой отчетности любого предприятия является бухгалтерский баланс. Он служит источником информации для анализа работы организации за определенный временной промежуток. Отраженный в нем баланс активов и пассивов расшифровывается и уточняется остальными формами отчетных документов. Показатели рентабельности, ликвидности, платежеспособности и финансовой стабильности компании рассчитываются на основе данных, имеющихся в нем.
Двойная запись
Движение каждого вида актива предприятия, изменение величины капитала, всех типов задолженности происходит по основополагающему принципу равенства между средствами и источниками их формирования. Каждая хозяйственная операция отражается в регистрах учета дважды, именно таков механизм двойной записи. Наиболее наглядно его можно увидеть в основном отчетном документе. Актив и пассив бухгалтерского баланса всегда равны между собой. История возникновения данного принципа ведения учета достаточно давняя, первые записи, произведенные двойным способом, были обнаружены у племен инков.
Основной регистр, применяемый для отражения бухгалтерской информации, - счет - также имеет две стороны таблицы: дебет и кредит. В движении активов, капиталов и обязательств участвуют одновременно два регистра. Если дебет одного из них изменяется, то сумма операции отразится по кредиту второго, участвующего в проводке. Для корректного отображения изменений регистры делятся на счета актива и пассива баланса по стороне их нахождения в основной отчетной форме. В соответствии с этим они имеют определенные свойства, структуру и порядок формирования остатков.
Баланс
Отчетный регистр выглядит как двухсторонняя таблица, обязательным принципом заполнения которой является тождество итоговых показателей. В дословном переводе слово "баланс" (от латинского bilanx) обозначает "весы" - две чаши, которые находятся в состоянии равновесия. Данная форма отчетности не отражает движение средств предприятия, это фиксированные на определенную дату показатели. Баланс активов и пассивов является средством группировки и обобщения информации, на основании которой можно провести первичный анализ деятельности. Каждая сторона таблицы структурирована по принципу однородности средств. Актив бухгалтерского баланса отражает все товарные, материальные, нематериальные, денежные средства. Каждая позиция оценивается и фиксируется в денежном выражении по состоянию на дату составления отчета. Пассив баланса отражает источники, за счет которых происходит формирование материальной базы предприятия. Фактически в правой и левой частях отчета отражаются одни и те же средства. Актив показывает их размещение, пассив - источники возникновения.

История
Первые сведения о составленном балансе датируются XIV веком. Уже на том этапе был соблюден принцип двойной записи данных. Баланс активов и пассивов соблюдался, итоговые суммы были равны между собой, но структура документа значительно отличалась от современного варианта. Достаточно длительный срок (до XIX века) документ составлялся в первоначальном виде, что усложняло жизнь многим не сведущим в бухгалтерии пользователям отчетности. Реформация баланса в России начинается с 1908 г., окончательный вариант, который в значительной мере соответствует всем современным задачам, создается в 1930 г. В результате работы нескольких ведущих экономистов баланс приобретает законченный вид в качестве отчетного документа. Информация, отраженная в нем, доступна и понятна большинству пользователей, которые не имеют специального экономического образования. Финансовые активы предприятия, их размер и ликвидность можно определить, изучив левую часть таблицы. Сумма и сроки инвестиций, капитала и задолженности отражаются в его правой части. Пользователи могут получать информацию о финансовом состоянии организации при публикации отчетности в прессе и анализировать представленные данные.
Виды
Баланс активов и пассивов любой организации является итогом его деятельности за определенный временной промежуток. Как правило, документ составляется после завершения очередного отчетного периода, но в зависимости от обстоятельств экономической деятельности компании его могут составлять чаще. Вид составленного бухгалтерского баланса зависит от:
- Времени составления (вступительный, заключительный).
- Степени консолидации (сводный, единый).
- Периодичности (промежуточный, годовой).
- Способа формирования (оборотный, сальдовый).
Ликвидационные балансы составляются в процессе банкротства компании, они являются источником информации для всех заинтересованных сторон (кредиторов). Перед их формированием проводится полная инвентаризация активов и пассивов компании. Для реорганизации фирмы, выделения самостоятельных хозяйствующих субъектов составляется разделительный баланс. Финансовые активы и пассивы консолидированной структуры по договоренности сторон перераспределяются между участниками процесса.
Актив
Для осуществления всех предусмотренных уставными документами видов деятельности предприятие должно иметь средства производства. Актив бухгалтерского баланса отражает стоимость принадлежащих компании оборотных и внеоборотных ценностей. Группировка средств происходит на основании ликвидности каждого вида. Помимо непосредственных материальных ценностей, в активе баланса отражаются суммы дебиторской задолженности, денежные эквиваленты, отложенные обязательства по налоговым платежам, стоимость незавершенного производственного цикла.
Разделы
Статьи актива баланса объединены в два раздела:
- Внеоборотные активы.
- Оборотные активы.
Наименее ликвидная (сложно реализуемая) часть имущества предприятия отражается в балансе по первоначальной стоимости. К внеоборотным активам относят:
- НМА (патенты, товарные знаки, деловую репутацию, лицензии и т. д.). Как правило, нематериальными признаются ценности, не имеющие вещественного выражения. При этом стоимость данных активов достаточно высока, а скорость реализации зависит от качества и востребованности на рынке конкретного вида.
- Основные средства (сооружения, оборудование, здания, многолетние насаждения, землю, вычислительные устройства, технику и инвентарь стоимостью более 20 тысяч рублей). Данное имущество участвует в процессе основного производства, вспомогательных процессов и административно-финансовой деятельности. Эти активы являются средствами производства, они переносят свою стоимость на цену готовой продукции частично на протяжении продолжительного периода времени.

Оборотные активы являются частью материальных ценностей предприятия, от скорости их воспроизводства зависит прибыльность его работы. Состав их разнообразен и меняется в зависимости от периода составления баланса. Оборотные средства делятся на:
- Материалы (запасы, сырье, топливо, запчасти, инструмент и т. д.). Данная категория активов при участии в производственном цикле полностью переносит свою стоимость на цену выпущенной/произведенной продукции (выполненных работ, услуг).
- Задолженность (покупателей, сотрудников, прочих дебиторов).
- Незавершенное производство (цикл, не законченный на момент составления баланса). В суммовом выражении определяются все затраты на изготовление продукции (ТМЦ, заработная плата, амортизация, налоги), выход которой будет произведен в следующем отчетном периоде.
- Денежные средства (наличные, безналичные, на специальных и валютных счетах, наиболее ликвидные эквиваленты денежной массы).
- Прочие активы (краткосрочные займы, НДС с авансовых платежей и т. д.).
Счета
Статьи актива и пассива баланса формируются за счет информации, отраженной в других регистрах бухгалтерского учета. Чаще всего отчетность заполняется на основании ведомостей (оборотно-сальдовых, мемориальных) и счетов. В данных регистрах на протяжении определенного (отчетного) промежутка времени фиксируется движение каждого вида актива. Перед составлением баланса производится процесс закрытия распределительных и калькуляционных счетов с переносом информации на балансовые. Сальдо (остаток), рассчитанное с учетом всех операций, отражается в соответствующей строке отчетного документа. К счетам, которые отражаются в активе, относят 01, 04, 10, 19, 20 (23, 25, 26 входят в его состав пропорционально), 40, 41, 50, 51, 52, 55, 62, 66, 60 (при дебиторской задолженности).

Пассив баланса
Источники финансирования (на первоначальном этапе) любого предприятия зависят от его правовой структуры. Соответственно формируются актив и пассив бухгалтерского баланса. По структуре его правой части можно судить об основных источниках средств. Фонды организации, его краткосрочные и долгосрочные займы, капитал образуют сумму, которая равна оборотным и внеоборотным материальным ценностям, участвующим в процессе производства. Формула любого баланса выражается равенством:
Актив = Обязательства + Капитал.
Разделы

Пассив баланса содержит группировку источников формирования средств предприятия. Он имеет три раздела:
- Капитал и резервы (добавочный, уставной, резервный фонд, прибыль или убыток по результатам деятельности). В зависимости от структуры уставного (складочного) фонда предприятия делятся на государственные (муниципальные), акционерные общества и товарищества, кооперативы, паевые производственные объединения. Уставный капитал - первоначальный вклад собственников (учредителей) в деятельность организации. Резервный и добавочный капиталы предприятие формирует самостоятельно в соответствии с учредительными документами и по мере необходимости.
- Долгосрочные обязательства (заемные средства, предоставленные на платной основе на длительный срок). Проценты по полученным кредитам увеличивают их стоимость согласно договорным обязательствам.
- Краткосрочные обязательства (налоговые платежи, оплата труда, отчисления во внебюджетные фонды, ссуды, кредиторская задолженность поставщикам и прочим организациям, доходы будущих периодов, сформированные резервы). Наиболее часто данные статьи встречаются в промежуточном балансе, перед окончанием отчетного периода каждое предприятие стремится погасить кратковременные займы и рассчитаться с кредиторами.
Счета пассива
Результат деятельности предприятия за определенный временной промежуток рассчитывается на активно-пассивных счетах, которые наиболее часто встречаются в итоговых балансах организаций наряду с источниками формирования активов. К ним относят 90, 84, 76, 99, 68, 60, 62, 69, 75, 71. Пассивные счета, которые отражают основной капитал предприятия, его фонды, резервы и обязательства различных сроков, - это 80, 66, 70, 98, 02, 05.

Анализ
Группировка активов и пассивов баланса происходит по их ликвидности. На основании остатков, отраженных в регистре, рассчитывается ряд коэффициентов, которые позволяют оценить работу предприятия по следующим направлениям:
- Анализ оборачиваемости активов.
- Анализ ликвидности.
- Платежеспособность.
- Финансовая и деловая активность.
- Динамика структуры баланса.
При изучении структуры основного отчетного документа любого предприятия прежде всего сопоставляются суммы краткосрочной задолженности и быстро реализуемых, наиболее ликвидных активов. От этого зависит скорость исполнения обязательств, т. е. платежеспособность организации. Анализируются структура постоянных пассивов и соотношение с внеоборотными средствами. Для более эффективной оценки деятельности необходим постоянный мониторинг структуры баланса. Все коэффициенты сопоставляются в динамике с использованием отчетности прошлого периода и расшифровок к основному документу.
Бухгалтерский баланс состоит из двух частей: актива и пассива. Актив включает в себя два раздела: «Внеоборотные активы» и «Оборотные активы», пассив - три раздела: «Капитал и резервы», «Долгосрочные обязательства» и «Краткосрочные обязательства».
Составляя баланс, бухгалтер должен соблюдать два основных правила.
Во-первых, нельзя засчитывать показатели актива и пассива баланса. Во-вторых, амортизируемое имущество (основные средства, доходные вложения в материальные ценности и нематериальные активы) отражают в балансе по остаточной стоимости .
Все показатели в балансе указывают по состоянию на отчетную дату либо в тысячах, либо в миллионах рублей без десятичных знаков.
Актив баланса
Раздел I «Внеоборотные активы»
Нематериальные активы (строка 1110)
По этой строке баланса отражается остаточная стоимость нематериальных активов, которые принадлежат организации. К нематериальным активам относят:
Исключительные права на изобретение, промышленный образец, полезную модель, программу для ЭВМ или базу данных, товарный знак или знак обслуживания, селекционные достижения;
Имущественные права на топологии интегральных микросхем;
Деловую репутацию фирмы, т. е. разницу между ее покупной ценой (как имущественного комплекса в целом) и стоимостью чистых активов;
Организационные расходы.
Для сопоставимости с данными, которые приводятся в разделе 1 пояснений к бухгалтерскому балансу, в этом показателе показываются также затраты по незаконченным операциям по приобретению нематериальных активов.
Результаты исследований и разработок (строка 1120)
В данном разделе приводится информация о сумме расходов по научно-исследовательским, опытно-конструкторским и технологическим работам (НИОКР), не списанным на расходы по обычным видам деятельности и на прочие расходы. Правила формирования информации по данному разделу установлены в ПБУ 17/02 «НИОКР».
Основные средства (строка 1130)
По строке 1130 показывают остаточную стоимость основных средств - за вычетом сумм начисленной амортизации. К основным средствам относится имущество, которое служит более 12 месяцев, не предназначено для продажи, способно приносить доход и используется для производства продукции или управленческих нужд. В этой строке баланса отражают основные средства, которые находятся у организации в собственности, принадлежат на праве хозяйственного ведения или оперативного управления. Кроме того, на этом счете организации учитывают также имущество, полученное в лизинг (когда предмет договора лизинга учитывается на балансе у лизингополучателя).
Объекты недвижимости, которые фактически эксплуатируются и по которым документы переданы на гос. регистрацию, можно включать в состав основных средств, не дожидаясь получения свидетельства о праве собственности (п. 52 Методических указаний по бухгалтерскому учету основных средств).
Сразу после того, как объект введен в эксплуатацию, его стоимость, сформированную на счете 08, организация вправе (но не обязана) перенести на специальный субсчет, открытый к счету 01, например «Объекты недвижимости, документы по которым переданы на госрегистрацию». С этого момента он будет считаться включенным в состав основных средств, сумму НДС фирма вправе поставить к вычету, а амортизацию можно начислять, как обычно, с 1-го числа следующего месяца. Правда, в этом случае стоимость такого основного средства придется учесть при расчете налога на имущество.
Доходные вложения в материальные ценности (строка 1140)
В данном показателе приводится информация об основных средствах, предназначенных исключительно для предоставления организацией за плату во временное владение и пользование или во временное пользование с целью получения дохода. Информация о доходных вложениях организаций в материальные ценности формируется в бухгалтерском учете и бухгалтерской отчетности по тем же правилам, что и для основных средств, т. е. в соответствии с ПБУ 6/01. Данные в показателе «Доходные вложения в материальные ценности» приводятся по остаточной стоимости.
Финансовые вложения (строка 1150)
По этой строке баланса отражаются приобретенные организацией акции, облигации, финансовые векселя и другие ценные бумаги. Кроме того, здесь показывают вклады в уставные (складочные) капиталы других организаций, в договоры о совместной деятельности и суммы займов, предоставленных организацией.
Стоимость депозитов, займов, векселей отражается в балансе с учетом причитающихся процентов, а облигаций, акций - за минусом созданного резерва под обесценение ценных бумаг (если создание такого резерва предусмотрено учетной политикой фирмы).
Собственные акции, выкупленные у акционеров, финансовыми вложениями не являются. В балансе стоимость таких акций показывают по строке 1320. Не относятся к финансовым вложениям и долгосрочные займы, выданные работникам. Их показывают на счете 73 субсчет «Расчеты по предоставленным займам», а в балансе - по строке 1230 в составе дебиторской задолженности.
Отложенные налоговые активы (строка 1160)
Если расходы в бухгалтерском учете признаются раньше, а доходы позже, чем в налоговом, то у организации образуются вычитаемые временные разницы. Например, если сумма амортизации в бухучете оказалась больше, чем в налоговом. Если вычитаемую временную разницу умножить на ставку налога на прибыль, то полученная величина будет считаться отложенным налоговым активом (п. 14 ПБУ 18/02). Для учета таких активов предназначен счет 09 «Отложенные налоговые активы». В балансе остаток по этому счету отражается по строке 1160. Вычитаемая временная разница также появляется, если организация переплатила в бюджет излишнюю сумму налога на прибыль и зачла ее в счет будущих платежей (п. 11 ПБУ 18/02).
Прочие внеоборотные активы (строка 1170)
По этой строке указываются данные об иных внеоборотных активах организации, которые не нашли своего отражения по другим строкам раздела 1.
Раздел II «Оборотные активы»
Запасы (строка 1210)
По строке 1210 «Запасы» отражаются сводные данные о запасах и затратах организации. Данные по строке «Сырье, материалы и другие аналогичные ценности» в первую очередь включают в себя дебетовый остаток по счету 10 «Материалы». Здесь указывают стоимость материалов, покупных полуфабрикатов, комплектующих, топлива, тары и запасных частей, не списанных в производство.
Кроме того, здесь показывают стоимость спецпринадлежностей и специальной одежды, которые еще не выданы работникам. Порядок учета таких активов прописан в Методических указаниях по бухгалтерскому учету специального инструмента, специальных приспособлений, специального оборудования и специальной одежды, утвержденных приказом Минфина России от 26.12.2002 г. № 135н.
По строке «Затраты в незавершенном производстве» отражается стоимость продукции, которая не прошла всех стадий обработки, а также работы, не принятые заказчиками.
Для заполнения этой строки производственные фирмы суммируют остатки по счетам:
20 «Основное производство»;
21 «Полуфабрикаты собственного производства»;
23 «Вспомогательные производства»;
29 «Обслуживающие производства и хозяйства».
Торговые фирмы указывают сальдо по счету 44 «Расходы на продажу».
Для отражения в балансе остатков готовой продукции и товаров нужно заполнить строку «Готовая продукция и товары для перепродажи». Производственные предприятия указывают здесь фактическую или нормативную себестоимость готовой продукции. А торговые организации приводят покупную стоимость своих товаров (т. е. за минусом торговой наценки).
Строка «Товары отгруженные» предназначена для отражения продукции (товаров), выручка от которой определенное время не может быть признана в бухгалтерском учете. Сюда же записывают стоимость готовых изделий, которые переданы другим организациям для продажи по договору комиссии.
В строке «Прочие запасы и затраты» отражают затраты, которые не были показаны в предыдущих строках подраздела «Запасы».
Налог на добавленную стоимость по приобретенным ценнос тям (строка 1220)
Остаток по счету 19 «Налог на добавленную стоимость по приобретенным ценностям» свидетельствует о том, что часть НДС, предъявленная поставщиками, еще не поставлена к вычету. Как правило, это происходит, когда товары (работы, услуги) еще не оплачены. Остаток по счету 19 записывается в балансе по строке 1220.
Условия для получения вычета по НДС прописаны в ст. 171 и 172 Налогового кодекса РФ. Среди них: товары (работы, услуги) должны быть оплачены, оприходованы, на них есть счет-фактура, а покупка будет использоваться в деятельности, облагаемой НДС.
Однако в некоторых случаях принять к вычету всю сумму НДС нельзя.
Так, налоговый вычет по представительским расходам, а также по затратам на командировки и рекламу предоставляется в размере, соответствующем доле затрат, учитываемых при расчете налога на прибыль (2, п. 7 ст. 171).
Стоит отметить, что не всем организациям нужно заполнять строку 1220.
Во-первых, это могут не делать фирмы, которые освобождены от уплаты НДС по ст. 145 Налогового кодекса РФ. Во-вторых - те предприятия, которые переведены на ЕНВД. По строке 1220 такие фирмы просто ставят прочерк.
Дебиторская задолженность (строка 1230)
В строке 1230 «Дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты» отражается краткосрочная дебиторская задолженность. Здесь же отражаются остатки авансов, погашение которых ожидается в течение 12 месяцев после отчетной даты.
В составе дебиторской задолженности показывают долги:
Покупателей - за поставленные им товары, оказанные услуги, выполненные работы;
Поставщиков - за перечисленные им авансы;
Подотчетных лиц - за выданные им деньги;
Работников - по полученным от фирмы займам.
Отметим, что в балансе сумму дебиторской задолженности показывают за минусом созданного резерва по сомнительным долгам. Дебиторскую задолженность, погашение которой ожидается более чем через 12 месяцев после отчетной даты, следует показывать в разделе 1 «Внеоборотные активы» в показателе «Прочие внеоборотные активы».
Финансовые вложения (за исключением денежных эквивалентов) (строка 1240)
В данном показателе показываются краткосрочные инвестиции организации в доходные активы (ценные бумаги) других организаций, государственные ценные бумаги, а также предоставленные организацией другим организациям краткосрочные займы (на срок не более года).
Эквиваленты денежных средств - это краткосрочные и высоколиквидные финансовые вложения, легко обратимые в заранее известную денежную сумму и мало подверженные риску потери стоимости (п. 5 ПБУ 23/2011). Временным критерием эквивалента денежных средств МСФО (IAS) 7 предлагает считать трехмесячный срок погашения или иной аналогичный короткий срок.
Денежные средства и денежные эквиваленты (строка 1250)
Остатки денежных средств предприятия суммируются и отражаются по строке 1250 баланса.
Так, здесь отражают:
Деньги в кассе фирмы, а также стоимость денежных документов (на пример, почтовых марок, оплаченных проездных билетов и путевок и т. д.), т. е. дебетовое сальдо по счету 50 «Касса»;
Деньги на расчетных счетах в банке (дебетовое сальдо по счету 51 «Расчетные счета»);
Деньги в иностранной валюте, находящиеся на валютных счетах в банках (дебетовое сальдо по счету 52 «Валютные счета»);
Прочие денежные средства (например, деньги, находящиеся на специальных счетах в банках, переводы в пути и т. д.), т. е. дебетовое сальдо по счету 55 «Специальные счета в банках» и счету 57 «Переводы в пути».
Прочие оборотные активы (строка 1260)
В строке 1260 указываются данные об оборотных активах, которые не были отражены в других строках раздела 2 баланса.
Пассив баланса
Раздел III «Капитал и резервы»
Уставный капитал (строка 1310)
Сумму уставного капитала организации указывают по строке 1310. Она должна совпадать с суммой уставного капитала, который зафиксирован в учредительных документах. При этом не имеет значения, полностью или частично оплачен участниками уставный капитал. Задолженность учредителей следует отразить в разделе «Кредиторская задолженность».
Уставный капитал общества с ограниченной ответственностью (ООО) - это номинальная стоимость долей, распределенных между участниками (учредителями) фирмы.
Собственные акции, выкупленные у акционеров (строка 1320)
Эту строку заполняют как акционерные общества, так и общества с ограниченной ответственностью. Акционерные общества по строке 1320 показывают собственные акции, выкупленные у акционеров, а общества с ограниченной ответственностью отражают стоимость долей в уставном капитале, выкупленных у участников (учредителей) фирмы.
Переоценка внеоборотных активов (строка 1340)
Сумма добавочного капитала организации отражается по строке 1340.
Сюда нужно перенести кредитовый остаток по счету 83 «Добавочный капитал». бухгалтерский отчетность управление
Добавочный капитал формируется за счет:
Дооценки основных средств;
Дооценки нематериальных активов;
Переоценки прочих внеоборотных активов.
Добавочный капитал (без переоценки) (строка 1350)
В данном показателе приводится величина добавочного капитала, который образовался за счет иных операций. К таким операциям можно отнести:
Эмиссионный доход, представляющий собой сумму разницы между продажной и номинальной стоимостью акций, вырученной в процессе формирования уставного капитала акционерного общества за счет продажи акций по цене, превышающей номинальную стоимость;
Курсовая разница по расчетам с учредителями по вкладам, в том числе в уставный (складочный) капитал организации;
Вклады участников в имущество общества с ограниченной ответственностью;
Суммы НДС, восстановленные учредителем при передаче имущества в качестве вклада в уставный капитал и переданного учреждаемой организации.
Резервный капитал (строка 1360)
Строку 1360 заполняют организации, которые создают резервный фонд, образованный как в соответствии с учредительными документами, так и в соответствии с законодательством. Общества с ограниченной ответственностью также могут создавать резервный фонд. При этом его величину и порядок формирования они определяют самостоятельно.
Нераспределенная прибыль (непокрытый убыток) (строка 1370)
Нераспределенная прибыль (непокрытый убыток) прошлых лет и прибыль (убыток) отчетного года отражаются общей суммой по строке 1370. Кроме того, здесь же показывают сумму начисленного, но не уплаченного налога на прибыль с базы переходного периода.
Раздел IV «Долгосрочные обязательства»
Заемные средства (строка 1410)
Займы и кредиты, которые фирма должна погасить более чем через 12 месяцев, учитываются на счете 67 «Расчеты по долгосрочным кредитам и займам». Сальдо этого счета записывается в балансе по строке 1410.
Кредиты и займы отражают в учете раздельно. Поэтому к счету 67 нужно открыть два субсчета:
? «Расчеты по долгосрочным кредитам»;
? «Расчеты по долгосрочным займам».
По строке 1410 указывают не только саму сумму кредитов (займов), но и величину процентов, которые по ним должна заплатить организация.
Отложенные налоговые обязательства (строка 1420)
Когда расходы в бухучете признаются позже, а доходы раньше, чем в налоговом учете, у фирмы появляются отложенные налоговые обязательства.
Вести учет отложенного налогового обязательства нужно на счете 77 «Отложенные налоговые обязательства». Кредитовое сальдо по этому счету и нужно показать по строке 1420 баланса.
Оценочные обязательства (строка 1430)
В данном показателе приводятся данные о суммах долгосрочных оценочных обязательствах, начисленных в соответствии с ПБУ 8/2010 «Оценочные обязательства, условные обязательства и активы». Здесь приводится информация о величине оценочных обязательств, учтенных на счете 97 «Резервы предстоящих расходов», со сроком погашения более чем через 12 месяцев после отчетной даты.
Прочие обязательства (строка 1450)
Строка 1450 предназначена для прочих долгосрочных обязательств организации, которые не были отражены в других строках раздела 4.
Раздел V «Краткосрочные обязательства»
Заемные средства (строка 1510)
Строка 1510 посвящена кредитам и займам, которые организация получила на срок не более года. В эту строку записывается сальдо по счету 66 «Расчеты по краткосрочным кредитам и займам». При этом в балансе показывают не только сумму кредитов и займов, но и процентов, которые по ним должна заплатить организация.
Кредиторская задолженность (строка 1520)
Общая сумма кредиторской задолженности отражается по строке 1520, а далее расшифровывается по строкам 1521 - 1525.
По строке 1521 «Расчеты с поставщиками и подрядчиками» показывают задолженность перед поставщиками и подрядчиками за поставленные товары, оказанные услуги, выполненные работы и т. п.
По строке 1522 «Расчеты с персоналом по оплате труда» записывают сумму начисленной, но еще не выданной заработной платы.
По строке 1523 «Расчеты по социальному страхованию работников» отражают задолженность предприятия по социальному страхованию работников, а также по взносам на обязательное пенсионное страхование и страхование от несчастных случаев на производстве и профессиональных заболеваний.
По строке 1524 «Задолженность по налогам и сборам» показывают задолженность организации перед бюджетом по налогам, сборам и штрафным санкциям.
По строке 1525 «Расчеты с разными дебиторами и кредиторами» записывают суммы прочей дебиторской и кредиторской задолженности организации.
Доходы будущих периодов (строка 1530)
В эту строку переносится кредитовое сальдо по счету 86 «Целевое финансирование» и 98 «Доходы будущих периодов». К таковым, например, относят полученные заранее арендные платежи, абонементную плату за пользование средствами связи или за перевозку пассажиров, а также разницу между суммой, которую нужно взыскать с виновных лиц за недостачу, и балансовой стоимостью пропавшего имущества.
Оценочные обязательства (строка 1540)
Для равномерного распределения расходов организации могут создавать резервы. Такое решение должно быть закреплено в учетной политике. Начисление и использование резерва отражается на счете 96 «Резервы предстоящих расходов». Кредитовый остаток по нему переносится в строку 1540.
Организация, в частности, может зарезервировать средства:
На ремонт основных средств;
На выплату работникам отпускных, ежегодного вознаграждения за вы-
слугу лет или вознаграждений по итогам работы за год;
На гарантийный ремонт и гарантийное обслуживание.
Прочие обязательства (строка 1550)
Прочие краткосрочные пассивы, которые не нашли отражения по другим статьям раздела 5 баланса, записываются в строку 1550.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации