
Что означает кредит в активном счете. Активные и пассивные счета бухгалтерского учета
Счет 77 «Отложенные налоговые обязательства»
Счет 77 «Отложенные налоговые обязательства» предназначен для обобщения информации о наличии и движении отложенных налоговых обязательств.
Отложенные налоговые обязательства принимаются к бухгалтерскому учету в размере величины, определяемой как произведение налогооблагаемых временных разниц, возникших в отчетном периоде, на ставку налога на прибыль, действовавшую на отчетную дату.
По кредиту счета 77 «Отложенные налоговые обязательства» в корреспонденции с дебетом счета отражается отложенный налог, уменьшающий величину условного расхода (дохода) отчетного периода.
По дебету счета 77 «Отложенные налоговые обязательства» в корреспонденции с кредитом счета 68 «Расчеты по налогам и сборам» отражается уменьшение или полное погашение отложенных налоговых обязательств, в счет начислений налога на прибыль отчетного периода.
Отложенное налоговое обязательство при выбытии объекта актива или вида обязательства, по которому оно было начислено, списывается с дебета счета 77 «Отложенные налоговые обязательства» в кредит счета 99 «Прибыли и убытки».
Аналитический учет отложенных налоговых обязательств ведется по видам активов или обязательств, в оценке которых возникла налогооблагаемая временная разница.
Счет 77 бухгалтерского учета проводки «Отложенные налоговые обязательства» корреспондирует со счетами:
- Расчеты по выделенному имуществу
- Расчеты по текущим операциям
- Расчеты по договору доверительного управления имуществом
Счет
Счет 79 «Внутрихозяйственные расчеты» предназначен для обобщения информации о всех видах расчетов с филиалами, представительствами, отделениями и другими обособленными подразделениями организации, выделенными на отдельные балансы (внутрибалансовые расчеты), в частности, расчетов по выделенному имуществу, по взаимному отпуску материальных ценностей, по продаже продукции, работ, услуг, по передаче расходов по общеуправленческой деятельности, по оплате труда работникам подразделений и т.п.
К счету 79 «Внутрихозяйственные расчеты» могут быть открыты субсчета:
- 79-1 «Расчеты по выделенному имуществу»,
- 79-2 «Расчеты по текущим операциям»,
- 79-3 «Расчеты по договору доверительного управления имуществом» и др.
На субсчете 79-1 «Расчеты по выделенному имуществу» учитывается состояние расчетов с филиалами, представительствами, отделениями и другими обособленными подразделениями организации, выделенными на отдельные балансы, по переданным им внеоборотным и оборотным активам.
Имущество, выделенное указанным подразделениям, списывается организацией со счета 01 «Основные средства» и др. в дебет счета 79 «Внутрихозяйственные расчеты».
Имущество, выделенное организацией указанным подразделениям, принимается на учет этими подразделениями с кредита счета 79 «Внутрихозяйственные расчеты» в дебет счета 01 «Основные средства» и др.
На субсчете 79-2 «Расчеты по текущим операциям» учитывается состояние всех прочих расчетов организации с филиалами, представительствами, отделениями и другими обособленными подразделениями, выделенными на отдельные балансы.
На субсчете 79-3 «Расчеты по договору доверительного управления имуществом» учитывается состояние расчетов, связанных с исполнением договоров доверительного управления имуществом. Этот субсчет используется для учета расчетов у учредителя управления, доверительного управляющего, а также расчетов по имуществу, переданному в доверительное управление, учитываемому на отдельном балансе.
Имущество, переданное в доверительное управление, списывается учредителем управления со счетов 01 «Основные средства», 04 «Нематериальные активы», 58 «Финансовые вложения» и др. в дебет счета 79 «Внутрихозяйственные расчеты» (одновременно на суммы начисленной амортизации производится запись по дебету счетов , и кредиту счета 79 «Внутрихозяйственные расчеты»). Принятое доверительным управляющим на отдельный баланс имущество отражается по дебету счетов 01 «Основные средства», 04 «Нематериальные активы», 58 «Финансовые вложения» и др. и кредиту счета 79 «Внутрихозяйственные расчеты» (одновременно на суммы начисленной амортизации производится запись по кредиту счетов 02 «Амортизация основных средств», 05 «Амортизация нематериальных активов» и кредиту счета 79 «Внутрихозяйственные расчеты»).
При прекращении договора доверительного управления имуществом и возврате имущества учредителю управления делаются обратные записи. Если договором доверительного управления имуществом предусмотрены иные операции с имуществом, переданным в доверительное управление, то учет этих операций ведется в общем порядке.
Перечисление денежных средств в счет причитающейся учредителю управления прибыли (дохода) в отдельном балансе отражается по кредиту счетов учета денежных средств и дебету счета 79 «Внутрихозяйственные расчеты». Денежные средства, полученные учредителем управления в счет этой прибыли (дохода), приходуются по дебету счетов учета денежных средств в корреспонденции со счетом 79 «Внутрихозяйственные расчеты».
Учредителем управления причитающиеся от доверительного управляющего суммы возмещения убытков, причиненных утратой или повреждением имущества, переданного в доверительное управление, а также упущенной выгоды отражаются по дебету счета в корреспонденции с кредитом счета 91 «Прочие доходы и расходы». При получении учредителем управления этих средств дебетуются счета учета денежных средств и кредитуется счет 76 «Расчеты с разными дебиторами и кредиторами».
Аналитический учет по счету 79 «Внутрихозяйственные расчеты» ведется по каждому филиалу, представительству, отделению или другому обособленному подразделению организации, выделенному на отдельный баланс, а расчетов по договорам доверительного управления имуществом - по каждому договору.
Счет 79 бухгалтерского учета проводки «Внутрихозяйственные расчеты» корреспондирует со счетами:
| По дебету | По кредиту |
|---|---|
01 «Основные средства» 02 «Амортизация основных средств» 04 «Нематериальные активы» 05 «Амортизация нематериальных активов» 07 «Оборудование к установке» 10 «Материалы» 20 «Основное производство» 41 «Товары» 43 «Готовая продукция» 44 «Расходы на продажу» 45 «Товары отгруженные» 50 «Касса» 51 «Расчетные счета» 52 «Валютные счета» 76 «Расчеты с разными дебиторами и кредиторами» 90 «Продажи» 91 «Прочие доходы и расходы» 97 «Расходы будущих периодов» 99 «Прибыли и убытки» | 01 «Основные средства» 02 «Амортизация основных средств» 04 «Нематериальные активы» 05 «Амортизация нематериальных активов» 07 «Оборудование к установке» 08 «Вложения во внеоборотные активы» 10 «Материалы» 11 «Животные на выращивании и откорме» 15 «Заготовление и приобретение материальных ценностей» 16 «Отклонение в стоимости 20 «Основное производство» 21 «Полуфабрикаты собственного производства» 23 «Вспомогательные производства» 25 «Общепроизводственные расходы» 26 «Общехозяйственные расходы» 29 «Обслуживающие производства и хозяйства» 40 «Выпуск продукции (работ, услуг)» 41 «Товары» 43 «Готовая продукция» 44 «Расходы на продажу» 45 «Товары отгруженные» 50 «Касса» 51 «Расчетные счета» 52 «Валютные счета» 55 «Специальные счета в банках» 57 «Переводы в пути» 60 «Расчеты с поставщиками и подрядчиками» 62 «Расчеты с покупателями и заказчиками» 70 «Расчеты с персоналом по оплате труда» 71 «Расчеты с подотчетными лицами» 76 «Расчеты с разными дебиторами и кредиторами» 84 «Нераспределенная прибыль (непокрытый убыток)» 90 «Продажи» 91 «Прочие доходы и расходы» 97 «Расходы будущих периодов» 99 «Прибыли и убытки» |
Раздел VII. Капитал
Счета этого раздела предназначены для обобщения информации о состоянии и движении капитала организации.
Счет 80 «Уставный капитал»
Счет 80 «Уставный капитал» предназначен для обобщения информации о состоянии и движении уставного капитала (складочного капитала, уставного фонда) организации.
Сальдо по счету 80 «Уставный капитал» должно соответствовать размеру уставного капитала, зафиксированному в учредительных документах организации. Записи по счету 80 «Уставный капитал» производятся при формировании уставного капитала, а также в случаях увеличения и уменьшения капитала лишь после внесения соответствующих изменений в учредительные документы организации.
После государственной регистрации организации ее уставный капитал в сумме вкладов учредителей (участников), предусмотренных учредительными документами, отражается по кредиту счета 80 «Уставный капитал» в корреспонденции со счетом 75 «Расчеты с учредителями». Фактическое поступление вкладов учредителей проводится по кредиту счета 75 «Расчеты с учредителями» в корреспонденции со счетами по учету денежных средств и других ценностей.
Аналитический учет по счету 80 «Уставный капитал» организуется таким образом, чтобы обеспечивать формирование информации по учредителям организации, стадиям формирования капитала и видам акций.
Счет 80 также применяется для обобщения информации о состоянии и движении вкладов в общее имущество по договору простого товарищества. В этом случае счет 80 именуется «Вклады товарищей».
Имущество, внесенное товарищами в простое товарищество в счет их вкладов, приходуется по дебету счетов учета имущества (51 «Расчетные счета», 01 «Основные средства», 41 «Товары» и др.) и кредиту счета 80 «Вклады товарищей». При возврате имущества товарищам при прекращении договора простого товарищества в бухгалтерском учете производятся обратные записи.
Аналитический учет по счету 80 «Вклады товарищей» ведется по каждому договору простого товарищества и каждому участнику договора.
Счет 80 бухгалтерского учета проводки «Уставный капитал» корреспондирует со счетами:
| По дебету | По кредиту |
|---|---|
01 «Основные средства» 04 «Нематериальные активы» 07 «Оборудование к установке» 08 «Вложения во внеоборотные активы» 10 «Материалы» 11 «Животные на выращивании и откорме» 15 «Заготовление и приобретение материальных ценностей» 16 «Отклонение в стоимости материальных ценностей» 20 «Основное производство» 21 «Полуфабрикаты собственного производства» 23 «Вспомогательные производства» 29 «Обслуживающие производства и хозяйства» 41 «Товары» 43 «Готовая продукция» 50 «Касса» 51 «Расчетные счета» 52 «Валютные счета» 55 «Специальные счета в банках» 58 «Финансовые вложения» 75 «Расчеты с учредителями» 81 «Собственные акции (доли)» 84 «Нераспределенная прибыль (непокрытый убыток)» | 01 «Основные средства» 03 «Доходные вложения в материальные ценности» 04 «Нематериальные активы» 07 «Оборудование к установке» 08 «Вложения во внеоборотные активы» 10 «Материалы» 11 «Животные на выращивании и откорме» 15 «Заготовление и приобретение материальных ценностей» 16 «Отклонение в стоимости материальных ценностей» 20 «Основное производство» 21 «Полуфабрикаты собственного производства» 23 «Вспомогательные производства» 29 «Обслуживающие производства и хозяйства» 41 «Товары» 43 «Готовая продукция» 50 «Касса» 51 «Расчетные счета» 52 «Валютные счета» 55 «Специальные счета в банках» 58 «Финансовые вложения» 75 «Расчеты с учредителями» 83 «Добавочный капитал» 84 «Нераспределенная прибыль (непокрытый убыток)» |
Счет 81 «Собственные акции (доли)»
Счет 81 «Собственные акции (доли)» предназначен для обобщения информации о наличии и движении собственных акций, выкупленных акционерным обществом у акционеров для их последующей перепродажи или аннулирования. Иные хозяйственные общества и товарищества используют этот счет для учета доли участника, приобретенной самим обществом или товариществом для передачи другим участникам или третьим лицам.
При выкупе акционерным или иным обществом (товариществом) у акционера (участника) принадлежащих ему акций (доли) в бухгалтерском учете на сумму фактических затрат делается запись по дебету счета 81 «Собственные акции (доли)» и кредиту счетов учета денежных средств.
Аннулирование выкупленных акционерным обществом собственных акций проводится по кредиту счета 81 «Собственные акции (доли)» и дебету счета 80 «Уставный капитал» после выполнения этим обществом всех предусмотренных процедур. Возникающая при этом на счете 81 «Собственные акции (доли)» разница между фактическими затратами на выкуп акций (долей) и номинальной стоимостью их относится на счет 91 «Прочие доходы и расходы».
Счет 81 бухгалтерского учета проводки «Собственные акции (доли)» корреспондирует со счетами:
Счет 82 «Резервный капитал»
Счет 82 «Резервный капитал» предназначен для обобщения информации о состоянии и движении резервного капитала.
Отчисления в резервный капитал из прибыли отражаются по кредиту счета 82 «Резервный капитал» в корреспонденции со счетом 84 «Нераспределенная прибыль (непокрытый убыток)».
Использование средств резервного капитала учитывается по дебету счета 82 «Резервный капитал» в корреспонденции со счетами:
- 84 «Нераспределенная прибыль (непокрытый убыток)» - в части сумм резервного фонда, направляемых на покрытие убытка организации за отчетный год;
- или - в части сумм, направляемых на погашение облигаций акционерного общества.
Счет 82 бухгалтерского учета проводки «Резервный капитал» корреспондирует со счетами:
Счет 83 «Добавочный капитал»
Счет 83 «Добавочный капитал» предназначен для обобщения информации о добавочном капитале организации.
По кредиту счета 83 «Добавочный капитал» отражаются:
- прирост стоимости внеоборотных активов, выявляемый по результатам переоценки их, - в корреспонденции со счетами учета активов, по которым определился прирост стоимости;
- сумма разницы между продажной и номинальной стоимостью акций, вырученной в процессе формирования уставного капитала акционерного общества (при учреждении общества, при последующем увеличении уставного капитала) за счет продажи акций по цене, превышающей номинальную стоимость, - в корреспонденции со счетом 75 «Расчеты с учредителями».
Суммы, отнесенные в кредит счета 83 «Добавочный капитал», как правило, не списываются. Дебетовые записи по нему могут иметь место лишь в случаях:
- погашения сумм снижения стоимости внеоборотных активов, выявившихся по результатам его переоценки, - в корреспонденции со счетами учета активов, по которым определилось снижение стоимости;
- направления средств на увеличение уставного капитала - в корреспонденции со счетом 75 «Расчеты с учредителями» либо счетом 80 «Уставный капитал»;
- распределения сумм между учредителями организации - в корреспонденции со счетом 75 «Расчеты с учредителями» и т.п.
Аналитический учет по счету 83 «Добавочный капитал» организуется таким образом, чтобы обеспечить формирование информации по источникам образования и направлениям использования средств.
Счет 83 бухгалтерского учета проводки «Добавочный капитал» корреспондирует со счетами:
Счет 84 «Нераспределенная прибыль (непокрытый убыток)»
Счет 84 «Нераспределенная прибыль (непокрытый убыток)» предназначен для обобщения информации о наличии и движении сумм нераспределенной прибыли или непокрытого убытка организации.
Сумма чистой прибыли отчетного года списывается заключительными оборотами декабря в кредит счета 84 «Нераспределенная прибыль (непокрытый убыток)» в корреспонденции со счетом 99 «Прибыли и убытки». Сумма чистого убытка отчетного года списывается заключительными оборотами декабря в дебет счета 84 «Нераспределенная прибыль (непокрытый убыток)» в корреспонденции со счетом 99 «Прибыли и убытки».
Направление части прибыли отчетного года на выплату доходов учредителям (участникам) организации по итогам утверждения годовой бухгалтерской отчетности отражается по дебету счета 84 «Нераспределенная прибыль (непокрытый убыток)» и кредиту счетов 75 «Расчеты с учредителями» и 70 «Расчеты с персоналом по оплате труда». Аналогичная запись делается при выплате промежуточных доходов.
Списание с бухгалтерского баланса убытка отчетного года отражается по кредиту счета 84 «Нераспределенная прибыль (непокрытый убыток)» в корреспонденции со счетами:
- 80 «Уставный капитал» - при доведении величины уставного капитала до величины чистых активов организации;
- 82 «Резервный капитал» - при направлении на погашение убытка средств резервного капитала;
- 75 «Расчеты с учредителями» - при погашении убытка простого товарищества за счет целевых взносов его участников и др.
Аналитический учет по счету 84 «Нераспределенная прибыль (непокрытый убыток)» организуется таким образом, чтобы обеспечить формирование информации по направлениям использования средств. При этом в аналитическом учете средства нераспределенной прибыли, использованные в качестве финансового обеспечения производственного развития организации и иных аналогичных мероприятий по приобретению (созданию) нового имущества и еще не использованные, могут разделяться.
84 счет бухгалтерского учета проводки «Нераспределенная прибыль (непокрытый убыток)» корреспондирует со счетами:
Счет 86 «Целевое финансирование»
Счет 86 «Целевое финансирование» предназначен для обобщения информации о движении средств, предназначенных для осуществления мероприятий целевого назначения, средств, поступивших от других организаций и лиц, бюджетных средств и др.
Средства целевого назначения, полученные в качестве источников финансирования тех или иных мероприятий, отражаются по кредиту счета 86 «Целевое финансирование» в корреспонденции со счетом 76 «Расчеты с разными дебиторами и кредиторами».
Использование целевого финансирования отражается по дебету счета 86 «Целевое финансирование» в корреспонденции со счетами: 20 «Основное производство» или 26 «Общехозяйственные расходы» - при направлении средств целевого финансирования на содержание некоммерческой организации; 83 «Добавочный капитал» - при использовании средств целевого финансирования, полученного в виде инвестиционных средств; 98 «Доходы будущих периодов» - при направлении коммерческой организацией бюджетных средств на финансирование расходов и т.п.
Аналитический учет по счету 86 «Целевое финансирование» ведется по назначению целевых средств и в разрезе источников поступления их.
Счет 86 бухгалтерского учета проводки «Целевое финансирование» корреспондирует со счетами:
Раздел VIII. Финансовые результаты
Счета этого раздела предназначены для обобщения информации о доходах и расходах организации, а также выявления конечного финансового результата деятельности организации за отчетный период.
- Выручка
- Себестоимость продаж
- Налог на добавленную стоимость
- Акцизы
- Прибыль/убыток от продаж
Счет 90 «Продажи»
Счет 90 «Продажи» предназначен для обобщения информации о доходах и расходах, связанных с обычными видами деятельности организации, а также для определения финансового результата по ним. На этом счете отражаются, в частности, выручка и себестоимость по:
- готовой продукции и полуфабрикатам собственного производства;
- работам и услугам промышленного характера;
- работам и услугам непромышленного характера;
- покупным изделиям (приобретенным для комплектации);
- строительным, монтажным, проектно-изыскательским, геолого-разведочным, научно-исследовательским и т.п. работам;
- товарам;
- услугам по перевозке грузов и пассажиров;
- транспортно-экспедиционным и погрузочно-разгрузочным операциям;
- услугам связи;
- предоставлению за плату во временное пользование (временное владение и пользование) своих активов по договору аренды (когда это является предметом деятельности организации);
- предоставлению за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности (когда это является предметом деятельности организации);
- участию в уставных капиталах других организаций (когда это является предметом деятельности организации) и т.п.
При признании в бухгалтерском учете сумма выручки от продажи товаров, продукции, выполнения работ, оказания услуг и др. отражается по кредиту счета 90 «Продажи» и дебету счета 62 «Расчеты с покупателями и заказчиками». Одновременно себестоимость проданных товаров, продукции, работ, услуг и др. списывается с кредита счетов 43 «Готовая продукция», 41 «Товары», 44 «Расходы на продажу», 20 «Основное производство» и др. в дебет счета 90 «Продажи».
В организациях, занятых производством сельскохозяйственной продукции, по кредиту счета 90 «Продажи» отражается выручка от продажи продукции (в корреспонденции со счетом 62 «Расчеты с покупателями и заказчиками»), а по дебету - плановая себестоимость ее (в течение года, когда фактическая себестоимость не выявлена) и разница между плановой и фактической себестоимостью проданной продукции (в конце года). Плановая себестоимость проданной продукции, а также суммы разниц списываются в дебет счета 90 «Продажи» (или сторнируются) в корреспонденции с теми счетами, на которых учитывалась эта продукция.
В организациях, осуществляющих розничную торговлю и ведущих учет товаров по продажным ценам, по кредиту счета 90 «Продажи» отражается продажная стоимость проданных товаров (в корреспонденции со счетами учета денежных средств и расчетов), а по дебету - их учетная стоимость (в корреспонденции со счетом 41 «Товары») с одновременным сторнированием сумм скидок (накидок), относящихся к проданным товарам (в корреспонденции со счетом 42 «Торговая наценка»).
К счету 90 «Продажи» могут быть открыты субсчета:
- 90-1 «Выручка»;
- 90-2 «Себестоимость продаж»;
- 90-3 «Налог на добавленную стоимость»;
- 90-4 «Акцизы»;
- 90-9 «Прибыль / убыток от продаж».
На субсчете 90-1 «Выручка» учитываются поступления активов, признаваемые выручкой.
На субсчете 90-2 «Себестоимость продаж» учитывается себестоимость продаж, по которым на субсчете 90-1 «Выручка» признана выручка.
На субсчете 90-3 «Налог на добавленную стоимость» учитываются суммы налога на добавленную стоимость, причитающиеся к получению от покупателя (заказчика).
На субсчете 90-4 «Акцизы» учитываются суммы акцизов, включенных в цену проданной продукции (товаров).
Организации - плательщики экспортных пошлин могут открывать к счету 90 «Продажи» субсчет 90-5 «Экспортные пошлины» для учета сумм экспортных пошлин.
Субсчет 90-9 «Прибыль / убыток от продаж» предназначен для выявления финансового результата (прибыль или убыток) от продаж за отчетный месяц.
Записи по субсчетам 90-1 «Выручка», 90-2 «Себестоимость продаж», 90-3 «Налог на добавленную стоимость», 90-4 «Акцизы» производятся накопительно в течение отчетного года. Ежемесячно сопоставлением совокупного дебетового оборота по субсчетам 90-2 «Себестоимость продаж», 90-3 «Налог на добавленную стоимость», 90-4 «Акцизы» и кредитового оборота по субсчету 90-1 «Выручка» определяется финансовый результат (прибыль или убыток) от продаж за отчетный месяц. Этот финансовый результат ежемесячно (заключительными оборотами) списывается с субсчета 90-9 «Прибыль / убыток от продаж» на счет 99 «Прибыли и убытки». Таким образом, синтетический счет 90 «Продажи» сальдо на отчетную дату не имеет.
По окончании отчетного года все субсчета, открытые к счету 90 «Продажи» (кроме субсчета 90-9 «Прибыль / убыток от продаж»), закрываются внутренними записями на субсчет 90-9 «Прибыль / убыток от продаж».
Аналитический учет по счету 90 «Продажи» ведется по каждому виду проданных товаров, продукции, выполняемых работ, оказываемых услуг и др. Кроме того, аналитический учет по этому счету может вестись по регионам продаж и другим направлениям, необходимым для управления организацией.
Счет 90 бухгалтерского учета проводки «Продажи» корреспондирует со счетами:
| По дебету | По кредиту |
|---|---|
11 «Животные на выращивании и откорме» 20 «Основное производство» 21 «Полуфабрикаты собственного производства» 23 «Вспомогательные производства» 26 «Общехозяйственные расходы» 29 «Обслуживающие производства и хозяйства» 40 «Выпуск продукции (работ, услуг)» 41 «Товары» 42 «Торговая наценка» 43 «Готовая продукция» 44 «Расходы на продажу» 45 «Товары отгруженные» 58 «Финансовые вложения» 68 «Расчеты по налогам и сборам» 79 «Внутрихозяйственные расчеты» 99 «Прибыли и убытки» | 46 «Выполненные этапы по незавершенным работам» 50 «Касса» 51 «Расчетные счета» 52 «Валютные счета» 57 «Переводы в пути» 62 «Расчеты с покупателями и заказчиками» 76 «Расчеты с разными дебиторами и кредиторами» 79 «Внутрихозяйственные расчеты» 98 «Доходы будущих периодов» 99 «Прибыли и убытки» |
- Прочие доходы
- Прочие расходы
- Сальдо прочих доходов и расходов
Счет 91 «Прочие доходы и расходы»
Счет 91 «Прочие доходы и расходы» предназначен для обобщения информации о прочих доходах и расходах отчетного периода.
По кредиту счета 91 «Прочие доходы и расходы» в течение отчетного периода находят отражение:
- поступления, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации - в корреспонденции со счетами учета расчетов или денежных средств;
- поступления, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности - в корреспонденции со счетами учета расчетов или денежных средств;
- поступления, связанные с участием в уставных капиталах других организаций, а также проценты и иные доходы по ценным бумагам - в корреспонденции со счетами учета расчетов;
- прибыль, полученная организацией по договору простого товарищества, - в корреспонденции со счетом 76 «Расчеты с разными дебиторами и кредиторами» (субсчет «Расчеты по причитающимся дивидендам и другим доходам»);
- поступления, связанные с продажей и прочим списанием основных средств и иных активов, отличных от денежных средств в российской валюте, продукции, товаров - в корреспонденции со счетами учета расчетов или денежных средств;
- поступления от операций с тарой - в корреспонденции со счетами учета тары и расчетов;
- проценты, полученные (подлежащие получению) за предоставление в пользование денежных средств организации, а также проценты за использование кредитной организацией денежных средств, находящихся на счете организации в этой кредитной организации, - в корреспонденции со счетами учета финансовых вложений или денежных средств;
- штрафы, пени, неустойки за нарушение условий договоров, полученные или признанные к получению, - в корреспонденции со счетами учета расчетов или денежных средств;
- поступления, связанные с безвозмездным получением активов, - в корреспонденции со счетом учета доходов будущих периодов;
- поступления в возмещение причиненных организации убытков - в корреспонденции со счетами учета расчетов;
- прибыль прошлых лет, выявленная в отчетном году, - в корреспонденции со счетами учета расчетов;
- суммы кредиторской задолженности, по которым истек срок исковой давности, - в корреспонденции со счетами учета кредиторской задолженности;
- прочие доходы.
По дебету счета 91 «Прочие доходы и расходы» в течение отчетного периода находят отражение:
- расходы, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации, прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности, а также расходы, связанные с участием в уставных капиталах других организаций, - в корреспонденции со счетами учета затрат;
- остаточная стоимость активов, по которым начисляется амортизация, и фактическая себестоимость других активов, списываемых организацией, - в корреспонденции со счетами учета соответствующих активов;
- расходы, связанные с продажей, выбытием и прочим списанием основных средств и иных активов, отличных от денежных средств в российской валюте, товаров, продукции - в корреспонденции со счетами учета затрат;
- расходы по операциям с тарой - в корреспонденции со счетами учета затрат;
- проценты, уплачиваемые организацией за предоставление ей в пользование денежных средств (кредитов, займов) - в корреспонденции со счетами учета расчетов или денежных средств;
- расходы, связанные с оплатой услуг, оказываемых кредитными организациями, - в корреспонденции со счетами учета расчетов;
- штрафы, пени, неустойки за нарушение условий lоговоров, уплаченные или признанные к уплате, - в корреспонденции со счетами учета расчетов или денежных средств;
- расходы на содержание производственных мощностей и объектов, находящихся на консервации, - в корреспонденции со счетами учета затрат;
- возмещение причиненных организацией убытков - в корреспонденции со счетами учета расчетов;
- убытки прошлых лет, признанные в отчетном году, - в корреспонденции со счетами учета расчетов, начислений амортизации и др.;
- отчисления в резервы под обесценение вложений в ценные бумаги, под снижение стоимости материальных ценностей, по сомнительным долгам - в корреспонденции со счетами учета этих резервов;
- суммы дебиторской задолженности, по которым истек срок исковой давности, других долгов, нереальных для взыскания, - в корреспонденции со счетами учета дебиторской задолженности;
- курсовые разницы - в корреспонденции со счетами учета денежных средств, финансовых вложений, расчетов и др.;
- расходы, связанные с рассмотрением дел в судах, - в корреспонденции со счетами учета расчетов и др.;
- прочие расходы.
К счету 91 «Прочие доходы и расходы» могут быть открыты субсчета:
- 91-1 «Прочие доходы»;
- 91-2 «Прочие расходы»;
- 91-9 «Сальдо прочих доходов и расходов».
На субсчете 91-1 «Прочие доходы» учитываются поступления активов, признаваемые прочими доходами.
На субсчете 91-2 «Прочие расходы» учитываются прочие расходы.
Субсчет 91-9 «Сальдо прочих доходов и расходов» предназначен для выявления сальдо прочих доходов и расходов за отчетный месяц.
Записи по субсчетам 91-1 «Прочие доходы» и 91-2 «Прочие расходы» производятся накопительно в течение отчетного года. Ежемесячно сопоставлением дебетового оборота по субсчету 91-2 «Прочие расходы» и кредитового оборота по субсчету 91-1 «Прочие доходы» определяется сальдо прочих доходов и расходов за отчетный месяц. Это сальдо ежемесячно (заключительными оборотами) списывается с субсчета 91-9 «Сальдо прочих доходов и расходов» на счет 99 «Прибыли и убытки». Таким образом, синтетический счет 91 «Прочие доходы и расходы» сальдо на отчетную дату не имеет.
По окончании отчетного года все субсчета, открытые к счету 91 «Прочие доходы и расходы» (кроме субсчета 91-9 «Сальдо прочих доходов и расходов»), закрываются внутренними записями на субсчет 91-9 «Сальдо прочих доходов и расходов».
Аналитический учет по счету 91 «Прочие доходы и расходы» ведется по каждому виду прочих доходов и расходов. При этом построение аналитического учета по прочим доходам и расходам, относящимся к одной и той же финансовой, хозяйственной операции, должно обеспечивать возможность выявления финансового результата по каждой операции.
Счет 91 бухгалтерского учета проводки «Прочие доходы и расходы» корреспондирует со счетами:
| По дебету | По кредиту |
|---|---|
01 «Основные средства» 02 «Амортизация основных средств» 03 «Доходные вложения в материальные ценности» 04 «Нематериальные активы» 07 «Оборудование к установке» 08 «Вложения во внеоборотные активы» 10 «Материалы» 11 «Животные на выращивании и откорме» 15 «Заготовление и приобретение материальных ценностей» 16 «Отклонение в стоимости материальных ценностей» 20 «Основное производство» 21 «Полуфабрикаты собственного производства» 23 «Вспомогательные производства» 28 «Брак в производстве» 29 «Обслуживающие производства и хозяйства» 58 «Финансовые вложения» 60 «Расчеты с поставщиками и подрядчиками» 66 «Расчеты по краткосрочным кредитам и займам» 67 «Расчеты по долгосрочным кредитам и займам» 68 «Расчеты с бюджетом» 70 «Расчеты с персоналом по оплате труда» 71 «Расчеты с подотчетными лицами» 73 «Расчеты с персоналом по прочим операциям» 76 «Расчеты с разными дебиторами и кредиторами» 79 «Внутрихозяйственные расчеты» 81 «Собственные акции (доли)» 98 «Доходы будущих периодов» 99 «Прибыли и убытки» | 07 «Оборудование к установке» 08 «Вложения во внеоборотные активы» 10 «Материалы» 11 «Животные на выращивании и откорме» 14 «Резервы под снижение стоимости материальных ценностей» 15 «Заготовление и приобретение материальных ценностей» 20 «Основное производство» 21 «Полуфабрикаты собственного производства» 23 «Вспомогательные производства» 28 «Брак в производстве» 29 «Обслуживающие производства и хозяйства» 41 «Товары» 43 «Готовая продукция» 45 «Товары отгруженные» 50 «Касса» 51 «Расчетные счета» 52 «Валютные счета» 55 «Специальные счета в банках» 57 «Переводы в пути» 58 «Финансовые вложения» 59 «Резервы под обесценение вложений в ценные бумаги» 60 «Расчеты с поставщиками и подрядчиками» 62 «Расчеты с покупателями и заказчиками» 63 «Резервы по сомнительным долгам» 66 «Расчеты по краткосрочным кредитам и займам» 67 «Расчеты по долгосрочным кредитам и займам» 71 «Расчеты с подотчетными лицами» 73 «Расчеты с персоналом по прочим операциям» 75 «Расчеты с учредителями» 76 «Расчеты с разными дебиторами и кредиторами» 79 «Внутрихозяйственные расчеты» 81 «Собственные акции (доли)» 98 «Доходы будущих периодов» 99 «Прибыли и убытки» |
Счет 94 «Недостачи и потери от порчи ценностей»
Счет 94 «Недостачи и потери от порчи ценностей» предназначен для обобщения информации о суммах недостач и потерь от порчи материальных и иных ценностей (включая денежные средства), выявленных в процессе их заготовления, хранения и продажи, независимо от того, подлежат они отнесению на счета учета затрат на производство (расходов на продажу) или виновных лиц. При этом потери ценностей, возникшие в результате стихийных бедствий, относятся на счет 99 «Прибыли и убытки» как убытки отчетного года (некомпенсированные потери от стихийных бедствий).
По дебету счета 94 «Недостачи и потери от порчи ценностей» приводятся:
- по недостающим или полностью испорченным товарно-материальным ценностям - их фактическая себестоимость;
- по недостающим или полностью испорченным основным средствам - их остаточная стоимость (первоначальная стоимость за минусом суммы начисленной амортизации);
- по частично испорченным материальным ценностям - сумма определившихся потерь и т.п.
По недостачам и порче ценностей записи производятся по дебету счета 94 «Недостачи и потери от порчи ценностей» с кредита счетов учета названных ценностей.
Когда покупателем при приемке ценностей, поступивших от поставщиков, выявляется недостача или порча, то сумму недостачи в пределах предусмотренных в договоре величин покупатель относит при оприходовании ценностей в дебет счета 94 «Недостачи и потери от порчи ценностей» с кредита счета 60 «Расчеты с поставщиками и подрядчиками», а сумму потерь сверх предусмотренных в договоре величин, предъявленную поставщикам или транспортной организации, - в дебет счета 76 «Расчеты с разными дебиторами и кредиторами» (субсчет «Расчеты по претензиям») с кредита счета 60 «Расчеты с поставщиками и подрядчиками». При отказе судом во взыскании сумм потерь с поставщиков или транспортных организаций сумма, ранее отнесенная в дебет счета 76 «Расчеты с разными дебиторами и кредиторами» (субсчет «Расчеты по претензиям»), списывается на счет 94 «Недостачи и потери от порчи ценностей».
При вынесении судом решения о взыскании с поставщика сумм недостач и потерь ценностей сверх предусмотренных в договоре величин в бухгалтерском учете поставщика сумма продажи, ранее отраженная по дебету счетов 62 «Расчеты с покупателями и заказчиками» или 51 «Расчетные счета», 52 «Валютные счета» и кредиту счета 90 «Продажи», сторнируется на взысканную покупателем сумму недостач и потерь. Одновременно указанная сумма отражается обычной записью по дебету счетов 62 «Расчеты с покупателями и заказчиками» или 51 «Расчетные счета», 52 «Валютные счета» и кредиту счета 76 «Расчеты с разными дебиторами и кредиторами». При перечислении сумм покупателю счет 76 «Расчеты с разными дебиторами и кредиторами» дебетуется в корреспонденции со счетом 51 «Расчетные счета». Поставщик должен также сторнировать обороты по дебету счета 90 «Продажи» и кредиту счета 43 «Готовая продукция». Восстановленная таким образом на счете 43 «Готовая продукция» сумма списывается затем в дебет счета 94 «Недостачи и потери от порчи ценностей».
По кредиту счета 94 «Недостачи и потери от порчи ценностей» отражается списание:
- недостач и порчи ценностей в пределах предусмотренных в договоре величин - на счета учета материальных ценностей (когда они выявлены при заготовлении) или в пределах норм естественной убыли - затрат на производство и расходов на продажу (когда они выявлены при хранении или продаже);
- недостач ценностей сверх величин (норм) убыли, потерь от порчи - в дебет счета 73 «Расчеты с персоналом по прочим операциям» (субсчет «Расчеты по возмещению материального ущерба»);
- недостач ценностей сверх величин (норм) убыли и потерь от порчи ценностей при отсутствии конкретных виновников, а также недостач товарно-материальных ценностей, во взыскании которых отказано судом вследствие необоснованности исков, - на счет 91 «Прочие доходы и расходы».
По кредиту счета 94 «Недостачи и потери от порчи ценностей» отражаются суммы в размерах и величинах, принятых на учет по дебету указанного счета. При этом на счета учета затрат на производство (расходов на продажу) списываются недостающие или испорченные материальные ценности по их фактической себестоимости.
При взыскании с виновных лиц стоимости недостающих ценностей разница между стоимостью недостающих ценностей, зачисленной на счет 73 «Расчеты с персоналом по прочим операциям», и их стоимостью, отраженной на счете 94 «Недостачи и потери от порчи ценностей», относится в кредит счета 98 «Доходы будущих периодов». По мере взыскания с виновного лица причитающейся с него суммы указанная разница списывается со счета 98 «Доходы будущих периодов» в корреспонденции со счетом 91 «Прочие доходы и расходы».
Недостачи ценностей, выявленные в отчетном году, но относящиеся к прошлым отчетным периодам, признанные материально ответственными лицами или на которые имеются решения суда о взыскании с виновных лиц, отражаются по дебету счета 94 «Недостачи и потери от порчи ценностей» и кредиту счета 98 «Доходы будущих периодов». Одновременно на эти суммы дебетуется счет 73 «Расчеты с персоналом по прочим операциям» (субсчет «Расчеты по возмещению материального ущерба») и кредитуется счет 94 «Недостачи и потери от порчи ценностей». По мере погашения задолженности кредитуется счет 91 «Прочие доходы и расходы» и дебетуется счет 98 «Доходы будущих периодов».
Счет 94 бухгалтерского учета проводки «Недостачи и потери от порчи ценностей» корреспондирует со счетами:
| По дебету | По кредиту |
|---|---|
01 «Основные средства» 03 «Доходные вложения 07 «Оборудование к установке» 08 «Вложения во внеоборотные активы» 10 «Материалы» 11 «Животные на выращивании и откорме» 16 «Отклонение в стоимости материальных ценностей» 19 «Налог на добавленную стоимость по приобретенным ценностям» 20 «Основное производство» 21 «Полуфабрикаты собственного производства» 23 «Вспомогательные производства» 29 «Обслуживающие производства и хозяйства» 41 «Товары» 42 «Торговая наценка» 43 «Готовая продукция» 44 «Расходы на продажу» 45 «Товары отгруженные» 50 «Касса» 60 «Расчеты с поставщиками и подрядчиками» 71 «Расчеты с подотчетными лицами» 73 «Расчеты с персоналом по прочим операциям» 76 «Расчеты с разными дебиторами и кредиторами» 98 «Доходы будущих периодов» 99 «Прибыли и убытки» | 08 «Вложения во внеоборотные активы» 20 «Основное производство» 23 «Вспомогательные производства» 25 «Общепроизводственные расходы» 26 «Общехозяйственные расходы» 29 «Обслуживающие производства и хозяйства» 44 «Расходы на продажу» 70 «Расчеты с персоналом по оплате труда» 73 «Расчеты с персоналом по прочим операциям» 86 «Целевое финансирование» 91 «Прочие доходы и расходы» 99 «Прибыли и убытки» |
Счет 96 «Резервы предстоящих расходов»
Счет 96 «Резервы предстоящих расходов» предназначен для обобщения информации о состоянии и движении сумм, зарезервированных в целях равномерного включения расходов в затраты на производство и расходы на продажу. В частности, на этом счете могут быть отражены суммы:
- предстоящей оплаты отпусков (включая платежи на социальное страхование и обеспечение) работникам организации;
- на выплату ежегодного вознаграждения за выслугу лет;
- производственных затрат по подготовительным работам в связи с сезонным характером производства;
- на ремонт основных средств;
- предстоящих затрат на рекультивацию земель и осуществление иных природоохранных мероприятий;
- на гарантийный ремонт и гарантийное обслуживание.
Резервирование тех или иных сумм отражается по кредиту счета 96 «Резервы предстоящих расходов» в корреспонденции со счетами учета затрат на производство и расходов на продажу.
Фактические расходы, на которые был ранее образован резерв, относятся в дебет счета 96 «Резервы предстоящих расходов» в корреспонденции, в частности, со счетами: 70 «Расчеты с персоналом по оплате труда» - на суммы оплаты труда работникам за время отпуска и ежегодного вознаграждения за выслугу лет; 23 «Вспомогательные производства» - на стоимость ремонта основных средств, произведенного подразделением организации, и др.
Правильность образования и использования сумм по тому или иному резерву периодически (а на конец года обязательно) проверяется по данным смет, расчетов и т.п. и при необходимости корректируется.
Аналитический учет по счету 96 «Резервы предстоящих расходов» ведется по отдельным резервам.
Счет 96 бухгалтерского учета проводки «Резервы предстоящих расходов» корреспондирует со счетами:
| По дебету | По кредиту |
|---|---|
23 «Вспомогательные производства» 28 «Брак в производстве» 29 «Обслуживающие производства и хозяйства» 51 «Расчетные счета» 52 «Валютные счета» 69 «Расчеты по социальному страхованию и обеспечению» 70 «Расчеты с персоналом по оплате труда» 76 «Расчеты с разными дебиторами и кредиторами» 91 «Прочие доходы и расходы» 97 «Расходы будущих периодов» 99 «Прибыли и убытки» | 08 «Вложения во внеоборотные активы» 20 «Основное производство» 23 «Вспомогательные производства» 25 «Общепроизводственные расходы» 26 «Общехозяйственные расходы» 29 «Обслуживающие производства и хозяйства» 44 «Расходы на продажу» 97 «Расходы будущих периодов» |
Счет 97 «Расходы будущих периодов»
Счет 97 «Расходы будущих периодов» предназначен для обобщения информации о расходах, произведенных в данном отчетном периоде, но относящихся к будущим отчетным периодам. В частности, на этом счете могут быть отражены расходы, связанные с горно-подготовительными работами; подготовительными к производству работами в связи с их сезонным характером; освоением новых производств, установок и агрегатов; рекультивацией земель и осуществлением иных природоохранных мероприятий; неравномерно производимым в течение года ремонтом основных средств (когда организацией не создается соответствующий резерв или фонд) и др.
Учтенные на счете 97 «Расходы будущих периодов» расходы списываются в дебет счетов 20 «Основное производство», 23 «Вспомогательные производства», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы», 44 «Расходы на продажу» и др.
Аналитический учет по счету 97 «Расходы будущих периодов» ведется по видам расходов.
Счет 97 бухгалтерского учета проводки «Расходы будущих периодов» корреспондирует со счетами:
| По дебету | По кредиту |
|---|---|
02 «Амортизация основных средств» 04 «Нематериальные активы» 05 «Амортизация нематериальных активов» 10 «Материалы» 16 «Отклонение в стоимости материальных ценностей» 23 «Вспомогательные производства» 25 «Общепроизводственные расходы» 26 «Общехозяйственные расходы» 29 «Обслуживающие производства и хозяйства» 41 «Товары» 43 «Готовая продукция» 60 «Расчеты с поставщиками и подрядчиками» 69 «Расчеты по социальному страхованию и обеспечению» 70 «Расчеты с персоналом по оплате труда» 71 «Расчеты с подотчетными лицами» 76 «Расчеты с разными дебиторами и кредиторами» 79 «Внутрихозяйственные расчеты» 96 «Резервы предстоящих расходов» | 08 «Вложения во внеоборотные активы» 10 «Материалы» 20 «Основное производство» 23 «Вспомогательные производства» 25 «Общепроизводственные расходы» 26 «Общехозяйственные расходы» 29 «Обслуживающие производства и хозяйства» 44 «Расходы на продажу» 76 «Расчеты с разными дебиторами и кредиторами» 79 «Внутрихозяйственные расчеты» 96 «Резервы предстоящих расходов» 99 «Прибыли и убытки» |
- Доходы, полученные в счет будущих периодов
- Безвозмездные поступления
- Предстоящие поступления задолженности по недостачам, выявленным за прошлые годы
- Разница между суммой, подлежащей взысканию с виновных лиц, и балансовой стоимостью по недостачам ценностей
Счет 98 «Доходы будущих периодов»
Счет 98 «Доходы будущих периодов» предназначен для обобщения информации о доходах, полученных (начисленных) в отчетном периоде, но относящихся к будущим отчетным периодам, а также предстоящих поступлениях задолженности по недостачам, выявленным в отчетном периоде за прошлые годы, и разницах между суммой, подлежащей взысканию с виновных лиц, и стоимостью ценностей, принятой к бухгалтерскому учету при выявлении недостачи и порчи.
К счету 98 «Доходы будущих периодов» могут быть открыты субсчета:
- 98-1 «Доходы, полученные в счет будущих периодов»,
- 98-2 «Безвозмездные поступления»,
- 98-3 «Предстоящие поступления задолженности по недостачам, выявленным за прошлые годы»,
- 98-4 «Разница между суммой, подлежащей взысканию с виновных лиц, и балансовой стоимостью по недостачам ценностей» и др.
На субсчете 98-1 «Доходы, полученные в счет будущих периодов» учитывается движение доходов, полученных в отчетном периоде, но относящихся к будущим отчетным периодам: арендная или квартирная плата, плата за коммунальные услуги, выручка за грузовые перевозки, за перевозки пассажиров по месячным и квартальным билетам, абонементная плата за пользование средствами связи и др.
По кредиту счета 98 «Доходы будущих периодов» в корреспонденции со счетами учета денежных средств или расчетов с дебиторами и кредиторами отражаются суммы доходов, относящихся к будущим отчетным периодам, а по дебету - суммы доходов, перечисленные на соответствующие счета при наступлении отчетного периода, к которому эти доходы относятся.
Аналитический учет по субсчету 98-1 «Доходы, полученные в счет будущих периодов» ведется по каждому виду доходов.
На субсчете 98-2 «Безвозмездные поступления» учитывается стоимость активов, полученных организацией безвозмездно.
По кредиту счета 98 «Доходы будущих периодов» в корреспонденции со счетами 08 «Вложения во внеоборотные активы» и другими отражается рыночная стоимость активов, полученных безвозмездно, а в корреспонденции со счетом 86 «Целевое финансирование» - сумма бюджетных средств, направленных коммерческой организацией на финансирование расходов. Суммы, учтенные на счете 98 «Доходы будущих периодов», списываются с этого счета в кредит счета 91 «Прочие доходы и расходы»:
- по безвозмездно полученным основным средствам - по мере начисления амортизации;
- по иным безвозмездно полученным материальным ценностям - по мере списания на счета учета затрат на производство (расходов на продажу).
Аналитический учет по субсчету 98-2 «Безвозмездные поступления» ведется по каждому безвозмездному поступлению ценностей.
На субсчете 98-3 «Предстоящие поступления задолженности по недостачам, выявленным за прошлые годы» учитывается движение предстоящих поступлений задолженности по недостачам, выявленным в отчетном периоде за прошлые годы.
По кредиту счета 98 «Доходы будущих периодов» в корреспонденции со счетом 94 «Недостачи и потери от порчи ценностей» отражаются суммы недостач ценностей, выявленных за прошлые отчетные периоды (до отчетного года), признанных виновными лицами, или суммы, присужденные к взысканию по ним судом. Одновременно на эти суммы кредитуется счет 94 «Недостачи и потери от порчи ценностей» в корреспонденции со счетом 73 «Расчеты с персоналом по прочим операциям» (субсчет «Расчеты по возмещению материального ущерба»).
По мере погашения задолженности по недостачам кредитуется счет 73 «Расчеты с персоналом по прочим операциям» в корреспонденции со счетами учета денежных средств при одновременном отражении поступивших сумм по кредиту счета 91 «Прочие доходы и расходы» (прибыли прошлых лет, выявленные в отчетном году) и дебету счета 98 «Доходы будущих периодов».
На субсчете 98-4 «Разница между суммой, подлежащей взысканию с виновных лиц, и стоимостью по недостачам ценностей» учитывается разница между взыскиваемой с виновных лиц суммой за недостающие материальные и иные ценности и стоимостью, числящейся в бухгалтерском учете организации.
По кредиту счета 98 «Доходы будущих периодов» в корреспонденции со счетом 73 «Расчеты с персоналом по прочим операциям» (субсчет «Расчеты по возмещению материального ущерба») отражается разница между суммой, подлежащей взысканию с виновных лиц, и стоимостью по недостачам ценностей. По мере погашения задолженности, принятой на учет по счету 73 «Расчеты с персоналом по прочим операциям», соответствующие суммы разницы списываются со счета 98 «Доходы будущих периодов» в кредит счета 91 «Прочие доходы и расходы».
Счет 98 бухгалтерского учета проводки «Доходы будущих периодов» корреспондирует со счетами:
Счет 99 «Прибыли и убытки»
Счет 99 «Прибыли и убытки» предназначен для обобщения информации о формировании конечного финансового результата деятельности организации в отчетном году.
Конечный финансовый результат (чистая прибыль или чистый убыток) слагается из финансового результата от обычных видов деятельности, а также прочих доходов и расходов. По дебету счета 99 «Прибыли и убытки» отражаются убытки (потери, расходы), а по кредиту - прибыли (доходы) организации. Сопоставление дебетового и кредитового оборотов за отчетный период показывает конечный финансовый результат отчетного периода.
На счете 99 «Прибыли и убытки» в течение отчетного года отражаются:
- прибыль или убыток от обычных видов деятельности - в корреспонденции со счетом 90 «Продажи»;
- сальдо прочих доходов и расходов за отчетный месяц - в корреспонденции со счетом 91 «Прочие доходы и расходы»;
- суммы начисленного условного расхода по налогу на прибыль, постоянных обязательств и платежи по перерасчетам по этому налогу из фактической прибыли, а также суммы причитающихся налоговых санкций - в корреспонденции со счетом 68 «Расчеты по налогам и сборам».
По окончании отчетного года при составлении годовой бухгалтерской отчетности счет 99 «Прибыли и убытки» закрывается. При этом заключительной записью декабря сумма чистой прибыли (убытка) отчетного года списывается со счета 99 «Прибыли и убытки» в кредит (дебет) счета 84 «Нераспределенная прибыль (непокрытый убыток)».
Построение аналитического учета по счету 99 «Прибыли и убытки» должно обеспечивать формирование данных, необходимых для составления отчета о прибылях и убытках. Так рекомендует план счетов 94н.
Счет 99 бухгалтерского учета проводки «Прибыли и убытки» корреспондирует со счетами:
| По дебету | По кредиту |
|---|---|
01 «Основные средства» 03 «Доходные вложения в материальные ценности» 07 «Оборудование к установке» 08 «Вложения во внеоборотные активы» 10 «Материалы» 11 «Животные на выращивании и откорме» 16 «Отклонение в стоимости материальных ценностей» 19 «Налог на добавленную стоимость по приобретенным ценностям» 20 «Основное производство» 21 «Полуфабрикаты собственного производства» 23 «Вспомогательные производства» 25 «Общепроизводственные расходы» 26 «Общехозяйственные расходы» 28 «Брак в производстве» 29 «Обслуживающие производства и хозяйства» 41 «Товары» 43 «Готовая продукция» 44 «Расходы на продажу» 45 «Товары отгруженные» 50 «Касса» 51 «Расчетные счета» 52 «Валютные счета» 58 «Финансовые вложения» 68 «Расчеты по налогам и сборам» 69 «Расчеты по социальному страхованию и обеспечению» 70 «Расчеты с персоналом по оплате труда» 71 «Расчеты с подотчетными лицами» 73 «Расчеты с персоналом по прочим операциям» 76 «Расчеты с разными дебиторами и кредиторами» 79 «Внутрихозяйственные расчеты» 84 «Нераспределенная прибыль (непокрытый убыток)» 90 «Продажи» 91 «Прочие доходы и расходы» 97 «Расходы будущих периодов» | 10 «Материалы» 50 «Касса» 51 «Расчетные счета» 52 «Валютные счета» 55 «Специальные счета в банках» 60 «Расчеты с поставщиками и подрядчиками» 73 «Расчеты с персоналом по прочим операциям» 76 «Расчеты с разными дебиторами и кредиторами» 79 «Внутрихозяйственные расчеты» 84 «Нераспределенная прибыль (непокрытый убыток)» 90 «Продажи» 91 «Прочие доходы и расходы» 94 «Недостачи и потери от порчи ценностей» 96 «Резервы предстоящих расходов» |
Забалансовые счета
Забалансовые счета в новом плане счетов бухгалтерского учета 2014-2015 предназначены для обобщения информации о наличии и движении ценностей, временно находящихся в пользовании или распоряжении организации (арендованных основных средств, материальных ценностей на ответственном хранении, в переработке и т.п.), условных прав и обязательств, а также для контроля за отдельными хозяйственными операциями. Бухгалтерский учет указанных объектов ведется по простой системе.
Счет 001 «Арендованные основные средства»
Счет 001 «Арендованные основные средства» предназначен для обобщения информации о наличии и движении основных средств, арендованных организацией.
Арендованные основные средства учитываются на счете 001 «Арендованные основные средства» в оценке, указанной в договорах на аренду.
Аналитический учет по счету 001 «Арендованные основные средства» ведется по арендодателям, по каждому объекту арендованных основных средств (по инвентарным номерам арендодателя). Арендованные основные средства, находящиеся за пределами Российской Федерации, учитываются на счете 001 «Арендованные основные средства» обособленно.
Счет 002 «Товарно-материальные ценности, принятые на ответственное хранение»
Счет 002 «Товарно-материальные ценности, принятые на ответственное хранение» предназначен для обобщения информации о наличии и движении товарно-материальных ценностей, принятых на ответственное хранение.
Организации-покупатели учитывают на счете 002 «Товарно-материальные ценности, принятые на ответственное хранение» ценности, принятые на хранение, в случаях:
- получения от поставщиков товарно-материальных ценностей, по которым организация на законных основаниях отказалась от акцепта счетов платежных требований и их оплаты;
- получения от поставщиков неоплаченных товарно-материальных ценностей, запрещенных к расходованию по условиям договора до их оплаты;
- принятия товарно-материальных ценностей на ответственное хранение по прочим причинам.
Организации-поставщики учитывают на счете 002 «Товарно-материальные ценности, принятые на ответственное хранение» оплаченные покупателями товарно-материальные ценности, которые оставлены на ответственном хранении, оформленные сохранными расписками, но не вывезенные по причинам, не зависящим от организаций. Товарно-материальные ценности учитываются на счете 002 «Товарно-материальные ценности, принятые на ответственное хранение» в ценах, предусмотренных в приемосдаточных актах или в счетах платежных требованиях.
Аналитический учет по счету 002 «Товарно-материальные ценности, принятые на ответственное хранение» ведется по организациям-владельцам, по видам, сортам и местам хранения.
Счет 003 «Материалы, принятые в переработку»
Счет 003 «Материалы, принятые в переработку» предназначен для обобщения информации о наличии и движении сырья и материалов заказчика, принятых в переработку (давальческое сырье), не оплачиваемых организацией-изготовителем. Учет затрат по переработке или доработке сырья и материалов ведется на счетах учета затрат на производство, отражающих связанные с этим затраты (за исключением стоимости сырья и материалов заказчика). Сырье и материалы заказчика, принятые в переработку, учитываются на счете 003 «Материалы, принятые в переработку» по ценам, предусмотренным в договорах.
Аналитический учет по счету 003 «Материалы, принятые в переработку» ведется по заказчикам, видам, сортам сырья и материалов и местам их нахождения.
Счет 004 «Товары, принятые на комиссию»
Счет 004 «Товары, принятые на комиссию» предназначен для обобщения информации о наличии и движении товаров, принятых на комиссию в соответствии с договором. Этот счет используется организациями-комиссионерами.
Товары, принятые на комиссию, учитываются на счете 004 «Товары, принятые на комиссию» в ценах, предусмотренных в приемосдаточных актах. Аналитический учет по счету 004 «Товары, принятые на комиссию» ведется по видам товаров и организациям (лицам) - комитентам.
Счет 005 «Оборудование, принятое для монтажа»
Счет 005 «Оборудование, принятое для монтажа» предназначен для обобщения информации о наличии и движении всех видов оборудования, полученного организацией от заказчика для монтажа. Этот счет используется организациями-подрядчиками.
Оборудование учитывается на счете 005 «Оборудование, принятое для монтажа» в ценах, указанных заказчиком в сопроводительных документах.
Аналитический учет по счету 005 «Оборудование, принятое для монтажа» ведется по отдельным объектам или агрегатам.
Счет 006 «Бланки строгой отчетности»
Счет 006 «Бланки строгой отчетности» предназначен для обобщения информации о наличии и движении находящихся на хранении и выдаваемых под отчет бланков строгой отчетности - квитанционные книжки, бланки удостоверений, дипломов, различные абонементы, талоны, билеты, бланки товарно-сопроводительных документов и т.п.
Бланки строгой отчетности учитываются на счете 006 «Бланки строгой отчетности» в условной оценке.
Аналитический учет по счету 006 «Бланки строгой отчетности» ведется по каждому виду бланков строгой отчетности и местам их хранения.
Счет 007 «Списанная в убыток задолженность неплатежеспособных дебиторов»
Счет 007 «Списанная в убыток задолженность неплатежеспособных дебиторов» предназначен для обобщения информации о состоянии дебиторской задолженности, списанной в убыток вследствие неплатежеспособности должников. Эта задолженность должна учитываться за балансом в течение пяти лет с момента списания для наблюдения за возможностью ее взыскания в случае изменения имущественного положения должников.
На суммы, поступившие в порядке взыскания ранее списанной в убыток задолженности, дебетуются счета 50 «Касса», 51 «Расчетные счета» или 52 «Валютные счета» в корреспонденции со счетом 91 «Прочие доходы и расходы». Одновременно на указанные суммы кредитуется забалансовый счет 007 «Списанная в убыток задолженность неплатежеспособных дебиторов».
Аналитический учет по счету 007 «Списанная в убыток задолженность неплатежеспособных дебиторов» ведется по каждому должнику, чья задолженность списана в убыток, и каждому списанному в убыток долгу.
Счет 008 «Обеспечения обязательств и платежей полученные»
Счет 008 «Обеспечения обязательств и платежей полученные» предназначен для обобщения информации о наличии и движении полученных гарантий в обеспечение выполнения обязательств и платежей, а также обеспечений, полученных под товары, переданные другим организациям (лицам).
В случае если в гарантии не указана сумма, то для бухгалтерского учета она определяется исходя из условий договора.
Суммы обеспечений, учтенные на счете 008 «Обеспечения обязательств и платежей полученные», списываются по мере погашения задолженности.
Аналитический учет по счету 008 «Обеспечения обязательств и платежей полученные» ведется по каждому полученному обеспечению.
Счет 009 «Обеспечения обязательств и платежей выданные»
Счет 009 «Обеспечения обязательств и платежей выданные» предназначен для обобщения информации о наличии и движении выданных гарантий в обеспечение выполнения обязательств и платежей. В случае если в гарантии не указана сумма, то для бухгалтерского учета она определяется исходя из условий договора.
Суммы обеспечений, учтенные на счете 009 «Обеспечения обязательств и платежей выданные», списываются по мере погашения задолженности.
Аналитический учет по счету 009 «Обеспечения обязательств и платежей выданные» ведется по каждому выданному обеспечению.
Счет 010 «Износ основных средств»
Счет 010 «Износ основных средств» предназначен для обобщения информации о движении сумм износа по объектам жилищного фонда, объектам внешнего благоустройства и другим аналогичным объектам (лесного хозяйства, дорожного хозяйства, специализированным сооружениям судоходной обстановки и т.п.), а также у некоммерческих организаций по объектам основных средств. Начисление износа по указанным объектам производится в конце года по установленным нормам амортизационных отчислений.
При выбытии отдельных объектов (включая продажу, безвозмездную передачу и т.п.) сумма износа по ним списывается со счета 010 «Износ основных средств».
Аналитический учет по счету 010 «Износ основных средств» ведется по каждому объекту.
Счет 011 «Основные средства, сданные в аренду»
Счет 011 «Основные средства, сданные в аренду» предназначен для обобщения информации о наличии и движении объектов основных средств, сданных в аренду, если по условиям договора аренды имущество должно учитываться на балансе арендатора (нанимателя).
Основные средства, сданные в аренду, учитываются на счете 011 «Основные средства, сданные в аренду» в оценке, указанной в договорах аренды.
Аналитический учет по счету 011 «Основные средства, сданные в аренду» ведется по арендаторам, по каждому объекту основных средств, сданных в аренду. Основные средства, сданные в аренду, находящиеся за пределами Российской Федерации, учитываются на счете 011 «Основные средства, сданные в аренду» обособленно.
Бухгалтерский учет отражает операции, проводимые компанией. На основании его данных можно получить сведения о деятельности бизнеса, его стабильности. В рамках учета есть пассивные и активные счета. На первом фиксируются источники поступлений, на втором – сами средства.
Определение пассивных счетов
Пассивные счета (ПС) адаптированы для учета движения источников поступлений компании, их изменения. На ПС могут храниться сведения:
- изменение суммы средств компании;
- изменение состава задолженностей, перемещение денег между ПС (к примеру, вычет налоговых отчислений из зарплаты);
- возникновение обязательств перед контрагентами, штатом работников или государством.
ПС включают в себя все типы капитала, обязательств и доходов. К ним применимы следующие характеристики:
- Отражение источников поступлений: капитал, долги.
- Первоначальное сальдо - показатель из колонки по кредиту. Отражает размер капитала компании, возникшие на начало периода.
- В колонке по дебету фиксируется понижение объема или обязательств.
- В колонке по кредиту фиксируется рост объема основных средств и обязательств.
- конечное - также показатель из колонки по кредиту. Фиксирует размеры поступлений или обязательств компании на завершение отчетного периода.
ВАЖНО! Для расчета завершающего сальдо актуальна формула: СК = Сальдо начальное + Ок – Од .
Функции пассивных счетов
На ПС фиксируются источники:
- Банковские банки.
- Средства для ФЛ и ЮЛ.
- Депозитные счета.
- Прибыль банковского учреждения.
- Кредиторский долг.
- Средства, полученные от других организаций.
Счета могут быть как балансовыми, так и внебалансовыми. На последних находятся активные и пассивные счета. Они составляют баланс, который является главной формой финансовой отчетности, что позволяет получить следующие сведения:
- Капитал компании, указанный в рублях.
Счета объединяются в различные разделы, которые формируются на основании экономического содержания.
Состав пассивных счетов
Состав ПС может включать в себя положения:
- Амортизация капитала предприятия.
- Амортизация нематериальных объектов.
- Наценка, образующаяся в процессе торговли.
- Резервные счета по сомнительным задолженностям.
- Краткосрочные задолженности.
- Зарплаты сотрудникам.
- Уставной, .
- Резервные фонды будущих расходов.
ВАЖНО! Что такое источник средств? Структура не может функционировать без постоянного поступления денежных средств. Берет деньги компания из разных источников: кредиты, займы, собственный капитал, полученная прибыль и прочее. Все они должны быть зафиксированы на бухгалтерском счете. Из данной отчетности должны быть понятны и очевидны все операции, которые проводило ЮЛ.
Схема пассивных счетов
Схема ПС действует так:
- Дебет : прочерк. Кредит : первоначальное сальдо (требуется указать остаток источников поступлений компании на начало года).
- Оборот по дебету : операции, которые привели к уменьшению ресурсов на протяжении отчетного периода (необходимо указать стоимость операции). Оборот по кредиту : действия, которые привели к увеличению ресурсов на протяжении отчетного периода (также указывается совокупная сумма).
- Дебет : прочерк. Кредит : завершающее сальдо (необходимо указать остаток источников поступлений на завершение периода).
Есть базовые пассивные счета. Перечень их очень широк. Он включает в себя и займы, и помещения, которые сдаются в аренду.
Пример №1
Компания взяла кредит на сумму 70 000 рублей, что привело к образованию задолженности. В учете должны быть отражены следующие сведения:
- Погашение части обязательств в размере 40 000 рублей.
- Полное покрытие кредитных обязательств: 30 000 рублей.
- Получение другого займа в размере 90 000 рублей.
Бухгалтеру требуется открыть пассивный счет 66. Необходимо также определить обороты и сальдо. На счетах осуществленные действия фиксируются по схеме, приведенной выше:
- Дебет: прочерк. Кредит: сальдо аналогично размеру задолженности (70 000 рублей).
- Оборот по дебету показывает снижение суммы обязательств: 40 000 и 30 000 рублей. Оборот по кредиту фиксирует рост суммы основных средств: 90 000 рублей.
- Завершающее сальдо составит 90 000 рублей (70 000 + 90 000 - 70 000 рублей).
Обороты по дебету составят 70 000 рублей, по кредиту – 90 000 рублей.
Пример №2
Участник предприятия дал займ собственной компании. Размер займа составляет 100 000 рублей. Расчеты фиксируются на счете 66 «Краткосрочный займ». Первоначальное кредитовое сальдо будет равно нулю. Поступление 100 000 рублей находится на кредите. Оборот по кредиту составит сто тысяч рублей.
Через месяц компания возвратила участнику 50 000 рублей. Составляется проводка: дебет счета 66, указывается сумма 50 000 рублей. Завершающий оборот по дебету будет аналогичным. Завершающее сальдо по кредиту составит 100 000 рублей.
Что собой представляют активно-пассивные счета?
Ресурсы ЮЛ и источники их поступления могут храниться на одном счете. Они будут называться активно-пассивными счетами (АПС). Их основная функция – это проведение расчетов как с кредиторами, так и с дебиторами. Рассмотрим особенности отражения сальдо на АПС в разных обстоятельствах:
- Дебиторы - это лица, которые должны юридическому лицу. Если расчеты происходят с ними, то сальдо будет дебетовым. Фиксируются они на активах баланса.
- Кредитор - это лицо, которому должно предприятие. При расчетах с ним сальдо будет кредитовым. Фиксируется расчет на пассиве баланса. Счет также будет пассивным.
- Обычно ЮЛ проводит операции и с кредиторами, и с должниками. Поэтому сальдо приобретает два значения: оно и дебетовое, и кредитовое.
Большинство предприятий ведут именно АПС. Связано это с тем, что обычно у организации есть должники, но и она является должником.
Пассивные счета дают представление об источниках средств компании: кредиты, займы, прибыль от использования активов.
При появлении каждого из пассивов требуется незамедлительно фиксировать их на счетах.
К примеру, компания берет кредит. Кредитование будет именно источником средств, а потому нужно отразить его на соответствующих счетах. При учете пассивов требуется также рассчитать сальдо.
Резюме:
- Пассивы состоят из собственных и заемных средств организации.
- Чем больше собственных средств у предприятия, тем оно устойчивее.
- Если заемных денег много, ЮЛ будет зависимо от кредиторов.
- Если собственных пассивов компании много, то она регулярно получает чистую прибыль, что повышает благосостояние.
На активных бухгалтерских счетах ведется учет движения активов организации, т.е. наличия и движения хозяйственных средств. Активные счета имеют следующие особенности (см. рис. 11):
- - сальдо начальное всегда дебетовое и показывает наличие средств на начало отчетного периода;
- - обороты по дебету отражают получение средств;
- - обороты по кредиту показывают выбытие средств;
- - сальдо конечное всегда дебетовое и показывает остаток средств на конец отчетного периода.
Сальдо конечное рассчитывается по следующей формуле:
К основным активным счетам относятся:
- 01 - «Основные средства»;
- 04 - «Нематериальные активы»;
- 10 - «Материалы»;
- 20 - «Основное производство»;
- 43 - «Готовая продукция»;
- 50 - «Касса»;
- 51 - «Расчетные счета»;
- 52 - «Валютные счета»;
- 58 - «Финансовые вложения» (в акции и другие ценные бумаги).
Рис. 71. Схема активного бухгалтерского счета
Рассмотрим, как ведется учет на активных счетах, на следующем примере.
На начало месяца на складе акционерного общества «Ромашка» находились различные материалы на сумму 25 000 р. В течение месяца отражены следующие хозяйственные операции, связанные с движением материалов:
Задание: оформить активный счет 10 «Материалы», подсчитать обороты по дебету, кредиту и сальдо на конец месяца.
В дебет счета 10 «Материалы» заносим стоимость материалов на начало месяца (Сн). Далее разносим в дебет и кредит операции, связанные с движением материалов. Записываем номер операции и сумму в дебет счета 10, если операция отражает поступление материалов, или в кредит счета, если в операции происходит выбытие материалов. Затем подсчитываем оборот по дебету как сумму всех операций по поступлению материалов и оборот по кредиту как сумму операций, связанных с выбытием материалов. Далее вычисляем сальдо конечное:
Счет 10 «Материалы»
На пассивных бухгалтерских счетах ведется учет собственных источников образования хозяйственных средств, т.е. капитала, прибыли и резервов организации. По аналогии с активными счетами можно сказать, что на пассивных счетах ведется учет движения пассивов предприятия. Пассивные счета имеют следующие особенности (рис. 12):
- - сальдо начальное всегда кредитовое и показывает величину собственных источников организации на начало отчетного периода;
- - обороты по дебету показывают уменьшение собственных источников организации;
- - обороты по кредиту показывают увеличение собственных источников организации;
- - сальдо конечное всегда кредитовое и показывает величину собственных источников организации на конец отчетного периода.
Сальдо конечное рассчитывается по следующей формуле:

К основным пассивным счетам относятся:
- 80 - «Уставный капитал»;
- 82 - «Резервный капитал»;
- 83 - «Добавочный капитал»;
- 96 - «Резервы предстоящих расходов»;
- 98 - «Доходы будущих периодов».
Рис. 12. Схема пассивного бухгалтерского счета
Рассмотрим, как ведется учет на пассивных счетах, на следующем примере.
На начало месяца резервный капитал предприятия составил 54000 руб. В течение месяца отражены следующие хозяйственные операции, связанные с движением средств резервного капитала:
Задание : оформить пассивный счет 82 «Резервный капитал», подсчитать обороты по дебету, кредиту и сальдо на конец месяца.
В кредит счета 82«Резервный капитал» заносим остаток резервного капитала на начало месяца (Сн). Далее разносим в дебет и кредит операции, связанные с движением средств резервного капитала. Затем подсчитываем оборот по дебету и оборот по кредиту. Далее вычисляем сальдо конечное.
Счет 82 «Резервный капитал»
Окончание таблицы
На активно-пассивных бухгалтерских счетах ведется учет расчетов с различными организациями или отдельными лицами, т.е. учет дебиторской и кредиторской задолженности (рис. 13). Если организация пользуется привлеченными или заемными средствами, то она имеет кредиторскую задолженность перед другими организациями или отдельными лицами, которые являются кредиторами этого предприятия. Если организации должны другие организации или отдельные лица, то этих должников называют дебиторами, а их задолженность предприятию - дебиторской.
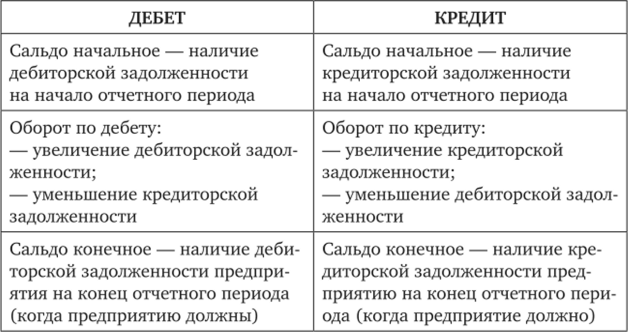
Рис. 13.
К основным активно-пассивным счетам относятся:
- 60 - «Расчеты с поставщиками и подрядчиками»;
- 62 - «Расчеты с покупателями и заказчиками»;
- 71 - «Расчеты с подотчетными лицами»;
- 76 - «Расчеты с разными дебиторами и кредиторами».
Рассмотрим на примере, как ведется учет на активно-пассивных счетах. На начало месяца подотчетное лицо Петров А. С. имеет задолженность предприятию 500 руб. (дебиторская задолженность). В течение месяца отражены следующие хозяйственные операции, связанные с подотчетным лицом:
Задание: оформить активно-пассивный счет 71 «Расчеты с подотчетными лицами», рассчитать обороты и сальдо.
Для того чтобы определить сальдо конечное на активно-пассивном счете, нужно подсчитать все суммы по дебету, включая начальное сальдо, таким же образом следует подсчитать итоговую сумму по кредиту. Сальдо конечное на активно-пассивном счете будет находиться там, где сумма больше и будет равна разнице сумм по дебету и кредиту.
Счет 71 «Расчеты с подотчетными лицами»
- Далее - АО.
Пассивные счета - счета бухгалтерского учёта, предназначенные для учёта состояния, движения и изменения источников средств предприятия.
На пассивных счетах отображаются операции, изменяющие сумму средств предприятия (активов предприятия), а также операции, изменяющие состав долгов (перемещение средств между двумя пассивными счетами, например удержание налогов из зарплаты).
Они предназначены для учета обязательств компании перед партнерами, сотрудниками или государством.
Схема пассивного счета
Схема пассивного счета выглядит следующим образом:
Виды пассивных счетов
В числе основных пассивных счетов выделяются:
амортизация нематериальных активов (счет );
расчеты по краткосрочным (счет ) и долгосрочным кредитам и займам (счет ) - применяются для учета состояния краткосрочных (до года) и долгосрочных (более года) заимствований;
расчеты с персоналом по оплате труда (счет ) - используется для учета сведений по выплате зарплат;
Структура пассивных счетов
Пассивные счета бухгалтерского учета имеют остаток (сальдо) на начало периода или его конец только по кредиту.
Можно дать следующую характеристику пассивному счету:
на пассивных счетах ведется учет источников образования хозяйственных средств предприятия, т.е. капитала и обязательств (задолженности) предприятия;
сальдо начальное всегда кредитовое и показывает величину капитала или наличие обязательств предприятия на начало отчетного периода;
обороты по дебету показывают уменьшение капитала или обязательств предприятия;
обороты по кредиту показывают увеличение капитала или обязательств предприятия;
сальдо конечное всегда кредитовое и показывает величину капитала или обязательств предприятия на конец отчетного периода.
Сальдо конечное рассчитывается по формуле:
Остаток на конец периода = Остаток на начало + Оборот по кредиту – Оборот по дебету.
Сальдо отражается в балансе, в пассивной его части, и показывает величину капитала или обязательств предприятия на конец отчетного периода.
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме .
Пассивный счет: подробности для бухгалтера
- Формирование Главной книги в «1С:БГУ 8», ред. 1.0
Вида активности/пассивности счета, установленного в настройках счета. Вид активности/пассивности счета отражается в... остатки на конец периода по пассивным счетам в отчете отражаются с минусом... кредиту активных счетов и дебету пассивных счетов выделяется красным цветом.
- Основы классификации счетов бухгалтерского учета
Активные, пассивные и активно-пассивные счета. Основные активные счета применяются... расчетов с дебиторами. Основные пассивные счета применяются для учета изменения капиталов... сумму своего сальдо, а контрарный пассивный счет (контрпассивный) используется для уточнения... источников имущества, учитываемых на основных пассивных счетах, остаток по контрпассивному счету... активного счета, дополнительные пассивные счета увеличивают соответственно остаток основного пассивного счета. Контрарно-дополнительные...
- Бухгалтерия для математиков и программистов
Положительное сальдо на данный момент. Пассивный счет – имеет отрицательное сальдо на данный... активных счетов. Пассивы состоят из пассивных счетов. Некоторые счета всегда активны, например...
- Бухучет для начинающих
Оборотно-сальдовая ведомость. Активные и пассивные счета. Вернемся к примеру 1. Предположим... кредитовое сальдо, называются пассивными. Примеры пассивных счетов - счета 70 и 80. Классификация... бухгалтерские программы выделяют дебетовые остатки пассивных счетов или кредитовые остатки активных счетов...
- План счетов в соответствии с МСФО
Либо активным, либо пассивным. Активно-пассивные счета, например аналог российского счета 76 ...
- Отдельные моменты учета расходов в ассоциациях и союзах общественных объединений
С подотчетными лицами». Это активно-пассивный счет, сальдо которого отражает сумму задолженности...
Учет хозяйственных операций в процессе деятельности предприятия - довольно сложная и комплексная деятельность, заниматься которой могут лишь профессионалы своего дела - бухгалтеры. Человеку, не имеющему дел с данной наукой, довольно сложно понять, что означают «самолетики», таблицы и числовые коды в типичных проводках. Сегодня мы приоткроем завесу над этим кропотливым и очень важным трудом.
Сущность бухгалтерского учета
Счета активные и пассивные являются неотъемлемой частью сбалансированной системы бухгалтерского учета, которая регламентируется основными своими принципами. Так уж сложилось исторически, что данная деятельность не существует без строго устоявшихся правил, которые идентичны как на просторах нашего государства, так и за рубежом.
Успешная операционная деятельность любого субъекта хозяйствования, способная приносить прибыль собственнику, невозможна без качественной управленческой отчетности. Последняя же основывается на четком и абсолютно точном процессе бухгалтерского учета (так уж сложилось, что он попросту не может быть некорректным в силу своих особенностей). Благодаря своевременному отражению хозяйственных операций в доступной системе предприятия, любой собственник (да и другой заинтересованный пользователь) сможет отследить все необходимые экономические процессы на субъекте хозяйствования и сделать соответствующие выводы.
Роль счетов в бухгалтерском учете
На любом экономическом объекте зачастую наблюдается оживленная динамика движения материалов, денежных средств и прочих активов (а иначе - для чего вообще организовывать бизнес?), и поэтому необходим такой инструмент, который смог бы унифицировано отражать этот процесс. Счета бухучета (активные и пассивные) представляют собой основу кругооборота любых операций, происходящих в процессе деятельности как малого, так и особо крупного бизнеса. Поскольку только они могут четко отразить все происходящие процессы в рамках одного субъекта, а их взаимодействие между собой называют корреспонденцией.
Последнюю принято формировать в виде таблицы Т-образной формы, которая указывает на активные и пассивные счета (РБ в том числе). Схема поделена на две части, слева указывается дебетовый оборот (Дт), ну а справа соответственно кредитовый (Кт).
Принцип двойной записи
Многие практики привыкли называть подобные таблицы «самолетиками», которые и формируют собой столь популярный и незаменимый принцип двойной записи, способный счета активные и пассивные расставить по своим местам и, благодаря своей уникальной структуре, в корректной форме донести необходимую информацию до конечного пользователя. По одной стороне мы можем наблюдать увеличение какого-то хозяйственного элемента, а по другой - уменьшение.

Каждая из составляющих учета указывает на определенную группу имущества как оборотного собственного, так и заемного. Схема активного и пассивного счета построена таким образом, что каждая разновидность участвующих в учете элементов закодирована уникальным числовым кодом. Поэтому любому практикующему экономисту, аналитику и бухгалтеру не составляет особого труда определить, о каких материалах идет речь в этом, казалось бы, на первый взгляд нелогичном наборе цифр.
План счетов как основа учета
Все числовые коды, характеризующие хозяйственную деятельность предприятия, объединены в свод, который является единым по всему миру (хотя некоторые субъекты до сих пор пользуются устаревшими стандартами, распространяющимися лишь на территории Российской Федерации). Этот перечень - не что иное, как план активных и пассивных счетов. Его пример можно встретить на любом информационном бухгалтерском ресурсе, в учебниках по бухучету и нормативно-правовых актах.

Стоит отметить, что в данный момент в нашей стране было разработано несколько вариантов таких сводов (занимается этим Министерство финансов). Отдельно имеются активные и пассивные счета банка, отдельно - для субъектов хозяйствования, ведущих обычную операционную деятельность. Также особыми положениями пользуются бюджетные учреждения и страховые компании. И это не удивительно, ведь специфика каждой группы предприятий из перечисленных весьма индивидуальна.
Виды кодировок по назначению
Бухгалтерские счета активные и пассивные имеют сложную организационную структуру, поскольку поделены на несколько группировок, в зависимости от характера информации, которую они несут до конечного пользователя. Итак, они бывают:
- Основными. Принимаются в качестве базы отражения хозяйственных операций, несут информацию о взаиморасчетах с контрагентами и движениях в основном капитале.
- Регулирующими. Или, как их еще называют, дополнительными. Поскольку не могут существовать самостоятельно, а лишь выполняют уточняющую функцию. Как правило, указывают на стоимостное выражение того или иного актива.
- Операционными. Используются в производственной деятельности, показывают на уровень расходов и характер корреспонденции материалов внутри субъекта хозяйствования.
- Финансово-результативными. Хоть они и не основные, но все-таки важнейшие, поскольку указывают на уровень дохода в том или ином отчетном периоде.
Активные счета
Ну а сейчас мы постараемся разобраться, какие счета активные и пассивные и как их можно между собой различить по основным функциональным признакам. Как вы уже поняли, разнятся они между собой согласно методике отражения, характеру корреспонденции и способу реализации.

Так, например, активные указывают на особенности движения хозяйственных средств предприятия. Именно по их данным конечный пользователь может оценить степень вовлеченности элементов бизнеса в операционную деятельность.
Счета активные и пассивные имеют ряд особенностей, присущих каждому из них. Ниже представлены тонкости учета первых:
- отражают количественное выражение отдельных хозяйственных средств единицы бизнеса;
- дебетовый оборот указывает на их рост, кредитовый - на уменьшение;
- конечное и начальное сальдо оседает на дебете и указывает на полное количество имеющихся активов той или иной группы.
Пассивные счета
Счета бухучета активные и пассивные диаметрально противоположны между собой как по методике отражения, так и по особенностям учета. Последние, в свою очередь, указывают на количественные характеристики источников хозяйственных средств предприятия. Они доносят до конечного пользователя информацию о прибыли, обязательствах и капитале и имеют ряд особенностей в учете:
- отражают задолженность единицы бизнеса перед внешними контрагентами, государственными учреждениями и собственным персоналом;
- конечное и начальное сальдо оседает на кредите и указывает не только сумму обязательств перед партнерами, но и количество собственного капитала;
- кредитовый оборот (колонка) указывает на увеличение счета, ну а дебетовый, наоборот, на уменьшение;
- итоговое сальдо рассчитывается как разница между вышеуказанными колонками.
Активно-пассивные счета
Строение активного и пассивного счетов выполнено таким образом, что каждый из них не может быть универсальным. Поэтому порой возникают хозяйственные отношения, способные порождать как кредиторскую, так и дебиторскую задолженность, а помимо этого, еще и определенные обязательства перед внешними контрагентами. Для этого Министерством финансов РФ был утвержден перечень счетов, принятых в качестве активно-пассивных.

Сальдо на таких кодировках может быть дебетовым и кредитовым, поэтому для того, чтобы конечный пользователь получил корректную информацию о состоянии того или иного элемента хозяйственной деятельности, необходим качественный анализ. Иногда встречаются ситуации, когда на счете и вовсе к концу отчетного периода остается два сальдо. Это значит, что по какой-то деятельности субъект хозяйствования получает прибыль, а по какой-то - убыток. Или же расчеты с подотчетными лицами разделились на безналичный и наличный.
Финансовые результаты предприятия и план счетов
Так уж сложилось исторически, что счета активные и пассивные имеют тесную взаимосвязь с итоговым и, пожалуй, главнейшим документом бухгалтерской деятельности - балансом на конец отчетного периода. Не просто так каждый актив или обязательство имеет числовую кодировку и относится к той или иной группе. Дело в том, что бухгалтерские счета в индивидуальном характере связаны с определенной статьей баланса.

Поэтому несложно догадаться, что любая хозяйственная операция затрагивает как минимум два элемента отчетной аналитики - по кредитовому и по дебетовому обороту. А это значит, что она найдет свое отражение как в активной, так и в пассивной части баланса. Отсюда и сформировалось такое понятие, как «принцип двойной записи».
Интересно, что конечный остаток того или иного счета будет отражаться на той же стороне финансовой отчетности. Поэтому пассивные счета мы сможем найти по кредиту, ну а активные - по дебету.
Выводы
Итак, исходя из всего вышеизложенного, мы можем сделать весьма несложные, но довольно ценные для практического применения выводы. Активные и пассивные счета баланса являются неотъемлемой частью любой хозяйственной деятельности предприятия. Они заняли столь прочную нишу в своем использовании по той причине, что их применение на практике обычно не занимает каких-либо излишних трудозатрат. При этом аналитика настолько обширна согласно отдельным элементам деятельности бизнеса, что благодаря этим незамысловатым кодировкам можно увидеть подробную информацию о сложившейся ситуации на предприятии в текущий момент или на конец отчетного периода.

В то время как итоговая финансовая отчетность хоть и охватывает полные данные, но все же является крайне неудобной для оперативного использования. Теперь вы понимаете, что бухгалтерия - довольно обширная наука, без которой не сможет обойтись ни один субъект хозяйственной деятельности на практике.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации