
Что относится к основным средствам в бухгалтерском учете. Основные средства
ОС-1 применяется для оформления и учета операций приема, приема-передачи объектов основных средств (кроме зданий, сооружений)
Бланк формы Акт ОС-1. Инструкция по заполнениюБланк формы ОС-1а. Акт о приеме-передаче зданий (сооружений)
Акт приемки-передачи по форме ОС-1а применяется для оформления и учета операций приема, приема-передачи зданий (сооружений) в организации или между организациями для включения объектов в состав основных средств и учета их ввода в эксплуатацию, поступивших по:
- договорам купли-продажи, мены имущества, дарения, финансовой аренды;
- путем приобретения за плату денежными средствами;
- изготовления для собственных нужд и ввода в эксплуатацию;
- выбытия из состава основных средств при передаче (продаже, мене и пр.) другой организации.
Форма ОС-1б. Акт о приеме-передаче групп объектов основных средств (кроме зданий, сооружений)
Акт приемки-передачи по форме ОС-1б применяется для оформления и учета операций приема, приема-передачи групп объектов основных средств (кроме зданий, сооружений) в организации или между организациями для включения объектов в состав основных средств и учета их ввода в эксплуатацию, поступивших по:
- договорам купли-продажи, мены имущества, дарения, финансовой аренды;
- путем приобретения за плату денежными средствами;
- изготовления для собственных нужд и ввода в эксплуатацию;
- выбытия из состава основных средств при передаче (продаже, мене и пр.) другой организации.
Форма ОС-2. Накладная на внутреннее перемещение объектов основных средств.
Документ используется для оформления операций перемещения объектов основных средств внутри организации из одного подразделения в другое. Форма ОС-2 выписывается передающей стороной (сдатчиком) в трех экземплярах, подписывается ответственными лицами структурных подразделений получателя и сдатчика. Данные о совершенном перемещении вносятся в инвентарную карточку учета объектов основных средств.
Бланк формы Акт ОС-2. Инструкция по заполнениюФорма ОС-3. Акт о приеме-сдаче отремонтированных, реконструированных, модернизированных объектов основных средств
Применяется для оформления и учета приема-сдачи объектов основных средств из ремонта, реконструкции, модернизации.
Подписывается членами приемочной комиссии или лицом, уполномоченным на приемку объектов основных средств, а также представителем организации (структурного подразделения), проводившей ремонт, реконструкцию, модернизацию. Утверждается руководителем организации или уполномоченным им лицом и сдается в бухгалтерию.
Если ремонт, реконструкцию и модернизацию выполняет сторонняя организация, акт составляется в двух экземплярах. Первый экземпляр остается в организации, второй экземпляр передается организации, проводившей ремонт, реконструкцию, модернизацию.
Данные ремонта, реконструкции, модернизации вносятся в инвентарную карточку учета объекта основных средств (форма N ОС-6).
Бланк формы Акт ОС-3. Инструкция по заполнениюФорма ОС-4. Акт о списании объекта основных средств (кроме автотранспортных средств)
Документ по форме OC-4 предназначен для оформления операций по списанию и выбытию пришедших в негодность объектов основных средств. Является основной формой подтверждающей выбытие. Составляется в двух экземплярах, подписывается членами комиссии, которая назначается руководителем организации, утверждаются руководителем или уполномоченным им лицом.
Бланк формы Акт ОС-4. Инструкция по заполнениюФорма ОС-4а. Акт о списании автотранспортных средств
С помощью этого документа производится оформление операций по списанию и выбытию пришедших в негодность автотранспортных средств. Форма составляется в двух экземплярах, которые подписываются членами комиссии, назначаемой руководителем организации, документ подписывается руководителем или уполномоченным лицом.
Бланк формы Акт ОС-4а. Инструкция по заполнениюФорма ОС-4б. Акт о списании групп объектов основных средств
Документ предназначен для оформления групповых операций по списанию и выбытию пришедших в негодность основных средств. Форма составляется в двух экземплярах, которые подписываются членами комиссии, назначаемой руководителем организации, документ подписывается руководителем или уполномоченным лицом.
Бланк формы Акт ОС-4б. Инструкция по заполнениюФорма ОС-6. Инвентарная карточка учета объекта основных средств
Инвентарная карточка по форме ОС-6 применяется для организации учета наличия и движения объекта основных средств внутри предприятия. Карточка заводится на каждый инвентарный объект на основании акта приема передачи по форме ОС-1 (ОС-1а,ОС-1б). В этом документе регистрируются вся информации о приеме, перемещении, ремонте, модернизации и иных изменениях объекта основных средств.
Бланк формы Карточка ОС-6. Инструкция по заполнениюФорма ОС-6а. Инвентарная карточка группового учета объектов основных средств
Инвентарная карточка по данной форме используется для учета наличия объектов основных средств, а также учета их движений его внутри организации. Документ ведется в единственном экземпляре бухгалтерией предприятия на группу объектов. Инвентарная карточка заводится на группу объектов в момент принятия к учету этих объектов на основании актов о приеме-передаче объектов основных средств и сопроводительных документов (технических паспортов заводов-изготовителей и др.).
Бланк формы Карточка ОС-6а. Инструкция по заполнениюФорма ОС-6б. Инвентарная книга учета объектов основных средств
Данная форма учета основных средств может использоваться на малых предприятиях. Записи об объектах основных средств вносятся бухгалтером на основании первичных документов подтверждающих: поступление, перемещение, ремонт, выбытие и иные виды хозяйственных операций. Такими документами могут являться: Форма ОС-1 "Акт о приеме-передаче объекта основных средств", Форма ОС-2 "Накладная на внутреннее перемещение объектов основных средств" и другие.
Бланк формы Книга ОС-6б. Инструкция по заполнениюФорма ОС-14. Акт о приеме (поступлении) оборудования
Данный акт применяется для оформления поступившего на склад оборудования с целью последующего использования его в качестве объекта основных средств и служит основанием для отражения в бухгалтерском учете этих операций. Документ составляется комиссией, уполномоченной на прием основных средств, в двух экземплярах.
Бланк формы Акт ОС-14. Инструкция по заполнениюФорма ОС-15. Акт о приеме-передаче оборудования в монтаж
Этот документ используется при передачи оборудования в монтаж. Форма ОС-15 составляется в двух экземплярах: первый передается в бухгалтерию, второй - передается уполномоченному представителю монтажной организации.
Бланк формы Акт ОС-15. Инструкция по заполнениюФорма ОС-16. Акт о выявленных дефектах оборудования
Документ предназначен для отражения выявленных в процессе монтажа дефектов. Количество заполняемых экземпляров данного документа зависит от от количества сторон подписывающих акт. Как правило, ими являются: заказчик, монтажная организация и завод изготовитель.
Приказ Минфина РФ от 30 марта 2001 г. N 26н
"Об утверждении Положения по бухгалтерскому учету "Учет основных средств" ПБУ 6/01"
Во исполнение Программы реформирования бухгалтерского учета в соответствии с международными стандартами финансовой отчетности, утвержденной постановлением Правительства Российской Федерации от 6 марта 1998 г. N 283 (Собрание законодательства Российской Федерации, 1998, N 11, ст.1290), приказываю:
2. Признать утратившим силу приказ Министерства финансов Российской Федерации от 3 сентября 1997 г. N 65н "Об утверждении Положения по бухгалтерскому учету "Учет основных средств" ПБУ 6/97" (приказ зарегистрирован в Министерстве юстиции Российской Федерации от 13 января 1998 г., регистрационный N 1451) и пункт 1 Изменений в нормативные правовые акты по бухгалтерскому учету, утвержденных приказом Министерства финансов Российской Федерации от 24 марта 2000 г. N 31н (приказ зарегистрирован в Министерстве юстиции Российской Федерации 26 апреля 2000 г., регистрационный N 2209).
3. Ввести в действие настоящий приказ начиная с бухгалтерской отчетности 2001 года.
|
А. Кудрин |
Регистрационный N 2689
Положение
по бухгалтерскому учету "Учет основных средств" ПБУ 6/01
С изменениями и дополнениями от
18 мая 2002 г., 12 декабря 2005 г., 18 сентября, 27 ноября 2006 г., 25 октября, 24 декабря 2010 г., 16 мая 2016 г.
I. Общие положения
1. Настоящее Положение устанавливает правила формирования в бухгалтерском учете информации об основных средствах организации. Под организацией в дальнейшем понимается юридическое лицо по законодательству Российской Федерации (за исключением кредитных организаций и государственных (муниципальных) учреждений).
3. Настоящее Положение не применяется в отношении:
машин, оборудования и иных аналогичных предметов, числящихся как готовые изделия на складах организаций-изготовителей, как товары - на складах организаций, осуществляющих торговую деятельность;
предметов, сданных в монтаж или подлежащих монтажу, находящихся в пути;
капитальных и финансовых вложений.
Актив принимается организацией к бухгалтерскому учету в качестве основных средств, если одновременно выполняются следующие условия:
а) объект предназначен для использования в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации либо для предоставления организацией за плату во временное владение и пользование или во временное пользование;
б) объект предназначен для использования в течение длительного времени, т.е. срока продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
в) организация не предполагает последующую перепродажу данного объекта;
г) объект способен приносить организации экономические выгоды (доход) в будущем.
Некоммерческая организация принимает объект к бухгалтерскому учету в качестве основных средств, если он предназначен для использования в деятельности, направленной на достижение целей создания данной некоммерческой организации (в т.ч. в предпринимательской деятельности, осуществляемой в соответствии с законодательством Российской Федерации), для управленческих нужд некоммерческой организации, а также если выполняются условия, установленные в подпунктах "б" и "в" настоящего пункта.
Сроком полезного использования является период, в течение которого использование объекта основных средств приносит экономические выгоды (доход) организации. Для отдельных групп основных средств срок полезного использования определяется исходя из количества продукции (объема работ в натуральном выражении), ожидаемого к получению в результате использования этого объекта.
5. К основным средствам относятся: здания, сооружения, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь и принадлежности, рабочий, продуктивный и племенной скот, многолетние насаждения, внутрихозяйственные дороги и прочие соответствующие объекты.
В составе основных средств учитываются также: капитальные вложения на коренное улучшение земель (осушительные, оросительные и другие мелиоративные работы); капитальные вложения в арендованные объекты основных средств; земельные участки, объекты природопользования (вода, недра и другие природные ресурсы).
Основные средства, предназначенные исключительно для предоставления организацией за плату во временное владение и пользование или во временное пользование с целью получения дохода, отражаются в бухгалтерском учете и бухгалтерской отчетности в составе доходных вложений в материальные ценности.
Активы, в отношении которых выполняются условия, предусмотренные в пункте 4 настоящего Положения, и стоимостью в пределах лимита, установленного в учетной политике организации, но не более 40 000 рублей за единицу, могут отражаться в бухгалтерском учете и бухгалтерской отчетности в составе материально-производственных запасов. В целях обеспечения сохранности этих объектов в производстве или при эксплуатации в организации должен быть организован надлежащий контроль за их движением.
6. Единицей бухгалтерского учета основных средств является инвентарный объект. Инвентарным объектом основных средств признается объект со всеми приспособлениями и принадлежностями или отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций, или же обособленный комплекс конструктивно сочлененных предметов, представляющих собой единое целое и предназначенный для выполнения определенной работы. Комплекс конструктивно сочлененных предметов - это один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированные на одном фундаменте, в результате чего каждый входящий в комплекс предмет может выполнять свои функции только в составе комплекса, а не самостоятельно.
В случае наличия у одного объекта нескольких частей, сроки полезного использования которых существенно отличаются, каждая такая часть учитывается как самостоятельный инвентарный объект.
Объект основных средств, находящийся в собственности двух или нескольких организаций, отражается каждой организацией в составе основных средств соразмерно ее доле в общей собственности.
II. Оценка основных средств
Первоначальной стоимостью основных средств, приобретенных за плату, признается сумма фактических затрат организации на приобретение, сооружение и изготовление, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации).
Фактическими затратами на приобретение, сооружение и изготовление основных средств являются:
суммы, уплачиваемые в соответствии с договором поставщику (продавцу), а также суммы, уплачиваемые за доставку объекта и приведение его в состояние, пригодное для использования;
суммы, уплачиваемые организациям за осуществление работ по договору строительного подряда и иным договорам;
суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением основных средств;
таможенные пошлины и таможенные сборы;
невозмещаемые налоги, государственная пошлина, уплачиваемые в связи с приобретением объекта основных средств;
вознаграждения, уплачиваемые посреднической организации, через которую приобретен объект основных средств;
иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств.
Не включаются в фактические затраты на приобретение, сооружение или изготовление основных средств общехозяйственные и иные аналогичные расходы, кроме случаев, когда они непосредственно связаны с приобретением, сооружением или изготовлением основных средств.
Информация об изменениях
Приказом Минфина России от 16 мая 2016 г. N 64н Положение дополнено пунктом 8.1
8.1. Организация, которая вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, может определять первоначальную стоимость основных средств:
а) при их приобретении за плату - по цене поставщика (продавца) и затрат на монтаж (при наличии таких затрат и если они не учтены в цене);
б) при их сооружении (изготовлении) - в сумме, уплачиваемой по договорам строительного подряда и иным договорам, заключенным с целью приобретения, сооружения и изготовления основных средств.
При этом иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств, включаются в состав расходов по обычным видам деятельности в полной сумме в том периоде, в котором они были понесены.
9. Первоначальной стоимостью основных средств, внесенных в счет вклада в уставный (складочный) капитал организации, признается их денежная оценка, согласованная учредителями (участниками) организации, если иное не предусмотрено законодательством Российской Федерации.
10. Первоначальной стоимостью основных средств, полученных организацией по договору дарения (безвозмездно), признается их текущая рыночная стоимость на дату принятия к бухгалтерскому учету в качестве вложений во внеоборотные активы.
11. Первоначальной стоимостью основных средств, полученных по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами, признается стоимость ценностей, переданных или подлежащих передаче организацией. Стоимость ценностей, переданных или подлежащих передаче организацией, устанавливается исходя из цены, по которой в сравнимых обстоятельствах обычно организация определяет стоимость аналогичных ценностей.
При невозможности установить стоимость ценностей, переданных или подлежащих передаче организацией, стоимость основных средств, полученных организацией по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами, определяется исходя из стоимости, по которой в сравнимых обстоятельствах приобретаются аналогичные объекты основных средств.
13. Капитальные вложения в многолетние насаждения, на коренное улучшение земель включаются в состав основных средств ежегодно в сумме затрат, относящихся к принятым в отчетном году в эксплуатацию площадям, независимо от даты окончания всего комплекса работ.
14. Стоимость основных средств, в которой они приняты к бухгалтерскому учету, не подлежит изменению, кроме случаев, установленных настоящим и иными положениями (стандартами) по бухгалтерскому учету.
Изменение первоначальной стоимости основных средств, в которой они приняты к бухгалтерскому учету, допускается в случаях достройки, дооборудования, реконструкции, модернизации, частичной ликвидации и переоценки объектов основных средств.
15. Коммерческая организация может не чаще одного раза в год (на конец отчетного года) переоценивать группы однородных объектов основных средств по текущей (восстановительной) стоимости.
При принятии решения о переоценке по таким основным средствам следует учитывать, что в последующем они переоцениваются регулярно, чтобы стоимость основных средств, по которой они отражаются в бухгалтерском учете и отчетности, существенно не отличалась от текущей (восстановительной) стоимости.
Переоценка объекта основных средств производится путем пересчета его первоначальной стоимости или текущей (восстановительной) стоимости, если данный объект переоценивался ранее и суммы амортизации, начисленной за все время использования объекта.
Результаты проведенной по состоянию на конец отчетного года переоценки объектов основных средств подлежат отражению в бухгалтерском учете обособленно.
Сумма дооценки объекта основных средств в результате переоценки зачисляется в добавочный капитал организации. Сумма дооценки объекта основных средств, равная сумме уценки его, проведенной в предыдущие отчетные периоды и отнесенной на финансовый результат в качестве прочих расходов, зачисляется в финансовый результат в качестве прочих доходов.
Сумма уценки объекта основных средств в результате переоценки относится на финансовый результат в качестве прочих расходов. Сумма уценки объекта основных средств относится в уменьшение добавочного капитала организации, образованного за счет сумм дооценки этого объекта, проведенной в предыдущие отчетные периоды. Превышение суммы уценки объекта над суммой дооценки его, зачисленной в добавочный капитал организации в результате переоценки, проведенной в предыдущие отчетные периоды, относится на финансовый результат в качестве прочих расходов.
При выбытии объекта основных средств сумма его дооценки переносится с добавочного капитала организации в нераспределенную прибыль организации.
III. Амортизация основных средств
17. Стоимость объектов основных средств погашается посредством начисления амортизации, если иное не установлено настоящим Положением.
По используемым для реализации законодательства Российской Федерации о мобилизационной подготовке и мобилизации объектам основных средств, которые законсервированы и не используются в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации либо для предоставления организацией за плату во временное владение и пользование или во временное пользование, амортизация не начисляется.
По объектам основных средств некоммерческих организаций амортизация не начисляется. По ним на забалансовом счете производится обобщение информации о суммах износа, начисляемого линейным способом применительно к порядку, приведенному в пункте 19 настоящего Положения.
По объектам жилищного фонда, которые учитываются в составе доходных вложений в материальные ценности, амортизация начисляется в общеустановленном порядке.
Не подлежат амортизации объекты основных средств, потребительские свойства которых с течением времени не изменяются (земельные участки; объекты природопользования; объекты, отнесенные к музейным предметам и музейным коллекциям, и др.).
18. Начисление амортизации объектов основных средств производится одним из следующих способов:
линейный способ;
способ уменьшаемого остатка;
способ списания стоимости по сумме чисел лет срока полезного использования;
способ списания стоимости пропорционально объему продукции (работ).
Применение одного из способов начисления амортизации по группе однородных объектов основных средств производится в течение всего срока полезного использования объектов, входящих в эту группу.
19. Годовая сумма амортизационных отчислений определяется:
при линейном способе - исходя из первоначальной стоимости или (текущей (восстановительной) стоимости (в случае проведения переоценки) объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта;
при способе уменьшаемого остатка - исходя из остаточной стоимости объекта основных средств на начало отчетного года и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта и коэффициента не выше 3, установленного организацией;
при способе списания стоимости по сумме чисел лет срока полезного использования - исходя из первоначальной стоимости или (текущей (восстановительной) стоимости (в случае проведения переоценки) объекта основных средств и соотношения, в числителе которого - число лет, остающихся до конца срока полезного использования объекта, а в знаменателе - сумма чисел лет срока полезного использования объекта.
В течение отчетного года амортизационные отчисления по объектам основных средств начисляются ежемесячно независимо от применяемого способа начисления в размере 1/12 годовой суммы.
По основным средствам, используемым в организациях с сезонным характером производства, годовая сумма амортизационных отчислений по основным средствам начисляется равномерно в течение периода работы организации в отчетном году.
При способе списания стоимости пропорционально объему продукции (работ) начисление амортизационных отчислений производится исходя из натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции (работ) за весь срок полезного использования объекта основных средств.
Организация, которая вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, может:
начислять годовую сумму амортизации единовременно по состоянию на 31 декабря отчетного года либо периодически в течение отчетного года за периоды, определенные организацией;
начислять амортизацию производственного и хозяйственного инвентаря единовременно в размере первоначальной стоимости объектов таких средств при их принятии к бухгалтерскому учёту.
20. Срок полезного использования объекта основных средств определяется организацией при принятии объекта к бухгалтерскому учету.
Определение срока полезного использования объекта основных средств производится исходя из:
ожидаемого срока использования этого объекта в соответствии с ожидаемой производительностью или мощностью;
ожидаемого физического износа, зависящего от режима эксплуатации (количества смен), естественных условий и влияния агрессивной среды, системы проведения ремонта;
нормативно-правовых и других ограничений использования этого объекта (например, срок аренды).
В случаях улучшения (повышения) первоначально принятых нормативных показателей функционирования объекта основных средств в результате проведенной реконструкции или модернизации организацией пересматривается срок полезного использования по этому объекту.
21. Начисление амортизационных отчислений по объекту основных средств начинается с первого числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учету, и производится до полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
22. Начисление амортизационных отчислений по объекту основных средств прекращается с первого числа месяца, следующего за месяцем полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
23. В течение срока полезного использования объекта основных средств начисление амортизационных отчислений не приостанавливается, кроме случаев перевода его по решению руководителя организации на консервацию на срок более трех месяцев, а также в период восстановления объекта, продолжительность которого превышает 12 месяцев.
24. Начисление амортизационных отчислений по объектам основных средств производится независимо от результатов деятельности организации в отчетном периоде и отражается в бухгалтерском учете отчетного периода, к которому оно относится.
25. Суммы начисленной амортизации по объектам основных средств отражаются в бухгалтерском учете путем накопления соответствующих сумм на отдельном счете.
IV. Восстановление основных средств
26. Восстановление объекта основных средств может осуществляться посредством ремонта, модернизации и реконструкции.
27. Затраты на восстановление объекта основных средств отражаются в бухгалтерском учете отчетного периода, к которому они относятся. При этом затраты на модернизацию и реконструкцию объекта основных средств после их окончания увеличивают первоначальную стоимость такого объекта, если в результате модернизации и реконструкции улучшаются (повышаются) первоначально принятые нормативные показатели функционирования (срок полезного использования, мощность, качество применения и т.п.) объекта основных средств.
V. Выбытие основных средств
29. Стоимость объекта основных средств, который выбывает или не способен приносить организации экономические выгоды (доход) в будущем, подлежит списанию с бухгалтерского учета.
Выбытие объекта основных средств имеет место в случае: продажи; прекращения использования вследствие морального или физического износа; ликвидации при аварии, стихийном бедствии и иной чрезвычайной ситуации; передачи в виде вклада в уставный (складочный) капитал другой организации, паевой фонд; передачи по договору мены, дарения; внесения в счет вклада по договору о совместной деятельности; выявления недостачи или порчи активов при их инвентаризации; частичной ликвидации при выполнении работ по реконструкции; в иных случаях.
30. Если списание объекта основных средств производится в результате его продажи, то выручка от продажи принимается к бухгалтерскому учету в сумме, согласованной сторонами в договоре.
31. Доходы и расходы от списания с бухгалтерского учета объектов основных средств отражаются в бухгалтерском учете в отчетном периоде, к которому они относятся. Доходы и расходы от списания объектов основных средств с бухгалтерского учета подлежат зачислению на счет прибылей и убытков в качестве прочих доходов и расходов.
VI. Раскрытие информации в бухгалтерской отчетности
32. В бухгалтерской отчетности подлежит раскрытию с учетом существенности, как минимум, следующая информация:
о первоначальной стоимости и сумме начисленной амортизации по основным группам основных средств на начало и конец отчетного года;
о движении основных средств в течение отчетного года по основным группам (поступление, выбытие и т.п.);
о способах оценки объектов основных средств, полученных по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами;
об изменениях стоимости основных средств, в которой они приняты к бухгалтерскому учету (достройка, дооборудование, реконструкция, частичная ликвидация и переоценка объектов);
о принятых организацией сроках полезного использования объектов основных средств (по основным группам);
об объектах основных средств, стоимость которых не погашается;
об объектах основных средств, предоставленных и полученных по договору аренды;
об объектах основных средств, учитываемых в составе доходных вложений в материальные ценности;
о способах начисления амортизационных отчислений по отдельным группам объектов основных средств;
об объектах недвижимости, принятых в эксплуатацию и фактически используемых, находящихся в процессе государственной регистрации.
Счет 01 бухгалтерского учета — это активный счет «Основные средства», отражает информацию об основных средствах (ОС) организации, их стоимости и движении. Счет относится к разделу внеоборотных активов утвержденного Плана счетов.
Основные средства предприятия — это материальные активы предприятия, используемые в хозяйственной деятельности и переносящие свою стоимость на себестоимость производимой продукции.
Объекты основных средств
К ОС относятся:
- производственное оборудование и машины;
- здания и сооружения;
- дороги;
- передаточные сети (теплосети, электросети и т. д.);
- средства транспорта;
- силовые машины и оборудование;
- различный инвентарь и инструменты;
- рабочий и племенной скот;
- прочие ОС.
Кроме того, к ОС относят кап.вложения в арендованные ОС, в улучшение земель и сами земельные участки. Основные средства, как внеоборотные активы, участвуют в процессе производства как средство, а не объект.
Условия признания объекта основным средством
Для признания объекта ОС необходимо одновременное наличие условий:
- предназначение — использование в производственной деятельности организации;
- предполагаемый СПИ свыше 12 месяцев;
- перспективные экономические выгоды;
- непредназначенность для перепродажи.
ОС стоимостью менее 40 000руб. могут учитываться в составе МПЗ и сразу же списываться в затраты.
Счет 01 в бухгалтерском учете
Счет учета ОС является активным, его структура отображается в виде таблицы:
В типовом варианте к синтетическому счету 01 предусмотрены субсчета для разбивки по видам ОС.
Для отражения выбытия также часто открывают субсчет выбытия ОС, на который собирается первоначальная и списанная стоимость, и списание проводится с этого счета. Если счет выбытия не используется, товозникают проводки Дт 02 — Кт 01.
Для правильности аналитического учета ведется разбивка по объектам. Объекты на счете учитываются по своей первоначальной стоимости, в которую могут включаться расходы на доставку, сборы и пошлины и т. д.
Получите 267 видеоуроков по 1С бесплатно:
Если объект ОС принадлежит нескольким организациям, то в учете каждой из них его стоимость отражается пропорционально доле собственности.
Основные корреспонденции счета 01
Типовые корреспонденции счета учета ОС представлены в таблице:

Модернизация ОС
Модернизацией основных средств называют преобразование ОС, которое привело к улучшению его характеристик.
Увеличение стоимости ОС вследствие модернизации или реконструкции объекта отражается типовой проводкой:
Увеличение стоимости в после переоценки:
| Дт | Кт | Описание операции |
| 01 | 83 | Сумма дооценки |
Амортизация ОС
Амортизацией основных средств в БУ называют постепенный перенос их стоимости на себестоимость выпускаемой продукции.
- земельные участки;
- объекты природопользования;
- скот;
- непроизводственные объекты жилфонда;
- лесное, дорожное хозяйство;
- внешнее благоустройство.
Если ремонт длится более одного года, а консервация объектов — более трех месяцев, то начисление амортизации приостанавливается.
В бухгалтерском балансе ОС отражаются по остаточной стоимости: первоначальная стоимость минус накопленная амортизация. Неамортизируемое имущество отражается в балансе по первоначальной стоимости.
Начало начисления амортизации — со следующего за датой ввода в эксплуатацию месяца. Прекращение начисления — в следующем месяце после полного списания стоимости.
После того, как балансовая стоимость ОС становится равной нулю, средство в балансе не отражается.
Примеры бухгалтерских проводок по счету 01 «Основные средства»
Пример 1. Принятие к учету ОС
ООО «Каруна» в апреле 2016 года приобрело у поставщика ОС стоимость по договору 110 000руб., без НДС. Услуги по доставке — 10 000руб. Срок ПИ ОС — 36 месяцев, способ начисления амортизации — линейный. ОС будет использоваться в основной производственной деятельности.
Для отражения приобретения и принятия к учету ОС бухгалтер «Каруны» в апреле делает проводки:
Ежемесячная сумма амортизации составит: 120 000 / 36 = 3 333руб)
Начисление амортизации в мае:
Пример 2. Модернизация ОС
ООО «Фортуна» в сентябре 2014 года ввело в эксплуатацию ОС стоимостью 960 000руб., СПИ установлен 5 лет, амортизация начисляется линейным способом. В декабре 2016 года организация проводит модернизацию объекта на сумму 96 000руб. В результате модернизации СПИ увеличился на 1 год.
Выполним расчеты:
- ежемесячная амортизация: 960 000 / (12*5) = 16 000руб.;
- сумма накопленной амортизации до декабря 2016: 16 000 * 27 (мес.) = 432 000руб.
- остаточная стоимость на дату модернизации: 960 000 — 432 000 = 528 000руб.
Проводки по модернизации ОС:
- остаточная стоимость ОС составит 528 000 + 96 000 = 624 000руб.;
- новый СПИ равен: 6*12 = 72 мес.;
- оставшийся срок: 72 — 27 = 45 мес.;
- сумма ежемесячной амортизации: 624 000 / 45 = 13 867руб.
Отражение амортизации в январе 2017 года.
Основные средства – средства труда, работающие в производстве длительное время, участвующие во многих производственных циклах, не меняющие своей материально-вещественной формы и увеличивающая стоимость готовой продукции по средствам амортизации.
В РФ учет основных средств в проводках регламентируется соответствующим ПБУ 6/01, которое утверждено Приказом МФ РФ от 30.03.2001 № 26н. Более детальное описание предусмотрено в Методических указаниях по бухучету основных средств, утверждённых Приказом МФ РФ от 13.10.2003 № 91.
Что такое основное средство?
Пункт 4 ПБУ 6/01 причисляет к основным средствам :
- активы, которые должны использоваться для выпуска продукции, осуществления работ или оказания услуг, для удовлетворения экономических нужд организации;
- активы, предназначенные для предоставления их в аренду другим предприятиям.
- Первая часть активов, используемых в хозяйственной деятельности, учитывается в проводках на активном синтетическом счете № 01 – Основные средства.
- Вторая часть – активы для сдачи в аренду. Учитываются на счете 03 – Доходные вложения в материальные ценности . Включение таких активов в состав основных средств дополнительно увеличивает базу налогообложения по доходу на имущество компании.
Возрастание стоимости основных средств на балансе как следствие новых объектов, либо или имеющихся, отражается по дебету соответствующих счетов.
Уменьшение стоимости основных средств как результат продажи объектов или выведения их из эксплуатации отображается по кредиту счетов 01 или 03.
Признаки основного средства :
- объект предназначается для использования непосредственно в производстве, в ходе выполнения работ либо оказания услуг, для управленческих целей или для предоставления на платной основе сторонним организациям в аренду;
- срок использования объекта превышает 12 месяцев;
- последующая перепродажа объекта приобретшей его организацией не планируется;
- объект проносит экономические выгоды (доход) его собственнику.
Не относятся к основным средствам объекты:
- имеющие срок службы менее 1 года;
- стоимостью до 40 тыс. руб., при любом сроке службы, кроме с/х машин, оружия, строительного механизированного инструмента.
Классификация основных средств
Может проводиться по многим признакам, в частности, приведенным на рис. 1.

Рис. 1. Важнейшие признаки классификации ОС.
Получите 200 видеоуроков по бухгалтерии и 1С бесплатно:
Основные средства дополнительно могут классифицироваться:
- По степени их участия в производственном процессе – на активные (инструмент, машины, оборудование и т.д.) и пассивные (непосредственно не участвующие в , но необходимы для осуществления деятельности (здания, дороги и подъездные пути, транспорт и т.д.).
- В целях налогообложения прибыли для начисления амортизации различают 10 групп основных средств по сроку их полезного использования (от 1-2 лет до 30 и более лет).
Основные бухгалтерские проводки по основным средствам
Рубрикатор статей по основным средствам
- Бухгалтерские проводки по операциям списания основных средств
- Аренда и лизинг основных средств в бухгалтерском учете
Видеоурок по учет основных средств в бухгалтерии:
Учет основных средств в 1С 8.3
В самой популярной программе для бухгалтеров — 1С Бухгалтерия 8.3 реализован полноценный блок учета основных средств. Рассмотрим основные операции по учету ОС.
Видео по созданию новой карточки основного средства, принятия ОС к учету и начислению амортизации:
Поступление оборудования (или Поступление товаров и услуг с видом операции «Оборудование) — документ, который формирует проводки по прибытию ОС в организацию (например, Дт 08.04 — Кт 60.01):

Следующее действие — перевод основного средства в эксплуатацию. Производится с помощью документа Принятие ОС к учету . Документ делает проводку Дт 01.01 — Кт 08.04:

После того, как основное средство начали использовать необходимо начислять амортизацию. Делается это в 1С 8.3 каждый месяц с помощью регламентной операции Закрытие месяца . Документ делает следующие проводки:

После того, как ОС полностью изношено (или, например, было сломано), оформить его выбытие можно документом Списание ОС
: 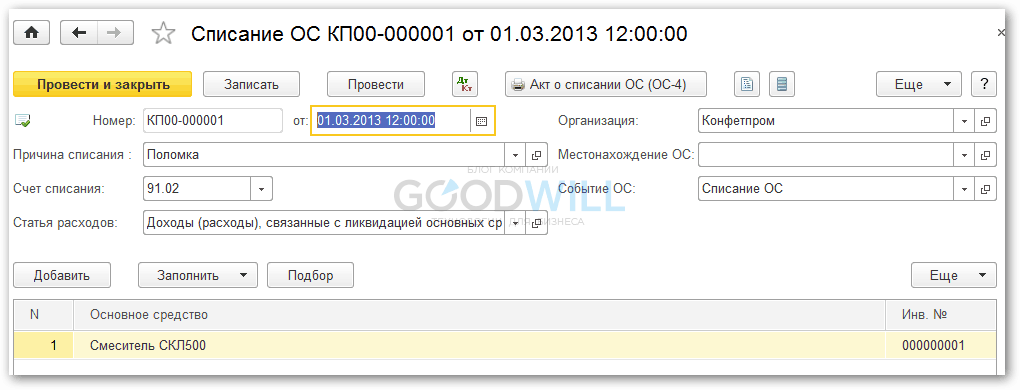
Программа спишет остатки амортизации и спишет остаточную стоимость основного средства со счета 01.01 на счет 91.02 (Доходы (расходы), связанные с ликвидацией ОС) через 01.09 (ОС к выбытию).
В бухгалтерском учете основные средства стоимостью не более 40 000 рублей можно учитывать в составе материально-производственных запасов. С 1 января 2016 года лимит стоимости основных средств в налоговом учете с 40 000 увеличился до 100 000 рублей. Основные средства, введенные в эксплуатацию с 1 января 2016 года, учитываются с учетом нового лимита в 100 000 рублей (Федеральный закон от 8 июня 2015 г. № 150-ФЗ).
Единицей учета основных средств является инвентарный объект:
- отдельный предмет (например, сейф);
- единый комплекс из нескольких предметов, которые смонтированы на едином фундаменте и имеют общее управление (например, компьютер, в состав которого входят системный блок, монитор, клавиатура, мышь).
На объекты основных средств вы должны начислять амортизацию. Как нужно действовать, смотрите счет 02 «Амортизация основных средств».
Приобретение и введение в эксплуатацию основных средств
Если ваша организация приобрела основные средства, то вы должны учесть их на балансе по первоначальной стоимости. Первоначальная стоимость – это сумма фактических затрат на приобретение объекта основных средств.
Оприходование объекта основных средств отразите по дебету счета 08 «Вложения во внеоборотные активы»:
ДЕБЕТ 08 КРЕДИТ 60 (75-1, 76, 98-2, …)
– оприходован объект основных средств.
ДЕБЕТ 01 КРЕДИТ 08
Покупка основных средств
Если ваша организация приобрела основные средства за плату (по договору купли-продажи или поставки), их первоначальную стоимость определите как сумму всех затрат, связанных с этой покупкой.
Такими затратами, например, могут быть:
- суммы, уплаченные продавцу в соответствии с договором;
- суммы, уплаченные за доставку и монтаж;
- суммы, уплаченные за информационные и консультационные услуги, связанные с приобретением этого объекта основных средств;
- таможенные пошлины и сборы;
- невозмещаемые налоги, государственная пошлина, уплачиваемые в связи с приобретением объекта основных средств;
- проценты по кредитам и займам, полученным для приобретения объекта основных средств, если он является инвестиционным активом;
- иные затраты, непосредственно связанные с приобретением объекта основных средств.
Затраты по приобретению основных средств сначала вы должны учесть по дебету счета 08 «Вложения во внеоборотные активы» (без налога на добавленную стоимость):
ДЕБЕТ 08 КРЕДИТ 60 (76, …)
– учтены затраты, непосредственно связанные с приобретением объекта основных средств (без НДС);
затем на основании счетов-фактур отразить сумму налога на добавленную стоимость:
ДЕБЕТ 19 КРЕДИТ 60 (76, …)
– учтен НДС по затратам, непосредственно связанным с приобретением объекта основных средств.
После того как объект основных средств будет введен в эксплуатацию, сделайте проводку по дебету счета 01:
ДЕБЕТ 01 КРЕДИТ 08
– введен в эксплуатацию объект основных средств.
Затем отразите вычет по налогу на добавленную стоимость:
– произведен налоговый вычет.
Бывают ситуации, когда объект недвижимости нуждается в госрегистрации, но уже эксплуатируется.
До 2011 года такие объекты можно было учитывать двумя способами: на счете 08 «Вложения во внеоборотные активы» или на отдельном субсчете, открытом к счету 01 «Основные средства».
Начиная с 2011 года временно эксплуатируемые объекты недвижимости следует учитывать в составе основных средств (с выделением на отдельном субсчете).
Факт подачи документов на госрегистрацию не имеет значения (п. 52 Методических указаний по бухгалтерскому учету основных средств, утвержденных приказом от 13 октября 2003 г. № 91н).
Амортизацию по таким основным средствам нужно начислять в обычном порядке: с 1-го числа месяца следующего за месяцем принятия объекта недвижимости к учету (письмо ФНС РФ от 29 августа 2011 г. № ЗН-4-11/13999@).
Факт подачи документов на государственную регистрацию права собственности для начисления амортизации значения не имеет.
АО «Актив» приобрело по договору купли-продажи здание склада. Согласно договору, стоимость склада – 1 180 000 руб. (в том числе НДС – 180 000 руб.). За госрегистрацию здания было заплачено 15 000 руб.
ДЕБЕТ 60 КРЕДИТ 51
– 1 180 000 руб. – оплачен счет продавца;
ДЕБЕТ 08 КРЕДИТ 60
– 1 000 000 руб. – оприходовано здание на балансе организации (без НДС);
ДЕБЕТ 19 КРЕДИТ 60
– 180 000 руб. – учтена сумма НДС согласно счету-фактуре продавца;
ДЕБЕТ 01 субсчет «Основные средства, которые подлежат госрегистрации» КРЕДИТ 08
– 1 000 000 руб. – здание учтено на отдельном субсчете;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
– 180 000 руб. – произведен налоговый вычет.
После как здание будет готово к вводу в эксплуатацию бухгалтер «Актива» должен сделать проводки:
ДЕБЕТ 01 КРЕДИТ 01 субсчет «Основные средства, которые подлежат госрегистрации»
– 1 000 000 руб. – здание зачислено в состав основных средств.
Так как теперь госрегистрация проходит после принятия к учету объекта недвижимости, то учитывать затраты по уплате госпошлины в ее первоначальной стоимости нельзя.
Сумму затрат на оплату госпошлины необходимо учесть в составе текущих расходов:
ДЕБЕТ 76 КРЕДИТ 51
– 15 000 руб. – перечислены деньги для оплаты госрегистрации права собственности на здание;
ДЕБЕТ 26 КРЕДИТ 68 субсчет «Госпошлина»
– 15 000 руб. – учтена сумма госпошлины за регистрацию права собствеености на здание.
Если вы используете объекты недвижимого имущества, которые отражены у вас на счете 08 (вовремя не переведена в состав основных средств), для производства продукции, оказания услуг или для управленческих нужд, то на такие объекты надо начислять налог на имущество (Определение ВАС РФ от 25 марта 2013 г. № ВАС-3043/13).
Напомним, что в соответствии с пунктом 6 ПБУ 6/01 единицей бухгалтерского учета основных средств является инвентарный объект. Инвентарным объектом основных средств признается объект со всеми приспособлениями и принадлежностями или отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций, или же обособленный комплекс конструктивно сочлененных предметов, представляющих собой единое целое и предназначенных для выполнения определенной работы. Комплекс конструктивно сочлененных предметов – это один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированные на одном фундаменте, в результате чего каждый входящий в комплекс предмет может выполнять свои функции только в составе комплекса, а не самостоятельно.
Рассмотрим, как фирме отризить у себя в учете приобретение персонального компьютера.
АО «Актив» приобрело по договору купли-продажи персональный компьютер. В счете была обозначена стоимость составных частей компьютера:
- системный блок – 33 040 руб. (в том числе НДС – 5040 руб.);
- монитор – 13 570 руб. (в том числе НДС – 2070 руб.);
- клавиатура – 1180 руб. (в том числе НДС – 180 руб.);
- мышь – 590 руб. (в том числе НДС – 90 руб.).
Итого: стоимость компьютера – 48 380 руб. (в том числе НДС – 7380 руб.).
Составные части компьютера (системный блок, монитор, клавиатура, мышь) могут функционировать только в составе единого комплекса, поэтому бухгалтер «Актива» принял их к учету как единый инвентарный объект и сделал проводки:
ДЕБЕТ 60 КРЕДИТ 51
– 48 380 руб. – оплачен счет продавца;
ДЕБЕТ 08 КРЕДИТ 60
– 41 000 руб. (48 380 – 7380) – оприходован компьютер на балансе организации (по стоимости составных частей без учета НДС);
ДЕБЕТ 19 КРЕДИТ 60
– 7380 руб. – учтена сумма НДС согласно счету-фактуре продавца.
Доставку компьютера (236 руб., в том числе НДС – 36 руб.) «Актив» дополнительно оплатил наличными из кассы через подотчетное лицо:
ДЕБЕТ 71 КРЕДИТ 50
– 236 руб. – выданы из кассы деньги подотчетному лицу для оплаты доставки компьютера; v
ДЕБЕТ 08 КРЕДИТ 71
– 200 руб. (236 – 36) – плата за доставку учтена в балансовой стоимости компьютера (на основании авансового отчета подотчетного лица);
ДЕБЕТ 19 КРЕДИТ 71
– 36 руб. – учтен НДС по расходам на доставку (на основании счета-фактуры транспортной организации).
Когда компьютер ввели в эксплуатацию, бухгалтер «Актива» сделал проводки:
ДЕБЕТ 01 КРЕДИТ 08
– 41 200 руб. (41 000 + 200) – компьютер зачислен в состав основных средств организации;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
– 7416 руб. (7380 + 36) – произведен налоговый вычет.
В обмен на товары «Актив» получает от ООО «Пассив» ноутбук.
ДЕБЕТ 45 КРЕДИТ 41
– 35 000 руб. – списана себестоимость товаров, отгруженных по товарообменному договору;
ДЕБЕТ 08 КРЕДИТ 60
– 43 000 руб. – оприходован ноутбук, полученный по товаро-обменному договору.
После этого бухгалтер «Актива» должен отразить выручку от продажи товара и списать его себестоимость. Порядок отражения этих операций смотрите в типовых ситуациях «Как отразить выручку по товарообменному (бартерному) договору» к счету 90 «Продажи».
Если рыночную цену переданного имущества установить невозможно, тогда стоимость полученных основных средств определите исходя из цен, по которым организация приобретает аналогичные основные средства.
Основные средства необходимо постоянно поддерживать в рабочем состоянии, что требует определенных затрат.
Расходы на обслуживание (технический осмотр, уход и т. п.) и все виды ремонтов (текущий, средний, капитальный) основных средств включают в себестоимость продукции:
ДЕБЕТ 20 (23, 25, 26, 29, 44, …) КРЕДИТ 10 (60, 69, 70, …)
– отражены затраты на обслуживание и ремонт основных средств.
Расходы на все виды ремонта учитывают при налогообложении прибыли в размере фактических затрат. Эти расходы включают в себестоимость продукции в том отчетном периоде, в котором они возникли (ст. 260 НК РФ).
АО «Актив» произвело текущий ремонт станка. Расходы на ремонт составили:
- заработная плата рабочих – 1000 руб.;
- взносы в ПФР, ФСС, ФФОМС и страхование от несчастных случаев на производстве и профзаболеваний, начисленные с зарплаты рабочих, – 302 руб.;
- стоимость покупных деталей – 1416 руб., в том числе НДС – 216 руб.
Бухгалтер «Актива» сделал проводки:
ДЕБЕТ 20 КРЕДИТ 70
– 1000 руб. – списана на себестоимость заработная плата рабочих, проводивших ремонт;
ДЕБЕТ 20 КРЕДИТ 69-1, 69-2, 69-3
– 302 руб. – списаны на себестоимость взносы в ПФР, ФСС, ФФОМС и взносы по «травме»;
ДЕБЕТ 71 КРЕДИТ 50
– 1416 руб. – выданы из кассы деньги подотчетному лицу для оплаты деталей;
ДЕБЕТ 10 КРЕДИТ 71
– 1200 руб. (1416 – 216) – оприходованы детали, купленные для ремонта станка;
ДЕБЕТ 19 КРЕДИТ 71
– 216 руб. – учтен НДС;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
– 216 руб. – принят НДС к вычету;
ДЕБЕТ 20 КРЕДИТ 10
– 1200 руб. – списаны на себестоимость детали, использованные при ремонте станка.
Всего на себестоимость ремонта было списано 2502 руб. (1000 + 302 + 1200). Эта сумма полностью может быть учтена при налогообложении прибыли.
Первоначальная стоимость отремонтированных основных средств изменению не подлежит.
Если вы решили провести переоценку основных средств, то в последующем вам надо будет делать это каждый год.
Переоценка производится путем индексации или прямого пересчета по документально подтвержденным рыночным ценам.
При этом могут быть использованы (п. 43 Методических указаний по бухгалтерскому учету основных средств):
- данные на аналогичную продукцию, полученные от организаций-изготовителей;
- сведения об уровне цен, имеющиеся у органов государственной статистики, торговых инспекций и организаций;
- сведения об уровне цен, опубликованные в средствах массовой информации и специальной литературе;
- оценка бюро технической инвентаризации;
- экспертные заключения о текущей (восстановительной) стоимости объектов основных средств.
Однако для целей обложения налогом на имущество результаты переоценки учитываются.
Результаты переоценки учитываются либо на счете 83 «Добавочный капитал», либо относятся на финансовые результаты.
Обратите внимание
В налоговом учете стоимость основных средств формируется без учета переоценки. Амортизация начисляется в том же порядке и в тех же суммах, что и до переоценки основных средств (ст. 257 НК РФ).
Выбытие основных средств
Если ваша организация продала, ликвидировала или передала другому предприятию объект основных средств, вы должны списать его стоимость с баланса организации.
Как известно, на балансе основные средства числятся по остаточной стоимости, которая определяется так:
При списании с баланса объекта основных средств сначала спишите сумму начисленной амортизации.
Для этого сделайте проводку:
ДЕБЕТ 02 КРЕДИТ 01
– списана сумма начисленной амортизации объекта основных средств.
Таким образом, на дебете счета 01 будет сформирована остаточная стоимость выбывающего объекта основных средств. Эту сумму вы должны отнести в дебет счета 91 «Прочие доходы и расходы»:
ДЕБЕТ 91-2 КРЕДИТ 01
– списана остаточная стоимость основного средства.
Для учета выбытия объектов основных средств вы можете открыть к счету 01 отдельный субсчет «Выбытие основных средств».
Если ваша организация решила использовать субсчет «Выбытие основных средств», при списании с баланса объекта основных средств вы должны сделать проводки:
ДЕБЕТ 01 субсчет «Выбытие основных средств» КРЕДИТ 01
– списана первоначальная стоимость объекта основных средств;
– списана остаточная стоимость объекта основных средств.
Если выбывает объект основных средств, стоимость которого в результате переоценки была увеличена, то сумму его дооценки, числящуюся на счете 83 «Добавочный капитал», включите в состав нераспределенной прибыли:
ДЕБЕТ 83 КРЕДИТ 84
– сумма дооценки выбывшего объекта основных средств включена в состав нераспределенной прибыли.
Если имущество стоимостью не более 40 000 рублей вы учитываете в составе основных средств, то амортизацию по нему начисляют в обычном порядке.
В феврале АО «Актив» приобрело пневмомотор стоимостью 17 700 руб. (в том числе НДС – 2700 руб.). Срок его полезного использования – 3 года. В соответствии с учетной политикой АО «Актив» имущество стоимостью свыше 10 000 руб. учитывает в составе основных средств. Пневмомотор введен в эксплуатацию в феврале.
Бухгалтер «Актива» должен сделать проводки:
в феврале
ДЕБЕТ 08 КРЕДИТ 60
– 15 000 руб. (17 700 – 2700) – отражена задолженность перед поставщиком;
ДЕБЕТ 19 КРЕДИТ 60
– 2700 руб. – учтен НДС;
ДЕБЕТ 01 КРЕДИТ 08
– 15 000 руб. – пневмомотор введен в эксплуатацию;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
– 2700 руб. – принят к вычету НДС;
в марте
ДЕБЕТ 26 КРЕДИТ 02
– 417 руб. (15 000 руб. : 3 года: 12 мес.) – начислена амортизация.
Продажа основных средств
Если ваша организация решила продать объект основных средств, сделайте проводки:
ДЕБЕТ 62 (76) КРЕДИТ 91-1
– отражены доход от продажи основных средств и задолженность покупателя;
ДЕБЕТ 51 (50, …) КРЕДИТ 62 (76)
– поступили денежные средства от покупателя;
ДЕБЕТ 91-2 КРЕДИТ 68 субсчет «Расчеты по НДС»
– начислен НДС;
ДЕБЕТ 01 субсчет «Выбытие основных средств» КРЕДИТ 01
– списана первоначальная стоимость основных средств;
ДЕБЕТ 02 КРЕДИТ 01 субсчет «Выбытие основных средств»
– списана сумма начисленной амортизации;
ДЕБЕТ 91-2 КРЕДИТ 01 субсчет «Выбытие основных средств»
– списана остаточная стоимость основных средств;
– списаны расходы, связанные с продажей объекта основных средств (например, расходы на демонтаж оборудования, разборку здания и т. п.).
ДЕБЕТ 91-2 КРЕДИТ 01 субсчет «Выбытие основных средств»
– списана остаточная стоимость ликвидируемого объекта основных средств;
ДЕБЕТ 91-2 КРЕДИТ 23 (20, 25, …)
– списаны расходы, связанные с ликвидацией объекта основных средств (например, расходы на демонтаж оборудования, разборку здания и т. п.);
ДЕБЕТ 10 КРЕДИТ 91-1
– оприходованы материалы, лом, полученные при ликвидации объекта основных средств.
Расходы на ликвидацию основных средств уменьшают налогооблагаемую прибыль фирмы (п. 1 ст. 265 НК РФ).
В конце месяца вы должны определить финансовый результат от ликвидации объекта основных средств (как правило, убыток):
ДЕБЕТ 99 КРЕДИТ 91-9
– отражен убыток от ликвидации объекта основных средств.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации