
Что основное средство бухгалтерском учете. Что относится к основным средствам в бухгалтерском учете
Деятельность субъекта бизнеса предполагает использование имущества с длительным временем применения в процессе производства. Поскольку у таких объектов учета большое время использования и существенная цена, есть некоторые особенности отражения их как в бухучете, так и в налоговом учете. Рассмотрим подробнее как указываются основные средства в бухгалтерском и налоговом учете в 2018 году.
Основные средства это имущество, принадлежащее компании или привлекаемое им со стороны, какое применяется в его деятельности по производству более одного года и обладает стоимостью выше установленной нормативными актами границы.
Существуют критерии, по которым происходит разграничение между основными фондами и прочим имуществом.
Как ОС можно учитывать объекты:
- Время использования свыше 12 месяцев.
- Такое имущество используется компанией во время деятельности для производства, оказания услуг, выполнения работ или же для целей управления предприятием.
- Оно куплено для применения, а не последующей продажи.
- Его применение позволит организации получать доход.
Отсюда следует, что как ОС учитывают здания, сооружения, транспортные средства, оборудование и т.д.
Ведущим нормативным актом, регулирующим учет основных средств в России является ПБУ № 6/01. В указанном документе определяются показатели отнесения к ОС, а также методология учета.
Внимание! Среди выше упомянутых признаков ОС не указан еще один важный критерий - его цена. Согласно ПБУ к основным средствам нужно относить имущество, стоимость покупки которого установлена от 40000 рублей. Для налогового учета как указано в НК РФ цена объекта, который будет применяться как ОС, должна быть от 100000 рублей.
Виды основных средств
Поскольку объекты ОС разнообразны, их легче всего классифицировать по различным группам. Такое разделение имеет значение, так как согласно установленным нормам существуют некоторые особенности учета и переноса цены объекта на конечный продукт деятельности компании.
Выделяют такие ОС:
- Здания.
- Сооружения (временные постройки, мосты и т.д.).
- Передаточные устройства.
- Машины и оборудование.
- Транспортные средства.
- Инструменты.
- Инвентарь и принадлежности.
- Прочие (не включенные ни в одну из выше перечисленных групп)
Кроме этого, ОС могут делиться на производственные объекты и непроизводственные, на основании их назначения. По принадлежности - они бывают собственные и арендованные.
Внимание! Могут применяться и другие разделения ОС – по степени действия в процессе производства, по времени применения, по переносу цены на конечный продукт и т.д.
Что изменилось в 2019 году
Правительство ввело следующие изменения с 2019 года:
- Начиная с 1 января 2019 года были внесены некоторые изменения в НК РФ ст. 259.3, п.1 – расширили перечень оборудования, эксплуатируемого в условиях наилучших доступных технологий. Данное оборудование амортизируется с повышающим коэффициентом, равным двум.
- Был утвержден новый перечень оборудования для ускоренной амортизации в соответствии с Постановлением Правительства №622-р ри 07.04.2018 .
Внимание! Теперь под ускоренную амортизацию попадает 583 наименования оборудования, т.е. теперь в 2 раза больше позиций, чем раньше (было 246).
Основные средства в 2018 году – основные изменения
Ожидалось что с начала года в учете основных фондов произойдут существенные изменения. Но новые нормативные акты так и не были приняты. Поэтому в отношении существенного количества объектов ОС продолжают действовать старые правила.
Однако, есть и некоторые нововведения, какие, в большей части, затронули субъектов малого бизнеса, осуществляющих учет по упрощенной схеме.
Такие субъекты получили право создавать первоначальную стоимость ОС на основе сумм оплаты поставщикам и подрядных организаций, осуществляющих монтаж этого объекта. Если ОС было создано в самой организации, то его цена формируется из сумм оплаты подрядчикам и иным организациям. Все прочие затраченные суммы можно перенести в состав текущих расходов.
Важно! Амортизировать объекты ОС организация на упрощенном режиме имеет право единоразово в год последним числом года.
Также субъекты бизнеса с упрощенными схемами учета получили право сразу же амортизировать по полной цене объекты ОС, относящиеся к инвентарю (у них небольшая цена и маленький срок эксплуатации). Такие меры позволяют таким субъектам снизить нагрузку при расчете налога на имущество.
Приказ Минфина РФ от 30 марта 2001 г. N 26н
"Об утверждении Положения по бухгалтерскому учету "Учет основных средств" ПБУ 6/01"
Во исполнение Программы реформирования бухгалтерского учета в соответствии с международными стандартами финансовой отчетности, утвержденной постановлением Правительства Российской Федерации от 6 марта 1998 г. N 283 (Собрание законодательства Российской Федерации, 1998, N 11, ст.1290), приказываю:
2. Признать утратившим силу приказ Министерства финансов Российской Федерации от 3 сентября 1997 г. N 65н "Об утверждении Положения по бухгалтерскому учету "Учет основных средств" ПБУ 6/97" (приказ зарегистрирован в Министерстве юстиции Российской Федерации от 13 января 1998 г., регистрационный N 1451) и пункт 1 Изменений в нормативные правовые акты по бухгалтерскому учету, утвержденных приказом Министерства финансов Российской Федерации от 24 марта 2000 г. N 31н (приказ зарегистрирован в Министерстве юстиции Российской Федерации 26 апреля 2000 г., регистрационный N 2209).
3. Ввести в действие настоящий приказ начиная с бухгалтерской отчетности 2001 года.
|
А. Кудрин |
Регистрационный N 2689
Положение
по бухгалтерскому учету "Учет основных средств" ПБУ 6/01
С изменениями и дополнениями от
18 мая 2002 г., 12 декабря 2005 г., 18 сентября, 27 ноября 2006 г., 25 октября, 24 декабря 2010 г., 16 мая 2016 г.
I. Общие положения
1. Настоящее Положение устанавливает правила формирования в бухгалтерском учете информации об основных средствах организации. Под организацией в дальнейшем понимается юридическое лицо по законодательству Российской Федерации (за исключением кредитных организаций и государственных (муниципальных) учреждений).
3. Настоящее Положение не применяется в отношении:
машин, оборудования и иных аналогичных предметов, числящихся как готовые изделия на складах организаций-изготовителей, как товары - на складах организаций, осуществляющих торговую деятельность;
предметов, сданных в монтаж или подлежащих монтажу, находящихся в пути;
капитальных и финансовых вложений.
Актив принимается организацией к бухгалтерскому учету в качестве основных средств, если одновременно выполняются следующие условия:
а) объект предназначен для использования в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации либо для предоставления организацией за плату во временное владение и пользование или во временное пользование;
б) объект предназначен для использования в течение длительного времени, т.е. срока продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
в) организация не предполагает последующую перепродажу данного объекта;
г) объект способен приносить организации экономические выгоды (доход) в будущем.
Некоммерческая организация принимает объект к бухгалтерскому учету в качестве основных средств, если он предназначен для использования в деятельности, направленной на достижение целей создания данной некоммерческой организации (в т.ч. в предпринимательской деятельности, осуществляемой в соответствии с законодательством Российской Федерации), для управленческих нужд некоммерческой организации, а также если выполняются условия, установленные в подпунктах "б" и "в" настоящего пункта.
Сроком полезного использования является период, в течение которого использование объекта основных средств приносит экономические выгоды (доход) организации. Для отдельных групп основных средств срок полезного использования определяется исходя из количества продукции (объема работ в натуральном выражении), ожидаемого к получению в результате использования этого объекта.
5. К основным средствам относятся: здания, сооружения, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь и принадлежности, рабочий, продуктивный и племенной скот, многолетние насаждения, внутрихозяйственные дороги и прочие соответствующие объекты.
В составе основных средств учитываются также: капитальные вложения на коренное улучшение земель (осушительные, оросительные и другие мелиоративные работы); капитальные вложения в арендованные объекты основных средств; земельные участки, объекты природопользования (вода, недра и другие природные ресурсы).
Основные средства, предназначенные исключительно для предоставления организацией за плату во временное владение и пользование или во временное пользование с целью получения дохода, отражаются в бухгалтерском учете и бухгалтерской отчетности в составе доходных вложений в материальные ценности.
Активы, в отношении которых выполняются условия, предусмотренные в пункте 4 настоящего Положения, и стоимостью в пределах лимита, установленного в учетной политике организации, но не более 40 000 рублей за единицу, могут отражаться в бухгалтерском учете и бухгалтерской отчетности в составе материально-производственных запасов. В целях обеспечения сохранности этих объектов в производстве или при эксплуатации в организации должен быть организован надлежащий контроль за их движением.
6. Единицей бухгалтерского учета основных средств является инвентарный объект. Инвентарным объектом основных средств признается объект со всеми приспособлениями и принадлежностями или отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций, или же обособленный комплекс конструктивно сочлененных предметов, представляющих собой единое целое и предназначенный для выполнения определенной работы. Комплекс конструктивно сочлененных предметов - это один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированные на одном фундаменте, в результате чего каждый входящий в комплекс предмет может выполнять свои функции только в составе комплекса, а не самостоятельно.
В случае наличия у одного объекта нескольких частей, сроки полезного использования которых существенно отличаются, каждая такая часть учитывается как самостоятельный инвентарный объект.
Объект основных средств, находящийся в собственности двух или нескольких организаций, отражается каждой организацией в составе основных средств соразмерно ее доле в общей собственности.
II. Оценка основных средств
Первоначальной стоимостью основных средств, приобретенных за плату, признается сумма фактических затрат организации на приобретение, сооружение и изготовление, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации).
Фактическими затратами на приобретение, сооружение и изготовление основных средств являются:
суммы, уплачиваемые в соответствии с договором поставщику (продавцу), а также суммы, уплачиваемые за доставку объекта и приведение его в состояние, пригодное для использования;
суммы, уплачиваемые организациям за осуществление работ по договору строительного подряда и иным договорам;
суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением основных средств;
таможенные пошлины и таможенные сборы;
невозмещаемые налоги, государственная пошлина, уплачиваемые в связи с приобретением объекта основных средств;
вознаграждения, уплачиваемые посреднической организации, через которую приобретен объект основных средств;
иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств.
Не включаются в фактические затраты на приобретение, сооружение или изготовление основных средств общехозяйственные и иные аналогичные расходы, кроме случаев, когда они непосредственно связаны с приобретением, сооружением или изготовлением основных средств.
Информация об изменениях
Приказом Минфина России от 16 мая 2016 г. N 64н Положение дополнено пунктом 8.1
8.1. Организация, которая вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, может определять первоначальную стоимость основных средств:
а) при их приобретении за плату - по цене поставщика (продавца) и затрат на монтаж (при наличии таких затрат и если они не учтены в цене);
б) при их сооружении (изготовлении) - в сумме, уплачиваемой по договорам строительного подряда и иным договорам, заключенным с целью приобретения, сооружения и изготовления основных средств.
При этом иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств, включаются в состав расходов по обычным видам деятельности в полной сумме в том периоде, в котором они были понесены.
9. Первоначальной стоимостью основных средств, внесенных в счет вклада в уставный (складочный) капитал организации, признается их денежная оценка, согласованная учредителями (участниками) организации, если иное не предусмотрено законодательством Российской Федерации.
10. Первоначальной стоимостью основных средств, полученных организацией по договору дарения (безвозмездно), признается их текущая рыночная стоимость на дату принятия к бухгалтерскому учету в качестве вложений во внеоборотные активы.
11. Первоначальной стоимостью основных средств, полученных по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами, признается стоимость ценностей, переданных или подлежащих передаче организацией. Стоимость ценностей, переданных или подлежащих передаче организацией, устанавливается исходя из цены, по которой в сравнимых обстоятельствах обычно организация определяет стоимость аналогичных ценностей.
При невозможности установить стоимость ценностей, переданных или подлежащих передаче организацией, стоимость основных средств, полученных организацией по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами, определяется исходя из стоимости, по которой в сравнимых обстоятельствах приобретаются аналогичные объекты основных средств.
13. Капитальные вложения в многолетние насаждения, на коренное улучшение земель включаются в состав основных средств ежегодно в сумме затрат, относящихся к принятым в отчетном году в эксплуатацию площадям, независимо от даты окончания всего комплекса работ.
14. Стоимость основных средств, в которой они приняты к бухгалтерскому учету, не подлежит изменению, кроме случаев, установленных настоящим и иными положениями (стандартами) по бухгалтерскому учету.
Изменение первоначальной стоимости основных средств, в которой они приняты к бухгалтерскому учету, допускается в случаях достройки, дооборудования, реконструкции, модернизации, частичной ликвидации и переоценки объектов основных средств.
15. Коммерческая организация может не чаще одного раза в год (на конец отчетного года) переоценивать группы однородных объектов основных средств по текущей (восстановительной) стоимости.
При принятии решения о переоценке по таким основным средствам следует учитывать, что в последующем они переоцениваются регулярно, чтобы стоимость основных средств, по которой они отражаются в бухгалтерском учете и отчетности, существенно не отличалась от текущей (восстановительной) стоимости.
Переоценка объекта основных средств производится путем пересчета его первоначальной стоимости или текущей (восстановительной) стоимости, если данный объект переоценивался ранее и суммы амортизации, начисленной за все время использования объекта.
Результаты проведенной по состоянию на конец отчетного года переоценки объектов основных средств подлежат отражению в бухгалтерском учете обособленно.
Сумма дооценки объекта основных средств в результате переоценки зачисляется в добавочный капитал организации. Сумма дооценки объекта основных средств, равная сумме уценки его, проведенной в предыдущие отчетные периоды и отнесенной на финансовый результат в качестве прочих расходов, зачисляется в финансовый результат в качестве прочих доходов.
Сумма уценки объекта основных средств в результате переоценки относится на финансовый результат в качестве прочих расходов. Сумма уценки объекта основных средств относится в уменьшение добавочного капитала организации, образованного за счет сумм дооценки этого объекта, проведенной в предыдущие отчетные периоды. Превышение суммы уценки объекта над суммой дооценки его, зачисленной в добавочный капитал организации в результате переоценки, проведенной в предыдущие отчетные периоды, относится на финансовый результат в качестве прочих расходов.
При выбытии объекта основных средств сумма его дооценки переносится с добавочного капитала организации в нераспределенную прибыль организации.
III. Амортизация основных средств
17. Стоимость объектов основных средств погашается посредством начисления амортизации, если иное не установлено настоящим Положением.
По используемым для реализации законодательства Российской Федерации о мобилизационной подготовке и мобилизации объектам основных средств, которые законсервированы и не используются в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации либо для предоставления организацией за плату во временное владение и пользование или во временное пользование, амортизация не начисляется.
По объектам основных средств некоммерческих организаций амортизация не начисляется. По ним на забалансовом счете производится обобщение информации о суммах износа, начисляемого линейным способом применительно к порядку, приведенному в пункте 19 настоящего Положения.
По объектам жилищного фонда, которые учитываются в составе доходных вложений в материальные ценности, амортизация начисляется в общеустановленном порядке.
Не подлежат амортизации объекты основных средств, потребительские свойства которых с течением времени не изменяются (земельные участки; объекты природопользования; объекты, отнесенные к музейным предметам и музейным коллекциям, и др.).
18. Начисление амортизации объектов основных средств производится одним из следующих способов:
линейный способ;
способ уменьшаемого остатка;
способ списания стоимости по сумме чисел лет срока полезного использования;
способ списания стоимости пропорционально объему продукции (работ).
Применение одного из способов начисления амортизации по группе однородных объектов основных средств производится в течение всего срока полезного использования объектов, входящих в эту группу.
19. Годовая сумма амортизационных отчислений определяется:
при линейном способе - исходя из первоначальной стоимости или (текущей (восстановительной) стоимости (в случае проведения переоценки) объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта;
при способе уменьшаемого остатка - исходя из остаточной стоимости объекта основных средств на начало отчетного года и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта и коэффициента не выше 3, установленного организацией;
при способе списания стоимости по сумме чисел лет срока полезного использования - исходя из первоначальной стоимости или (текущей (восстановительной) стоимости (в случае проведения переоценки) объекта основных средств и соотношения, в числителе которого - число лет, остающихся до конца срока полезного использования объекта, а в знаменателе - сумма чисел лет срока полезного использования объекта.
В течение отчетного года амортизационные отчисления по объектам основных средств начисляются ежемесячно независимо от применяемого способа начисления в размере 1/12 годовой суммы.
По основным средствам, используемым в организациях с сезонным характером производства, годовая сумма амортизационных отчислений по основным средствам начисляется равномерно в течение периода работы организации в отчетном году.
При способе списания стоимости пропорционально объему продукции (работ) начисление амортизационных отчислений производится исходя из натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции (работ) за весь срок полезного использования объекта основных средств.
Организация, которая вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, может:
начислять годовую сумму амортизации единовременно по состоянию на 31 декабря отчетного года либо периодически в течение отчетного года за периоды, определенные организацией;
начислять амортизацию производственного и хозяйственного инвентаря единовременно в размере первоначальной стоимости объектов таких средств при их принятии к бухгалтерскому учёту.
20. Срок полезного использования объекта основных средств определяется организацией при принятии объекта к бухгалтерскому учету.
Определение срока полезного использования объекта основных средств производится исходя из:
ожидаемого срока использования этого объекта в соответствии с ожидаемой производительностью или мощностью;
ожидаемого физического износа, зависящего от режима эксплуатации (количества смен), естественных условий и влияния агрессивной среды, системы проведения ремонта;
нормативно-правовых и других ограничений использования этого объекта (например, срок аренды).
В случаях улучшения (повышения) первоначально принятых нормативных показателей функционирования объекта основных средств в результате проведенной реконструкции или модернизации организацией пересматривается срок полезного использования по этому объекту.
21. Начисление амортизационных отчислений по объекту основных средств начинается с первого числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учету, и производится до полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
22. Начисление амортизационных отчислений по объекту основных средств прекращается с первого числа месяца, следующего за месяцем полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
23. В течение срока полезного использования объекта основных средств начисление амортизационных отчислений не приостанавливается, кроме случаев перевода его по решению руководителя организации на консервацию на срок более трех месяцев, а также в период восстановления объекта, продолжительность которого превышает 12 месяцев.
24. Начисление амортизационных отчислений по объектам основных средств производится независимо от результатов деятельности организации в отчетном периоде и отражается в бухгалтерском учете отчетного периода, к которому оно относится.
25. Суммы начисленной амортизации по объектам основных средств отражаются в бухгалтерском учете путем накопления соответствующих сумм на отдельном счете.
IV. Восстановление основных средств
26. Восстановление объекта основных средств может осуществляться посредством ремонта, модернизации и реконструкции.
27. Затраты на восстановление объекта основных средств отражаются в бухгалтерском учете отчетного периода, к которому они относятся. При этом затраты на модернизацию и реконструкцию объекта основных средств после их окончания увеличивают первоначальную стоимость такого объекта, если в результате модернизации и реконструкции улучшаются (повышаются) первоначально принятые нормативные показатели функционирования (срок полезного использования, мощность, качество применения и т.п.) объекта основных средств.
V. Выбытие основных средств
29. Стоимость объекта основных средств, который выбывает или не способен приносить организации экономические выгоды (доход) в будущем, подлежит списанию с бухгалтерского учета.
Выбытие объекта основных средств имеет место в случае: продажи; прекращения использования вследствие морального или физического износа; ликвидации при аварии, стихийном бедствии и иной чрезвычайной ситуации; передачи в виде вклада в уставный (складочный) капитал другой организации, паевой фонд; передачи по договору мены, дарения; внесения в счет вклада по договору о совместной деятельности; выявления недостачи или порчи активов при их инвентаризации; частичной ликвидации при выполнении работ по реконструкции; в иных случаях.
30. Если списание объекта основных средств производится в результате его продажи, то выручка от продажи принимается к бухгалтерскому учету в сумме, согласованной сторонами в договоре.
31. Доходы и расходы от списания с бухгалтерского учета объектов основных средств отражаются в бухгалтерском учете в отчетном периоде, к которому они относятся. Доходы и расходы от списания объектов основных средств с бухгалтерского учета подлежат зачислению на счет прибылей и убытков в качестве прочих доходов и расходов.
VI. Раскрытие информации в бухгалтерской отчетности
32. В бухгалтерской отчетности подлежит раскрытию с учетом существенности, как минимум, следующая информация:
о первоначальной стоимости и сумме начисленной амортизации по основным группам основных средств на начало и конец отчетного года;
о движении основных средств в течение отчетного года по основным группам (поступление, выбытие и т.п.);
о способах оценки объектов основных средств, полученных по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами;
об изменениях стоимости основных средств, в которой они приняты к бухгалтерскому учету (достройка, дооборудование, реконструкция, частичная ликвидация и переоценка объектов);
о принятых организацией сроках полезного использования объектов основных средств (по основным группам);
об объектах основных средств, стоимость которых не погашается;
об объектах основных средств, предоставленных и полученных по договору аренды;
об объектах основных средств, учитываемых в составе доходных вложений в материальные ценности;
о способах начисления амортизационных отчислений по отдельным группам объектов основных средств;
об объектах недвижимости, принятых в эксплуатацию и фактически используемых, находящихся в процессе государственной регистрации.
Бухгалтерский и налоговый учет основных средств определятся разными нормативными документами, в результате чего в учете бухгалтера используют разные способы списания основных средств, которые приводят к образованию разниц, и как следствие, к возникновению налогового обязательства. Какие сюрпризы ожидают нас в 2016 году при введении новых лимитов стоимости основных средств?
С 1 января 2016 года вводится новый лимит стоимости основных средств для налогового учета - 100 000 руб. Для бухгалтерского учета лимит не изменился - 40 000 руб. Как списать стоимость основных средств без образования временных разниц, и возможно ли такое? Как правильно сформулировать в учетной политике правило списания стоимости основных средств? Верна ли будет, например, такая формулировка: «Имущество, стоимостью менее 100 000 рублей сроком полезного использования более года относится к материальным расходам и списывается в расходы равномерно, исходя из сроков его полезного использования (пп. 3 п. 1 ст. 254 НК РФ)», «Имущество стоимостью от 40 000 до 100 000 рублей сроком полезного использования более года относится к материальным расходам и списывается в расходы равномерно, исходя из сроков его полезного использования (пп. 3 п. 1 ст. 254 НК РФ)». «Имущество стоимостью до 40 000 рублей сроком полезного использования более года относится к материальным расходам и списывается в расходы единовременно в момент ввода в эксплуатацию».
Рассмотрим, как трактует данную ситуацию закон. На основании п. 1 ст. 256 НК РФ амортизируемым имуществом в целях налогообложения прибыли признаются имущество, результаты интеллектуальной деятельности и иные объекты интеллектуальной собственности, которые находятся у налогоплательщика на праве собственности (если иное не предусмотрено гл. 25 НК РФ), используются им для извлечения дохода и стоимость которых погашается путем начисления амортизации. Амортизируемым имуществом признается имущество со сроком полезного использования более 12 месяцев и первоначальной стоимостью более 100 000 рублей.
В соответствии с п. 1 ст. 257 НК РФ основными средствами в целях налогообложения прибыли является часть имущества, используемого в качестве средств труда для производства и реализации товаров (выполнения работ, оказания услуг) или для управления организацией первоначальной стоимостью более 100 000 рублей.
Критерий в размере 100 000 рублей действует с 01.01.2016 и применяется к объектам амортизируемого имущества, введенным в эксплуатацию начиная с 01.01.2016 (п.п. 7, 8 ст. 2, ч.ч. 4, 7 ст. 5 Федерального закона от 08.06.2015 № 150-ФЗ).
Бухгалтерский учет основных средств
Бухгалтерский учет основных средств определяется в соответствии п. 4 ПБУ 6/01 "Учет основных средств" (далее - ПБУ 6/01), где указано, что имущество признается основным средством при соблюдении некоторых условий:
1. Объект используется для производства продукции (выполнения работ, оказания услуг), для управленческих нужд организации или для предоставления организацией за плату во временное владение и пользование или во временное пользование;
2. Срок использования объекта определяется продолжительностью свыше 12 месяцев;
3. Объект обязан приносить компании экономические выгоды (доход) в дальнейшем;
4. В компании не предполагается последующая перепродажа объекта.
Причем, объекты, удовлетворяющие вышеперечисленным условиям и стоимостью в пределах лимита, утвержденного в учетной политике, но не более 40 000 рублей за единицу, компании вправе отражать в бухгалтерском учете в составе материально-производственных запасов (МПЗ) (4 абз. п. 5 ПБУ 6/01). Но данное правило не является обязанностью компании, а лишь ее правом, поэтому оно должно быть закреплено в учетной политике компании.
Налоговый учет основных средств
Что же касается налогового учета, то здесь лимит стоимости для принадлежности имущества к объекту основных средств определен законодательством, и не дает компании утверждать его самостоятельно. Т.е. с 01.01.2016 после изменений, внесенных в статьи 256, 257 НК РФ, возможна такая ситуация: один и тот же объект, введенный в эксплуатацию с 01.01.2016, стоимостью, например, 75 000 рублей в бухгалтерском учете будет признаваться объектом основных средств, но не будет являться амортизируемым имуществом для целей налогообложения прибыли.
Расходы на приобретение имущества, не являющегося , относятся к материальным расходам в соответствии с пп. 3 п. 1 ст. 254 НК РФ. Причем стоимость неамортизируемого имущества включается в состав материальных расходов в полном объеме при вводе его в эксплуатацию. К тому же, если стоимость имущества списывается в течение более одного отчетного периода, налогоплательщик имеет право самостоятельно определять порядок признания стоимости данного имущества в составе материальных расходов с учетом срока его использования или иных экономически обоснованных показателей.
Таким образом, налогоплательщики вправе самостоятельно определять срок списания стоимости имущества, являющегося неамортизируемым, с учетом экономически обоснованных показателей, что должно быть закреплено в учетной политике. Никаких ограничений в сроках списания и суммах неамортизируемого имущества законом не установлено.
Как утвердить лимит стоимости основных средств в учетной политике
При утверждении учетной политики в отношении основных средств следует обратить внимание на следующие ситуации.
1. Компания определила, что стоимость имущества менее 100 000 рублей в целях налогообложении прибыли будет списываться равномерно без учета лимита 40 000рублей в бухгалтерском учете.
В этом случае в налоговом учете имущество стоимостью до 40 000 рублей будет списываться в течение установленного срока эксплуатации, а в бухгалтерском учете единовременно при вводе его в эксплуатацию (п. 93 Методических указаний по бухгалтерскому учету МПЗ, утвержденных приказом Минфина РФ № 119н от 28.12.2001).
Данная ситуация не способствует приближению налогового учета к бухгалтерскому, что приведет к возникновению налогового обязательства. Таким образом, лимит стоимости имущества организация вправе установить в интервале от 40 000 рублей до 100 000 рублей.
2. Компания определила, что стоимость имущества, необходимого для поддержания производственного процесса, от 40 000 рублей до 100 000 рублей со сроком полезного использования более 1 года (12 месяцев) относится к материальным расходам и списывается в расходы равномерно, исходя из сроков его полезного использования. А имущество до 40 000 рублей со сроком полезного использования более 1 года (12 месяцев) относится к материальным расходам и списывается в расходы единовременно в момент ввода его в эксплуатацию.
В данной ситуации при совпадении срока полезного использования объектов, определенного как для целей бухгалтерского, так и для целей налогового учета, будет совпадать прибыль, полученная по данным бухгалтерского и налогового учета (при отсутствии иных расхождений).
Конечно, в этом случае данные бухгалтерского и налогового учета сблизятся, но тем не менее в бухгалтерском учете необходимо будет отразить разницы в соответствии с требованиями ПБУ 18/02 "Учет расчетов по налогу на прибыль организаций" (далее - ПБУ 18/02).
Разницы в бухгалтерском учете
В связи с тем, что в бухгалтерском и налоговом учете установлены разные правила признания доходов и расходов, при определении бухгалтерской прибыли образуются постоянные и временные разницы (ПБУ 18/02).
Постоянные разницы - это доходы и расходы (п. 4 ПБУ 18/02), которые:
- формируют бухгалтерскую прибыль (убыток) отчетного периода, но не учитываются при определении налоговой базы по налогу на прибыль как отчетного, так и последующих отчетных периодов;
- учитываются при определении налогооблагаемой базы по налогу на прибыль отчетного периода, но для целей бухгалтерского учета доходами и расходами как отчетного, так и последующих отчетных периодов не признаются.
Временные разницы в соответствии с ПБУ 18/02 - это доходы и расходы, формирующие бухгалтерскую прибыль (убыток) в одном отчетном периоде, а налоговую базу для налогообложения прибыли - в другом (п. 8 ПБУ 18/02).
Временные разницы бывают (п. 10 ПБУ 18/02):
- вычитаемые временные разницы;
- налогооблагаемые временные разницы.
В соответствии п.п. 11, 12 ПБУ 18/02 вычитаемые и налогооблагаемые временные разницы образуются путем применения разных способов начисления амортизации в бухгалтерском и налоговом учете и прочих аналогичных различий.
Так, в бухгалтерском учете в составе расходов будет учитываться амортизация, начисленная по объектам основных средств (п. 17 ПБУ 6/01, п. 8 ПБУ 10/99 "Расходы организации"), а в налоговом учете - материальные расходы (пп. 1 п. 2 ст. 253, пп. 3 п. 1 ст. 254 НК РФ), а не амортизация (пп. 3 п. 2 ст. 253 НК РФ).
В данном случае в бухгалтерском и налоговом учете возникает два разных вида расходов, каждый из которых выступает в учете как самостоятельный вид расходов только в одном учете, а в другом учете не учитывается, что свидетельствует о возникновении в данном случае постоянных разниц.
На основании п. 7 ПБУ 18/02 постоянное (актив) - это сумма налога, которая приводит к увеличению (уменьшению) налоговых платежей по налогу на прибыль в отчетном периоде. Образуется постоянное налоговое обязательство (актив) в том отчетном периоде, в котором и возникает постоянная разница.
Постоянное налоговое обязательство определяется как произведение постоянной разницы, возникшей в отчетном периоде, на ставку налога на прибыль, утвержденную законодательством РФ на отчетную дату.
Таким образом, постоянное налоговое обязательство состоит из расходов в виде амортизации, которые отражаются в бухгалтерском учете, но не учитываются в налоговом. Причем материальные расходы, включаемые в базу по налогу на прибыль, но не отражаемые в бухгалтерском учете, будут формировать постоянный налоговый актив.
В соответствии с ПБУ 18/02 компания считает условный расход (доход) по налогу на прибыль, равный определяется как произведение бухгалтерской прибыли, сформированной в отчетном периоде, на ставку налога на прибыль (п. 20 ПБУ 18/02).
Текущий налог на прибыль определяется как условный расход (доход) по налогу на прибыль, скорректированный на суммы постоянного налогового обязательства (актива), увеличения или уменьшения отложенного налогового актива и отложенного налогового обязательства отчетного периода (п. 21 ПБУ 18/02).
Условный расход (доход) по налогу на прибыль - это сумма налога на прибыль, определяемая по данным бухучета, скорректированная на постоянные и временные разницы, являющийся текущим налогом на прибыль. На основании ПБУ 18/02 условный расход (доход) по налогу на прибыль будет равен сумме налога на прибыль, рассчитанного по данным налогового учета.
Одновременное отражение постоянных налоговых активов и постоянных налоговых обязательств в одинаковых суммах (при условии отсутствия иных разниц между бухгалтерским и налоговым учетом) приведет к тому, что налог на прибыль, рассчитанный в бухгалтерском учете налог на прибыль, рассчитанный в налоговом учете, будут равны.
Бесплатная книга
Скорее в отпуск!
Для того, чтобы получить бесплатную книгу, введите данные в форму ниже и нажмите кнопку "Получить книгу".
Основные средства – средства труда, работающие в производстве длительное время, участвующие во многих производственных циклах, не меняющие своей материально-вещественной формы и увеличивающая стоимость готовой продукции по средствам амортизации.
В РФ учет основных средств в проводках регламентируется соответствующим ПБУ 6/01, которое утверждено Приказом МФ РФ от 30.03.2001 № 26н. Более детальное описание предусмотрено в Методических указаниях по бухучету основных средств, утверждённых Приказом МФ РФ от 13.10.2003 № 91.
Что такое основное средство?
Пункт 4 ПБУ 6/01 причисляет к основным средствам :
- активы, которые должны использоваться для выпуска продукции, осуществления работ или оказания услуг, для удовлетворения экономических нужд организации;
- активы, предназначенные для предоставления их в аренду другим предприятиям.
- Первая часть активов, используемых в хозяйственной деятельности, учитывается в проводках на активном синтетическом счете № 01 – Основные средства.
- Вторая часть – активы для сдачи в аренду. Учитываются на счете 03 – Доходные вложения в материальные ценности . Включение таких активов в состав основных средств дополнительно увеличивает базу налогообложения по доходу на имущество компании.
Возрастание стоимости основных средств на балансе как следствие новых объектов, либо или имеющихся, отражается по дебету соответствующих счетов.
Уменьшение стоимости основных средств как результат продажи объектов или выведения их из эксплуатации отображается по кредиту счетов 01 или 03.
Признаки основного средства :
- объект предназначается для использования непосредственно в производстве, в ходе выполнения работ либо оказания услуг, для управленческих целей или для предоставления на платной основе сторонним организациям в аренду;
- срок использования объекта превышает 12 месяцев;
- последующая перепродажа объекта приобретшей его организацией не планируется;
- объект проносит экономические выгоды (доход) его собственнику.
Не относятся к основным средствам объекты:
- имеющие срок службы менее 1 года;
- стоимостью до 40 тыс. руб., при любом сроке службы, кроме с/х машин, оружия, строительного механизированного инструмента.
Классификация основных средств
Может проводиться по многим признакам, в частности, приведенным на рис. 1.
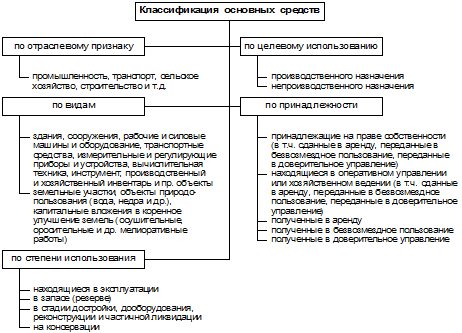
Рис. 1. Важнейшие признаки классификации ОС.
Получите 200 видеоуроков по бухгалтерии и 1С бесплатно:
Основные средства дополнительно могут классифицироваться:
- По степени их участия в производственном процессе – на активные (инструмент, машины, оборудование и т.д.) и пассивные (непосредственно не участвующие в , но необходимы для осуществления деятельности (здания, дороги и подъездные пути, транспорт и т.д.).
- В целях налогообложения прибыли для начисления амортизации различают 10 групп основных средств по сроку их полезного использования (от 1-2 лет до 30 и более лет).
Основные бухгалтерские проводки по основным средствам
Рубрикатор статей по основным средствам
- Бухгалтерские проводки по операциям списания основных средств
- Аренда и лизинг основных средств в бухгалтерском учете
Видеоурок по учет основных средств в бухгалтерии:
Учет основных средств в 1С 8.3
В самой популярной программе для бухгалтеров — 1С Бухгалтерия 8.3 реализован полноценный блок учета основных средств. Рассмотрим основные операции по учету ОС.
Видео по созданию новой карточки основного средства, принятия ОС к учету и начислению амортизации:
Поступление оборудования (или Поступление товаров и услуг с видом операции «Оборудование) — документ, который формирует проводки по прибытию ОС в организацию (например, Дт 08.04 — Кт 60.01):

Следующее действие — перевод основного средства в эксплуатацию. Производится с помощью документа Принятие ОС к учету . Документ делает проводку Дт 01.01 — Кт 08.04:

После того, как основное средство начали использовать необходимо начислять амортизацию. Делается это в 1С 8.3 каждый месяц с помощью регламентной операции Закрытие месяца . Документ делает следующие проводки:

После того, как ОС полностью изношено (или, например, было сломано), оформить его выбытие можно документом Списание ОС
: 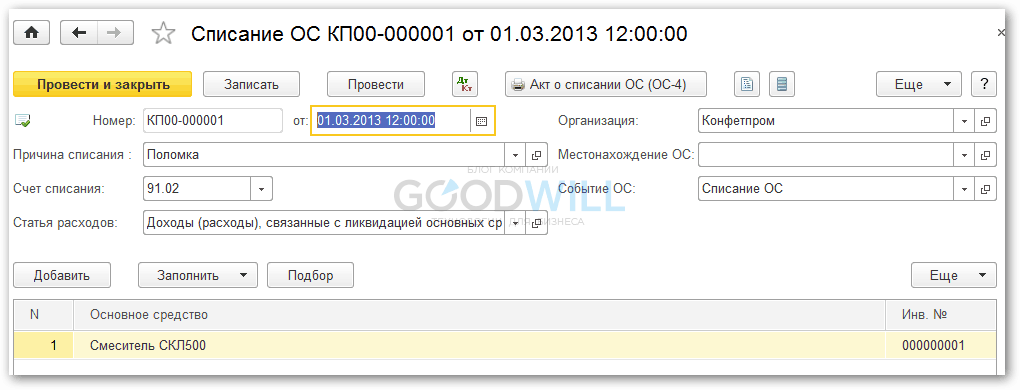
Программа спишет остатки амортизации и спишет остаточную стоимость основного средства со счета 01.01 на счет 91.02 (Доходы (расходы), связанные с ликвидацией ОС) через 01.09 (ОС к выбытию).
О налоговом учете основных средств мы рассказывали в . В этом материале расскажем о синтетическом и аналитическом учете основных средств.
Основные средства в бухгалтерском учете
В соответствии с ПБУ 6/01 «Учет основных средств» актив принимается к бухгалтерскому учету в составе основных средств при одновременном выполнении следующих условий (п. 4):
- объект предназначен для использования в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации либо для предоставления организацией за плату во временное владение или пользование;
- объект предназначен для использования в течение длительного времени, т. е. срока продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
- организация не предполагает последующую перепродажу объекта;
- объект способен приносить организации экономические выгоды в будущем.
При этом не являются основными средствами (п. 3 ПБУ 6/01):
- машины, оборудование и иные аналогичные предметы, которые числятся на складах организаций-изготовителей как готовые изделия или на складах торговых организаций как товары;
- предметы, сданные в монтаж или подлежащие монтажу, находящиеся в пути;
- капитальные и финансовые вложения.
Единицей бухгалтерского учета основных средств является инвентарный объект (п. 6 ПБУ 6/01). Так обеспечивается аналитический учет основных средств.
Основные средства в бухгалтерском учете 2017 стоимостью за единицу 40 000 рублей или менее ПБУ по учету основных средств 6/01 позволяет учитывать в составе МПЗ (п. 5 ПБУ 6/01). Стоимостной критерий каждая организация утверждает самостоятельно в своей .
Организация учета основных средств
Порядок организации бухучета основных средств в соответствии с ПБУ 6/01 установлен Методическими указаниями по бухгалтерскому учету основных средств (утв. Приказом Минфина от 13.10.2003 № 91н).
Можно сказать, что учет основных средств и нематериальных активов в целом характеризуется единством подходов. В учете этих объектов прослеживается общность принципов первоначальной и последующей оценки, амортизации, учета поступления и выбытия. При этом, тем не менее, синтетический учет основных средств ведется на обособленном счете 01 «Основные средства», а нематериальных активов - на счете 04 «Нематериальные активы» (). Поэтому принятие к учету основных средств отражается как Дебет счета 01 - Кредит счета 08 «Вложения во внеоборотные активы», а поступление НМА - Дебет счета 04 - Кредит счета 08. Ответы на вопросы, как вести учет поступления и выбытия основных средств содержатся не только в ПБУ 6/01, Методических указаниях, но и Инструкции по применению плана счетов бухгалтерского учета (Приказ Минфина от 31.10.2000 № 94н).
Основные средства принимаются к бухгалтерскому учету по первоначальной стоимости (п. 7 ПБУ 6/01). А вот порядок ее определения зависит от того, как объект основных средств поступил в организацию (за плату, безвозмездно, в обмен на другое имущество и т.д.). Как определить первоначальную стоимость в таких случаях, указано в п.п.8 — 11 ПБУ 6/01 .
Наряду с вопросами учета поступления и выбытия основных средств особый интерес представляет их амортизация, о чем мы рассказывали .
Типовые проводки по счету 01 при учете поступления основных средств, учете выбытия основных средств, на счете 02 при их амортизации, а также бухгалтерские записи по переоценке мы рассматривали в .
Напомним также, что учет аренды основных средств ведется обособленно. Учет арендованных основных средств у арендатора ведется за балансом на счете 001 «Арендованные основные средства», а у арендодателя, как правило, - на отдельном субсчете к счету 01.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации