
Что лучше для ип усн или енвд. Что выбрать: усн, енвд или осно
ИП - распространенный вид деятельности. Он позволяет всем гражданам начать свое дело. Только рано или поздно каждый предприниматель задумывается, что выгоднее - "вмененка" или "упрощенка". Для ИП тип налогообложения играет важную роль. Желательно определиться с ним до оформления бизнеса. Правильно выбранный значительно упрощает жизнь. Так что лучше выбрать - "вмененку" или "упрощенку"? Чем данные системы отличаются? Обо всем этом будет рассказано далее. На самом деле все не так трудно, как кажется. Особенно если гражданин уже точно знает, какой бизнес начинать.
Системы налогообложения в РФ
Для начала предстоит понять, какие имеют место в России. Как предприниматели должны уплачивать налоги за ведение своей деятельности? Существуют разнообразные варианты развития событий.
На сегодняшний день в России можно быть ИП с:
- обычным налогообложением;
- специальным режимом;
- патентом.
На практике последний вариант встречается все чаще и чаще. Помимо него зачастую предпочтение отдается специальным режимам налогообложения. К ним относят:
- УСН ("упрощенку");
- ЕСХН;
- ЕНВД ("вмененка").
Обычно предприниматели выбирают между первым и последним вариантом. Что выгоднее - "вмененка" или "упрощенка" для ИП? Какие плюсы и минусы есть у данных систем уплаты налогов?
Единый налог на вмененный доход
Для этого важно понимать, что предусматривается тем или иным вариантом. Например, "вмененкой". Что это такое?

ЕНВД - это система уплаты налогов, которая предусматривает перечисление денежных средств в установленных размерах в зависимости от типа деятельности. Он не зависит от и расходов. В каждом регионе устанавливается разный размер ЕНВД.
Теперь понятно, что такое "вмененка". Можно сказать, что это система уплаты налогов, предусматривающая внесение определенной (фиксированной) суммы в казну государства.
Упрощенная система налогообложения
На практике весьма часто встречаются предприниматели, которые выбирают УСН. Что это? Чем данный режим налогообложения отличается от предыдущего? На какие его особенности рекомендуется обратить внимание?
На самом деле все проще, чем кажется. "Упрощенка" - что это? Так называют УСН. Она предлагает предпринимателям несколько вариантов уплаты налогов:
- "Доходы". Гражданин должен перечислять раз в год 6% от прибыли. Учитываются только доходы, расходы не рассматриваются.
- "Доходы-расходы". Предприниматель перечисляет 15% прибыли, полученной за год. За налоговую базу берется цифра, полученная после учета всех понесенных расходов.
Важно: каждый ИП самостоятельно выбирает, какую систему в УСН ему использовать. Это решение целиком и полностью зависит от деятельности предпринимателя.
Общее между "упрощенкой" и "вмененкой"
Что выгоднее - "вмененка" или "упрощенка"? Для ИП решение данного вопроса является крайне важным. Ведь основная прибыль, полученная после уплаты налогов, будет зависеть напрямую от выбранной системы налогообложения.
У УСН и ЕНВД имеются общие черты. К ним относят следующие нюансы:
- на обе системы можно перейти в любой момент по желанию гражданина;
- для применения УСН или ЕНВД существуют некоторые ограничения;
- отсутствуют дополнительные платежи типа НДС или НДФЛ - вместо них имеет место единый платеж;
- при применении "упрощенки" и "вмененки" придется перечислять деньги во внебюджетные фонды;
- обе системы позволяют совмещать несколько режимов;
- уплата и перечисление единого налога происходит поквартально.
Отсюда следует, что "упрощенка" и "вмененка" немного схожи друг с другом. Но и разница среди данных систем налогообложения тоже имеет место. О ней необходимо знать будущему предпринимателю.
Разница
"Вмененка" и "упрощенка" - в чем разница? Некоторые нюансы понятны из определения терминов. Но далеко не каждый обращает на них внимание. Приходится указывать, чем конкретно УСН отличается от ЕНВД.
Применение:
- УСН применяется к любому виду деятельности РФ.
- ЕНВД доступен для конкретных типов работ в том или ином населенном пункте.
Выбор базы налогообложения:
- УСН предусматривает несколько вариантов уплаты налогов - "доходы" (6%) и "доходы-расходы" (15%). Размер платежа в целом зависит от прибыли ИП.
- ЕНВД предлагает уплачивать налоги в фиксированных размерах. От предпринимателя зависит только выбор деятельности.
Влияние на налоговую базу:
- "Упрощенка" позволяет менять размер тех или иных платежей предпринимателя в отчетном периоде. Например, допускается полное отсутствие налогов.
- "Вмененка" вынуждает граждан все время платить одинаковые налоги. Предприниматель никак не может повлиять на размер отчислений.
Совмещение:
- Упрощенная система имеет ограничения при совмещении нескольких режимов уплаты налогов.
- ЕНВД совмещается со всеми видами налогообложения без ограничений и проблем.
Пожалуй, это все основные различия между упомянутыми системами. На какие еще особенности должен обратить внимание предприниматель перед выбором варианта уплаты налогов?
Отчетность
Что выгоднее - "вмененка" или "упрощенка"? Для ИП играет немаловажную роль. Поэтому приходится решать, на каком именно варианте остановиться.
Некоторым важна отчетность. При упрощенной системе предприниматель сдает соответствующий документ раз в год. А ЕНВД предусматривает ежеквартальную отчетность. Соответственно, уплата налогов происходит либо раз в год ("упрощенка"), либо каждый квартал ("вмененка"). Платежи ИП осуществляет раз в 3 месяца.
Что лучше
Так на чем лучше остановиться? На самом деле нет никаких точных указаний относительно выбора системы налогообложения в том или ином случае. Каждый предприниматель ведет свою деятельность, и для нее приходится делать индивидуальные подсчеты. Лишь после них удастся сказать, что выбрать - УСН или ЕНВД.
Налогообложение деятельности ИП имеет множество особенностей. Как правило, если хочется "посмотреть, что получится", отсутствуют значительные расходы и человек планирует работать "на себя", предпочтение отдается УСН с системой расчета платежей "доходы". Это наиболее подходящий способ ведения бизнеса для тех, кому не хочется заниматься дополнительной бумажной волокитой.
ЕНВД считается универсальным вариантом, но требующим определенных трат и отчетностей. Поэтому такой режим применяется в случаях, когда предприниматель 100% уверен в прибыльности дела.
Теперь понятно, какие виды систем налогообложения имеют место у предпринимателей в России. Также ясно, Решить, какой именно вариант уплаты налогов выбрать, должен каждый ИП отдельно.
- Необходимо рассчитать приблизительные платежи ИП в виде налогов, а также прибыльность дела. Важно принять во внимание регулярность дохода.
- Сравнить суммы налогов при тех или иных режимах. Одновременно с этим придется учесть возможность максимального уменьшения платежей по закону.
- Проанализировать, какие изменения могут произойти при ведении бизнеса, сопоставить риски выхода за пределы использования УСН и ЕНВД.
- Изучить изменения в законодательстве РФ относительно специальных режимов.
Все это поможет точно выяснить, что выгоднее - "вмененка" или "упрощенка" для ИП. На практике, как уже было сказано, зачастую выбирается УСН. Все это из-за отсутствия постоянных отчетов перед налоговыми службами. Нередко именно этот фактор (с учетом расчетов предполагаемой прибыли) играет решающую роль. Особенно если предприниматель работает без сотрудников, сам на себя. Платежи ИП во внебюджетные фонды остаются неизменными при всех режимах налогообложения. Они перечисляются в фиксированных размерах с учетом МРОТ. Поэтому при ЕНВД и УСН в ПФР придется переводить одинаковое количество денег.
Многие начинающие бизнесмены задумываются о том, какую форму налогообложения выбрать, что лучше для ИП: УСН или ЕНВД, чтобы и не платить лишних денег, а над отчетами не сидеть дни напролет.
Быть индивидуальным предпринимателем в России удобно и выгодно. Эта организационно-правовая форма дает возможность выбрать наиболее подходящую систему налогообложения. Всего индивидуальным бизнесменам предлагается четыре основных варианта, из которых можно выбрать наиболее подходящий для конкретного случая.
От правильного выбора системы зависит очень многое. При этом предпринимателю желательно определиться со своим выбором до того, как начинать процедуру регистрации в налоговой инспекции. Если в регистрационных документах не будет указана желаемая система налогообложения, то предпринимателю будет назначена ОСНО, то есть общая система. Этот вариант применяется «по умолчанию», то есть в любых случаях, когда нет оснований для использования других типов. К слову, на ОСНО будет переведен ИП и в том случае, если у него будет утеряно право использования других систем. Подобное часто происходит с патентами.
Общая система налогообложения считается далеко не самым удобным вариантом, поэтому большинство индивидуальных бизнесменов старается определиться между «вмененкой» или «упрощенкой», что выгоднее для ИП. Они гораздо более выгодные и удобные.
Стоит отметить, что те бизнесмены, которые работают по ОСНО, должны вести бухгалтерский учет в полной мере, в том числе использовать книгу доходов и расходов. Кроме того, им приходится высчитывать и выплачивать все типы общих налогов. Сюда входят налоги на добавленную стоимость, имущество и доходы физических лиц.
Учитывая все минусы, которыми обладает общая система налогообложения, большинство российских индивидуальных бизнесменов старается сразу выбирать «упрощенку», то есть УСН, либо ЕНВД.
Плюсы и минусы УСН
Упрощенной налоговой системой, или просто «упрощенкой», именуют способ отчетности перед государственными структурами, доступный для всех индивидуальных бизнесменов, деятельность которых не входит в особый список. Эта система имеет некоторые особенности и массу преимуществ для определенных ситуаций, поэтому ее часто выбирают ИП на добровольной основе в качестве альтернативы ОСНО.
Если было принято решение в вопросе, что лучше для ИП — УСН или ЕНВД, и предприниматель сделал выбор в пользу «упрощенки», ему необходимо сообщить об этом сотрудникам налоговой инспекции в своем территориальном отделении. Лучше делать это непосредственно во время прохождения процедуры регистрации, чтобы сэкономить драгоценное время и деньги. В большинстве случаев упрощенная система дает возможность существенно снизить финансовую нагрузку на предприятие.
Если бизнесмен выбирает «упрощенку», то ему уже не нужно высчитывать и выплачивать налоги на добавленную стоимость и доходы физлиц. Кроме того, предприниматель будет освобожден и от имущественного сбора. Данная система предусматривает лишь один налог, который нужно вносить в государственную казну ежеквартально.
При УСН существенно упрощается и отчетность перед контролирующими органами. К примеру, бизнесмен должен подавать отчет в ФСН один раз в год. Заполнение декларации не вызывает трудностей даже у тех, кто далек от бухгалтерского дела. У предпринимателей, которые используют «упрощенку», есть возможность существенно уменьшить сумму единого налога. Подобное возможно за счет уплаченного страхового взноса за себя либо наемных сотрудников. При этом нужно помнить, что, если ИП работает самостоятельно, у него есть право снизить налог до 100%. В случае когда на предпринимателя оформлены наемные работники, сократить налоговые взносы можно не более чем наполовину. В любом случае сумма денежных выплат в государственную казну будет значительно меньше, чем при ОСНО.
Если предприниматель принял решение использовать «упрощенку», ему стоит убедиться в том, что его сфера деятельности не запрещает использование данной системы. Полный список видов бизнеса, при которых использовать УСН запрещается, можно увидеть в российском Налоговом кодексе.
Для того чтобы использовать упрощенную систему, ИП должен соответствовать определенным правилам, речь идет в первую очередь о доходе, который не должен превышать 60 миллионов рублей.
Вернуться к оглавлению
Характеристика единого вмененного налога
ЕНВД, который в народе именуют «вмененкой», с 2013 года разрешено выбирать предпринимателям на добровольной основе. Однако бизнесмен должен предварительно ознакомиться с российским Налоговым кодексом и проверить, не попадает ли его вид деятельности в ту категорию, при которой запрещается использовать единый налог на вмененный доход. Если ИП подходит под все требования, можно указать при регистрации, что предприниматель будет работать по системе ЕНВД.
Налоги при «вмененке» необходимо выплачивать один раз в квартал, то есть как и при упрощенной системе. Что касается суммы взносов в государственный бюджет, то тут цифры могут быть разными. Все зависит от суммы базового дохода, которая для каждого вида деятельности разная. Помимо конкретной ставки, важную роль играют и определенные факторы, такие как количество наемных работников, площадь используемого помещения и многое другое.
Как и в случае с «упрощенкой», при использовании ЕНВД у индивидуального бизнесмена есть возможность уменьшить размер положенного налога за счет уже внесенных страховых взносов. Если в компании официально трудоустроены наемные работники, то снизить размер налога можно на 50%. Для предпринимателей, работающих самостоятельно, подобные ограничения отсутствуют.
Нельзя не отметить, что обе системы очень популярны и во многом схожи между собой. По этой причине у начинающих бизнесменов всегда возникает вопрос относительно того, что выбрать — УСН или ЕНВД — для ИП и что будет выгоднее. Точно ответить, не зная подробностей конкретной ситуации, сложно. Тем не менее специалисты чаще рекомендуют именно упрощенную систему, так как она не только выгодна, но и требует минимум отчетов.
Вернуться к оглавлению
Что выбрать?
Если вид деятельности ИП не входит в список тех, которым российское законодательство запрещает использовать упрощенную систему либо вмененный налог, стоит выбирать один из этих вариантов. Бизнесменам стоит учесть, что подобные виды налогообложения допускаются лишь для тех предприятий, в штате которых официально трудоустроено не более 100 работников.
Среди выгодных систем можно отметить и патентную, но она довольно специфична, поэтому ее нельзя использовать во многих случаях. Наиболее рекомендуемой системой налогообложения считается УСН. При этом предпринимателю нужно определиться с типом «упрощенки», а именно выбрать, с чего платить налог, только с доходов либо с доходов, исключая расходы. Выгода может быть рассчитана на основании количества расходов предприятия.
Если предприниматель больше склоняется к единому вмененному доходу, то ему стоит предварительно узнать, используется ли в его регионе подобная система.
Вмененка или упрощенка - что выгоднее для ИП или ООО? Такой вопрос часто возникает у предпринимателей и небольших фирм, деятельность которых позволяет сделать выбор между этими 2 системами. Рассмотрим плюсы и минусы упрощенной и вмененной систем налогообложения.
Что это такое — упрощенная система налогообложения
Упрощенная система налогообложения (иначе УСН, УСНО или упрощенка) — налоговый режим, позволяющий снизить налоговую нагрузку и упростить учетные операции, который при определенных ограничениях (величина дохода, численность, стоимость основных средств, отсутствие филиалов) могут использовать небольшие фирмы и ИП. При упрощенке возможны на выбор 2 объекта налогообложения: «доходы» или «доходы минус расходы». Обязательным регистром учета для упрощенки является книга доходов и расходов.
Чем отличается вмененка от других систем налогообложения
ЕНВД — налоговый режим, при котором объект налогообложения (вид деятельности) и величина налога по нему заранее определены и не зависят от полученного в дальнейшем дохода. Он также может применяться небольшими фирмами и ИП при определенных ограничениях (вид деятельности, численность, предел физического показателя).
Общее в ЕНВД и УСН
Сходство 2 режимов (вмененки и упрощенки) определяется следующим:
- Оба добровольны.
- Применение возможно при численности персонала не более 100 человек и доле участия в них других фирм не более 25%.
- Действует освобождение от уплаты налога на прибыль, НДС и налога на имущество. Однако есть исключения, перечисленные в ст. 346.11 (УСН) и п. 4 ст. 346.26 (ЕНВД) НК РФ.
О том, кто на ЕНВД отчитывается по НДС, читайте .
- ИП, работающие на себя, освобождены от НДФЛ, за исключением некоторых доходов (дивидендов, выигрышей, экономии на процентах, процентов по вкладам в банках сверх установленных лимитов).
- На прочие налоги (НДФЛ с зарплаты, транспорт, землю, воду, акцизы, пошлины) и страховые взносы освобождение не распространяется. Отчетность по ним и уплата осуществляются в общеустановленном порядке.
- Начисленный по УСН или ЕНВД налог может быть уменьшен за счет некоторых других осуществленных платежей (ЕНВД и УСН «доходы») или расходов по перечню, приведенному в ст. 346.16 НК РФ (УСН «доходы минус расходы»).
- Налоговые платежи по УСН (авансы) и ЕНВД (налог) осуществляются ежеквартально до 25 числа месяца, следующего за отчетным кварталом. При этом последний платеж по упрощенке по итогам года делается до 31 марта следующего года.
- Бухгалтерская отчетность может составляться по упрощенной форме.
- При выходе за пределы ограничений, установленных для возможности применения режима, право на него теряется, и налоги пересчитываются по правилам ОСНО с начала того квартала, в котором утрачено право применения.
Разница и отличие УСН от ЕНВД
Отличие вмененки от упрощенки состоит в следующем:
1. При ЕНВД налог является фиксированной величиной. База для расчета налога зависит от базовой доходности вида деятельности (п. 3 ст. 346.29 НК РФ), объема физического показателя, к которому относится базовая доходность, величины коэффициента-дефлятора, меняющегося ежегодно, и понижающего коэффициента, который может быть введен в регионах. Общеустановленная ставка налога составляет 15%, но может снижаться регионом.
Пример расчета налоговой базы при вмененке смотрите в статье .
Налог, рассчитываемый при УСН, — величина переменная и определяется двумя путями, в зависимости от выбранного фирмой объекта налогообложения. При объекте «доходы» базой являются доходы, фактически поступившие в организацию за период. К ним применяется ставка 6%. Для объекта «доходы минус расходы» база определяется как разница между фактически полученными доходами и оплаченными расходами. Ставка здесь составляет 15%. В регионах ставка УСН для обоих объектов может быть снижена.
2. При ЕНВД налог надо платить вне зависимости от того, прибылью или убытком завершилась работа за период.
При УСН «доходы» налог платится с полученной выручки. Если ее нет, нет и налога. При УСН «доходы минус расходы» налог платится всегда, при этом он не должен быть менее 1% от полученной выручки, и в этом минимальном размере уплачивается даже при убытке.
3. При ЕНВД и УСН «доходы» в расчете базы налога произведенные расходы не учитываются.
Упрощенка с объектом налогобложения «доходы минус расходы» предполагает, что база налога уменьшается на определенные расходы в порядке, установленном ст. 346.16 и 346.17 НК РФ. При этом убыток, полученный при применении УСН «доходы минус расходы», может быть учтен в последующих периодах.
4. Рассчитанная сумма налога для ЕНВД и УСН «доходы» (в том числе по авансам) может быть уменьшена на величину до 50% за счет фактически оплаченных в отчетном периоде страховых взносов и некоторых других платежей, осуществленных работодателем. При этом ИП, работающие в одиночестве, могут уменьшить налог на всю сумму оплаченных за себя страховых взносов.
При УСН «доходы минус расходы» аналогичные платежи (в т. ч. страховые взносы) учитываются в расходах, т. е. также уменьшают сумму начисленного налога, но в ином порядке.
О том, как учесть страховые взносы при расчете налога УСН или ЕНВД, читайте в материалах:
5. Налоговый период по ЕНВД — квартал. Декларация сдается в ИФНС до 20 числа месяца, следующего за отчетным кварталом. Налог платится в фактически начисленной сумме.
По УСН налоговым периодом является год. Декларация представляется в ИФНС один раз до 31 марта (фирмы) или 30 апреля (ИП) года, следующего за отчетным. Поквартально нарастающим итогом рассчитываются и уплачиваются суммы авансовых платежей.
6. Начать применять ЕНВД или отказаться от него можно в любом месяце года.
Упрощенка должна применяться в течение всего календарного года. Исключение составляют ситуации, когда налогоплательщик создан, перестал существовать или утратил право на УСН в течение года.
Об особенностях постановки на учет плательщика ЕНВД и снятия его с учета читайте в статьях:
Плюсы и минусы упрощенки и ЕНВД
- освобождение от уплаты ряда налогов;
- возможность существенного уменьшения начисленного налога;
- упрощенные учет и отчетность;
- возможность совмещения режимов;
- возможность «гибкого» подхода к периоду применения (для ЕНВД).
- необходимость отслеживания пределов ограничений для применения системы;
- необходимость уплаты налога, установленного системой, даже при убыточной работе (для ЕНВД и УСН «доходы минус расходы»);
- необходимость отчетности и платежей по ряду других налогов, от которых нет освобождения, и по страховым взносам;
- необходимость пересчета налогов при смене режима налогообложения.
О вариантах систем налогообложения, на которые можно уйти с УСН, читайте .
Когда выгоднее применять ЕНВД
Фиксированный платеж, который должен быть уплачен в любом случае, выгоднее платить, когда бизнес, укладывающийся в рамки ЕНВД, приносит большой доход. При этом регулярному тщательному анализу должны подвергаться показатели, от которых зависит рассчитываемый налог, с целью его снижения.
Упрощенка: преимущества
Чем выгодно отличается УСН от ЕНВД?
Поскольку величина налога, уплачиваемого при УСН, зависит либо от доходов, либо от доходов за вычетом расходов, то она изменяется и может быть оптимизирована. При этом сравнение налога, рассчитанного для двух разных объектов, показывает, что УСН «доходы минус расходы» при расходах, составляющих более 60% от дохода, выгоднее, чем УСН «доходы».
Следует помнить об обоснованности учитываемых в расчете базы расходов и необходимости их документального подтверждения, иначе при проверке налог может быть доначислен вместе с пенями и штрафом.
Подробнее о выборе и смене объекта налогообложения при УСН можно узнать в материалах:
Что лучше — УСН или ЕНВД
Правильнее спросить: что выгоднее — ЕНВД или УСН? Выгода применения одного из рассматриваемых режимов, вмененки или упрощенки, для ООО или ИП может быть оценена только самим налогоплательщиком при сравнении конкретных показателей его деятельности для каждого из 2 режимов.
ЕНВД очевидно выгоден для видов деятельности, приносящих высокий доход, в котором доля уплачиваемого налога невелика.
Если доход неустойчив и возможно полное его отсутствие в ряде периодов, то выгоднее применять УСН «доходы».
Если расход имеется всегда, то есть смысл применять систему УСН «доходы минус расходы», позволяющую свести налог к минимуму. При этом интересным может оказаться вариант перехода на ОСНО, которая не обязывает платить налог на прибыль при наличии убытков.
О том, как поступить с НДС при смене УСН на ОСНО, читайте в материале .
Итоги
УСН и ЕНВД - системы, характеризующиеся как рядом сходных черт, так и наличием существенных различий. Именно различия в конечном счете определяют преимущества и недостатки каждого из этих режимов. Однако выбор его все-таки зависит от самого налогоплательщика, учитывающего все особенности своей хоздеятельности и ее перспективы, а также имеющего возможность предметно на конкретных цифрах сравнить результат выбора того или иного варианта.
Выбором налоговой системы бывают озадачены не только начинающие предприниматели, но и те, кто уже ведет деятельность, но из соображений экономической выгоды планирует сменить режим. Часто вопрос стоит так: что лучше ЕНВД или УСН для ИП? Дать на него однозначный ответ сложно: необходимо учитывать особенности деятельности, достигнутые показатели и планируемые результаты.
Как ЕНВД, так и УСН считаются облегченными налоговыми режимами для ИП, применяемыми в добровольном порядке. Характеризуются более низкой фискальной нагрузкой на бизнес по причине освобождения от необходимости уплаты ряда налогов, обязательных при работе на ОСНО. Основные отличительные черты:
- Оба режима имеют добровольный характер.
- Освобождают предпринимателя от необходимости уплачивать налог на имущество, НДФЛ и НДС (стат. 346.11, 346.26 НК). Эти обязательства заменяет один ежеквартальный бюджетный платеж.
- Можно использовать только тем ИП, в которых зарегистрировано не более 100 сотрудников. Доля участия в капитале других юридических лиц не должна превышать 25%.
- Предполагают упрощенный порядок сдачи бухгалтерской отчетности. Налоговый период – квартал.
- Применение режимов возможно только при соответствии установленным законодательством ограничениям. Когда ИП нарушает любое из них, он автоматически теряет право быть «вмененщиком» или «упрощенцем» и обязан пересчитать налоговые обязательства с начала того периода, когда утрачено право на использование специального режима.
Что такое «вмененка» и «упрощенка»?
Специальный налоговый режим, который имеют право применять предприниматели определенных сфер деятельности. Последние перечислены в Налоговом кодексе. Налог начисляется и уплачивается с предполагаемого дохода и зависит от регионально утвержденных базовых показателей – количества работников, метража торговых площадей, числа транспортных средств, а также коэффициента-дефлятора К1 и территориального коэффициента К2.
Величина вмененного налога не зависит от размера выручки и рассчитывается по формуле, учитывающей местонахождение юридического лица и наличие физического показателя. Бюджетный платеж остается одинаковым и при высокой прибыли, и при убытках.
В отличие от ЕНВД налогооблагаемая база при УСН (доходы или «доходы минус расходы») определяется, исходя из фактических доходов и расходов предпринимателя. Пользоваться упрощенкой в 2017 г. имеют право ИП при соблюдении следующих условий (стат. 346.12 НК):
- численность работников – не более 100 человек;
- остаточная стоимость основных средств – менее 150 млн руб.;
- размер выручки за девять месяцев года – не более 112,5 млн. руб.
«Вмененка» и «упрощенка»: в чем разница
Основные различия между двумя налоговыми режимами сводятся к следующим пунктам:
- На УСН можно работать при любой, а на ЕНВД – только при определенных видах деятельности.
- ЕНВД предполагает фиксированный размер налога, а бюджетный платеж на УСН зависит от величины доходов и расходов.
- ИП на ЕНВД может отказаться от применения контрольно-кассовой техники, на УСН – нет.
- Перейти на ЕНВД можно с любого месяца, на «упрощенку» – только со следующего календарного года.
- Отчетность по ЕНВД подается поквартально, по УСН – за год.
Обратите внимание! Ключевое отличие систем заключается в порядке расчета налога. При «вмененке» он не зависит от доходов, и предприниматели вынуждены платить его даже при отрицательном результате. Налог по УСН прямо пропорционален результатам деятельности.
Что лучше УСН или ЕНВД: практический пример
Чтобы принять решение, какой налоговый режим лучше для конкретного предпринимателя, нужно произвести расчет с учетом всех особенностей его деятельности. Приведем практический пример, который поможет понять ход рассуждений.
Кто может применять ЕНВД в 2017 году
В Ставропольском крае работает ИП Иванов, который занимается розничными продажами текстильных изделий. Совокупный метраж торговых площадей составляет 19 метров квадратных. Годовой доход торговой точки равен 3 млн. руб., совокупные расходы – 2 млн. руб. В ИП оформлены два сотрудника, страховые взносы и пособия по нетрудоспособности на них за 12 месяцев составили 100 тыс. рублей.
Чтобы увидеть отличие «вмененки» от «упрощенки» в цифрах, рассмотрим три варианта налоговых режимов:
- УСН по объекту «Доходы минус расходы». Сумма налога = (3 000 000 – 2 000 000) х 15 % = 150 000 руб. Эту сумму нельзя уменьшить на страховые отчисления.
- УСН по объекту «Доходы». Размер налога = 3 000 000 х 6 % = 180 000 руб. Согласно законодательству эту сумму обязательного платежа можно уменьшить на величину страховых взносов (не более чем на 50%). Итоговая величина налога составит 180 000 / 2 = 90 000 руб.
- ЕНВД. Для розничной торговли текстильными изделиями К2 установлен равным 0,7. К1 в 2017 году составляет 1,798. Базовая доходность площадей установлена на уровне 1 800 руб. Сумма налога = 1 800 х 20 х 3 х 0,7 х 1,798 х 15 % х 4 кв. = 81 557,28 руб. Законодательство позволяет ИП уменьшить эту сумму на величину страховых отчислений. Итоговая величина налога составит 81 557,28 / 2 = 40 778,64 руб.
Цифровой анализ показал, что оптимальное решение для ИП Иванова – «вмененка». Это не означает, что она станет лучшим выбором для компаний других направлений деятельности в том же регионе или других областях. Чтобы найти наиболее выгодный вариант, нужно обязательно проводить расчеты.
«Упрощенка» или «вмененка»: что лучше для ИП
Общее правило таково: чем эффективнее работает ваш бизнес, чем больше его выручка, тем выгоднее использование режима с фиксированными налоговыми платежами. Это ЕНВД или патентная система. Если предприниматель только начал работу, понес определенные затраты, а его доходы еще невелики, то оптимальным выбором станет «упрощенка».
УСН – выгодное решение в случае, если дельта между уровнем выручки и издержками невелика, т.е. бизнес имеет низкую рентабельность. В этой ситуации предпринимателю рекомендуется выбрать модель «Доходы минус расходы». Когда вы совмещаете направления деятельности, попадающие по ЕНВД с «невмененными» видами бизнеса, то законодательство обяжет вас вести раздельный бухгалтерский учет. Это может быть непросто для ИП, в штате которого отсутствует опытный бухгалтер. Полный переход на УСН позволит избавиться от этой проблемы.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
Самыми распространенными являются два налоговых спец.режима – УСН и ЕНВД. УСН – это упрощенная система налогообложения, а ЕНВД – единый налог на вмененный доход. Попробуем разобраться в том, какой режим удобнее и проще для компании и ИП для грузоперевозок, розничной торговли и т.д..
УСН и ЕНВД: различия
Зарегистрировавшись в налоговом органе, компания или индивидуальный предприниматель должны выбрать режим налогообложения, в соответствии с которым они будут вести свою деятельность, начислять налоги и сборы, составлять отчетность. Каждый из действующих режимов помимо определенных нюансов и тонкостей имеют свои ограничения.
Подробно о порядке применения каждого из спецрежимов налогообложения написано в ст. 346.13 и 346.26 НК РФ. Каждый режим организации и предприниматели могут принимать на добровольной основе, путем подачи специального заявления.
Чтобы разобраться в том, какой режим выгоднее, необходимо выделить основные моменты применения каждой системы налогообложения.
Различия между УСН и ЕНВД следующие:
- УСН может применяться по отношению ко всей деятельности предприятия или ИП, а ЕНВД используется только применительно к конкретному виду деятельности;
- предусмотрены существенные различия в формировании налоговой базы при исчислении налога к уплате. При «вмененке» налог рассчитывается и уплачивается с дохода, которые для каждого вида деятельности заранее определен, в то время как при УСН налог идет с поступивших доходов или доходы минус расходы. Иными словами, при ЕНВД размер налога будет зависеть от нормативной стоимости показателя, а при УСН от размера поступившего дохода и произведенных расходов.
Получите 267 видеоуроков по 1С бесплатно:
Существует еще один нюанс, который стоит иметь ввиду организациям или ИП – переход на УСН ограничен. Возможность подать соответствующее заявление предоставляется раз в год.
Какой спец.режим выгоднее для ИП
Однозначного ответа на вопрос о том, какой из описанных режимов лучше для ИП нет. Каждый предприниматель должен самостоятельно выбрать подходящий вариант налогообложения с учетом особенностей своей деятельности.
Все дело в том, что оба режима имеют свой способ определения налоговой базы. Если при УСН, размер налога к уплате во многом зависит от внешних факторов, то при «вмененке» предприниматель оплачивает строго определенную сумму с учетом действующих нормативов:
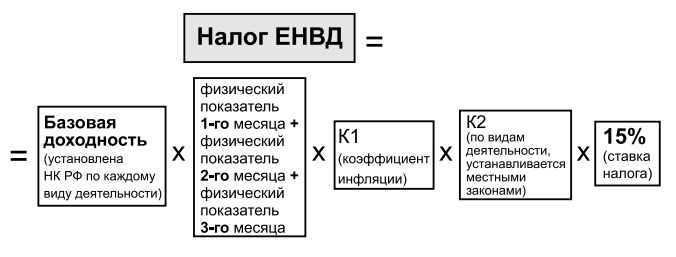
С другой стороны, ЕНВД является более простым режимом в плане ведения бухгалтерского учета и составления специальной отчетности. Достаточно составить соответствующий отчет и сдать его в ИФНС, в то время, как при упрощенной системе необходимо вести специальную книгу учета доходов и расходов, а потом, на основании зафиксированных данных, составлять декларацию. Но данный спецрежим имеет свои ограничения:

ЕНВД или УСН: что предпочтительнее для розничной торговли и для грузоперевозок
В случае розничной торговли наиболее выгодным для ИП является УСН. Все дело в том, что при ЕНВД площадь торгового зала ограничена 150 кв. метрами и независимо от наличия выручки налог все равно придется уплачивать.
Для начинающего предпринимателя такие условия не очень выгодны, поэтому стоит обратить внимание на УСН. Данный режим подойдет для компании со средними оборотами торговли. Предприниматель получает возможность снизить налоговое бремя за счет средств, которые были уплачены в Пенсионный фонд РФ, в качестве взносов за работников. Недостатками в этом случае является обязательное использование ККМ и необходимость уплаты минимального налога в случае отсутствия оборотов:

Если предприниматель занимается грузоперевозками, то наиболее оптимальным является режим ЕНВД, поскольку это позволит снизить налоговую нагрузку на предпринимателя и избавиться от необходимости вести бухгалтерский учет и уменьшить налог на страховые взносы:
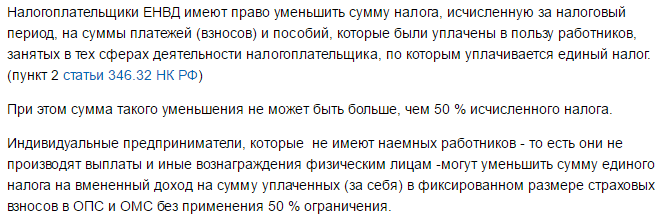
Однако, здесь также есть свои ограничения. Данный спецрежим подойдет предпринимателям, у которых численность единиц транспортных средств не превышает 20, включая арендованные машины.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации