
Что измеряет показатели оборачиваемости активов. Оборачиваемость активов
Анализ оборачиваемости - одно из ведущих направлений аналитического изучения финансовой деятельности организации. По итогам проведённого анализа выносятся оценки деловой активности и эффективности управления активами и/или капитальными средствами.
Сегодня анализ оборачиваемости оборотных средств поднимает множество споров между экономистами-практиками и экономистами-теоретиками. Это самый уязвимый пункт во всей методике финансового анализа деятельности организации.
Что характеризует анализ оборачиваемости
Основная цель, с которой он проводится, - оценить, способно ли предприятие получать прибыль путем свершения оборота «деньги-товар-деньги». После необходимых расчетов становятся понятны условия материального снабжения, расчета с поставщиками и покупателями, сбыта произведенной продукции и пр.
Так что же такое оборачиваемость?
Это экономическая величина, дающая характеристику определенному временному промежутку, за который проходит полное обращение денежных средств и товара, или же числу этих обращений за выделенный временной промежуток.
Так, коэффициент оборачиваемости, формула которого дана ниже, равен трем (анализируемый период - год). Это означает, что предприятие за год работы выручает денежных средств второе больше стоимости своих активов (т. е. за год они оборачиваются трижды).
Вычисления просты:
К об = выручка от продаж / средняя величина активов.
Нередко требуется узнать количество дней, за который проходит один оборот. Для этого количество дней (365) делят на коэффициент оборачиваемости за анализируемый год.
Часто используемые коэффициенты оборачиваемости
Необходимы они для анализа деловой активности организации. Показатели оборачиваемости средств показывают интенсивность использования обязательств или тех или иных активов (так называемая скорость оборота).

Итак, проводя анализ оборачиваемости, используют следующие коэффициенты оборачиваемости:
Собственного капитала предприятия,
Активов оборотных средств,
Полных активов,
Запасов,
Задолженности перед кредиторами,
Дебиторской задолженности.
Чем выше расчетный коэффициент оборачиваемости полных активов, тем интенсивней они работают и тем выше показатель деловой активности предприятия. Не всегда позитивно на оборачиваемость влияют отраслевые особенности. Так, в торговых организациях, через которые проходят большие денежные объемы, оборачиваемость будет высокая, в то время как на предприятиях фондоемких она будет значительно ниже.
При сравнении коэффициентов оборачиваемости двух схожих предприятий, принадлежащих к одной отрасли, можно увидеть разницу, иногда значительную, в эффективности управления активными средствами.
Если анализ покажет большой коэффициент оборачиваемости дебиторской задолженности, то есть повод говорить о значительной эффективности собираемости платежей.
Этот коэффициент дает характеристику скорости движения оборотных средств начиная с момента получения платы за материальные ценности и заканчивая возвращением денежных средств за реализованные товары (услуги) на счета в банке. Суммой оборотных средств признается разность между общим размером оборотных средств и остатком денежных средств в банке на счетах предприятия.
В случае увеличения скорости оборота при одинаковом объеме реализуемых товаров (услуг) организация задействует меньшие суммы оборотных средств. Из этого можно заключить, что материальные и денежные ресурсы будут использоваться более эффективно. Таким образом, коэффициент оборачиваемости оборотных средств указывает на всю совокупность процессов хозяйственной деятельности, как то: снижение фондоемкости, увеличение темпов роста производительности и пр.

Факторы, влияющие на ускорение оборачиваемости оборотных средств
К ним относятся:
Сокращение общего времени, затраченного на технологический цикл,
Совершенствование технологий и производственного процесса,
Улучшение снабжения и сбыта товаров,
Прозрачные платежно-расчетные отношения.
Денежный цикл
Или, как его еще называют, оборотный капитал - это временной период оборачиваемости денежных средств. Его начало - момент приобретения рабочей силы, материалов, сырья и пр. Его конец - получение денег за реализованный товар или предоставленные услуги. Величина этого периода показывает, насколько эффективно управление оборотным капиталом.
Короткий денежный цикл (положительная характеристика деятельности организации) дает возможность быстро вернуть средства, вложенные в оборотные активы. Многие предприятия, имеющие прочные позиции на рынке, проведя анализ оборачиваемости, получают отрицательный коэффициент оборотного капитала. Это объясняется, например, тем, что подобные организации имеют возможность навязывать свои условия и поставщикам (получая различные платежные отсрочки), и покупателям (значительно уменьшая срок оплаты за поставленные товары (услуги)).

Оборачиваемость запасов
Это процесс замены и/или полного (частичного) обновления запасов. Проходит он посредством перехода материальных ценностей (то есть вложенного в них капитала) из группы запасов в процесс производства и/или реализации. Анализ оборачиваемости запасов дает понять, сколько раз за расчетный период был использован остаток запасов.
Неопытные руководители для перестраховки создают излишние запасы, не задумываясь о том, что этот избыток приводит к «замораживанию» средств, расходам сверх нормы и снижению прибыли.
Экономисты советуют избегать подобных залежей запасов, имеющих низкую оборачиваемость. А вместо этого, ускоряя оборачиваемость товаров (услуг), высвобождать ресурсы.

Коэффициент оборачиваемости запасов - один из важных критериев оценки деятельности предприятия
Если расчеты показывают слишком высокий коэффициент (по сравнению со средними показателями или предыдущим периодом), то это может означать значительную недостаточность запасов. Если наоборот, то запасы товаров не пользуются спросом или очень большие.
Получить характеристику подвижности средств, которые вложены в создание запасов, возможно, только рассчитав коэффициент оборачиваемости запасов. И тем выше деловая активность организации, чем быстрее возвращаются денежные средства в виде выручки от реализации товаров (услуг) на счета предприятия.
Общепринятых норм для коэффициента оборачиваемости средств нет. Анализируют их в рамках одной отрасли, а идеальный вариант - в динамике отдельно взятого предприятия. Даже малейшее снижение этого коэффициента свидетельствует об избыточном скоплении запасов, неэффективности управления складами или накоплении непригодных или устаревших материалов. С другой стороны, высокий этот показатель не всегда хорошо характеризует деловую активность предприятия. Иногда это говорит об истощении запасов, что может вызвать сбои в технологическом процессе.
Влияет на оборачиваемость запасов и деятельность отдела маркетинга организации, так как высокая рентабельность продаж влечет за собой низкий коэффициент оборачиваемости.
Оборачиваемость дебиторской задолженности
Этот коэффициент характеризует скорость погашения дебиторской задолженности, то есть показывает, как быстро организация получает оплату за реализованные товары (услуги).
Рассчитывается он за отдельно взятый период, чаще всего за год. И показывает, сколько раз организацией были получены платежи за продукцию в сумме среднего остатка задолженности. Также он дает характеристику политике продажи в кредит и эффективности работы с покупателями, то есть насколько результативно взыскивается дебиторская задолженность.
Коэффициент оборачиваемости дебиторской задолженности не имеет стандартов и норм, поскольку зависит от отрасли и технологических особенностей производства. Но в любом случае чем он выше, тем быстрее покрывается дебиторская задолженность. При этом эффективность деятельности предприятия не всегда сопровождается высокой оборачиваемостью. К примеру, продажи продукции в кредит дают высокий остаток дебиторской задолженности, в то время как показатель ее оборачиваемости невысокий.
Оборачиваемость кредиторской задолженности
Этот коэффициент показывает связь между объёмом денежных средств, которые нужно выплатить кредиторам (поставщикам) к оговоренной дате, и суммой, потраченной на закупки либо на приобретение товаров (услуг). Расчет оборачиваемости кредиторской заложенности дает понять, сколько раз за анализируемый период была погашена средняя ее величина.
Финансовая устойчивость и платежеспособность снижаются при высокой доле кредиторской задолженности. В то время как она же дает возможность на все время своего существования пользоваться «бесплатными» деньгами.
Расчет прост
Выгода вычисляется следующим образом: разница между величиной процентов по кредиту, приравненному к сумме задолженности (то есть гипотетически взятый кредит) за то время, пока она числится на балансе организации, и объема самой кредиторской задолженности.
Положительным фактором деятельности предприятия считается превышение коэффициента дебиторской задолженности над коэффициентом оборачиваемости кредиторской. Кредиторы отдают предпочтение более высокому коэффициенту оборачиваемости, однако предприятию выгодно держать этот коэффициент на более низкой планке. Ведь неоплаченные суммы кредиторской задолженности - бесплатный источник для финансирования текущей деятельности организации.
Ресурсотдача, или оборачиваемость активов
Дает возможность рассчитать число оборотов капитала за отдельно взятый период. Данный коэффициент оборачиваемости, формула существует в двух вариантах, дает характеристику использования всех активов организации, независимо от источников их получения. Немаловажен тот факт, что, только определив коэффициент ресурсоотдачи, можно видеть, сколько рублей выгоды приходится на каждый рубль, вложенный в активы.
Коэффициент оборачиваемости активов равен частному от деления выручки на стоимость активов в среднем за год. Если необходимо рассчитать оборачиваемость в днях, то количество дней в году нужно разделить на коэффициент оборачиваемости активов.
Ведущими показателями для этой категории оборачиваемости являются период и скорость оборота. Последнее - это количество оборотов капитала организации за определенный отрезок времени. Под этим промежутком понимают средний срок, за который происходит возврат средств, вложенных в производство товаров или услуг.
Анализ оборачиваемости активов не опирается на какие-либо нормы. Но то, что в капиталоемких производствах коэффициент оборачиваемости значительно ниже, чем, например, в сфере услуг, определенно понятно.
Низкая оборачиваемость может говорить о недостаточной эффективности работе с активами. Не стоит забывать, что нормы рентабельности продаж тоже влияют на эту категорию оборачиваемости. Так, высокая рентабельность влечет за собой снижение оборачиваемости активов. И наоборот.

Оборачиваемость собственного капитала
Рассчитывается для определения скорости собственного капитала организации за отдельно взятый период.
Оборачиваемость капитала собственных средств организации призвана характеризовать различные аспекты финансовой активности предприятия. Например, с экономической точки зрения этот коэффициент характеризует активность денежного оборота вложенного капитала, с финансовой - скорость одного оборота вложенных средств, а с коммерческой - излишки или недостаточность продаж.
Если этот показатель показывает значительное превышение уровня реализации товаров (услуг) над вложенными средствами, то как следствие, начнется рост кредитных ресурсов, что, в свою очередь, позволяет достичь предела, за которым повышается активность кредиторов. В этом случае к собственному капиталу увеличивается отношение обязательств и растет кредитный риск. А это влечет за собой невозможность оплачивать данные обязательства.
Низкая же оборачиваемость капитала собственных средств указывает на их недостаточное вложение в производственный процесс.
В статье мы разберем 6 основных коэффициентов оборачиваемости предприятия, формулы расчета для бизнес-плана.
Коэффициенты оборачиваемости. Формула расчета
Коэффициенты оборачиваемости – показатели финансового анализа, отражающие эффективность управления активами предприятия и характеризующие активность и интенсивность их использования. В отличие от показателей рентабельности коэффициенты оборачиваемости используют не чистую прибыль, а выручку от реализации (продажи) продукции. Поэтому показатели оборачиваемости характеризует уровень деловой активности, тогда как рентабельность – уровень прибыльности по различным видам актива. Чем выше оборачиваемость, тем выше платежеспособность предприятия и его финансовая устойчивость. Коэффициенты оборачиваемости показывают количество оборотов необходимого для окупаемости (погашения) капитала предприятия.
Рассмотрим основные коэффициенты оборачиваемости:
Видео-урок: «Расчет ключевых коэффициентов оборачиваемости для ОАО «Газпром»
Коэффициент оборачиваемости активов. Формула
Коэффициент оборачиваемости активов (аналог: коэффициент оборачиваемости совокупного капитала ) – показатель характеризующий скорость и эффективность управления активами предприятия. Показатель представляет собой отношение выручки от продажи продукции к среднегодовом размеру активов. Формула расчета имеет следующий вид:
Для данного коэффициента нет общепринятого рекомендуемого нормативного значения. Данный показатель необходимо анализировать в динамике. Рост показателя, как правило, обусловлен за счет увеличение доли выручки создаваемой активами предприятия. В таблице ниже показан анализ тенденции изменения оборачиваемости активов.
Коэффициент оборачиваемости текущих активов
Коэффициент оборачиваемости текущих активов – показывает эффективность управления текущими активами предприятия и характеризует активность их использования. К текущим активам предприятия относят фонды, которые могут быть быстро преобразованы в денежные средства: запасы, дебиторская задолженность, краткосрочные финансовые вложения, незавершенное производство. Формула расчета показателя имеет следующий вид:
Нормативное значение для коэффициента оборачиваемости текущих активов не существует. Анализ проводится в оценке характера динамики и направления тенденции. В таблице ниже представлен анализ тенденции показателя.
Коэффициент оборачиваемости дебиторской задолженности. Формула
Коэффициент оборачиваемости кредиторской задолженности
Коэффициент оборачиваемости запасов и затрат
Коэффициент оборачиваемости денежных средств
Коэффициент оборачиваемости денежных средств – отражает активность управления денежными средствами и показывает количество циклов обращения наиболее ликвидных активов предприятия (денежных средств). Показатель представляет собой отношение выручки от продаж продукции к среднегодовому размеру денежных средств. Формул расчета имеет следующий вид:
Нормативного значения показателя в финансовой практике не существует. Анализ проводится в оценке направления и характера тенденции. В таблице ниже представлена взаимосвязь между тенденцией изменения коэффициента и финансовым состояние предприятия.
Резюме
Коэффициент оборачиваемости представляют важную группу экономических показателей в финансовом анализе, которые позволяют оценить эффективность управления на предприятии различными видами активов и капитала. Анализ показателей проводится в оценке характера динамики за 3-5 лет и в сопоставлении с аналогичными компаниями отрасли.
Разберем показатель оборачиваемости активов . Коэффициент относится к группе финансовых показателей «Оборачиваемости (деловой активности)». Остальные три группы финансовых показателей – «Ликвидность», «Рентабельность», «Финансовая устойчивость». Коэффициенты из ликвидности и финансовой устойчивости показывают платежеспособность предприятия, а рентабельность его эффективность. Коэффициенты оборачиваемости показывают интенсивность (скорость оборота) использования активов или обязательств. Они определяют, как предприятие активно ведет свою деятельность.
. Экономический смысл
Сначала определим экономический смысл коэффициента. Показатель оборачиваемости активов отражает то, как предприятие использует (как интенсивно) свои имеющиеся активы. Коэффициент определяет эффективность использования собственных средств (как собственных, так и заемных) в производстве и реализации продукции.
Читать данный коэффициент следует следующим образом. К примеру, коэффициент оборачиваемости активов равен 4 (анализируемый период год). На основе этого можно сделать вывод, что предприятие получило за год выручку (суммарно), которая в 4 раза больше стоимости активов. Говорят, активы предприятия оборачиваются 4 раза за год.
Чем больше значение данного показателя, тем более эффективно предприятие работает. Коэффициент оборачиваемости активов прямо пропорционален объему продаж (в формуле у него в числителе стоит «Выручка»). Увеличение данного коэффициента говорит о том, что продажи тоже увеличились. Чем меньше оборачиваемость, тем большая зависимость предприятия в финансировании своего производственного процесса. В таблице ниже представлены причины изменения показателя.
Показатель оборачиваемости активов . Синонимы
Зачастую в различной экономической литературе данный коэффициент называется по-разному. Чтобы у вас не было путаницы в его трактовке приведем наиболее часто используемые синонимы оборачиваемости активов:
- Ресурсоотдача,
- Показатель фондоотдачи,
- Assets turnover ratio,
- Total assets turnover,
- Turnover ratio,
- Asset management ratio.
Показатель оборачиваемости активов . Формула расчета
Формула расчета оборачиваемости активов выглядит следующим образом:
По формам бухгалтерского баланса показатель рассчитывается так:
Коэффициент оборачиваемости активов = стр.2110/(стр.1600нг.+стр.1600кг./2)
Нг. – значение строки 1600 на начало года.
Кг. – значение строки 1600 на конец года.
Не забудьте еще поделить на 2 для нахождения средней стоимости активов за год. Отчетный период может быть не год, а месяц.
Период оборота активов
Коэффициент оборачиваемости активов легко трансформировать в показатель период оборота активов . Данный показатель лучше отражает эффективность использования активов и представляет собой количество дней необходимых для превращения активов в денежную массу. Формула расчета периода оборота активов (одного оборота):
Период оборота активов = 360/Коэффициент оборачиваемости активов
Видео-урок: «Расчет ключевых коэффициентов оборачиваемости для ОАО «Газпром»
Коэффициент оборачиваемости активов . Расчет на примере ОАО «Мегафон»
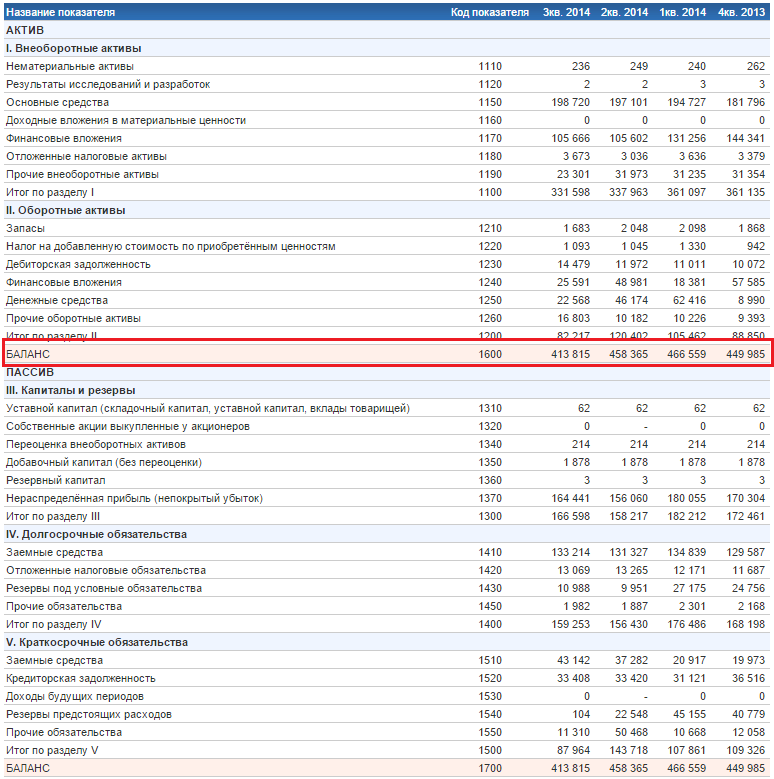
Расчет оборачиваемости активов для ОАО «Мегафон». Баланс
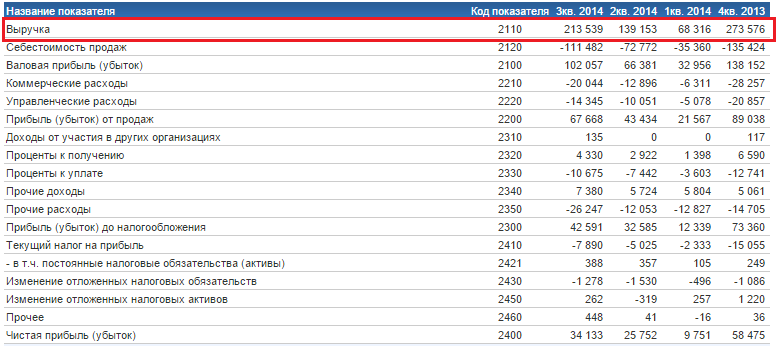
Расчет оборачиваемости активов для ОАО «Мегафон». Отчет о прибылях и убытках
Для расчета показателя необходимо взять данные бухгалтерского баланса с официального сайта компании ОАО «Мегафон».
Показатель оборачиваемости активов 2014-1 = 68316/(449985+466559)/2 = 0,14
Показатель оборачиваемости активов 2014-2 = 139153/(466559+458365)/2 = 0,30
Показатель оборачиваемости активов 2014-3 = 213539/(458365+413815)/2 = 0,48
Не забывайте, что необходимо брать среднее значение активов за период. Поэтому мы делили на 2 в знаменателе сумму активов на начало периода и на конец. У ОАО «Мегафон» значение коэффициента оборачиваемости активов увеличивалось. Можно сделать вывод, что предприятие увеличивало свои продажи, так как именно продажи напрямую влияют на данный коэффициент.
Показатель оборачиваемости активов . Норматив
Определенного нормативного значения у коэффициента нет. Анализировать его стоит, как и все показатели оборачиваемости: в динамике. Поэтому если наблюдается понижающийся тренд — неэффективном использовании активов, и аналогично наоборот при повышающимся росте — увеличение качества управления активами.
В реальности при оценке предприятий, в высокотехнологических и капиталоемких отраслях данный коэффициент имеет небольшие значения. Это обусловлено это тем, что в таких отраслях компании имеют большие активы. И на оборот в предприятиях торговли коэффициент будет иметь большие значения, так как интенсивность оборачиваемости денежных средств у таких выше.
Сравнение показателей оборачиваемость активов (A T ) и рентабельность активов (ROA )
Давайте определим разницу между коэффициентом оборачиваемости активов и коэффициентом рентабельности активов (ROA). Формула ROA приведена ниже:
Коэффициент рентабельности активов = Чистая прибыль/Активы=стр.2400/стр.1600
| Отличия | Описания |
| 1 отличие. | среднее значение активов. |
| 2 отличие. | В Коэффициент оборачиваемости активов используется Выручка от продаж (стр. 2110), в то время как в Коэффициенте рентабельности активов Чистая прибыль (2400). |
| 3 отличие. | Коэффициент оборачиваемости активов всегда имеет положительное значение . |
| 4 отличие. | Показатель оборачиваемости активов не дает представление о прибыльности, как коэффициент рентабельности активов (ROA), а показывает эффективность через скорость оборота активов. Только косвенно отражает потенциальную прибыльность предприятия. |
Коэффициент оборачиваемости активов показывает, сколько раз за период, обычно за год, совершается полный цикл производства и обращения, приносящий эффект в виде прибыли. Характеризует эффективность использования фирмой всех имеющихся ресурсов, независимо от источников их привлечения. Формула для расчета коэффициента оборачиваемости активов (Коа): Коа=Выручка от реализации (ВОР)/средний итог активов баланса (Аср)
Рассчитаем коэффициент оборачиваемости в 2008 году:
Коа (конец года)=12310 /1219=10,1
ПО=360/10,1=36 (дней)
Коэффициент оборачиваемости оборотных активов. Формула для расчета коэффициента оборачиваемости оборотных активов (Кооа): Кооа=Выручка от реализации (ВОР)/средний итог оборотных активов баланса (ОА ср)
Кооа (конец года)=12310/1219=10,1
ПО=360/10,1=36 (дней)
Нормативное значение показателя для предприятий энергетической отрасли составляет 10-25.
Коэффициент оборачиваемости собственного капитала. Формула для расчета коэффициента оборачиваемости собственного капитала (Коск): Коск=Выручка от реализации (ВОР)/средний итог собственного капитала баланса (СКср)
Коск (конец года)= 12310/282=43,7
ПО=360/43,7=8 (дней)
Расчет коэффициентов в 2009 году:
1. Коэффициент оборачиваемости:
Аср=(1219+2344)/2=1781,5
Коа (начало года)= 12310/1781,5=6,9
ПО=360/6,9=52 (дня)
Коа (конец года)= 20902/1781,5=11,7
ПО=360/11,7=31 (день)
В начале 2009 года коэффициент оборачиваемости был равен 6,9, к концу года он повысился до 11,7. В начале года активы Предприятия оборачивались за 52 дня, а концу года за 31 день, следовательно, выручка Предприятия возросла.
ОАср=(1219+2205)/2=1712
Кооа (начало года)=12310/1712=7,2
ПО=360/7,2=50 (дней)
Кооа (конец года)= 20902/1712=12,2
ПО=360/12,2=30 (дней)
К концу 2009 года оборачиваемость ускорилась, наблюдаем тенденцию к росту показателей, что характеризует предприятие с положительной стороны. Нормативное значение коэффициента для предприятий энергетики 10-25.
СКср=(282+611)/2=446,5
Коск (начало года)=12310/4467,5=27,6
ПО=360/27,6=13 (дней)
Коск (конец года)= 20902/446,5=46,8
ПО=360/46,8=8 (дней)
Видим повышение показателя, следовательно, и повышение выручки.
Рассчитаем коэффициенты в 2010 году:
Аср=(2344+2975)/2=2659,5
Коа (начало года)=20902/2659,5=7,9
ПО=360/7,9=46 (дней)
Коа (конец года)= 22614/2659,5=8,5
ПО=360/8,5=42 (дня)
В конце года показатель оборачиваемости активов выше, чем в начале 2010 года.
2. Коэффициент оборачиваемости оборотных активов (Кооа):
ОАср=(2205+2857)/2=2531
Кооа (начало года)=20902/2531=8,3
ПО=360/8,3=43 (дня)
Кооа (конец года)= 22614/2531=8,9
ПО=360/8,9=40 (дней)
В 2010 году значение коэффициента несколько ниже значения, принятого в энергетике (10-25), но выше общепринятого значения (2-5).
3. Коэффициент оборачиваемости собственного капитала (Коск):
СКср=(611+645)/2=628
Коск (начало года)=20902/628=33,3
ПО=360/33,3=11 (дней)
Коск (конец года)= 22614/628=36
ПО=360/36=10 (дней)
Рассчитаем коэффициенты в 2011 году:
1. Коэффициент оборачиваемости активов (Коа):
Аср=(2975+3676)/2=3325,5
Коа (начало года)=22614/3325,5=6,8
ПО=360/6,8=53 (дня)
Коа (конец года)= 24632/3325,5=7,4
ПО=360/7,4=49 (дней)
В конце года показатель оборачиваемости активов увеличился до значения 7,4.
2. Коэффициент оборачиваемости оборотных активов (Кооа):
ОАср=(2857+3480)/2=3168,5
Кооа (начало года)=22614/3168,5=7,1
ПО=360/7,1=51 (день)
Кооа (конец года)= 24632/3168,5=7,8
ПО=360/7,8=46 (дней)
Значение коэффициента ниже нормативного диапазона принятого в энергетике, но значительно выше общепринятого значения.
3. Коэффициент оборачиваемости собственного капитала (Коск):
СКср=(645+654)/2=649,5
Коск (начало года)=22614/649,5=34,8
ПО=360/34,8=10 (дней)
Коск (конец года)= 24632/649,5=37,9
ПО=360/37,9=9 (дней)
Видим рост размера полученной денежной выручки с единицы собственного капитала.
Результаты расчета коэффициентов оборачиваемости представлены в таблице8.
Таблица 8. Анализ коэффициентов оборачиваемости за 2008-2011 гг.
|
Коэффициент | |||||||
|
на конец года |
на начало года |
на конец года |
на начало года |
на конец года |
на начало года |
на конец года |
|
|
Оборачиваемость активов | |||||||
|
Оборачиваемость оборотных активов | |||||||
|
Оборачиваемость собственного капитала | |||||||
Все коэффициенты оборачиваемости строятся на анализе соотношения объема продаж компании и тех или иных задействованных в производстве ресурсов. Чем выше показатели оборачиваемости, тем более эффективно используются ресурсы компании и тем меньше ресурсов требуется для ее работы. Тенденции в изменении показателей оборачиваемости в сравнении с аналогичными тенденциями других компаний отрасли могут использоваться для выявления потенциальных проблем в организации производства.
О группировке активов по скорости их превращения в денежные средства. Данная информация используется для анализа ликвидности баланса. Но использовать информацию об активах баланса можно также, например, для расчета коэффициента оборачиваемости. Об оборачиваемости активов расскажем в нашем материале.
Что такое оборачиваемость активов
Оборачиваемость активов характеризует эффективность использования активов организации путем соотнесения выручки за отчетный период со средней величиной активов за этот же период. Иными словами, оборачиваемость показывает, сколько рублей выручки приносит 1 рубль активов организации. Соответственно, если оборачиваемость активов растет, значит, существующие активы организации используются эффективно. Напротив, при падении оборачиваемости активов нужно делать вывод о том, что существующая политика в отношении активов не оптимальна.
Оборачиваемость активов по балансу
Как отмечалось выше, оборачиваемость активов (О А) исчисляется по формуле:
О А = В / А С,где В - выручка;
А С — средняя стоимость активов.
Средняя стоимость активов исчисляется как среднее арифметическое стоимости активов на начало и конец отчетного периода. Так, к примеру, среднегодовая стоимость активов (А СГ) определяется так:
А СГ = (А Н + А К) / 2,где А Н — стоимость активов на начало года;
А К - стоимость активов на конец года.
Учитывая, что в бухгалтерском балансе величине активов соответствует сальдо строки 1600 (Приказ Минфина от 02.07.2010 № 66н), для определения коэффициента оборачиваемости активов формулу по балансу можно представить в следующем виде:
О А = В / [(Строка 1600 Н + Строка 1600 К) / 2],где В - выручка за отчетный период;
Строка 1600 Н - сальдо строки 1600 бухгалтерского баланса на начало отчетного периода;
Строка 1600 К - сальдо строки 1600 бухгалтерского баланса на конец отчетного периода.
Естественно, величину выручки в балансе не найти. Эту сумму нужно взять из строки 2110 Отчета о финансовых результатах за тот отчетный период, за который исчисляется средняя стоимость активов.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации