
Что это — дебиторская и кредиторская задолженность? Что такое кредиторская и дебиторская задолженность - чем отличаются.
Кредиторская задолженность – это долги к уплате. Кредиторская задолженность возникает, когда от покупателей получен аванс, а товары (работы, услуги) еще не реализованы, или если от поставщика получены товары (работы, услуги), а денежные средства за них еще не выплачены.
С одной стороны, кредиторская задолженность представляет собой средства, привлеченные для ведения хозяйственной деятельности, при чем, как правило, без уплаты процентов. Это положительная сторона кредиторской задолженности.
Вместе с тем, просроченная кредиторская задолженность может привести к необходимости уплаты штрафных санкций, предъявлению судебных исков, в худшем случае – признанию предприятия банкротом.
Уклонение от погашения кредиторской задолженности в сумме более 1,5 млн. руб. является уголовно-наказуемым деянием.
Кредиторская задолженность, которая не может быть взыскана в силу истечения срока исковой давности, списывается на увеличение финансового результата.
Анализ кредиторской задолженности
Анализ кредиторской задолженности направлен на определение способности предприятия ее погасить, т.е. анализируется его платежеспособность.
Для этого рассчитываются коэффициенты ликвидности, представляющие собой отношение оборотных активов к краткосрочным обязательствам (коэффициенты ликвидности различаются составом активов в числителе).
Значение коэффициента ликвидности меньше принятого норматива, свидетельствует о возможных трудностях в погашении краткосрочной кредиторской задолженности. Чем выше значение коэффициентов ликвидности, тем выше платежеспособность предприятия.
Информация о кредиторской задолженности отражается в бухгалтерской отчетности:
По строке 1520 бухгалтерского баланса;
В разделах 5.3 и 5.4 пояснений к бухгалтерскому балансу и отчету о прибылях и убытках (форма, рекомендованная приказом Минфина от 02.07.2010 № 66н).
Более подробная информация отражается в бухгалтерском учете:
Кредиторская задолженность: подробности для бухгалтера
- Как управлять дебиторской (кредиторской) задолженностью БУ
Образуется кредиторская задолженность по расходам, ее погашение производится деньгами. Таким образом, кредиторская задолженность... управлению дебиторской, кредиторской задолженностью. 2. Термины. 3. Лимиты дебиторской и кредиторской задолженностей. 4. Порядок... по расходам. Учет дебиторской, кредиторской задолженности Учет дебиторской и кредиторской задолженностейпредполагает... менеджмента. Управление просроченной дебиторской, кредиторской задолженностью Задолженность, по которой обязательства не...
- НДС при списании кредиторской задолженности: проблемные ситуации
Же для списания кредиторской задолженности помимо истечения срока давности кредиторская задолженность должна быть... же для списания кредиторской задолженности помимо истечения срока давности кредиторская задолженность должна быть... бухучете»). При списании кредиторской задолженности необходимо оформить: акт инвентаризации кредиторской задолженности по итогам проведения... генерального директора о списании кредиторской задолженности. Включение кредиторской задолженности с истекшим сроком исковой...
- Кредиторская задолженность при отборе УК по конкурсу
Подтверждающим выполнение требования о величине кредиторской задолженности, является копия утвержденного бухгалтерского баланса... бухгалтерского баланса являются не только кредиторская задолженность, отраженная в составе краткосрочных... правом: – самостоятельно производить переоценку состава кредиторской задолженности, отраженной в бухгалтерской отчетности претендента... в представляемой бухгалтерской отчетности. Кредиторская задолженность общества по данным бухгалтерского баланса...
- Заполняем сведения по дебиторской и кредиторской задолженности
12 месяцев. Просроченная дебиторская (кредиторская) задолженность – неисполненная задолженность при наступлении... увеличения дебиторской (кредиторской) задолженности 6 Показывается сумма увеличения дебиторской (кредиторской) задолженности по неденежным... дебиторской (кредиторской) задолженности 8 Отражается общая сумма уменьшения дебиторской (кредиторской) задолженности по... неденежным расчетам 9 Указывается общая сумма дебиторской (кредиторской) задолженности, ...
- Порядок списания кредиторской задолженности при УСН. Пример
Бухгалтерский учет списания кредиторской задолженности В бухгалтерском учете списание кредиторской задолженности отражается проводкой: Дебет...). Документальное оформление списания кредиторской задолженности Если срок исковой давности кредиторской задолженности истек, ее следует... о списании кредиторской задолженности. Отражение списания кредиторской задолженность в бухгалтерском учете Списанная кредиторская задолженность формирует доход...
- Списание кредиторской задолженности ликвидируемого предприятия
К внереализационным доходам относятся суммы кредиторской задолженности (обязательства перед кредиторами), ... развернутого перечня оснований списания кредиторской задолженности, но он является открытым... которой имеется кредиторская задолженность по поставленным ранее товарам, сумму кредиторской задолженности на... в ЕГРЮЛ. Следовательно, сумма кредиторской задолженности подлежит включению в состав... ликвидируемая организация должна включить кредиторскую задолженность во внереализационные доходы к...
- Неотражение информации в сведениях по дебиторской и кредиторской задолженности
В сведениях по дебиторской и кредиторской задолженности учреждения (ф. 0503769) дебиторской задолженности... в сведениях по дебиторской и кредиторской задолженности учреждения (ф. 0503769) дебиторской задолженности... в сведениях по дебиторской и кредиторской задолженности учреждения (ф. 0503769) какой-либо... № 33н сведения по дебиторской и кредиторской задолженности учреждения (ф. 0503769) входят в... образом, сведения по дебиторской и кредиторской задолженности учреждения (ф. 0503769) входят в...
- Кейс: Как «списать» кредиторскую задолженность без возникновения налоговой базы по налогу на прибыль
Задача списания «древней» дебиторской и кредиторской задолженности знакома почти каждому бухгалтеру. Типовая... . Задача списания «древней» дебиторской и кредиторской задолженности знакома почти каждому бухгалтеру. Типовая... . Таким образом, у компании А кредиторская задолженность, приобретенная физическим лицом, погашена. Сумма...
- Анализ изменений, внесенных в Инструкцию № 191н
Также показатели изменения расчетов (дебиторской, кредиторской задолженности), сформированные в корреспонденции со счетами... отражаются данные о просроченной дебиторской, кредиторской задолженности (неисполненной задолженности при наступлении даты... 40 000 «Доходы будущих периодов»; кредиторская задолженность, сформированная по соответствующим счетам аналитического... . 0503169) указывается общая сумма дебиторской (кредиторской) задолженности, учитываемая по соответствующему номеру счета...
- Проверка расчетов с поставщиками и подрядчиками
Возникновения дебиторской, кредиторской задолженности у учреждения; списания сумм дебиторской и кредиторской задолженности; мер, ... обоснованность сумм дебиторской, кредиторской задолженности, включая суммы дебиторской и кредиторской задолженности, по которым истекли... (бюджетной) отчетности данные по кредиторской задолженности перед руководителями, членами совещательных органов... списания с учета сумм дебиторской (кредиторской) задолженности с нарушением требований законодательства; несвоевременности...
- Разъяснения по заполнению сведений (ф. 0503169)
Состоянии расчетов по дебиторской и кредиторской задолженности субъекта бюджетной отчетности в... состоянии расчетов по дебиторской и кредиторской задолженности субъекта бюджетной отчетности в... состоянии расчетов по дебиторской и кредиторской задолженности субъекта бюджетной отчетности в... задолженность, просроченная дебиторская задолженность, просроченная кредиторская задолженность. В графе 1 сведений (ф... . 1. Сведения о дебиторской (кредиторской) задолженности Номер (код) счета бюджетного учета...
- Отражение дебиторской задолженности в отчетных бухгалтерских формах
Информация 1. Сведения о дебиторской (кредиторской) задолженности Графа 1 Указываются номера соответствующих... 9 Указывается общая сумма дебиторской (кредиторской) задолженности, учитываемая по соответствующему номеру счета... 12 Указывается общая сумма дебиторской (кредиторской) задолженности, учитываемая по соответствующему коду синтетического... зависимости от наличия показателей дебиторской (кредиторской) задолженности в текущем финансовом году в...
- Разъяснения по представлению бюджетной отчетности в 2018 году
Сведений (ф. 0503169) не отражается кредиторская задолженность, числящаяся на соответствующих счетах аналитического... », поскольку данная задолженность является краткосрочной. Кредиторская задолженность, числящаяся на счетах 0 205 ... нарушении условий реализации нефинансовых активов. Кредиторская задолженность субъекта учета перед подотчетными лицами... порядок устанавливается учетной политикой учреждения). Кредиторская задолженность перед подотчетным лицом заявительного характера...
- Налог на прибыль в 2017 году. Разъяснения Минфина России
Исковой давности, ранее списанная кредиторская задолженность должна быть восстановлена. Возникшие... РФ для определения показателя кредиторской задолженности следует суммировать задолженности налогоплательщика... что в первую очередь кредиторская задолженность перекрывает (уменьшает) дебиторскую задолженность... РФ для определения показателя кредиторской задолженности следует суммировать задолженности налогоплательщика... доходов суммы прощенной (списываемой) кредиторской задолженности. Письмо от 5 сентября...
- Составляем квартальные формы отчетности за 2019 год
Изменена. Сведения по дебиторской и кредиторской задолженности учреждения (форма 0503769) Названная... лет; показатели изменения дебиторской и кредиторской задолженности, сформированные в корреспонденции со... не только суммы дебиторской и кредиторской задолженности учреждения с выделением сумм, ... Пояснения по заполнению 1 По кредиторской задолженности отражаются показатели, сформированные не... 9 Указывается общая сумма дебиторской (кредиторской) задолженности, доходов будущих периодов, резервов предстоящих...
Кредиторская задолженность – это долги фирмы. Читайте подробнее, что такое кредиторская задолженность простыми словами, как можно контролировать ее размеры, чтобы предприятие могло функционировать в нормальном режиме.
Что такое кредиторская задолженность
Кредиторская задолженность – это долги компании перед контрагентами, работниками или государством. Простыми словами – это то, что должна организация. Часто путают определения кредиторской задолженности – это мы должны или нам. Есть простой способ запомнить это. Все знают, что кредит – это когда мы должны. А вот кредиторская задолженность – это когда должна организация.
Практически все компании работают с кредиторкой. Например, фирмы начисляют зарплату в последний день месяца. При этом трудовое законодательство разрешает выдавать зарплату в течение 15 календарных дней после окончания месяца. С момента начисления до дня выдачи у компании будет числиться долг перед сотрудниками.
Организации заключают договор с условием о постоплате. То есть товар отгрузили, но покупатель пока не заплатил за него. Такие долги выгодны организации – таким образом она получает беспроцентный кредит.
Нельзя однозначно сказать, как наличие кредиторки сказывается на работе фирмы. С одной стороны, таким образом предприятие получает беспроцентный кредит. Ведь компания какое-то время бесплатно пользуется чужими деньгами. С другой, бесконечно копить кредиторку опасно – у каждого платежа есть срок погашения. А если в срок не выполнить свои обязательства, то, вероятнее всего, потребуется платить еще штрафы и пени. Более того, контрагент вправе обратиться в суд, чтобы взыскать долги. Из-за большого долга компанию также могут признать банкротом (). Именно поэтому важно контролировать величину этого показателя на предприятии.
Скачайте и возьмите в работу:
Кредиторская задолженность в бухгалтерском учете
Самый простой способ узнать размер различных видов кредиторской задолженности организации – обратиться к данным бухгалтерского учета и бухотчетности.
Информация о размере долгов можно определить по кредиту счетов:
- а также субсчета 75-2 «Расчеты по выплате доходов» к счету 75.
Информация о краткосрочной кредиторке находится в строке 1520 баланса «Кредиторская задолженность». Данные о долгосрочных долгах – в строке 1450 «Прочие обязательства».
В бухгалтерском балансе дебиторскую и кредиторскую задолженности указывают развернуто. Дебиторскую – в активе, а кредиторскую – в пассиве. То есть эти долги не сальдируют. Даже при условии, что по аналитическим счетам одного и того же счета возникло как дебетовое, так и кредитовое сальдо.
В пояснительной записке к отчетности организации расшифровывают кредиторку по видам.
Политика управления кредиторкой, которая поможет не допускать чрезмерных долгов
Кредиторская задолженность - хороший способ профинансировать оборотный капитал. Главное, не увлекаться и не брать на себя обязательства, которые не сможете выполнить. Чтобы вовремя платить поставщикам и не допускать чрезмерных долгов, в компании «Пятый Сезон» разработали политику управления кредиторской задолженностью. Если у вас такого документа нет, возьмите ее за образец. Политика управления кредиторкой определяет:
- какая доля в целевой структуре капитала приходится на кредиторскую задолженность;
- по каким показателям ее контролировать;
- как рассчитать предельное значение кредиторки;
- когда нецелесообразно соглашаться на отсрочку поставщика;
- как составить бюджет задолженности;
- в каком порядке погашать долги;
- кого назначить ответственным за кредиторку.
Анализ кредиторки
Дебиторская и кредиторская задолженности обычно присутствуют в работе любой компании. Два этих показателя влияют на формирование рыночной стоимости бизнеса. Именно поэтому важно контролировать их размеры (см., ).
Один из важных элементов контроля кредиторской задолженности – это установление лимитов и нормативов ее размеров (максимальных размеров долгов в отношении одного кредитора или группы, общей величине задолженности и т.д.). Единых показателей, на которых может ориентироваться любая организация, нет. Все зависит от специфики работы, размера компании и т.д. Обычно кредиторка находится в прямой зависимости от объема производства и продаж. То есть чем больше обороты организации, тем обычно больше и кредиторка.
Анализируют состояние кредиторки с помощью специальных коэффициентов:
- средняя кредиторская задолженность;
- оборачиваемость кредиторской задолженности;
- период погашения кредиторской задолженности;
- доля кредиторской задолженности в текущих пассивах.
Рассмотрим подробнее каждый из них.
Среднюю величину кредиторки С КЗ рассчитывают как среднее арифметическое суммы долгов в начале периода КЗ н.п и в конце периода КЗ к.п.
Коэффициент оборачиваемости определяется как:
где ВР – выручка от реализации продукции (работ, услуг). См. также, как найти выручку .
Этот коэффициент показывает расширение или снижение коммерческого кредита компании. Его рост говорит о том, что компания быстро гасит долги. Уменьшение коэффициента показывает, что фирма стала больше закупать в кредит.
Средний срок оборота кредиторской задолженности рассчитывается по формуле:
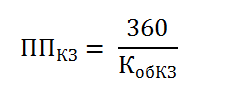
где ПП КЗ – период погашения кредиторской задолженности.
Период погашения показывает, сколько дней требуется предприятию, чтобы оплатить счета. То есть это средний срок возврата долгов.
При анализе рассматривают долю долгов в текущих пассивах. Доля определяется как отношение кредиторской задолженности к текущим пассивам по формуле:
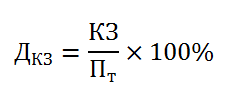
где Д КЗ – доля кредиторской зад-ти;
П т – текущие пассивы.
Анализ одной только кредиторской задолженности не будет полным. Ее требуется анализировать в связке с дебиторкой. Например:
- контролировать объемы (например, превышение кредиторки над дебиторкой может позволить организации развиваться быстрее, так как не требуется привлекать кредиты);
- проверять сроки (согласованность сроков погашения кредиторки и дебиторки позволить организации работать бесперебойно и погашать долги в срок).
При оценке этих видов долгов предприятия должно установить их оптимальное соотношение. Этот расчетный показатель надо сравнивать с фактическим. Ведь если у организации ее дебиторка будет в разы превышать кредиторку, то это может создать угрозу финансовому состоянию компании, потребуется дополнительно привлекать денежные средства со стороны. Если же кредиторка будет намного превышать дебиторскую задолженность, это привозить к снижению финансовой независимости и устойчивости компании.
Критерием оптимальности соотношения дебиторской и кредиторской задолженностей выступает следующее условие:
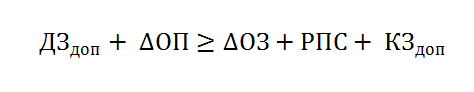
где ДЗ доп – допустимая дебиторская задолженность;
∆ОП – изменение операционной прибыли, связанной с производством и реализацией продукции;
∆ОЗ – изменение операционных затрат, связанных с производством и реализацией продукции;
РПС – размер потерь средств, инвестированных в дебиторскую задолженность из-за неплатежей покупателей;
КЗ доп – допустимая кредиторская задолженность.
Даже те, кто не имеет никакого отношения к бухгалтерии, а также финансовому учету, довольно часто сталкиваются с таким понятием как дебиторская и кредиторская задолженность. Обозначения этих терминов довольно разные и «скрывают» под собой очень много информации о финансовой деятельности предприятия в целом. Давайте рассмотрим понятия дебиторка и кредиторка, что это простыми словами? На каких счетах отображаются в бухгалтерском учете, что могут «рассказать» управленцу, потенциальному инвестору, экономисту, финансисту, прочим юридическим и физическим субъектам экономической деятельности.
Простыми словами о кредиторке и дебиторке: понятие задолженностей
Что такое кредиторская задолженность и дебиторская задолженность? Попробуем объяснить доступным языком, чтобы «не подкованный» экономическими терминами человек имел представление об этих видах обязательств.
Дебиторская задолженность происходит от слова «debet», которое переводится с латинского как «он должен»
Дебиторская задолженность – это нам должны или мы в должниках?
Первоначально разложим все по полочкам. Дебиторка, или как правильно ее называют в бухгалтерском учете – дебиторская задолженность, происходит от слова «debet», которое переводится с латинского как «он должен». Только зная перевод не совсем понятно, это мы должны или нам. Чтобы стало более понятно, поясним, что дебиторами в учете называют юридические лица, которые должны нам некие средства. Из этого вытекает следующее понятие, совокупность финансовых средств, которые числятся как обязательства юридических и физических лиц перед вами – это дебиторская задолженность.
Все дебиторские долги – это оборотные активы , не имеющие срока учета (давности), поскольку могут быть погашены как в краткосрочный, так и более длительный период.
Получение средств от должника в погашение дебиторки называется инкассацией дебиторской задолженности.
К ярким примерам дебиторских долгов следует отнести:
- товар отгружен, а оплата еще не произошла;
- сделана предоплата, а материальные ценности еще не поступили или не были проведены работы;
- авансы выданные;
- переплата в бюджет.
Кредиторская задолженность, что это такое
Переводить с латинского слово «kredit» нет необходимости, поскольку даже самый далекий от экономики обыватель с уверенностью скажет, что это наш долг перед кем-либо. Простыми словами, это тот случай, когда ваше предприятие имеет обязательства в виде совокупности финансовых средств перед определенной организацией (фирмой, компанией). То есть мы должны деньги поставщику, сотруднику и т. д.
Если с понятием кредитной задолженности все более-менее понятно, то со стороны учета не совсем ясно кредиторка – это актив или пассив? Ответ прост, раз кредиторка — это обязательства вашего предприятия, то относятся долги к пассиву.
Отражение кредиторской и дебиторской задолженности в финансовой отчетности
Финансовая отчетность задается предприятием за каждый квартал и за полный отработанный год. Состоит она из статистических форм, а главными для анализа деятельности являются первые две:
- ф.1 Баланс. Состоит он из двух частей: Актив – Пассив. Его заполнение базируется на принципе равенства первой части (актива) ко второй (пассива).
- ф.2 Отчет о финансовых результатах. Здесь отображаются доходы предприятия и уровень рентабельности, с которой закончен год.
Кредиторка и дебиторка отображаются в финансовой отчетности — ф.1 Баланс
Отображение в финансовой отчетности кредиторки и дебиторки, является ключевым параметром анализа финансовой стабильности предприятия.
Дебиторская задолженность отражается в ф.1 Баланс (первая часть актив). Ей посвящен целый второй раздел, а общая сумма таких обязательств указывается в строке 1230. Сальдо по долгосрочной дебеторке отображается строкою 1040. Что касается кредиторских обязательств, то их можно найти в пассиве. В балансе это строка 1520 пятого раздела или же еще кредиторку могут показывать в четвертом разделе Баланса.
Подробней о видах дебиторской и кредиторской задолженности
В учете как кредиторскую, так и дебиторскую задолженность разделяют по видам, исходя из источника ее возникновения, сроков погашения или не погашения, взятых обязательств. Рассмотрим, какой может быть кредиторка и дебиторка.
Как классифицируется дебиторская задолженность в бухгалтерском учете
Углубимся в «недра» бухгалтерского учета и попробуем доступными словами объяснить, какой бывает дебиторская задолженность. Условно все долги по дебиторке можно разделить на два вида:
- Торговая дебиторская задолженность - представляет собой суммы обязательств покупателей, возникшие за реализацию товаров и услуг, выпущенных в результате основной деятельности.
- Неторговая дебиторка появляется как следствие других видов деятельности (авансы выданные служащим, дивиденды, наперед переведенные бюджетные обязательства и др.)
Исходя из сроков получения обязательств, можно выделить:
- долгосрочную дебиторскую задолженность предприятия со сроками по ее выплате больше года;
- краткосрочную , погашается на протяжении года.
Какая будет «висеть» дебиторка фиксируется в учетных документах, а по факту выплат или задержки по ним, подразделить ее можно на:
- нормальную;
- просроченную.
Если с нормальной все ясно, то с просроченной следует разбираться подробней. Логично возникает вопрос: просроченная дебиторская задолженность – это сколько месяцев задолженности? При просроченных обязательствах говорить о конкретных месяцах не корректно, поскольку причины неуплаты могут быть разными и по ним также существуют подвиды дебиторки.
- Сомнительная дебиторская задолженность – это обязательства перед предприятием, в погашении которых нет уверенности из-за неудовлетворительной платежеспособности дебитора.
- Невостребованные обязательства. В эту группу входят долги, которые были невостребованные из-за ошибки со стороны бухгалтера или другой материально ответственной особы.
- Мораторная дебиторская задолженность – это висящее обязательство, которое возникает в период, когда предприятие проходит процедуру банкротства и ваша компания не может предъявить финансовые требования.
- Безнадежная дебиторская задолженность – это «мертвые» долги, оплата каковых сводится к нулю. Такими являются обязательства дебитора признанного банкротом.
Конечно, обязательства перед предприятием не могут висеть вечно, поэтому по истечении 3 лет ее списывают, согласно п.77 Приказа МинФина от 29.07.1998 г. No34н на финансовые результаты организации как убыток.
По истечении 3 лет дебиторская задолженность списывается, увеличивая убыток предприятия
Следует отметить прочую дебиторскую задолженность организации. Это понятие включает в себя различные статьи расчетов как товарного, так и нетоварного характера.
В последнее время все чаще практикуется снижение рисков предприятия посредством страхования дебиторской задолженности . Это надежный инструмент сведения к минимуму возможности стать дебиторке безнадежной.
Кредиторская задолженность: понятия и виды
Теперь разберемся с понятием кредиторки, когда возникает и какой бывает. Выделяют следующие разновидности кредиторских обязательств:
- перед сотрудниками;
- перед поставщиками, подрядчиками;
- перед бюджетом, по налогам, сборам.
Как и дебиторка, кредиторские обязательства могут быть:
- текущими – период до трех месяцев;
- краткосрочными – расчет производится по сроку до одного года;
- долгосрочными – возмещение ожидается больше года;
- ликвидными – от 3 лет (подлежат списанию).
Наличие кредиторской задолженности значительно понижает инвестиционную притягательность, поскольку существенно снижает платежеспособность предприятия и его ликвидность.
Бухгалтерский учет долгов по кредиторке и дебиторке
С понятиями разобрались, теперь попробуем объяснить как «выглядит» кредиторка и дебиторка в бухгалтерском (финансовом) учете. Первоначально рассмотрим кредиторскую и дебиторскую задолженность в бухгалтерском балансе – это какие счета?
Дебиторка «обосновалась» на счетах 1, 3 класса:
- Текущие долги отображаются в бухгалтерском учете на таких счетах 37, 36, 34.
- Долгосрочные обязательства размещаются на счете 18. В зависимости от вида используются соответствующие субсчета.
Расчет дебиторской задолженности на определенное число имеет следующий вид:
Дебиторка = Дт60 + Дт62 + Дт68 + Дт69 + Дт70 + Дт71 + Дт73 + Дт75 + Дт76 — Кт63
Зачем нужно следить за дебиторской задолженностью? Часто новички бизнеса в недоумении задаются вопросом: зачем нужен контроль дебиторской задолженности по расходам, что это за показатель такой? Если отвечать доступно, то это сумма долгов перед вашим предприятием. Другими словами, это активы, которые можно использовать в развитии бизнеса. Отсутствие контроля в этой сфере может привести к:
- потере сумм долга с разовыми дебиторами;
- финансовой нестабильности;
- неэффективному составлению расходной части баланса;
- падению конкурентоспособности.
Для учета кредиторки п редназначены следующие счета: 60, 62, 68, 69, 70, 71, 73, 75, 76.
Рассчитывается кредиторка как сумма сальдо всех вышеприведенных счетов.
Анализ кредиторской и дебиторской задолженности дает возможность оценивать возможности предприятия
Зачем нужен анализ кредиторских и дебиторских долгов
Работа с двусторонними обязательствами (нам должны – мы должны) дает возможность объективно оценивать финансовые, бухгалтерские, хозяйственные возможности предприятия (фирмы, организации). Комплексный подход отслеживания помогает увидеть картину в целом, а соотношение дебиторки к кредиторке может «рассказать» о состоянии дел на предприятии. Так, экономически здоровая организация должна отмечать дебиторскую задолженность на порядок выше кредиторской .
Дебеторка увеличилась – это говорит о возможности погасить свои долги за счет возмещенных в будущем обязательств.
Важным показателем анализа, является оборачиваемость дебиторской задолженности. По ней видно, сколько оборотов совершается средствами за определенный период (год).
Дебиторскую задолженность вполне реально, если нужно, превратить в финансовые ресурсы. Как это можно «провернуть»? Продажа дебиторской задолженности – это передача чужих обязательств, возникших перед вами, другому лицу за деньги. Сама сумма обязательств уменьшается на размер дисконта.
Дебиторы и кредиторы – это неотъемлемая составляющая, без которой предприятие не сможет функционировать. Учет операций по этим субъектам бизнеса с последующим его анализом позволяет адекватно оценить возможности предприятия, его ликвидность, платежеспособность, возможности развития. Поэтому отличать и понимать, что собой представляют кредиторские и дебиторские долги должен каждый бизнесмен.
В современном экономическом мире организации должны правильно оценивать свои финансовые возможности и уметь подсчитывать не только прибыль, но и долги. Вот почему кредиторская задолженность является актуальной темой и позволяет реально оценить возможности предприятия. Умея правильно ей руководить, списывать долги, а также эффективно анализировать и делать выводы, можно добиться неплохих результатов в бизнесе.
Кредиторская задолженность – что это
Итак, давайте разберемся с терминами. Кредиторская задолженность – это задолженность любого субъекта, будь он физлицом или целой компанией, перед кредиторами . Здесь важного оговориться, что свою задолженность субъект в обязательном порядке должен погасить, иначе особенно злостные просрочки будут наказаны судом.
К слову, появляется такая задолженность тогда, когда дата поступления товаров или услуг не совпадает с тем числом, когда товары следует оплатить. Говоря об ответственности, которая неминуемо настигнет субъекта при неуплате долгов, то она регламентируется ст. 177.
Но что такое кредиторская задолженность простыми словами? Говоря совсем уж просто, это денежные средства, которые компания задолжала у кредиторов, однако не смогла оплатить в строго определенное время.
Виды кредиторской задолженности
Говоря о составе кредиторской задолженности, нужно понимать, что она определяется абсолютными суммами каждого вида задолженности. Ну а если говорить о структуре задолженности, то здесь главными будут удельные весы отдельных видов задолженности.
Итак, поговорим о том, что именно характеризует кредиторский долг и на какие классификации его можно разделить. Это:
- Изначальный долг, имеющийся у компании перед организациями, поставляющими услуги , а также организациями, поставляющими товар. Задолженность может образовываться за поступившие, но не возвращенные в денежном эквивалете материальные ценности.
- Долг, который начислен предприятию перед персоналом организации . То есть у компании имеются долги непосредственно перед работниками компании.
- Задолженность, образовавшаяся у субъекта перед внебюджетными государственными фондами . То есть он возникает по взносам на обязательное страхование, по страховым платежам и так далее.
- Субъект должен бюджету . То есть им не были внесены вовремя необходимые суммы по платежам в бюджет.
- Задолженность, имеющаяся по авансам . То есть долг имеется по авансам, которые были получены предприятием под предстоящую поставку определенных услуг или товаров.
- Долг, имеющийся перед другими кредиторами . Сюда подходит множество пунктов начиная с долгов по начисленным штрафам и заканчивая задолженностью перед подотчетными лицами.
Кстати, данный термин можно классифицировать и иным путем. В частности, кредиторская задолженность может быть срочной либо, наоборот, несрочной . Здесь стоит объяснить подробнее, от чего данная классификация зависит. Если речь идет, к примеру, об авансах, которые ранее были получены от покупателей, то их можно назвать несрочными, так как они не ведут к штрафам, начисляемым ежедневно за просрочки. В итоге погашение такой кредиторской задолженности может и немного подождать до более «счастливых времен». Если же речь идет, наоборот, о кредиторе как о бюджете, банках, различных фондах, то такие доги можно назвать срочными, и такие долги нужно погашать в первую очередь.
В каких случаях предприятие может влезть в «долговую яму»? Здесь возможны два варианта:
- в том случае, если предприятие не выполняет свои обязательства вовремя, постоянно просрочивая платежи.
- если долг появляется благодаря существующей системе расчетов, то есть тот срок, который выделен для оплаты, не совпадает с тем сроком, когда оплата была начислена.
Для того чтобы более углубленно проанализировать кредиторские долги, имеет смысл рассмотреть тот остаток, который образовался у вас на конец месяца. Разберитесь, какие именно платежи не были погашены вовремя и почему так произошло. Это поможет вам проанализировать ситуацию и в следующем месяце «свести концы с концами».
Управление задолженностью
Чтобы эффективнее управлять образовавшимися у предприятия кредиторскими долгами, следует определить их лучшую структуру в данной конкретной ситуации и для конкретной организации . Как это сделать:
- Для начала составляем бюджет задолженности, анализируем и внедряем коэффициенты и принимаем их за плановые.
- Анализируем то, что у нас получилось, и сопоставляем с планом, а затем определяем, от куда же возникли отклонения от нормы. По результатам анализа делаем выводы и, возможно, обговариваем с кредиторами новые сроки, в которые бы вы успели оплатить свои долги.
- Далее, на основе проанализированных действий, нужно разработать план, который поможет справиться с долгами. Опять же это поможет вам справиться с «долговой ямой» и в короткие сроки погасить все долги перед кредиторами, которые вы скопили за текущий период.
Не стоит забывать и о стратегическом подходе. Так, для того чтобы отношениями с уже имеющимися кредиторами соответствовали безопасности предприятия, а так же ее конкурентоспособности и прибыльности, следует выработать стратегическую линию, благодаря которой в компанию будет привлечен и эффективно использован новый капитал.
Как следует учитывать задолженность
К сожалению, у любой компании при выполнении хозяйственной деятельности, как правило, появляется хоть небольшая, но «осечка» перед кредиторами. Конечно, если имеются определенные средства, и удается быстро расплатиться с контрагентами, то никаких проблем не возникнет. Тема будет закрыта как только будет погашен долг. Однако, как же списать кредиторскую задолженность предприятия, если в данный момент у вас не хватает средств для ее погашения?
Для начала можно определить такую задолженность, как долг одной фирмы перед другой фирмой за приобретение различных товаров или услуг. Такой вид долга должен быть учтен либо до даты его списания с учета, либо до того, как долг будет погашен.
Погашение долга
Только тогда, когда организация расплатится со всеми имеющимися у нее долгами, произойдет столь долгожданное списание долга. Как это выглядит на деле? Вы можете либо оплатить свой долг, перечислив средства на счет кредитора, либо ваш долг будет зачтен в счет того долга, который имеется у кредитора перед вами. К слову, средства могут быть перечислены либо самому поставщику, либо другому лицу с согласия поставщика. Но здесь важно, чтобы получатель был правомочен поставщиком на принятие перечисляемых денег, о чем вам могут сообщить лично либо отправить информацию с помощью письма. Когда ваши средства перейдут на счет «посредника», обязательство можно будет считать исполненным.
Однако если на данный момент у вас нет возможности оплатить долг, в некоторых случаях вы имеете право на его списание. Но на то должны быть определенные причины, указанные в законе:
- Если закончилась исковая давность, которая составляет три года с того момента, когда она возникла. В большинстве случаев это делается через суд.
- По другим причинам, которые установлены в законе.
Списание долга
Давайте более подробно разберем такое понятие, как списание долга . Что под этим понимают? А понимают под этим операцию, благодаря которой признается доход, а задолженность исключается из непогашенной . Так как речь в данном случае идет именно о признании дохода, то операция будет признана в налоговом и бухгалтерском учете лишь при соблюдении следующих правил:
- выполнено документальное подтверждение, говорящее о признании дохода;
- правильно вычислена та сумма, которая подразумевается под доходом;
- верно вычислена та дата, когда был признан доход.
К сожалению, для того чтобы долг действительно был списан, одного лишь волевого желания зачастую бывает мало. Для этого следует руководствоваться определенными критериями, чтобы признать доход. Если говорить о налоговом учете, то здесь следует учитывать нормы НКУ. Если говорить о бухгалтерии, то руководствуются нормами П(С)БУ 15. Для того чтобы долг был списан, нужно, чтобы задолженность имела статус безнадежной.
Итак, какую же задолженность можно назвать безнадежной? Здесь следует учитывать нормы НКУ. Это:
- Прежде всего в расчет берется исковая давность. Если уже успело пройти три года после взятия кредита , то долг можно считать безнадежным.
- Также задолженность можно назвать безнадежной, если речь идет о заложенном имуществе.
- Иногда долг считается безнадежным, если его нельзя взыскать из-за ситуаций, выходящих за рамки обычных – к примеру, это могут быть форс-мажорные ситуации , характеризующиеся стихийным бедствием (цунами, землетрясение и т.д.).
То есть если речь не идет о форс-мажорных обстоятельствах либо о заложенном имуществе, то по-другому задолженность можно назвать безнадежной лишь в том случае, если у нее прошел срок исковой давности.
Заемный капитал
- Если вы нуждаетесь в заемных средствах, то такой капитал будет отличным (причем совершенно бесплатным) источником заемных денег. Благодаря ему вы сможете не только повысить заемную часть средств, но и улучшить общее финансовое состояние компании.
- Размер заемного капитала напрямую действует на длительность финансового цикла и влияет на то количество денег, которое нужно для финансирования оборотных активов. Чем больше размер кредиторского долга, тем меньше организации нужно привлекать средств со стороны для того, чтобы финансировать деятельность.
- Состояние задолженности во многом зависит от того, в каком финансовом состоянии находится компания. Здесь учитываются товарооборот и количество продаваемого и покупаемого товара. Если данные факторы увеличиваются, возрастают и затраты компании, начисляемые по кредиторской задолженности, что неминуемо приводит к повышению всей задолженности, и наоборот. Вывод: увеличивается товарооборот - увеличивается и долг.
- Насколько высока ваша задолженность будет зависеть от того, как часто вы возвращаете кредиторам заемные средства. Эта периодичность выплат и регулируется условиями договоров с партнерами, нормативными актами от государства и лишь в малой части – внутренними нормативами организации.
Постоянное увеличение долга без периодического погашения ведет к возрастающей кредиторской задолженности, что нежелательно для организации. Кроме того, это портит ее общее финансовое состояние и рыночную стоимость.
Если же говорить о величине долга, то на него влияют следующие пункты:
- Общее количество покупок и доля, отведенная на покупку на условиях, предполагающих последующую оплату, а также условия, которые были оговорены в договоре с контрагентами.
- Договорные обязательства, на которых компания рассчитывается с теми, кто оказывает им услуги или поставляет товары. Учитывается и то, насколько рынок на сегодняшний день насыщен поставляемой продукцией.
- Так же на задолженность будет влиять и та политика, которая используется для того, чтобы погашать задолженность, а также насколько качественно анализируется долг и что в итоге делается с полученными результатами . Кроме того, учитывается и та система расчетов, которая используется организацией. Следует проанализировать долги и сделать правильные выводы.
Когда компания перестает расплачиваться наличными и начинает использовать безналичный расчет, качество долга и общая оборачиваемость ползут вверх, в то время как сумма долга ползет вниз. В итоге компания становится более финансово окрепшей, платежеспособной и устойчивой к финансовым «скачкам». Что же до задолженности, то она может прекратиться исполнением обязательств либо банально списана за счет финансовой невостребованности.
Чтобы понять, чем отличается дебиторская задолженность от кредиторской задолженности, нужно подробнее рассмотреть каждое из этих явлений. Если говорить понятным каждому человеку языком, то:
- Дебиторская задолженность – это те финансовые средства и инвестиции, которые должны нашей организации другие фирмы, организации или физические лица и работники. Эти субъекты именуются дебиторами.
- Кредиторская задолженность – это те средства, которые наша организация должна каким-либо сторонним организациям, фирмам, работникам или физическим лицам. В таком случае субъекты будут называться кредиторами.
Дебиторская задолженность — это то, что должны нам; а кредиторская — то, что должны мы
Кредиторская и дебиторская задолженность – это две абсолютно разные вещи, поэтому и отражаются они по-разному.
Отражение дебиторских обязательств
Дебиторская задолженность всегда отражается в активе бухгалтерского баланса. Другими словами, это ваши средства и ваше имущество, которое в данный момент находится вне вашей организации ввиду каких-либо причин. Конечно, явление это временное.
Она может быть:
- Обычная – это выдача другому предприятию или лицу своего рода кредита, который погашается в срок и в соответствии со всеми требованиями организации;
- Неоправданная – возникает, если дебиторы по каким-либо причинам не могут погасить долг. Это никогда не входит в планы предприятия и влияет отрицательно на финансовое состояние организации.
Чтобы не возникало неоправданной дебиторской задолженности, организация может предпринять такие шаги:
- устанавливает в письменной форме сроки погашения долга;
- анализирует платежеспособность предприятия;
- отрабатывает собственную политику возврата долга;
- накапливает запасной фонд с целью не стать должником.
Такой вид обязательств всегда списывается на резерв сомнительных долгов, если средства не возвращаются в течение трех лет с момента выдачи.
Анализ дебиторской задолженности
Существует несколько абсолютных и относительных показателей, которые используются для характеристики дебиторской задолженности. К ним относятся:
- показатель просроченного дебиторского долга;
- оборачиваемость – это частное выручки от продажи товаров, работ или услуг и средней величины долга;
- срок погашения дебиторской задолженности – частное одного периода (360 дней) и оборачиваемости.Стоит отметить, что высокие данные этого показателя говорят о низкой ликвидности.
Именно с помощью этих показателей составляется общая картина дебиторской задолженности любого предприятия. На их основе разрабатывают всевозможные стратегии по уменьшению дебиторского долга и обязательств.
Анализ состава дебиторской задолженности
Отражение кредиторской задолженности
Кредиторская задолженность всегда отражена в пассиве бухгалтерского баланса. Эти средства организация должна другим организациям или лицам, которые в настоящее время находятся в эксплуатации данной организации. Это явление также временное, только погашать долг теперь будем мы.
Она имеет несколько подвидов:
- долг за товары или услуги, который еще не оплачен, но срок погашения не иссяк;
- долг за товары и услуги, срок выплаты которого уже окончен. Это называется просроченными обязательствами;
- долг за выданные векселя;
- долг по платежам в бюджет и внебюджетным платежам;
- долг за оплату труда;
- долг за полученные авансы.
Таким образом, кредиторами становятся не только в случае финансового долга, но и вследствие невыполнения многих других обязательств.
Списывают этот долг, если:
- он является невостребованным (срок погашения его истек);
- все обязательства полностью погашены и нет претензий.
И дебиторский, и кредиторский долг – это явление нежелательное для любой организации. В случае если он все-таки возникает, то сумма дебета должна быть примерно равна сумме кредита. Это связано с основным уравнением и правилом бухгалтерского учета, которое гласит, что актив должен быть равен пассиву.
Что такое кредиторская и дебиторская задолженность, каждый бухгалтер, банковский работник, аудитор, экономист, руководитель, работник налоговой, ревизор, контроллер, эксперт, частный предприниматель и финансист узнает на одном из первых этапов обучения. С опытом вырабатываются собственные методы предотвращения появления избытка таких обязательств.
Анализ кредиторской задолженности
Кредиторская задолженность, как и дебиторская, обладает рядом показателей, которыми она характеризуется:
- абсолютный показатель просроченных кредиторских обязательств;
- коэффициент оборачиваемости – сумма оборотов нашего долга за определенный, назначенный предприятием, период;
- период, данный для погашения кредиторских обязательств, или дневная продолжительность срока выполнения кредиторских обязательств – это частное количества дней периода (360 в году) и количества оборотов за этот же период.
Анализ дебиторской и кредиторской задолженности проводится каждой организацией и много значит для ее успешного функционирования.
Пример отчета дебиторской и кредиторской задолженности
Когда можно сворачивать долги
Обычно никогда нельзя сворачивать сальдо и обороты по счетам. Однако если дебитором и кредитором выступает одно и то же лицо, то в таком случае задолженность можно свернуть. Тогда создается акт зачета взаимных требований, и сверяются все расчеты. При этом сальдо бухгалтерского баланса уменьшается на одну из величин.
В случае если дебиторы и кредиторы – это разные лица, должностные обязанности каждого субъекта записываются по разные стороны бухгалтерского баланса.
Возникновение дебиторских долгов у любого лица – это обязательное возникновение кредиторских обязательств у другого лица, то есть его контрагента . За невыплату финансовых средств, данных в долг, существует определенная уголовная и административная ответственность, поэтому кредитор имеет право обратиться в органы власти для возврата своих денег. Если исковое заявление было одобрено судом, то за невыполнение обязательств полагается наказание в виде штрафа от 200 000 рублей. В отдельных случаях возможно лишение свободы сроком до двух лет.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации