
Что делать если нет денег платить кредиты. Что делать, если нечем платить кредит: советы и реальные способы
Оформляя кредит, заемщик берет на себя определенные финансовые обязательства. Их объем и аспекты возврата денег четко прописаны в договоре. В случае невыполнения должником своей части обязанностей заимодатель имеет право подать иск в суд или продать долг третьей стороне. Но все же если сложилась критическая ситуация и постепенно возвращать долг не получается, есть несколько законных способов отсрочить конечную дату возврата займа, а в некоторых случаях - вообще не платить его.
Что делать, если нечем платить кредит?
При возникновении любых финансовых трудностей нельзя просто ждать накопления долга и момента, когда банк сам предъявит претензии. Необходимо сразу искать выход из сложившейся ситуации. Если остается такая возможность, нужно хотя бы вносить обязательные платежи или сумму процентов за пользование деньгами. Это позволит не усугублять ситуацию и выиграть немного времени. В любом случае уже взятый кредит нужно будет возвращать. Счастливые исключения очень редки, и рассчитывать только на удачу не стоит. Также можно обратиться в финансовое учреждение, объяснить свою проблему и договориться о решении проблемы. У каждого банка и МФО свой уровень лояльности в плане взаимодействия с должниками, но каждая ситуация всегда рассматривается индивидуально. Клиент вправе рассчитывать на реструктуризацию займа, рефинансирование, кредитные каникулы и другие меры оптимизации долга, что значительно облегчит его возврат.
Что нужно делать, если нечем платить кредит?
- Перечитываем кредитный договор, уточняем свои финансовые обязательства, ответственность за просрочку платежей, срок возврата кредита.
- Обращаемся в банк с заявлением о невозможности выполнения взятых обязательств с подробным указанием причин (важно подтвердить их документально) и предлагаем свой срок разрешения проблемы, а также способы частичного погашения займа.
- Делаем все для того, чтобы регулярно вносить максимально возможные для себя платежи. Если условия кредитного договора не позволяют этого, стоит серьезно рассмотреть вариант рефинансирования, что позволит переоформить кредит в другом банке на более благоприятных условиях, хотя возникнут другие нюансы – жесткие требования к срокам возврата и обслуживанию нового кредита.
Совет: если у человека исчерпаны все ресурсы для погашения взятого долга, он как физическое лицо имеет право воспользоваться процедурой банкротства.
Можно ли вообще не платить кредит?
Вообще не платить кредит не выйдет в любом случае. Каждое финансовое учреждение страхуется от таких ситуаций и прописывает в договоре условия, которые обезопасят его от больших убытков. Если заемщик откажется вносить платежи по займу, поменяет место жительства, будет скрываться, это не облегчит ситуацию, а, наоборот, усугубит ее. Общий срок исковой давности начинается с момента внесения последнего платежа и длится 3 года. В течение этого периода банк имеет право подать в суд на должника, передать долг третьему лицу – коллекторскому агентству (такие компании зачастую работают не в правовом поле, но немногие заемщики хорошо знают свои права и могут противостоять их действиям). В дальнейшем исполнительная служба может описать имущество должника и инициировать его продажу. Даже если физическому лицу удастся признать себя банкротом, его собственность будет распродана на торгах. Поэтому такая процедура с руки не всем и предусматривает большие затраты.
Есть случаи, когда мелкие долги, взятые в МФО или небольших банках, после нескольких попыток найти или связаться с заемщиком списывают. Но рассчитывать на такую лояльную политику и удачное стечение обстоятельств не стоит. Большинство финансовых учреждений никогда не упускает свои деньги, тем более что гарантии их возврата всегда прописаны в кредитном договоре, а его условия одобрены подписью заемщика.
Как законно не платить кредит банку?
Законно не платить кредит банку в полном объеме не получится, но есть некоторые способы, которые позволят уменьшить сумму долга и увеличить срок его возврата. Каждая ситуация индивидуальна, и выбирать оптимальный вариант необходимо с учетом своих возможностей и требований с другой стороны (например, получить статус банкрота можно лишь после накопления определенной суммы долга и т.д.).
Важно: заемщик получит возможность не платить проценты за пользования кредитом, если выберет кредитную карту с льготным периодом и будет строго придерживаться всего нескольких условий.
Попытаться договориться с банком
В случае возникновения проблем с выплатами лучший вариант для заемщика – попытаться договориться с банком. Официально не платить кредит не выйдет. Это не даст возможности избежать возврата долга, но позволит выйти из тяжелой финансовой ситуации с минимальными потерями и не оттягивать срок постепенного погашения займа.
Реструктуризация
Реструктуризация долга – один из самых популярных и доступных способов восстановления платежеспособности заемщика. Он состоит в том, что банк изменяет порядок оплаты платежей по кредиту, а также их размер на определенный срок. Главная цель заключается в оптимизации процесса погашения займа. Это выгодно клиенту, ведь он получает дополнительное время для восстановления платежеспособности, и банку, потому что сохраняется приемлемая категория кредита, продолжают поступать проценты, а в результате клиент вернет по крайней мере основную часть долга.
Принимая решение одобрить или нет реструктуризацию долга, финансовое учреждение берет во внимание несколько моментов: финансовое состояние заемщика, перспективы возврата долга, оценку его готовности к сотрудничеству. Процедуру проводят в несколько этапов: определение целей, диагностика проблем, разработка стратегии и программы платежей, осуществление реструктуризации в соответствии с планом действий. Для банка эта процедура в большинстве случаев более выгодна, чем взыскание, поэтому чаще всего такое прошение от заемщиков, которые столкнулись с временными финансовыми трудностями и не могут исполнять обязательства по кредиту в полном объеме, удовлетворяют. Период, на который изменяется график платежей во время реструктуризации, называют льготным. До его окончания клиенту нужно исправно вносить платежи.
Условия в каждом банке разные и оговариваются с заемщиком индивидуально. Для рассмотрения возможности реструктуризации необходимо подать комплект документов, которые подтвердят ухудшение финансового состояния (потеря работы, тяжелая болезнь), и заявление. Финансовое учреждение пойдет навстречу клиенту, если он убедит его в том, что трудности временные, и он не отказывается от выполнения своих обязательств. Немаловажную роль играют статус кредитной истории и размер долга. Кредитор не обязан предоставлять отсрочку, но после внесения изменений в законодательство и введения процедуры банкротства физических лиц банки отказывают в реструктуризации очень редко.
Рефинансирование
Часто для оптимизации погашения задолженности банки предлагают воспользоваться процедурой рефинансирования. Это означает перекредитование долга в другом финансовом учреждении с более выгодными для клиента условиями. То есть клиент получает новый кредит на более выгодных условиях для погашения долга в другом банке. Каждое финансовое учреждение, предоставляющее такую услугу, предъявляет индивидуальные требования к максимальному лимиту, характеристикам заемщика, сроку предоставления и процентной ставке. Как правило, рефинансирующий банк самостоятельно договаривается с заемщиком и решает организационные вопросы. Клиенту нужно только собрать документы, а также подать соответствующее заявление (если договором разрешено досрочное погашение займа).
Кредитные каникулы
Кредитные каникулы – это отсрочка погашения части платежа по займу на срок до года. В большинстве случаев клиент выплачивает только начисленные проценты или их часть, а срок кредитования на период каникул может как увеличиваться, так и оставаться без изменений. Согласно специальному режиму обслуживания таких займов сначала возвращается основная сумма долга, потом – начисленные проценты, в последнюю очередь взимают штрафы и пеню.
Кредитные каникулы могут иметь и другой формат: банк предлагает продлить срок возврата, но в то же время увеличивает конечную сумму выплат. То есть, несмотря на уменьшение ежемесячных платежей, клиент переплачивает больше, чем до внесения изменений. Часто кредитные каникулы рассматривают в контексте реструктуризации, а некоторые финучреждения, наоборот, обособляют этот способ оптимизации займа.
Российские банки предлагают оформление кредитных каникул в нескольких форматах. В рамках:
- реструктуризации (клиенту понадобится подать специальное заявление);
- сотрудничества с конкретным застройщиком – ипотека (в таком случае банк и застройщик вместе создают новую схему платежей, по которой некоторое время должник вообще не гасит задолженность или делает это частично);
- отдельных акций лояльности (чаще всего такой вид кредитных каникул доступен не только должникам, но и тем, у кого нет проблем с текущими доходами, кто заинтересован в увеличении своего бюджета, крупной покупке, то есть в разовом переносе платежа, и готов заплатить за эту услугу).
Чтобы кредитные каникулы были одобрены банком, клиенту нужно предоставить документальное подтверждение объективных причин, обусловливающих необходимость отсрочки (например, тяжелое заболевание, потеря единственного источника дохода, смерть кормильца, декретный отпуск и т.д.). Также понадобится подготовить специальный комплект документов.
Оспорить кредитный договор
Чтобы избежать возврата кредита в полном объеме или частично, клиент может попытаться оспорить кредитный договор. Но важно понимать, что запуск этой процедуры еще не является гарантией освобождения от финансовых обязательств перед банком. Необходимо подготовить качественную доказательную базу, грамотно сформировать правовую позицию и убедить в этом суд. Он в свою очередь руководствуется только законом и не примет во внимание надуманные причины.
Основаниями для оспаривания кредитного договора могут стать следующие причины:
- неознакомление клиента с полными условиями предоставления кредита, введение его в заблуждение, если клиент докажет, что действовал под принуждением, влиянием обмана, угрозы, не понимал последствий своих действий;
- несоблюдение при заключении договора установленного порядка, например, письменной формы, других требований;
- заключение договора с заемщиком, у которого нет на это права;
- если кредитная организация не имеет лицензии на момент заключения договора;
- нарушение условиями договора нормативно-правовых актов и т.д.
Если заемщик докажет неправомерность действий банка, ему нужно будет вернуть только потраченную сумму и проценты за пользование деньгами без учета комиссий и штрафов, которые должны быть списаны. Но важно учитывать и то, что должник, начав оспаривание, может потерять больше, чем ожидает получить, ведь бремя погашения судебных издержек ложится на него. Процент выигрышей довольно невысок, и чаще всего такой исход получают ситуации, когда банк действительно допустил грубую ошибку при оформлении кредитного договора. Если нарушений с его стороны нет, нежелание клиента возвращать долг не поможет избежать выплаты кредитной задолженности.
Использовать страховой полис
В некоторых случаях не платить кредит можно, использовав страховой полис. При заключении договора о займе практически всегда оформляется страховка, и при наступлении страхового случая (он может быть разным – потеря работы, тяжелая болезнь, смерть и т.д.) страховая компания выплатит долг вместо заемщика. Но здесь есть очень много нюансов и тонкостей. Даже если все законно и клиент прав, ему нужно подтвердить свою позицию документально, а иногда и в суде.
Необходимо очень внимательно отнестись к изучению пунктов страхового договора перед его подписанием. Часто заемщики не уделяют этому вопросу достаточно внимания и в итоге сами страдают от этого. Например, под страховым случаем «потеря работы» человек может понимать факт увольнения, а в документе будет прописано, что имеется в виду потеря трудоспособности, получение инвалидности, увольнение только по причине сокращения и подобное. Также в договоре четко указан объем возможных выплат – вся задолженность или сумма без учета процентов и штрафов. Даже наличие страхового случая не освобождает клиента от погашения кредита. Пока страховая организация не перечислит деньги, он обязан вносить регулярные платежи. Подтасовать наступление страхового случая (например, увольнение по причине официального сокращения, присвоение инвалидности) и таким путем добиться выплат довольно непросто. Страховая компания не захочет просто так расставаться со своими деньгами, поэтому всегда тщательно все проверит. Нередко свое законное право на выплату страховки по кредиту заемщику приходится доказывать в суде.
Выждать срок исковой давности
Некоторые клиенты банка, у которых возникли финансовые трудности, серьезно рассматривают вариант выжидания срока исковой давности, чтобы банк не получил возможности потребовать возврата долга в судебном порядке. Но такой способ уклонения от уплаты долга не совсем законен и вряд ли приведет к положительному результату. Некоторые заемщики, особенно если сложилась благоприятная ситуация и ослабился контроль учреждения (например, в случае его реорганизации или банкротства), решают как можно дольше избегать общения с банком, чтобы выждать срок исковой давности и в итоге вернуть меньшую сумму долга. По общему правилу срок исковой давности составляет всего 3 года (ст. 197 ГК РФ).
Но, с другой стороны, законодательством предусмотрено наказание для тех заемщиков, которые намеренно не погашают свою задолженность и скрываются. Кроме этого, часто в кредитном договоре прописывается специальный пункт, который дает банку право потребовать досрочного погашения кредита, если, например, должник будет заподозрен в злонамеренном уклонении от уплаты кредита или докажут его неправомерные действия. Этот способ будет эффективным только при условии пассивности банка, если он не обратится в коллекторские агентства и не подаст иск в суд в течение 3 лет, что маловероятно.
Инициировать процедуру банкротства
При выполнении некоторых условий (с октября 2005 года) физическое лицо может оформить процедуру банкротства, избежав необходимости погашать кредит в полном объеме. Гражданина могут признать несостоятельным, и он будет обязан инициировать банкротство, если общая сумма задолженности по всем обязательствам (кредит, коммунальные услуги, налоги и т.д.) превысит 500 000 руб., а ежемесячные выплаты будут просрочены не менее чем на 3 месяца. Если сумма меньше – человек сохраняет свое право на этот статус, но тогда придется доказывать его, и после внесения ежемесячных платежей по кредиту на руках у заемщика должно оставаться меньше прожиточного минимума.
Заявителю нужно направиться в арбитражный суд с обращением, списком кредиторов, суммами долгов, информацией о просрочках и т.д. не позднее 30 рабочих дней с момента, когда он узнал о сумме задолженности. Инстанция проверит обоснованность заявления и наличие крупных покупок. При положительном исходе суд наложит арест на имущество заемщика и назначит финансового управляющего, который будет управлять процессом. За попытку утаивания имущества, а также денежных средств предусмотрена ответственность, в том числе уголовная. Имущество распродают на торгах в течение 6 месяцев в пользу кредиторов, а оставшаяся сумма аннулируется. Переписывать имущество на друзей, родственников, делать долговую расписку другу на большую сумму, вследствие чего он получит свою часть доходов от продажи имущества, незаконно.
Некоторую собственность по закону продать нельзя:
- единственное жилье (ипотечные квартиры и дома не в счет);
- вещи обычного домашнего обихода (но предметы искусства, драгоценности и предметы роскоши стоимостью больше 100 тыс. руб. продают);
- вещи индивидуального пользования;
- имущество, необходимое для профессиональной деятельности, стоимостью не дороже 600 тыс. руб.;
- собственность, которую невозможно взыскать согласно гражданскому законодательству.
Статус банкрота действителен в течение 5 лет. Его оформление – это серьезный шаг, который ограничивает карьерный рост (например, появится запрет занимать руководящие должности), навсегда оставляет негативный след в кредитной истории, часто создает проблемы при трудоустройстве. К тому же сама процедура оформления банкротства является недоступной для многих граждан и далеко не всегда дает ожидаемые результаты. Прежде всего нужно оплачивать услуги финансового управляющего (в заявлении указывают сумму вознаграждения – 2% от суммы проданного имущества и фиксированную часть – не менее 10 тыс. руб. за каждую процедуру), учесть дополнительные траты, например, уплату госпошлины, почтовые расходы и т.д. Суд может не принять во внимание аргументы должника и не признать его банкротом, а предложить реструктуризацию кредита
Совет: статус банкрота не освобождает от абсолютно всех обязательств. Гражданин все равно будет обязан платить долги личного характера – алименты, компенсацию за моральный вред, вред, причиненный жизни и здоровью.
Ответственность для злостных неплательщиков
Заемщик, оформив кредит, не может отказаться от своих обязательств и не гасить долг. Для злостных неплательщиков законом предусмотрены разные меры воздействия и наказания. При формировании крупной или длительной задолженности банк сначала уведомляет клиента о существующей проблеме, предлагает пути ее решения, а затем может обратиться к коллекторам или подать иск в суд. Если после вынесения судебного решения заемщик не выполнит его предписаний, инициируется исполнительное производство, в результате чего ФССП должна взыскать сумму кредита с должника. Также выплаты могут вычитать из зарплаты. В случае злостного уклонения от оплаты задолженности в крупном размере (больше 2 млн 250 тыс. руб.), по отношению к заемщику, который не выполняет свои обязательства, суд может назначить особые меры воздействия согласно ст. 177 УК РФ:
- Штраф в размере до 200 тыс. руб. или в объеме заработной платы, а также другого дохода в течение 18 месяцев.
- Обязательные работы до 480 часов или принудительные работы до 2 лет.
- Арест до 6 месяцев.
- Лишение свободы на срок до 2 лет.
Роль поручителей при исполнении кредитных обязательств
Согласно ст. 361 ГК РФ по договору поручительства поручитель обязывается перед кредитором другого гражданина нести ответственность за исполнение им взятых обязательств. После наступления срока исполнения основного обязательства поручитель принимает на себя задолженность основного заемщика. В случае невыплаты должником кредита, накопления задолженности и отказа погашать ее, поручитель будет обязан уплатить кредитору сумму, предусмотренную договором.
Для современной банковской практики поручительство является традиционным способом обеспечения кредита. Очень важно внимательно прочитать договор о поручительстве перед его подписанием и получить оценку специалиста. Ведь степень исполнения кредитных обязательств поручителем может быть разной – выплата долга в полном объеме или в равной части с основным должником, включая проценты, штрафы. Обязательство поручителя наступает в момент, когда должник ненадлежащим образом выполняет свою часть обязательств или полностью игнорирует их. Если подобной ситуации не возникнет, ответственность поручителя тоже не возникает, но он в ответе за собственное невыполнение обязательств.
Услугами кредитной системы сейчас пользуются очень многие не только из-за финансового кризиса, но и по личным причинам. Несмотря на то что займ позволяет быстро решить возникшую проблему, сделать нужную покупку, немедленно достигнув желанной цели, оформляя его, необходимо быть предельно внимательным и уверенным в своих силах. Эксперты не рекомендуют брать кредит, если регулярные выплаты будут превышать 30-40% ежемесячного дохода. При возникновении серьезных финансовых трудностей есть несколько способов уменьшить сумму платежей, увеличить срок возврата, а иногда и вовсе избежать возврата практически всей суммы долга.
26.01.15 618 772 0
Что делать, если нет денег платить за кредит
Как не стать должником пожизненно, избежать коллекторов и сохранить имущество
Когда мы берем кредиты, мы примерно представляем, как будем их отдавать: с зарплаты, премий, постепенно, понемногу откладывая. Чаще всего так и происходит.
издатель
Но иногда случается непредвиденное: увольнение, болезнь или кризис. Свободные деньги пропадают, возвращать нечем, и кредит превращается в бремя.
Если не решить проблему вовремя, кредит приведет к долговой яме. Это когда заемщик не справляется с кредитной нагрузкой: долг увеличивается быстрее, чем заемщик успевает его погасить, обрастает процентами и пенями, а платить по-прежнему нечем. Кредитное бремя становится невыносимым.
Никто не рассчитывает, что именно ему не удастся вернуть деньги за кредит. Но если это происходит, это еще не конец света. Если действовать рационально и не делать ошибок, эту проблему можно решить без потерь.
Чего не делать
1. Не ждите, что долг пропадет сам собой. Банки никогда не забывают долги. Даже если вам еще не звонят коллекторы, это не значит, что о вас забыли. Пока вы думаете, что все хорошо, банк начисляет проценты, а кредитная история ухудшается. Сообщите о проблеме по своей инициативе. Банк это оценит.

2. Не пропадайте. Пропасть с концами - плохое решение. Когда банк видит, что вы его избегаете, вы попадаете в базу сомнительных заемщиков. К вам сразу отношение не как к добропорядочному клиенту, а как к мошеннику. Чем быстрее это случится, тем скорее ваши контакты окажутся в руках коллекторов.
3. Не берите новые кредиты. Люди залезают в новые долги, чтобы расплатиться по старым. Часто делают это наспех - просто бегут в тот банк, который согласен дать кредит наличными. Потом такое решение может привести к еще большим неприятностям: долги скопятся и их будет тяжелее гасить.
4. Не паникуйте. Ситуация не из приятных: растет долг, капают штрафы, звонят коллекторы. Люди теряются, ругаются с банком, грозят судом или обращаются к антиколлекторам.
Помните, что долг по кредиту - это проблема с финансами, а не с бандитами. Никто не трогает ваше здоровье или жизнь, не обижает вас лично или вашу семью.
5. Не доводите до суда. Если дойдет до суда, приставы попытаются продать ваше имущество с аукциона. Вы потеряете до половины его реальной стоимости, а еще оплатите судебные издержки банка, комиссию приставам и госпошлину.

Заемщик, который не скрывается, вовремя признает проблему и занимает проактивную позицию, договорится с банком и возьмет ситуацию под контроль. Сосредоточьте свои усилия на переговорах, и эти ошибки вас не коснутся.

Как построить диалог с банком
С просроченным кредитом сталкиваются не только физические лица, но и предприниматели, корпорации и государства. Для всех есть запасной выход - договориться с банком об изменениях условий по кредиту. Как именно строить диалог, зависит от глубины ваших финансовых проблем.
1. Если деньги есть или появятся скоро. Так бывает у тех, кто случайно забывает про платеж, меняет работу или попадает в больницу. Если денег не будет в течение нескольких недель или месяца, попробуйте договориться с банком о новом графике выплат. Например, попросите перенести дату платежа с 10 на 20 число - на ту дату, когда у вас точно будут деньги. Возможность перености дату платежа доступна не всегда - узнавайте условия в своем банке.
Для этого позвоните в колл-центр и объясните причину возникших нарушений. Подкрепите просьбу документами, если они есть. Закон не обязывает банки идти навстречу клиентам с финансовыми трудностями, поэтому решение о пересмотре ваших условий обслуживания зависит только от политики банка.
Если вы просто забыли про оплату - признайте это и внесите минимальный платеж с процентами.
Мы пишем не только про кредиты и ипотеку, но и про то, как вести бюджет, накопить финансовую подушку безопасности, поднять себе зарплату и путешествовать дешевле.
Подпишитесь на Т-Ж ВКонтакте, чтобы не пропустить статьи
2. Если деньги появятся нескоро. Если трудности с деньгами будут в ближайшие месяцы (продолжительная болезнь, отсутствие работы, не платят зарплату), предложите банку пересмотреть кредитный договор. Чтобы банк на это пошел, объясните, когда и откуда у вас появятся деньги.
Покажите документы, которые подтвердят вашу временную неплатежеспособность (справка от врача, свидетельство о рождении/смерти близких, приказ о сокращении).
Сначала попросите об отсрочке выплат на пару-тройку месяцев. Если сделать это вовремя, лояльный банк даже освободит долг от начисления пени. У вас будет время, чтобы подправить финансовую ситуацию, а потом разобраться с кредитом.
Имейте в виду, что отсрочка увеличит суммы следующих платежей. Лучше, если в течение этого времени деньги у вас и правда появятся. Если банк потеряет доверие, он может не пойти на уступки повторно.
В отсрочке часто отказывают. Тогда договаривайтесь о реструктуризации долга. Это «перезагрузка» условий по кредиту. Вам нужно объявить банку о своей временной неплатежеспособности и в письменной форме попросить изменить срок действия или график выплат.
Банк заинтересован в том, чтобы вернуть деньги. Если он поймёт, что вы не мошенник, то пересмотрит условия кредита - уменьшит ежемесячный платёж и продлит срок погашения кредита. Банку выгодно, когда долги возвращают ему, а не коллекторам, и в виде денег, а не имущества, с которым нужно потом возиться.
Сценарий реструктуризации зависит от общей суммы кредита и вашей кредитной истории. Опирайтесь на здравый смысл. Если у вас небольшой потребительский кредит на 20 000 рублей, вряд ли банк позволит растянуть выплаты на 3 года.
Банку важно понимать, откуда у вас появятся деньги. Если вы скажете, что возьмете для этого новый кредит, он может отказать.
Не забудьте, что при реструктуризации увеличится общая сумма кредита. Поэтому это выгодно тогда, когда ежемесячный прирост задолженностей нужно остановить.
Если вы платите по ипотеке и до этого были дисциплинированным плательщиком, банк поможет вам куда охотнее. Как минимум вы сможете перевести дух за пару месяцев.
3. Если вы в долговой яме. Это плохо, но не смертельно. Главное - займитесь проблемой, а не опускайте руки. Сразу же сами объявите о своей неплатежеспособности. Не ждите, пока банк передаст кредит коллекторам или в суд.
Если кредитов много, соберите их в один. Так вы будете платить только один раз в месяц, а просроченные кредиты перестанут обрастать процентами.
Если вам отказывают консолидировать долги, ищите другой банк. Имейте в виду: новый кредитор потребует большой пакет документов, а еще попросит отдельную комиссию за всю процедуру.
Рефинансируйте кредит, если на рынке появились кредиты с меньшей процентной ставкой. Более выгодным кредитом можно закрыть старый долг, а потом выплачивать банку меньше.
В начале статьи мы советовали не брать новые кредиты для погашения старых. Но с рефинансированием все иначе: это специальный кредит для тех, кому нужно снизить долговую нагрузку. Это не обычный кредит наличными, который можно потратить на что угодно.
Если вы решили компенсировать долг продажей залогового имущества (квартиры, машины, драгоценностей), продайте его добровольно. Если вы сделаете это сами, то продадите имущество по рыночной цене, а не за полцены, как это сделает банк.
Обязательно предупредите банк, что собираетесь продать залог. Если его доверие подорвано, он подключит к сделке своего представителя. Но это не всегда плохо: банку выгодно, чтобы вы решили проблему. Например, вы можете попросить его о помощи в поиске покупателя и оформлении сделки. Помните, что это в его интересах.

Что, если скрываться и не платить вообще
Снежный ком. Рано или поздно долгов у вас станет больше, чем вы можете выплатить. Проценты будут расти ежемесячно. Такой кредит можно гасить до старости.
Звонки из банка. Сначала звонят менеджеры колл-центра. Если клиент продолжает не платить и выключает телефон, банк передаёт неплательщика во внутренний коллекторский отдел.
Долгом займутся люди, которые профессионально занимаются возвращением денег. Их задача - потрепать вам нервы, чтобы заставить заплатить.
Коллекторские агентства и суд. Если коллекторы банка не справляются, банк или продаёт кредит коллекторскому агентству или сразу передает дело в суд.
Внешние коллекторы достанут угрозами и замучают ваших поручителей. Обычно их методы агрессивнее, чем у коллекторов банка. Они могут звонить вам на работу, писать знакомым в соцсетях и даже зайти в гости.
Суд - это последний этап. Бороться с юристами из банков или коллекторских агентств почти бесполезно. К тому же издержки, которые понесёт банк в суде, потом станут частью вашего долга. После суда к вам придут приставы: сначала они опишут имущество, а потом заберут его, чтобы продать с аукциона.
Что делать, если нечем платить за кредит
- Не ждать, что долг за кредит пропадет сам собой, банки не забывают о долгах.
- Не пропадать из поля зрения банков, иначе есть риск попасть в базу сомнительных заемщиков.
- Не брать новые кредиты, если нечем платить за старые. Долги скопятся, и погасить их будет еще тяжелее.
- Не впадать в панику.
- Не доводить до суда, иначе приставы доберутся до имущества.
Взяли кредит, всё взвесили и рассчитали, но ситуация вышла из-под контроля. Непредвиденные расходы или потеря рабочего места, тяжелая болезнь ставят под угрозу своевременную выплату кредита.
И перед должником возникает вопрос, что делать если нет денег платить кредиты. Если не предпринимать никаких мер есть риск попасть в долговую яму. Непогашенная сумма кредита будет увеличиваться, плюс к общей оплате добавится пеня за просрочку платежа и проценты. Не стоит надеяться, что о вас забудут или простят. Рассмотрим правильные решения в этой ситуации.
Без паники
Вы не единственный человек, попавший в эту неприятную ситуацию. Не стоит прятаться и отключать телефон, менять адрес. Этим вы только усугубите ваше положение. Платеж останется, вас занесут в «черный список» и дело будет передано в суд. Суд вынесет решение в пользу банка, и вы можете лишиться части или всего вашего имущества, которое будет продано с молотка для погашения долга.
Для того чтобы этого не произошло, признайте долг и попытайтесь изменить ситуацию. Вы не единственный должник и в банке работают обычные люди, попробуйте с ними договориться.
Сообщить о своей проблеме банку
Не паникуйте и не бойтесь выйти на связь с банком. Не ждите последнего дня платежа кредита. Известите банк до окончания срока погашения долга о том, что у вас нет денег платить кредиты что делать вы не знаете и просите разобраться в вашей ситуации. Желательно обратиться в банк лично, но можно и в телефонном разговоре сообщить вашему кредитному эксперту о проблеме.
Кредитный эксперт может предложить вам несколько вариантов в решении вашего затруднения:
- Реструктурирование долга.
- Отсрочка платежа на определенное время, с последующим погашением всего кредита.
Если вы лишились рабочего места, тяжело заболели и много тратите на приобретение лекарств, желательно подкрепить ваши слова соответствующими документами, справкой от врача или приказом об увольнении.
Сумма платежа кредитного договора может быть пересмотрена и распределена на более длительный срок. Соответственно ежемесячный взнос будет существенно уменьшен, что будет не так обременительно для вашего бюджета.
Отсрочка платежа на определенный срок
Что делать если нет денег платить кредит даже после реструктурирования долга? Здесь на помощь придет возможность отсрочки платежа. Такой способ погашения кредита желательно сразу оговаривать с экспертом при взятии займа, особенно если у вас сезонная работа. Как это работает?
Вам предлагают оплатить кредит вперед за 2–3 месяца либо при последнем платеже сообщить заранее банку о том, что последующие 2–3 месяца вы не сможете вовремя рассчитываться. В этом случае будет предоставлена отсрочка платежа, с последующим погашением в полном объеме.
Банк заинтересован в возврате своих заемных средств, и ваша цель убедить кредитного эксперта в своей платежеспособности. Эксперт изучит кредитную историю и предложит подходящее вам решение. Важно не потерять доверие банка и постараться погасить долг.
Вам не удалось избежать долговой ямы
Рассмотрим наихудший вариант развития событий. Были испробованы все возможности для изыскания денег, но безрезультатно. Долг стал неподъемным и вы, по сути, банкрот. В этом случае не стоит терять время и следует объявить о своей неплатежеспособности.
Этим вы оградите себя от визитов коллекторов или иска в суд. Можно собрать все просроченные платежи в один кредит, избавите тем самым свой долг от многочисленных процентов и будете платить 1 раз в месяц.
Можно рефинансировать кредит. То есть взять кредит с меньшим процентом по ставке и погасить старую задолженность. В банках такой кредит выдается специально для тех, кто нуждается в снижении долговой нагрузки. Особенность такого кредита в том, что эти деньги можно использовать только для погашения долга.
Залоговое имущество можно продать, предварительно предупредив банк, и использовать вырученные деньги на погашение долга. В этом случае вы останетесь в выигрыше, так как сможете продать имущество по рыночным ценам. Попросите банк найти вам покупателя и проконтролировать сделку. Руководство кредитной организации пойдет вам навстречу, так как заинтересовано в возврате своих средств.
Видео: если нет денет платить по кредиту:
Прежде чем взять кредит просчитайте свои платежные возможности и различные варианты развития событий. В этом случае вы будете готовы к форс-мажорным обстоятельствам. Не прячьтесь и не пытайтесь обмануть банк. Выходите на прямой диалог с кредитными экспертами, сотрудничайте и предлагайте свои варианты для решения возникшего финансового затруднения.
Если банк пошел вам на уступки, постарайтесь не терять доверия и сделать всё возможное для того, чтобы выплатить долг вовремя. Чистая кредитная история – это ваша репутация честного и порядочного человека.
В России согласно статистическим данным почти 30% совершеннолетнего населения имеют банковские займы, которые постепенно погашают. Однако случаи бывают разные, и никто не застрахован от ситуации, когда нет возможности платить кредит. Что делать, столкнувшись с проблемой неспособности вернуть долг кредитору, будем обсуждать далее.
Причины неплатежеспособности заемщиков
Когда человек обращается в банк с целью получения займа, то проходит специальную проверку, скоринговый анализ. Так кредитор пытается убедиться в платежеспособности потенциального клиента. Тщательно изучаются представленные им документы, кредитная история. Но в любом случае выдача кредитов – это всегда риск для банка. Нередко заемщики проявляют халатность и безответственность, игнорируя свои обязательства перед банкирами, а есть достаточно веские и уважительные аргументы их неплатежеспособности. Например:
- Потеря работы – сокращение штата, ликвидация предприятия (за исключением ухода по собственному желанию или по причине нарушения Трудового кодекса РФ).
- Рождение ребенка, уход в декрет.
- Смерть кормильца.
- ЧП – факт сгоревшей недвижимости, дома, офиса и т.д.
- Тяжелое заболевание, авария.
- Срочный переезд и пр.
Естественно потребуется доказать документально свою несостоятельность. Ни один банк («Сбербанк», ВТБ и пр.) не станет пересматривать условия кредитования проблемного должника без соответствующего обращения и подтверждающих денежный кризис справок.
Что делать, если нет возможности платить по кредитам?
Итак, вы стали жертвой сложных финансовых обстоятельств, нет возможности платить по кредитам, что делать даже не представляете. Первое, что нужно предпринять – это связаться с кредитором для объяснения сложившейся ситуации, ведения переговоров. Скрываться и жать самостоятельного разрешения проблемы – не рекомендуем. Последствия для заемщика могут быть весьма плачевными, но об этом немного позже.
Права заемщика
Имея на руках документы, подтверждающие вашу неплатежеспособность (выписка из трудовой книжки, больничный лист, свидетельство о смерти плательщика займа и пр.), заемщик имеет право претендовать на следующие уступки со стороны банка:
| Действия банка | Разновидности и особенности |
| Отсрочка платежа | По процентам – выгодно для заемщика, менее выгодно для банкиров. В течение оговоренного времени можно погашать только тело кредита. В результате общая переплата по кредиту может существенно сократиться. |
| По телу кредита – банки часто соглашаются на проведение данной программы. Отсрочка может составить 12 месяцев, в течение которых будут вноситься лишь проценты по займу, а тело кредита – позже (в зависимости от договоренности). Так увеличивается срок кредитования и переплата по займу. | |
| Полная отсрочка – предоставляется не более чем на 3 месяца. В течение этого времени не нужно вносить платежи вообще. | |
| — изменение условий в кредитном договоре | Увеличение срока кредитования (пролонгация займа) – ежемесячный платеж по кредиту уменьшается, но увеличивается итоговая сумма переплаты. |
| Изменение валюты – способ целесообразен при резком изменении курса валюты. | |
| Снижение процентной ставки – вариант возможен в случае наличия у заемщика идеальной кредитной истории. | |
| Рефинансирование кредита | Оформление нового кредита с выгодными условиями с целью погашения проблемного долга. Можно получить во многих банках страны или рассмотреть специальные программы «своего» кредитора. |
Последствия задолженности
Продолжая раскрытия вопроса, что делать, если нечем платить кредит, стоит объяснить должникам, каковы последствия невыполнения своих обязательств перед кредиторами. Отметим, что согласно российскому законодательству за неуплату займа возможно наступление уголовной ответственности, но в отдельных случаях (мошенничество, подделка документов и пр. – ст. 159 ч.1 УК РФ , злостное уклонение от погашения задолженности – ст. 177 УК РФ).
Банк также имеет право на основании ст. 23 и ст. 27 ФЗ № 395-А применить форму взыскания, наложив арест на счета, имущество заемщика (по решению суда). Просроченный кредит приведет еще и к таким последствиям как:
- Испорченная кредитная история. Даже факт небольшой просрочки (до 30 дней) будет отражен в кредитном досье. В дальнейшем могут возникнуть проблемы, ограничения при получении нового займа.
- Постоянные беспокойства со стороны банка – звонки, смс, почтовые уведомления с напоминанием вернуть долг.
- Начисление штрафов, пени, что приведет к увеличению задолженности.
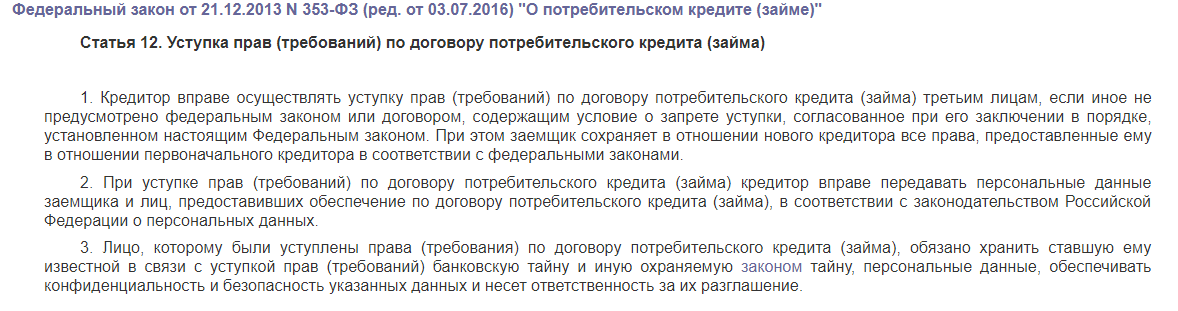
Банковским организациям разрешено законом № 353-ФЗ п.1-2 ст. 12 осуществлять уступку прав по договору, т.е. продавать долги проблемных заемщиков коллекторам, если в кредитном соглашении не содержится прямого на то запрета. Последней стадией давления на должника может стать суд, по решению которого заемщик имеет большие шансы лишиться имущества, недвижимости и пр. ценностей или наоборот — добиться определенных поблажек в форме реструктуризации, списании штрафов и пр.
Неспособность платить по счетам или укрывательство от догов в будущем может стать причиной невозможности:
- Приобрести автомобиль, недвижимость – могут забрать за долги (информация о покупке есть в Росреестре).
- Открытия банковского счета – наступит блокирование счета, любые деньги на нем будут списаны.
- Официально устроиться на работу – произойдут налоговые отчисления, работодателя обяжут вносить часть заработка должника в счет погашения долга по кредиту (не более 50% от з/п).
- Зарегистрировать брак – имущество, нажитое в браке, приобретенное, например, на имя другого супруга/супруги может быть изъято (частично).
- Выехать за границу – если пристав ограничил выезд, нельзя купить даже билет на Ж/Д вокзале.
- Сделать постоянную регистрацию по месту жительства за исключением временной прописки.
В общем, как видим, последствия для должника весьма суровые.
Что нужно делать заемщику в кризисной ситуации?
Понимая, что финансовое положение усугубляется, платить кредит своевременно не удается — обратитесь к кредитору. Сделайте это заранее, не дожидаясь начисления сумасшедших штрафов, пени, обращения специалистов в суд или . Дело в том, что при наличии у заемщика хорошей кредитной истории банк охотнее идет на уступки, соглашается на отсрочку, реструктуризацию, рефинансирование кредита.
В ходе переговоров с банком осветите содержание своей проблемы, предложите возможные пути решения. В качестве выплаты по кредиту можно предоставить свое личное имущество, ценные предметы. Для официального обращения в банк потребуется написать заявление в произвольной форме. Примерный текст документа вы можете посмотреть здесь.
Ну, а, если дело дошло до суда, наберитесь терпения и храбрости. Возможно, именно теперь у вас появится шанс избавиться от проблемной задолженности, но при условии, что вы действительно не можете выполнять свои обязательства перед кредитором.
Случаи, когда можно не платить по кредиту?
Оказывается, банк может списать проблемную задолженность (самостоятельно или по решению судебных органов), устав заниматься попытками ее возврата. Такое возможно при возникновении следующих обстоятельств:
- Сумма долга небольшая. Иногда кредитору выгоднее списать долг, чем оплачивать судебные расходы.
- Местонахождения проблемного клиента неизвестно.
- В ходе проверки установлено, что имущества, банковских счетов, работы у заемщика нет, вернуть долг он не может.
- Должник умер, а от наследства (включая долги) родственники отказались.
Теперь разберем, какие существуют способы не платить кредит законно:
- Обратиться к страховщику, с которым заключен договор страхования от потери трудоспособности (если имеется).
- . На основании физическое лицо имеет право объявить себя несостоятельным гражданином при соответствии некоторых требований: размер долга от 500 000 рублей, просрочка свыше 3-х месяцев. Однако будьте готовы, что после вам не разрешат несколько лет покидать страну, занимать руководящие должности и пр. ограничения.
- Дождаться срока исковой давности. Составляет 3 года. Не рекомендуется прибегать к данному способу специально, но если решили рискнуть, наберитесь терпения, ничего не подписывайте, не вносите никаких платежей, иначе отсчет просроченных дней начнется сначала.
Некоторые «храбрецы» используют определенные аферы. Заранее переписывают свое имущество на имя, например, близкого родственника, однако такие сделки легко выявить в ходе судебного производства. Не стоит играть с огнем, ведите себя честно с кредитором, законы РФ способны защитить даже самого проблемного должника.
Что делать, если есть просрочка и нечем платить кредит? Как проходит суд с банком, если имеются долги? Можно ли не платить кредит вообще и как это сделать законно?
Привет читателям и посетителям онлайн-журнала «ХитёрБобёр»! На связи Денис Кудерин.
Мы продолжаем многогранную тематику финансовой несостоятельности (банкротства). В новой статье я постараюсь ответить на вопрос, что будет, если не платить по кредитным счетам.
Публикация будет полезна всем, кто хотя бы раз брал кредит в банке, а также тем, кто собирается сделать это в ближайшем будущем или отдаленной перспективе. Знать, что происходит в случае неуплаты долга, необходимо каждому, кто имеет дело с кредитами.
Один мой близкий друг попал в неприятную ситуацию - взял кредит и просрочил платеж. Поэтому я не понаслышке знаю, что может предпринять банк в таких ситуациях.
Ниже я все подробно расскажу!
1. Что будет, если не платить кредит?
Когда человек берёт деньги в долг, он примерно представляет себе, как будет их отдавать – отчислять определенный процент с зарплаты, погашать кредит досрочно с дополнительных доходов и т.д.
Каждый заёмщик верит в лучшее – что долговые обязательства будут погашены без просрочек, а то и раньше установленного срока. Подписывая кредитный договор, мало кто заранее задумывается о непредвиденных вариантах – таких как увольнение, экономический кризис, форс-мажорные обстоятельства.
А такие варианты встречаются сплошь и рядом. Деньги, которые нужны для оплаты долга, уходят в другом направлении, возвращать кредиты категорически нечем, а сам займ превращается в непосильное бремя.
Что делать, если отдать долг невозможно? Что происходит, если должник перестаёт выплачивать кредит? На такие вопросы лучше знать ответы заранее, чтобы в случае чего разработать эффективный план действий.
Если должник будет вести себя грамотно, вынужденная неуплата по кредиту не превратится в катастрофу. Иногда заемщику даже выгоднее отказаться от непомерных ежемесячных выплат и инициировать дело о своей финансовой несостоятельности (банкротстве).
Судебные исполнительные механизмы таковы, что в процессе разбирательства начисление процентов приостанавливается, а сумма долга фиксируется. Новый график погашения долга обсуждается с финансовыми управляющими, которые в своём большинстве всегда готовы к компромиссу.
Мифы о неуплатах по кредитам
Чтобы успокоить читателей, я хочу сразу опровергнуть ряд самых распространенных «страшилок», которыми некоторые банковские работники и коллекторы любят пугать доверчивых клиентов.
При неуплате по кредитам с вами НЕ произойдёт следующего:
- никто не переломает вам ноги, не вырежет почку и не похитит ваших детей: на текущий момент не зафиксировано ни одного случая реального физического насилия над должниками со стороны коллекторов или банков;
- если вы не злостный неплательщик, вас не посадят в тюрьму и не дадут условного срока – когда говорят «суд за неуплату», имеется в виду арбитражный суд, а не уголовное преследование;
- социальные работники не лишат вас родительских прав;
- ваши родственники не понесут ответственности за долги (если они не были поручителями).
Другими словами, невыплаты по кредитам – чисто финансовая проблема, касающаяся только должника и кредитной организации.
Подробнее о механизмах и последствиях – в специальной статье нашего блога.
Однако легкомысленное отношение к неоплаченным долгам также недопустимо, как страхи и паника. Без неприятных моментов обойтись не получится, но к ним можно подготовиться заблаговременно.
Юридический аспект вопроса
Защита прав должника – дело рук самого должника, а также привлеченных им адвокатов и антиколлекторов. Безвозмездно помогать заемщикам никто не будет, но в их силах – изучить юридические стороны неплатежеспособности и умело воспользоваться полученными знаниями.
Закон о банкротстве частных лиц в РФ вступил в действие в конце 2015. До этого все конфликты между банками и получателями кредитов решались в индивидуальном порядке в рамках общего федерального законодательства.
Потребность в признании банкротства физлиц (к ним относятся и индивидуальные предприниматели) назрела в связи с развитием в стране института кредитования. Потребительские кредиты доступны сегодня всем желающим, и миллионы граждан уже воспользовались данной возможностью.
Покупательская способность выросла, но далеко не все получатели кредитов способны реально оценить свой денежный потенциал. Отчасти это связано с низким уровнем финансовой грамотности населения.
За рубежом система кредитования работает добрую сотню лет; жители нашей страны ещё не выработали надлежащего отношения к долговым вопросам. В середине нулевых граждане брали кредиты, что называется, «пачками», почти не думая, как они будут их отдавать.
Итоги такого подхода к займам неутешительны:
- почти треть населения РФ (около 40 млн.) имеет долги перед банками или МФО;
- из этого числа 5-6 млн. имеют статус неплательщиков – то есть постоянно или периодически нарушают взятые на себя долговые обязательства.
Отношения с банком после образования просроченных выплат развиваются обычно по следующему сценарию:
- Досудебная стадия . На этом этапе должник подвергается психологическому давлению, а иногда и угрозам со стороны кредиторов. Юристы советуют по возможности документировать все действия банковских сотрудников, чтобы в случае чего вам было с чем обращаться в правоохранительные организации.
- Судебная стадия . Банк имеет законное право взыскать деньги через суд. На время процесса имущество должника (материальные ценности и счета) подвергаются аресту.
- Послесудебная стадия . В зависимости от вынесенного на суде решения должник подвергается определенным санкциям.
Если должник поведёт себя грамотно на всех этапах, последствия невыплат по кредитам будут минимальными. Если же выбрать неправильную линию поведения, банкротство отнимет у вас изрядное количество сил и нервной энергии.
2. Как взыскиваются деньги после суда – основные этапы
Прежде чем перейти к стадии взыскания денег после судебного разбирательства, немного расскажу о досудебных действиях банка.
Если вы решили не платить по счетам или не можете этого сделать по независящим от вас причинам, не ждите, что банки забудут про долг и оставят вас в покое.
Уже через пару недель после первой просрочки на ваш номер придёт SMS-напоминание от банка. Затем сотрудники станут звонить вам. Поначалу эти обращения будут корректными – мало ли, может вы действительно просто забыли перевести деньги по счету. Затем напоминания станут более жесткими.
Некоторые клиенты на этой стадии выбирают в корне неверную линию поведения – я называю её «позицией страуса». Они не отвечают на звонки, игнорируют SMS-призывы и вообще прячут голову в песок, полагая, видимо, что проблема рассосётся сама собой, как шов после сеанса гипнотерапевта.
Уверяю, не рассосётся. Число звонков будет только расти, а через некоторое время ваше дело передадут в отдел взыскания финансовой компании или коллекторам. Эти структуры действуют почти аналогично – давят на должника всеми возможными способами, не давая расслабиться.
Правильные линии поведения на досудебном этапе:
- переговоры с банком;
- взаимные уступки;
- компромиссные решения.
Не всегда это приводит к нужным результатам, но, по меньшей мере, сохраняет ваши нервы.
И потом – даже если дело доходит до суда, это ещё не катастрофа. Да, ваша жизнь изменится, но в вашей власти – выйти из финансового тупика с наименьшими потерями.
Идём дальше: суд провёл плановые заседания по вашему делу, рассмотрел все обстоятельства неуплаты и вынес вердикт. Обычно решение суда однозначно – должник выплачивает банку определённую сумму. Каким способом это будет сделано, зависит от конкретных обстоятельств дела.
Все детали следующих после санкций определяются судебными приставами. Эта инстанция имеет гораздо больше полномочий, чем те же коллекторы. В руках приставов – мощнейшие исполнительные инструменты, позволяющие им достичь главной цели – выполнения долговых обязательств.
Об этих инструментах расскажу подробно.
Этап №1. Арест имущества
Арест движимого и недвижимого имущества – почти обязательная процедура, если дело дошло до признания банкротства физлиц и юридических субъектов. Арест налагается также в тех случаях, если вы брали кредит под залог.
Пример
Если вы взяли займ под залог в виде собственного автомобиля, суд имеет полное право арестовать вашу машину. Решив продать её или спрятать, вы станете злостным уклонистом и можете понести уголовную ответственность за свои действия.
После ареста автомобиля судом транспортное средство будет описано приставами, а затем – продано на свободных торгах. Выручка от выплат пойдёт на погашение долга. Если после продажи останутся лишние деньги, их вернут владельцу.
Но даже если ни о каком залоге при оформлении кредитного договора речи не шло, имущество могут арестовать – в тех ситуациях, когда нельзя погасить долги иным способом.
Могут ли приставы отобрать за долги квартиру? Только в том случае, если эта жилплощадь не является вашим единственным местом проживания. Помимо жилплощади и транспорта, приставы имеют право наложить арест на бытовую технику, мебель, драгоценности.
Что происходит, если ценного имущества у должника не имеется? Банки и приставы будут изыскивать другие варианты погашения долга. Они сделают запросы в налоговую и финансовые учреждения, чтобы узнать место вашей работы, размер зарплаты и состояние банковского счета.
Этап №2. Обращение взыскания на денежные средства
Взыскание на финансы должников – действенный инструмент погашения долга. По эффективности он не уступает аресту и реализации ценного имущества неплатежеспособных заемщиков.
Узнав, в каких банках у гражданина имеются счета, приставы вправе арестовать их и передать средства кредитору. Право распространяется на любые депозиты, кроме тех, на которые поступают социальные выплаты и государственные пособия.

Такие счета тоже могут быть арестованы, но после выяснения источника финансирования ограничения с них снимаются. Должник вправе оспорить решение суда, обратившись в соответствующие службы.
Этап №3. Индексация суммы долга
Суть данного этапа в следующем. Без индексации человек, взявший в долг 100 рублей 10 лет назад, выплачивает кредитору именно эту сумму.
Однако в результате инфляции, девальвации и экономических кризисов реальная ценность упомянутой суммы снижается в несколько раз. Должник окажется в выигрыше, кредитор – в дураках.
На фоне перманентной нестабильности рубля индексация суммы долга приобретает особенную актуальность. Такое решение обычно принимается в случаях, когда вердикт суда по поводу выполнения долговых обязательств уже вступил в силу, но должник по каким-то причинам не исполнил его либо исполнил лишь спустя несколько лет.
Угроза индексации – своего рода стимул для должников исполнять судебные решения более расторопно.
Этап №4. Направление исполнительного листа по месту работы
Суть такого исполнительного механизма предельно ясна. Когда у гражданина нет ценного имущества и денег на депозитах, это не значит, что банки простят ему все долги. Платить по счетам все равно придётся.
По месту работы лица приставы направляют исполнительный лист, который предписывает удержание части суммы от положенной должнику зарплаты в пользу кредитодателя. Обычно это 50% от официального оклада. Через суд можно добиться уменьшения процента выплат, но полностью отменить такое решение не получится.
Этап №5. Ограничения в правах
Помимо взыскания денег, существуют другие механизмы воздействия на нерадивых заемщиков. Например, им запрещается покидать страну, пока долги по кредитам не будут выплачены полностью.
Лицам, признанным банкротами, запрещается в течение определенного срока занимать руководящие должности.
Само собой, банкротство отрицательно влияет на кредитную историю гражданина. Вряд ли у него получится взять новый кредит, если он уже был под судом по поводу невыплат предыдущего долга.
Этап №6. Принудительное выселение
Забрать квартиру и выселить владельца приставы имеют только в случае, если это не единственное жильё должника. Кроме того, сумма задолженности должна быть сопоставима с ценой недвижимости.
Пример
Если долг – 300 тысяч рублей, а стоимость квартиры – 10 млн., суд вряд ли будет настаивать на изъятии жилья, а попытается решить вопрос иным способом.
Недвижимое имущество не отнимут также в случае, если часть жилплощади принадлежит несовершеннолетним лицам или таковые хотя бы прописаны в квартире. Органы социальной опеки строго следят за соблюдением прав детей.
Приставы редко прибегают к процедуре описи жилья, но в теории такая ситуация вполне возможна. Процесс выселения происходит в сопровождении понятых. Если должник отказывается покидать родные стены добровольно, допускается принудительное воздействие со стороны правоохранительных структур.
3. Как не платить кредит законно – 5 основных советов
Мы рассмотрели все отрицательные последствия неуплаты кредитов, теперь пора рассказать, как можно избежать нежелательных для заёмщиков ситуаций или хотя бы уменьшить ущерб.
Получатель кредита вправе аннулировать договор, если в нём обнаружены нарушения. Иногда с помощью профессиональных юристов должникам удаётся отменить грабительские поборы банков и зафиксировать сумму задолженности.
В редких случаях получается даже полностью отказаться от выплат – при обнаружении грубейших нарушений со стороны кредитной компании.
Проблема в том, что найти лазейки в юридических документах могут только специалисты, а их услуги стоят денег.
Когда банк передаёт ваш долг коллекторам, хороший вариант уменьшения ущерба – выкуп задолженности кем-то из ваших близких.
Не все заёмщики в курсе, что такой способ решения вопроса вообще существует. Тем не менее, процедура выкупа вполне законна и аналогична таковой при передаче банковского долга коллекторам.
Минимальный размер выкупа – 20%, максимальный – половина. Закон допускает выкуп долга юридическими лицами.
Лучший вариант решения долгового вопроса. Банки часто идут навстречу своим клиентам, если те ведут политику открытости и не уклоняются от переговоров.
Есть несколько разновидностей мирного урегулирования конфликта:
- реструктуризация долга;
- рефинансирование – получение новой ссуды для покрытия предыдущего кредита;
- отсрочка выплат (кредитные каникулы) – иногда банк позволяет клиентам отложить на год-два погашение долга (в этот период взимаются только проценты).
Найти компромисс легче лояльным клиентам, которые ранее не допускали просрочек по выплатам.
Совет 4. Реструктуризуем кредитную задолженность
Самый распространённый вариант компромиссного решения. Реструктуризация – комплекс мероприятий, призванных стабилизировать финансовый статус должника.
Здесь укажу коротко, какие меры принимаются для восстановления платежеспособности гражданина:
- снижение суммы ежемесячных выплат;
- увеличение общего срока кредита;
- отмена штрафов на определенный период.
Реструктуризация относится к числу благоприятных исходов дел о банкротстве.
Признание несостоятельности означает, что должник реально не имеет возможности погасить долг. Когда лицо становится банкротом, на его имущество и счета налагается арест. Далее назначается процедура реализации активов.

Оценкой стоимости имущества занимается официальное лицо – финансовый управляющий. Он же назначает время и способ продажи ценных вещей в пользу кредитора.
4. Кто может помочь, если нечем платить по кредиту – обзор ТОП-5 антиколлекторских агентств
Людям, попавшие в затруднительные финансовые ситуации, помогают юридические компании, специализирующиеся на банкротстве и несостоятельности гражданских лиц. Такие организации называют «антиколлекторами».
Предлагаю вниманию читателей перечень 5 наиболее компетентных и популярных в РФ юридических фирм данного направления.
1) ОФИР
 Компания с головным офисом в Москве, оказывающая услуги физическим лицам. Решает все вопросы, связанные с просроченными банковскими кредитами и невыполненными долговыми обязательствами.
Помощь профессиональных кредитных юристов (антиколлекторов), поддержка граждан, попавших в сложное финансовое положение, работа с банками, коллекторами, микрозаймовыми организациями, лизинговыми агентствами.
2) Первое Антиколлекторское Агентство
 Фирма, работающая по вопросам долгов граждан и юрлиц перед банками, МФО и лизинговыми компаниями. Название компании говорит само за себя - любые антиколлекторские услуги, легальное списание долгов физическим лицам и юридическим субъектам.
Гарантия конфиденциальности, круглосуточные профессиональные консультации адвокатов и специалистов по банкротству. Опыт ведения сложных финансово-юридических дел, от которых отказались другие антиколлекторские компании.
 Квалифицированная помощь в решении любых проблем заемщиков. Среди преимуществ компании – большой штат опытных юристов и возможность удаленных консультаций с сотрудниками.
В бюро работают только профессиональные и опытные юристы, специализирующие по вопросам банкротства юридических субъектов и физлиц. Решение вопросов и конфликтных ситуаций, связанных с давлением на граждан коллекторов и банковских представителей.
 Профессиональная защита граждан в борьбе за свои законные права в отношении всевозможных долгов. Девиз компании «Закон на вашей стороне».
В штате компании - юристы с высшим уровнем квалификации, опытом работы по делам о банкротстве и доскональными знаниями Гражданского кодекса. Гарантия быстрого решения любых конфликтных ситуаций, снижение или отмена штрафов, перепрофилирование долговых обязательств.
 Агентство полного цикла с офисом в Петербурге. Основной специализацией компании является банкротство граждан (физических лиц).
Агентство защищает заемщиков от действий коллекторов и банков, возвращает незаконно взятые штрафы и комиссионные. Специализация компании - «банкротство под ключ» с учетом бюджета клиента. Курс на полное и наиболее выгодное для должников решение кредитной проблемы.
Для удобства представлю основные характеристики агентств в виде таблицы:
| № | Наименование компании | Местоположение головного офиса | Преимущества и особенности работы |
| 1 | ОФИР | Москва | Гарантия успеха в 99% случаев |
| 2 | Первое Антиколлекторское Агентство | Москва | Решение вопроса в пользу клиента в течение суток |
| 3 | Москва | Бесплатные консультации по телефону | |
| 4 | Москва | Круглосуточные удаленные консультации через интернет | |
| 5 | Санкт-Петербург | Курс на максимальное сбережение средств клиента. |
5. FAQ – ответы на часто задаваемые вопросы
Теперь ответы на самые распространенные вопросы относительно кредитных долгов.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации