
Что делать, если налоговая инспекция «заблокировала» счета? Как действовать, если расчетный счет заблокирован.
По данным «Деловой России», почти полумиллиону предпринимателей заблокировали банковские счета. Попавшим в черный список новый счет не откроют. На Восточном экономическом форуме в начале сентября предприниматель на это главе «Сбербанка» Герману Грефу и услышал в ответ, что малый бизнес - «фабрика по отмыванию доходов». Что происходит на рынке, как избежать блокировки и не попасть в черный список?
Как рассказал Inc. руководитель Центра финансово-кредитной поддержки «Деловой России» Алексей Порошин, с начала 2017 года российские банки заблокировали около 500 тысяч расчетных счетов предпринимателей. Банки блокируют счета предпринимателей в рамках закона «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» (115-ФЗ), препятствующего использованию малого бизнеса для «отмывания» денежных средств.
Закон действует с 2001 года, кардинальных изменений в нем не было с 2016 года, но в последнее время Центробанк ужесточил регулирование сферы банковского обслуживания предпринимателей, рассказывает заместитель директора по управлению рисками банка «Точка» Николай Тимофеев. Например, банкам дали право отказывать в проведении операций и открытии счетов, добавили требование знать и документально подтверждать бенефициарных владельцев, объясняет он.
Банк будет задавать вопросы, если предприниматель получил непрофильный платеж на расчетный счет (например, ресторатор получил деньги за стройматериалы), потратил деньги нецелевым для своего бизнеса способом (собственник бизнеса купил автомобиль) или заплатил недостаточно налогов с оборота. По словам нижегородского предпринимателя Германа Князева (руководит «Аптечной сетью-ПиК-Н.Н»), сейчас любое предприятие сталкивается с новыми требованиями: «Может, счет пока блокировали не у каждого, но точно всем приходилось давать объяснения и предоставлять кучу документов для обычных хозяйственных операций», - отметил он в разговоре с Inc. Его пост в Facebook «120 способов, как банк заблокирует ваши счета, внесёт вас в чёрный список, закроет ваш бизнес без судебного решения» - по мотивам встречи с «Альфа Банком» - собрал более 3 тыс. лайков и почти 1,4 тыс. перепостов.
Предприниматели жалуются, что банки блокируют им счета и отказывают в обслуживании без объяснения причин. Владелица компании по переплавке отходов алюминия Ирина из Москвы (попросила об анонимности - из-за потенциальных проблем с банком) столкнулась с блокировкой счета дважды - в «Промсвязьбанке» и в «Росевробанке». Ее компания существует 10 лет, со временем из производственной трансформировалась в торгово-посредническую. В начале 2017 года «Промсвязьбанк», в котором фирма обслуживалась несколько лет, заблокировал счет после перевода денег с расчетного счета фирмы на расчетный счет ИП-учредителя. В «Росевробанке» Ирина несколько раз встречалась с руководством отделения: они оценивали балансы компании на предмет «фирмы-однодневки». Но через месяц банк отказал в дистанционном обслуживании с формулировкой «подозрительные движения по счёту» без объяснения причин. После чего предпринимательнице предложили проводить транзакции в отделении, лично.
На что обратить внимание
В июле 2017 года ЦБ объяснил банкам, какие операции считать подозрительными (перечень - в двух документах: Методические рекомендации ЦБ РФ от 21 июля 2017 года №18-МР и Методические рекомендации ЦБ РФ №19-МР от 21 июля 2017 года). ЦБ отметил, что видит увеличение объемов операций по снятию юридическими лицами и ИП средств с дебетовых карт, что может свидетельствовать о незаконном использовании этих денег. Регулятор упрекнул кредитные организации в формальном отношении к исполнению 115-ФЗ, рекомендовал ужесточить контроль в этом направлении и передавать информацию о клиентах, которые совершают подозрительные операции. Неблагонадежные клиенты, по мнению ЦБ, обладают двумя или более признаками из списка:
наличные составляют более 30% от недельного оборота;
с даты создания юридического лица прошло менее двух лет;
деятельность, в рамках которой производятся операции по зачислению и списанию средств со счета, не создает у его владельца обязательств по уплате налогов либо налоговая нагрузка является минимальной;
деньги поступают на счет от контрагентов, по чьим банковским счетам проводятся операции с признаками транзитных;
деньги на счет поступают от контрагента, который одновременно переводит средства на счета других клиентов;
средства, как правило, поступают на счет суммами, не превышающими 600 тыс. рублей;
снятие наличных осуществляется регулярно, ежедневно или в течение трех-пяти дней со дня поступления;
снятие наличных в сумме, не превышающей 600 тыс. рублей, либо в сумме, близкой к максимальному объёму средств, который может выдаваться клиенту в течение одного операционного дня;
деньги снимаются в конце одного операционного дня и снова - в начале следующего;
у клиента несколько корпоративных карт, через которые снимаются наличные, а других операций почти нет.
Новые правила угрожают практически любому бизнесу, который работает с наличкой - от сферы услуг до туристической отрасли, замечает Порошин из «Деловой России».
Например, курьерская фирма, которая работает с интернет-магазинами и принимает деньги от покупателей, будет получать больше 30% налички от оборота в день, и первые два года компания будет под «прицелом» банка, говорит управляющий партнер юридической компании «Зарцын, Янковский и партнеры» Людмила Харитонова. Налоговая нагрузка такой компании будет минимальной - курьерские фирмы чаще всего работают по агентским договорам и платят налоги только со своего вознаграждения, а не с полной суммы, проходящей по счету.
Предпринимателю нужно различать счет юридического лица и свой личный. Если он переведет деньги, полученные от контрагента, на личный счет или карту, а затем снимет их в ближайшем банкомате - банк расценит это действие как подозрительную операцию, обращает внимание руководитель службы финмониторинга МДМ-банка Алексей Бородачев.
Банк не сразу заблокирует счет, но, обнаружив один из подозрительных признаков, начинает проверку предпринимателя, отмечает собеседник Inc. в одном из крупных российских банков (попросил об анонимности). Клиента приглашают в отделение на беседу, запрашивая у него документацию по операции. До выяснения обстоятельств блокируется только удаленный доступ к расчетному счету - условия предоставления этой услуги прописываются в договоре, его нужно внимательно читать при открытии счета.
В июне в черном списке ЦБ находилось около 200 тыс. клиентов, к сентябрю их число выросло до 500 тыс. Предприниматели из этого списка столкнутся с трудностями при открытии расчетного счета в любом российском банке, считает генеральный директор Billion Business Consult Анастасия Пронина. Банк обязан уведомить о признаках незаконных операций Центробанк и Росфинмониторинг, а они вносят компанию в список сомнительных клиентов. С июня 2017 года регуляторы обмениваются этой базой клиентов со всеми банками.
Даже если компания попала в «черный список», это не значит, что на бизнесе можно ставить крест. У банка есть право самостоятельно принимать решение по поводу клиентов из «черного» списка, отмечает Тимофеев из «Точки». Эти списки носят рекомендательный характер, и банки более пристально оценивают таких клиентов, а не с ходу отказывают им в обслуживании, говорит он. Если вас приглашают на беседу и запрашивают документы по вашему бизнесу, важно доказать банку свою благонадежность.
Банкам проще проявить бдительность, чем разбираться в каждом конкретном случае, отмечает первый заместитель председателя ЦБ с 2002 по 2004 год Олег Вьюгин. Центробанк давно ужесточает требования, вытекающие из закона 115-ФЗ, постепенно закрывая все возможные лазейки, говорит Вьюгин. Нарушение 115-ФЗ является одной из основных причин отзыва лицензий у банков - в 2016 году из-за несоответствия требованиям этого закона ЦБ
компании, директор которых возглавляет несколько фирм одновременно;
контрагенты, в отношении которых заведено множество арбитражных дел, исков от контрагентов за неисполнение обязательств, открыты исполнительные листы за неуплату налогов.
Блокировка счета в банке – неприятная мера, к которой иногда прибегают налоговые ведомства. Читайте, по каким причинам это происходит, какие платежи можно все равно проводить, когда оспорить приостановку операций в суде, и, самое главное, как разблокировать счет в банке, заблокированный налоговой.
О чем эта статья :
Очень многим фирмам хотя бы раз за время своего существования пришлось столкнуться с такой весьма неприятной проблемой, как блокировка счета, осуществляемая налоговой инспекцией. И они все задавались вопросом, как разблокировать счет в банке, заблокированный налоговой. На время «заморозки» счета вся работа компании фактически приостанавливается: невозможно расплачиваться с поставщиками, оплачивать аренду помещения или покупать расходники. В результате фирма может понести убытки, да и репутация и отношения с контрагентами могут заметно испортиться.
Скачайте и возьмите в работу :
По каким причинам налоговая может заблокировать счет в банке
Для того, чтобы налоговая заблокировала расчетный счет, должны быть веские основания. Законодатели определили всего шесть причин для временной приостановки всех или части операций по расчетному счету (как по-другому полуофициально называют, блокировки счета) компании.
1. Фирма (либо индивидуальный предприниматель) не заплатила своевременно налоги, либо начисленные штрафы, пени, или проценты (ст. 69 и ст. 76 НК РФ). Важно, что в этом случае происходит частичная блокировка счета: то есть он «замораживается» только на сумму, указанную в постановлении. Остальными средствами компания может продолжать распоряжаться свободно.
2. Фирма или индивидуальный предприниматель не представила своевременно налоговую декларацию (та же ст. 76 НК РФ). Это касается предоставления и электронной отчетности. Такая штрафная мера применяется, если после окончания срока подачи прошли уже десять дней, а компания декларацию все еще не предоставила. Важно, что в данном случае подразумевается именно декларация по итогам налогового, а не отчетного периода. Разблокировка счета в налоговой происходит на следующий день после того, как фирма предоставит данный документ.
Пока что остается неясным вопрос, а как быть с непредставлением в. Минфин и ФНС по этому вопросу придерживаются противоположных точек зрения: финансовое ведомство (письмо от 12 января 2017 г. № 03-02-07/1/556) настроено более либерально и считает приостановку расходных операций в этом случае неоправданной, тогда как налоговики намерены «замораживать» счет (письмо от 27 января 2017 г. № ЕД-4-15/1444). Пока окончательной ясности в том, может ли налоговая заблокировать счет в банке в такой ситуации, нет, лучше подавать расчет вовремя, чтобы потом не оспаривать решение фискального органа в суде, если данный орган все же заблокирует счет. Тем более что предупреждать о такой штрафной мере заранее ФНС не обязана.
3. Пострадать от действий налоговой компания может и если не представит вовремя расчет налога на доходы физических лиц (это форма 6-НДФЛ). Сроки по данному решению и его отмене такие же, как и в случае с опозданием подачи налоговой декларации.
4. Если налоговая имеет обоснованные опасения, что ее решение по результатам камеральной либо выездной проверок не будет исполнено . Такая мера является обеспечительной. Важно, что такая приостановка расходных операций возможна только после того, как вынесено решение о запрете отчуждения имущества (либо передачи его в залог) и если стоимость этого имущества меньше, чем неуплаченные налоги либо пени, штрафы и т.п. При этом «заморожена» может быть и разница между общей неуплаченной суммой и стоимостью всего имущества, которое не может отчуждаться.
5. Фирма не передала инспекции квитанцию о получении ею требования о предоставлении документов . Это касается требований о представлении документов или необходимых пояснений и (или) уведомления о вызове в ФНС. Руководитель налоговой может вынести решение о запрете операций по банковскому счету и переводу электронных средств, если таковые квитанции не были переданы в течение десяти дней после окончания установленного в законе срока.
6. Если фирма (ИП) не обеспечила получение от налоговиков документов в электронной форме по телекоммуникационным каналам связи. В данном случае ФНС вправе «заморозить» счет в течение десяти дней с того момента, когда она установит факт неисполнения такой обязанности. Примечательно, что законодатель не установил, как конкретно должны называться направленные налоговикам документы. Это касается тех фирм, которые сдают отчетность в электронном виде, соответственно, и документы от ФНС получают в том же виде. Данное основание является сравнительно новым (было введено с 1 июля 2016 года).
Важно, что вышеприведенный перечень оснований для приостановки операций является исчерпывающим, то есть иные основания для блокировки счета налоговой не могут существовать. Например, ответ на вопрос, может ли налоговая заблокировать счет в банке в связи с опозданием подачи бухгалтерской отчетности, является отрицательным. На практике, к сожалению, оказывается, что не всегда и не все так просто. Пункт 4 статьи 80 НК РФ гласит, что при несоблюдении формы (к примеру, при подаче декларации по устаревшей форме) инспекция вправе отказать в ее приеме. В этом случае налоговики сочтут декларацию не сданной и по этой причине могут заблокировать счет.
Комментарии юристов
Юлия Семенова , старший юрист CAF Group
Если вы считаете, что счет заблокировали незаконно, выход только один – обращаться в вышестоящий налоговый орган или суд с требованием о признании решения о приостановлении операций по счетам незаконным.
Елена Родионова , партнер правового бюро «Олевинский, Буюкян и партнеры»
Судебная практика, сложившаяся сегодня, позволяет защитить налогоплательщиков от излишних притязаний налоговой, поэтому смело обращайтесь в суд, если вы сдали декларацию хоть и по устаревшей форме, но вовремя.
Можно ли что-то оплатить с замороженного счета?
Каким образом происходит блокировка? Налоговая направляет в электронном виде свое решение о «заморозке» счета в банк. Тот, в свою очередь, не имеет права уклоняться от исполнения решения фискального органа. Точно так же налоговая обязана проинформировать финансовый институт и о разблокировке счета. Как только банк получает решение о блокировке, приостановление считается действующим. Копия решения о приостановке в финансовом институте или о разблокировке на следующий день после принятия вручается под роспись или иным образом (главное, чтобы можно было проставить дату вручения) провинившейся фирме.
Если заблокировали счет в банке, что делать с необходимыми платежами (например, с оплатой текущих налогов или выплатой заработной платы)? На этот счет у законодателя есть ответ. Он не позволяет лишить бюджет новых поступлений или сотрудников фирмы-«штрафника» заработанных ими средств. В этом случае предусмотрена специальная очередность выплат.
Есть первые три очереди платежей, которые надо выплатить до обязательной уплаты налогов и прочих сборов, а также страховых взносов:
- Платежи по возмещению вреда, нанесенного жизни и здоровью, а также алименты.
- Платежи по исполнительным документам персоналу, работающему или работавшему ранее по трудовому договору, вознаграждения по авторским договорам, и выходные пособия увольняющимся;
- Оплата труда персонала, оформленного по трудовому договору.
Согласно пункту 2 статьи 855 ГК РФ не приостанавливаются списания по уплате текущих налогов, сборов и страховых взносов и, если начислено, пеней и штрафов по ним.
Таким образом, налогоплательщик сможет исполнить свои первоочередные обязательства до того, как произойдет разблокировка счета в банке.
Как разблокировать счет
Расскажем, как разблокировать счет в банке, заблокированный налоговой инспекцией, причем по возможности оперативно.
Самое главное, что нужно сделать для разблокировки счета, если вы не считаете действия налоговой незаконными – это выполнить ее требования после получения решения о «заморозке». То есть осуществить требуемые платежи, предоставить нужные документы либо квитанции и т.п. Что точно не стоит пытаться делать – это открыть новый расчетный счет банке: закон (п. 12 ст. 76 НК) подобные действия запрещает.
Сколько дней потребуется для разблокировки счета в банке? Совсем немного. На следующий день после получения необходимых документов (платежных, квитанций, декларации – в зависимости от причины, по которой счет, как указано, был заблокирован), налоговая обязана принять решение об отмене приостановки операций, если компания выполнила ее требования. Затем (то есть еще одним днем позже) решение направляется в банк. При этом фискальные органы не вправе заявить какие-либо дополнительные требования к фирме. Например, как отметили опрошенные эксперты, проведение камеральной проверки не является условием разблокировки счета.
«Налоговая заблокировала счет: что делать? » - такие вопросы считаются обычным делом на многочисленных финансовых и бухгалтерских форумах. Столкнувшись с проблемой, ИП и компании не знают, какие действия предпринимать для быстрого и безопасного выхода из сложившейся ситуации.
Чем чревата блокировка?
Процесс «замораживания» средств подразумевает приостановку операций по расчетному счету. Считается, что владелец теряет право использовать всеми имеющимися деньгами. Но так ли это? Блокировка бывает двух видов :
- Полной . «Замораживаются» все средства, которые имеются на счету.
- Частичной . Блокируется определенная сумма. Остальные деньги могут использоваться хозяином.
Если налоговая заблокировала счет, расходные операции приостанавливаются. Но имеются исключения :
- Выплата алиментов.
- Погашение задолженности по заработной плате или выплата очередного аванса (зарплаты) работникам.
- Покрытие вреда, который был нанесен здоровью или жизни.
- Выплата страховых платежей и погашение долга пред ФНС.
Что делать при блокировке счета?
Первая реакция на «замораживание» счета - паника. Начинаются звонки юристам, в ФНС и прочие организации в попытке прояснить причину блокировки. Это главные ошибки, которые допускаются практически всеми. Во избежание проблем действовать рекомендуется с «холодной» головой и в определенной последовательности :
- Рассуждать трезво (паника в этом случае злейший враг).
- Определиться с причиной блокировки счета.
- Устранить выявленные проблемы.
- Выждать время, пока ФНС снимет блокировку, и операции станут доступными.
Почему налоговая заблокировала счета?
Наиболее сложная задача - определиться с причиной «заморозки» аккаунта, ведь именно от этого зависят дальнейшие действия. Многие дожидаются, пока сообщение о блокировке придет само. Лучше взять инициативу в свои руки и выяснить причину, не дожидаясь «манны небесной». Первый шаг - звонок в финансовое учреждение, где стоит уточнить номер решения ФНС. После требуется набрать номер налоговой инспекции, указать данные по решению налоговой и узнать причину.
Вот наиболее популярные причины блокировки :
- Налоговая отчетность сдана с задержкой . Если декларация передана с более чем 10-дневным опозданием, сотрудники ФНС вправе заблокировать аккаунт нарушителя.
- Не выплачена пеня, штраф или не сделан налоговый платеж после указания инспектора . Здесь стоит отметить, что пропуск даты выплаты не может быть поводом для приостановки любых операций по счету. Аккаунт блокируется в случае игнорирования письменного постановления ФНС. По закону у юридического лица или ИП имеется восемь суток после получения распоряжения (если иное не оговорено сторонами). Пропуск этого срока приводит к блокировке расчетного счета. При этом замораживаются не все средства, а только сумма задолженности владельца аккаунта.
При наличии 2-х и более р/с блокируется определенная сумма на всех аккаунтах. Например, у юридического лица три расчетных счета, на каждом их которых лежит 10 000 рублей. Задолженность перед ФНС составляет 6 000 рублей. Именно эта сумма блокируется на каждом из р/с. В итоге «замороженными» оказываются 18 000 рублей.
Для решения проблемы стоит сделать следующее
:
- Взять выписки по всем аккаунтам.
- Прийти в ФНС и доказать, что средств на определенном р/с достаточно для покрытия задолженности.
- В течение двух суток арест с остальных р/с должен быть снят.
- Не предоставлена квитанция (подается в электронной форме) о получении требований из ФНС . Для небольших компаний, в штате которых работает до 25 сотрудников, блокировка не страшна (в первую очередь, это актуально при работе с патентной формой, «упрощенкой» или единым налогом). В остальных случаях отправка квитанции о получении указания обязательна. Проигнорировав это действие, не стоит удивляться, почему налоговая заблокировала счета.
Налоговая заблокировала счет: как устранить причину блокировки?
Как только причина определена, ее остается устранить :
- Если не передана декларация, ее необходимо сдать. Через двое суток ФНС разблокирует аккаунт.
- Не выплачен налог (штраф, пеня)? Решение - внести необходимую сумму. Стоит учесть, что деньги могут идти 3-5 дней и еще двое суток имеется в распоряжении у ФНС на разблокировку.
- Не направлена квитанция о получении указания. Решения два - направить квитанцию в электронной форме или предъявить документы. Время на разблокировку - двое суток.
Налоговая заблокировала счет? Это еще не повод для паники. Успех и скорость разблокировки зависит от правильности действий и умения взять себя в руки.
– неприятное и хлопотное событие для предпринимателя. Однако у финансовой организации должна быть веская причина для введения такого ограничения, и обычно основанием служит решение ФНС, связанное с задолженностями лица или другими нарушениями (ст. 76 НК РФ). Также блокировка накладывается финмониторингом банка по подозрению в неправомерных операциях и проведении сомнительных платежей. В любом случае владелец счета должен знать, какие шаги необходимо предпринять, чтобы разблокировать расчетный счет.
Как решить проблему
При получении извещения о невозможности проведения операций по счету компания имеет право согласиться с требованиями к ФНС и погасить долг. Также компания может обжаловать решение налоговой, если, по ее мнению, произведенное действие неправомерно. Однако открыть новые счета при заблокированных основных компания не имеет права (ст. 76 п. 12 НК РФ).
Отмена блокировки счетов производится:
- По решению судебного органа.
- По направленному в банк решению ФНС.
- По вердикту другого вышестоящего ведомства в соответствии с нормами федерального законодательства РФ.
Если решение о снятии блокировки принято на основании других федеральных законов, дополнительное согласие налоговой на проведение такого действия не требуется (п. 3 ст. 76 НК РФ).
Правильная последовательность
При обнаружении недоступного счета компания обязана быстро выяснить причину его блокировки. В финансовой организации банковские работники должны выдать информацию о документе (его номер и дату), на основании которого произведено «замораживание» счета. Представителю компании необходимо направиться в налоговую инспекцию и по реквизитам решения выяснить причину и инициатора блокировки.
- Задолженность. Налоговой представляется выписка из банка о погашении долга и дополнительной пени. Блокировка снимается на следующий рабочий день после получения выписки.
- Непредставление квитанции о направлении электронных документов или отсутствие декларации. После передачи соответствующих квитанций и приложенных документов ФНС производит снятие блокировки на следующие рабочие сутки.
Банк не имеет права снимать ограничения со счета с момента получения решения о блокировке и до направления разрешительных документов из ФНС. На данный момент разблокировка счетов происходит очень быстро. Если ранее решения инстанций передавались курьером, то сейчас они направляются в финансовые учреждения по электронным каналам, что значительно убыстряет процесс разблокирования.
В случае незаконной блокировки и задержки сроков отмены ограничений налогоплательщик имеет право в судебном порядке. При этом он имеет право требовать у налоговой выплату процентов от суммы средств, заблокированных неправомерно (п. 9.2 ст. 76 НК РФ). Однако, если ограничения наложены по объективным причинам, налогоплательщик обязан решать вопрос о «размораживании», так как в этом периоде он лишается права открывать счета в других банках.
Об обеспечении исполнения обязательств, возложенных на налогоплательщиков, говорится в статьях 11 главы НК. При ненадлежащем выполнении или невыполнении обязательств контрольный орган вправе привлечь виновного к ответственности. Кроме того, законодательство закрепляет механизмы принуждения, которые могут использовать налоговики.
Обеспечение выполнения обязательств
О нем говорится в статье 72 Кодекса. В п. 1 нормы установлено, что выполнение обязательств по отчислению сборов и налогов в бюджет может обеспечиваться:
- залогом имущества;
- поручительством;
- пеней;
- наложением ареста на имущество плательщика;
- приостановлением операций по р/с в банке.
Последний способ достаточно широко используется на практике. Связано это с тем, что блокировка расчетного счета налоговой службой - самая неудобная для хозяйствующих субъектов мера.
Актуальность проблемы
Блокировка счета налоговой службой существенно затрудняет ведение бизнеса, поскольку лицо не имеет возможности своевременно рассчитываться с поставщиками и осуществлять иные важные для него платежи. Соответственно, для ИФНС - это одна из наиболее эффективных мер обеспечения.
Блокировка расчетного инспекцией может стать полной неожиданностью для плательщика. Особенно удручающей становится ситуация, когда хозяйствующему субъекту срочно нужны деньги для совершения важной и выгодной сделки.
Общий порядок блокировки
Он предусмотрен в 76 статье НК.
Основанием для блокировки счета налоговой службой выступает решение ее руководителя (либо его заместителя). Этот акт направляется в банки, обслуживающие счета плательщика. Копия решения передается хозяйствующему субъекту под подпись либо другим способом, подтверждающим получение. Акт может быть оформлен как на бумаге, так и в электронной форме.
После получения решения банк должен незамедлительно выполнить предписания и приостановить все операции по счетам клиента. Соответствующее требование закрепляет пункт 7 указанной выше статьи.
В обязанности банка также входит сообщение ИФНС об остатках средств на р/с плательщика.
"Разморозить" счета финансовая организация вправе только после получения соответствующего распоряжения от ИФНС.
Важный момент
Если у хозяйствующего субъекта открыто несколько счетов, и на них достаточно средств для погашения задолженности, пени, штрафов, недоимки, указанных в решении о блокировке, он вправе направить в налоговую службу заявление об отмене постановления о приостановлении операций. В нем лицо указывает реквизиты соответствующих р/с. К заявлению прилагаются выписки, подтверждающие наличие средств.
После принятия пакета документов, ИФНС в двухдневный срок должна принять решение о снятии блокировки со счета. Налоговая служба проверяет полученные сведения, направляя запрос в банк. После подтверждения информации в двухдневный срок производится "размораживание" р/с.
Блокировка счета налоговой: причины
В законодательстве приостановление операций по р/с допускается, если хозяйствующий субъект:
- Не сдал декларацию.
- Не уплатил налог.
Кроме того, осуществляется с целью обеспечения исполнения решений, принятых по результатам проверки.
Нарушение правил сдачи декларации
Законодательство устанавливает определенные сроки, в которые плательщик должен предоставить отчет в ИФНС. Если в течение 10 дней (рабочих) по истечении предусмотренного периода декларация не сдана, контрольный орган вправе заблокировать счет.
"Размораживание" р/с производится не позднее следующего дня после предоставления отчета плательщиком.
Спорные моменты
В практике имеют место случаи, когда операции по счету приостановлены, а у плательщика обязанность сдать декларацию отсутствует.
Судебные инстанции в таких ситуациях придерживаются следующего подхода. В соответствии с 23 статьей НК, на плательщика возлагается обязанность по предоставлению декларации по налогам, которые он должен отчислять. Отчет подается в ИФНС по адресу регистрации.
Данной обязанности корреспондирует 80 статья Кодекса. В ней говорится, что декларация составляется по каждому отчислению, установленному для плательщика.
Если у хозяйствующего субъекта обязанность выплачивать налог отсутствует, то и оснований для блокировки счета у налоговой службы нет.
Из этого следует, что отдельные недочеты в декларации (к примеру, ошибки при заполнении титульного листа, неправильное указание периода) не выступают как основание для приостановления операций по р/с или применения к лицу штрафа по ст. 119.
Невыплата налога
Как установлено в первом пункте НК, при неуплате либо неполном отчислении суммы в срок, установленный законодательством, эта обязанность исполняется в принудительном порядке. ИФНС в таких случаях обращает взыскание на средства, находящиеся на банковских счетах плательщика.
Для применения указанной меры ИФНС принимает соответствующее решение и направляет в финансовую организацию инкассовое поручение на списание долга.
При этом, согласно пункту 7 статьи 46, контрольный орган может приостановить операции по р/с до взыскания всей задолженности.
Нарушения ИФНС
Стоит отметить, что процесс бесспорного взыскания долга - многостадийная и довольно сложная процедура. Нередко налоговые органы допускают процессуальные нарушения в ходе нее. Они, в свою очередь, могут выступать в качестве основания для отмены постановления о взыскании и, следовательно, решения о блокировке счета.
Налоговая служба чаще всего нарушает сроки и порядок предъявления требования, выбирает неверный способ его направления.
Как показывает практика, суды в таких случаях выносят решения в пользу плательщиков.
Направление требования - это начальная стадия процедуры принудительного взыскания. Невыполнение ИФНС порядка, установленного законодательством, существенно нарушает право хозяйствующих субъектов на защиту интересов и свобод, закрепленное Конституцией.
Юристы рекомендуют обращать особое внимание на вид корреспонденции, направленной плательщику. Как свидетельствует судебная практика, получение хозяйствующим субъектом простого, а не заказного письма с извещением рассматривается инстанциями как грубое нарушение процедуры бесспорного взыскания задолженности в принудительном порядке. Соответственно, оно выступает как безусловное основание для отмены решений, принятых ИФНС.
Блокировка как обеспечительная мера
Как установлено в 7 пункте 101 статьи НК, рассмотрев материалы проверки, руководитель ИФНС (его заместитель) принимает решение о привлечении хозяйствующего субъекта к ответственности за допущенное правонарушение либо об отказе применить к лицу санкцию.
После вынесения постановления уполномоченное лицо контрольного органа может применить к виновному обеспечительные меры. Законодательство допускает это только при наличии достаточных оснований полагать, что в случае их непринятия впоследствии исполнение решения либо взыскание штрафа, пени, недоимки, задолженности с плательщика станет невозможным или весьма затруднительным.
Под достаточными основаниями следует понимать:
- Наличие задолженности по л/с плательщика.
- Неоднократное уклонение от исполнения обязанности по отчислению налога.
- Уменьшение активов предприятия.
- Комплекс обстоятельств, указывающих на получение хозяйствующим субъектом необоснованной выгоды.
Для реализации обеспечительной меры руководитель ИФНС (его заместитель) принимает соответствующее решение. Оно вступает в действие с даты подписания. Решение сохраняет силу до дня исполнения постановления о привлечении виновного субъекта к ответственности или об отказе в этом либо до даты его отмены вышестоящим контрольным органом или судом.
Нюанс
Блокировка счета как обеспечительная мера может применяться после наложения запрета на передачу в залог или отчуждение имущества. При этом его общая стоимость по данным бухучета должна быть меньше совокупной суммы штрафов, недоимки и пеней, подлежащей выплате в соответствии с решением ИФНС.
Кроме того, приостановление счета не допускается, если хозяйствующий субъект не сдал бухгалтерскую отчетность, не предоставил авансовый расчет или не получены документы, запрашиваемые по проверке.
Можно ли проверить блокировку расчетного счета на сайте налоговой?
Можно. С 2014 г. действует специальный сервис, открытый для всех заинтересованных лиц.
Чтобы службой, необходимо зайти на официальный портал ИФНС. Сервис, которым нужно воспользоваться, имеет следующее наименование: " банков о состоянии обработки электронных документов" ("БАНКИНФОРМ", если коротко). Несмотря на такое название, проверить блокировку счета налоговой службой может любой желающий.
После выбора указанного сервиса следует поставить точку возле строки "Запрос о действующих решениях о приостановлении". Далее необходимо ввести ИНН плательщика и БИК банковской организации, обслуживающей р/с. Если эти данные неизвестны, то проверить блокировку счета на сайте налоговой службы не получится.
Затем необходимо указать цифры с картинки. Правильно введенные цифры говорят о том, что проверку блокировки счета на сайте налоговой службы осуществляет не робот, а человек. После этого нужно нажать на кнопку "Отправить запрос".
Ответ будет сформирован достаточно быстро. Если было принято решение о блокировке, система покажет дату его вынесения, а также код контрольного органа, оформившего его.
Осуществляя проверку блокировки счета на сайте налоговой службы, необходимо очень внимательно изучить содержание ответа. Нередко в нем присутствуют ошибки и неточности. Наличие данных, не соответствующих действительности, является основанием для оспаривания решения.
Проверить блокировку счета на сайте налоговой службы могут как хозяйствующие субъекты (представители юрлиц или индивидуальные предприниматели), так и служащие банковских организаций.
Достаточно часто этим сервисом пользуются потенциальные партнеры предприятий. Если на сайте налоговой блокировка счета подтверждается, то контрагенты могут пересмотреть решение о сотрудничестве. Эти сведения особенно важны при заключении крупных сделок.
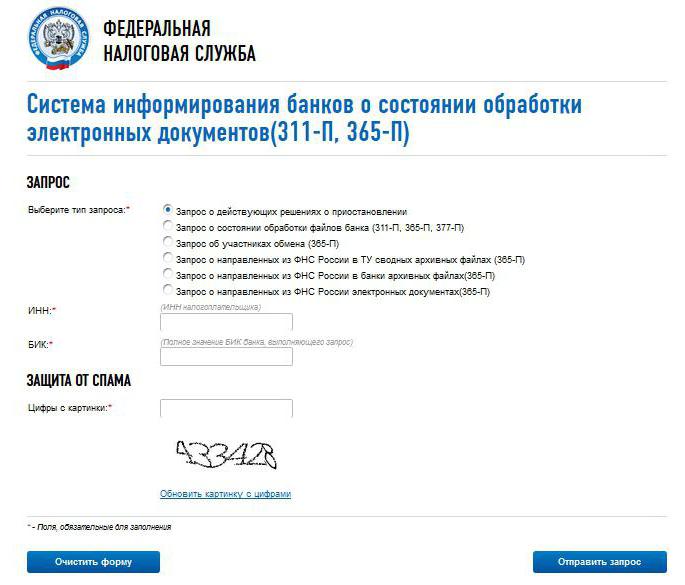
Самому хозяйствующему субъекту целесообразно периодически пользоваться сервисом. Крайне важно проверить блокировку расчетного счета налоговой инспекцией до подписания договора на поставку большого объема товара. Если операции будут приостановлены, субъект не сможет расплатиться за нее. Это, в свою очередь, приведет к возникновению задолженности.
Списание средств
Необходимо отметить, что блокировка счета не означает приостановление всех расходных операций. Соответствующее положение закрепляет абз. 3 первого пункта 76 статьи НК. Кроме того, субъект может перечислять средства на заблокированный счет. По этому поводу в законодательстве ограничений нет.
В ст. 855 ГК закреплена очередность списания средств. При наличии на р/с суммы, достаточной для погашения всех задолженностей, расчеты осуществляются по мере поступления платежных квитанций. Эта очередность именуется календарной.
Приостановление операций не касается платежей, отчисление которых должно быть произведено до исполнения обязательств по уплате налогов.
Кто еще может "заморозить" счет?
Кроме налоговой инспекции, приостановить операции по р/с вправе Таможенная служба. Эта мера применяется при взыскании задолженности по отчислению таможенных сборов и пеней. Правила блокировки счетов закреплены Приказом ФТС № 2184.
Полномочия по приостановлению операций по р/с возложены и на Федеральную службу финансового мониторинга (Росфинмониторинг).
Стоит сказать, что в случае несвоевременной уплаты страховых взносов или непредоставлении в установленные сроки расчетов по ним счета не будут заблокированы. Законодательством не предусмотрены соответствующие полномочия для внебюджетных фондов.
Исключения из правил
Далеко не каждое решение о блокировке может быть исполнено. Не подлежат выполнению предписания, если:
- Постановление принято неуполномоченной структурой.
- Решение вынесено в отношении счета, который согласно определению, закрепленному 11 статьей НК, под данное понятие не подпадает.
С первым случаем все, в общем-то, ясно. Если постановление вынес неуполномоченный орган, то и оснований для блокировки нет. Со вторым случаем следует разобраться более детально.
Как указано в 11 статье НК, счетом называют текущий (расчетный) счет, открытый в соответствии с договором банковского обслуживания. На него перечисляются и с него расходуются денежные средства владельца.
- расчетные;
- текущие (в т. ч. валютные);
- корреспондентские;
- рублевые типа "К" (конвертируемые) и "Н" (неконвертируемые), открытые нерезидентами;
- счета корпоративных карт.
Блокировка не распространяется на счета, открытые в соответствии с другими договорами и сделками: депозитные, аккредитованные, ссудные, транзитные (в т. ч. специальные) валютные.
Неправомерным, согласно пункту первому 126 статьи ФЗ № 127, является приостановление операций по счету налогоплательщика-банкрота.
Если решение о блокировке было оформлено не по установленной законом форме, оно также не может быть исполнено банком. Соответствующий вывод вытекает из содержания 4 пункта 76 статьи Налогового кодекса.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации