
Что чистый денежный поток предприятия. Что же такое чистый денежный поток
Денежный оборот предприятия складывается из движения денежных средств в результате выполнения различных хозяйственных операций, составляющих текущую (операционную), инвестиционную и финансовую деятельность.
Текущая деятельность связана с производством и реализацией продукции и обеспечивает основной поток денежных средств.
Инвестиционная деятельность включает поступления и использование денежных средств, связанных с покупкой и продажей долгосрочных активов, капитальных вложений и доходы от инвестиций .
При благоприятной для предприятия экономической ситуации оно стремится к расширению и обновлению производства, что в целом приводит к временному оттоку денежных средств по этому виду деятельности.
Финансовая деятельность - это операции по краткосрочному финансированию, кредиты и займы, реализация и выкуп акций, облигационные займы и их погашение, валютные обязательства, оплата векселей и проч. Денежные потоки, создаваемые текущей деятельностью частично могут быть направлены в инвестиционную (например, на покупку основных средств) или финансовую (выплату дивидендов , погашение кредитов и займов). Бывает и наоборот, когда текущая деятельность поддерживается за счет финансовой и инвестиционной. Этим обеспечивается выживание многих предприятий в нестабильных экономических условиях.
Чтобы повысить аналитичность информации о движении денежных потоков их, классифицирует по видам деятельности организации (таблица 1.3.1).
Таблица 1.3.1
Распределение денежных потоков по видам деятельности организации
| Поступления (+ ДП) | Платежи (- ДП) | |
| Операционная деятельность | ||
| 1. Выручка от реализации. 2. Инкассация дебиторской задолженности. 3. Доходы от продажи материальных ценностей. 4. Авансы покупателей. | 1. Платежи поставщикам. 2. Выплата заработной платы персоналу. 3. Платежи в бюджет и внебюджетные фонды. 4. Выплата процентов за кредит 5. Выплаты по фонду потребления. Погашение кредиторской задолженности. | |
| Инвестиционная деятельность | ||
| 1. Продажа основных фондов, нематериальных активов, незавершенного строительства. 2. Поступление средств от долгосрочных финансовых вложений (продажа, дивиденды). | 1. Капитальные вложения на развитие производства. 2. Долгосрочные финансовые вложения. | |
| Финансовая деятельность | ||
| 1. Краткосрочные кредиты и займы. 2. Долгосрочные кредиты и займы. 3. Поступления от продажи и выплаты векселей . 4. Эмиссия акций. 5. Целевое финансирование. | 1. Погашение краткосрочных кредитов и займов. 2. Погашение долгосрочных кредитов и займов. 3. Выплаты дивидендов. 4. Продажа и оплата векселей. | |
Разница между потоками платежей и поступлений представляет собой чистый денежный поток.
Чистый денежный поток - это разница между положительным и отрицательным денежным потоками. Наличие положительного чистого денежного потока свидетельствует о платежеспособности предприятия.
На практике используют два метода расчета чистого денежного потока (ЧДП): прямой и косвенный. В обоих случаях чистый денежный поток рассчитывают по видам деятельности. Различия в расчетах касаются только операционной деятельности.
В основе прямого метода лежит движение средств по счетам предприятия. Расчет ведется по видам деятельности предприятия, при этом используются данные Главной книги, журналов-ордеров, аналитического учета. Расчет денежных потоков прямым методом дает возможность оперативного контролировать поступление и расходование средств предприятия и оценивать его платежеспособность и ликвидность.
В системе внутрифирменного финансового планирования разработка бюджета доходов и расходов, а также консолидированного бюджета ведется прямым методом. В России данный метод положен в основу формы отчета о движении денежных средств, утвержденный приказом Минфина Российской Федерации от 13.01.200 г. №4Н «О формах бухгалтерской отчетности организаций». Исходным элементом расчета при прямом методе является выручка от реализации.(Таблица 1.3.2.)
Формула расчета ЧДП прямым методом по операционной деятельности:
где - выручка от реализации;
Прочие поступления;
Затраты по операционной деятельности;
HП - налоговые платежи;
Прочие выплаты денежных средств.
Недостатком данного метода расчета денежных потоков является то, что он не раскрывает взаимосвязи финансового результата (полученной прибыли) с изменениями абсолютного размера денежных средств.
Таблица 1.3.2
Пример расчета чистого денежного потока от операционной деятельности (прямой метод)
Косвенный метод предпочтителен с аналитической точки зрения, так как дает ответ на вопрос: как связаны между собой чистый денежный поток и чистая прибыль.
На первый взгляд кажется, что чистая прибыль как раз и должна выражаться в приросте денежных средств предприятия. Однако более глубокий анализ показывает, что денежный поток может быть как больше, так и меньше чистой прибыли. Например, если в течение отчетного периода приобретено оборудование за счет собственных средств, то это приведет к уменьшению денежного потока по сравнению с чистой прибылью. Если же в отчетном месяце получен кредит или произведена эмиссия акций, то это приведет к увеличению денежного потока по сравнению с чистой прибылью.
Таким образом, различия между суммой полученной прибыли и денежными потоками проявляются в следующем:
1) прибыль отражает чистый доход, полученный предприятием за определенный период времени (год, квартал), что не совпадает с реальным поступлением денежных средств в течение этого периода:
2) денежный поток включает поступления (кредиты, дотации, инвестиции) и выплаты (погашение кредитов, займов), которые не учитываются при расчете прибыли;
3) некоторые виды начисленных затрат (амортизация , расходы будущих периодов) увеличивают издержки, но не вызывают оттоков и притоков денежных средств;
4) наличие прибыли не означает наличия у предприятия свободных денежных средств.
Например, при увеличении объемов производства, организация может испытывать в определенный момент нехватку денежных средств для оплаты счетов, то есть быть неплатежеспособной, хотя и прибыльной.
Итак, прибыль - это некоторая сумма денег, рассчитанная на конец отчетного периода, денежный поток - это движение средств в реальном режиме времени.
При косвенном методе чистая прибыль преобразуется в чистый денежный поток от операционной деятельности путем соответствующих корректировок. Корректирующими факторами являются амортизация и любые изменения в текущих активах и пассивах. Исходной информацией при этом служат данные бухгалтерского баланса, отчета о прибылях и убытках, приложений к балансу, главной книги. (Таблица 1.3.3)
Формула для расчета ЧДП косвенным методом по операционной деятельности:
где - чистая прибыль;
, - ∑ амортизации основных средств и нематериальных активов соответственно;
Прирост (снижение) дебиторской задолженности;
Прирост (снижение) суммы запасов товарно-материальных ценностей;
Прирост (снижение) кредиторской задолженности;
ф - прирост (снижение) резервного и других страховых фондов.
Как видно из формулы (1.3.2), чистый денежный поток зависит от происходящих изменений в стоимости активов и пассивов баланса.
Таблица 1.3.3
Пример расчета чистого денежного потока от операционной деятельности косвенным методом
Положительный денежный поток формируется либо за счет уменьшения актива, либо за счет увеличения пассива. Продажа запасов, оборудования, сокращение дебиторской задолженности - все это обеспечивает поступление денежных средств.
Получение кредитов, продажа обыкновенных акций и проч. влекут за собой увеличение пассива и дополнительный приток финансовых ресурсов.
Отрицательный денежный поток связан либо с увеличением активов, либо с уменьшением пассивов. Так, например, рост запасов, дебиторской задолженности, строительство хозяйственного объекта увеличивают активы, поглощая денежные средства. Аналогично, выплата банковского кредита, снижение кредиторской задолженности, убыток вместо прибыли - все это сокращает пассивы, вызывая отток средств.
Определение денежного потока, анализ денежного потока
Информация об определении денежного потока, анализ денежного потока
1. Определение
Определение
В виде обозначений
Уточнения
2. Анализ денежных потоков
3. Система управления денежными потоками
4. Основные факторы, влияющие на денежный поток
5. Коротко о главном
1. Определение Денежного потока
Кэш-флоу или поток наличных денег - это абстрагированный от его экономического содержания ряд чисел, состоящий из последовательности полученных или выплаченных денег, распределённых во времени. В основе управления денежными потоками лежит концепция денежного кругооборота. Например, деньги конвертируются в запасы, дебиторскую задолженность и обратно в деньги, замыкая цикл движения оборотного капитала компании. Когда денежный поток уменьшается или перекрывается полностью, возникает явление неплатежеспособности. Недостаток денежных средств предприятие может ощутить даже в том случае, если формально оно остается прибыльным (например, нарушаются сроки платежей клиентами компании). Именно с этим связаны проблемы доходных, но неликвидных компаний, стоящих на грани банкротства.
Общепринятое обозначение потока платежей - CF. Обозначение численного ряда - CF0, CF1, ..., CFn. Отдельный член такого ряда может иметь и положительное и отрицательное значение.
По сути, денежный поток - это разница между доходами и издержками субъекта экономики (обычно речь идет о фирме), выраженная в разнице между полученными и сделанными платежами. В целом это сумма нераспределенной прибыли фирмы и ее амортизационных отчислений (см. Амортизация), сберегаемых для формирования своего источника денежных средств на будущее обновление основного капитала. Иными словами, Денежный поток - чистая сумма денег, фактически полученная фирмой в данном периоде. Во многих переводных работах это понятие выражается терминами “поток наличности” или “поток денежной наличности”, что явно неудачно, поскольку слова «Cash» в английском и «наличность» в русском очень различаются по кругу охватываемых ими понятий. Например, в денежный поток входят амортизационные отчисления или изменения записей в банковских счетах фирмы (при безналичных расчетах): ни те, ни другие не имеют абсолютно никакого отношения к наличным деньгам в общепринятом значении.
2. Анализ Денежных потоков
Анализ движения денежных потоков – это, по существу, определение моментов и величин притоков и оттоков денежной наличности. Цель анализа денежных потоков - это, прежде всего, анализ финансовой устойчивости и доходности предприятия. Его исходным моментом является расчет денежных потоков, прежде всего, от операционной (текущей) деятельности. Его исходным моментом является расчет денежных потоков, прежде всего, от текущей деятельности.
Денежный поток характеризует степень самофинансирования предприятия, его финансовую силу, потенциал, доходность.
Финансовое благополучие предприятия во многом зависит от притока денежных средств, обеспечивающих покрытие его обязательств. Отсутствие минимально-необходимого запаса денежных средств может указывать на финансовые затруднения. Избыток денежных средств может быть знаком того, что предприятие терпит убытки.
Анализировать денежные потоки удобно с помощью отчета о движении денежных средств. Согласно международному стандарту IAS7 этот отчет формируется не по источникам и направлениям использования средств, а по сферам деятельности предприятия - текущей, инвестиционной и финансовой. Он является основным источником информации для анализа денежных потоков.
Составными частями отчета о движении денежных средств является поступление и выбытие денежных средств в разрезе текущей, инвестиционной и финансовой деятельности организации.
Текущая деятельность включает воздействие на денежные средства хозяйственных операций, оказывающих влияние на размер прибыли организации. К этой категории относятся такие операции как реализация товаров (работ, услуг), приобретение товаров (работ, услуг), необходимых в производственной деятельности организации, выплата процентов за кредит, выплаты по заработной плате, перечисления налогов.
Под инвестиционной деятельностью понимают приобретение и реализацию основных средств, ценных бумаг, выдачу кредитов и т.д.
Финансовая деятельность включает получение от собственников и возврат собственникам средств для деятельности компании, операции по выкупленным акциям и др.
Составление отчета о движении денежных средств предполагает:
Определение денежных средств в результате текущей деятельности организации;
Определение денежных средств в результате инвестиционной деятельности организации;
Определение денежных средств в результате финансовой деятельности организации.
Для этого используются данные баланса и отчета о прибылях и убытках.
Отчет о прибылях и убытках показывает насколько прибыльной была для организации деятельность в анализируемом периоде, но он не может показать поступление и выбытие денежных средств в текущей, инвестиционной и финансовой деятельности компании.
Отчет о прибылях и убытках составляется по методу начисления, когда доходы/расходы признаются в периоде их возникновения, а не в периоде поступления/выбытия денежных средств.
Для того, чтобы выявить движение денежных средств необходимо трансформировать отчет о прибылях и убытках. При этом используются корректировки, в соответствии с которыми доходы признаются только в размере фактически полученных денежных средств, а расходы в объеме фактических выплат.
Существуют два метода трансформации отчета о прибылях и убытках: прямой и косвенный.
При прямом методе Cash Flow трансформируется каждая статья отчета о прибылях и убытках, в процессе чего определяется фактическое поступление денежных средств и фактический расход. При косвенном методе не предполагается трансформация каждой статьи отчета о прибылях и убытках. Согласно этому методу отправной точкой расчета является величина годовой прибыли (убытка) за анализируемый отчетный период, которую корректируют, прибавляя все расходы, не связанные с движением денежных средств (например, амортизационные отчисления), и вычитая все доходы, не связанные с денежными потоками.
Перед составлением отчета о движении денежных средств, прежде всего, необходимо выяснить, какая статья баланса на протяжении, по крайней мере, двух периодов являлась источником образования денежного потока и какая вызывала его расход. Это делается при помощи таблицы, показывающей источники образования и потребления фондов предприятия. Сначала рассчитывается изменение каждой балансовой статьи после чего данное изменение относится в источники или потребление денежных фондов в соответствии со следующими правилами:
Источником имеющихся в наличии денег является любое увеличение статьи, отнесенной к "Обязательствам" либо к "Собственному капиталу". В качестве примера можно привести банковский кредит.
Любое уменьшение активных счетов также является источником образования денежного потока. Примеры: продажа внеоборотных активов или уменьшение запасов.
Потребление:
Потребление денежных фондов представляет собой любое уменьшение на счете, отнесенном к "Обязательствам" либо к "Собственному капиталу". Пример потребления имеющихся в наличии фондов - погашение кредита.
Любое увеличение активных статей баланса. Приобретение внеоборотных активов, образование запасов являются примерами потребления cash flow.
Образование и расход cash flow происходят при любом виде деятельности фирмы. Приведенная ниже таблица показывает, какие операции, относящиеся к той или иной сфере деятельности (производственная, инвестиционная, финансовая), вызвали приток (+) и какие стали причиной оттока (-) денежных средств фирмы.
Источником имеющихся в наличии денег является любое увеличение статьи, отнесенной к "Обязательствам" либо к "Собственному капиталу". В качестве примера можно привести банковский кредит. Любое уменьшение активных счетов также является источником образования денежного потока. Примеры: продажа внеоборотных активов или уменьшение запасов.
3. Система управления денежными потоками
При построении системы управления денежными потоками важно оптимизировать соответствующие бизнес-процессы, для чего необходимо определить:
Состав ЦФО, по которым формируются и контролируются бюджеты денежных средств;
Участников процесса, то есть сотрудников компании, выступающих в роли инициаторов платежей, контролеров выполнения внутренних регламентов, акцептантов;
Обязанности и полномочия каждого участника бизнес-процесса, в частности по определению платежных лимитов, и ответственных за принятие решений по тем или иным платежам;
Временной график прохождения платежей, в частности установить сроки и последовательность прохождения заявок на оплату.
Плановости и контроля;
В дальнейшем это позволит сократить трудозатраты топ-менеджеров компании (генерального и финансового директоров) на контроль расходования средств. Если ранее им приходилось просматривать и подписывать каждую заявку на оплату, то теперь, когда суммы расходов утверждены в бюджетах, а порядок согласования платежей формализован, контроль за денежными потоками можно возложить на финансового менеджера. Соответственно финансовый (генеральный) директор будет согласовывать только ограниченное количество платежей, как правило, сверхлимитных, крупных или нерегулярных. Например, сумму платежа за аренду офиса достаточно согласовать один раз при утверждении бюджета, оставив контроль самой процедуры проплаты и соответствия сумм бюджету за финансовым менеджером.
Правильно выстроенные бизнес-процессы помогают решить еще одну актуальную задачу - свести к минимуму риск злоупотреблений со стороны сотрудников предприятия за счет разделения функций контроля выплат и их инициации. Например, руководитель бизнес-направления акцептует все заявки на оплату по своему ЦФО и отвечает за выполнение бюджета, а сотрудник финансовой службы (это может быть финансовый директор, финансовый менеджер) контролирует соответствие заявок бюджетным лимитам и выполнение регламентных процедур платежной системы.
Эффективное управление денежными потоками повышает степень финансовой и производственной гибкости компании, так как приводит к:
Улучшению оперативного управления, особенно с точки зрения сбалансированности поступлений и расходования денежных средств;
Увеличению объемов продаж и оптимизации затрат за счет больших возможностей маневрирования ресурсами компании;
Повышению эффективности управления долговыми обязательствами и стоимостью их обслуживания, улучшению условий переговоров с кредиторами и поставщиками;
Созданию надежной базы для оценки эффективности работы каждого из подразделений компании, ее финансового состояния в целом;
Повышению ликвидности компании.
В результате, высокий уровень синхронизации поступлений и расходований денежных средств по объему и во времени позволяет снизить реальную потребность предприятия в текущем и страховом остатках денежных активов, обслуживающих основную деятельность, а также резерв инвестиционных ресурсов для осуществления реального инвестирования.
Такое балансирование притоков и оттоков денежных средств на стадии планирования осуществляется путем разработки бюджета движения денежных средств (БДДС), формат которого зависит от особенностей бизнеса конкретного предприятия. Результатом расчетов является определение чистого денежного потока за бюджетный период, отражаемого отдельной строкой как «кассовый рост или уменьшение» в зависимости от своего значения (положительного или отрицательного) и сальдо денежных средств на конец планового периода. Если последнее отрицательно или меньше минимально установленного норматива, то, во-первых, проводится анализ притоков и оттоков денежных средств с целью выявления дополнительных резервов, а во-вторых, составляется кредитный план по привлечению внешних источников финансирования.
Решение о привлечении кредита принимается при условии большей экономической целесообразности данного способа внешнего финансирования по сравнению с прочими имеющимися в наличии способами покрытия кассового разрыва (увеличение авансирования от покупателей, изменение условий коммерческого кредита, прирост устойчивых пассивов). В настоящее время банки предлагают различные кредитные продукты: овердрафт, срочные кредиты, кредитные линии, банковские гарантии, аккредитивы и др. Для устранения краткосрочных кассовых разрывов предпочтительным считается использование овердрафта, но при постоянном использовании заемного капитала выбор видов кредитных продуктов должен основываться на учете действия финансового и операционного рычагов.
4. Основные факторы, влияющие на Денежный поток
Все факторы, влияющие на формирование денежных потоков, можно разделить на внешние и внутренние. К внешним факторам относятся: конъюнктура товарного и финансового рынков, система налогообложения предприятий, сложившаяся практика кредитования поставщиков и покупателей продукции (правила делового оборота), система осуществления расчетных операций хозяйствующих субъектов, доступность внешних источников финансирования (кредитов, займов, целевого финансирования).
Среди внутренних факторов следует выделить стадию жизненного цикла, на которой находится предприятие, продолжительность операционного и производственного циклов, сезонность производства и реализации продукции, амортизационную политику предприятия, неотложность инвестиционных программ, личные качества и профессионализм руководящего звена предприятия.
Построение системы управления денежными потоками предприятия базируется на следующих принципах:
Информативной достоверности и прозрачности;
Плановости и контроля;
Платежеспособности и ликвидности;
Рациональности и эффективности.
Основой управления является наличие оперативной и достоверной учетной информации, формируемой на базе бухгалтерского и управленческого учета. Состав такой информации весьма разнообразен: движение средств на счетах и в кассе предприятия, дебиторская и кредиторская задолженность предприятия, бюджеты налоговых платежей, графики выдачи и погашения кредитов, уплаты процентов, бюджеты предстоящих закупок, требующих предварительной оплаты, и многое другое. Сама же информация поступает из различных источников, ее сбор и систематизация должны быть отлажены с особой тщательностью, поскольку запаздывание и ошибки при предоставлении информации могут привести к серьезным последствиям для всей компании в целом. При этом каждое предприятие самостоятельно определяет формат предоставления, периодичность сбора информации, схему документооборота.
Но главная роль в управлении денежными потоками отводится обеспечению их сбалансированности по видам, объемам, интервалам времени и другим существенным характеристикам. Чтобы успешно решить эту задачу, нужно внедрить на предприятии системы планирования, учета, анализа и контроля. Ведь планирование хозяйственной деятельности предприятия в целом и движения денежных потоков в частности существенно повышает эффективность управления денежными потоками, что приводит к:
Сокращению текущих потребностей предприятия в них на основе увеличения оборачиваемости денежных активов и дебиторской задолженности, а также выбора рациональной структуры денежных потоков;
Эффективному использованию временно свободных денежных средств (в том числе страховых остатков) путем осуществления финансовых инвестиций предприятия.
обеспечению профицита денежных средств и необходимой платежеспособности предприятия в текущем периоде путем синхронизации положительного и отрицательного денежного потока в разрезе каждого временного интервала.
Таким образом, управление денежными потоками - важнейший элемент финансовой политики предприятия, оно пронизывает всю систему управления предприятия. Важность и значение управления денежными потоками на предприятии трудно переоценить, поскольку от его качества и эффективности зависит не только устойчивость предприятия в конкретный период времени, но и способность к дальнейшему развитию, достижению финансового успеха на долгую перспективу.
5. Коротко о главном
Денежные потоки отражают доходы и расходы экономических субъектов. Путём анализа денежных потоков можно узнать степень финансовой устойчивости, самофинансирования предприятия, его финансовую силу, финансовый потенциал, доходность. Управление денежными потоками - важнейшая часть финансовой политики предприятия, которая пронизывает всю систему управления предприятия.
Источники
ru.wikipedia.org -Википедия-Свободная энциклопедия
slovari.yandex.ru - Яндекс.Словари
www.wikiznanie.ru– свободная энциклопедия
www.financial-lawyer.ru - ИА «Финансовый Юрист»
www.cfin.ru - Сайт «Корпоративный менеджмент»
www.bizuchet.ru - Проект «БизУчет»
Проанализировать потенциальную эффективность инвестиционных проектов и финансово-хозяйственную деятельность фирмы или предприятия можно, изучив информацию о движении в них денег. Важно понимать структуру денежных потоков, их величину и направленность, распределение во времени. Для того чтобы провести такой анализ, нужно знать, как рассчитать денежный поток.
Перед тем, как рисковать своими деньгами и принять решение инвестировать в любое начинание, предполагающее получение прибыли, бизнесмен должен знать, какие денежные потоки оно способно генерировать. Бизнес-план должен содержать в себе информацию об ожидаемых затратах и поступлениях.
Анализ обычно состоит из двух этапов:
- расчет необходимых для реализации инициативы капитальных вложений и прогнозирование денежных потоков (cash flow, или кэш фло), которые будет генерировать проект;
- определение чистой текущей стоимости, представляющей собой разницу между притоком и оттоком денежных средств.
Чаще всего вложение (отток) происходит на стартовом этапе проекта и в течение непродолжительного начального периода, после чего начинается приток средств. Для организации четко управляемой структуры денежный поток рассчитывается следующим образом:
- в первый год реализации – помесячно;
- во второй год – поквартально;
- в третий и последующие годы – по итогам года.
Зачастую специалисты рассматривают cash flow как стандартный и нестандартный:
- В стандартном сначала производятся все затраты, после чего начинаются поступления от деятельности предприятия;
- В нестандартном отрицательные и положительные показатели могут чередоваться. Как пример, можно взять предприятие, после окончания жизненного цикла которого согласно нормам законодательства необходимо провести ряд природоохранных мероприятий (рекультивация земли после завершения добычи полезных ископаемых из карьера и пр.).
В зависимости от вида хозяйственной деятельности фирмы выделяют три основных вида кеш фло:
- Операционный (основной). Он напрямую связан с работой предприятия. В нем в качестве притока средств выступает основная деятельность компании (реализация услуг и товаров), отток же происходит в основном поставщикам сырья, оборудования, комплектующих, энергоносителей, полуфабрикатов, то есть всего того, без чего деятельность предприятия невозможна.
- Инвестиционный . Он основан на операциях с долгосрочными активами и получении прибыли от предыдущих вложений. Притоком здесь является получение процентов или дивидендов, а оттоком – покупка акций и облигаций с перспективой получения прибыли позже, приобретение нематериальных активов (авторских прав, лицензий, права на пользование земельными ресурсами).
- Финансовый . Характеризует деятельность собственников и менеджмента на увеличение капитала фирмы для решения задач ее развития. Приток – средства от продажи ценных бумаг и получение долгосрочных или краткосрочных кредитов, отток – деньги на погашение взятых кредитов, выплата акционерам причитающихся им дивидендов.
Чтобы правильно посчитать денежный поток фирмы, необходимо учитывать все возможные факторы влияния на него, в частности, не забывать о динамике изменения стоимости денег во временной перспективе, т.е. дисконтировать. Причем, если проект краткосрочный (несколько недель или месяцев), то приведением будущих доходов к текущему моменту можно пренебречь. Если речь идет о начинаниях с жизненным циклом более года, то дисконтирование является основным условием анализа.
Определение величины денежного потока
Ключевым показателем, по которому рассчитываются перспективы предложенной на рассмотрение инициативы, является текущая стоимость, или (англ. Net Cash Flow, NCF). Это разница между положительным и отрицательным потоками в течение определенного отрезка времени. Формула расчета выглядит так:

- CI – поток входящий с положительным знаком (Cash Inflow);
- CO – поток исходящий с отрицательным знаком (Cash Outflow);
- n – число притоков и оттоков.
Если вести речь о суммарном показателе компании, то необходимо рассматривать его денежный поток как сумму трех основных видов поступлений денежных средств: основного, финансового и инвестиционного. В этом случае формулу можно изобразить так:
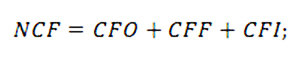
в ней указаны финансовые потоки:
- CFO – операционный;
- CFF – финансовый;
- CFI – инвестиционный.
Вычисление величины текущей стоимости можно производить двумя методами: прямым и косвенным:
- Прямой метод принят при бюджетном планировании внутрифирменном. Он основан на выручке от реализации товара. Его формула также учитывает также иные поступления и расходы на операционную деятельность, налоги и др. Недостатком метода является то, что по нему нельзя увидеть взаимосвязь между изменениями объемов средств с полученной прибылью.
- Косвенный метод более предпочтителен, поскольку он позволяет проанализировать ситуацию глубже. Он дает возможность провести коррекцию показателя с учетом операций, не носящих денежного характера. При этом он может свидетельствовать о том, что текущая стоимость успешного предприятия может быть как больше, так и меньше прибыли за определенный период. Например, приобретение дополнительного оборудования уменьшает кэш фло относительно размера прибыли, а получение займа, наоборот, увеличивает.
Разница между прибылью и денежным потоком состоит в таких нюансах:
- прибыль показывает объем чистого дохода за квартал, год или месяц, этот показатель не всегда аналогичен Cash Flow;
- при вычислении прибыли не принимаются во внимание некоторые операции, учитываемые при расчете перемещений денежных средств (погашение займов, получение дотаций, инвестиций или кредитов);
- отдельные затраты начисляются и влияют на прибыль, но не становятся причиной реальных денежных трат (ожидаемые расходы, амортизация).
Показатель величины потока денег используется представителями бизнеса для оценки эффективности начинания. Если NCF выше нуля, то он будет принят инвесторами, как доходный, если равен нулю или ниже него, то будет отклонен как такой, который не сможет увеличить стоимость. Если нужно сделать выбор из двух схожих проектов предпочтение отдается тому, у которого NFC больше.
Примеры расчета денежного потока
Рассмотрим пример расчета потока денежных средств предприятия за один календарный месяц. Исходные данные распределены по видам деятельности.
Основная:
- поступления от реализации продукции – 450 тыс. рублей;
- расходы на материалы и сырье – (-) 120 тыс.;
- заработная плата сотрудников – (-) 45 тыс.;
- общие расходы – (-) 7 тыс.;
- налоги и сборы – (-) 36 тыс.;
- выплаты за кредит (проценты) – (-) 9 тыс.;
- прирост капитала оборотного – (-) 5 тыс.
Итого по основной деятельности – 228 тысяч рублей.
Инвестиционная:
- вложения в земельный участок – (-) 160 тыс.;
- инвестиции в активы (покупка оборудования) – (-) 50 тыс.;
- вложения в нематериальные активы (лицензия) – (-) 12 тыс.
Итого по инвестиционной деятельности – (-) 222 тысячи рублей.
Финансовая:
- оформление банковского кредита кратковременного – 100 тыс.;
- возврат ранее взятого кредита – (-) 50 тыс.;
- платежи за лизинг оборудования – (-) 15 тыс.;
- дивидендные выплаты – (-) 20 тыс.
Итого по финансовой деятельности – 15 тысяч рублей.
Следовательно, по формуле получаем требуемый результат:
NCF = 228 – 222 + 15 = 21 тысяча рублей.
Наш пример показывает, что поток денег за месяц имеет положительное значение, значит, проект дает определенный позитивный эффект, хотя и не очень большой. При этом нужно обратить внимание на то, что в данном месяце было произведено погашение кредита, уплата за земельный участок, закуплено оборудование, выплачены дивиденды акционерам. Чтобы не допустить проблем с оплатой счетов и выйти в плюс, пришлось взять кратковременный кредит в банке.
Рассмотрим другой пример расчета Net Cash Flow. Здесь все потоки фирмы учтены как притоки и оттоки денег без разбивки на виды деятельности.
Поступления (в тыс. руб.):
- от продажи товаров – 300;
- проценты от сделанных ранее вложений – 25;
- прочие доходы – 8;
- от реализации имущества – 14;
- банковский кредит – 200.
Итого поступлений – 547 тысяч рублей.
Затраты (в тыс. руб.):
- на оплату услуг, товаров, работ – 110;
- на заработную плату – 60;
- на сборы и налоги – 40;
- на выплату банковского процента по займу – 11;
- на приобретение нематериальных активов и основных средств – 50;
- на погашение кредита – 100.
Итого затрат – 371 тысяча рублей.
Таким образом, получаем в итоге:
NCF = 547 – 371 = 176 тысяч рублей.
Однако наш второй пример является свидетельством довольно поверхностного подхода к финансовому анализу состояния предприятия. Учет всегда должен вестись в разрезе видов деятельности, опираясь на данные управленческого и аналитического учета, журналов-ордеров, главной книги.
Опытные финансисты и менеджеры советуют: чтобы четко контролировать движение средств, менеджменту предприятия следует постоянно контролировать приток средств от операционной деятельности, изучая график продаж с разбивкой по клиентам и по каждому виду выпускаемой продукции.
Из множества расходных статей можно выделить 5-7 наиболее затратных и отслеживать их в оперативном режиме. Слишком детализировать отчет по статьям затрат нецелесообразно, поскольку динамично меняющиеся малые величины трудно поддаются анализу и могут привести к неверному результату. К тому же, возникают проблемы с регулярным обновлением информации по каждой статье и сопоставлением их с данными бухгалтерского учета.
Базовым понятием в доходном подходе являются чистые денежные поступления или чистые денежные потоки, определяемые как разница между притоком и оттоком денежных средств за определенный период времени.
Применяя метод дисконтированного денежного потока, можно оперировать в расчетах либо, так называемым "денежным потоком для собственного капитала", либо "денежным потоком для всего инвестированного капитала".
При оценке ООО "Битум" была применена модель денежного потока для собственного капитала. При использовании данной модели рассчитывается стоимость собственного капитала компании. Денежный поток для собственного капитала определяется по следующей схеме:
чистая прибыль после уплаты налогов
Амортизационные отчисления
Увеличение долгосрочной задолженности
+ (-) уменьшение (прирост) собственного оборотного капитала
+ (-) уменьшение (прирост) инвестиций в основные средства
Уменьшение долгосрочной задолженности
___________________________________
Денежный поток
Денежный поток рассчитывается на номинальной основе, т.е. в текущих ценах.
Финансовый цикл предприятия вычисляется по формуле:
Ф ц = О д.з. + О з. - О к.з.
где Ф ц - финансовый цикл;
О д.з. - оборачиваемость дебиторской задолженности;
О з. - оборачиваемость запасов;
О к.з. - оборачиваемость кредиторской задолженности.
Так как в нашем случае мы предполагаем, что взаимозачеты предприятия будут вестись своевременно, дебиторская и кредиторская задолженности взаимопогашаются. Следовательно, финансовый цикл будет зависеть от оборачиваемости запасов предприятия. Оборачиваемость запасов включает в себя оборачиваемость сырья и материалов, малоценных и быстроизнашиваемых товаров, готовой продукции, отгруженных товаров, прочих товаров и материалов. Оборачиваемость запасов также включает в себя оборачиваемость сырья и материалов, малоценных и быстроизнашиваемых товаров, готовой продукции, отгруженных товаров, прочих товаров и материалов. Оборачиваемость запасов также включает в себя НДС по приобретенным ценностям. Это все отражено в строках 210 и 220 формы 1 балансового отчета действующего предприятия. Отсюда период оборачиваемости запасов вычисляется по формуле:
где З ср – среднее значение запасов за начальный и конечный период (стр.210 формы 1 баланса);
НДС ср – среднее значение НДС по приобретенным ценностям за начальный и конечный период (стр. 220 формы 1 баланса);
В ср – среднее значение выручки за начальный и конечный период (стр. 010 формы 2 баланса);
360 – количество дней в периоде.
Вычисляя по данной формуле, получаем значения периодов оборачиваемости запасов за 2001, 2002 и 2003 годы. Они составляют 42, 64 и 104 дней соответственно.
Средний период оборачиваемости запасов за эти три года равен:
П об.з. = (42+64+104)/3 = 70 дней
Исходя из этого, вычисляем потребность предприятия в оборотных средствах (требуемый оборотный капитал):
где К тр.об. – требуемый оборотный капитал,
360 – количество дней в периоде.
Таким образом, и прирост оборотного капитала будет рассчитываться как процент (19,4%) от разницы выручки от реализации между соседними интервалами.
В расчете денежного потока первого прогнозного года учтено погашение кредита.
На следующем этапе использования метода дисконтируемых будущих денежных потоков рассчитывается суммарная величина доходов, которые можно получить в постпрогнозный период. Величину доходов в постпрогнозный периоде мы рассчитывали по модели Гордона, которая выглядит следующим образом:
V – суммарная величина дохода в постпрогнозный период;
D – денежный поток, который может быть в начале третьего года;
r – ставка дисконта для собственного капитала (0,42);
R – ожидаемые долгосрочные стабильные темпы роста денежного потока, в нашем случае, равные 5%.
Модель Гордона основана на прогнозе получения стабильных доходов в остаточный период.
При проведении процедуры дисконтирования необходимо учитывать, как денежные потоки поступают во времени (в начале каждого периода, в конце каждого периода, равномерно в течение года).
В наших расчетах принято, что предприятие получает доходы и проводит расчеты равномерно в течение года. Таким образом, дисконтирование денежных потоков произведено для середины периода по следующей формуле:
PV – текущая стоимость будущих доходов;
r – ставка дисконта;
n – число периодов.
Главной целью работы любого предприятия является получение прибыли. В дальнейшем показатель прибыли отражается в специальном налоговом отчете о финансовых результатах — именно он указывает на то, насколько эффективна работа предприятия. Однако на самом деле прибыль лишь частично отображает результаты работы компании и может вовсе не давать представления о том, какое количество денег на самом деле бизнес зарабатывает. Полную информацию по этому вопросу можно узнать только из отчета о движении денежных средств.
Чистая прибыль не может отразить полученные в реальном выражении средства — суммы на бумаге и банковском счете компании это разные вещи. По большей части в отчете данные не всегда фактические и нередко носят чисто номинальный характер. К примеру, переоценка курсовой разницы или амортизационные отчисления не приносят реальных денежных средств, а средства за проданный товар фигурируют как прибыль, даже если деньги еще реально не получены от покупателя товара.
Важно еще и то, что компания расходует часть прибыли на финансирование текущей деятельности, а именно на постройку новых заводских корпусов, цехов, торговых точек — в отдельных случаях такие расходы существенно превышают чистую прибыль компании. В результате всего этого общая картина может быть вполне благоприятной и по чистой прибыли предприятие может быть вполне успешным — а на самом деле фирма будет терпеть серьезные убытки и не получать той прибыли, которая указана на бумаге.
Выполнить правильную оценку прибыльности компании и оценить реальный уровень заработка (а также лучше оценить возможности будущего инвестора) помогает свободный поток денежных средств. Денежный поток можно определить как имеющиеся в свободном распоряжении средства компании после уплаты всех надлежащих расходов или как средства, которые можно вывести из бизнеса без ущерба для последнего. Получить данные для расчета денежных потоков можно из отчета компании по РСБУ или МСФО.
Типы денежных потоков
Существует три типа денежных потоков, причем каждый вариант имеет свои особенности и порядок расчета. Свободный поток денежных средств бывает:
от операционной деятельности – показывает объем денежных средств, которые фирма получает от главного вида деятельности. Этот показатель включает: амортизацию (со знаком минус, хотя реально средства не расходуются), изменение дебиторской и кредитной задолженности, а также складских запасов — и кроме того другие пассивы и активы, если они присутствуют. Результат обычно отображается в графе «Чистые денежные средства от основной / операционной деятельности». Обозначения: Cash Flow from operating activities, CFO или Operating Cash Flow, OCF. Кроме того, это же значение обозначают и просто денежным потоком Cash Flow
;
от инвестиционной деятельности – иллюстрирует денежный поток, направленный на развитие и поддержание текущей деятельности. К примеру, сюда относится модернизация / покупка оборудования, цехов или зданий — поэтому например у банков этот пункт обычно отсутствует. На английском эта графа обычно называется Capital Expenditures (капитальные расходы, CAPEX), а инвестиции могут включать не только вложения «в себя», но и быть направленными на покупку активов других компаний, например акций или облигаций. Обозначается как Cash Flows from investing activities, CFI;
от финансовой деятельности — позволяет проанализировать оборот финансовых поступлений по всем операциям, таким как получение или возврат задолженности, выплата дивидендов, выпуск или обратная покупка акций. Т.е. эта графа отражает ведение компанией бизнеса. Отрицательное значение по долгам (Net Borrowings) означает их погашение компанией, отрицательное значение по акциям (Sale/Purchase of Stock) означает их скупку. И то, и другое характеризует компанию с хорошей стороны. В зарубежной отчетности: Cash Flows from financing activities, CFF
Отдельно можно остановиться на акциях. Как определяется их стоимость? Через три составляющие: в зависимости от их числа, реальной прибыли компании и рыночных настроений в ее отношении. Дополнительная эмиссия акций приводит к падению цены каждой из них, поскольку акций стало больше, а результаты компании за время выпуска скорее всего не менялась или изменилась незначительно. И наоборот — если компания выкупает свои акции, то их стоимость будет распределена между новым (меньшим) количеством бумаг и цена каждой из них поднимется. Условно, если имелось 100 000 акций по цене 50 долларов за штуку и компания выкупила 10 000, то оставшиеся 90 000 акций должны стоить примерно 55.5 долларов. Но рынок есть рынок — переоценка может произойти не сразу или на другие величины (например, статья в крупном издании о подобной политике компании может стать причиной роста ее акций на десятки процентов).
Ситуация с долгами неоднозначная. С одной стороны хорошо, когда компания уменьшает свою задолженность. С другой, грамотно расходуемые кредитные средства могут вывести компанию на новый уровень — главное, чтобы долгов не было слишком много. Например, у известной компании Магнит, которая активно росла несколько лет подряд, свободный денежный поток стал положительным лишь в 2014 году. Причина — развитие за счет кредитов. Возможно, при исследовании стоит выбрать для себя какую-то границу максимального долга, когда риски банкротства начинают перевешивать риск успешного развития.
При суммировании всех трех показателей формируется чистый денежный поток — Net Cash Flow . Т.е. это разница между притоком (поступлением) денег в компанию и их оттоком (расходованием) в определенном периоде. Если речь идет об отрицательном свободном денежном потоке, то он указывается в скобках и говорит о том, что компания теряет средства, а не зарабатывает их. При этом для выяснения динамики лучше сравнить ежегодные, а не квартальные показатели компании, чтобы избежать сезонного фактора.
Как денежные потоки используются для оценки компаний?
Чтобы составить впечатление о компании, необязательно считать Net Cash Flow. Величина свободного денежного потока также позволяет выполнить оценку бизнеса при помощи двух подходов:
исходя из стоимости компании, принимая в учет собственный и заемный (ссудный) капитал;
с учетом только собственного капитала.
В первом случае осуществляется дисконтирование всех денежных потоков, воспроизводимых существующими источниками заемных или собственных средств. При этом ставка дисконтирования принимается как стоимость привлеченного капитала (WACC).
Второй вариант предусматривает расчет стоимости не всей компании, а только ее небольшой части — собственного капитала. С этой целью выполняется дисконтирование собственного капитала FCFE после того, как были выплачены все долги компании. Рассмотрим эти подходы подробнее.
Свободный денежный поток на собственный капитал — FCFE
FCFE (free cash flow to equity) – это обозначение количества денег, оставшихся из полученной прибыли после выплаты налогов, всех долгов и расходов на операционную деятельность предприятия. Расчет показателя проводится с учетом чистой прибыли предприятия (Net Income), к данной цифре прибавляется амортизация. После этого вычитаются капитальные затраты (возникающие в связи с модернизацией и / или покупкой нового оборудования). Итоговая формула расчета показателя, определяемого после уплаты займов и оформления ссуд, выглядит следующим образом:
FCFE = Чистый денежный поток от операционной деятельности – Капитальные затраты – Выплата займов + Оформление новых ссуд
Свободный денежный поток фирмы — FCFF
FCFF (free cash flow to firm) обозначает средства, которые остаются после выплаты налоговых сумм и вычета капитальных расходов, но до проведения платежей по процентам и общему долгу. Чтобы рассчитать показатель, необходимо использовать формулу:
FCFF = Чистый денежный поток от операционной деятельности – Капитальные затраты
Следовательно FCFF, в отличие от FCFE, вычисляется без учета всех займов и выданных ссуд. Именно его обычно имеют в виду под свободным денежным потоком (Free Cash Flow, FCF). Как мы уже отмечали, денежные потоки вполне могут быть отрицательными.
Пример расчета денежных потоков
Для того, чтобы самостоятельно рассчитать денежные потоки для какой-либо компании, нужно воспользоваться ее финансовой отчетностью. Например, у компании Газпром она находится тут: http://www.gazprom.ru/investors. Заходим по ссылке и выбираем внизу страницы подпункт «вся отчетность», где можно увидеть отчеты с 1998 года. Находим нужный год (пусть будет 2016) и идем в раздел «Консолидированная финансовая отчетность МСФО». Ниже выдержка из отчета:

1. Рассчитаем свободный денежный поток на капитал.
FCFE = 1 571 323 — 1 369 052 — 653 092 — 110 291 + 548 623 + 124 783 = 112 294 млн. рублей осталось в распоряжении компании после выплаты налогов, всех долгов и капитальных расходов (затрат).
2. Определим свободный денежный поток фирмы.
FCFF = 1 571 323 — 1 369 052 = 202 271 млн. рублей – данный показатель показывает сумму за вычетом налогов и капитальных расходов, но до проведения платежей по процентам и общему долгу.
P.S. В случае американских компаний все данные как правило можно найти на сайте https://finance.yahoo.com. Вот для примера данные самой компании Yahoo во вкладке «Financials»:

Заключение
В общем виде денежный поток можно понимать как свободные средства компании и рассчитывать его как с учетом заемного и ссудного капитала, так и без него. Положительный денежный поток компании свидетельствует об прибыльном бизнесе, особенно если растет из года в год. Тем не менее любой рост не может быть бесконечным и упирается в естественные ограничения. В свою очередь отрицательный денежный поток может быть даже у устойчивых компаний (Лента, Магнит) — в его основе обычно лежат большие займы и капитальные затраты, которые при грамотном использовании могут, однако, дать весомую будущую прибыль.
Разделив рыночную капитализацию компании на величину свободного денежного потока фирмы, получим коэффициент P/FCF . Капитализацию (Market Cap) нетрудно найти на yahoo или morningstar. Значение меньше 20 обычно говорит о хорошем бизнесе, хотя любой показатель следует сравнить с конкурентами и при возможности с отраслью в целом.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации