
Чистый денежный поток определяется как. Как рассчитать чистый денежный поток
Прибыль компании, которая показана в отчете о прибылях и убытках по идее должна быть показателем эффективности ее работы. Однако на самом деле чистая прибыль лишь частично связана с деньгами, которые компания получает в реальном выражении. Сколько на самом деле бизнес зарабатывает денег можно узнать из отчета о движении денежных средств.
Дело в том, что чистая прибыль не в полной мере отражает полученные в реальном выражении деньги. Часть статей в отчете о прибылях и убытках чисто «бумажные», например амортизация, переоценка активов за счет курсовых разниц, и не приносят реальных денег. Кроме того компания тратит часть прибыли на на поддержание своей текущей деятельности и на развитие (капитальные затраты) — например, строительство новых цехов и заводов. Иногда эти затраты могут даже превышать чистую прибыль. Поэтому компания на бумаге может быть прибыльной, но в реальности терпеть убытки. Оценить, сколько на самом деле компания зарабатывает денег, помогает денежный поток. Денежные потоки компании отражаются в отчете о движении денежных средств.
Денежные потоки компании
Есть три типа денежных потоков:
- от операционной деятельности — показывает сколько денег получила компания от своей основной деятельности
- от инвестиционной деятельности — показывает движение денежных средств, направленных на развитие и поддержание текущей деятельности
- от финансовой деятельности — показывает движение денежных средств по финансовым операциям: привлечение и выплата долгов, выплата дивидендов, выпуск или обратный выкуп акций
Суммирование всех трех статей дает чистый денежный поток — Net Cash Flow. В отчете он указывается как Чистое увеличение/уменьшение денежных средств и их эквивалентов. Чистый денежный поток может быть как положительным, так и отрицательным (отрицательный указывается в скобках). По нему можно судить зарабатывает компания деньги или теряет их.

Теперь поговорим о том, какие денежные потоки используются для оценки компании.
Существуют два основных подхода к оценке бизнеса — с точки зрения стоимости всей компании, с учетом как собственного, так и заемного капитала, и с учетом стоимости только собственного капитала.
В первом случае дисконтируются денежные потоки, генерируемые всеми источниками капитала — собственными и заемными, ставка дисконтирования при этом берется как стоимость привлечения совокупного капитала (WACC). Денежный поток, генерируемый всем капиталом, называется свободный денежный поток фирмы FCFF.
Во втором случае рассчитывают стоимость не всей компании, а только ее собственного капитала. Для этого дисконтируют свободный денежный поток на собственный капитал FCFE — после выплаты платежей по долгам.
FCFE — свободный денежный поток на собственный капитал
FCFE — это количество денег, оставшихся из прибыли после уплаты налогов, платежей по долгам и расходов на поддержание и развитие операционной деятельности компании. Расчет свободного денежного потока на собственный капитал FCFE начинается с чистой прибыли компании (Net Income), значение берется из отчета о прибылях и убытках.
К ней прибавляется амортизация, истощение и износ (Depreciation, depletion and amortization) из отчета о прибылях и убытках или из отчета о движении денежных средств, так как по сути этот расход существует только на бумаге, и в реальности деньги не уплачивается.
Далее вычитаются капитальные затраты (Capital expenditures) — это расходы на обслуживание текущей деятельности, модернизация и приобретение оборудования, строительство новых объектов и прочее. CAPEX берется из отчета об инвестиционной деятельности.
Что-то компания инвестирует в краткосрочные активы — для этого рассчитывается изменение суммы оборотного капитала (Net working capital). Если оборотный капитал возрастает, денежный поток сокращается. Оборотный капитал определяется как разница между текущими (оборотными) активами и краткосрочными (текущими) обязательствами. В данном случае необходимо использовать неденежный оборотный капитал, то есть корректировать величину текущих активов на величину денежных средств и их эквивалентов.
Для более консервативной оценки неденежный оборотный капитал считается как (Запасы+Дебиторская задолженность — Кредиторская задолженность последнего года) — (Запасы+Дебиторская задолженность — Кредиторская задолженность предыдущего года), цифры берутся из бухгалтерского баланса.
Помимо выплаты старых долгов, компания привлекает новые, это тоже влияет на величину денежного потока, поэтому необходимо посчитать разницу между платежами по старым долгам и получением новых кредитов (net borrowings), цифры берутся из отчета о финансовой деятельности.
Общая формула расчета свободного денежного потока на собственный капитал имеет вид:
FCFE = Чистая прибыль+Амортизация-Капитальные затраты+/-Изменение оборотного капитала — Погашение займов + Получение новых займов
Однако амортизация — это не единственный «бумажный» расход, уменьшающий прибыль, могут быть и другие. Поэтому можно использовать другую формулу с использованием денежного потока от операций, который уже включает в себя чистую прибыль, коррекцию на неденежные операции (в том числе амортизацию), и изменения оборотного капитала.
FCFE = Чистый денежный поток от операционной деятельности – Капитальные затраты — Погашение займов + Получение новых займов

FCFF — свободный денежный поток фирмы
Сводобный денежный поток фирмы — это средства, которые остаются после выплаты налогов и капитальных затрат, но до вычета платежей по процентам и долгу. Для расчета FCFF берется операционная прибыль (EBIT), из нее вычитаются налоги и капитальные затраты, как это делается при расчете FCFE.
FCFF = Посленалоговая операционная прибыль (NOPAT) + Амортизация — Капитальные затраты +/- Изменение оборотного капитала
Или вот формула попроще:
FCFF = Чистый денежный поток от операционной деятельности – Капитальные затраты
FCFF для компании Лукойл будет равен 15568-14545=1023.
Денежные потоки могут быть отрицательными, если компания убыточна или капитальные затраты превышают прибыль. Основная разница между этими величинами в том, что FCFF рассчитывается до уплаты/получения долгов, а FCFE после.
Прибыль собственника — Owner`s earnings
 Уоррен Баффет в качестве денежного потока использует то, что он называет прибылью собственника. Он писал об этом в своем обращении к акционерам Berkshire Hathaway в 1986 году. Прибыль собственника рассчитывается как чистая прибыль плюс амортизация и износ и прочие неденежные операции минус среднегодовая сумма капитальных затрат на основные средства, которые требуются для сохранения долгосрочной конкурентной позиции и объемов. (Если бизнес требует дополнительного оборотного капитала для сохранения своей конкурентной позиции и объемов, его прирост тоже должен быть включен в капитальные расходы).
Считается, что прибыль собственника — самый консервативный метод оценки денежного потока.
Прибыль собственника = Чистая прибыль+Амортизация и износ+Прочие неденежные операции -Капитальные затраты (+/- Дополнительный оборотный капитал)
По сути свободный денежный поток — это те деньги, которые можно совершенно безболезненно изъять из бизнеса, не боясь, что он потеряет свои позиции на рынке.
Если сравнить все три параметра компании Лукойл за последние 4 года, то их динамика будет выглядеть так. Как видно из графика, все три показателя падают.

Денежный поток — это те деньги, которые остаются у компании после всех необходимых расходов. Их анализ позволяет понять, сколько на самом деле зарабатывает компания, и сколько на самом деле у нее остается денежных средств для свободного распоряжения. ДП может быть как положительным, так и отрицательным, если компания тратит больше, чем зарабатывает (например у нее большая инвестиционная программа). Однако отрицательный ДП не обязательно говорит о плохом положении. Текущие большие капитальные расходы могут вернуться в разы большей прибылью в будущем. Положительный ДП говорит о прибыльности бизнеса и его инвестиционной привлекательности.
Чистый денежный поток - разность между суммами поступлений и выплат денежных средств компании за определенный период времени. Чистый денежный поток рассчитывается с учетом выплат, дивидендов и налогов.
Приведенная стоимость - текущая стоимость будущей суммы денег, то есть оборотная сторона будущей стоимости.
Чистая приведенная стоимость (npv)
Текущая стоимость будущих денежных потоков инвестиционного проекта, рассчитанная с учетом дисконтирования , за вычетом инвестиций.
Чистая приведенная стоимость рассчитывается с использованием прогнозируемых денежных потоков, связанных с планируемыми инвестициями, по следующей формуле:
где NCFi - чистый денежный поток для i-го периода, Inv - начальные инвестиции r - ставка дисконтирования (стоимость капитала, привлеченного для инвестиционного проекта).
При положительном значении NPV считается, что данное вложение капитала является эффективным.
Понятие чистой приведенной стоимости (Net Present Value, NPV) широко используется в инвестиционном анализе для оценки различных видов капиталовложений. Представленная выше формула верна только для простого случая структуры денежных потоков, когда все инвестиции приходятся на начало проекта. В более сложных случаях для анализа может потребоваться усложнить формулу, чтобы учесть распределение инвестиций во времени. Чаще всего, для этого инвестиции приводят к началу проекта аналогично доходам.
Равновесие фирмы в условиях совершенной и несовершенной конкуренции Равновесие конкурентной фирмы
В анализе поведения фирм мы исходим из их ориентации на получение максимума прибыли .
Для фирм, осуществляющих предложение своих товаров в различных рыночных структурах, по-разному складывается характер спроса . От этого существенно зависят условия равновесия фирм, то есть условия максимизации их прибыли.
Рассмотрим сначала рациональное поведение конкурентной фирмы.
Pr - (Profit) -прибыль фирмы;
TR - (Total Revenue) - валовой доход, который зависит от уровня цен и объемов продаж:
TR= P * Q;
MR - (Marginal Revenue) - предельный доход, то есть прирост валового дохода, приходящегося на единицу прироста объема продаж:
MR= TR / Q .
Рисунок 5.5. Формирование спроса на продукцию конкурентной фирмы
Для фирм, осуществляющих предложение на совершенно конкурентных рынках, спрос на их товары представляется как не зависящий от их собственных объемов предложения.
Конкурентные фирмы считаются ценополучателями, так как цена на их товары формируется на основе взаимодействия всех фирм, действующих в данной отрасли.
Сколько бы продукции не поставляла фирма на рынок, цена (P *) отдельной единицы будет величиной постоянной. Соответственно, доход, получаемый фирмой от производства и поставки на рынок дополнительной единицы продукции (предельный доход, MR) будет также величиной постоянной, равной цене единицы товара:
MR = (P*Q) / Q = (P * Q) / Q = P;
Таким образом, у конкурентной фирмы остается только один параметр, который может изменить величину прибыли: объем предложения продукции. Для выявления оптимального объема предложения, позволяющего максимизировать прибыль, будем использовать предельный анализ.
Сопоставим величины предельного дохода и предельных издержек для разных объемов производства. Очевидно, поставлять на рынок дополнительную единицу продукции имеет смысл при условии, что издержки будут покрываться доходом, то есть рыночной ценой продукции. Следовательно, до тех пор, пока предельные издержки не сравняются с рыночной ценой необходимо осуществлять поставку продукции.
Рисунок 5.6. Равновесие в условиях совершенной конкуренции .
Рассмотрим более детально состояние равновесия конкурирующей фирмы. Для этого обратимся к анализу средних издержек и их сопоставлению с рыночной ценой товара. Здесь возможны три варианта решения:
а). Если рыночная цена (P) сложилась на уровне, который позволяет фирме покрывать совокупные средние издержки (ATC) при данном (Q 0) объеме производства, следовательно, от каждой поставленной единицы продукции фирма получает прибыль, а производство в объеме Q 0 обеспечивает максимизацию прибыли.
Рисунок 5.7. Максимизация прибыли конкурентной фирмой
б). Если рыночная цена (P) сложилась на уровне, меньшем совокупных средних издержек (АТС), но большем переменных средних издержек (AVC), то необходимо осуществлять производство в объеме Q 0 .
Рисунок 5.8. Минимизация убытков конкурентной фирмой
Если фирма не будет осуществлять предложение в этих условиях и прекратит производство, ее убытки будут больше на величину (P 0 - AVC 0) * Q 0 . Производство в данном объеме будет обеспечивать минимизацию убытков: доходы будут полностью покрывать переменные издержки и частично постоянные. Если предложение не осуществлять, то убытки, понесенные фирмой, будут больше: постоянные издержки не будут оплачены ни на копейку.
в). Если же цена (Р) не покрывает даже переменных издержек, то фирма будет минимизировать убытки, прекратив предложение. Тогда убытками будет величина постоянных издержек.
Прекращение предложения конкурентной фирмой
Анализ рационального поведение конкурентной фирмы - это одновременно и обоснование закона предложения: выделив все точки объема предложения, обеспечивающего максимизацию прибыли или минимизацию убытков, мы получаем краткосрочную кривую предложения фирмы.
Краткосрочная кривая предложения фирмы показывает количество продукции, которое будет предлагать фирма при каждом значении цены, чтобы максимизировать прибыль (минимизировать убытки).
Рисунок 5.9. Кривая предложения конкурентной фирмы в коротком периоде
Напомним, что длительный период в деятельности фирмы - это временной интервал, на котором фирма может изменить производственные мощности, полностью закрыть производство или организовать совершенно новое.
Анализ поведения конкурентной фирмы в длительном периоде показывает, что конкурирующаяфирма осуществляет предложение на долговременном интервалев объеме, соответствующем минимуму средних издержек.
Таким образом, общее условие равновесия конкурентной фирмы может быть описано следующим равенством:
P = MC = ATC
Это соотношение позволяет сделать следующие выводы:
Деятельность конкурентной фирмы характеризуется производственной эффективностью .
Равновесие фирмы при соблюдении равенства P=ATC означает, что конкурентный производитель всегда стремится к производству с минимальными затратами ресурсов, то есть стремится к производству наименее дорогостоящим способом.
Конкурентная фирма наиболее эффективно распределяет ресурсы, применяя их в производстве благ в том объеме, который соответствует общественным потребностям.
Издержки, использованные в производстве данного товара, могли бы пойти на изготовление и предложение других благ.
Равенство P=MC указывает на то, что производитель использует на производство данного продукта ресурсы только до тех пор, пока потребители готовы оплачивать его издержки.
Если бы предложение осуществлялось
в объемах, соответствующих неравенству
P
Аналогично, если бы имело место условие равновесия P>MC, это означало бы недостаточное направление ресурсов на производство данного товара. Цена спроса, отражающая предельную полезность, большая предельных издержек, подсказывает производителю, что потребители готовы платить за дополнительное количество именно этого товара.
Правила поведения фирм-монополистов зависят от того, как они ведут свое “ценопроизводство”.
Первое правило. Фирмы устанавливают монопольно высокие цены на свою продукцию, превышающую общественную стоимость или возможную равновесную цену. Это достигается тем, что монополисты преднамеренно создают зону дефицита, сокращая объемы производства и искусственно создавая повышенный покупательский спрос. Такое поведение можно проследить на графике (рис. 5.10).
Рис.5.10. Цена и выпуск продукции в условиях конкуренции и монополии
Предположим, что в какой-то отрасли до захвата ее рынка монополией (то есть в условиях конкуренции) цена равновесия (LL) образовалась на уровне точки равновесия (Р), где пересеклись кривая спроса (C 1 -C 2) и кривая предложения (П 1 -П 2). При этом равновесный объем выпуска продукции составил величину Кр. Но затем монополия, учитывая эластичный спрос, сокращает уровень выпуска продукции до величины К М. Это в конце концов позволяет установить монопольно высокую цены Ц М.
Второе правило. Монопсония устанавливает монопольно низкие цены на товары, закупаемые у аутсайдеров. Понижение цены по сравнению с общественной стоимостью или возможной равновесной ценой достигается посредством искусственного создания зоны избытка продукции. В этом случае монопсония преднамеренно уменьшает закупки товаров, из-за чего их предложение превышает монополистический спрос. Так обычно поступают монопсонии, которые занимаются переработкой сельскохозяйственной продукции, скупаемой у массы мелких ферм. Наглядно представить их поведение можно на рис. 5.11.
Рис.5.11. Цена и закупки товаров при конкуренции и монопсонии
Определение денежного потока, анализ денежного потока
Информация об определении денежного потока, анализ денежного потока
1. Определение
Определение
В виде обозначений
Уточнения
2. Анализ денежных потоков
3. Система управления денежными потоками
4. Основные факторы, влияющие на денежный поток
5. Коротко о главном
1. Определение Денежного потока
Кэш-флоу или поток наличных денег - это абстрагированный от его экономического содержания ряд чисел, состоящий из последовательности полученных или выплаченных денег, распределённых во времени. В основе управления денежными потоками лежит концепция денежного кругооборота. Например, деньги конвертируются в запасы, дебиторскую задолженность и обратно в деньги, замыкая цикл движения оборотного капитала компании. Когда денежный поток уменьшается или перекрывается полностью, возникает явление неплатежеспособности. Недостаток денежных средств предприятие может ощутить даже в том случае, если формально оно остается прибыльным (например, нарушаются сроки платежей клиентами компании). Именно с этим связаны проблемы доходных, но неликвидных компаний, стоящих на грани банкротства.
Общепринятое обозначение потока платежей - CF. Обозначение численного ряда - CF0, CF1, ..., CFn. Отдельный член такого ряда может иметь и положительное и отрицательное значение.
По сути, денежный поток - это разница между доходами и издержками субъекта экономики (обычно речь идет о фирме), выраженная в разнице между полученными и сделанными платежами. В целом это сумма нераспределенной прибыли фирмы и ее амортизационных отчислений (см. Амортизация), сберегаемых для формирования своего источника денежных средств на будущее обновление основного капитала. Иными словами, Денежный поток - чистая сумма денег, фактически полученная фирмой в данном периоде. Во многих переводных работах это понятие выражается терминами “поток наличности” или “поток денежной наличности”, что явно неудачно, поскольку слова «Cash» в английском и «наличность» в русском очень различаются по кругу охватываемых ими понятий. Например, в денежный поток входят амортизационные отчисления или изменения записей в банковских счетах фирмы (при безналичных расчетах): ни те, ни другие не имеют абсолютно никакого отношения к наличным деньгам в общепринятом значении.
2. Анализ Денежных потоков
Анализ движения денежных потоков – это, по существу, определение моментов и величин притоков и оттоков денежной наличности. Цель анализа денежных потоков - это, прежде всего, анализ финансовой устойчивости и доходности предприятия. Его исходным моментом является расчет денежных потоков, прежде всего, от операционной (текущей) деятельности. Его исходным моментом является расчет денежных потоков, прежде всего, от текущей деятельности.
Денежный поток характеризует степень самофинансирования предприятия, его финансовую силу, потенциал, доходность.
Финансовое благополучие предприятия во многом зависит от притока денежных средств, обеспечивающих покрытие его обязательств. Отсутствие минимально-необходимого запаса денежных средств может указывать на финансовые затруднения. Избыток денежных средств может быть знаком того, что предприятие терпит убытки.
Анализировать денежные потоки удобно с помощью отчета о движении денежных средств. Согласно международному стандарту IAS7 этот отчет формируется не по источникам и направлениям использования средств, а по сферам деятельности предприятия - текущей, инвестиционной и финансовой. Он является основным источником информации для анализа денежных потоков.
Составными частями отчета о движении денежных средств является поступление и выбытие денежных средств в разрезе текущей, инвестиционной и финансовой деятельности организации.
Текущая деятельность включает воздействие на денежные средства хозяйственных операций, оказывающих влияние на размер прибыли организации. К этой категории относятся такие операции как реализация товаров (работ, услуг), приобретение товаров (работ, услуг), необходимых в производственной деятельности организации, выплата процентов за кредит, выплаты по заработной плате, перечисления налогов.
Под инвестиционной деятельностью понимают приобретение и реализацию основных средств, ценных бумаг, выдачу кредитов и т.д.
Финансовая деятельность включает получение от собственников и возврат собственникам средств для деятельности компании, операции по выкупленным акциям и др.
Составление отчета о движении денежных средств предполагает:
Определение денежных средств в результате текущей деятельности организации;
Определение денежных средств в результате инвестиционной деятельности организации;
Определение денежных средств в результате финансовой деятельности организации.
Для этого используются данные баланса и отчета о прибылях и убытках.
Отчет о прибылях и убытках показывает насколько прибыльной была для организации деятельность в анализируемом периоде, но он не может показать поступление и выбытие денежных средств в текущей, инвестиционной и финансовой деятельности компании.
Отчет о прибылях и убытках составляется по методу начисления, когда доходы/расходы признаются в периоде их возникновения, а не в периоде поступления/выбытия денежных средств.
Для того, чтобы выявить движение денежных средств необходимо трансформировать отчет о прибылях и убытках. При этом используются корректировки, в соответствии с которыми доходы признаются только в размере фактически полученных денежных средств, а расходы в объеме фактических выплат.
Существуют два метода трансформации отчета о прибылях и убытках: прямой и косвенный.
При прямом методе Cash Flow трансформируется каждая статья отчета о прибылях и убытках, в процессе чего определяется фактическое поступление денежных средств и фактический расход. При косвенном методе не предполагается трансформация каждой статьи отчета о прибылях и убытках. Согласно этому методу отправной точкой расчета является величина годовой прибыли (убытка) за анализируемый отчетный период, которую корректируют, прибавляя все расходы, не связанные с движением денежных средств (например, амортизационные отчисления), и вычитая все доходы, не связанные с денежными потоками.
Перед составлением отчета о движении денежных средств, прежде всего, необходимо выяснить, какая статья баланса на протяжении, по крайней мере, двух периодов являлась источником образования денежного потока и какая вызывала его расход. Это делается при помощи таблицы, показывающей источники образования и потребления фондов предприятия. Сначала рассчитывается изменение каждой балансовой статьи после чего данное изменение относится в источники или потребление денежных фондов в соответствии со следующими правилами:
Источником имеющихся в наличии денег является любое увеличение статьи, отнесенной к "Обязательствам" либо к "Собственному капиталу". В качестве примера можно привести банковский кредит.
Любое уменьшение активных счетов также является источником образования денежного потока. Примеры: продажа внеоборотных активов или уменьшение запасов.
Потребление:
Потребление денежных фондов представляет собой любое уменьшение на счете, отнесенном к "Обязательствам" либо к "Собственному капиталу". Пример потребления имеющихся в наличии фондов - погашение кредита.
Любое увеличение активных статей баланса. Приобретение внеоборотных активов, образование запасов являются примерами потребления cash flow.
Образование и расход cash flow происходят при любом виде деятельности фирмы. Приведенная ниже таблица показывает, какие операции, относящиеся к той или иной сфере деятельности (производственная, инвестиционная, финансовая), вызвали приток (+) и какие стали причиной оттока (-) денежных средств фирмы.
Источником имеющихся в наличии денег является любое увеличение статьи, отнесенной к "Обязательствам" либо к "Собственному капиталу". В качестве примера можно привести банковский кредит. Любое уменьшение активных счетов также является источником образования денежного потока. Примеры: продажа внеоборотных активов или уменьшение запасов.
3. Система управления денежными потоками
При построении системы управления денежными потоками важно оптимизировать соответствующие бизнес-процессы, для чего необходимо определить:
Состав ЦФО, по которым формируются и контролируются бюджеты денежных средств;
Участников процесса, то есть сотрудников компании, выступающих в роли инициаторов платежей, контролеров выполнения внутренних регламентов, акцептантов;
Обязанности и полномочия каждого участника бизнес-процесса, в частности по определению платежных лимитов, и ответственных за принятие решений по тем или иным платежам;
Временной график прохождения платежей, в частности установить сроки и последовательность прохождения заявок на оплату.
Плановости и контроля;
В дальнейшем это позволит сократить трудозатраты топ-менеджеров компании (генерального и финансового директоров) на контроль расходования средств. Если ранее им приходилось просматривать и подписывать каждую заявку на оплату, то теперь, когда суммы расходов утверждены в бюджетах, а порядок согласования платежей формализован, контроль за денежными потоками можно возложить на финансового менеджера. Соответственно финансовый (генеральный) директор будет согласовывать только ограниченное количество платежей, как правило, сверхлимитных, крупных или нерегулярных. Например, сумму платежа за аренду офиса достаточно согласовать один раз при утверждении бюджета, оставив контроль самой процедуры проплаты и соответствия сумм бюджету за финансовым менеджером.
Правильно выстроенные бизнес-процессы помогают решить еще одну актуальную задачу - свести к минимуму риск злоупотреблений со стороны сотрудников предприятия за счет разделения функций контроля выплат и их инициации. Например, руководитель бизнес-направления акцептует все заявки на оплату по своему ЦФО и отвечает за выполнение бюджета, а сотрудник финансовой службы (это может быть финансовый директор, финансовый менеджер) контролирует соответствие заявок бюджетным лимитам и выполнение регламентных процедур платежной системы.
Эффективное управление денежными потоками повышает степень финансовой и производственной гибкости компании, так как приводит к:
Улучшению оперативного управления, особенно с точки зрения сбалансированности поступлений и расходования денежных средств;
Увеличению объемов продаж и оптимизации затрат за счет больших возможностей маневрирования ресурсами компании;
Повышению эффективности управления долговыми обязательствами и стоимостью их обслуживания, улучшению условий переговоров с кредиторами и поставщиками;
Созданию надежной базы для оценки эффективности работы каждого из подразделений компании, ее финансового состояния в целом;
Повышению ликвидности компании.
В результате, высокий уровень синхронизации поступлений и расходований денежных средств по объему и во времени позволяет снизить реальную потребность предприятия в текущем и страховом остатках денежных активов, обслуживающих основную деятельность, а также резерв инвестиционных ресурсов для осуществления реального инвестирования.
Такое балансирование притоков и оттоков денежных средств на стадии планирования осуществляется путем разработки бюджета движения денежных средств (БДДС), формат которого зависит от особенностей бизнеса конкретного предприятия. Результатом расчетов является определение чистого денежного потока за бюджетный период, отражаемого отдельной строкой как «кассовый рост или уменьшение» в зависимости от своего значения (положительного или отрицательного) и сальдо денежных средств на конец планового периода. Если последнее отрицательно или меньше минимально установленного норматива, то, во-первых, проводится анализ притоков и оттоков денежных средств с целью выявления дополнительных резервов, а во-вторых, составляется кредитный план по привлечению внешних источников финансирования.
Решение о привлечении кредита принимается при условии большей экономической целесообразности данного способа внешнего финансирования по сравнению с прочими имеющимися в наличии способами покрытия кассового разрыва (увеличение авансирования от покупателей, изменение условий коммерческого кредита, прирост устойчивых пассивов). В настоящее время банки предлагают различные кредитные продукты: овердрафт, срочные кредиты, кредитные линии, банковские гарантии, аккредитивы и др. Для устранения краткосрочных кассовых разрывов предпочтительным считается использование овердрафта, но при постоянном использовании заемного капитала выбор видов кредитных продуктов должен основываться на учете действия финансового и операционного рычагов.
4. Основные факторы, влияющие на Денежный поток
Все факторы, влияющие на формирование денежных потоков, можно разделить на внешние и внутренние. К внешним факторам относятся: конъюнктура товарного и финансового рынков, система налогообложения предприятий, сложившаяся практика кредитования поставщиков и покупателей продукции (правила делового оборота), система осуществления расчетных операций хозяйствующих субъектов, доступность внешних источников финансирования (кредитов, займов, целевого финансирования).
Среди внутренних факторов следует выделить стадию жизненного цикла, на которой находится предприятие, продолжительность операционного и производственного циклов, сезонность производства и реализации продукции, амортизационную политику предприятия, неотложность инвестиционных программ, личные качества и профессионализм руководящего звена предприятия.
Построение системы управления денежными потоками предприятия базируется на следующих принципах:
Информативной достоверности и прозрачности;
Плановости и контроля;
Платежеспособности и ликвидности;
Рациональности и эффективности.
Основой управления является наличие оперативной и достоверной учетной информации, формируемой на базе бухгалтерского и управленческого учета. Состав такой информации весьма разнообразен: движение средств на счетах и в кассе предприятия, дебиторская и кредиторская задолженность предприятия, бюджеты налоговых платежей, графики выдачи и погашения кредитов, уплаты процентов, бюджеты предстоящих закупок, требующих предварительной оплаты, и многое другое. Сама же информация поступает из различных источников, ее сбор и систематизация должны быть отлажены с особой тщательностью, поскольку запаздывание и ошибки при предоставлении информации могут привести к серьезным последствиям для всей компании в целом. При этом каждое предприятие самостоятельно определяет формат предоставления, периодичность сбора информации, схему документооборота.
Но главная роль в управлении денежными потоками отводится обеспечению их сбалансированности по видам, объемам, интервалам времени и другим существенным характеристикам. Чтобы успешно решить эту задачу, нужно внедрить на предприятии системы планирования, учета, анализа и контроля. Ведь планирование хозяйственной деятельности предприятия в целом и движения денежных потоков в частности существенно повышает эффективность управления денежными потоками, что приводит к:
Сокращению текущих потребностей предприятия в них на основе увеличения оборачиваемости денежных активов и дебиторской задолженности, а также выбора рациональной структуры денежных потоков;
Эффективному использованию временно свободных денежных средств (в том числе страховых остатков) путем осуществления финансовых инвестиций предприятия.
обеспечению профицита денежных средств и необходимой платежеспособности предприятия в текущем периоде путем синхронизации положительного и отрицательного денежного потока в разрезе каждого временного интервала.
Таким образом, управление денежными потоками - важнейший элемент финансовой политики предприятия, оно пронизывает всю систему управления предприятия. Важность и значение управления денежными потоками на предприятии трудно переоценить, поскольку от его качества и эффективности зависит не только устойчивость предприятия в конкретный период времени, но и способность к дальнейшему развитию, достижению финансового успеха на долгую перспективу.
5. Коротко о главном
Денежные потоки отражают доходы и расходы экономических субъектов. Путём анализа денежных потоков можно узнать степень финансовой устойчивости, самофинансирования предприятия, его финансовую силу, финансовый потенциал, доходность. Управление денежными потоками - важнейшая часть финансовой политики предприятия, которая пронизывает всю систему управления предприятия.
Источники
ru.wikipedia.org -Википедия-Свободная энциклопедия
slovari.yandex.ru - Яндекс.Словари
www.wikiznanie.ru– свободная энциклопедия
www.financial-lawyer.ru - ИА «Финансовый Юрист»
www.cfin.ru - Сайт «Корпоративный менеджмент»
www.bizuchet.ru - Проект «БизУчет»
Чистый денежный поток – это один из основных показателей деятельности бизнеса, призванный ответить на вопрос руководства «А где деньги?». Читайте, что это за показатель, из каких составляющих он формируется и как его рассчитать. А также смотрите пример расчета чистого денежного потока.
О чем эта статья :
Что такое чистый денежный поток
Чистый денежный поток (ЧДП) – это результат суммирования всех притоков денежных средств и оттоков денежных средств (с минусом) по проекту в разрезе временных интервалов, обычно месяцев или лет. Показатель используется для расчета экономической эффективности инвестиционного проекта, а также для составления отчета о движении денежных средств компании за прошедший период.
Приток и отток капитала – это получение и возврат кредитов и займов, выплата дивидендов акционерам – не используются в расчете ЧДП по инвестиционному проекту, потому что иначе картина инвестиционной привлекательности проекта будет искажена.
Формула чистого денежного потока
Перед тем, как говорить, как найти чистый денежный поток, рассмотрим, из чего он состоит. ЧДП включает:
- Денежный поток от операционной деятельности (OCF).
- Денежный поток от финансовой деятельности (FCF).
- Денежный поток от инвестиционной деятельности (ICF).
Поэтому чистый денежный поток определяется по формуле:
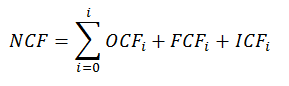
где i- временной интервал, обычно месяц или год
Деление денежного потока на операционный, финансовый и инвестиционный несет в себе важную смысловую нагрузку. Получив общий результат в виде денежного потока, вы затруднитесь ответить, какая из областей деятельности компании оказала положительный (или отрицательный) эффект на изменение денежных средств.
Убыточна ли операционная деятельность? Или же это высокая закредитованность дает отрицательный эффект в виде больших сумм оплат по процентам? Или в отчетном периоде компания вложилась в новый проект, закупила новое оборудование? Разделив денежный поток на составляющие, вы наглядно увидите все тенденции в вашем бизнесе и сделаете правильные выводы.
Представим наглядно денежные потоки, принадлежащие каждой составляющей.
Рисунок . Составляющие чистого денежного потока

В зависимости от конкретной ситуации, одни и те же движения денежных средств могут относиться к разным видам деятельности. Например, проценты по кредиту могут быть как финансовой деятельностью, если кредит берется на финансирование текущего бизнеса, так и инвестиционной, если кредит расходуется только на новое направление бизнеса. Лизинговые платежи тоже могут быть как операционным денежным потоком, так и финансовым, и инвестиционным.
Пользователи информации о чистом денежном потоке
Компания предоставляет информацию о чистом денежном потоке в отчете о движении денежных средств (ОДДС, в зарубежной практике cash flow statement). Он относится к регламентированным отчетам, потому что важность его тяжело переоценить. В отчете о движении денежных средств собирается вся информация об изменениях в денежных средствах компании за отчетный период.
Для руководства компании чистый денежный поток – это инструмент управления ликвидностью компании . То есть, ориентируясь на данные отчета о движении денежных средств, руководители могут оценить, сможет ли компания погасить кредиторскую задолженность, достаточно ли будет средств на инвестирование в новые проекты или наоборот необходимо искать способы внешнего финансирования деятельности.
Отчет о движении денежных средств служит кредиторам и инвесторам основой для принятия инвестиционных решений, показывает насколько успешно компания может управлять денежными средствами, будет ли она выплачивать дивиденды и так далее.
Методы расчета чистого денежного потока
Для того чтобы рассчитать чистый денежный поток и заполнить отчет о движении денежных средств, можно использовать прямой или косвенный метод. Выбор метода расчета, подходящего вам, зависит от текущего учета в вашей компании, от полноты исходных данных по доходам и расходам и от ваших целей, конечно же.
Прямой метод
Метод основан на прямом использовании данных счетов учета денежных средств компании. Для использования необходимо провести подготовительные мероприятия, то есть настроить по счетам учета «банк» и «касса» систему аналитик учета.
- Заполните справочник видов деятельности. Внесите операционную деятельность, финансовую деятельность, инвестиционную деятельность.
- Заполните справочник статей движения денежных средств, внеся все необходимые вам для учета статьи.
- Присваивайте каждому движению денежных средств вид деятельности, статью прихода денежных средств или статью расхода денежных средств.
В итоге по окончании отчетного периода вы получите чистый денежный поток, оформленный в виде отчета о движении денежных средств по прямому методу.
Выглядеть он будет, как показано в таблице 1.
Таблица 1 . Пример ОДДС (фрагмент)

Плюсами данного метода считаются:
- возможность показать источники прихода денежных средств и расхода денежных средств, провести аналитику по контрагентам, договорам, номенклатуре и т. д.;
- непосредственная привязка к бюджету движения денежных средств и легкий план-фактный анализ;
- легкость построения платежного календаря на основе данных.
Минусы прямой метод тоже имеет, они следующие:
- трудоемкость. Если в компании используется прямой метод учета ДДС, то исполнителям на местах нужно заполнять как минимум две дополнительные аналитики для каждого движения. При больших объемах это катастрофическая сумма трудочасов;
- на основании ОДДС, сформированного прямым методом, невозможно определить взаимосвязь финансового результата и изменения объема денежных средств.
Косвенный метод
Косвенный метод считается более простым для расчета чистого денежного потока, хотя стандарты международной отчетности рекомендуют использовать прямой метод. Для того чтобы произвести расчет ЧДП косвенным методом, вам достаточно иметь развернутые данные по начислению доходов и расходов компании за отчетный период.
Действовать нужно согласно алгоритму:
- Возьмите отчет о финансовом положении и отчет о совокупном доходе компании за отчетный период.
- Сформируйте структуру ОДДС, например, в Excel, как показано в таблице 2.
Таблица 2

- Заполняйте последовательно отчет, вычитая (добавляя) из суммы чистого финансового результата операции неденежного характера по операционной деятельности.
К таким операциям относятся:
- амортизация ОС и НМА;
- доход / убыток от выбытия ОС и НМА;
- доход / убыток от переоценки ОС и НМА;
- затраты по налогу на прибыль;
- доход / убыток от переоценки валюты;
- создание / списание резервов;
- списание безнадежных долгов.
В результате вы получите чистый денежный поток от операционной деятельности.
- Далее внесите в таблицу положительные и отрицательные денежные потоки от финансовой деятельности, такие как:
- получение займов;
- возврат займов;
- обязательства по финансовой аренде;
- взносы в акционерный капитал.
Результатом станет чистый денежный поток от финансовой деятельности.
- Наконец, внесите все денежные операции инвестиционного характера, такие как:
- приобретение основных средств, НМА, финансовых внеоборотных активов;
- продажа внеоборотных активов;
- получение дивидендов;
- предоставленные займы и проценты по ним.
Таким образом, вы сформируете ЧДП от инвестиционной деятельности.
- Последним шагом станет суммирование денежных потоков и получение показателя, рассчитанного косвенным методом.
К плюсам использования косвенного метода относятся:
- Быстрое и простое заполнение ОДДС.
- Возможность наглядно увидеть источники формирования денежного потока и выявить резервы его оптимизации.
Недостатки косвенного метода:
- На его основании невозможно сформировать бюджет движения денежных средств.
- Нефинансисту будет сложно его понять и анализировать.
При использовании как прямого, так и косвенного методов, нужно обязательно делать проверку изменения денежных средств за период. Проверьте, чему равен чистый денежный поток, выполняется ли равенство
ЧДП = ДС кон.п - ДС нач.п
Если да, то вы заполнили ОДДС правильно.
Пример расчета чистого денежного потока
Чистым денежным потоком пользуются не только для отчета о движении денежных средств за прошедший период. Он – ключевой параметр инвестиционного планирования. Все инвестиционные индексы и параметры рассчитываются на основании этого показателя. Рассмотрим на примере как сформировать ЧДП инвестиционного проекта и избежать распространенных ошибок.
Компания, работающая на рынке оптовой торговли цифровой мобильной техникой, рассматривает инвестиционный проект открытия сети розничных точек продаж в Москве и Санкт-Петербурге. Проект имеет полезный и нормативный срок действия – 3 года (далее стратегия компании может быть изменена).
На первом этапе предполагается закупить оборудование (стеллажи, освещение прилавков, торговое оборудование и т.п.) на $20 000, монтаж и наладка этого оборудования составят $3 000 и еще $900 требуется инвестировать через год. Суммарная выручка компании на конец первого года работы проекта ожидается на уровне $120 000, из которой собственно проект должен принести $40 000. По итогам первого года планируется выплата дивидендов акционерам в размере $6 000. Ожидаемые в конце года операционные денежные потоки, выраженные в ценах начального года инвестирования можно оценить из таблицы 3 ниже (не учтена ликвидационная стоимость оборудования).
Таблица 3 . Ожидаемые операционные денежные потоки проекта
Компания начальные инвестиции реализует на 40% заемным капиталом под 14%, кредит следует погасить за 3 года (способ погашения заемного капитала – аннуитетный). Ранее компания понесла затраты на маркетинговые исследования рынка в размере $5 000.
Сформируем чистый денежный поток по проекту. Для этого первоначально разберемся, какие платежи мы будем включать в расчет, а какие нет.
Затраты на приобретение оборудования, его монтаж и наладку включаем в ЧДП. Это – инвестиционные денежные потоки. При этом первоначальные затраты нужно уменьшить на долю финансирования из внешних источников в размере 40%.
Первоначальные затраты будут равны: (20 000+3 000) *0,6 = $13 800
Выручка по проекту, переменные затраты и постоянные затраты также включаются в ЧДП. Это – операционные денежные потоки. Амортизацию нужно выделить из постоянных затрат и исключить из ЧДП. Амортизация – это операция неденежного характера.
Но амортизацию обязательно учитывать при расчете прогнозного налога на прибыль, который следует включить в операционные денежные потоки.
Получение и возврат кредита не следует учитывать в чистом денежном потоке, так как это приток и отток капитала, а проценты за использование кредита – следует. Они будут относиться к финансовому денежному потоку.
Затраты на маркетинговые исследования, как и все остальные ранее понесенные издержки (невозвратные – sunk costs) учитывать в ЧДП по проекту не стоит. Критерий – хотя эти потоки имеют отношение к ожидаемым потокам по проекту, но их нельзя монетизировать.
Дивиденды к выплате и прочие общие для бизнеса денежные потоки (такие как кредит, выпуск облигаций, приобретение финансовых активов) не учитываются в ЧДП, так как это противоречит правилу «релевантности».
В последний год действия проекта следует включить терминальную стоимость основных средств, потому что у вас будет возможность реализовать основные средства на свободном рынке, если необходимость в их использовании отпадет.
Терминальная стоимость основных средств считается по формуле:
Сперв - ∑Ам = 20 000 + 900 – (7 400 + 8 500 + 3 000) = $2 000
Итоговый ЧДП по инвестиционному проекту сформирован в таблице 4.
Таблица 4 . Итоговый ЧДП по проекту
|
Сумма, долл. США |
|||||
|
Инвестиционные потоки |
Основные средства + монтаж |
||||
|
Операционные потоки |
|||||
|
Переменные затраты |
|||||
|
Постоянные затраты за минусом амортизации |
|||||
|
Финансовые потоки |
Проценты по кредиту |
||||
|
(13 800) |
В заключение отметим, что управление чистым денежным потоком – вторая по важности после управления рентабельностью задача для финансиста. Разберитесь в механизмах формирования ЧДП в вашей компании и получите эффективный инструмент воздействия на денежную массу в обращении, а вместе с тем и найдете ответ на такой важный вопрос руководителя «Где деньги?».
- Чем плох отчет о прибылях и убытках
- Как бюджет денежных потоков помогает Генеральному Директору
- Что включает бюджет денежных потоков
- На каких данных должны основываться бюджеты на краткосрочные и долгосрочные периоды
- Как спрогнозировать поступление и расходование денежных средств
Финансово-хозяйственную деятельность компании можно выразить через денежный поток, которые включает доходы и расходы. Выбор решения, касающегося инвестирования денежных средств, - важнейшая стадия работы каждой фирмы. Чтобы успешно использовать привлечённые средства и извлечь наибольшую прибыль на инвестированный капитал, следует тщательно проанализировать будущие денежные потоки, касающиеся реализации совершаемых операций, согласованных прогнозов и проектов.
Считается, что самую полную оценку эффективности работы компании дает отчет о прибылях и убытках. Однако потребностям руководителя предприятия он не отвечает: ведь этот отчет составляют по принципу начисления – расходы в нем фиксируются лишь после списания в , а не тогда, когда их нужно осуществлять. А значит, даже идеально подготовленный отчет отразит не те платежи, которые компания совершила или намерена совершить, а условные экономические результаты. Чтобы у вас перед глазами была ясная картина финансовой деятельности организации, вам нужна отчетность:
- демонстрирующая, насколько предприятие обеспечено денежными средствами в любой момент времени;
- свободная от всякого влияния законодательных и учетных требований (то есть предназначенная только для главы предприятия);
- охватывающая по возможности все аспекты работы компании.
Лучше всего этим условиям соответствует бюджет денежных потоков (или cash flow).
Бюджет денежных потоков – это таблица, отражающая поступления и расходования денежных средств компании. Составить ее можно на любой период – от нескольких недель до нескольких лет. Есть два распространенных метода подготовки этого документа: прямой и косвенный. При использовании прямого метода операционные денежные потоки распределяются по статьям доходов и расходов (например, поступления от продаж, зарплата, налоги). Косвенный метод предполагает, что операционные потоки определяются на основании чистой прибыли с поправкой на амортизацию и изменения оборотного капитала.
Использовать косвенный метод в ряде случаев проще, однако бюджет, составленный с его использованием, неудобен для анализа. Поэтому денежный поток почти всегда рассчитывают прямым методом.
- Оптимизация структуры капитала организации: как не потерять равновесие
Что дает управление денежными потоками
Успешное управление денежными потоками предприятия:
- должно обеспечивать соблюдение финансового баланса компании на каждой стадии её развития. Темпы роста и финансовая стабильность в первую очередь зависят от того, в какой степени варианты потоков денежных средств оказываются синхронизированными по своим объёмам и по времени. Высокая степень подобной синхронизации позволяет обеспечить значительное ускорение выполнения стратегических задач развития компании;
- помогает уменьшить потребность фирмы в кредитных ресурсах. За счёт активного управления финансовыми потоками получается добиться более оптимального и экономного расходования своих денежных средств, уменьшить зависимость компании от привлечения кредитных ресурсов;
- помогает сократить уровень риска возникновения неплатёжеспособности.
Виды денежных потоков
Главные денежные потоки предприятия обычно группируют по 8 главным признакам:
По масштабам обслуживания хозяйственного процесса:
- по компании в общем;
- по каждому отдельному обособленному подразделению;
- по различным экономическим операциям.
По видам хозяйственной деятельности:
- операционные денежные потоки (производство, основная деятельность);
- инвестиционные;
- финансовые.
По направлению движения денежных средств:
- поступление денег считается положительным потоком денег;
- расход денег выступает отрицательным потоком денег.
По методу исчисления объемов:
- валовой денежный поток – все денежные потоки в своей совокупности;
- чистый денежный поток (ЧДП) представляет собой разницу между доходными и расходными финансовыми потоками в изучаемом периоде. Выступает ключевым результатом функционирования компании, в значительной степени определяет финансовый баланс и темпы увеличения рыночной цены компании.
По уровню достаточности:
- избыточный – денежный поток, во время которого величина поступлений денег намного больше фактической потребности компании в целевом их использовании;
- дефицитный – денежный поток, во время которого доходные поступления намного меньше фактических потребностей компании в целевом их использовании.
По методу оценки во времени:
- настоящий;
- будущий.
По непрерывности формирования в рассматриваемом периоде:
- дискретный денежный поток – доход или расход, обусловленный проведением разовых экономических сделок компании в изучаемом периоде времени;
- регулярный – доходное поступление или расходное использование денег по различным экономическим операциям, совершаемым на изучаемом временном отрезке непрерывно по обособленным временным промежуткам такого периода.
По стабильности временных интервалов:
- с одинаковыми временными промежутками в пределах изучаемого периода – аннуитет (начисленные на одну и ту же дату проценты по кредитным обязательствам);
- с различающимися временными промежутками в пределах изучаемого периода (выплаты по лизингу).
Величина денежных потоков: как рассчитать
Суммарный денежный поток компании определяется по формуле ЧДП = ЧДП (ОПД) + ЧДП (ИНД) + ЧДП (ФД), где
- ЧДП (ОПД) - чистый денежный поток, относящийся к операционному направлению;
- ЧДП (ИНД) - величина ЧДП, относящегося к инвестиционному направлению;
- ЧДП (ФД) - величина ЧДП, относящегося к финансовому направлению.
В связи с тем, что главная деятельность компании – основной источник прибыли, понятно, что главным источником поступления денег выступает ЧДП (ОПД).
Инвестиционная деятельность обычно обусловлена главным образом непродолжительным оттоком финансовых ресурсов, нужных для покупки техники, ноу-хау и т.д. Вместе с тем по этому виду деятельности бывает и приток денег в виде получения дивидендов и процентов от долгосрочных ценных бумаг и т.п.
Чтобы провести анализ, произведём расчет денежного потока по инвестиционному направлению по формуле ЧДП(ИНД) = В(ОС) + В(НМАК) + В(ДФВ) + В(АКВ) + ДВДП - ОСПР + + ДНКС - НМАКП - ДФАП - АКВП, где
- В (ОС) - выручка от основных средств;
- В (НМАК) - поступления от продажи нематериальных активов предприятия;
- В (ДФВ) - поступления за продажу долгосрочных финансовых активов предприятия;
- В (АКВ) - доходные поступления, получаемые компанией за реализацию ранее выкупленных акций компании;
- ДВДП - дивидендные и процентные выплаты предприятия;
- ОСПР - совокупная величина приобретенных основных средств;
- АНКС - динамика остатка по незавершенному производству;
- НМАКП - объём покупки нематериальных активов;
- ДФАП - объём покупки долгосрочных финансовых активов;
- АКВП - совокупная величина выкупленных собственных акций компании.
Чистый денежный поток по финансовому направлению деятельности характеризует доходные поступления и использование денежных средств в области внешних задействований.
Чтобы узнать чистый денежный поток, формула используется следующая: ЧДП(ФД) = ПРСК + ДКЗ + ККЗ + БЦФ - ПЛДКР - ПЛККЗ - ДВДВ, где
- ПРСК - дополнительное внешнее финансирование (финансовые поступления от эмиссии акций и иных долевых инструментов, дополнительные инвестиции владельцев компании);
- ДКЗ - суммарный показатель дополнительно привлекаемых долгосрочных кредитных ресурсов;
- ККЗ - суммарный показатель дополнительно привлекаемых краткосрочных кредитных ресурсов;
- БЦФ - совокупные поступления в форме безвозвратного целевого финансирования фирмы;
- ПЛДКР - суммарные выплаты основной части долга по имеющимся долгосрочным кредитным обязательствам;
- ПЛККЗ - суммарные выплаты основной части долга по имеющимся краткосрочным кредитным обязательствам;
- ДВДВ - дивиденды для акционеров фирмы.
Зачем нужна оценка денежных потоков
Первостепенной задачей детального анализа потоков денег считается нахождение источников возникновения излишка (недостатка) финансовых ресурсов, определение их источников и способов расходования.
По результатам изучения потоков денежных средств можно получить ответы на такие важные вопросы:
- Какой объём, какие источники поступления денег и какие главные направления их использования?
- Может ли компания во время осуществления своей операционной деятельности добиться ситуации, когда доходный денежный поток превышает расходный, и в какой степени считается стабильным такое превышение?
- Может ли компания расплачиваться по имеющимся у нее текущим обязательствам?
- Хватит ли полученной компанией прибыли, чтобы удовлетворить сложившуюся у неё денежную потребность?
- Хватит ли компании её денежных резервов для инвестиционной активности?
- Чем можно объяснить разницу между размером прибыли компании и объёмом денег?
Анализ денежных потоков
Платёжеспособность и ликвидность фирмы нередко соответствуют настоящему финансовому обороту компании. В связи с этим для оценки финансового состояния фирмы требуется проанализировать движение денежных потоков, что совершается на основании отчётов, для составления которых используют прямой либо косвенный метод.
1. Косвенный метод подготовки отчёта о движении денег. В отчёте, основанном на такой методике, удаётся сконцентрировать данные о денежных средствах компании, отразить критерии, имеющиеся в смете доходов и расходов и оказывающиеся у неё после оплаты необходимых факторов производства для начала нового воспроизводственного цикла. Сведения о притоке финансовых ресурсов заимствуются из баланса, отчёта о финансовых результатах. Лишь отдельные показатели денежного потока рассчитываются по сведениям о фактическом объёме:
- Амортизация.
- Доходные поступления от продажи части своих акций и облигаций.
- Начисление и выплата дивидендов.
- Получение кредитных ресурсов и погашение соответствующих обязательств.
- Капиталовложения в объекты основных средств.
- Нематериальные активы.
- Финансовые вложения временно свободных денег.
- Рост запасов оборотных средств.
- Реализация основных средств, нематериальных активов и ценных бумаг.
Основным преимуществом методики считается то, что она помогает выявить наличие взаимной зависимости финансового результата от динамики величины финансовых ресурсов. В ходе осуществления корректировки чистой прибыли (либо чистого убытка) удаётся определить фактическое поступление (расходование) денег.
2. Прямой метод подготовки отчёта о движении денег. Эта методика предусматривает сопоставление абсолютных величин доходных поступлений и использование финансовых ресурсов. Например, доходные поступления от клиентов будут отражаться в величинах, оказавшихся в кассе, на различных банковских счетах, также как и деньги, направленные своим бизнес-партнерам и работникам фирмы. Преимуществом такого подхода является то, что он помогает дать оценку общей величины доходов и расходов, выяснить статьи, по которым образуются самые существенные денежные потоки компании. При этом такой метод не позволяет выявить взаимосвязь итогового финансового результата и динамики денег на корпоративных счетах.
- Личный капитал: как спасти свои деньги, чтобы не потерять все
Что включает бюджет денежных потоков и откуда брать данные для составления
Дмитрий Рябых, Генеральный Директор группы предприятий «Альт-Инвест», Москва
Бюджет денежных потоков состоит из трех блоков:
- «Операционная деятельность» (здесь отражается все, что связано с текущей деятельностью фирмы);
- «Инвестиционная деятельность» (фиксируются вложения в основные средства и другие долгосрочные инвестиции, доходы от продажи активов);
- «Финансовая деятельность» (учитываются поступления и выплаты, связанные с финансированием, кроме процентов по кредитам, которые традиционно относят к операционным потокам).
Какие выводы можно сделать из данных таблицы? В мае бюджет сбалансирован, а остатки денежных средств увеличиваются, обеспечивая либо запас ликвидности, либо средства для оплаты ожидаемых расходов. Также эта таблица поможет Вам уяснить общую структуру расходов компании. Однако для принятия серьезных управленческих решений Вам потребуются более подробные сведения. Поэтому стандартную структуру нужно детализировать. Например, поступления от продаж Вы можете отразить с разбивкой по направлениям бизнеса, группам продуктов (услуг) или даже отдельным продуктам. Также следует выделить пять-десять самых весомых статей текущих затрат и постоянно следить за объемами соответствующих расходов. А инвестиции нужно отразить, распределив их либо по видам основных средств, либо по участкам бизнеса или проектам.
Практика показывает, что чем выше детализация отчета, тем чаще возникают проблемы с его анализом. С какого-то момента числа в каждой строке становятся недостаточно стабильными и величина отклонений все растет. Такая модель оказывается статистически недостоверной, и на ее основе нельзя прогнозировать деятельность. Кроме того, слишком детальные модели очень сложно поддерживать в рабочем состоянии; также непросто сопоставлять их данные с показателями бухгалтерской отчетности. То есть работа с этой моделью неудобна, а ее регулярное обновление – дорогое удовольствие.
Бюджет с фактическими данными лучше основывать на управленческой отчетности. Однако не стоит пренебрегать и данными бухгалтерской отчетности – ведь она содержит самые полные и актуальные сведения обо всех операциях компании. Поэтому перед разработкой бюджета денежных потоков нужно определить, насколько точно данные этого документа должны соответствовать информации бухгалтерской отчетности. Можно, например, следовать таким правилам.
- Бюджет cash flow будет опираться на данные бухучета, но точно переносить сюда все сведения бухучета не обязательно. Этот бюджет не должен быть таким детальным, как документ бухучета.
- При обработке бухгалтерских данных нужно стремиться передать экономическую суть финансовых операций, пренебрегая несущественными деталями (например, нюансами, касающимися разнесения затрат).
- Нужно добиваться совпадения итоговых цифр с оборотами на расчетном счете компании. И вот здесь важны даже мелочи: знание деталей позволит контролировать правильность составления бюджета, вовремя обращая внимание на ошибки.
Прогнозирование оборотного капитала. Принцип описания оборотного капитала должен определяться горизонтом планирования, для которого используется бюджет.
- Для краткосрочных прогнозов (несколько недель, один-два месяца) лучше использовать прямое описание платежей, указывая применительно к любым доходам и затратам компании как суммы платежей, так и их графики. Это достигается учетом каждой сделки с описанием ожидаемого графика платежей по контракту и параметров отгрузки или выполнения работ.
- Для долгосрочных прогнозов (например, для построения пятилетнего плана развития организации) график платежей необходимо составлять приблизительно, с учетом ожидаемых параметров оборачиваемости.
- При подготовке годового бюджета можно использовать смешанный подход, когда некоторые статьи прогнозируются полностью (прямой метод), а основная масса платежей рассчитывается на основе оборачиваемости (косвенный метод).
Это главный принцип составления бюджета. Чем на больший срок готовится прогноз, тем меньше он должен опираться на конкретные цифры, предоставляемые финансистами, и тем больше основываться на приблизительных расчетах.
Планирование налоговых платежей. В тех случаях, когда ожидаемые налоги известны (а это бывает при горизонте планирования в один-два месяца или при оценке прошлых результатов), лучше указывать в бюджете их точные суммы. При планировании же налоговых отчислений на более длительный период Вам придется перейти к примерным оценкам сумм платежей, рассчитывая их по приблизительным бухгалтерским показателям. Например, готовясь к открытию нового подразделения, не пытайтесь вычислить точную сумму налогов с зарплаты каждого сотрудника – тем более что их сумма будет меняться в течение года (так как социальные налоги снижаются после достижения накопленной суммы выплат); достаточно использовать эффективную ставку, которая позволит оценить примерную величину платежей. Таким же образом надо поступать, планируя выплаты и по другим налогам.
Что такое дисконтирование денежных потоков
Дисконтируемый денежный поток (англ. Discounted cash flow, DCF) представляет собой приведение стоимости будущих (прогнозируемых) финансовых платежей к текущему моменту времени. Метод дисконтирования денежных потоков базируется на ключевом экономическом законе убывающей стоимости денежных средств, то есть в перспективе деньги потеряют собственную стоимость денежного потока в сравнении с текущей. В связи с этим следует в виде точки отсчёта выбрать текущий момент оценки и в дальнейшем будущие денежные поступления (прибыли/убытки) привести к текущему времени. С этой целью пользуются коэффициентом дисконтирования.
Этот коэффициент рассчитывают, чтобы привести будущий денежный поток к текущей стоимости через умножение коэффициента дисконтирования на потоки платежей. Формула определения коэффициента: Kd=1/(1+r)i, где
- r – ставка дисконтирования;
- i – номер временного периода.
- DCF (Discounted Cash Flow) – дисконтированный денежный поток;
- CFi (Cash Flow) – денежный поток в период времени I;
- r – ставка дисконтирования (норма дохода);
- n – количество временных периодов, по которым появляются денежные потоки.
Важнейший компонент в приведенной формуле – ставка дисконтирования. Она демонстрирует, какую норму прибыли необходимо ожидать инвестору во время вложения в какой-либо инвестиционный проект. Эта ставка основана на большом количестве факторов, зависящих от объекта оценки и содержащих в себе инфляционный компонент, прибыльность по безрисковым операциям, дополнительную норму прибыли за рискованные действия, ставку рефинансирования, средневзвешенную стоимость капитала, процент по вкладам в банке и т.п.
- Финансовый анализ для нефинансиста: на что обращать внимание в первую очередь
Рассказывает практик
Екатерина Каликина, Финансовый директор фирмы «Грант Торнтон», Москва
Прогноз денежных потоков от операционной деятельности чаще всего составляют исходя из планируемого объема реализации продукции (но можно рассчитывать и исходя из планируемой чистой прибыли). Вот какие вычисления нужно произвести.
Поступления денег. Определить размер денежных поступлений вы можете двумя способами.
1. На основе планового коэффициента погашения дебиторской задолженности. Плановая сумма поступлений рассчитывается так: ПДСп = ОРпн + (ОРпк Î КИ) + НОпр + Ав, где
- ПДСп – планируемая выручка от реализации продукции в плановом периоде;
- ОРпн – плановый объем реализации продукции за наличный расчет;
- ОРпк – объем реализации продукции в кредит в плановом периоде;
- КИ – плановый коэффициент погашения дебиторской задолженности;
- НОпр – сумма ранее непогашенного остатка дебиторской задолженности, подлежащего оплате в плановом порядке;
- Ав – плановая сумма поступлений денежных средств в виде авансов от покупателей.
2. На основе оборачиваемости дебиторской задолженности. Сначала нужно определить планируемую дебиторскую задолженность на конец планового периода по формуле ДБкг = 2 Î СрОбДБ: 365 дней Î OP – ДБнг, где
- ДБкг – планируемая дебиторская задолженность на конец планового периода;
- СрОбДБ – среднегодовая оборачиваемость дебиторской задолженности;
- ОР – плановый объем реализации продукции;
- ДБнг – дебиторская задолженность на конец планового года.
Затем следует вычислить плановую сумму поступления денежных средств по операционной деятельности: ПДСп = ДБнг + ОРпн +ОРпк – ДБкг + + НОпр + Ав.
Помните, что объем денежных поступлений компании от операционной деятельности непосредственно зависит от условий предоставления товарного кредита покупателем. Поэтому при прогнозировании денежных поступлений нужно учитывать мероприятия по изменению кредитной политики предприятия.
Расходы. Определить сумму расходов денежных средств вы можете по формуле: РДСп = ОЗп + НДд + НПп – АОп, где
- РДСп – плановая сумма расходов денежных средств в рамках операционной деятельности в периоде;
- ОЗп – плановая сумма операционных затрат на производство и реализацию продукции;
- НДд – плановая сумма налогов и сборов, уплачиваемых за счет дохода;
- НПп – плановая сумма налогов, уплачиваемых за счет прибыли;
- АОп – плановая сумма амортизационных отчи¬слений от основных средств и нематериальных активов.
Первый показатель (ОЗп) рассчитывается так: ОЗп = ∑(ПЗni + ОПЗni) Î ОПni + ∑(ЗРni Î OPni) + + ОХЗn, где
- ПЗni – плановая сумма прямых затрат на производство единицы продукции;
- ОПЗni – плановая сумма общепроизводственных затрат на производство единицы продукции;
- ОПni – планируемый объем производства конкретных видов продукции в натуральном выражении;
- ЗРni – плановая сумма затрат на реализацию единицы продукции;
- ОРni – планируемый объем реализации конкретных видов продукции в натуральном выражении;
- ОХЗn – плановая сумма общехозяйственных затрат предприятия (административно-управленческих расходов на предприятии в целом).
Расчет второго показателя (НДд) производится исходя из планируемого объема реализации отдельных видов продукции и соответствующих ставок налога на добавленную стоимость, акцизного и других аналогичных сборов. График выплат составляется на основе установленных сроков уплаты налоговых ¬отчислений.
Третий показатель (НПп) можно вычислить таким образом: НПп = (ВПп Î НП) + ПНПп, где
- ВПп – плановая сумма валовой прибыли предприятия, которая обеспечивается за счет операционной деятельности;
- НП – ставка налога на прибыль (в %);
- ПНПп – сумма прочих налогов и сборов, уплачиваемых организацией в соответствующем периоде за счет прибыли.
Оптимизация денежных потоков
Чтобы оптимизировать денежный поток проекта, компания стремится добиться баланса между приходом и расходом. Негативно влияют на финансовые результаты фирмы дефицитный и избыточный потоки денежных средств.
Негативные результаты дефицита выражаются в уменьшении ликвидности и уровня платёжеспособности компании, увеличении удельного веса просрочек по кредитным платежам, несоблюдении сроков перечисления зарплаты (с сопутствующим уменьшением показателя производительности труда работников), увеличении длительности финансового цикла, а в итоге – в уменьшении прибыльности расходования собственного капитала и активов компании.
Минус избытка – потеря фактической стоимости некоторое время не задействованных финансовых ресурсов в ходе инфляции, потери возможных доходных поступлений от незадействованной доли финансовых активов в области краткосрочного их вложения, что в итоге тоже отрицательно отражается на степени прибыльности активов и негативно влияет собственный капитал денежный поток фирмы.
Снижения уровня выплат финансовых ресурсов в краткосрочной перспективе удается достичь:
- С помощью задействования флоута с целью замедления инкассации своей платёжной документации.
- За счёт повышения в рамках согласования с поставщиками временного интервала, на который предоставляется потребительский кредит.
- Через замену покупки долгосрочных активов, предполагающих обновление, на взятие их в аренду (использование лизинга); в ходе реструктуризации портфеля своих кредитных обязательств через перевод краткосрочной их части в долгосрочную.
Система ускорения (либо замедления) платёжного оборота в результате решения проблемы обеспечения баланса величины дефицитного потока денег в краткосрочном интервале времени (и, следовательно, увеличивая показатель полной платёжеспособности компании) вызывает отдельные вопросы, связанные с дефицитностью, которую имеет денежный поток в будущих периодах. В связи с этим одновременно с задействованием механизма такой системы следует разработать мероприятия в области обеспечения баланса такого потока в длительной перспективе.
Повышения объёма поступлений денег в рамках реализации стратегии компании можно добиться с помощью:
- привлечения ключевых инвесторов для повышения объёма собственного капитала;
- дополнительного выпуска акций;
- привлеченных долгосрочных кредитов;
- реализации отдельных (либо всех) финансовых инструментов для последующего инвестирования;
- реализации (либо передачи в аренду) незадействованных объектов основных средств.
Уменьшить объём оттока денег в длительной перспективе получится с помощью таких действий.
- Уменьшение объёма и перечня реализуемых инвестиционных проектов.
- Прекращение расходования средств на капиталовложения.
- Уменьшение величины постоянных затрат компании.
Чтобы оптимизировать положительный денежный поток, требуется воспользоваться несколькими способами, обусловленными повышением инвестиционной активности компании. Для этого выполняют следующие действия:
- Расширенное воспроизводство внеоборотных активов для операционной деятельности увеличивают в объёмах.
- Обеспечивают ускоренное формирование инвестиционного проекта и более раннее начало его реализации.
- Проводят диверсификацию текущей деятельности компании на уровне региона.
- Активным образом формируют портфель финансовых капиталовложений.
- Досрочно погашают длительные финансовые кредиты.
В единой системе оптимизации финансовых потоков компании особое место отводится обеспечению баланса во временных промежутках, что обусловлено несбалансированностью противоположных потоков и приводит к появлению для фирмы некоторых экономических трудностей.
Итогом подобной несбалансированности даже в случае высокого уровня формирования ЧДП выступает малая ликвидность, которой отличается денежный поток (как итог - невысокий показатель полной платёжеспособности фирмы) в различные промежутки времени. В случае довольно значительной длительности подобных периодов для компании появляется реальная опасность стать банкротом.
В ходе оптимизации потоков денежных средств компании их группируют по разным признакам.
- По уровню «нейтрализуемости» (понятие, обозначающее то, что денежный поток конкретного типа готов меняться во времени) денежные потоки делятся на те, которые удастся изменить и те, которые не получится поменять. Образцом потока денег первого типа считаются лизинговые платежи - денежный поток, период которого может устанавливаться в рамках согласования сторон. Образцом финансового потока второго типа считаются налоги и сборы, которые не должны поступать с нарушением сроков.
- По уровню предсказуемости – все потоки денежных средств делятся на не полностью и целиком предсказуемые (совершенно непредсказуемые потоки денег в общей системе их оптимизации не изучают).
Объект оптимизации – ожидаемые денежные потоки, которые могут измениться во временном промежутке. В ходе их оптимизации пользуются двумя методиками – выравниванием и синхронизацией.
Выравнивание призвано сглаживать объёмы финансовых потоков в пределах интервалов изучаемого временного периода. Такая методика оптимизации помогает в некоторой степени ликвидировать сезонные и циклические колебания, влияющие на денежный поток, вместе с тем позволяя оптимизировать средние остатки финансовых ресурсов и увеличивая ликвидность. Чтобы оценить результаты такой методики оптимизации потоков денежных средств необходимо рассчитать величину среднеквадратического отклонения либо коэффициент вариации, которые в ходе проведения грамотной оптимизации уменьшатся.
Синхронизация потоков денег базируется на ковариации их двух видов. Во время синхронизации следует обеспечить увеличение уровня корреляции между такими двумя вариантами потоков. Такой метод денежных потоков можно оценить через расчёт коэффициента корреляции, который в ходе оптимизации будет стремиться к отметке «+1».
Коэффициент корреляции поступления и расходования денег во времени ККдп можно определить так:
- Р п.о – ожидаемые вероятности отклонения финансовых потоков от их усреднённого показателя в прогнозном периоде;
- ПДПi – отдельные величины, относящиеся к доходному денежному потоку в отдельные промежутки времени прогнозного периода;
- ПДП – средний по величине доходный денежный поток в одном промежутке времени прогнозного периода;
- ОДПi – отдельные величины, относящиеся к расходному денежному потоку в отдельные промежутки времени прогнозного периода;
- ОДП – средняя величина расходного финансового потока в одном промежутке времени прогнозного периода;
- qПДП, qОДП – среднеквадратическое отклонение сумм доходных и расходных финансовых потоков соответственно.
Завершающей стадией оптимизации выступает соблюдение всех условий максимизации для ЧДП компании. Если увеличить такой денежный поток, то это поможет обеспечить увеличение темпов финансового развития компании в рамках принципов самостоятельного обеспечения, уменьшит уровень зависимости такого варианта развития от привлечения внешних источников получения денег, поможет обеспечить прирост совокупной рыночной цены компании.
Копирование материала без согласования допустимо при наличии dofollow-ссылки на эту страницу




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации