
Чистые активы экономики. Как посчитать чистые активы предприятия
Чистые активы общества - это те собственные средства компании, которые останутся у нее после того, как она рассчитается со всеми кредиторами. То есть это разница между активами компании и ее обязательствами с учетом небольших корректировок. Иной способ определить показатель чистых активов - это взять итоговый показатель раздела III баланса «Капитал и резервы» и также скорректировать его на некоторые суммы. То есть чистые активы - это капитал ООО.
Расчет чистых активов по балансу
Стоимость чистых активов определяется по данным бухгалтерского баланса по формуле (п. 2 ст. 30 Закона от 08.02.98 N 14-ФЗ ; Порядок, утв. Приказом Минфина от 28.08.2014 № 84н):
Из этой формулы хорошо видно, что собственный капитал и чистые активы - это по сути одно и то же.
Или же можно использовать такую формулу расчета чистых активов по балансу:

Расчет чистых активов в 2018 году производится по этим же формулам.
Чистые активы: строка бухотчетности
Сумма чистых активов отражается в бухгалтерской отчетности в разделе 3 «Чистые активы» Отчета об изменениях капитала.
Если чистые активы меньше уставного капитала
Если у вашей компании чистые активы стали меньше уставного капитала, то вы обязаны уменьшить уставный капитал до уровня чистых активов и зарегистрировать такое уменьшение в ЕГРЮЛ (). То есть, как минимум после составления годовой бухгалтерской отчетности, нужно сравнивать уставный капитал и чистые активы.
Кроме того, действует такое правило. Если ООО принимает решение выплатить участникам дивиденды, но в результате начисления дивидендов стоимость чистых активов станет меньше, чем требуется, то начислять дивиденды в планируемой сумме нельзя. Нужно уменьшить распределяемую на дивиденды прибыль до величины, при которой указанное выше соотношение будет выполняться.
Вместе с тем, никакой ответственности за нарушение требования о соотношении уставного капитала и чистых активов не установлено.
Отрицательные чистые активы
Если же чистые активы стали меньше размера минимального уставного капитала (10 000 руб.) либо чистые активы вообще ушли в минус, то ООО подлежит ликвидации (п. 3 ст. 20 Закона от 08.02.98 N 14-ФЗ).
Оценка чистых активов
Налоговая служба также анализирует бухгалтерскую отчетность компаний и отбирает те из них, у кого чистые активы менее уставного капитала. Ведь отрицательные или просто маленькие чистые активы - это результат большого убытка в текущем или прошлых периодах. После этого руководитель компании приглашается на комиссию в ИФНС, где ему предлагается повысить чистые активы до нужного уровня.
Расчет чистых активов по балансу требуется, чтобы точно проанализировать экономическое состояние юридического лица.
На основании данного нормативного акта налоговые органы имеют право инициировать в судебном порядке ликвидацию юрлица, если его функционирование вызвало отрицательный результат данных бухучета.
При этом организационная форма компании значение не имеет.
Важно! Законодательство предоставляет возможность юридическому лицу, пока не истек 2-летний период, осуществить профилактические меры по оздоровлению компании.
Владельцам компании требуется или повысить размер ЧА, или уменьшить объем УК, чтобы компания продолжила работу и не подверглась ликвидации. Акционеры обязаны принять одно из этих решений в течение первых 6 месяцев года, грядущего за отчетным.
Если произошло уменьшение размера УК, то об этом обстоятельстве должны быть уведомлены кредиторы, а в течение 3 дней, после наступления данного события, информация передается в налоговую службу.
При минимальном размере УК и если расчет чистых активов по балансу для ООО получился с минусовым значением, то появляется угроза ликвидации юрлица, при этом инициатором данного процесса является налоговая инспекция, отправляющая иск в арбитражный суд.
Налоговый орган в заявлении о ликвидации аргументирует свое ходатайство, но окончательное решение выносит арбитражный суд.
Если в ходе судебных прений выясняется, что компания способна выполнить свои обязательства перед кредиторами, не имеет крупных долгов, заработная плата выплачивается своевременно и в полном объеме, все налоговые платежи вносятся в отведенный для этого законодателем период, то в ликвидации будет отказано.
Как увеличить размер чистых активов
При расчете чистых активов 2018 по балансу и их неудовлетворительной структуре, существует 2 пути выхода из этой ситуации.
Следует сделать новую оценку ОС или нематериальных активов (НМА).
При росте активов появляется положительная разница между старым и новым размером активов. Эту сумму необходимо списать на счет 83 , на котором отображается добавочный капитал.
Смысл этой операции состоит в том, чтобы ЧА увеличились в объеме.
Важно! Если компания приняла решение заново произвести оценку своих активов, то в дальнейшем это нужно будет делать на постоянной основе.
Если в дальнейшем эта процедура будет проводиться бессистемно, то к организации применят санкции, закрепленные в Административном и Налоговом кодексе РФ.
Законодатель предусмотрел применение санкций в связи с тем, что нерегулярная переоценка ведет к неверному отражению суммы активов.
Если имущественный налог умышленно занижается компанией, то на нее могут быть наложены штрафные санкции в размере 20% от суммы недополученного налога.
Сумма штрафных санкций при этом должна превысить сорок тысяч рублей.
Если несистематическая переоценка ОС и НМА повлекла грубое искажение баланса, то должностные лица могут быть оштрафованы на сумму до трех тысяч рублей.
Занижение бухгалтерией компании налога на 10% и более является грубым нарушением, так же к грубому нарушению относится недостоверное отображение любой строки баланса более чем на 10% (ст. 15.11 КоАП РФ).
Чтобы избежать санкций, учредителям следует произвести пополнение активов. Например, внеся денежные средства на счет в банке или добавить иные активы.
Эти средства в балансе отражаются в строке «Прочие доходы».
Эта проводка показывает увеличение ЧП и, в соответствии с этим ведет к увеличению суммы ЧА.
Важно! Чтобы данная операция соответствовала всем требования контролирующих органов, необходимо обязательно указать цель пополнения активов.
В решении учредителей следует прописать, что имущество или денежные средства были добавлены для увеличения стоимости ЧА до размера, который предусмотрел законодатель.
Как определить ЧА
ЧА – это собственное имущество организации, остающееся у нее после оплаты долговых обязательств перед всеми кредиторами.
Для расчета чистых активов 2018 по балансу, следует определить объем активов и пассивов, и найти разницу между ними.
Иными словами требуется найти разницу между собственным имуществом фирмы и долгами перед иными лицами. Расчет ЧА осуществляется путем суммирования собственного имущества компании:
- Недвижимость.
- Участки земли.
- Доходы от работы организации.
- Иное имущество.
При расчете чистых активов 2018 по балансу из активов исключаются долги собственников юридического лица по взносам в уставной капитал. Из пассива исключают стр. 1530 бухгалтерского баланса.
Формула расчета чистых активов по балансу будет выглядеть, как показано ниже:
Есть и другой метод определения ЧА. Формула расчета чистых активов по балансу в данном случае выглядит по другому:
Анализ ЧА
При расчете ЧА итог может получиться следующим:
- Если после применения формулы расчета чистых активов по балансу получилось отрицательное значение, то у организации долги перед третьими лицами превышают доходность компании. Иными словами результат деятельности фирмы будет убыточным. Фирма находится в зависимости от кредиторов.
- Положительная величина чистых активов (формула расчета по балансу 2018) означает, что фирма может без проблем осуществлять выплаты по своим долгам с контрагентами и у нее есть собственные средства.
- Если расчет чистых активов по балансу для ООО получился нулевым, то это значит, что организация работает без прибыли.
Самая нехорошая ситуация возникает у юридических лиц при отрицательной величине ЧА, так как в этом случае вероятность их банкротства достаточно высокая.
Следует всегда контролировать, чтобы ЧА не были меньше требуемой величины УК, иначе организация подлежит ликвидации.
Ранее мы писали, как следует увеличить ЧА при неудовлетворительной структуре баланса.
Но это не все способы повысить его размер, есть и другие:
- Проводится дополнительная эмиссия УК учредителями компании (стр. 1310 баланса)
- Учредителями вносится вклад для увеличения резервного капитала (стр. 1360 баланса).
- Можно списать просроченную задолженности кредиторов, но данная операция увеличит сумму налога на прибыль.
- При бесплатной передаче имущества акционерами компании или иными лицами. Доходы будущих периодов возрастут. Это увеличит ЧА. Чтобы в результате этой операции не вырос, нужно, чтобы этот учредитель владел как минимум 50% УК или акций компании.
Все эти способы, несомненно, хороши, но нужно понимать, что это всего лишь искусственный рост ЧА и благосостояние организации от этого не улучшится. Отрицательное значение ЧА допускается, если компания была создана недавно и не успела заработать ЧП в достаточном объеме.
Расчет чистых активов по балансу для или иными словами их стоимость в бухгалтерском балансе не указывается, ее следует подготовить отдельным формуляром. Законодатель не дает никаких разъяснений о форме данного бланка.
Организация вынуждена самостоятельно создать нужный формуляр расчета ЧА и прописать его форму в своей учетной политике.
Можно воспользоваться старым бланком, который был разработан ранее законодателем. Минфин не воспрещает его использование.
Тем более он содержит все необходимые колонки. Следует только не забыть прописать его в учетной политике компании.
Пример расчета ЧА
Для полного понимания, как определить ЧА, рассмотрим наглядный пример:
| Первый раздел. Активы внеоборотные. | Тыс. руб. |
|---|---|
| ОС | 400 |
| Незавершенное кап. строительство | 2 700 |
| Долгосрочные финвложения | 800 |
| Второй раздел. Активы, используемые в деятельности предприятия менее года (оборотные). | Тыс. руб. |
| Сырье, материалы | 300 |
| Задолженность дебиторов | 900 |
| Долги акционеров по взносам в УК | 60 |
| Деньги | 300 |
| Третий раздел. Капитал. | Тыс. руб. |
| УК | 240 |
| Нераспр. прибыль | 500 |
| Четвертый раздел. Долгосрочные пассивы | 000 |
| Пятый раздел. Краткосрочные пассивы | Тыс. руб. |
| Краткосрочные долги | 300 |
| Долг перед бюджетом | 200 |
| Иная задолженность | 1 800 |
При подсчете ЧА не учитывают задолженность учредителей по взносам в УК. Производим вычисления:
400 + 2 700 + 800 + 300 + 900 – 60 + 300 = 5 400 тыс. рублей
Для расчета требуемого показателя в нашем примере расчета чистых активов по балансу производим следующие вычисления:
2 000 + 300 + 200 + 1 800 = 4 300 тыс. рублей
ЧА=5 400 - 4 300 = 1 100 тыс. рублей
Расчет чистых активов по балансу для ООО показал, что ЧА имеют положительное значение и составляют 1 100 000 рублей.
Деятельность данной компании является прибыльной.
Зачем следует определять ЧА
Размер активов определяется один раз ежегодно. Этот показатель рассчитывается в следующих ситуациях:
- Для осуществления проверки экономического состояние юридического лица . Расчет чистых активов по балансу для ООО дает возможность, произвести оценку насколько фирма работает эффективно. Величина ЧА сопоставляется с размером УК. Если ЧА выше УК, то это говорит о стабильной работе фирмы. При возникновении ситуации, когда УК превышает ЧА, то следует оперативно принять мероприятия с целью корректировки баланса.
- Выплата дивидендов. Согласно законодательству выплатить учредителям возможно только после изучения финансового состояния предприятия. Для этого следует рассчитать соотношение УК и ЧА. Когда размер ЧА ниже показателя УК, то выплатить дивиденды не представляется возможным.
- Для установления действительной стоимости доли. Реальная цена доли акционера – это размер ЧА, который соответствует величине определенной доли.
- Для увеличения УК. Повышение УК возможно осуществить за счет добавочных вкладов учредителей, собственного имущества компании или за счет средств третьих лиц (если это действие не противоречит Уставу компании). Повысить УК следует на сумму разницы между ЧА и УК.
- Для уменьшения УК. Если объем ЧА несоизмерим с УК, то юридическое лицо должно принять решение о снижении размера УК.
Пример заполненного баланса
Любая компания сталкивалась с потребностью произвести расчет чистых активов по балансу для ООО или иного юрлица.
Анализ ЧА онлайн
При расчете чистых активов по балансу калькулятор- онлайн поможет бухгалтеру в считанные минуты произвести расчет этого показателя.
Чтобы получить данный расчет следует заполнить данные бухгалтерского баланса в предложенную сервисом таблицу .
Важно: Принятой формы расчета анализа ЧА в настоящее время нет, компании должны разработать бланк самостоятельно и утвердить его в качестве приложения к учетной политике.
Вам будет предложено осуществить расчет ЧА двумя способами, которые регламентированы Российским законодательством.
Используя чистые активы (формула расчета по балансу) позволит бухгалтерии быстро подготовить требуемый формуляр.
На онлайн-сервисе AnFin.ru вы можете не только произвести расчет чистых активов по балансу калькулятор-онлайн, но и бесплатно заказать финансовый анализ компании, который содержит следующую информацию:
- Анализ платежеспособности компании по ее чистым активам.
- Оценка экономической деятельности компании на основании финансового анализа фирмы.
- Рассчитана платежеспособность по ЧА.
- Определены по группам активы и пассивы.
- Установлена финансовая устойчивость фирмы.
- Будет предложено произвести анализ агрегированного баланса по годам.
- Сервис рассчитает прибыльность, и эффективность работы фирмы.
- Будет приведена структура активов баланса в процентах и их динамика.
При расчете чистых активов по балансу калькулятор-онлайн вы можете запросить углубленное изучение финансового состояния компании. Он включает в себя:
- Оценку компании по пятифакторной модели Альтмана. Расчет актуален для предприятий, чьи акции котируются на биржах.
- Оценку предприятия по модифицированной пятифакторной модели Альтмана. Расчет нужен для тех юридических лиц, чьи акции не покупаются и не продаются на биржах.
- Проверку на правильность заполнения старой и новой формы бухучета.
- Расчет эффекта финансового рычага.
- Проведение анализа финансовых результатов юридического лица.
- Проверку компании на возможность банкротства при помощи модели Фулмера.
- Аналитику платежеспособности фирмы по ЧА.
- Расчет эффекта операционного рычага, который демонстрирует, на сколько процентов поменяется прибыль при изменении объема продаж на 1%.
После проведения финансового анализа компании, осуществленного при расчете чистых активов по балансу калькулятор-онлайн, будут выявлены проблемы, которые предприятие должно решить для укрепления своей финансовой устойчивости, и предложены мероприятия юридического лица.
Вот лишь часть проблем, по которым предприятие получит рекомендации:
- Проблемы с неудовлетворительным состоянием любой из статей баланса и отчета о прибылях и убытков.
- Снижение реализации продукции.
- Ухудшение маркетинговой активности.
- Падение объемов производства.
- Неэффективная работа персонала.
- Рост себестоимости продукции.
- Низкая результативность использования прибыли.
- Снижение инвестиционной деятельности.
- Наличие негативного прогноза экономического состояния.
- Возникновение риска банкротства.
Как видно из вышесказанного анализ и регулярный расчет чистых активов помогут юридическому лицу предотвратить финансовые потери.
Чистые Активы
Понятие чистых активов регулирует Гражданский кодекс РФ, определяя их как критерий ликвидности для организации, независимо от ее организационно-правовой формы. Чистые активы — это в балансе отраженная разница между стоимостью всех видов имущества учреждения (основные и денежные средства, земельная собственность и т. д.) и величиной установленных обязательств (кредиторская задолженность организации). Другими словами, это собственные капитальные средства любого предприятия, иначе говоря, то капитальное имущество, которое останется в распоряжении учреждения после погашения всех образовавшихся задолженностей перед кредиторами и реализации имущественных объектов.
Расчет стоимости чистых активов по балансу необходимо производить ежегодно в период подготовки и составления годовой бухгалтерской отчетности. Рассчитанная величина чистых активов демонстрирует реальное финансовое положение предприятия на актуальную дату. Размер чистых активов в балансе — строка 3600 в разделе 3 «Отчета об изменении капитала».
Как правильно рассчитать
Исчисление чистых активов регламентирует Министерство финансов РФ посредством Приказа № 84н от 28.08.2014, в котором дано понятие чистые активы — формула. Его правоприменение распространяется на следующие виды организационно-правовых форм предприятий:
- публичные и непубличные акционерные общества;
- ООО — общества с ограниченной ответственностью;
- ГУП и МУП;
- производственные и жилищные накопительные кооперативы;
- хозяйственные партнерства.
ЧА = (ВАО + ОАО - ЗУ - ЗВА) - (ДО + КО - ДБП).
Расшифруем основные слагаемые, которые использует формула расчета чистых активов:
- ВАО — внеоборотные (АО);
- ОАО — оборотные АО;
- ЗУ — долги учредителей перед учреждением по наполнению долей в УК;
- ЗВА — задолженность от выкупа собственных ценных бумаг (акций);
- ДО — долгосрочные обязательства;
- КО — краткосрочные обязательства;
- ДБП — доходность, ожидаемая в будущих периодах.
Формула чистых активов по балансу выглядит следующим образом:
Однако просто рассчитать размер чистых активов в балансе организации недостаточно. Эти данные нужно оформить документально. Стоимость чистых активов в балансе, строка 3600, вносится в «Отчет об изменении капитала» (форма по ОКУД 0710003) после ее исчисления.

Все расчетные процедуры должны производиться в письменной форме и заверяться бухгалтерией. Они должны фиксироваться на отдельном бланке, разработанном предприятием самостоятельно и закрепленном в учетной политике.
Пример расчета
Анализ показателя
Чистые активы необходимо рассчитывать для фиксирования текущего финансового состояния предприятия. Изучая их величину, собственники делают выводы об эффективности и продуктивности функционирования бизнеса и принимают решение о дальнейшем вложении или выводе своих денежных средств. Чистые активы в балансе, строка 3600, демонстрируют собственникам, насколько рентабельными являются их денежные вложения и собственный капитал учреждения.
Чистые активы крайне необходимы для проведения анализа финансово-хозяйственной деятельности. Они также учитываются при выплате дивидендов. Они должны быть положительными, а их показатель — превышать размер уставного капитала. Когда их величина растет, руководство может сделать вывод и о росте прибыли организации. Отрицательные чистые активы могут наблюдаться в первый год деятельности предприятия — самый сложный период для функционирования, когда активы могут уменьшаться и быть существенно ниже вложенного УК. В том случае, когда предприятие функционирует длительный период времени, а показатель чистых активов отрицательный, это говорит о том, что организация работает неэффективно, и вложения не приносят прибыли.
Увеличение чистых активов связано либо с изменением их величины (пример — переоценка ОС), либо с изменением величины обязательств. Также их увеличение производится за счет дополнительных вложений учредителей, когда применяется добавочный капитал.
Чистые активы – это один из важнейших финансовых показателей. Для их верного анализа требуется правильный расчет.
Понятие чистых активов
У каждой компании есть собственность, включающая в себя объекты недвижимости, землю, деньги. Это активы. Также у каждой коммерческой структуры есть обязательства перед контрагентами, задолженности. Чистые активы – это собственность и деньги компании с вычетом ее обязательств. Их расчет выполняется раз в год. Результаты требуется указывать в годовой отчетности.
Порядок расчета установлен Приказом Минфина РФ от 28.08.2014 г. №84. Он актуален для ряда структур:
- Государственные унитарные структуры.
- Производства.
- Жилищные кооперативы.
- Объединения хозяйственного характера.
Расчет должен выполняться строго по установленным стандартам. Применяются специальные формулы, которые утверждены государством.
Зачем нужны результаты расчетов?
Размер активов в обязательном порядке рассчитывается раз в год. Необходимо это для следующих целей:
- Контроль за финансовым состоянием структуры. Результат расчетов позволяет понять эффективность функционирования структуры. Размер ЧА сравнивается с объемом уставного капитала. Если ЧА больше УК, это свидетельствует о нормальном положении компании. Если же УК превышает размер капитала, то нужно незамедлительно принять меры для исправления ситуации. Если на протяжении двух лет данное соотношение не меняется, предприниматель должен или уменьшить уставной капитал или ликвидировать организацию.
- Выплата дивидендов. Согласно статье 29 ФЗ от 08.02.1998 г. №14, распределять дивиденды можно только после проведения анализа экономического состояния компании. В частности, нужно выявить соотношение УК и ЧА. Если последнее значение меньше УК, дивиденды не могут быть выплачены.
- Определение реальной стоимости доли. Реальная стоимость доли учредителя ООО – это объем чистых активов, соответствующий размеру рассматриваемой доли. Данное определение указано в пункте 2 статьи 14 ФЗ от 08.02.1998 г. №14.
- Увеличение УК. Увеличить УК можно за счет или личной собственности организации, или добавочных вкладов участников, или средств третьих сторон, если это разрешено Уставом. Увеличение может выполняться только на объем разницы между ЧА и размером УК.
- Уменьшение УК. Иногда УК необходимо уменьшать в обязательном порядке. Решение о сокращении капитала принимается на основании объема чистых активов и их соотношения к УК.
Практически каждая организация сталкивается с необходимостью определять размер чистых активов.
В каких случаях производится расчет?
ЧА нужно обязательно рассчитывать в следующих случаях:
- Покупка ООО доли участника по его просьбе в том случае, если доля не может быть приобретена согласно Уставу третьими лицами.
- Покупка обществом доли участника, который проголосовал на собрании против выполнения крупной сделки или изменения размера уставного капитала.
- Исключение участника из общества с последующей передачей его доли ООО.
- Участнику требуется расплатиться с кредиторами своей долей.
- Требуется определить финансовое состояние компании.
- Принимается решение о выплате дивидендов.
- Сокращение или увеличение УК.
Размер активов – это важнейший показатель для любого хозяйствующего субъекта. Регулярный расчет рассматриваемого параметра обеспечивает ряд преимуществ для компании: надежность, укрепление рыночных позиций, увеличение возможностей по привлечению ресурсов, устойчивость. Открытые данные о ЧА – это уверенность контрагентов в платежеспособности организации.
Формула для расчета показателя
Для расчета требуется найти разницу между активами и пассивами. То есть определяется разница между собственностью компании и имеющимися обязательствами. Активы объединяют в себе:
- Недвижимость, принадлежащая структуре.
- Земельные участки.
- Доходы от деятельности.
- Различное имущество, включающее оборудование, инструменты, мебель, оргтехнику.
В состав активов не входят дебиторские долги учредителей по взносам в УК. Пассивы – это задолженности компании: краткосрочные и долгосрочные обязательства, разнообразные займы, взыскания. В состав их не входят доходы следующих периодов, получаемые в связи с помощью государства или безвозмездным приобретением собственности.
Итак, для расчета используется следующая формула:
(строка 1600 – ЗУ) – (строка 1400 + строка 1500 – ДБП)
В формуле используются следующие определения:
- ЗУ – долг учредителей по взносам в УК.
- ДБП – доходы следующих периодов в форме госпомощи или безвозмездного приобретения собственности.
Все соответствующие строки берутся из бухгалтерского баланса.
Анализ результатов расчетов
Существует три значения чистых активов, получаемые в результате расчетов:
- Отрицательное. Обозначает преобладание обязательств перед доходами. То есть деятельность компании не является коммерчески успешной. Организация находится в полной финансовой зависимости от кредиторов. Собственных средств у нее нет.
- Положительное. Обозначает положительный прирост средств. То есть компания полностью покрывает все свои долги, а также располагает собственными средствами.
- Нулевое. Свидетельствует о том, что компания окупается, однако никакой прибыли не приносит.
Отрицательные результаты расчетов обозначают высокий риск банкротства организации.
Пример расчета
Рассмотрим пример. В балансе строительной компании «Надежность» фигурируют следующие значения:
- , рассмотренные в первом разделе : остаточная стоимость ОС составляет 2,3 млн рублей, капитальный вклад в объекты незавершенного строительства – 1,6 млн рублей, долгосрочные вклады – 700 тыс. рублей.
- , указанные во втором разделе : запасы организации составляют 200 тыс. рублей, долг перед дебиторами – 800 тыс. рублей, долг учредителей по взносам в УК – 50 тыс. рублей, наличные – 1,2 млн рублей.
- Капитал компании, указанный в разделе 3 : УК составляет 200 тыс. рублей, нераспределенная прибыль – 1,5 млн рублей.
- Долгосрочные задолженности, рассмотренные в разделе 4 в размере миллиона.
- Краткосрочные задолженности, указанные в 5 разделе: краткосрочный долг в размере 400 тыс. рублей, долг перед бюджетом – 200 тыс. рублей, прочие задолженности – 1,9 млн рублей.
При выполнении расчетов не учитывается долг учредителям по взносам в УК. В рассматриваемом случае он составляет 50 тыс. рублей. Проводятся следующие расчеты:
2 300 000 – 1 600 000 + 700 000 + 200 000 + 800 000 – 50 000 + 1 200 000 = 6 750 000 рублей
Из этого показателя нужно вычесть показатели третьего раздела баланса. Выполняются такие расчеты:
1 000 000 + 400 000 + 200 000 + 1 900 000 = 3 250 000 рублей
Размер активов в данном случае составляет 3 250 000 рублей. Это положительное значение. То есть строительная компания вполне успешно функционирует. Ее прибыль превышает размеры задолженностей. Организация приносит деньги своим учредителям. Как правило, это значение ЧА рассматривается в соотношении с другими показателями. Обычно это уставной капитал.
В статье определим, какие имущественные, материальные и денежные ценности экономического субъекта можно отнести к чистым активам. Предоставим формулу расчета, расскажем, как проанализировать и улучшить показатели.
Общие понятия
Успешное ведение бизнеса невозможно без детального анализа финансово-экономических показателей хоздеятельности экономического субъекта. Чтобы оценить имущественное и финансовое положение организации и своевременно принять верные управленческие решения, необходимо определить важные коэффициенты платежеспособности и рентабельности. Одним из ключевых расчетных показателей признан расчет стоимости чистых активов по балансу.
Чистые активы организации (ЧА) — это сумма средств экономического субъекта, определенная расчетным путем, которая останется в распоряжении компании после полного погашения долговых обязательств. Иными словами, величина чистых активов вычисляется как арифметическая разница между совокупными показателями имущественных, материальных и финансовых ценностей компании и принятых обязательств.
Отметим, что расчет стоимости чистых активов по балансу является обязательным для организаций. Вычисление показателя осуществляется раз в год на основании данных бухотчетности. Отражаются показатели в третьем разделе отчета об изменениях (движениях) капитала, чистые активы — это (в балансе) строка 360 данной отчетной формы.
Формула расчета чистых активов
Ключевой порядок, как рассчитать стоимость чистых активов по балансу, определен Министерством финансов РФ и представлен в отдельном приказе № 84н от 28.08.2014 . Отметим, что ранее действовал иной порядок, но в настоящее время он не используется.
Данная формула чистых активов по балансу применима к следующему кругу экономических субъектов:
- публичные либо непубличные акционерные общества;
- государственные либо муниципальные унитарные предприятия;
- общества с ограниченной ответственностью;
- производственные кооперативы или жилищные кооперативы;
- хозяйственные партнерства.
Чистые активы формула:
ЧА = (АО - ДУ - ЗА) - (ОБ - ДБП),
- АО — сумма внеоборотных и оборотных средств экономического субъекта на отчетную дату;
- ДУ — долг учредителя, образовавшийся перед предприятием по формированию уставного капитала;
- ЗА — задолженность по собственным акциям, образовавшаяся при выпуске;
- ОБ — сумма обязательств компании краткосрочных и долгосрочных;
- ДБП — доходы будущих периодов в виде государственной финподдержки или безвозмездной передачи имущественных ценностей.
ЧА = (строка 1600 - ДУ) - (строка 1400 + строка 1500 - ДБП).
Рассчитать размер чистых активов в балансе (строки указаны выше) на калькуляторе «под карандаш» недостаточно. Такой расчет необходимо закрепить документально. Однако унифицированного бланка для отражения расчетных данных не предусмотрено в Приказе № 84н. Организации обязаны самостоятельно разработать бланк и регламентировать его в своей учетной политике.
Отметим, что до утверждения приказа № 84н действовала старая форма (Приказ Минфина РФ № 10 и ФКЦБ России от 29.01.2003 № 03-6/пз ). В новых указаниях Министерство финансов России не внесло запрет на использование данной формы, следовательно, фирмы могут использовать его для оформления расчетов чистых активов в балансе (строки документа содержат всю необходимую информацию).
Как рассчитать чистые активы по балансу, пример
ООО «Весна» подготовила годовую бухгалтерскую отчетность, в том числе бухгалтерский баланс по форме ОКУД 0710001.

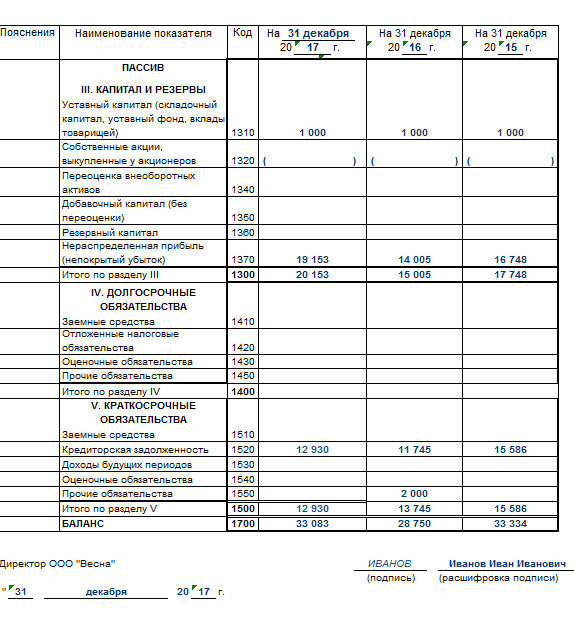
По данным бухгалтерского баланса был произведен расчет:
ЧА = (13 800 +19 283 - 0) - (12 930 - 0) = 20 153 рублей.
Анализ показателей
Завершив арифметические расчеты, переходим к анализу полученного результата. При положительной сумме чистых активов в балансе можно сделать вывод о прибыльности и высокой платежеспособности компании. И, соответственно, чем выше показатель, тем рентабельнее предприятие.
Отрицательные чистые активы — это показатель низкой платежеспособности предприятия. Иными словами, компания с отрицательным показателем ЧА, вероятнее всего, скоро обанкротится, попросту фирме будет нечем расплатиться с долгами. Однако в такой ситуации необходимо учитывать исключительные обстоятельства. Например, компания только образовалась и еще не покрыла своих затрат, либо предприятие получило большой кредит на расширение.
Увеличение чистых активов можно осуществить за счет увеличения уставного, резервного или добавочного капиталов либо сокращением долгов учредителя перед предприятием.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации