
Чистая прибыль предприятия. Формула
Конечным результатом деятельности коммерческой организации является прибыль. В самом общем виде прибыль - это превышение доходов от продажи товаров и услуг над затратами на производство и реализацию этих товаров. Это один из наиболее важных показателей финансовых результатов производственной деятельности предприятия и предпринимателей.
Прибыль п/п – это часть выручки от реализации продукции, которая остается после вычета из нее налогов, уплачиваемых из выручки, затрат на производство.
В отличие от прибыли доход п/п представляет собой реализованную вновь созданную стоимость – часть выручки, которая остается после вычета из нее материальных затрат на производство продукции. Причем, при расчете дохода в состав материальных затрат включаются, помимо расходов на сырье, материалы, топливо, энергию, покупные полуфабрикаты и комплектующие изделия, также амортизационные отчисления и прочие затраты, кроме заработной платы. Если из дохода предприятия вычесть заработную плату, то получится прибыль предприятия.
Прибыль исчисляется как разность между выручкой от реализации продукта производственной деятельности и с/с реализованной продукции (работ, услуг): , где: П – прибыль от продаж; С – с/с реализованной продукции (работ, услуг); ВР – выручка от продажи продукции (работ, услуг).
Прибыль является основным источником развития п/п, расширения его производственной базы и источником финансирования социальной сферы. По прибыли определяется доля доходов учредителей и собственников, размеры дивидендов и других доходов. По прибыли кредиторы судят о возможностях предприятия по возврату заемных средств, инвесторы – о целесообразности инвестиций в предприятие, поставщики – о платежеспособности предприятия. Прибыль используется для расчета доходности активов предприятия, собственных и заемных средств, авансированного капитала и каждой акции.
как показатель, характеризующий экономический эффект, полученный в результате деятельности предприятия. Наличие прибыли на предприятии означает, что его доходы превышают все расходы, связанные с его деятельностью;
стимулирующую функцию, являясь основным элементом финансовых ресурсов предприятия. Прибыль, остающаяся в распоряжении предприятия после уплаты всех налогов и отчислений, направляется на финансирование расширения производственной деятельности, научно-технического и социального развития предприятия, материального поощрения работников;
прибыль является главным источником возрастания рыночной стоимости предприятия. Рост стоимости капитала обеспечивается путем капитализации части полученной предприятием прибыли. Чем выше сумма и уровень капитализации, тем больше степени возрастает стоимость ее чистых активов, а соответственно и рыночная стоимость фирмы в целом, определяемая при ее продаже, слиянии, поглощении и т.д.;
социальную функцию, так как является основным источником формирования доходной части бюджетов всех уровней. Она поступает в бюджеты в виде налогов и наряду с другими поступлениями используется для финансирования общественных потребностей, обеспечения выполнения государством своих функций, государственных программ.
Механизм формирования прибыли содержится в «Отчете о прибылях и убытках» Различают валовую (балансовую) прибыль; налогооблагаемую (расчетную) прибыль; чистую прибыль, остающуюся после уплаты налогов и отчислений; бухгалтерскую , рассчитываемую как разницу между ценой (доходами от продажи) и бухгалтерскими издержками, и экономическую прибыль, которая учитывает вмененные, альтернативные издержки.
Балансовая прибыль – общая, суммарная прибыль предприятия, полученная за определенный период от всех видов производственной и непроизводственной деятельности предприятия, зафиксированных в его бухгалтерском балансе. Балансовая прибыль предприятия включает:
где П р – прибыль от реализации продукции; П п.р. – прибыль от прочей реализации продукции; П в (У в) – прибыль (убыток) от внереализационной деятельности
Прибыль от реализации продукции является основной составляющей балансовой прибыли, поскольку отражает результат от регулярно осуществляемой деятельности по производству и реализации продукции (услуг).
Где ВР – выручка от реализации продукции; НДС; А – акцизы; С п – полная с/с продукции; Н в – налоги, уплачиваемые с выручки от реализации продукции.
В состав прибыли от реализации прочей продукции включается прибыль (убытки) от подсобных сельских хозяйств, автохозяйств, прибыль от реализации основных фондов и других видов имущества.
В состав доходов от внереализационных операций включаются доходы, поступившие в собственность предприятия от операций, непосредственно не связанных с производством продукции (работ, услуг), включая безвозмездно полученные денежные средства и иные ценности (в том числе основные фонды, товарноматериальные ценности, нематериальные активы, ценные бумаги), кроме передачи этих ценностей в пределах одного собственника. Кроме этого сюда относятся доходы от долевого участия в деятельности других организаций, доходы от сдачи имущества в аренду, дивиденды, проценты по акциям, облигациям и другим ценным бумагам, принадлежащим предприятию, суммы полученных и уплаченных экономических санкций (штрафы, пени, неустойки и др.).
Налогооблагаемая прибыль – это расчетный показатель, определяемый для целей уплаты налога на прибыль. Согласно существующему законодательству налогооблагаемая прибыль определяется следующим образом: , где: П нд – прибыль, облагаемая налогом на доходы; П лн – прибыль, подлежащая льготному налогообложению; Н нед – налог на недвижимость.
Налогом на доходы облагаются дивиденды, полученные по ценным бумагам, и приравненные к ним доходы.
С целью косвенного воздействия на экономику, экономические и социальные процессы, стимулирования производства государство устанавливает налоговые льготы на прибыль, направляемую на определенные виды деятельности. не облагается налогом на прибыль:
прибыль, фактически использованную на мероприятия по ликвидации последствий катастрофы на Чернобыльской АЭС в соответствии с республиканской программой;
прибыль, фактически использованную на проведение природоохранных и противопожарных мероприятий, научно-исследовательских, опытно-конструкторских и опытно-технологических работ (но не более 50% балансовой прибыли);
прибыль, направленная на финансирование капитальных вложений производственного назначения и жилищного строительства, а также на погашение кредитов банков, полученных и использованных на эти цели;
прибыль, направленная на содержание находящихся на их балансе детских оздоровительных учреждений, учреждений народного образования, домов престарелых и инвалидов, объектов жилищного фонда, здравоохранения, детских дошкольных учреждений, учреждений культуры и спорта, а также затрат на эти цели при долевом участии предприятий в содержании указанных объектов и учреждений - в соответствии с нормативами затрат по аналогичным учреждениям, содержащимся за счет средств бюджета и некоторые другие расходы, определяемые соответствующим законодательством.
Чистая прибыль – это та часть прибыли, которая остается в распоряжении предприятия после уплаты установленных законом налогов, отчислений, обязательных платежей.
Прибыль, оставшаяся в распоряжении предприятия, распределяется:
на страховой запас или резервный фонд, формируемый на случай непредвиденных обстоятельств;
в фонд развития производства, который включает амортизационный фонд и часть чистой прибыли (авансирование мероприятий по расширению, реконструкции и совершенствованию производства, приобретение нового оборудования, внедрение прогрессивной технологии);
в фонд социального развития производства (строительство и ремонт зданий и сооружений, находящихся на балансе предприятия, детских учреждений, поликлиник, объектов культурно-просветительного и медицинского учреждения и т.д.);
фонд потребления (материального поощрения работников предприятия, выплата дивидендов акционерам и т.д.)
Обеспечивая производственные, материальные и социальные потребности за счет чистой прибыли, предприятие должно стремиться к установлению оптимального соотношения между фондом накопления и потребления с тем, чтобы учитывать условия рыночной конъюнктуры, интересы акционеров и вместе с тем стимулировать и поощрять результаты труда своих работников.
|
Чистая прибыль | |||||||||||||||||||||||||||
|
Резервный фонд |
Фонд потребления |
Фонд накопления |
|||||||||||||||||||||||||
|
Социальные нужды |
Благотворительные цели |
Проценты по облигациям |
|||||||||||||||||||||||||
|
Дивиденды по привилегированным акциям |
Дивиденды по обыкновенным облигациям | ||||||||||||||||||||||||||
Прибыль бухгалтерская – прибыль, рассчитанная по бухгалтерским документам без учета документально не зафиксированных издержек самого предпринимателя, в том числе упущенной выгоды. Прибыль экономическая – разница между доходами и экономическими издержками, включающими наряду с общими издержками альтернативные (вмененные) издержки. Обычно экономическая прибыль меньше бухгалтерской на величину некомпенсированных собственных издержек предпринимателя.
Под резервами роста прибыли понимаются неиспользованные возможности роста прибыли предприятия. Классификацию резервов повышения прибыли предприятия:
поэлементные (тактические). К ним относятся такие, которые вызывают однонаправленное изменение динамики прибыли. Например, к ним относятся: увеличение объема производства, повышение цены реализации, снижение затрат на производство:
комплексные. Они включают два и более элементов, изменение которых имеет разнонаправленный характер: одна их часть при реализации улучшает конечный результат, а другая – ухудшает. Например, резерв увеличения разницы между ценой реализации товара и затратами на его производство. Поскольку рост цены товара может опережать рост затрат на его производство.
29. Сущность, виды и показатели рентабельности .
Для оценки эффективности работы предприятия недостаточно использовать только показатель прибыли, который характеризует абсолютный экономический эффект. Например, два предприятия получают одинаковую прибыль, но при этом задействуют неравный капитал, имеют различную стоимость производственных фондов. Уровень отдачи затрат и степень использования ресурсов характеризует относительный показатель эффективности производства, именуемый рентабельностью.
Рентабельность (от нем. rentabel - доходный) в широком смысле означает эффективность, прибыльность, доходность предприятия или предпринимательской деятельности. В основе построения коэффициентов рентабельности лежит отношение прибыли (чаще всего чистой) или к затраченным средствам, или к выручке от реализации, или к активам предприятия.
Повышению уровня рентабельности способствуют увеличение массы прибыли, снижение себестоимости продукции, улучшение использования производственных фондов. В свою очередь прибыль может возрасти в результате увеличения объема производства и реализации продукции, повышения удельного веса изделий с более высокой рентабельностью, роста цен, повышения качества выпускаемой продукции.
Показатели рентабельности можно подразделить на следующие основные группы:
Основные показатели рентабельности
|
Показателирентабельности |
Формула расчета |
Назначение |
|
Рентабельность отдельных видов продукции |
Характеризует прибыльность различных видов продукции, всей товарной продукции и рентабельность (доходность) производства |
|
|
Рентабельность всей товарной продукции | ||
|
Рентабельность производства | ||
|
Рентабельность реализации (продаж) |
Показывает, какой % при-были получает п/п с каж-дого рубля реализации |
|
|
Рентабельность активов (капитала) |
Характеризует отдачу, которая приходится на рубль среднегодовой стоимости соответствующих активов |
|
|
Рентабельность внеоборотных активов | ||
|
Рентабельность текущих активов | ||
|
Рентабельность собственного капитала |
Характеризует прибыль, которая приходится на рубль собственного капи-тала, равного величине активов за минусом долговых обязательств |
При расчете рент-сти (Р) используется общая методология опред-я эк-ской эфф-сти пр-ва и капитала, к-рая предст соотн-е прибыли к затратам на пр-во и реал-ю продукции.
Виды Р: ■ Р продукции (работ, услуг);■ Р операций с капиталом.
Исходя из понимания видов затрат можно представить след виды Р : ■ Р продукции (работ, услуг);
■ Р капитальных затрат (инвестир-го капитала); ■ Р акцион-го капитала.
По каждому виду Р рассчитываются показатели, в которых детализируются количественные значения исходных данных по различным признакам, а именно :
■ во времени - Р продукции за год, квартал, месяц;
■ по месту - Р предприятия, производства, цеха, торгового подразделения и т.д.;
■ по степени детализации производственной программы - Р единицы продукции или всего объема пр-ва, Р по одному виду деят-сти или по всем видам деят-сти;
■ по степени детализации доходов с капитала - Р аренды, лизинга, вложений в производственные предприятия или в финансовые учреждения; Р франчайзинга; Р объектов интеллек-й собств-сти, переданных по лицензионным соглашениям; Р долгосрочных или краткосроч-х финансовых вложений. Осн направления повышения Р те же, что и для роста прибыли.
Однако увеличение Р связано не только с суммой прибыли, но и с уменьшением текущих и капитальных затрат. Поэтому способы снижения текущих издержек пред-тия и более эффективное использование имущества также оказывают положит-е влияние на динамику всех пок-лей Р.
Р измеряется с помощью системы относительных показателей, характеризующих экономическую эффективность производственной, инвестиционной и коммерческой деятельности, а также выгодность производства отдельных видов продукции и услуг. Если прибыль характеризует эффект (результат) производства, то рР - эк-скую эфф-сть принятых управленческих решений, потому что величина Р-сти отражает соотн-е эффекта (прибыли) и вложенного в пр-во капитала или потребленных ресурсов.
Показатели Р можно классифицировать в 3 группы: 1) пок-ли Р, в основе которых положен ресурсный подход, где эффективность выражает величину прибыли, которую зарабатывает организация на рубль капитала, вложенного в ее активы, для всех заинтересованных сторон. 2) показатели Р, базирующиеся на затратном подходе. Это объем прибыли, полученный с каждого рубля, затраченного на производство и реализацию продукции. Он является одним из самых распространенных в характеристике организации покрывать свои затраты прибылью; 3) показатели Р продаж (оборота) характериз эфф-сть всей произв-ной и сбыт деят-сти и показ, сколько прибыли орг-ция имеет с рубля продаж.;
Ведения предпринимательской деятельности это многообразный процесс куда входят элементы менеджмента, продавца, логиста и конечно же экономиста-бухгалтера. Последний аспект игнорируется большинством небольших бизнесменов и очень зря. По своей сути экономическое планирование, в конечном итоге бухгалтерский учет, позволяют не просто констатировать факты прибыльность или убыточность, но подсказать, как зарабатывать больше денег!
Для внесения ясности посмотрим на экономику с точки зрения реального применения.
Почему важно считать прибыль правильно.
Существует несколько основных экономических показателей, реально оценивающих деятельность бизнеса это прибыль, рентабельность, себестоимость, выручка, доходы. Говоря термин прибыль, обычные граждане подразумевают «сколько заработали», такое определение не совсем корректно. Попробуйте попросить экономиста или бухгалтера посчитать Вам прибыль?
Получите массу дополнительных вопросов, а могут послать куда подальше. На практике, такой термин как прибыль (собственно , выручка, доход) представляют собой группирующие определения, обозначающее целый «букет» разных экономических показателей, формирующихся на разных стадиях бизнес процесса.
Ключевое определение – на разных стадиях, процессах.
Что это значит?
Прибыль можно посчитать как общий итог предпринимательской деятельности, это будет чистая прибыль. В данном контексте получим, сколько всего заработали денег (выручка минус полная себестоимость), то есть все вложенные средства вернулись.
Самая простая формула определения чистой прибыли для бизнеса выглядит так:
Такой подход ничего не дает, можно не считать, а просто жить дальше. Другое дело просчитать прибыль в соответствии с общепринятым механизмом, который подразумевает определение уровня прибыльности, рентабельности каждого из этапов, элементов бизнеса.
Почему это важно?
Такой вариант дает возможность определения «узких» мест бизнес процессов, дает возможность проработки неких мероприятий по повышению общей доходности за счет оптимизации. Не столь важно, сколько денег Вы зарабатываете, вполне может быть, что используя все тоже можно зарабатывать в два-три раза больше. Останется вопрос, а как это сделать правильно?
Что такое прибыль, виды
Определившись что прибыль (кстати, на английском используют несколько терминов - profit, gain, return) это положительная сумма денег исчисляющееся как разница между совокупными расходами бизнеса (включая себестоимость) и совокупными доходами бизнеса, выручкой (ценой реализации).
Существует десяток разнообразных интерпретаций, к примеру - Прибыль - это превышение всех доходов компании над её расходами или это конечный финансовый результат деятельности организации за определенный период времени.
Насчитывается несколько десятков разнообразных показателей характеризующих прибыльность предприятия, для мелкого предпринимателя такое разнообразие излишне, для оценки реально использовать несколько основных.
Основные виды прибыли для небольших предприятий,
- - валовая
- - от продаж
- - маржинальная
- - балансовая
- - чистая
Экономическая теория выделяет следующие виды прибыли:
- экономическая;
- бухгалтерская;
- от реализации;
- маржинальная;
- валовая;
- балансовая;
- чистая;
- прибыль (убыток) до налогообложения;
- прибыль (убыток) от обычной деятельности;
- операционная;
- номинальная;
- реальная;
- минимальная;
- нормальная (удовлетворительная);
- максимальная;
- целевая;
- недополученная;
- поток наличности;
- предпринимательская;
- допустимая;
- нераспределённая (накопительная);
- облагаемая, не облагаемая налогом;
- консолидированная;
- остающаяся в распоряжении предприятия.
Каждый из выше перечисленных показателей позволяет оценить прибыльность или убыточность отдельных процессов бизнеса, выявляя те самые «узкие» места и позволяя заработать больше. Как же рассчитывается каждый из показателей?
Валовая прибыль
Общая характеристика бизнеса проводится на основе валовой доходности, общей выручки (цена товара на количество) (Пвал), то есть показателя, показывающего эффективно ли вообще функционирует структура бизнеса.
Валовая прибыль это разница между всей полученной выручкой и фактической себестоимостью проданной продукции или оказанных услуг.
Среди основных факторов оказывающих влияние на валовую доходность можно выделить:
1.Внутренние факторы бизнеса (зависящие от самого предпринимателя, руководителя)
- - скорость оборота товаров (насколько долго заморожены финансовые ресурсы в остатках);
- - себестоимость продукции, услуг;
- - маркетинговое продвижение;
- - величина выручки (подробней тут);
- - качество обслуживания (удержание постоянных клиентов);
- - цена единицы продукции;
2. Внешние факторы для бизнеса (не зависящие от предпринимателя)
- - налоговое, неналоговое регулирование бизнес процессов государством (лицензирования, повышение налогов, квотирование другие эквиваленты ограничений);
- - рост или падение покупательской способности населения;
- - изменения трендов, моды.
- - компенсации, льготы другим производителям, предпринимателям государством;
- - политические изменения.
- - увеличение конкуренции, изменения цены сырья.
После того как валовой profit бизнеса рассчитан переходим к расчету прибыли от продаж, но расчет продажного profitа тема интересная его вынесем в рамки отдельной статьи, почитать можно тут.
Теперь немного видео о различия валовой прибыли и валовых доходов
ПРИБЫЛЬ и Валовый доход в чем разница?
Валовый доход, валовая выручка и Прибыль, что есть общего?
Дата загрузки: 2013-01-13
Маржинальная прибыль
Интересными для мелкого бизнеса являются расчеты маржинальной прибыли, определяется как разница между выручкой (цена товара на количество) и переменными расходами. В статье посвященной себестоимости говорили, что расходы бывают постоянными и переменными. К переменным относятся та часть, которая прямо задействовано в основном производственном процессе. Пример:
Чистая прибыль
Завершающим этапом становится исчисление чистой прибыли от ведения хозяйственной деятельности, как можно догадаться это все доходы минус все расходы.
Давайте рассмотрим несколько формул расчета прибыли в разных интерпретациях
Выводы
Такие долгие (возможно) нудные расчеты прибыли на разных этапах деятельности бизнеса дают возможность:
- нахождение «узких» мест для привлечения заёмных средств и увеличения получаемой прибыли, определения адекватной цены. К примеру, роста оборачиваемости товаров за счет расширения номенклатуры, ассортимента, улучшения логистики;
- определить наиболее приоритетные направления бизнеса, где прибыльность наиболее высокая в цене товаров;
- поиск эффективные путей использования капиталовложений для повышения рентабельности всего производства;
- установка пороговых значений минимально получаемой прибыли, на каждом этапе;
- отказ от отдельных циклов, товаров, услуг или передача их на аутсортинг, недаром данные услуги вошли в топ самые перспективных на 2015-2016 года для мелкого предпринимательства.
В международных финансах используют несколько другие виды данного показателя - EBIT (прибыль до налогообложения и уплаты процентов) и EBITDA (прибыль без учета амортизационных отчислений, налогов и процентов) . Почему?
Все прекрасно понимают желание предпринимателей, уклонится от уплаты налога на прибыль, как следствие завысить ряд показателей. Обычно это делается через проценты по кредитам (кредитование дружественными структурами), амортизацией и так далее. Потому для более-менее реальной оценки эффективности такого бизнеса и применяют EBIT, EBITDA, то есть ее очищают только от реальных расходов.
Маржинальная прибыль Точка безубыточности Операционный рычаг
Прибыль является основным и самым важным финансовым показателем хозяйственной деятельности предприятия.
Именно от неё зависит эффективность его работы, а также платёжеспособность и ликвидность. Кроме того, прибыль является источником самофинансирования организации, и в значительной степени влияет на темпы модернизации и автоматизации производства.
Определение понятия прибыль
Любая коммерческая деятельность направлена на получение дохода, который в значительной степени покрывает понесённые убытки. Именно «чистый» доход, полученный от какого-либо вида деятельности, и называется прибыль. Многие ошибочно считают, что выручка равняется прибыли.
Выручка и прибыль — разница существенная, поэтому приравнивать их друг к другу не стоит.
Если рассматривать узкое понятие, то прибыль представляет собой разницу между выручкой от продажи продукции и затратами, понесёнными на её производство и реализацию. Однако на самом деле, понятие прибыли намного шире, так как конечный её результат складывается из совокупности «чистых» доходов от разных видов деятельности. Поэтому на всех предприятиях важное значение придаётся структуре прибыли.
Структура показателя
Как уже отмечалось выше, общая прибыль организации складывается из отдельных элементов.
К таковым относятся:
- прибыль от реализации продукции и услуг, на которых специализируется производство;
- прибыль от реализации прочих товаров и услуг, которые могут быть получены в результате побочной деятельности;
- результаты операций с основными фондами и другим имуществом организации;
- прибыль либо убыток от внереализационной деятельности (результаты переоценки валют, операции с ценными бумагами фирмы и т.д.).
Самой важной составляющей является прибыль от основной деятельности, т.е. от реализации товаров и услуг.
Именно от данного показателя во многом зависит конечный результат деятельности. Этот показатель подлежит тщательному анализу и, как следствие, выявление путей её повышения.
Функции
Для того чтобы проводить успешный анализ хозяйственной деятельности и более глубже понять определение прибыли, важно знать основные функции, которые она выполняет.
- Первое, что стоит знать – прибыль характеризует конечный результат деятельности. Т.е. иными словами, если есть прибыль, то это прямо свидетельствует об эффективности работы предприятия и его стабильности, в чем и заключается её экономическая сущность.
- Следующая функция – стимулирующая. Поскольку прибыль является основным источником денежных вливаний, то организация заинтересована в её максимизации. Максимизация «чистого дохода» эффективно скажется на росте заработной платы работников, темпов обновления основных средств и внедрения новых технологий, в результате чего, повысится уровень производства, что даст ещё больший эффект в конечном итоге.
- Величина прибыли играет существенную роль не только для самой организации, но и для государства, поскольку за счёт неё происходит формирование бюджетов разных уровней. Поскольку из прибыли уплачиваются налоги, они поступают в бюджет страны, а также в бюджеты местных уровней, что способствует их полному формированию и использованию на социальные нужды. Такая функция называется фискальной.
- В условиях рыночных отношений, прибыль может иметь и оценочную функцию, так как размер её величины прямо пропорционально влияет на рыночную стоимость организации, а, следовательно, и на её конкурентоспособность в той или иной отрасли.
- Также можно выделить и контрольную функцию прибыли. Если она отсутствует, это означает, что предприятие несёт убытки. Это сигнализирует о незамедлительной необходимости принятия мер по оптимизации финансового положения и перепрофилирования производства.
Смотрите также видео, в котором подробно повествуется о понятии прибыли
Виды и их отличия
Конечный результат финансовой деятельности может быть разных видов, по которым он классифицируется в зависимости от различных признаков.
К примеру, от источников её формирования выделяют:
- прибыль от реализации,
- прибыль от операций с ценными бумагами,
- внереализационная прибыль,
- прибыль от инвестиционной и финансовой деятельности и т.д.
Также можно структурировать понятие по другим критериям:
- В зависимости от используемого метода расчёта на организациях. Можно встретить такие показатели, как маржинальная, чистая и валовая прибыль.
- По характеру уплаты налогов: выделяют налогооблагаемую и прибыль, не подлежащую к налогообложению.
- Для анализа финансовой деятельности: используют такие понятия, как прибыль прошлых лет, прибыль отчётного и планового периода, номинальная и реальная прибыль.
- По характеру использования: выделяют капитализированную и распределённую прибыль.
Каждый отдельный показатель рассчитывается по определённой формуле и используется в каждом конкретном документе. Поэтому хорошему специалисту важно знать все аспекты расчёта любых видов прибыли.
Некоторые могут утверждать, что доход — один из видов прибыли, однако это не так.
Доход отличается от прибыли тем, что он не включает в себя вычеты по расходам и затратам предприятия.
От чего зависит её величина?
Прибыль — величина непостоянная, и на её размеры в той или иной степени влияют различного рода факторы. Некоторые из них косвенно снижают или увеличивают объём прибыли, от других данная величина зависит напрямую.
Факторы
Все факторы, оказывающие влияние на изменение прибыли, обычно подразделяют на две основные группы: внешние и внутренние.
Внутренние подразделяются ещё на две подгруппы – производственные и непроизводственные.
- Само определение «производственные» указывает на влияние именно тех факторов, которые связаны с производственной деятельностью предприятия. К таковым можно отнести уровень используемых технологий, объёмы выпускаемой продукции, её качество, квалификация производственного персонала, загруженность мощностей, оборачиваемость продукции и др.
- Непроизводственные факторы косвенно влияют на конечный результат деятельности, однако им также необходимо уделять особое внимание. К таковым относятся уровень взаимодействия работников организации на различных уровнях иерархии, быстрота реагирования персонала на изменение условий производства, работа снабжения и логистической структуры, эффективный менеджмент и многое другое.
К внешним факторам, оказывающим влияние на величину прибыли, относятся те, которые находятся за её пределами. Они также имеют косвенное значение, но в значительной степени могут повлиять на эффективность работы фирмы.
К ним можно отнести:
- демографическую ситуацию в стране,
- конъюнктуру рынка,
- уровень инфляции и проводимая государством монетарная политика,
- уровень налогообложения,
- удалённость от необходимых сырьевых ресурсов,
- уровень социально-экономического развития страны.
Как видно, величина прибыли зависит от огромного количества факторов, многие из которых носят вполне непредсказуемый характер.
Поэтому на каждой организации должен вестись тщательный анализ по изучению фактором, а также оценке степени их влияния на конечный результат деятельности.
Искусственные меры по увеличению
Главная задача руководства организации – максимизация прибыли. Для этого необходимо разрабатывать комплекс мер, позволяющих достигать наибольшей эффективности при наименьших затратах.
К методам увеличения прибыли можно отнести следующее:
- Оптимизация товарных запасов и остатках на складах. Необходимо провести анализ ассортимента выпускаемой продукции и выявить товары, которые менее всего пользуются спросом и принять меры по выводу их из оборота.
- Разработка эффективной системы менеджмента, которая позволит увеличить объёмы продаж. Здесь следует уделить особое внимание сегментированию рынка в зависимости от покупательной способности субъектов, что позволит продавать каждый вид продукции в том регионе, где он будем пользоваться наибольшим спросом.
- Внедрение автоматизированных систем производства, которые помогут снизить расходы на оплату труда персонала, а также повысить производительность и объём выпуска продукции.
- Внедрение системы безотходного производства.
- Анализ рациональности и эффективности использования денежных средств предприятия.
Эти, и многие другие методы позволят в значительной степени увеличить объём получаемой прибыли, а также повысить важные финансовые показатели организации.
Как рассчитать прибыль?
Формулы расчёта
Приведём пример расчёта различных видов прибыли.
Как уже отмечалось, наиболее общим показателем является валовая прибыль (Пв).
Формула расчёта следующая:
Пв = Выр – С/с;
где Выр – это выручка от реализации продукции, работ, услуг;
С/с – себестоимость реализованной продукции.
На основании валовой прибыли можно рассчитать прибыль от продаж (Ппр):
Ппр = Пв – Ру – Рк;
где Ру – управленческие расходы;
Рк – коммерческие расходы.
Общая прибыль (По) от всех видов деятельности исчисляется так:
По = Пв + Пи + Пф + Пин;
где Пи, Пф и Пин – прибыль от инвестиционной, финансовой и иной деятельности.
Налогооблагаемая прибыль (Пн) исчисляется по следующей формуле:
Пн = По – Нн – Плг;
где Нн – налог на недвижимость;
Плг – льготируемая прибыль.
После уплаты всех налогов и прочих выплат, в распоряжении предприятия остаётся чистая прибыль, которую оно может тратить на собственные нужды.
Чистая прибыль (ЧП) исчисляется по формуле:
ЧП = По – Нп (+/–) Пд/р;
где Нп – сумма налога на прибыль;
Пд/р – прочие доходы и расходы.
Что даёт анализ показателя?
Важным этапом в финансовом и стратегическом планировании является анализ прибыли. Он необходим для объективной оценки деятельности предприятия, а также для разработки мер по снижению затрат, тем самым увеличивая чистый доход. В ходе анализа рассчитываются показатели, которые являются «опорными точками» для принятия тех или иных финансовых решений.
Наиболее распространённым является факторный анализ прибыли. Он показывает, что в наибольшей степени воздействует на конечный результат. В ходе этого составляется многофакторная модель, на основании которой рассчитывается, как изменится прибыль при воздействии определённого фактора.
В любом случае, анализ прибыли позволяет разработать меры по её увеличению.
К примеру, анализируя прибыль от реализации, исследуются возможные пути снижения себестоимости продукции, а также расширения рынка продаж, что позволит увеличить выручку, и, соответственно, чистый доход.
Часто для анализа используется такое понятие как маржинальный доход. Данный показатель отражает тот необходимый объём выручки, который позволит покрыть все издержки, т.е. показывает «нулевую прибыль».
На основании маржинального дохода рассчитывается точка безубыточности предприятия и возможный эффект от использования финансового рычага.
Все данные, которые необходимы для анализа, отражаются в бухучёте в бухгалтерском балансе и отчёте о прибылях и убытках.
Бухгалтерские аспекты вопроса
В бухгалтерском учёте, прибыль и убытки предприятия отражаются в специально форме «Отчёт о финансовых результатах» формы № 2. Он служит для учёта прибыли от всех видов деятельности, а также расчёта налогооблагаемой и чистой прибыли, остающейся в распоряжении предприятия.
Формирование
Это наиболее важный этап финансового планирования на предприятии. Он начинается с момента запуска продукции в производство и заканчивается поступлением денежных средств на счёт предприятия. Здесь важно правильно составить баланс предстоящих доходов и расходов организации, чтобы спрогнозировать дальнейшую его работу.
На этапах планирования следует соблюдать некоторые условия, которые позволят рационально использовать денежные средства:
- изучить необходимость дополнительно привлечения заёмных средств для увеличения получаемой прибыли;
- определить наиболее приоритетные направления использования денежных ресурсов в зависимости от нужд организации;
- разработать эффективные пути использования капиталовложений для повышения рентабельности всего производства в целом;
- установить пороговые значения минимально получаемой прибыли, что позволит оперативно реагировать на любые изменения хозяйственной деятельности.
Налогообложение
Статье.
Проводки
Общая информация о полученных прибылях или убытках в бухгалтерском учёте отражается на счёте «99». В зависимости от проводимых операций, данные отражаются либо по дебету, либо по кредиту счёта. Вот некоторые примеры:
Дт 90 – Кт 99 – отражается сумма полученной прибыли по результатам основной деятельности предприятия;
Дт 91 – Кт 99 – полученная прибыль от неосновной деятельности;
Дт 99 – Кт 90/91 – отражён полученный предприятием убыток от основной/неосновной деятельности;
Дт 99 – Кт 94 – списание чистой прибыли (нераспределённой) отчётного периода.
Предприятия
Прибыль предприятия – часть от общей выручки, которая остается после возмещения затрат на реализацию и производственные процессы.
Современная экономическая жизнь нашего государства направлена на всестороннее овладение всеми инструментами рыночной экономики, одним из которых является прибыль предприятия. Постепенное освоение инфраструктуры и вертикального строения рыночных отношений требует все больших знаний и умения манипулировать инновационными технологиями и приемами учета, расчетов, анализа и прогнозирования рынка. Большое значение для этого имеет полное и точное овладение всеми тонкостями бухгалтерского учета в его современной концепции, экономического анализа баланса и других основных форм отчетности и прочих рычагов для интенсификации работы предприятия.
Основные аспекты прибыльности бизнеса
в) финансовый доход, сформированный участием субъекта предпринимательской деятельности в капитале, его инвестиционной деятельностью, процентам, дивидендами;
г) получение доходов путем продажи активов.
Прибыль предприятия является основной частью финансовых накоплений, создающаяся предприятиями любой формы собственности. Ее можно назвать зеркалом успешности бизнеса.
Основной функцией этого учетного показателя является предоставление полной картины об эффективности данного производства, уровень и объем прибыли позволит на любом промежутке времени определить объемы и качественный состав продукции. Правильность формирования и уровни ее себестоимости, производительность и интенсивность труда персонала, его профессиональную подготовку, технологическую обеспеченность производства.
Другим немаловажным фактором показателя прибыльности эксперты считают стимулирование укрепления коммерческого интереса и активизации расчетов, поиск новых, современных путей интенсификации производства.
Таким образом, доход можно считать линейным показателем деятельности бизнеса, оценкой его общей выгодности. Прибыли являются оценочным перспективным показателем, имеющим не только экономический смысл, но и несущий определенную социальную и общественную нагрузку. Это стимул для улучшения условий производства приобретения новых технологий и прогрессивного оборудования, уменьшение использования ручного труда на тяжелых участках, обучение персонала и улучшение его социального пакета. То есть прибыль является мощным рычагом для создания цивилизованного бизнеса.
предприятия
Максимизация тренда прибыли и сохранение устойчивого роста является важнейшим условием процветания конкретного предприятия и отечественной экономики в глобальном смысле. На сегодняшний день эта экономическая категория является носителем и отражением основных реалий современного рынка. Она одновременно становится характеристикой экономического эффекта, стимулом к дальнейшему развитию, играет роль источника наполнения бюджетов различного уровня, формирует финансовые ресурсы на предприятии и в государстве в целом.
Прибыль предприятия позволяет увеличить масштабы развития, укреплять позиций на рынках, обновлять и усовершенствовать само предприятие и значительно повышает конкурентный имидж.
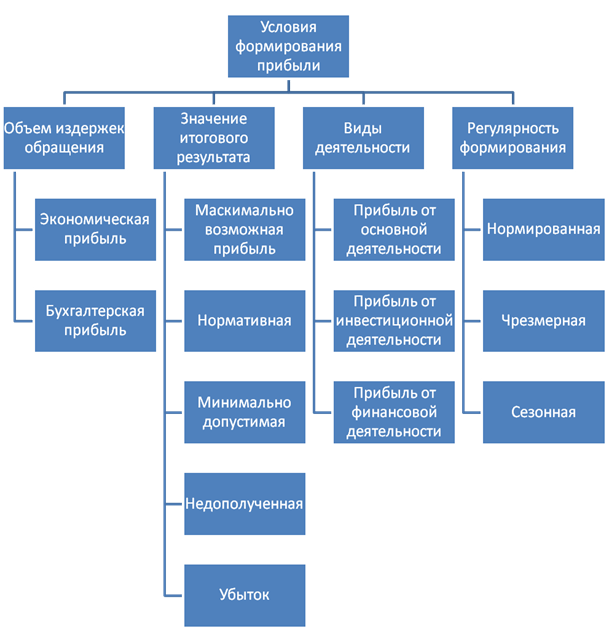
Экономическая составляющая этого понятия в том, чтобы показать разницу между финансовыми поступлениями и денежными выплатами, хозяйственная иллюстрирует разницу имущественного состояния изучаемого предприятия в конце и начале расчетного или любого отдельно взятого календарного периода.
Теоретически и практически разделяют два типа оценки прибыльности компании. Это расчет экономической и бухгалтерской прибыли, различающихся в подходах формулах расчетов. Бухгалтерский учет предполагает предприятия минус явные балансовые затраты.
Расчет экономической прибыли предполагает исключить еще и экономические, неявные . То есть от бухгалтерской прибыли отнимается сумма неявных издержек.
Виды прибыли могут быть следующими:
Валовая, равная суммам полученной прибыли или убытков компании от реализационных операций всей продукции предприятия, а также проданные и предоставленные услуги, работы, имущество, . То есть это показатель, насколько эффективно работает производство.
Прибыль или убытки, сформированная путем расчета выручки, не включающей НДС и акцизы, косвенные налоги и сборы с вычетом себестоимости, то есть затрат на производственный процесс и реализацию. Это показатель того, насколько рентабельна основная деятельность предприятия.
Чистая прибыль - важный элемент анализа эффективности деятельности предприятия. Это остаток валовой прибыли после налогообложения. Проще говоря, это те денежные средства, которые остаются в свободном распоряжении организации .
Предприятие формирует за счёт этих финансов резервный капитал, увеличивает оборотные средства, покупает новое оборудование, приобретает акции других компаний. Часть тратится на поощрение работников: премии, корпоративные мероприятия, путёвки, подарки, помощь в приобретении жилья или лечении.
Размер показателя зависит от нескольких факторов:
- величина выручки;
- себестоимость продукции;
- сумма налогов;
- объём прочих доходов и затрат.
Отрицательная прибыль называется чистыми убытками. Многие предприятия оказываются убыточными, несмотря на успешную деятельность в течение года. И наоборот, небольшая фирма без огромного оборота и широкого ассортимента продукции может принести колоссальные суммы.
Как ее вычислить? Варианты формул
Вычислить данный показатель можно по нескольким формулам. Смысл всех методов одинаков, и итоговая сумма не будет различаться, поэтому можно пользоваться любым из них.
Формула в развёрнутом виде
ЧП = ФП + ВП + ОП - Н , где
- ЧП - чистая прибыль;
- ФП - финансовая прибыль. Вычисляется методом вычитания из доходов от финансовой деятельности аналогичных расходов;
- ВП - валовая прибыль. Рассчитывается как выручка от продажи минус себестоимость продукции;
- ОП - операционная прибыль. Из доходов от прочих видов деятельности вычитаются расходы;
- Н - сумма налогов.
Пример расчёта. Например, ООО «Фирма» в 2015 году реализовала продукцию на сумму 600 тысяч рублей, себестоимость которой -400 тыс. руб. Также было сдано в аренду одно из помещений, выручка составила 100 тыс. руб. Доходы с финансовых вложений в другие предприятия - 70 тыс. руб. Остальные затраты - 100 тыс. руб.
- Рассчитаем валовую прибыль: 600 — 400 = 200.
- Финансовая прибыль: 70 тыс. руб.
- Операционная прибыль: 100 — 100 = 0 руб.
- Налог: (200 + 70)*20% = 54 тыс. руб.
- Чистая прибыль составит: 70 + 200 — 54 = 216 тыс. руб.
Упрощённая формула
ЧП = В + ПД — СП — УР — ПР — Н , где
- В - выручка;
- ПД - прочие доходы;
- СП - себестоимость продукции;
- УР - управленческие расходы, затраты на рекламу;
- ПР - расходы на прочие виды деятельности;
- Н - сумма уплаченных налогов.
Данные для расчёта по этому методу можно взять из отчёта о финансовых результатах фирмы за необходимый период.
Пример расчёта. Допустим, в отчётности магазина «Кораблики» указаны такие суммы:
- Чистая прибыль составит: 150 + 2 — 60 — 15 — 20 — 1,5 — 11,1 = 44,4 тыс. руб.
Формула в свёрнутом виде
ЧП = П — Н , где
- П - прибыль;
- Н - сумма налогов.
В данном варианте расчёта под прибылью понимается разница между общими доходами организации и затратами за отчётный период.
Пример расчёта. Пусть доход ООО «Организация» в отчётном году составил 500 тыс. руб. Себестоимость - 300 тыс. руб. Был реализован станок за 20 тыс. руб. Остальные затраты - 100 тыс. руб.
- Сначала нужно подсчитать все доходы: 500 + 20 = 520 тыс. руб.
- Далее определяем расходы: 300 + 100 = 400 тыс. руб.
- Определяем итоговую прибыль: 520 — 400 = 120 тыс. руб.
- Начисляем налог на прибыль: 120*20% = 24 тыс. руб. в бюджет.
- Размер чистой прибыли: ЧП = П — Н = 120 — 24 = 96 тыс. руб.
Формула расчёта по балансу
Стр. 2400 = стр. 2300 — стр. 2410 , где
- стр. 2400 - чистая прибыль;
- стр. 2300 - прибыль до налогообложения;
- стр. 2410 - сумма налога на прибыль.
Данные для этого способа вычисления нужно взять из отчёта о финансовых результатах.
Пример расчёта. Допустим, бухгалтерская отчётность ООО «Предприятие» содержит такие данные:
| Показатель | Строка | 2015 год (тыс. руб.) |
|---|---|---|
| Выручка | 2110 | 150 |
| Себестоимость | 2120 | 60 |
| Коммерческие затраты | 2210 | 15 |
| Управленческие затраты | 2220 | 20 |
| Прочий доход | 2340 | 2 |
| Прочий расход | 2350 | 1.5 |
| Балансовая прибыль | 2300 | 55.5 |
| Налог на прибыль | 2410 | 11.1 |
Чистая прибыль составит:
- (150 — (60 + 15 + 20) + 2 — 1,5) — 11,1 = 44,4 тыс. руб.
- 55,5 — 11,1 = 44,4 тыс. руб.
Для чего используется показатель
Величина чистой прибыли наиболее достоверно характеризует эффективность работы предприятия. Увеличение этой суммы по сравнению с прошлым периодом говорит о качественной работе фирмы, уменьшение - о неправильной политике управленческого персонала.
Показатель используется многими внутренними и внешними пользователями информации об организации:
- Собственник и акционеры . С помощью этих данных владелец компании оценивает результат деятельности предприятия, эффективность выбранной системы управления. Также эта сумма используется для расчёта дивидендов, привлечения частных лиц в качестве вкладчиков в уставный капитал.
- Директор . Он оценивает финансовую устойчивость фирмы, правильность управленческих решений, а также разрабатывает новые стратегии развития. Показатель напрямую влияет на рентабельность, именно поэтому анализ остатка свободных средств важен для топ-менеджеров.
- Поставщики . Для них особенно важно, чтобы организация смогла расплатиться за сырьё, и показатель используется для оценки стабильности фирмы. Если денег у нее мало, то некоторые поставщики могут отказаться от заключения договора, так как не будут уверены в оплате услуг и материалов.
- Инвесторы . На основании показателя они рассматривают возможность финансовых вложений. Чем выше сумма свободного дохода, тем привлекательнее предприятие для вкладчиков. В первую очередь они планируют получить дополнительный доход от акций.
- Кредиторы . Заёмщики определяют платёжеспособность фирмы. Деньги имеют самую большую ликвидность, то есть способность быть быстро проданными. Чем больше их остаётся у организации в свободном распоряжении, тем быстрее она может расплатиться с долгами. Соответственно, больше шанс получить в банке кредит.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации