
Чем прибыль и доход предприятия отличаются от выручки? Разница между доходом, прибылью и выручкой.
Составной частью экономических издержек является "нормальная прибыль " — доход от использования предпринимательского таланта. Нормальная прибыль появляется в том случае, когда совокупный доход фирмы равен совокупным экономическим издержкам. В этих условиях экономическая прибыль фирмы равняется нулю . Нормальная прибыль необходима для того, чтобы удержать предпринимателя в данной сфере деятельности.
Чистая экономическая прибыль
Если фирма использует имеющиеся у нее ресурсы наиболее эффективным способом и совокупный доход превышает совокупные , то возникает положительная экономическая прибыль. В зависимости от рыночной структуры и соотношения элементов монополизма и конкуренции на конкретном рынке экономическая прибыль может сохраняться более или менее продолжительный срок.
Наличие в отрасли положительной или отрицательной экономической прибыли стимулирует приток в отрасль новых предприятий или соответствующий отток фирм в другие сферы деятельности.
Пример расчета прибыли:3. Бухгалтерская прибыль (1 — 2) = 1000 — 800=200
4. Экономическая прибыль (1 — 2 — 3) = 1000 — 800 — 250 = -50
Вывод : при положительной бухгалтерской прибыли, экономическая прибыль оказалась отрицательной, т.е. предпринимателю необходимо проанализировать возможность альтернативного применения своих средств.
Анализ прибыли от основной деятельности
Прибыль и убытки представляют собой финансовые результаты хозяйственной деятельности предприятия.
Основными задачами анализа прибыли являются:- проверка обоснованности плановой величины прибыли. План по прибыли должен быть увязан с объемом реализуемой продукции и ее себестоимостью;
- оценка выполнения бизнес-плана по прибыли;
- исчисление влияния отдельных факторов на отклонение фактической суммы прибыли от плановой;
- выявление резервов дальнейшего роста прибыли и путей мобилизации (использования) этих резервов.
Важнейшими источниками информации для проведения анализа прибыли являются
- (Ф. № 1 отчетности),
- (Ф. № 2 отчетности),
- учетный регистр — журнал-ордер №15 по учету прибыли и ее использования,
- организации.
- прибыль (или убыток) от реализации продукции, работ и услуг;
- прибыль (или убыток) от прочей реализации;
- операционные, внереализационные и чрезвычайные доходы и расходы. Основную часть получаемой прибыли составляет прибыль от реализации продукции, работ, услуг.
- валовая прибыль. Она определяется как разность между выручкой от продаж и себестоимостью реализованной продукции;
- прибыль от продаж. Она рассчитывается как разность между выручкой, себестоимостью, коммерческими и управленческими расходами;
- прибыль до налогообложения рассчитывается с учетом наличия операционных и внереализационных доходов и расходов;
- чистая прибыль определяется путем вычитания отложенных налоговых активов и текущего налога на прибыль из суммы прибыли до налогообложения и отложенных налоговых обязательств.
Проанализируем прибыль, получаемую от основной деятельности предприятия, т.е. прибыль от реализации продукции (работ, услуг).
Прибыль от реализации продукции — это финансовый результат, полученный от основной деятельности предприятия, которая может осуществляться в любых видах, зафиксированных в его уставе и не запрещенных законом. Финансовый результат определяется раздельно по каждому виду деятельности предприятия, относящемуся к реализации продукции, выполнению работ, оказанию услуг. Он равен разнице между выручкой от реализации продукции в действующих ценах и затратами на ее производство и реализацию.
Пр = Bp — С/с ,
- Bp — выручка от реализации;
- С/с — (затраты на производство и реализацию).
Выручка принимается в расчет без налога на добавленную стоимость и акцизов, которые, являясь косвенными налогами, поступают в бюджет. Из выручки также исключается сумма наценок (скидок), поступающая торговым и снабженческо-сбытовым предприятиям, участвующим в сбыте продукции.
Предприятия, осуществляющие экспортную деятельность, при начислении прибыли исключают и экспортные тарифы, направляемые в доход государства.
Выручка от реализации продукции определяется либо по мере:
- ее оплаты (при безналичных расчетах — на счета банка; при наличных — в кассе предприятия);
- по мере отгрузки и предъявления покупателем расчетных документов.
В натуральном выражении расчет прибыли от реализации продукции включает остатки готовой продукции на начало отчетного периода (Он.), нереализованные в предшествующем периоде, и выпуск товарной продукции отчетного периода (ТП) за минусом той части продукции, которая не может быть реализована в конце отчетного периода (Ок.).
Пр. = Он. + ТП — Ок .
Под периодом понимается квартал или год.
Состав остатков нереализованной продукции на начало и конец периода зависит: от избранного предприятием метода учета выручки — по поступлению денег на расчетный счет (в кассу) предприятия или по отгрузке продукции, расчетные документы по которой предъявлены покупателю.
Таблица № 8 (в тыс. руб.)|
Показатели |
По плану на фактически реализованную продукцию |
Фактически |
|
|
1.Производственная себестоимость реализованной продукции |
|||
|
2. Коммерческие расходы, относящиеся к реализованной продукции (расходы на продажу) |
|||
|
3. Итого полная себестоимость реализованной продукции |
|||
|
4. Выручка от реализации в продажных ценах без НДС и акцизов) |
|||
|
5. Финансовый результат — прибыль (стр.4 — стр.3) |
Итак, прибыль от реализации товарной продукции увеличилась по сравнению с планом на сумму: 3376 — 3174 = + 202 тыс. руб.На это перевыполнение повлияли следующие факторы:
1. увеличение против плана объема реализованной продукции. В анализируеммом предпритии план по объему реализации (продаж) продукции выполнен на 101,6%. Умножив плановую прибыль от реализации на процент перевыполнения плана по объему реализации, найдем, какая сумма прибыли получена за счет роста объема реализации продукции: (3174 * 1,6%) / 100% = + 50,8 тыс.руб. Следовательно за счет увеличения объема реализованной продукции прибыль, полученная от реализации, возросла на сумму 50,8 тыс.руб.;
2. увеличение против плана производственной себестоимости реализованной продукции снизило прибыль.
сравним фактическую и плановую себестоимость фактически реализованной продукции, т.е. сравним четвертую графу таблицы с третьей графой по первой строке: 19552 — 19491 = — 61 тыс.руб. Этот результат означает, что за счет повышения производственной себестоимости реализованной продукции прибыль снизилась на сумму 61 тыс. руб.;
3. коммерческие (управленческие) расходы, так же, как и производственная себестоимость, оказывают обратное влияние на прибыль. Однако в данном примере величина их не изменилась и на прибыль не повлияла. Чтобы установить это, сравним фактическую и плановые величины коммерческих расходов, приходящиеся на фактический объем реализации продукции, т.е. сравним четвертую графу таблицы с третьей графой по второй строке: 144 — 144 = 0
4. влияние изменения оптовых цен на прибыль от реализации продукции устанавливаем путем сравнения фактически реализованной продукции в действовавших оптовых ценах (без НДС и акцизов) и фактически реализованной продукции в плановых ценах (без НДС и акцизов).
С этой целью сравним четвертую графу таблицы с третьей графой по четвертой строке: 23072 — 23087 = — 15 тыс.руб. Этот результат означает, что оптовые цены на реализуемую продукцию понизились на 15 тыс.руб., что сократило прибыль на ту же сумму;
5. влияние изменения структуры реализованной продукции на прибыль исчислим сальдовым способом, т.е. как разность между суммой отклонения фактической прибыли от реализации от плана и суммами влияния всех остальных (уже известных) факторов: 202 — (50,8 — 61 + 0 — 15) = + 227,2 тыс.руб. Этот результат означает, что сдвиг в структуре (изменение структуры) реализованной продукции в сторону увеличения удельного веса более рентабельных видов продукции увеличил прибыль от реализации на сумму 227,2 тыс. руб.
Общее влияние всех факторов (баланс факторов) составляет: + 50,8 — 61 +0 — 15-+227,2 = + 202 тыс. руб.
Таким образом , сверхплановая прибыль от реализации продукции получена в основном за счет сдвига в структуре реализованной продукции в сторону увеличения удельного веса более рентабельных видов изделий, а также за счет увеличения объема реализации продукции. В то же время повышение производственной себестоимости реализованной продукции и снижение оптовых цен на продукцию уменьшили прибыль. Величина коммерческих расходов не изменилась и на прибыль не повлияла.
Важным является также анализ «качества» прибыли. Качество прибыли представляет собой обобщенную характеристику структуры источников формирования прибыли. При высоком «качестве» прибыли увеличивается объем произведенной продукции, снижается ее себестоимость. При низком же «качестве» прибыли имеет место рост реализационных цен на продукцию в сочетании с отсутствием увеличения объема продукции в натуральных измерителях.
Главным в повышении «качества» прибыли является снижение . Это интенсивное направление увеличения прибыли за счет мобилизации имеющихся резервов.
Маржинальный доход
При анализе прибыли от реализации товарной продукции следует определить такой показатель, как маржинальный доход. Маржинальный доход представляет собой разность между выручкой от реализации продукции и переменными затратами на ее производство и реализацию. Другими словами, маржинальный доход — это сумма постоянных затрат и прибыли от реализации.
Исходя из этого, прибыль от реализации товарной продукции равняется маржинальному доходу за вычетом постоянных издержек. Отсюда следует, что предприятие получит прибыль только в том случае, когда постоянные затраты будут возмещены за счет выручки от реализации определенного объема произведенной продукции. Этой выручки должно быть достаточно для возмещения переменных затрат и образования прибыли. Анализ здесь позволяет установить, за счет каких именно затрат (постоянных или переменных), входящих в себестоимость реализованной продукции, изменяется прибыль.
Эффект операционного рычага
Необходимо также рассмотреть такой показатель, как эффект операционного рычага (производственный леверидж) . Он характеризуется соотношением маржинального дохода и прибыли. Эффект операционного рычага показывает, в каком размере увеличивается прибыль в связи с изменением выручки от реализации продукции. Дело в том, что влияние увеличения выручки от реализации на сумму прибыли зависит от соотношения переменных и постоянных затрат. Поэтому и величина операционного рычага зависит от этого соотношения. Чем выше удельный вес постоянных издержек, тем больше различие между маржинальным доходом и прибылью, и тем выше соотношение между ними. При помощи операционного рычага можно оценить степень влияния выручки от реализации продукции на прибыль. Чем больше величина операционного рычага, тем более значительное увеличение прибыли обеспечивает каждый процент прироста выручки от реализации продукции.
Важным аспектом анализа прибыли является определение безубыточного (критического) объема производства и реализации продукции. Безубыточный объем продукции имеет место, если равняется (либо если маржинальный доход равняется сумме переменных издержек в составе себестоимости продукции). В этом случае организация не получает ни прибыли, ни убытка от реализации продукции. Такое положение носит название критического (безубыточного) объема производства и реализации продукции, или иначе, критической точки (точки безубыточности), а также порога .
Критический объем продукции можно определить как частное от деления на сумму маржинального дохода. Следовательно, порог рентабельности может быть определен по следующей формуле:
(сумма переменных издержек/ сумма маржинального дохода) * 100%.
Для достижения критической точки необходимо произвести и реализовать столько продукции, чтобы за счет выручки от реализации были покрыты как переменные, так и данной организации. Для того, чтобы получить прибыль, следует увеличить и продаж. Если же величина продукции снизится, то организация получит убыток.
Все перечисленные в данном параграфе факторы, оказывающие влияние на величину полученной прибыли, следует отнести к числу внутренних факторов . Кроме них, существуют и внешние факторы , также определяющие величину полученной организацией прибыли.
К числу внешних факторов относятся:- социально-экономические условия, в которых функционирует данная организация;
- степень развития внешнеэкономических связей;
- транспортные условия;
- уровень цен на производственные ресурсы и т.д.
Анализ прибыли от реализации активов, операционных, внереализационных и чрезвычайных доходов и расходов
Резервы увеличения прибыли и повышения уровня рентабельности
Предприятия могут получать финансовые результаты (прибыли или убытки), не связанные с реализацией продукции, работ и услуг. Сюда относятся, в частности, прибыли и убытки от так называемой прочей реализации, т.е. от реализации имущества (активов) предприятия. Например, может иметь место продажа (фондов), материалов, и других видов активов предприятия.
При анализе финансовых результатов от прочей реализации необходимо проверить достоверность оценки продаваемых активов, а также сравнить возможные доходы от реализации активов с предполагаемыми затратами по этим операциям. Затем, уже в процессе последующего анализа следует сопоставить фактический финансовый результат от прочей реализации с предусмотренным результатом.
При реализации основных средств следует сравнить возможную прибыль от их продажи с теми доходами, которые могут быть получены предприятием при условии продолжения эксплуатации этих объектов основных средств. Если прибыль от реализации объекта основных средств превышает сумму возможной прибыли от продолжения эксплуатации этого объекта в течение определенного нормативного срока, то реализацию этого объекта основных средств следует осуществить.
Кроме прибылей и убытков от прочей реализации (от реализации активов), организации могут иметь также внереализационные финансовые результаты, не связанные ни с реализацией продукции, ни с реализацией активов (имущества).
Внереализационные финансовые результаты подразделяются на три вида
- операционные доходы и расходы;
- внереализационные доходы и расходы;
- чрезвычайные доходы и расходы.
- проценты к получению;
- проценты к уплате;
- доходы от участия в других организациях;
- прочие операционные доходы и расходы.
- страховые возмещения;
- стоимость материальных ценностей, остающихся от списания непригодных к восстановлению и дальнейшему использованию активов, т.е. основных средств.
Чрезвычайные расходы возникают как последствия чрезвычайных обстоятельств хозяйственной деятельности предприятия (наводнения, пожары, аварии, либо национализации имущества и др.)
Операционные, внереализационные и чрезвычайные финансовые результаты, как правило, не планируются . Поэтому основным приемом их анализа является сравнение их фактической величины за отчетный период с суммами за предыдущие отчетные периоды, т.е. изучение динамики этих величин. При анализе по каждому виду (статье) этих доходов (прибылей) и расходов (убытков) нужно выяснить причины их возникновения, установить, своевременно ли принимались меры к погашению задолженности, выявить лиц, виновных в пропуске сроков исковой давности и т.п.
Анализ внереализационных финансовых результатов дает возможность оценить организацию функционирования маркетинговой и финансовой служб, а также степень соблюдения договорной дисциплины.
В заключение проведенного анализа следует разработать конкретные мероприятия, направленные на сокращение или даже полное предупреждение потерь от внереализационных операций.
Анализ формирования прибыли следует завершить сводным подсчетом резервов увеличения прибыли, выявленных в результате проведенного анализа.
Основным резервом роста прибыли является снижение себестоимости выпускаемой и реализуемой продукции.
Процесс формирования и распределения прибыли предприятияАнализ использования прибыли
На объем прибыли, остающейся в распоряжении предприятия (чистой прибыли) влияют прежде всего, сумма налогооблагаемой прибыли, а также ставка налога на прибыль.
Если налогооблагаемая прибыль изменяется, то величина чистой прибыли изменяется в противоположном направлении. Так, при увеличении суммы налогооблагаемой прибыли величина прибыли, остающейся в распоряжении предприятия, будет уменьшаться.
Что касается доходов, облагаемых по ставкам, отличающимся от ставки налога на прибыль, то эти доходы вычитаются из валовой прибыли при определении суммы налогооблагаемой прибыли. Рассматриваемые виды доходов, за исключением из них налогов, увеличивают размер прибыли, остающейся в распоряжении предприятия.
Величина отчислений от прибыли в оказывает обратное влияние на сумму чистой прибыли: при увеличении этих отчислений прибыль, остающаяся в распоряжении предприятия снижается, а при уменьшении этих отчислений чистая прибыль возрастает.
При анализе использования прибыли необходимо сопоставить фактическое ее распределение за отчетный период с распределением, предусмотренным в финансовом плане предприятия, а также с соответствующими данными за предыдущие периоды, то есть в динамике. На основе анализа использования прибыли могут быть сделаны выводы о необходимости изменений в ее использовании с целью достижения оптимальных соотношений между отдельными направлениями ее распределения.
Учредительные документы каждой организации определяют порядок использования чистой прибыли, остающейся после внесения платежей налогов в бюджет, а также перечень фондов, образуемых из этой прибыли.
В процессе анализа использования прибыли следует решить такие основные задачи:- установить, как изменились суммы и удельные веса конкретных направлений использования прибыли по сравнению с финансовым планом и величинами предыдущего периода;
- осуществить анализ образования и использования резервного капитала и других специальных фондов;
- дать оценку эффективности использования прибыли;
- определить пути оптимизации использования прибыли и основные мероприятия, направленные на совершенствование использования прибыли.
В процессе образования и использования фондов специального назначения за счет прибыли, остающейся в распоряжении организации, осуществляется стимулирующая роль прибыли.
При анализе специальных фондов следует рассмотреть такие вопросы:- изменение суммы средств, направленных в спецфонды;
- влияние отдельных факторов на данную сумму;
- порядок использования средств специальных фондов на соответствующие цели;
- как изменяются суммы отчислений от чистой прибыли в специальные фонды и суммы использования средств этих фондов в динамике, т.е. с течением времени;
- каковы резервы оптимизации размеров специальных фондов и их использования.
При анализе формирования фондов специального назначения за счет чистой прибыли следует использовать формулу, позволяющую определить степень изменения отчислений в специальные фонды за счет изменения чистой прибыли:
∆СФ = ∆ЧП · К,
- ∆СФ — приращение величины спецфондов, т.е. фонда накопления или потребления за счет изменения величины прибыли, остающейся в распоряжении предприятия;
- ∆ЧП — приращение суммы прибыли, остающейся в распоряжении предприятия;
- К — коэффициент отчислений от чистой прибыли в данный фонд (базисная величина).
Суммы отчислений в фонды специального назначения находятся также под влиянием изменения величины коэффициента отчислений от чистой прибыли. Влияние этого фактора можно определить по следующей формуле:
∆СФ = (К 1 — К 0) ЧП 1 ,
- ∆СФ — приращение величины фондов специального назначения за счет изменения коэффициента отчислений от чистой прибыли;
- К 1 , К 0 — соответственно фактический и базисный коэффициенты отчислений от чистой прибыли в фонды специального назначения;
- ЧП 1 — чистая прибыль данного предприятия за отчетный период.
Увеличение величины прибыли, остающейся в распоряжении предприятия соответственно повышает сумму отчислений в специальные фонды, а уменьшение чистой прибыли снижает величину этих отчислений. Аналогично, т.е. прямым образом, влияет и изменение коэффициента отчислений от чистой прибыли: при увеличении этого коэффициента сумма отчислений в фонды специального назначения растет, а при снижении величины коэффициента сумма отчислений в специальные фонды уменьшается.
В процессе анализа использования средств специальных фондов необходимо сопоставить фактические расходы средств с предусмотренными планом и расходами предыдущих отчетных периодов. Так, средства фондов накопления направляются, как правило, на цели развития производства, т.е. на увеличение (фондов), а также на наполнение оборотных активов. Целесообразно проанализировать, каким образом использование средств фонда накопления повлияло на структуру имущества предприятия, а также на техническое состояние основных средств (фондов).
Средства фондов потребления расходуются для осуществления различных выплат социального характера. Анализ использования средств этих фондов целесообразно осуществлять в увязке с такими показателями состояния и использования трудовых ресурсов, как коэффициенты оборота по приему и увольнению, полного оборота, текучести, показатели среднего тарифного разряда, производительности труда. Использование прибыли для образования и расходования фондов потребления является оправданным, если оно взаимосвязано с улучшением перечисленных трудовых показателей.
Давая общую оценку использования прибыли организации, необходимо констатировать, как оно содействует увеличению масштабов деятельности организации, росту ее экономического потенциала, пополнению собственного капитала, а также оптимизации структуры активов и пассивов организации.
Прибыль рассчитывается как разница между доходами и издержками производства, где доходы – это показатель финансовой деятельности предприятия, который отражает все финансовые поступления фирмы, включая произведенную и проданную продукцию, оплаченную заказчиком.
Издержки – затраты на производство и реализацию продукции.
Показатель прибыли состоит из трех компонентов:
- прибыль от реализации продукции рассчитывается как разница между средствами, полученными от реализации товара (выручкой), и полной себестоимостью продукции;
- прибыль от реализации различного имущества и материальных ценностей;
- прибыль от внереализации операций – средства, полученные от неосновной деятельности фирмы (ценных бумаг, дивидендов, выручки от сдачи имущества в аренду и прочих видов деятельности).
Если прибыль предприятия сводится к нулю, значит, результатом хозяйственной деятельности являются издержки.
Предельная прибыль получается в результате продажи дополнительного экземпляра товара.
Высокий показатель такой прибыли не всегда может показывать действительно высокую прибыль.
Эффективно управлять прибылью можно только тогда, когда не только учитывать средства путем увеличения общей стоимости продаж со стабильным уровнем издержек, но предельную сумму прибыли, которую можно достичь в сложившихся условиях.
Следует помнить, что установление низкой цены может подорвать рентабельность товара или услуги. Практиковать снижение ценовой политики рекомендуется кратковременно и в небольшом количестве товара, иначе при большом спросе на такой продукт упадет рентабельность предприятия в целом.
Для того, чтобы товар или услуга не падали в цене, рекомендуется предлагать клиентам более простые аналоги. Такой шаг помогает сохранить ценовую дистанцию и привлекательность продукции.
Виды прибыли
Прибыль классифицируется в зависимости от условий ее формирования. Различают несколько видов прибыли.
В зависимости от издержек обращения:
- бухгалтерская – прибыль, получаемая как разница между доходами от продажи и расходами (издержками);
- экономическая – прибыль, получаемая как разница между бухгалтерской прибылью и дополнительными расходами (в том числе и расходами, которые не учитываются в себестоимости продукции).
По конечному результату хозяйственной деятельности фирмы:
- нормативная (предусмотренная) – минимальная прибыль, которая позволяет обеспечить финансовую устойчивость предприятия;
- максимально возможная (или минимально допустимая) – прибыль, получаемая при минимальных затратах и максимальной выручке;
- недополученная (упущенная выгода) или убыток – доход, который недополучен вследствие нарушений обязательства другой стороной.
По характеру налогообложения:
Облагаемая налогом – прибыль, которая подлежит налогообложению в соответствии с законодательством, представляет собой разницу между совокупными доходами от реализации товаров и внереализационных операций за исключением убытков прошлого периода.
Необлагаемая прибыль – доходы, полученные в результате операций, регламентированных статьей 251 НК РФ.
Что такое доход?
Доход представляет собой выручку, полученную за определенный период в результате реализации товаров и услуг за исключением материальных затрат. Из этой суммы также вычитаются налоги в соответствии с законодательством.
Под материальными затратами подразумевается сумма, потраченная на производство продукции. К таким затратам также приравнивают амортизацию основных фондов, социальные отчисления и прочие затраты за исключением оплаты труда.
Составным элементами дохода являются прибыль и расходы на оплату рабочей силы. Сумму дохода напрямую зависит от рыночной стоимости товара и конъюнктуры рынка.
К доходам не относят поступления от физических и юридических лиц. Если доход является налогооблагаемым, то сумма, которая осталась после уплаты налога, делится на такие составляющие:
- фонды потребления – затраты на социальную сферу (оплату труда сотрудников);
- инвестиционный доход – сумма, полученная в результате инвестиционной деятельности;
- страховой доход – затраты на страховые взносы.
Доходы классифицируются в зависимости от издержек.
Предельный доход рассчитывается как сумма, на которую изменяется общий доход предприятия после реализации одной единицы товара или услуги.
Полученная цифра отражает окупаемость предприятия.
На ее основе в сочетании с предельными издержками руководство принимает решение о рациональности расширения фирмы.
Средний доход показывает уровень дохода, полученный от продажи одной единицы товара. Как правило, данная сумма равна цене продукции. Контролируя ценообразование, компания может регулировать собственные доходы.
Совокупный доход представляет собой результат хозяйственной деятельности фирмы, рассчитывается как разница между стоимостью проданного товара или услуги и общими затратами на производство.
Что такое выручка?
Выручка – общая сумма денежных средств, полученная в результате реализации товаров и услуг за определенный промежуток времени.
Общая выручка состоит из сумм, полученных предприятием в результате основной деятельности (реализации товара или услуги), инвестиционной деятельности (реализации внеоборотных активов и ценных бумаг) и финансовой деятельности предприятия.
Выручка от реализации – это денежные средства, полученные от продажи товара и услуги. Она делится на два вида:
- валовую выручку — представляет собой общую сумму поступлений в результате продажи товаров, услуг, дохода от внереализационных операций и имущества;
- чистую выручку – денежные средства, полученные после отчисления НДС, налогов, скидок и стоимости возвращенной продукции из валовой выручки. Именно из этих денежных средств потом выполняется расчет дивидендов и сумм на развитие предприятия.
Прибыль EBIT
Earnings Before Interest and Taxes (EBIT) является промежуточным значением между валовой и чистой прибылью, представляет собой прибыль, из которой еще не вычтены проценты и налоги.
Такую прибыль также называют операционной.
Но это неправильно. В отличие от операционной, в EBIT также входит и неоперационная прибыль. Если же в EBIT отсутствуют неоперационные доходы и расходы, показатель будет равен операционной прибыли.
Прибыль EBIT рассчитывается по данным отчета «Отчета о прибылях и убытках»: это сумма прибыли или убытка до уплаты налогов и процентов к уплате. Нормальным показателем считается положительное значение EBIT.
Прибыль EBITDA
Earnings Before Interest, Taxes, Depreciation and Amortization (EBITDA) зависит от метода начисления амортизации. Это сумма прибыли до уплаты процентов, налогов и амортизации, которая показывает приток денежных средств.
На основе EBITDA рассчитывается показатель долговой нагрузки компании. Для этого совокупные обязательства (долгосрочную и краткосрочную задолженность) делят на номинал EBITDA.
Значение совокупных обязательств доступны для вычислений из раздела «Пассивы» бухгалтерского баланса. Нормальное значение показателя не должно превышать 3. Если же значение составляет 4 и более, значит, предприятие имеет сильную долговую нагрузку.
При расчете показателя долговой нагрузки необходимо учитывать степень погашения дебиторской задолженности. Если же дебиторская задолженность не погашается покупателями, предприятие теряет платежеспособность, но на самом показателе этот факт не отражается.
Видео на тему: «Прибыль и валовый доход в чем разница?»
Инструкция
Обобщенные итоги финансово-хозяйственной деятельности предприятия содержатся в бухгалтерской отчетности: в форме №1 баланса указана общая сумма накопленной прибыли или непокрытого убытка на начало и конец отчетного периода, а в форме №2 – отчете о прибылях и убытках – расшифрованы исходные данные для формирования финансового результата. Кроме того, по форме №2 можно проследить все виды прибыли (валовую, от продаж, до налогообложения, чистую) и определить рентабельность организации.
Сравните данные из строки 1370 «Нераспределенная прибыль (непокрытый убыток )» формы №1 бухгалтерского баланса между собой: превышение показателя на отчетную дату над значением на начало года говорит о прибыльной деятельности предприятия в течение отчетного периода. Но анализ на отдельно взятую дату не отражает реальной картины, поэтому для определения прибыльности рассмотрите данные как минимум за 1 год, то есть за 5 отчетных дат.
Постоянный рост значения нераспределенной прибыли свидетельствует о грамотном управлении доходами и расходами. Снижение показателя означает убыток , даже если он выражен положительным числом. Вместе с тем, если на начало анализируемого периода значение в строке 1370 отрицательное, но в течение года стремится к нулю и выше, можно говорить о постепенном выходе предприятия из кризиса и прибыльной деятельности.
Основная информация о прибылях и убытках компании содержится в одноименном отчете. Оцените общий финансовый результат по строке 2400 «Чистая прибыль (убыток )». Отдельный показатель свидетельствует об итоге финансово-хозяйственной деятельности на отчетную дату, поэтому выводы делайте по значениям нескольких периодов, то есть в динамике.
Для обобщения информации составьте агрегированный отчет о прибылях и убытках в форме таблицы: в вертикальной области значений перечислите строки отчета, в горизонтальной – рассматриваемые даты. Если по итогам какого-либо из рассматриваемых временных отрезков отмечается снижение показателя, проанализируйте формирование прибыли на каждом этапе, чтобы найти источник возникновения убытка.
Чтобы определить валовую прибыль, вычтите из суммы дохода от основной деятельности - выручки от реализации товаров, продукции, услуг, работ без НДС. Затем рассчитайте показатель прибыли от продаж, валовую прибыль на итоговые суммы коммерческих и управленческих расходов.
Далее оцените прочие доходы, в том числе от участия в других организациях, например дочерних компаниях, и проценты, причитающиеся к получению. Прибавьте их сумму к значению прибыли от продаж, а затем вычтите проценты к уплате и прочие расходы – вы получите прибыль до налогообложения.
Чтобы получить значение чистой прибыли или убытка, рассчитайте и вычтите из прибыли до налогообложения текущий налог на прибыль, налоговые санкции, а в случае необходимости отразите изменения постоянных налоговых активов и обязательств.
Прибылью называют положительный финансовый результат организации, то есть когда доходы превышают расходы. В противном случае, речь идет о убытках. Важно не путать понятия прибыли и дохода. Последнее – это экономическая выгода до вычитания расходов.
Инструкция
Нам понадобится валовая прибыль, которую можно рассчитать по формуле П вал = В - Срп, где Срп − себестоимость реализованной продукции, а В – это выручка от реализации товаров или услуг. Срп включает в себя только расходы, связанные непосредственно с реализацией продукции. Как видно из первой , коммерческие и управленческие расходы учитываются отдельно.
Рассчитаем сначала валовую прибыль, а затем с ее помощью прибыль от продаж на примере. Предприятие в квартале реализовало 300 изделий по цене 50 рублей за штуку. Себестоимость единицы продукции составила 25 тысяч рублей. Управленческие расходы в отчетном квартале составили 2 млн 100 тысяч рублей. Коммерческие расходы составили 900 тысяч рублей. Рассчитываем валовую прибыль:
Пвал=300*50 тыс руб. - 300*25тыс руб. = 7 млн 500 тыс руб.
Используя полученную в предыдущем шаге цифру рассчитаем прибыль от продаж:
Ппродаж = 7 млн 500 тыс руб. - 2 млн 100 тыс руб. - 900 тыс руб. = 4 млн 500 тыс руб.
После этого предприятие формирует прибыль до налогообложения, которая рассчитывается по формуле Пдон = Продаж + ПД – ПР, где ПД – прочие доходы, а ПР – прочие расходы.
Источники:
- Российский бухгалтер
- прибыли до налогообложения формула
Определение величины налога достаточно непростой процесс, поэтому многие крупные организации нанимают специально для этих целей отдельного бухгалтера. НДС представляет собой налог, который подлежит уплате предприятием в бюджет страны на сумму прироста стоимости.

Вам понадобится
- - калькулятор.
Инструкция
Рассчитайте величину налоговой базы, которая определяется согласно статье 154 Налогового Кодекса РФ. Она равна стоимости реализованных товаров, или работ на основании цен реализации при учете акцизов. Дата налоговой базы по НДС определяется согласно п.1 ст. 167 НК РФ. Это может быть день отгрузки товаров, выполнения работ или оказания услуг, или же дата фактического получения или авансового платежа в счет будущей отгрузки.
Установите для каждого реализованного товара, оказанной услуги или выполненной работы сумму НДС. Данная величина определяется как произведение налоговой базы на ставку по НДС, установленную для данного вида продукции.
Приступите к расчету НДС, подлежащего к перечислению . Согласно статье 163 НК РФ, налоговым периодом НДС является квартал, в течение которого в книге продаж предприятия должны были фиксироваться суммы начисленного налога. Из данной величины необходимо вычесть сумму налоговых вычетов, которые должны быть записаны в книге покупок фирмы. Полученная является налогом на добавленную стоимость, который подлежит уплате.
Обратите внимание
В первом шаге указан перечень товаров, работ и услуг, которые облагаются НДС по ставке 0%. В шаге втором отмечены случаи, когда налогообложение производится по ставке НДС 10%. Ставка 18% применяется во всех остальных случаях, которые не оговорены в ст. 164 НК РФ. Операции, которые не подпадают под начисление НДС, регламентируются статьей 149 НК РФ.
Анализ финансовых результатов деятельности организации начинается с составления бухгалтерской отчетности о прибылях и убытках по форме №2. В ней отражается состав, структура и динамика показателей прибыли. Одной из главных величии данного отчета является прибыль до налогообложения. Она представляет собой прибыль предприятия от продаж, откорректированную на суммы внереализованных и операционных доходов и расходов.

Инструкция
Определите величину операционных доходов и расходов предприятия. Они состоят из прибыли или убытков, которые понесла компания: от платы за временное пользование активами предприятия; за использование прав на патенты, промышленных образцы и прочие виды интеллектуальной собственности; от участия других предприятий в уставных капиталах, в том числе доходы и проценты по ценным бумагам; от реализации основных средств и активов, за исключение денежных средств, товаров и продукции; от получения процентов по займам, и депозитам, полученным и выданным при сотрудничестве с другими предприятиями и кредитными организациями.
Рассчитайте величину внереализованных расходов и доходов. К ним относятся: , неустойки, пени за нарушение условий соглашений; прибыль или убытки прошлых лет, выявленные в текущем отчетном периоде; возмещение причиненных предприятию убытков; дебиторская, кредиторская и депонентская задолженность с истекшим сроком исковой давности; курсовые разницы; величина уценки или дооценки активов, кроме внеоборотных активов.
Посчитайте полученную предприятием за отчетный период прибыль или убыток от продаж. Внесите все данные в форму №2 «Отчет о прибылях и убытках». В строке 050 указывается прибыль от продаж, в строке 060 – проценты к получению, в строке 070 – проценты к уплаты, в строке 080 – доходы от участия других организациях, в строке 090 – прочие доходы, а в строке 100 – прочие расходы.
Отразите в строке 140 отчетности величину рассчитанной прибыли до налогообложения. Для этого к величине строки 050 необходимо прибавить строки 090, 060 и 080, после чего вычтите показатели строк 070 и 100. Полученное значение должно совпадать с величиной, сформированной на субсчете отчетности 99 «Финансовые результаты деятельности до налогообложения».
Одноименные товары - это аналогичные по своим функциональным и технологическим свойствам товары , которые разнятся между собой по отдельно взятым несущественным деталям, которые никоим образом не могут повлиять на качество данного товара и его свойства для потребителя, а также являющиеся однородной группой по потребительскому предназначению.

Инструкция
Для правильного определения одноименной группы товаров, согласно рекомендациям Федеральной антимонопольной службы, нужно применять Общероссийский классификатор видов экономической , утвержденный министерством экономического развития. В номенклатуре всех товаров и услуг выделены определенные группы, которые и относятся, согласно о государственных закупках, к одноименным товарам, работам или одноименным услугам.
Так, к примеру, согласно номенклатуре, утвержденной Приказом Минэкономразвития РФ от 07.06. 2011 г. N 273 «Об утверждении номенклатуры товаров, работ, слуг для нужд », к группе «текстильные товары », код ОКДП 25, относятся пряжа и нити, ковры и ковровые изделия, вязаные и трикотажные ткани, а также услуги по производству на договорной основе.Всего в номенклатуре выделена 221 одноименных товаров. Некоторые группы выделены более крупными и включают достаточно большой спектр товаров. Другие - например, продукты - в группе одноименных товаров имеют ограниченное число позиций.
Согласно законодательству, при проведении государственных закупок можно в течение квартала производить одноименных товаров только на определенную сумму денег, составляющую на текущий момент 500 тысяч рублей. Еще меньшая сумма - 100 тысяч рублей - предполагается при закупке одноименного товара у единственного или подрядчика работ.
Однородные группы, в которые объединены несколько видов товаров, достаточно велики. Кроме того, они включают в себя достаточно разные по с специфических отраслях товары , поэтому перед организациями зачастую встают трудности при закупке якобы однородных (согласно действующему законодательству) товаров на суммы денежных средств, превышающие установленные цифры.
Источники:
- одноименные товары
Совет 6: Как найти прибыль до налогообложения в 2019 году
Прибыль до налогообложения является основной величиной, которая определяется при составлении отчета о и убытках по форме №2. Она состоит из доходов предприятия от продаж за вычетом сумм операционных и внереализованных расходов и доходов.

Инструкция
Вычислите сумму операционных доходов и расходов, которые отражают поступления и платежи предприятия, которые вызваны ведением хозяйственных, производственных и финансовых операций в течение отчетного периода. К операционным доходам относится выручка от продаж, поступление арендных платежей, проценты по вкладам и выданным займом, комиссии и прочие денежные поступления. Расходы характеризуются денежными затратами на производство продукции, управление компанией, уплату налогов, выплату процентов по кредитам, реализацию товара и прочее.
Определите сумму внереализованных доходов и расходов предприятия. К ним относят: уплаченные и полученные штрафы, пени, неустойки и иные экономические санкции; проценты и доходы, полученные от сумм, находящихся на депозитных и расчетных счетах; курсовые разницы; списанная дебиторская и кредиторская задолженность; убытки от стихийных бедствий; судебные издержки; прибыли и убытки прошлых лет и прочее.
Внесите операционные и внереализованные доходы и расходы в соответствующие строки 060, 070, 080, 090 и 100 отчета о прибылях и убытках по форме №2.
Рассчитайте прибыль или убыток предприятия, полученный за отчетный период от продаж. Заполните для этого отчет по форме №2. В строке 029 укажите валовую выручку, равную сумме величин указанных на кредите счета 90.1 «Выручка» за вычетом налогов, акцизов, таможенных пошлин и себестоимости реализованной продукции. В строку 030 вносятся коммерческие расходы предприятия, а строку 040 – управленческие. После этого в строке 050 указывается сумма прибыль от продаж, которая равна строке 029 за вычетом строк 030 и 040.
Найдите прибыль до налогообложения и занесите результат в строке 140 отчета. Для этого необходимо к значению строки 050 прибавить строку 060, 080 и 090 и вычесть строки 070 и 100.
Источники:
- прибыль убыток до налогообложения
В коммерческой организации основной целью деятельности является извлечение прибыли. Поэтому собственники всегда интересуются значением показателя «нераспределенная прибыль». Это те деньги, которые компания может разделить между учредителями либо оставить на счетах организации для целей ее дальнейшего развития.

Инструкция
Обычно в первые годы существования компании нераспределенная прибыль , образовавшаяся по итогам года, направляется в резервный фонд для дальнейшего инвестирования, выплаты премий или приобретения имущества.
Если организация находится на общем плане счетов, значит, вам доступны данные бухгалтерской отчетности за последний год. Кстати, с 1 января 2013 года обязанность по ведению бухгалтерского учета будет возложена на все компании, в том числе на применяющие упрощенную систему налогообложения или уплачивающие единый налог на вмененный доход. Итак, величина нераспределенной прибыли (то есть прибыли после уплаты налога на прибыль ), отражается на счете 84. Если у компании был зафиксирован убыток, его величина отражается по дебету, положительный же результат – по кредиту.
Если в течение года в организации проводилась переоценка основных средств (с влиянием таких действий на величину добавочного капитала), выплачивались промежуточные дивиденды или менялся уставный капитал, то эти изменения должны влиять на конечное значение величины нераспределенной прибыли. Их необходимо прибавить или отнять в зависимости от того, было ли это доходной или расходной операцией.
Обратите внимание, что значение строки 1370 бухгалтерского баланса должно совпадать со строкой 2400 отчета о прибылях и убытках. Это правило работает в случае, если в течение года не производилось распределение дивидендов, которые отражаются по дебету счета 84.
Учтите, что распределение прибыли по результатам года относится к категории событий, которые произошли после отчетной даты. Поэтому в отчетном периоде, за который компания распределяет прибыль , никакие записи в бухгалтерском учете не производятся. Таким образом, данные по счету 84 в отчетном году не могут содержать информацию о распределении дивидендов по итогам этого года, при этом в них должны быть отражены операции по принятому решению об использовании прибыли, полученной по итогам прошлого года.
Видео по теме
По итогам своей основной деятельности фирма получает определенный доход. Эта величина за вычетом всех расходов на производство и продажу продукции, а также налоговых выплат составляет чистую прибыль. Существует несколько способов определить прибыль предприятия.

Инструкция
Деятельность производителя можно считать достаточно эффективной, если величина прибыли положительна. Добиться этого зачастую бывает непросто, особенно в условиях жесткой рыночной конкуренции. В одной области всегда работает несколько десятков, а то и тысяч фирм, производящих похожие товары.
Выбор всегда за покупателем, поэтому важно заинтересовать его, сделать свою продукцию более привлекательной, в том числе и по цене. Тогда предприятие может получить приличный доход, однако прибыль учитывает не только эту величину, но и многочисленные затраты, связанные с закупкой сырья, оплаты рабочего времени, покупки или аренды оборудования, транспорта и т.д.
Чтобы определить фактическую прибыль предприятия, следует вычесть из основного дохода суммарную величину явных издержек. Для этого необходимы корректные данные бухгалтерского баланса, в которым учтены все движения средств по соответствующим счетам:
ПП = ОД – ЯИ, где ПП – прибыль предприятия, ОД – доход от основной деятельности, ЯИ – явные издержки.
Явные издержки – это себестоимость продукции. К ним относятся расходы на основное производство, аренда помещений, складов, офисов, а также оплата услуг инженеров-разработчиков, юристов, маркетологов, менеджеров, бухгалтеров и пр. Иными словами, чтобы товар появился на рынке и его купили, работает целая команда специалистов, тратится большое количество ресурсов. Можно сделать вывод, что одним из путей повышения прибыли является разработка методов снижения себестоимости продукции.
Вместо бухгалтерской прибыли, фигурирующей в отчетах, финансовые аналитики предпочитают рассчитывать экономическую прибыль. Эта величина более наглядно показывает, насколько эффективна выбранная производственная стратегия. Она равна разнице между фактической прибылью и так называемыми неявными издержками:
ЭП = ПП – НИ.
Неявные издержки не имеют документального подтверждения. Они представляют собой альтернативный доход, который мог бы принести предприятию выбор других условий для реализации его ресурсов: денежных, трудовых, имущественных и иных.
Иногда в погоне за выручкой производители забывают, что может пострадать качество выпускаемой продукции. В этом случае они нарушают главную предпринимательскую заповедь, которая говорит о превосходстве спроса над предложением. Основным источником прибыли являются деньги потребителя, и он не станет отдавать их за товар, который больше не удовлетворяет его физических или эстетических нужд.
Каждое коммерческое предприятие ведет ту или иную деятельность, направленную на получение финансовой прибыли. Тем не менее, периодически происходят неудачные периоды, которые нужно учитывать во избежание подобных ситуаций в дальнейшем. Определением прибыли или убытка по учету занимается бухгалтер организации.

Вам понадобится
- - бухгалтерский баланс по форме №1;
- - отчет об убытках и прибылях по форме №2.
Инструкция
Используйте бухгалтерскую отчетность для обобщения итогов финансовой деятельности предприятия. Форма №1 баланса содержит общую сумму накопленной прибыли и непокрытого убытка в текущем отчетном периоде, а форма №2 – данные для формирования требуемого финансового результата. Также форма №2 позволяет узнать различные виды прибыли и вычислить рентабельность организации.
Изучите строки 1370 и 2400 формы №1 бухгалтерского баланса, чтобы получить основную информацию о прибылях и убытках предприятия. Если показатель на отчетную дату превышает значение на начало года, это говорит о том, что компания вышла в прибыль. Для точности рекомендуется проверять данные, как минимум, за один рабочий год или пять отчетных дат. Если показатель нераспределенной прибыли постоянный увеличивается, значит, вы выбрали грамотное управление доходами и расходами. Наоборот, снижение показателя говорит об убыточности деятельности, даже если он является положительным числом.
Сделайте агрегированный отчет в виде таблицы, чтобы обобщить информацию о прибылях и убытках. По вертикали перечислите соответствующие строки отчета, а по горизонтали – рассматриваемые даты. Если наблюдается снижение показателя по итогам хотя бы одного из рассматриваемых периодов, необходимо провести анализ формирования прибыли на каждом из этапов, чтобы выяснить источник убытка.
Оцените все прочие доходы, включая поступающие от других организаций – подразделений и филиалов и причитающиеся к получению проценты. Прибавьте их к полученному значению прибыли от продаж, отняв проценты к уплате и другие расходы, чтобы получить прибыль до налогообложения. Для выяснения чистого убытка или прибыли вычтите из прибыли текущий налог до налогообложения и предусмотренные налоговые санкции. Если необходимо, проследите за изменениями постоянных финансовых активов и обязательств.
Довольно часто после утверждения годового бухгалтерского отчета на предприятии выявляются доходы или расходы, относящиеся к прошедшему периоду, в таком случае их необходимо признать и отразить как прибыль или убытки прошедших лет. Внести какие-либо изменения в утвержденную годовую отчетность невозможно.

Инструкция
Если прибыль прошлых периодов выявлена в текущем периоде до наступления момента утверждения годовой отчетности, то вносить соответствующую корректировку в отчетность можно декабрем месяцем прошлого года. Выявленная в отчетном году прибыль прошлых лет, согласно "Плану ", в корреспонденции со счетами учета расчетов по субсчета «Прочие доходы», относящегося к № 91. Прибыль прошлых лет, которая была выявлена в текущем отчетном периоде, должна отражаться в составе прочих доходов на основании Положения по ведению бухгалтерской отчетности, утвержденного Министерством финансов.
Прибыль - конечный финансовый результат производственно-хозяйственной деятельности предприятия, показатель ее эффективности, источник средств для осуществления инвестиций, формирования специальных фондов, а также платежей в бюджет. Получение прибыли -- цель деятельности любой коммерческой организации.
Предпринимательская деятельность представляет собой инициативную самостоятельную деятельность граждан их объединений, направленную на получение прибыли и удовлетворение общественных потребностей. Следовательно, получение прибыли - это непосредственная цель фирмы и одновременно результат всей производительно хозяйственной деятельности. Получить прибыль фирма может только в том случае, если она производит продукцию, услуги, которые реализуются, то есть удовлетворяют общественные потребности. Соподчиненность этих двух целей - удовлетворение потребностей и получение прибыли - следующая: нельзя получить прибыль, не изучив потребности и не начав производить тот продукт, который удовлетворит потребности. Необходимо изготовить продукт, который удовлетворит потребности и притом по такой цене, которая соответствует платежеспособным потребностям. А приемлемая цена возможна только в том случае, если фирма выдерживает определенный уровень издержек, когда все затраты потребляемых ресурсов меньше, чем получившаяся выручка. В этом смысле прибыль - непосредственная цель функционирования фирмы и одновременно результат ее деятельности Горфинкель В.Я. Экономика фирмы: Учебник для ВУЗов. М.: Юнити-Дана, 2003г., с 234-258.
Во-первых, прибыль является показателем эффективности деятельности предприятия, ибо сам факт прибыльности уже свидетельствует об его эффективной деятельности.
Во-вторых, прибыль обладает стимулирующей функцией, она является основным источником прироста собственного капитала. В условиях рыночных отношений собственники капитала менеджеры, ориентируясь на размер прибыли, остающейся в распоряжении предприятия, принимают решение по поводу дивидендов и инвестиционной политики, проводимым предприятием с учетом перспектив его развития. Прибыль в рыночной экономике - движущая сила и источник обновления производственных фондов и выпускаемой продукции.
В-третьих, прибыль является источником социальных благ для членов трудового коллектива. За счет прибыли, остающейся на предприятии после уплаты налогов и выплаты дивидендов, а также других первоочередных отчислений, осуществляются материальное поощрение, предоставляются социальные льготы работникам, содержатся объекты социальной сферы.
В-четвертых, прибыль является источником формирования доходов бюджетов различного уровня. Она поступает в бюджеты в виде налогов, а также экономических санкций и используется на различные цели, определенные расходной частью бюджета.
Таким образом, прибыль предприятия - основной фактор его экономического и социального развития. Поэтому важно определить механизм формирования прибыли на предприятии, ее величину в натуральном выражении, рассмотреть различные виды прибыли и сферу их применения Ковалева В.А. Финансы и кредит: Учебное пособие. М.: Финансы и статистика, 2004г., с.287-311.
Различают прибыль бухгалтерскую и чистую экономическую прибыль. Как правило, под экономической прибылью - понимается разность между общей выручкой и внешними и внутренними издержками.
В число внутренних издержек включают при этом и нормальную прибыль предпринимателя. Нормальная прибыль предпринимателя - это минимальная плата, необходимая, чтобы удержать предпринимательский талант.
Прибыль, определяемая на основании данных бухгалтерского учета, представляет собой разницу между доходами от различных видов деятельности и внешними издержками.
В настоящее время в бухгалтерском учете выделяют пять этапов прибыли:
- - валовая прибыль;
- - прибыль от продаж;
- - прибыль до налогообложения
- - прибыль от обычной деятельности;
- - чистая (нераспределенная) прибыль отчетного периода.
Валовая прибыль определяется как разница между выручкой от продажи товаров (работ, услуг) и полной производственной себестоимостью реализованной продукции.
Выручку от реализации товаров, продукции, работ и услуг называют доходами от обычных видов деятельности. Затраты на производство товаров, продукции, работ и услуг считают расходами по обычным видам деятельности. Валовую прибыль рассчитывают по формуле:
где ВР - выручка от реализации;
С - себестоимость проданных товаров, продукции, работ и услуг.
Прибыль (убыток) от продаж представляет собой валовую прибыль за вычетом управленческих и коммерческих расходов:
где Ру - расходы на управление;
Рк- коммерческие расходы.
Прибыль от продаж можно исчислить и другим способом: путем вычитания из выручки от продажи полной себестоимости реализованной продукции.
Прибыль до налогообложения - это прибыль от продаж с учетом прочих доходов и расходов:
Пдн = Ппр + Дпр - Рпр,
где Ппр -прибыль от продаж;
Дпр -прочие доходы;
Рпр - прочие расходы.
Прибыль от обычной деятельности определяется путем вычитания из прибыли до налогообложения налога на прибыль и иных аналогичных платежей:

где Н - сумма налогов.
Чистая прибыль (нераспределенная прибыль), остающаяся в распоряжении предприятия, определяется с учетом сальдо чрезвычайных доходов и расходов.

где Чдр - чрезвычайные доходы и расходы.
Чрезвычайными доходами считаются поступления, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации и т. п.). К ним относятся страховое возмещение, стоимость материальных ценностей, остающихся от списания непригодных к восстановлению и дальнейшему использованию активов, и т. п. В составе чрезвычайных расходов отражаются расходы, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации имущества и т. п.).
Получая прибыль, организация (предприятие решает задачи ее использования). Распределение прибыли - составная и неразрывная часть общей системы распределительных отношений и, пожалуй, наравне с распределением дохода физических лиц, самая главная.
По сути, распределение прибыли следует рассматривать в трех направлениях, представленных на рисунке 1.
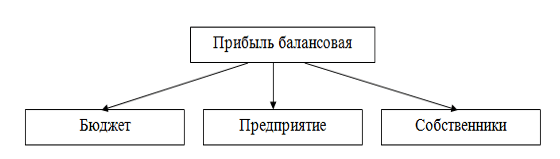
Не вся получаемая прибыль остается в фирме, так как она распределяется между обществом в лице государства и субъектом хозяйствования. Объектом распределения на любой фирме является прибыль до налогообложения. Под ее распределением понимается направление прибыли в бюджет и по статьям использования в рамках субъекта хозяйствования. Законодательно прибыль фирмы регулируется в той ее части, которая поступает в бюджеты различных уровней в виде налогов и других обязательных платежей. Принципы распределения определяет государство. Они отражены в законодательных актах и нормативных документах по налогообложению. Прибыль, получаемая субъектом хозяйствования, подвергается обложению налогом. Фирма, получившая в прошлом году убыток, освобождается от уплаты налога с части прибыли Колчина И.В. Финансы организаций (предприятий): Учебник. М.: Юнити-Дана, 2007г., с.387-399.
Разница между прибылью до налогообложения и суммой налога на прибыль характеризует чистую прибыль. Чистая прибыль количественно равна прибыли в распоряжении субъекта хозяйствования. К расходам, относимым на чистую прибыль, относят все сверхнормативные расходы (превышение расходов на рекламу, на представительские расходы, на командировочные, превышение расходов по кредиту, по амортизации). Распределение чистой прибыли в общем виде представлено на рисунке 2.
Чистая прибыль направляется на финансирование производственного развития предприятия, удовлетворение потребительских и социальных нужд, финансирование социально-культурной сферы, отчисления в фонд оплаты труда сверх заработной платы и другая часть чистой прибыли может быть направлена на благотворительные нужды, однако не вся величина чистой прибыли используется предприятием по собственному усмотрению. За счет чистой прибыли уплачиваются некоторые виды сборов и налогов Закон РФ от 27.12.1991 № 2116 - 1 (ред. От 06.08.01) «О налоге на прибыль предприятий и организаций», например, налог на имущество предприятия за право торговли, оплата штрафов за несоблюдение требований по охране окружающей среды от загрязнения, санитарных норм и правил, а также штрафные санкции в случае утаивания прибыли от налогообложения или взносов во внебюджетные фонды и другие платежи Чуева Л.И. Экономика фирмы: Учебник для студентов ВУЗов. М.: Дашков и К о, 2007г., с.260-275.
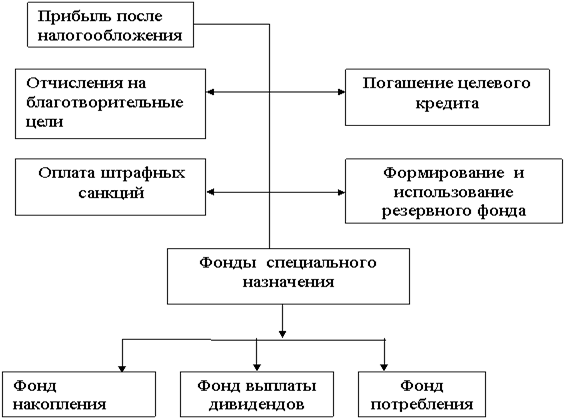
Рисунок 2 - Распределение чистой прибыли http://www.bankreferatov.ru
Нераспределенная прибыль присоединяется к уставному капиталу предприятия. Распределение и использование прибыли имеют особенности, обусловленные организационно-правовой формой предприятий (акционерные общества, кооперативы и т.д.).
При распределении прибыли, определении основных направлений ее использования необходимо учитывать состояние конкурентной среды. Конкурентная борьба определяет необходимость существенного расширения и обновления производственного потенциала.
В условиях рыночных отношений субъект хозяйствования должен стремиться, если не к получению максимальной величины прибыли, то к той величине прибыли, которая обеспечит динамическое развитие производства в условиях конкуренции, позволит ему удержать позиции на рынке данного товара, обеспечить его выживаемость. Решение данных задач предполагает не только знание источников формирования прибыли, но и определение методов оптимального их использования.
Получение прибыли возможно за счет монопольного положения или уникальности продукта на рынке того или иного товара. Реализация данного источника возможна за счет постоянного обновления продукта и удерживания доли производства и сбыта. Однако следует учитывать влияние таких факторов, как растущая конкуренция со стороны других субъектов хозяйствования и антимонопольная политика государства.
Получение прибыли, касающееся практически всех фирм, связано с производственной и предпринимательской деятельностью. Реализация данного источника возможна при соответствующих условиях сегодняшнего дня маркетинговых исследований рынка. Величина прибыли в данном случае зависит от правильного бизнеса, от создания конкурентоспособных условий продажи товаров, от объемов производства, от величины и структуры издержек производства Сергеев И.В. Экономика организации (предприятия): Учебное пособие. М.: Финансы и статистика, 2006г., с.129-149.
Тема: Формирование финансовых результатов предприятия.
План: 1. Прибыль предприятия, её сущность, значение, формирование и распределение.
2. Показатели рентабельности работы предприятия.
Прибыль предприятия, её сущность, значение, формирование и распределение .
В рыночной экономике прибыль занимает центральное место среди показателей деятельности предприятия. Она выступает в качестве цели предпринимательской деятельности.
характеризует экономический эффект, полученный в результате деятельности предприятия;
стимулирующая функция прибыли (чем больше масса прибыли, тем больше возможностей для расширения производства);
является одним из источников формирования бюджетов разных уровней.
В условиях рыночных отношений выделяют три основные источника получения прибыли:
* первый источник образуется за счёт монопольного положения предприятия по выпуску той или иной продукции или уникальности продукта. Поддержание этого источника на относительно высоком уровне предполагает постоянное обновление продукта, а противодействующими силами являются антимонопольная политика государства и конкуренция;
* второй источник связан непосредственно с производственной и предпринимательской деятельностью предприятия. Эффективность его использования зависит от знания конъюнктуры рынка и умения адаптировать развитие производства под её изменения. Величина прибыли в данном случае зависит от правильности выбора производственной направленности предприятия по выпуску продукции, от создания конкурентоспособных условий продажи товаров, от объёмов производства, от снижения издержек производства;
* третий источник связан с инновационной деятельностью предприятия. Его использование предполагает внедрение новых технологий, достижений НТП, использование новых видов сырья и материалов.
Конечным финансовым результатом хозяйственной деятельности предприятия является прибыль до налогообложения . Прибыль до налогообложения (балансовая прибыль) – это сумма прибылей (убытков) предприятия, как от реализации продукции, так и доходов (убытков) не связанных с производством и реализацией.
Прибыль до налогообложения включает три укрупнённых элемента :
- прибыль от продажи продукции (работ, услуг );
- прибыль от прочей реализации;
- внереализационные доходы (расходы).
Прибыль от продажи продукции (работ, услуг ) – это финансовый результат, полученный от основной деятельности предприятия, которая может осуществляться в любых видах, зафиксированных в его уставе и не запрещённых законом. Прибыль от продажи продукции определяется как разность между денежной выручкой от продажи продукции (работ, услуг) без НДС и акцизов и затратами на производство и реализацию.
Прибыль (убыток) от прочей реализации представляет собой финансовый результат, не связанный с основными видами деятельности предприятия. Он отражает прибыль (убыток) от прочей реализации, к которой относится продажа на сторону различных видов имущества, числящегося на балансе предприятия.
Финансовые результаты от внереализационных операций – это прибыль (убыток) по операциям различного характера, не относящимся к основной деятельности и не связанными с реализацией продукции (работ, услуг). Внереализационными доходами являются доходы:
От долевого участия в других организациях;
От сдачи имущества в аренду (субаренду);
От операций купли-продажи иностранной валюты;
К внереализационым результатам относятся потери и расходы:
Не компенсируемые потери от стихийных бедствий;
Отрицательные курсовые разницы по валютным счетам и операциям в иностранной валюте;
Убытки по операциям прошлых лет;
Недостача материальных ценностей, выявленных при инвентаризации.
Схема. Формирование и распределение прибыли.
Объектом распределения является прибыль до налогообложения . Под её распределением понимается направление прибыли в бюджет и по статьям использования на предприятии.
Принципы распределения прибыли можно сформулировать:
прибыль, получаемая предприятием в результате производственно-хозяйственной и финансовой деятельности, распределяется между государством и предприятием, как хозяйствующим субъектом;
прибыль для государства поступает в соответствующие бюджеты в виде налогов и сборов, ставки которых не могут быть произвольно изменены. Состав и ставки налогов, порядок их исчисления и взносов в бюджет устанавливаются законодательно;
величина прибыли предприятия, остающаяся в его распоряжении после уплаты налогов не должна снижать его заинтересованности в росте объёмов производства и улучшении результатов производственно-хозяйственной и финансовой деятельности;
прибыль, остающаяся в распоряжении предприятия, в первую очередь должна направляться на накопление, обеспечивающее дальнейшее развитие предприятия, и только в оставшейся части – на потребление.
При распределении прибыли и определении основных направлений её использования необходимо учитывать состояние конкурентной среды. Конкурентная борьба определяет необходимость существенного расширения и обновления производственного потенциала.
Для каждой организационно-правовой формы определён соответствующий механизм распределения прибыли, остающейся в распоряжении субъекта хозяйствования. Он основан на особенностях внутреннего устройства и регулирования деятельности субъектов хозяйствования соответствующих форм собственности.
Порядок распределения и использования прибыли фиксируется в Уставе и определяется положением, а основные принципы распределения отражены в учётной политике хозяйствующего субъекта. Расходование прибыли может осуществляться либо путём непосредственного финансирования расходов из прибыли, либо путём предварительного формирования за счёт прибыли различных фондов, средства которых затем используются по назначению. В целях использования прибыли создаются фонды:
Резервный;
Фонд развития производства;
Фонд социального развития предприятия;
Фонд материального поощрения;
Отчисления от прибыли для погашения ссуд банков.
Часть прибыли может быть нераспределённой – это дополнительный финансовый резерв, который может быть использован для пополнения фондов и увеличения уставного капитала. Нераспределённая прибыль свидетельствует о финансовой устойчивости предприятия и о наличии источника для последующего развития.
На величину прибыли и её динамику воздействуют следующие группы факторов:
Внешние факторы не зависят от деятельности предприятий, но могут оказывать значительное влияние на величину прибыли. К ним относят: уровень цен на потребляемые ресурсы, природные условия, конкурентную среду, государственное регулирование, налоговую систему и др.
Внутренние факторы зависят от деятельности предприятия и подразделяются на производственные и внепроизводственные.
Внепроизводственные факторы не связаны с процессом производства, к ним относят: снабженческо-сбытовую деятельность, природоохранную деятельность, условия труда и быта работников и т. д.
Производственные факторы характеризуют наличие и использование производственных ресурсов, и в свою очередь подразделяются на экстенсивные и интенсивные.
Экстенсивные факторы воздействуют на процесс получения прибыли через количественные изменения объёмов средств и предметов труда, финансовых ресурсов, времени работы оборудования, численности персонала, фонда рабочего времени и т. д.
Интенсивные факторы воздействуют на процесс получения прибыли через «качественные» изменения: повышение производительности оборудования и его качества; использование прогрессивных видов материалов и совершенствование технологии их обработки; ускорение оборачиваемости оборотных средств; повышение квалификации и производительности труда персонала; снижение трудоёмкости и материалоёмкости продукции и т. д.
Показатели рентабельности работы предприятия .
Для оценки уровня эффективности работы, получаемый результат - прибыль – сопоставляется с затратами или используемыми ресурсами. Рентабельность характеризует степень доходности, выгодности и прибыльности.
Выделяют показатели рентабельности, используемые для оценки эффективности применяемых в производственной, коммерческой и иной деятельности авансированных ресурсов и затрат, и показатели, на основе которых определяют доходность и эффективность использования имущества.
Оценочным показателем производственно-хозяйственной деятельности предприятия является рентабельность продаж . Она отражает уровень спроса на продукцию, работы и услуги, насколько правильно предприятие определяет товарный ассортимент и товарную стратегию. Рентабельность продаж характеризует отношение прибыли от продаж к величине выручки от продаж, выраженное в процентах.
Рпродаж = Прибыль от продаж / Денежная выручка от продаж * 100%
Рентабельность имущества предприятия характеризует прибыль, которую предприятие получает на каждый рубль, вложенный в активы.
Рим = Прибыль в распоряжении предприятия / Средняя величина активов*100%
Рентабельность собственного капитала показывает эффективность использования средств, принадлежащих собственникам предприятия.
Рск = Чистая прибыль / Средняя величина собственного капитала * 100%
Рентабельность продукции характеризует эффективность затрат на производство и реализацию продукции.
Рпр = Прибыль от продаж / Полная себестоимость реализ. продукции *100%




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации