
Частичное досрочное погашение кредита в сбербанке при аннуитетных платежах. Как произвести досрочное погашение ипотеки при аннуитетных платежах и имеет ли это смысл
Взяв ипотечный кредит, многие стремятся при первой же возможности погасить его досрочно. Как правило, речь идет о частичных досрочных погашениях, а не полной сумме оставшегося долга. Очевидно, что досрочное погашение привлекает как возможностью раньше рассчитаться перед банком, так и, в конечном итоге, уменьшить общую сумму переплаты по ипотеке.
Итак, собрав какую-то сумму для частичного досрочного погашения, вы пишите заявление в банке, где просят указать, каким образом пересчитывать график платежей и предложено два варианта
- Уменьшить срок кредита . Т. е. ваш ежемесячный платеж остается таким, каким он был и раньше, но общий срок ипотеки при этом уменьшается.
- Уменьшить месячный платеж . Иными словами, срок кредита не меняется, но уменьшается ваш ежемесячный платеж, как следствие, уровень обязательств по уплате ежемесячного платежа становится меньше.
Что выгоднее? Попробуем разобраться. Есть популярное мнение, что первый вариант, предусматривающий уменьшение срока, выгоднее второго. Казалось, как можно было бы в этом усомниться? Возьмем для примера на 1 000 000 рублей на 3 года. И через год будем погашать 500 000 досрочно. поможет рассчитать для переплату в 111 696,24 рублей, и для в 130 656,11 рублей. Вроде бы все верно с утверждением: первый вариант кажется более выгодным. Однако давайте чуть подробней всмотримся в эти графики платежей.
Согласно первому графику ежемесячный платеж остается 33 214,31 рублей.
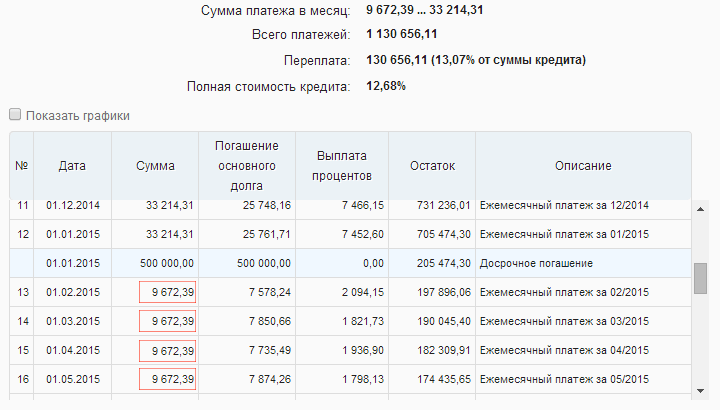
Согласно второму - 9 672,39 рублей. В этой ситуации довольно странно сопоставлять эти два варианта по величине итоговой переплаты, поскольку, они, очевидно, неравнозначны. В первом случае мы в разы должны больше платить в месяц, было бы странно при этом требовать от второго варианта такой же переплаты. Давайте уберем эту несправедливость, и будем в месяц во втором варианте тратить такую же сумму, как и первом. Для этого разницу ежемесячными платежами будем направлять на досрочное погашение. Т.е. помимо уплаты 9 672.39 ежемесячного платежа, добавим (33 214,31 - 9 672,39) 23 541,92 рублей на досрочное погашение, снова сделаем это погашение по варианту снижения ежемесячного платежа, оставляя исходный срок неизменным. Поступим так и с последующими платежами. Здесь можно увидеть расчет
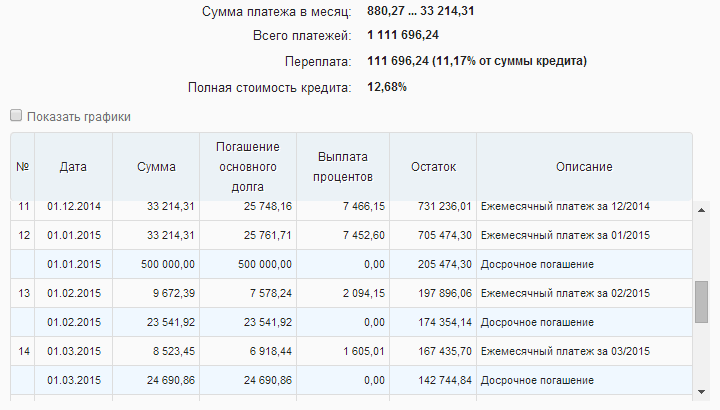
Как видно, в этом случае величина переплаты до копейки совпадает с первым вариантом, поэтому оба варианта досрочного погашения с уменьшением срока или уменьшением месячного платежа равноценны по величине переплаты , если погашать кредит по указанной выше схеме. Если вспомнить, что второй вариант обладает дополнительной особенностью в части уменьшения рисков: снижая величину обязательного ежемесячного платежа, ваша финансовая устойчивость становится выше: в случае наступления каких-либо непредвиденных обстоятельств, когда доход может уменьшиться, риски по невыплате кредита меньше из-за уменьшенного обязательного ежемесячного платежа. В таких условиях второй вариант погашения кажется идеальным: одновременно снижая риски, вы не переплачиваете дополнительно кредитору.
Конечно, стоит отметить, что на практике бывают ограничения, которые могут изменить взгляд на выбор варианта с меньшей переплатой. Сюда могут относиться следующие особенности:
- минимальная сумма досрочного погашения . Довольно типична ситуация, когда в кредитом договоре обозначена такая сумма, ниже которой досрочное погашение просто невозможно. В этом случае, если разница между ежемесячными платежами, которую предполагалось каждый месяц направлять на досрочное погашение долга, станет меньше указанной пороговой суммы, то погашение можно будет осуществлять только после того, как набежит в течение нескольких месяцев достаточная для этого сумма. В этом случае переплата между двумя вариантами будет тем более заметной, чем больше будет требоваться времени на накопление минимально возможной суммы для досрочного погашения.
- Штрафы, связанные с досрочным погашением . Как видно во втором варианте погашения требуется большее количество таких операций, поэтому факт применимости штрафов в большем количестве может негативно сказаться на привлекательности варианта снижения ежемесячного платежа.
- Комиссии по досрочному погашению . Ситуация, во многом аналогична штрафам. Стоить отметить, что некоторые кредитные организации любят отличать понятия «штрафы» и «комиссии». Так, например, заявить в своих маркетинговых материалах, что досрочные погашения по ипотечному кредиту предполагаются без каких-либо штрафов, а в сборнике тарифов можно будет обнаружить комиссию «за пересчет графика платежей при досрочном погашении». С комиссиями ситуация осложняется тем, что, как правило, они могут возникнуть из-за необходимых сопутствующих расчетно-кассовых операций, и явно не будут сформулированы как относящиеся к досрочному погашению по ипотеке. Наиболее это актуально для случая, когда ваш ипотечный кредит банк перепродал какой-либо другой организации, но при этом вы по-прежнему вносите ежемесячные платежи в тот банк, где подписывали кредитный договор. В этом случае, свои ежемесячные платежи вы перечисляете на счет нового владельца закладной. Это может быть как счет организации в этом же банке, так и вообще межбанковский перевод. При этом у банка может быть особый режим комиссий для кредитов, которые он перепродал. Так для ежемесячных платежей комиссии могут отсутствовать, но вот если вы захотите осуществить досрочное погашение, то тут могут вступить полноценные тарифы для межбанковских переводов, например в 3% от суммы перевода.
- Необходимость каких-то дополнительных формальных процедур . Для досрочного погашения, как минимум, требуется писать заявление. Для этого необходимо специально приехать в банк, отстоять очередь, потратить время. Принимая во внимание, что, такое заявление часто требуется подать не позднее определенного количества дней до даты уплаты ежемесячного платежа, то возможно для этого придется планировать отдельный визит. Во втором варианте в силу большего количества досрочных погашений будет требоваться больше ваших временных затрат на такие процедуры.
Большинство заемщиков при оформлении ипотеки сразу настраиваются на долгие выплаты по кредиту. Между тем, у каждого есть возможность погасить заем на недвижимость досрочно или хотя бы уменьшить объем переплат. Но задуматься об этом и выбрать верную стратегию стоит еще перед заключением кредитного договора. Давайте разберемся, возможно ли досрочное погашение ипотеки при аннуитетных платежах в Сбербанке и как правильно провести эту операцию.
Что такое аннуитетный платеж по ипотеке
Для начала, разберемся с терминологией. При оформлении любого кредита, в том числе и ипотечного, вы можете выбрать одну из двух схем расчета:
- аннуитетные платежи;
- дифференцированные платежи.
В первом случае вы будете выплачивать банку одну и ту же сумму каждый месяц на всем протяжении срока действия кредитного договора. При составлении графика платежей, банк рассчитывает сумму процентов сразу на весь срок взятого вами займа, а затем делит их на количество месяцев. Также делится и величина основного долга, затем полученные числа суммируются, и получается сумма вашего платежа.
Расчет аннуитетного платежа (график)
Казалось бы, удобно – вы всегда знаете, сколько вам нужно выделить из семейного бюджета на погашение очередного взноса и можете легко планировать расходы. Но если посмотреть график платежей по такой схеме, можно заметить, что соотношение долей от суммы процентов и основного долга в каждом платеже неодинаковое. В первые несколько лет взнос строится таким образом, что большая его часть идет на покрытие процентов, а основной долг уменьшается совсем незначительно.
Формула аннуитетных платежей
Дифференцированный платеж строится по другой схеме. При его расчете сумма основного долга разбивается на равные части по количеству месяцев, а процентная часть пересчитывается после каждого взноса. При этом проценты начисляются только на оставшуюся сумму основного долга. Такая схема менее выгодна займодателю, поэтому банки зачастую пытаются мотивировать заемщиков на аннуитет, предлагая в этом случае снижение процентной ставки на 2-3%.
Формула дифференцированных платежей
Важно! В Сбербанке ипотека выдается только по аннуитетной схеме расчета . Это касается как кредитов на новостройки, так и займов на вторичку или на строительство жилого дома.
Выгодно ли гасить ипотеку досрочно при аннуитетных платежах
Считается, что заем с аннуитетными платежами невыгодно гасить досрочно. Зато выплачивать такой кредит удобнее, поскольку, с учетом инфляции даже на уровне 8% финансовая нагрузка платежа с каждым годом снижается. Такая точка зрения может считаться верной, только если вести речь о полном досрочном погашении. Понятно, что сумму, равную стоимости квартиры, заемщику не удастся скопить за пару лет. А при более долгом сроке кредита вы в любом случае успеете выплатить банку все положенные проценты, то есть, от переплаты не избавитесь.
Соотношение платежей
Однако если воспользоваться опцией частичного досрочного погашения, можно изменить ситуацию в свою сторону. Вы можете ежемесячно вносить на свой кредитный счет любую сумму помимо основного платежа. Этот взнос будет засчитан банком как погашение основного долга. С его помощью вы сможете либо сократить срок кредита, и, соответственно, сумму процентов по нему, либо снизить объем ежемесячного платежа, уменьшив тем самым нагрузку на свой бюджет.
Выгоды частичного досрочного погашения ипотеки
Сбербанк предоставляет своим заемщикам по ипотеке возможность погашать кредит досрочно без каких-либо ограничений. Заемщик может вносить любую сумму в дополнение к основному платежу, при этом оплаты или штрафов за такой взнос банком не предусмотрено. Опция действительно для всех видов ипотеки:
- на новостройки;
- на вторичную недвижимость;
- на покупку загородного дома или дачного участка;
- на строительство дома.
Сделав взнос, вы можете выбрать один из двух вариантов – уменьшить ежемесячный платеж либо сократить срок кредитования. Если перед вами стоит вопрос о том, как быстро погасить ипотеку в Сбербанке при аннуитетных платежах, разумнее выбрать второй вариант. Сокращение срока подразумевает и снижение суммы процентов, поскольку они рассчитываются исходя из количества месяцев, на которые взят заем. Таким образом вы сможете снизить свои переплаты.
Но и в уменьшении ежемесячного взноса есть свои преимущества. Оно позволит снизить нагрузку на семейный бюджет и, в перспективе, быстрее собрать сумму на полное досрочное погашение. Выбор подходящего варианта зависит от вашей ситуации.
- Если сумма платежа по кредиту для вас посильна , и вы можете без ущерба для себя вносить хотя бы одну-две тысячи рублей сверх нее, выбирайте сокращение срока ипотеки.
- Если же платеж изначально кажется вам слишком высоким , можно в первые несколько эпизодов досрочного погашения постараться сократить его до приемлемого уровня, а уже после этого работать на уменьшение срока кредитования.
Важно! Нужную выгоду вы можете выбирать каждый раз при внесении досрочного платежа, а значит, и изменять ее по собственному усмотрению.
Как сделать частично-досрочное погашение в Сбербанке
Разберем, каким образом вы должны действовать, чтобы досрочно погасить ипотеку в Сбербанке при аннуитетных платежах. В первую очередь при оформлении кредитного договора поинтересуйтесь у менеджера банка, с какого месяца кредитования возможно частично-досрочное погашение. В открытом доступе этой информации нет, так что, мы допускаем, что для некоторых видов ипотеки Сбер может устанавливать мораторий на первые 2-3 месяца. Если договор уже заключен, найдите в нем раздел, посвященный досрочному погашению займа, и тщательно его изучите.
Далее вам будет необходимо обратиться в банк и написать заявление о своем намерении сделать дополнительный взнос по кредиту. Желательно подать эту бумагу как минимум за 10 дней до даты вашего очередного платежа. Форма заявления стандартна, в ней указывается:
- дата частичного досрочного погашения;
- сумма дополнительного взноса;
- номер счета, с которого будут списаны средства;
- нужная вам выгода.
Важно! Дата частичного погашения должна приходиться на рабочий день.
Подать заявление необходимо в обязательном порядке. Без него средства, которые вы дополнительно внесете на карту, привязанную к вашему ипотечному счету, не будут списаны банком. Списание платежей происходит в автоматическом режиме. Система снимает нужную сумму, а излишек средств просто игнорирует. Поэтому важно предварительно уведомить банк, чтобы его служащие провели перенастройку суммы списания.
После того как платеж будет списан, посетите банк еще раз. Вам должны выдать новый график платежей, в соответствии с запрошенными вами изменениями. В нем необходимо проверить следующие моменты:
- дополнительный взнос был направлен на погашение основного долга;
- процентная ставка совпадает с заявленной в договоре;
- выбранная вами выгода учтена верно;
- проценты начисляются на новую сумму остатка долга.
Банковские служащие тоже ошибаются, поэтому контроль не будет лишним. Если вы выбрали уменьшение платежа, обязательно запомните новую сумму взноса, и руководствуйтесь ею при расчетах дальнейшего погашения кредита и внесении средств. Даже ошибка в 1 рубль может стоить вам хорошей кредитной истории.
Согласно статистике, услугами кредитных учреждений хотя бы раз в жизни пользовалось около 80 процентов граждан РФ. При этом лишь небольшая часть клиентов действительно разбирается в досрочном погашении кредита при аннуитетных платежах. И может делать свой выбор осознанно.
Для многих других даже стандартные термины оказываются лишь пустыми словами.
Кредитные продукты именно с аннуитетными платежами реализуются на рынке чаще всего. В данной схеме предполагается, что каждый месяц клиент вносит равные суммы для погашения своей задолженности.
Первая половина срока договора уходит на то, чтобы рассчитаться за проценты в связи с использованием заёмных средств. И только ко второй половине этого срока погашается главная часть, которая называется телом.
С одной стороны, у такого графика есть преимущества. Снижаются риски возможных переплат, их количество. Но клиентам часто более выгодны дифференцированные платежи. Согласно такому варианту, уменьшается именно главный долг. А проценты начисляются уже на остаток по нему.
Но при выборе аннуитетного варианта повышается процент одобрения заявок. Потому многие клиенты выбирают именно данное решение. Кроме того, суммы плановых платежей небольшие в первое время.
Ещё одно достоинство – прозрачность. То есть, всем сразу понятно, что и как работает.
Каким бывает досрочное погашение при аннуитетных платежах?
Существует два способа досрочного погашения кредита при аннуитетных платежах для тех, кто хочет раньше времени рассчитаться со своими долгами. У каждого из вариантов свои особенности. Данный вопрос заслуживает рассмотрения уже на этапе подписания соглашений.
Например, допустим вариант с частичным досрочным погашением. Предполагается, что уменьшается тело основного . Но есть и варианты, когда сумма остаётся без изменений, зато сокращаются сроки. Нужно только погасить последний ежемесячный платёж, иначе счёт не закроется.
Просрочки по договорам чаще всего приходятся на период отпусков. Потому многие стараются внести оплату заранее, за несколько месяцев в такой ситуации.
Но в некоторых организациях предусматривается автоматическое списание средств со счетов при достижении определённых условий. Тогда автоматически меняется и график. Потом рекомендуется узнать дополнительную информацию относительно нового решения, чтобы не создавать проблем.
Если же такого варианта не предусмотрено, то придётся заранее писать соответствующее заявление. Только после списания средств возможно получение нового графика.
На официальных сайтах организаций есть специальные калькуляторы, которые помогут рассчитать схему досрочного погашения. И узнать конкретные цифры по программе.
В чём выгода от досрочного погашения?
Обычно банковские специалисты стараются избегать разговоров, связанных с данной возможностью. Ведь банк в случае использования любого варианта досрочных платежей теряет часть прибыли. Но выгодно ли данное решение для самих клиентов?
Безусловно, достоинства имеются:
- Уменьшение не только основной задолженности, но и суммы средств, вносимых каждый месяц. Наступает чувство удовлетворения, ведь и финансы после принятия решения уменьшаются не так сильно.
- Использование денег для решения задачи, которая действительно имеет значение.
Но при аннуитетных платежах досрочные погашения долгов не всегда имеют только преимущества.
К примеру, вместо решения этого вопроса можно потратить деньги на собственное развитие. Чтобы потом устроиться на лучшую работу. И найти место с более высокой заработной платой. И уже использовать её для погашения. Если кредит оформляется в большой сумме, то ежемесячные платежи не сильно изменятся, даже после частичного погашения задолженности.
Какие нюансы следует учесть заранее?
- Любой банк даёт информацию о такой возможности. Но для самого погашения указывается лишь возможный минимум.
- Иногда налагаются определённые штрафы и санкции за совершение подобных действий.
Рекомендуется заранее изучить условия кредитной организации, чтобы у её сотрудников не осталось никаких вариантов. Информация о досрочных погашениях обязательно указывается в копии договора, остающейся у клиентов.
- К примеру, обычный срок внесения платежей – 15 июля. Но платёж вносят 10 числа. Но перерасчёт всё равно делают лишь по следующему периоду. Сумма ежемесячного платежа уменьшается после 15 числа.
- Поход в банк и составление заявления – обязательный шаг при досрочном погашении, выбранные схемы действия и суммы на данное положение не влияют. Нарушать подобные банковские стандарты нельзя.
Излишне уплаченные проценты: правила подсчёта
Коммерческие кредиты от аннуитета предпочитают отказываться. А вот при потребительском кредитовании такая схема стала распространённой.
У коммерческого кредитования есть и другие особенности.
Банки обычно оставляют за собой решение о том, пересчитывать излишне уплаченные проценты, или нет. Это касается и ипотечных программ. Здесь ещё раз надо упомянуть о необходимости внимательного изучения договоров до того, как всё будет подписано.
Если перерасчёт недопустим, то можно предпринять такие действия:
- Написать претензию с просьбой о проведении процедуры.
- Если банк отказался – у клиента есть право подать иск в суд.
Исковое заявление можно подать максимум спустя три года после того, как заключён кредитный договор. Главное – предоставить как можно больше доказательств в пользу своей позиции.
С использованием данной схемы можно возместить не только сами проценты, но и затраты по принудительному оформлению страховок на жизнь и здоровье. Надо только предоставить подтверждающую документацию.
Сумма процентов к возмещению легко определяется самостоятельно.
Обычно она выражается в форме разницы между объёмом процентов, начисленных по всему сроку действия договора, а так же суммой процентов, которые определены за время использования заёмных средств, в том или ином случае.
Схема досрочного погашения ссуды во всех банках почти одинаковая:
- Заёмщик составляет заявление с выражением чёткого намерения по досрочному погашению. Обычно это требуют сделать минимум за 30 дней до даты планируемого месячного внесения средств.
- Для получения ответа дополнительно созваниваются с менеджерами. Иногда требуется ждать до 5 дней, хотя в большинстве случаев решение даётся сразу.
- Специалисты учреждения называют сроки, до окончания которых требуется внести платёж. Обычно это стандартное время для ежемесячных перечислений. Не нужно стараться посвящать этот день посещению банковских отделений. Допустим вариант, когда средства вносятся на счёт заранее. Но пересчёт графика в любом случае проводится только в запланированные сроки. Временные рамки и ограничения почти не используются, если долг планируется покрыть полностью.
- Если погашение частичное, то спустя некоторое время надо обратиться в офис, чтобы получить изменённый график по платежам.
- При полной схеме погашения важно получить письменное подтверждение того, что долг перестал существовать. И того, что закрыт сам кредитный договор.
Чаще всего с этой целью в банках выдают письмо, оформленное с использованием фирменных бланков. Руководитель подразделения ставит свою подпись на данном документе.
Получение уведомления обязательно хотя бы для того, чтобы быть уверенными в своей правоте. Клиент будет знать, что у банка отсутствуют к нему какие-либо претензии. При оформлении ссуд в других организациях такие письма тоже могут потребоваться, в качестве подтверждения положительной истории заёмщика.
Некоторые банковские организации могут организовать пересчёт долгов в любой удобный момент времени. Потому клиент сам выбирает время, когда он рассчитывается по своим долгам.
Кредитные организации вообще часто стремятся по максимуму упростить процесс досрочных погашений. Например, суммы на счёт можно вносить самостоятельно, без предварительных уведомлений. Допустимо использование служб интернет-банкинга. Но потом рекомендуется всё же получить письмо с подтверждением того, что претензии к клиенту отсутствуют.
Ещё раз о выгодах и особенностях программ досрочного погашения
Досрочное погашение далеко не всегда будет выгодным для самого заёмщика, как бы странно это ни звучало. Особенно, когда планируется вносить незначительные суммы, а в договоре присутствует дополнительное условие, описывающее штрафы или комиссию за совершение подобных действий.
Банки давно отказались от подобной схемы. Её можно увидеть лишь в договорах, оформленных до 2010 года. А вот другие кредитные организации до сих пор применяют данное решение.
Если договор заключался именно в банке, то возможность вносить средства есть всегда. Клиенты сами выбирают время, которое для них максимально удобно. Тогда итоговая сумма по переплате уменьшается. Как и общая нагрузка на семейный бюджет.
В случае наличия дополнительных штрафов более выгодный вариант – то же досрочное погашение, но частями. При подобных обстоятельствах появляется возможность уменьшить плановые платежи, переводимые каждый месяц. Но гораздо выгоднее, когда полное досрочное погашение доступно клиентам в любой момент времени.
Часто в договорах присутствует условие, запрещающее погашать долг первые 2-3 месяца, а также последние. Потому удобно вносить денежные средства к середину срока действующего договора.
В следующем видео Вы узнаете всё по досрочному погашению :
Авг 24, 2017 Пособие Хелп
Любой свой вопрос вы можете задать ниже
Любому из нас понятно, что банкам невыгодно досрочное погашение кредитов. Ведь им нужно и возместить проценты физическим и юридическим лицам по привлеченным средствам, и получить прибыль. Это означает, что каждое «внеплановое» погашение - это «удар» по доходности кредитного учреждения. Поэтому банками ранее либо устанавливались ограничения по срокам, либо взималась неустойка за досрочное погашение. Закон был на стороне банкиров, но, благодаря тому, что президентом были одобрены , с января 2012 года стало возможным досрочное погашение кредита без особого ущерба для кошелька заемщиков.
Если вы еще только собирается взять кредит, следует заранее поинтересоваться, возможно ли досрочное погашение, имеются ли варианты и насколько это будет вам выгодно.
Если же вы твердо решили досрочно погасить кредит при аннуитетной форме платежей, то следуйте нижеприведенным советам:
- Заключая кредитный договор, напишите заявление на безакцептное досрочное погашение кредита при поступлении средств на ваш счет, который открыт в банке-кредиторе. Благодаря этому вам не придется всякий раз приезжать в банк, чтобы написать специальное заявление (как правило, чтобы сделать досрочный платеж, вам необходимо будет предоставить банку заявление, в котором будет указана сумма). Это значит, что базакцептное списание очень выручит вас в том случае, если вы не хотите тратить время на поездки в банк, а будете перечислять средства на досрочное погашение либо безналичным способом, либо с помощью терминалов, банков и прочих устройств с функцией приеме наличных.
- Не ленитесь каждый раз уточнять у кредитного инспектора дату зачисления средств на счет (при безналичном переводе) и дату погашения кредита, поскольку деньги или проводка имеют особенность «зависать».
- Сделав последний взнос, сохраняйте некоторое время всю информацию, подтверждающую факт погашения кредита. Она может пригодиться в случае недоразумений.
В случае с аннуитетными платежами, заемщиком, по сути, авансируются проценты. К примеру, вы брали кредит на 6 месяцев, но пользовались им 3 месяца, а на четвертом уже вернули его. Но получается так, что в составе первых платежей вы внесли такие проценты, будто вы пользовались кредитными средствами и 4-й, и 5-й, и 6-й месяцы.
Когда досрочного погашения нет, то проценты уплачиваются согласно договору. Если же имела место «досрочка», то аннуитет может содержать в себе излишне уплаченные проценты. Если сказать проще, то заемщик, исходя из фактического срока погашения, переплатил.
В случае досрочного погашения (как частичного, так и полного) кредита Сбербанку при аннуитетном способе вам необходимо будет сделать следующее:
- обратиться в любой удобный день в то отделение Банка, в котором заключался кредитный договор;
- сообщить сотруднику о намерении полностью погасить кредит или внести сумму, превосходящую ежемесячный взнос в ближайшую дату, которая определена графиком;
- после того как сотрудник составит новый график, подписать его;
- обеспечить поступление денежных средств на счет погашения не 21:00 в день осуществления досрочного погашения (по графику) в указанной сумме.
В Сбербанке преобладают кредиты именно с этим типом платежей. К ним относятся очень популярные в последнее время ипотека и автокредиты. Исходя из условий досрочного погашения Сбарбанка, клиент имеет право досрочно погасить кредит полностью или частично, если сумма досрочного внесения будет не менее 15 000.00 рублей.Нередко клиенты сталкиваются с затруднениями при расчете досрочного погашения кредита. Постараемся пролить свет на эту проблему.
Расчет досрочного погашения при аннуитетных платежах
В случае с аннуитетными платежами используется 2 типа досрочных погашений:
- Погашение, после которого уменьшается сумма ежемесячного платежа.
- Погашение материнским капиталом.
Так как второй способ в основном применяется для ипотечных выплат, то остановимся на первом.Предположим, вы взяли кредит на полтора года под 15% годовых на сумму 150 000.00 рублей и в течение 2-х месяцев платили по установленному графику, а в 3-м месяце, кроме установленной суммы, внесли еще 40 000 руб .Теперь, чтобы рассчитать досрочное погашение, вам необходимо будет выполнить следующие действия:
- Вычислить оставшуюся сумму долга по кредиту, отнять от нее сумму досрочного погашения;
- Определить остаток срока после погашения;
- С помощью формулы аннуитета рассчитать следующий платеж.
Вычисления:
- Для определения остатка долга берем первоначальную сумму долга, отнимаем от нее внесенные за 3 месяца платежи «в погашение долга» и сумму досрочного погашения.
Получаем следующее: 150 000.00 - 7 482.72 - 7 576.25 - 7 670.96 - 40 000.00 = 87 270.06 руб .
- Новый срок кредита определяется путем вычитания номера платежа от общего количества месяцев кредитования.
18 - 3 = 15. Новый срок кредита равен 15 месяцам .
- Теперь вы имеете как бы новый кредит со следующими данными:
- S (сумма) - 87 270.06 ;
- N (срок) - 15 месяцев ;
- Р (процентная ставка) - 15% .
- 40 000.00 - досрочный платеж;
- 87 270.06 - остаток долга с вычетом досрочного платежа.
Чтобы определить сумму платежа после досрочного погашения, достаточно подставить полученные данные в формулу аннуитета : , но для начала надо рассчитать месячную процентную ставку: m = P:100:12 = 15:100:12 = 0,0125.Итак, наш следующий платеж будет равен 87 270.06 × = 6 416.92 Проверим свои вычисления на онлайн-калькуляторе и узнаем из полученной таблицы, которая является продолжением предыдущей, суммы последующих платежей в погашение долга и в погашение процентов:
0 -87 270.000.000.00 87 270.0011/46 416.655 325.781 090.880.0081 944.2221/56 416.655 392.351 024.300.0076 551.2231/66 416.655 459.76956.900.0071 092.1141/76 416.655 528.00888.650.0065 564.1151/86 416.655 597.10819.550.0059 967.0161/96 416.655 667.07749.590.0054 299.9471/106 416.655 737.90678.750.0048 562.0481/116 416.655 809.63607.030.0042 752.4191/126 416.655 882.25543.410.0036 870.16102/16 416.655 955.78460.880.0030 914.38112/26 416.656 030.22386.430.0024 884.16122/36 416.656 105.60311.050.0018 788.55132/46 416.656 181.92234.730.0012 596.63142/56 416.656 259.20157.460.006 337.44152/66 416.656 337.4479.220.000.00
Как видите, разница лишь в копейках. Из приведенных примеров можно сделать вывод, что досрочное погашение аннуитета не так уж и выгодно, поскольку при определении новой суммы долга вычитаются только платежи в погашение долга, а те, которые идут на погашение процентов (а они как раз в начале кредитования - максимальные) просто дарятся банку. В некоторых банках все же можно получить переплаченные проценты, но они пересчитываются уже при окончательном закрытии кредита (когда есть возможность установить реальный срок пользования деньгами).
Как рассчитать излишне уплаченные проценты
Чтобы рассчитать излишне уплаченные проценты, необходимо взять проценты, начисленные по кредитной ставке, указанной в договоре, и посчитать, какая их часть приходится на месяцы, во время которых заемщик фактически пользовался деньгами. Предположим, в составе аннуитета, согласно формуле, указанной в договоре, вами заплачено процентов за 7 месяцев по годовому кредиту в размере 3350 рублей. Если учесть, что фактически срок кредита стал меньшим, то и набежавшие проценты меньше - их сумма 2500 рублей. В данном случае банк должен вернуть 850 руб. (3350-2500), так как это были проценты, которые заемщик внес авансом.
В коммерческих кредитах аннуитеты не очень распространены, чаще всего их можно встретить в потребкредитовании. У кредитования коммерческих организаций имеются свои особенности - досрочный возврат кредита для них запрещен по инициативе заемщиков. В этом случае возврат процентов возможен лишь тогда, когда банком досрочно взыскивается задолженность по причине ухудшения обеспечения по кредиту.
Если вы желаете рассчитать, какие суммы вам придется вносить по кредиту при аннуитетной форме платежей , а также то, как они изменятся после досрочного погашения , то воспользуйтесь кредитным калькулятором аннуитетных платежей , размещенным на данной странице.
Займы до 100 000 рублей
- до 100 000 рублей
- 1 год.
Как оценить целесообразность досрочного погашения ипотеки? Условия и порядок досрочного погашения ипотеки, как правильно это делать и как вернуть переплаченные проценты по кредиту?
Условия и порядок досрочного погашения ипотеки в 2019: как правильно погасить и вернуть проценты?
Досрочное погашение ипотеки - это оплата с опережением графика большими суммами.
- Бывает полное , когда вносится полный остаток по кредиту + проценты на текущий день (ипотека закрывается полностью),
- а бывает частичное , когда вносится сумма больше ежемесячного платежа по графику, но меньше остатка всего долга (пересчитывается график платежей).
Стоит ли досрочно погашать ипотеку?
Прежде чем разбираться, как досрочно погасить ипотеку , надо решить принципиально – стоит ли это делать. Ответ зависит, среди прочего, от Ваших прогнозов в отношении темпов инфляции.
Чтобы оценить целесообразность досрочного погашения ипотеки, рассмотрим конкретную ситуацию:
Допустим, Вы взяли в кредит на 10 лет 3 миллиона рублей под 10 процентов годовых. Если Вы платите по аннуитетной схеме, то есть Ваш график предусматривает погашение кредита равными платежами ежемесячно, то Ваш платёж по ипотекесоставляет 39 645 руб./мес. Пусть доход вашей семьи составляет сейчас 100 тысяч рублей в месяц. То есть Вы вынуждены ежемесячно отрывать 40 % от суммы семейного бюджета на выплату ипотеки.
Теперь переходим к инфляции. Пусть Вы прогнозируете, что инфляция в стране составит, в ближайшие 10 лет, 15% в год. Предположим, что Ваши доходы будут расти в той же пропорции. Тогда через 10 лет ваш семейный месячный доход составит 352 тысячи рублей. То есть Вы будете отдавать на обслуживание ипотечного кредита не 40%, а только 11% Вашего дохода.
Выплата за погашаемый кредит будет совсем не так обременительна как сейчас. Так стоит ли торопиться? Предположения о 15-процентной инфляции и пропорциональном росте доходов совсем не являются фантастическими, так что, не лучше ли подождать пока проблема сама рассосётся, и не идти на частичное досрочное погашение ипотеки.
Возможность погашения кредита до срока
Ответ на вопрос о том, можно ли досрочно погасить ипотеку , однозначно положительный. Досрочное погашение ипотеки совершенно законно. Давно прошли времена, когда банки старались избежать досрочного погашения ипотеки , вносили в кредитный договор кабальные пункты, заставляли оплачивать штрафы, начисляли пени на желающих частично или полностью погасить ипотеку.
В соответствии с Федеральным Законом от 19 октября 2011 года досрочный возврат займа (в том числе ипотечного) разрешается.
- Даже если банк включил такие пункты в договор, а клиент подписал его, обращение в суд исправит несправедливость и даст возможность погасить ипотеку досрочно.
- Законом предусмотрена необходимость извещения заимодавца за месяц до предстоящего погашения, но этот срок может быть уменьшен по соглашению сторон.
Условия досрочного погашения и порядок досрочного погашения должны быть прописаны в банковском договоре.
Дальнейшее зависит только от заёмщика, от его желания и возможностей, но, так или иначе, дело придёт к тому, что ипотека досрочно или в срок будет погашена.
Дифференциальный или аннуитетный платёж
В мире ипотеки принято, что определённую часть долга заёмщик обязан выплачивать раз в месяц. Известны два популярных способа расчёта ежемесячного платежа:
- дифференциальный
- и аннуитетный.
У каждого из них есть свои преимущества и недостатки.
Дифференциальный способ предусматривает возврат основного тела кредита ежемесячно равными долями.
Допустим, Ваш кредит взят сроком на 10 лет (120 месяцев) под 10% годовых. Чтобы закрыть ипотеку, извольте каждый месяц вернуть 0,833 процента от величины тела кредита. Это – во-первых. А, во-вторых, будьте добры заплатить проценты. В самый первый месяц это двенадцатая часть процентной ставки от тела кредита. Во второй месяц – такая же часть, но от тела кредита, за минусом той его части, которую Вы уже вернули при первом платеже, то есть от 99,177 процентов суммы кредита. В последний месяц вы заплатите, в порядке возврата тела долга, те же 0,833 процента тела кредита плюс месячный платёж за пользование этим последним кусочком тела долга, что составит незначительную сумму.
Возможно, это хороший вариант – график кристально ясен.
В настоящее время банки не слишком активно предлагают дифференцированную систему расчёта, потому, что знают, как правильно рассчитать более выгодную для них схему.
Речь идёт об аннуитетной схеме расчёта. Само слово происходит от латинского annuus, что означает « ежегодный». В настоящее время речь почти всегда идёт о ежемесячных платежах и, стало быть, логичнее было бы говорить о «месяцеитете», но не будем отступать от принятой терминологии.
При аннуитетных платежахпредусматриваются одинаковые по размеру платежи каждый месяц. Причём в начале кредитного периода в эту сумму включены преимущественно проценты за обслуживание кредита, а в конце – преимущественно выплата тела долга. Считается, что клиентам так удобнее платить. В этом утверждении есть доля лукавства, ведь суммы месячных платежей известны заранее, и вполне возможно заглянуть в таблицу накануне платежа и, кстати, порадоваться тому, что платёж ежемесячно уменьшается.
Во всяком случае, не стоит забывать о том, как выгоднее платить, потому, что за счёт более медленного уменьшения неоплаченного остатка тела кредита, общая сумма на его обслуживание значительно (нередко на десятки процентов) больше, чем при дифференцированной схеме.
В отношении того, при какой схеме выгоднее досрочное погашение ипотеки, дифференцированная схема выглядит привлекательнее . Ваше платёжное поведение является логичным и последовательным: Вы стремитесь поскорее рассчитаться по кредиту, идёте на опережение графика, начинаете погашать ипотеку досрочно, чтобы минимизировать стоимость обслуживания кредита. При любой схеме погашать лучше рано, чем поздно, ведь уже выплаченных за обслуживание сумм никто не станет пересчитывать.
Уменьшить срок или снизить платёж
Планируя частичное досрочное погашение ипотечногокредита, Вы должны знать, как рассчитатьплатежи и сделать выбор – снизить размер ежемесячного платежа или уменьшить срок кредита, не изменяя немедленно величину платежей. Что выгоднее? Правильный ответ зависит от того, зачем Вы планируете частичное или полное досрочное погашение ипотеки .
Далеко не всегда за решением погасить ипотечный кредит стоят чисто финансовые соображения. Если Вы планируете продать, разменять, подарить, завещать ипотечное жильё, у Вас могут быть нефинансовые мотивы погасить часть или весь заём. Скорее всего, в этом случае Вам нужно иметь «развязанные руки» как можно скорее, на первом месте будет стоять время, и Вы предпочтёте сделать перерасчёт, чтобы сократить срок кредита. Если же за решением пойти на досрочное погашение ипотеки стоят изменившиеся финансовые обстоятельства, то выбор зависит от долгосрочного или краткосрочного характера произошедших изменений.
Если речь идёт о разовом улучшении, таком как рождение второго ребёнка и получение материнского капитала, крупный выигрыш в лотерею, неожиданно большая премия на работе, получение наследства и тому подобное, стоит подумать о том, чтобы пересчитать кредит и снизить рассчитанный ранее месячный платёж. Сколько лет Вы собирались платить, столько и будете, а текущая жизнь станет свободнее в финансовом отношении.
Другое дело, если речь идёт о долгосрочном изменении обстоятельств. Например, вы сменили работу, и Ваша зарплата решительно повысилась, Ваш бизнес-проект резко пошёл в гору или что-то в этом роде – стоит подумать о решительной смене модели финансового поведения, посчитать новый баланс и пересмотреть срок ипотеки.
Заметьте, что при досрочном погашении кредита Вы обязательно выиграете на стоимости его обслуживания.
Как правильно погасить ипотеку
Процедура досрочного гашения ипотеки достаточно проста и не отличается в вашем банке от условий и требований к досрочному гашению других кредитов. Как правило, она состоит из трех простых шагов:
- Объявить банку о своем решении (нужно написать заявление на досрочное гашение).
- Внести необходимую сумму на счет.
- После внесения проверить корректность списания и отображения в графике платежей.
Важный момент! В настоящий момент досрочное гашение ипотеки происходит после объявления банку о своем решении и поступлении денег на счет. Теперь не надо ждать, когда наступит дата платежа по аннуитетному кредиту, как это было ранее. Пересчет произойдет в тот же день.
Также стоит учесть!
- В Сбербанке досрочное погашение ипотеки можно сделать в сбербанк онлайн без обязательного посещения банка.
- В ВТБ 24 досрочное гашение можно сделать по звонку в колл-центр.
Видео: Калькулятор досрочного погашения ипотеки
Альтернативы погашению ипотеки досрочно
Полное или частичное досрочное погашение ипотеки , это отнюдь не единственный способ потратить деньги. Выгодно ли такое погашение? Существует немало других способов распорядиться деньгам.
Как лучшепоступить? Самый напрашивающийся ход – положить деньги в какой-нибудь банк на депозитный вклад. Не обязательно в тот же банк, где у Вас ипотека. В любой, где удастся подобрать процент по депозитному вкладу выше, чем тот, что Вы платите по своему кредиту. Это вполне может случиться, если не завтра, то послезавтра – ипотека вещь долгая, а экономическая конъюнктура меняется быстро.
Причём решение вложить деньги в депозит имеет и дополнительные плюсы. Взять, хотя бы тот факт, что досрочное погашение ипотеки приведёт к потере денег навсегда. Да, банк, разумеется, проведёт расчёт досрочного погашения Вашего долга, поменяет график платежей, произведёт пересчёт, но доступа к этим деньгам у Вас уже не будет. Обратного хода нет, таковы правила.
А выгодно ли это Вам? Ведь ситуация может измениться. Процент по депозитам подрастёт и Вы сделали вклад, Вы просто переложите деньги туда, где лучше условия, а если Вы подписали заявление на досрочное погашение кредита, Вам остаётся кусать локти.
Также необходимо знать, что вы имеете право вернуть излишне уплаченные при досрочном гашении проценты.
Как вернуть переплаченные проценты по кредиту?
Если кредит по тем или иным причинам возвращается досрочно, то оказывается, что в составе уже уплаченных аннуитетных платежей «сидят» проценты за те периоды, в которых пользование деньгами не осуществлялось.
Когда нет досрочного погашения, то проценты считаются уплаченными согласно договору. Но если была «досрочка», то в составе аннуитета могут оказаться излишне уплаченные проценты. Иными словами, заемщик за пользование кредитом, исходя из его фактического срока до погашения, переплатил.
Рассчитать проценты, которые заемщик может вернуть, несложно . Надо взять сумму всех начисленных процентов в составе аннуитетных платежей за весь срок к погашению процентов и посчитать ту часть, которая пропорционально приходится на месяцы до фактического погашения.
Общую сумму процентов банки указывают в графике платежей, который прилагается к кредитному договору. В случае, если кредит достаточно длинный, то сумма возврата может оказаться значительной.
Например, по ипотечному кредиту на сумму 2 млн рублей на срок 20 лет по ставке 13,75% заемщик должен уплатить банку проценты на общую сумму 3,9 млн руб. (кредитный калькулятор Сбербанка). При досрочном погашении, например, через три года, заемщик может вернуть 230 000 рублей или 26% от суммы всех уплаченных за 3-летний период аннуитетов.
При досрочном погашении эти проценты, уплаченные заемщиком вперед, становятся, по сути, необоснованным обогащением банка. Значительную часть излишне уплаченных процентов можно вернуть - это право у заемщика возникает при досрочном погашении, в том числе при рефинансировании (перекредитовании).
Таким образом, проценты, являющиеся платой за пользование денежными средствами, подлежат уплате только за период с даты выдачи кредита и до даты его полного возврата, говорится в обзоре ВАС. Взыскание процентов за период, в котором пользование суммой займа не осуществлялось, незаконно.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации