
Бюджет бдр бддс формирование.
После того как составлены операционные (функциональные) бюджеты необходимо обобщить информацию, которая получена с их помощью для формирования основных бюджетов: бюджета доходов и расходов (БДиР), бюджета движения денежных средств (БДДС), и расчетного (планового) баланса.
При составлении основных бюджетов важна последовательность работы над ними.
БДиР – БДДС – БалансОбъясняется это тем, что процесс составления основных бюджетов призван обеспечить сбалансированность текущих затрат и текущих поступлений, первоначальных затрат и внешних источников поступления денежных средств, прочих вложений и прочих источников поступления средств. Эта сбалансированность достигается тесным взаимодействием основных бюджетов друг с другом.
В специальной и учебной литературе приводятся и такие аргументы в защиту предлагаемой последовательности составления основных бюджетов:
Во-первых, бюджет доходов и расходов (БДиР) более привычен для руководителей, экономистов, бухгалтеров (в виде отчета о прибылях и убытках, о финансовых результатах);
Во-вторых, БДиР не только показывает предполагаемую рентабельность бизнеса, но и задает структуру издержек производства, текущих затрат бизнеса;
В-третьих, в этом бюджете динамика продаж обычно представляется «по отгрузке», что также более привычно для отечественных руководителей, экономистов бухгалтеров9.
Зарубежные специалисты, имеющие значительный опыт организации бюджетирования в условиях рынка предполагают начинать составление основных бюджетов с бюджета движения денежных средств (БДДС).1 Они считают, что бюджетный отчет о прибылях и убытках и бюджетный баланс включают в себя информацию, содержащуюся в операционных (функциональных) бюджетах и бюджете движения денежных средств. Исходя из этого, примем порядок составления бюджетов (и изложение его в пособии) по следующей схеме:
БДДС – БДиР – Баланс.3.1. Бюджет движения денежных средств
Денежные средства любой организации являются в рыночной экономике важнейшим ресурсом. Организация в каждый данный момент может испытывать дефицит денежных средств, недостаток их для обеспечения соответствующего уровня финансово-хозяйственной деятельности или иметь избыток средств на балансовых счетах, что также нежелательно, так как означает неспособность руководства эффективно использовать столь ценный ресурс. Бюджет движения денежных средств помогает организации избежать нежелательного «простоя» и дефицита денежных средств.
Бюджет движения денежных средств позволяет руководителям организации регулировать денежные потоки (приток или отток денежных средств) таким образом, что бы избежать появление наличности в значительной степени, превышающей ее текущие потребности, заранее переводя излишние средства в краткосрочные инвестиции. И, наоборот, своевременно выявлять нехватку наличности и закрывать временный ее дефицит банковским кредитом.
Общая цель бюджета движения денежных средств, помочь руководителям управлять своими денежными средствами так, чтобы, с одной стороны, иметь необходимое их количество, с другой стороны, получать как можно более высокий доход от вложения временно свободных денежных средств.
Бюджет движения денежных средств как плановый документ включает ожидаемый приход и расход денежных средств в течение планируемого периода. Приход формируется по источникам поступления средств, расход – по направлению использования. Ожидаемое сальдо (остаток) денежных средств сравнивается с минимальной суммой денежных средств, которая устанавливается руководством, и которая должна постоянно поддерживаться на необходимом уровне. Минимальная сумма денежных средств представляет своего рода «буфер», позволяющий ослабить влияние непредвиденных обстоятельств или просчетов в планировании.
Ее величина связана также с уровнем деловой активности организации: она будет несколько больше в период высокой деловой активности, чем во время спада ее. Для повышения эффективности управления денежными средствами определенная часть суммы может находиться на депозитных счетах.
Разработка бюджета движения денежных средств начинается с определения источников и составных частей возможных поступлений денежных средств в предстоящий бюджетный период. Здесь отражаются только те денежные средства или информация финансовых документов, которые реально могут поступить на расчетный счет или иным образом в данный бюджетный период.
Эти источники могут быть двух видов: внешние поступления (кредиты и инвестиции) и внутренние (доходы от реализации произведенной продукции, услуг и внереализационные доходы).
При определении объемов поступления средств за произведенную продукцию в данный конкретный период (обычно месяц) необходимо иметь в виду, что отгрузка произведенной продукции во времени не совпадает с поступлением денежных средств за нее. В результате образуется дебиторская задолженность, которая неизбежно влечет за собой невозможность оплаты понесенных в том же периоде затрат и образование кредиторской задолженности. Решить эту проблему можно с помощью плана-графика поступления денежных средств, составляемого как приложения к бюджету продаж на основе анализа заключенных договоров на поставку продукции. Кроме этого необходимо корректировать первоначальные наметки бюджета движения денежных средств для обеспечения достаточного количества денежных средств для функционирования организации.
По направлению использования денежные средства подразделяются на финансирование текущих операций, капитальных (первоначальных) затрат, прочих расходов.
Статья раздела «текущие операции» обусловлены спецификой хозяйственной деятельности организации ее реальным финансовым положением.
Прочие расходы бюджета движения денежных средств обычно включают статьи: выплаты процентов за кредиты, возврат кредитов и займов, выплаты дивидендов и прочие расчеты с инвесторами, расчеты с бюджетом.
В результате сопоставления всех поступлений денежных средств и их использовании за один и тот же период образуется статья бюджета движения денежных средств – кассовый рост или уменьшение средств. Рост возникает в случае превышения поступления денежных средств над их использованием, соответственно – при превышении расхода денежных средств над их приходом за один и тот же период.
Бюджет движения денежных средств составляется на основе балансового метода, поэтому первой статьей его является начальное сальдо (остаток), а последней – конечное сальдо (остаток). При этом конечное сальдо предыдущего периода всегда является начальным сальдо для следующего периода. Конечное сальдо данного периода является алгебраической суммой начального сальдо и кассового роста или уменьшение за тот же период.
Конечное сальдо денежных средств = начальное сальдо + поступления – выплаты
В таблице 16 приведен бюджет движения денежных средств, составленный по условным данным.
Таблица 16 Бюджет движения денежных средств на 200Х г.
3.2. Бюджет доходов и расходов (БДиР)
Бюджет доходов и расходов – финансовый план – показывает соотношение всех запланированных доходов от реализации продукции (услуг) со всеми видами расходов, которые предполагается понести организации в плановый период.
Иными словами бюджет доходов и расходов – это документ, показывающий соотношение затрат и результатов финансово-хозяйственной деятельности за определенный плановый (бюджетный) период.
Основная цель бюджета доходов и расходов – показать руководителям предприятия эффективность хозяйственной деятельности каждого структурного подразделения и организации в целом в предстоящий период, установить лимиты (нормативы) основных видов расходов, прибыли, проанализировать и определить резервы формирования и увеличения прибыли, оптимизации налоговых и других отчислений в бюджет, формирования фондов накопления и потребления и т. п.
Составления бюджета доходов и расходов необходимо начинать с разработки прогнозов сбыта и бюджета продаж, затем предстоит определить прямые (переменные) затраты, которые отражаются в трех основных статьях: а) оплата сырья, товаров, материалов и комплектующих, приобретенных у поставщиков; б) оплата операционных (производственных, эксплутационных) расходов непосредственно связанных с ростом или уменьшением объема продаж; в) расходы на оплату труда основного производственного персонала.
Необходимая информация для определения объема продаж и прямых (переменных) затрат предоставляется операционными бюджетами: бюджетом продаж, бюджетом прямых материальных затрат, бюджетом прямых затрат на оплату труда (см. таблицы 1, 8, 10).
Кроме того, добавляется информация о текущих расходах (расходах на период) о прочих доходах и расходах и о величине налога на прибыль.
Бюджет доходов и расходов содержит в едином формате план всех прибыльных операций организации и тем самым позволяет проследить влияние операционных и других бюджетов на годовой бюджет прибылей.
Если величина чистой прибыли мала по сравнению с объемом продаж или собственным капиталом, бюджет доходов и расходов пересматривается.
Зарубежные специалисты называют бюджет доходов и расходов бюджетным отчетом о прибылях и убытках. В составе бухгалтерской отчетности в отечественном бухгалтерском финансовом учете предусмотрена форма № 2 аналогичного названия «Отчет о прибылях и убытках». Однако, как отмечено выше, цель составления бюджета доходов и расходов по своему экономическому смыслу совсем иная и его формат определяет не только систему целевых показателей, но и содержание других основных бюджетов.
Бюджет доходов и расходов позволяет понять различие между прибылью и денежным потоком (информацией о денежных поступлениях и выплатах). Признание прибыли базируется на принципе начисления в момент возникновения прав на получение денежных средств или обязательств их выплатить, который далеко не всегда совпадает с моментом поступления и выплат денежных средств.
Кроме того, некоторые статьи бюджета доходов и расходов отражают неденежные расходы или доходы, например, амортизацию, создание резерва по сомнительным долгам, которые в бюджете движения денежных средств не отражаются.
В таблице 17 приведен бюджет доходов и расходов на примере условных данных.
Таблица 17 Бюджет доходов и расходов (прибылей и убытков) на 200Х г.

3.3. Расчетный баланс
Расчетный баланс – это прогноз соотношения активов и пассивов (обязательств) организации (бизнеса, проекта, структурного подразделения) в соответствии со сложившейся (фактической) структурой активов и обязательств и ее изменением в процессе реализации других бюджетов.
Назначение расчетного баланса – показать, как изменится стоимость организации в результате занятий данным видом бизнеса, хозяйственной деятельности организации в целом или ее отдельного структурного подразделения в течение бюджетного периода.
Расчетный баланс показывает, насколько увеличится стоимость ресурсов организации, бизнеса или самостоятельного подразделения которыми они оперируют в предстоящий бюджетный период. Он демонстрирует динамику стоимости активов, их жизнеспособность.
Без расчетного баланса невозможно осуществить полноценный финансовый анализ, рассчитать многие финансовые коэффициенты, которые используются для оптимизации финансового состояния организации.
Специалисты по постановке бюджетирования предлагают разрабатывать расчетный баланс по международной методике, а не пользоваться формой № 1 и ее модернизированными вариантами.
Расчетный баланс отличается от бухгалтерского баланса не только форматом, но и назначением. Это видно при сравнении отдельных моментов методологического характера.


Расчетный баланс обычно составляется по укрупненной номенклатуре статей, отражающей наиболее важные виды активов и пассивов. Главная особенность формата расчетного баланса по международным стандартам – расположение статей активов и пассивов в порядке убывания их ликвидности.
Источники информации для расчетного баланса можно взять из данных бухгалтерского учета и составленных ранее операционных и основных бюджетов.
Так, информация о составе внеоборотных активов может быть получена из данных бухгалтерского учета, а также из бюджета капиталовложений, содержащего информацию о приобретениях и реализации этих активов.
Налоговые обязательства отражены в бюджете доходов и расходов.
Данные о собственном капитале компании можно почерпнуть из документов, касающихся предлагаемых эмиссий и изъятий капитала.
Прогноз нераспределенной прибыли на конец текущего года включает нераспределенную прибыль предыдущих лет и прибыль, заработанную в текущем году. Поскольку прогнозный баланс на следующий год составляется после всех остальных бюджетов в конце текущего финансового года, величину нераспределенной прибыли уже можно оценить достаточно точно.
Объем готовой продукции и материальных запасов можно узнать из бюджетов производства и закупок материалов соответственно. Запас материалов рассчитан в бюджете закупок (таблица 7).
Банковский овердрафт приведен в бюджете закупок и равен остатку по банковскому счету на конец бюджетного года.
Объемы дебиторской и кредиторской задолженностей можно определить исходя из информации о сроках поступлений и выплат, которые используются при составлении бюджета движения денежных средств.
Для того, чтобы составить расчетный баланс введем дополнительные данные к условному примеру. Ниже приведены данные по внеоборотным активам организации.
Таблица 18 Внеоборотные активы организации в 2000 г.

Собственный капитал и резервы в 2000 году составили 13 960 тыс. д. е. Для расчетного баланса дебиторская задолженность взята 18 % от объема продаж III квартала, 90 % от объема продаж IV квартала, текущая кредиторская задолженность составит 50% от объема закупок.
Расчетный баланс составлен по укрупненной номенклатуре (таблица 19)
Таблица 19 Формат расчетного баланса на 200х г.

Бюджет доходов и расходов, бюджет движения денежных средств и расчетный баланс должны представляться на рассмотрение планово-финансовой комиссии (бюджетной комиссии, бюджетному комитету) вместе с рядом финансовых коэффициентов предусмотренных внутрифирменным бюджетированием.
Применяемые в финансовом планировании коэффициенты обеспечивают высшее руководство организации информацией о финансовом состоянии того или иного бизнеса (как в прошлом, так, и применительно к бюджетированию, в будущем).
Для целей бюджетирования коэффициенты позволяют оценить прогнозируемое финансовое положение организации на предстоящий бюджетный период. Если после рассмотрения составленных бюджетов эти коэффициенты окажутся приемлемыми, то бюджеты утверждаются, если нет – бюджет надо пересматривать
Набор нужных для этих целей коэффициентов устанавливается руководством организации исходя из целевых установок бюджетного процесса.
Специалисты по постановке бюджетирования считают, что применительно к современным условиям ведения бизнеса в России наиболее целесообразно рассчитывать следующие группы коэффициентов:
? – рентабельность;
? – производственную (операционную) эффективность;
? – ликвидность.
Рентабельность общая определяется коэффициентом отдачи на общие активы и рассчитывается по формуле:
R ОА = (ЧП – ПР) / ОА,где ЧП – чистая прибыль;
ПР – расходы на выплату процентов по кредитам и займам;
ОА – общие активы по балансу.
Суммирование в числителе чистой прибыли с процентными выплатами означает, что эффективность использования ресурсов не зависит от метода финансирования приобретения активов. Чем больше значение показателя, тем лучше финансовое положение организации.
Если величина рентабельности общих активов больше ставки банковского процента, значит развитие бизнеса выгоднее за счет кредита, а не реинвестирования полученной прибыли.
В России значение данного показателя должно быть не менее 15 – 20 % при расчетах в твердой валюте и не ниже 35 – 40 % в рублях (на конец 2000 г.).9
Коэффициент рентабельности продаж (РП) вычисляется по данным бюджета доходов и расходов (БДиР). Он показывает долю чистой прибыли в выручке от реализации.
РП = (Чистая нераспределенная прибыль) / (Чистая нетто – выручка от реализации).Значение данного коэффициента должно быть не менее 15 % (в России на уровне 22-25 % по состоянию на 2000 г.).
Производственная (операционная) эффективность характеризуется коэффициентом оборота общих активов (ООА). Этот показатель позволяет определить число оборотов общих активов для достижения величины объема продаж:
ООА = ВР / ОАгде ВР – нетто-выручка от реализации;
ОА – общие активы по расчетному балансу.
Значение данного коэффициента, по мнению специалистов должен быть не менее 3-3,5. Но главный смысл этого коэффициента – не достижение нормативного значения, а недопущение уменьшения значения данного коэффициента с течением времени, что означает увеличение вероятности (только вероятности) банкротства бизнеса. Этот показатель наиболее важное значение приобретает для новых видов бизнеса.
Ликвидность характеризуется коэффициентами текущей ликвидности и абсолютной ликвидности .
Коэффициент текущей ликвидности (ТЛ) – определяется по формуле:
ТЛ = ТА / КО,где ТА – текущие активы;
Этот коэффициент характеризует способность организации удовлетворить свои краткосрочные обязательства. Рациональный коэффициент текущей ликвидности должен быть около 2 в пределах 1,5-2,5. Значительное отклонение от этих пределов служит поводом к серьезному анализу ликвидности активов организации.
Коэффициент абсолютной ликвидности (К абс.л.) показывает, какая часть краткосрочных обязательств может быть погашена немедленно:
К абс.л. = (ДС + ЛЦБ) / КО,где ДС – денежные средства организации;
ЛЦБ – легкореализуемые ценные бумаги;
КО – краткосрочные обязательства.
Используя информацию бюджетов составленных по данным условного примера рассчитаем приведенные коэффициенты.
Рентабельность общая:
R ОА = 28,6 %Рентабельность продаж:
РП = 27,5%Коэффициент оборота общих активов:
ООА = 1,04.Коэффициент текущей ликвидности:
ТЛ = 3,0Коэффициент абсолютной ликвидности:
К абс.л = 1,48.Очень часто предпринимателям при создании бизнес-плана, при переговорах с инвесторами, да и просто в текущей работе приходится сталкиваться с различными бухгалтерскими терминами и инструментами, которые многих пугают и кажутся на первый взгляд весьма сложными.
В этой статье мы разберем два важнейших инструмента, которые очень часто используются как при подготовке бизнес-плана так и при оперативном управлении предприятием – бюджет движения денежных средств и бюджет доходов и расходов (сокращенно БДДС и БДР). Особенно важны они еще и потому, что с их помощью определяются два важнейших финансовых показателя бизнес-плана – прибыль и денежный поток.
Если на названия бюджетов посмотреть с точки зрения простой логики, то непонятно, чем они могут отличаться. Деньги пришли, деньги ушли, доходы получены, расходы потрачены – так в чем же разница? А разница в бухгалтерском подходе к пониманию того, что и когда является доходом и расходом. Давайте разберем очень простой пример, из которого вам сразу все станет понятно.
Рассмотрим очень упрощенно расходы и доходы за 3 месяца работы небольшой торговой организации в таблице ниже. Здесь нам не столько важна реалистичность данных, сколько сам принцип формирования бюджетов.
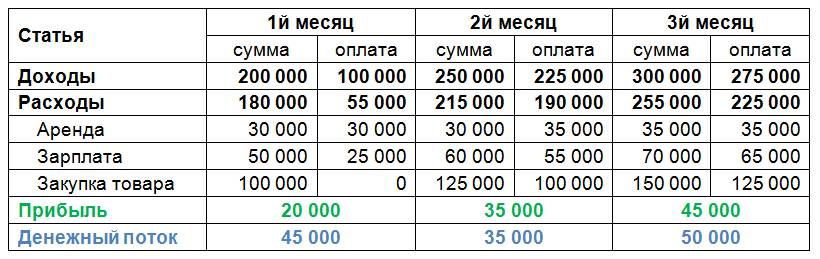
Мы видим, что каждый месяц разбит на две колонки – сумма и оплата, именно они и определяют различие между БДДС и БДР.
Как же формируется сумма доходов и расходов? Очень просто, давайте рассмотрим каждую статью.
Доходы
Допустим, в первый месяц компания продала товара на 200000 рублей, это и будет сумма дохода за данный месяц для БДР. Но товар был продан по двухмесячной рассрочке, и на расчетный счет компании поступило только 100000 рублей – это будет входящая оплата для БДДС. Остальные 100000 покупатель должен компании и эта сумма называется дебиторской задолженностью . Во втором месяце товара отгрузили на 250000 – это доход, а оплата составила 100000 с 1го месяца плюс 125000 (50%) со второго – всего 225000 для БДДС. Аналогично рассчитывается третий месяц.
Расходы
Теперь рассмотрим подробнее статьи расходов. Пусть по условиям аренды компания должна оплачивать аренду за следующий месяц до конца предыдущего. Поэтому в первом месяце мы имеем расход на аренду в 30000 для БДР (который был оплачен в предыдущем месяце) и оплату в 30000 за следующий месяц — исходящий платеж для БДДС. Обратите внимание, что расход в БДР вносится именно в тот месяц, в котором мы пользуемся помещением, неважно когда он был или будет оплачен! Во втором месяце арендодатель объявил о повышении аренды с третьего месяца и поэтому оплата составила уже 35000, а расход за текущий месяц остался прежним – 30000. В третий месяц сумма расхода уже 35000, так как аренда повысилась и, соответственно, оплата за следующий месяц тоже 35000.
При расчете зарплаты предположим, что она выдается 2 раза в месяц – 50% аванс в текущем месяце и 50% зарплата в следующем. Поэтому если сумма начисленной зарплаты в первом месяце 50000 рублей (расход на зарплату для БДР), то выплатит компания в этом месяце только половину – 25000 (выплата для БДДС). Во втором месяце всего начислено уже 60000 рублей зарплаты, соответственно выплаты составят 25000 за первый месяц плюс 30000 за второй, всего 55000. Третий месяц считается точно так же.
И последняя статья расходов – затраты на покупку товара. Предположим, компания договорилась о поставках товара с отсрочкой оплаты в один месяц. Тогда в первый месяц сумма расхода на товар составит 1000000 (потому что в данном месяце был подписан договор и получен товар), а оплата будет равна нулю, так как платить компания будет только в следующем месяце. Во втором месяце компания закупает товара еще на 125000 (БДР) и оплачивает поставку первого месяца – 100000 (БДДС). 3й месяц – закупка на 150000 и оплата 2го месяца на 125000.
В итоге видно, что суммы доходов и расходов отличаются от сумм полученных и уплаченных денежных средств и понятно почему.
Прибыль рассчитывается на основании БДР как доходы минус расходы. За 3 месяца она составит 20000+35000+45000=100000 рублей.
Денежный поток рассчитывается на основании БДДС как сумма входящих оплат минус сумма исходящих выплат. За 3 месяца он будет равен 45000+35000+50000=130000 рублей.
Как мы видим, в данном конкретном примере денежный поток больше, чем прибыль, и это понятно – у компании еще не выплачена вся заработная плата за последний месяц и не оплачен последний заказ товара, что в сумме больше, чем предоплаченная вперед аренда.
Думаю, теперь вам стало понятно, чем именно отличаются БДР и БДДС и почему прибыль рассчитывают именно по БДР, ведь прибыль оценивает именно эффективность бизнес-модели, а не движения денежных средств.
Конечно, в реальных сложных проектах есть много других различных нюансов, которые мы здесь не рассмотрели, сознательно допустив ряд упрощений. Но для понимания самого принципа расчетов этого примера вам вполне будет достаточно, если вы создаете бизнес-план для несложного бизнеса.
Если на предприятии все чаще заходят разговоры о ББЛ, это значит, что возникла реальная потребность в детализации финансового и экономического положения. Зачастую у предприятий на прогнозные балансы (так можно назвать Бюджет по балансовому листу) просто не хватает времени или в них нет повседневной управленческой необходимости.
Но если перед руководством встал вопрос: «Где деньги, хотя у нас есть прибыль?», – формирование бюджета по балансовому листу подскажет на него ответ.
Какие звери живут в зоопарке?
Корректная бюджетная политика предприятия включает три главных бюджета: доход-расход (БДР), о движениях денежных средств (БДДС) и собственно, прогнозный баланс или бюджет по балансовому листу (ББЛ).
- Доходно-расходный бюджет мы используем для определения таких понятий как прибыль и рентабельность нашей фирмы. Благодаря БДР мы выводим корреляцию между выручкой (доходом) от сбыта товаров и предоставленных фирмой услуг и нашими расходами, которые мы в теории (!) понесем в течение этого периода, чтобы те самые доходы получить.
- Бюджет движения денежных средств – это проводник по финансовым рекам внутри предприятия. В нем мы найдем все движения денсредств внутри организации, неважно, идет ли речь о кассе или о расчетном счете. Помимо этого по бюджету движения средств мы можем оценить все приходы и затраты, которые запланированы на ближайший период по нашей плановой деятельности.
- Главное действующее лицо нашей статьи – который показывает активы и пассивы фирмы, эффективность управления, планирования и финансирования.
Ничего пока не ясно, но все взаимосвязано
БДР, БДДС и ББЛ – винтики одного механизма, связанные не только тем, что описывают один субъект экономической деятельности, но и тем, что без основных бюджетов (БДР и БДДС) существование ББЛ представить себе достаточно сложно.
Бюджет доходов и расходов – это инструмент управления прибыльностью компании, а Бюджет движения денежных средств – платежеспособностью. Железная связь этих бюджетов обусловлена пакетом корреспондирующих статей, входящих в оба бюджета, а их разница отображается в Прогнозном балансе.
Другими словами, Бюджет по балансному листу строится на основании Бюджета доходов и расходов и Бюджета движения денежных средств, поэтому составление прогнозного баланса невозможно без БДР и БДДС.
Зачем прогнозный баланс и от чего спасаемся?
Бюджетный баланс, как самый последний в очереди составления, содержит самые точные и актуальные данные на конкретную дату. Он включает как прибыль, извлеченную за истекший бюджетный период, так и нераспределенную прибыль прошлых периодов, характеризуя, тем самым полный портрет финансового состояния предприятия на определенную дату. Горизонт планирования Бюджета по балансному листу особо не отличается от основных бюджетов: обычно это календарный год с разделением поквартально или помесячно. Но в отличие от БДР и БДДС преследует другие цели бюджетирования:
- Планирование и контроль движения активов и пассивов;
- Отслеживание соответствия установленной финансовой модели;
- Повышение продуктивности использования активов;
- Повышение эффективности финансирования активов;
- Сбалансированность источников финансирования;
- Анализ финансового положения компании;
- Управление финансовой устойчивостью в будущем.
Получив Прогнозный баланс, предприятие может сформировать коэффициенты финансовой ликвидности, оборачиваемости активов, рентабельности, структуры капитала и прочих показателей. Важно отметить, что хотя Прогнозный баланс очень похож по форме на Бухгалтерский, он в корне отличается от него по способу анализа пассивов и активов.
Если вам нужны конкретные целевые значения по статьям активов и пассивов, тогда Бюджет по балансовому листу – это оптимальный инструмент для исполнения этой задачи. ББЛ используется для определения таких управленческих параметров, как максимальные размеры оборотных средств, дебиторской задолженности и показателей кредиторки.

Предприятия, готовые к тому, чтобы установить некоторую норму показателей финансового состояния, благодаря ББЛ смогут сравнить варианты прогнозного баланса с фактическими данными о финансовых результатах фирмы. Конечно, надо учитывать, что ББЛ – это инструмент, работающий на уровне конкретного юридического лица. Если группа компаний имеет самостоятельные балансы, то прогнозный баланс необходимо формировать для каждой организации отдельно, включая в него данные БДР и БДДС каждой фирмы из группы по аналогии с формированием ББЛ для головной компании.
Что нужно для ББЛ?
- Разработанный план счетов бюджетирования;
- Разработанная структура статей ББ;
- Утверждение алгоритма по формированию каждой статьи баланса;
- Разработанная форма отчета по бюджетному балансу;
- Регламент предоставления данных для составления консолидированного прогнозного баланса в группах компаний;
- Регламент периодичностей и форм предоставления фактической бюджетной информации;
- Внедренные механизмы контроля исполнения бюджета БЛ;
- Механизмы контроля исполнения планов предприятия.
Несомненно, что значительный вклад в распространение Прогнозных балансов на предприятиях вносят автоматизированные программы: они позволяют снизить количество трудоемкой работы, связанной с расчетами по бюджетам, формированием отчетности и получением фактических данных выгрузок между бюджетами.
Оптимальный «баланс»
Заканчивая тему Бюджета по балансовому листу, отметим, что использование этого документа позволит полностью контролировать нормативное финансовое состояние фирмы, начиная с благоприятных планов развития, обеспечивающих доход, заканчивая контролем эффективности использования стареющих активов. ББЛ будет отражать финансовые обязательства, необходимые для финансирования активов, дающих запланированный результат в течение заданного времени.
Бюджет по балансовому листу, в общем, можно назвать не только инструментом для предметного решения проблем, но и эффективным способом для поиска причин, из-за которых они возникли. Применение бюджета по балансовому листу в управленческой практике позволяет решать задачи оптимизации капитала предприятия, а значит, влияет на стоимость предприятия в целом.
Решение этих проблем и понимание менеджментом фирмы причин, по которым они возникли, может помочь в моделировании деятельности предприятия в течение обозримого будущего.

Конечно, практика «слегка» отличается от теории: бытует мнение, что менеджмент предприятий обладает сакральным знанием о показателях бизнеса. На деле это совсем не так, поэтому и рождаются вопросы типа: «Почему у нас есть прибыль, но мы не развиваемся?» или «Почему при росте активов нет соответствующего роста прибыли?».
Для эффективной работы менеджмент должен пользоваться всеми инструментами управления финансовым состоянием: БДР, БДДС и ББЛ. Только их совместное использование позволит финансовому менеджеру держать под контролем финансовое состояние своего предприятия.
В практике бюджетирования выделяют три главных финансовых бюджета. Эти бюджеты помогают получить общее представление о финансовом и экономическом положении дел в организации:
- Бюджет доходов и расходов (БДР);
- Бюджет движения денежных средств (БДДС);
- Бюджет по балансовому листу.
Рассмотрим подробнее их назначение.
Для чего они предназначены?
БДР необходим при определении степени прибыльности и рентабельности организации. Его предназначение - продемонстрировать, как соотносятся между собой доходы (выручка) от реализации продукции в течение планового периода и те расходы и затраты, связанные с получением доходов, которые, предположительно, понесет организация в течение того же периода.
Финансовые потоки, проходящие через организацию, наглядно показывает БДДС. Он наглядно демонстрирует движения по расчетному счету и движение денежных средств в кассе организации. Также он отражает все финансовые поступления и затраты, которые должны произойти в ближайшем будущем в результате осуществления компанией своей деятельности.
И наконец, Бюджет по балансовому листу (его также называют Прогнозным балансом) демонстрирует активы, которыми распоряжается предприятие и то, как они финансируются, а также эффективность их использования.
Тесная взамосвязь основных бюджетов обусловлена и целым рядом корреспондирующих статей, которые они включают в себя. БДР и БДДС, как правило, содержат «комплекты» одинаковых статей, которые отражают текущие затраты предприятия и их финансирование. Однако существуют и значительные расхождения между этими статьями – как в сумме, так и в периоде отражения. Разница между ними как раз и отображается в Прогнозном балансе. Для того, чтобы бизнес управлялся эффективно, необходимо владеть всеми этими инструментами планирования финансов. Благодаря информации о всех трех финансовых срезах, руководитель способен в полной мере держать под контролем и управлять финансово-экономическим состоянием своего предприятия.
Назначение бюджета по балансовому листу
Бюджет по балансовому листу (Прогнозный баланс) необходим для осуществления планирования и контроля за движением активов и пассивов предприятия. По своей форме он может соответствовать аналогичной форме бухгалтерского баланса, однако имеются существенные различия в том, как анализируются представления пассивов и активов.
Прогнозный баланс формируется на тот же период, что и другие основные бюджеты – в большинстве случаев, на календарный год. Он имеет поквартальную либо помесячную разбивку внутри бюджетного периода, за который он сформирован.
ББЛ формируют на основе данных трех бюджетов: доходов и расходов, движения денежных средств и третьего, включенного в него, бюджета капитальных вложений (инвестиционного плана). Все эти бюджеты, разумеется, должны быть сформированы для одного и того же бюджетного периода.
Главные задачи бюджетирования по балансовому листу таковы:
- контроль за целостностью построенной финансовой модели компании;
- повышение эффективности пользования активов компании и их финансирования;
- обеспечение сбалансированности активов и источников финансирования;
- комплексный финансовый анализ компании.
ББЛ может, кроме того, использоваться для контроля финансовой устойчивости предприятия в будущем. На основе информации, содержащейся в нем, вычисляются финансовые коэффициенты текущей и общей ликвидности, оборачиваемости активов, рентабельности, структуры капитала и финансовой устойчивости. Эти показатели затем используются для выдачи прогноза.
Прогнозный баланс применяется и для установления целевых значений по конкретным статьям активов и пассивов. С его помощью можно определить, например, максимальный размер оборотных средств, дебиторской задолженности или целевого значения кредиторской задолженности.
Подытожим. Основное предназначение бюджета по балансовому листу – это определение основных параметров финансового состояния предприятия, которые в дальнейшем будут рассматриваться в качестве некоторой нормы. В течение бюджетного периода, а также по его завершении, с этой нормой будут сравниваться варианты прогнозных балансов, получаемые при поступлении фактических данных о финансовом состоянии предприятия.
Как формируется бюджет по балансовому листу?
Формирование ББЛ происходит в большинстве случаев на уровне организации (юридического лица).
В случае, когда организация включает обособленные подразделения со своим отдельным балансом, эти подразделения могут осуществлять собственное планирование активов и пассивов.
Для групп компаний, которые имеют полностью самостоятельные балансы, прогнозный баланс формируется и на уровне каждой организации, входящей в группу, и на уровне головной компании (так называемой холдинговой фирмы). Аналогично выполняется и весь цикл финансового планирования, включающий формирование БДР и БДДС. На уровне отдельной организации создаются в таких случаях консолидированные планы доходов и расходов, прогнозные балансы и планы поступлений и платежей.
Что нужно для формирования?
Чтобы корректно и без ошибок создать ББЛ, необходимо:
1. Разработать план счетов бюджетирования. В качестве базы можно взять план счетов бухгалтерского учета, однако не возбраняется взять за основу иные, более детализированные формы управленческой аналитики по счетам. Использование плана счетов и двойной записи поможет сбалансировать активы и пассивы баланса, однако наличие плана счетов не обязательно. Существуют и иные методики построения Прогнозного баланса.
2. Проработать структуру статей бюджетного баланса.
3. Создать четкие алгоритмы формирования каждой статьи баланса.
4. Продумать форму отчета по бюджетному балансу.
5. Для холдинговых структур потребуется создать регламент, по которому предприятия в группе компаний будут предоставлять свои бюджеты и формировать консолидированный прогнозный баланс.
6. Сформулировать правила и задать периодичность предоставления фактической информации по бюджету.
7. Проработать механизмы контроля исполнения бюджета по балансовому листу.
Логичным шагом выглядит также внедрение автоматизированной системы. Такая система взяла бы на себя значительную часть трудоемкой работы, связанной с формированием бюджета по балансовому листу и других основных, операционных и вспомогательных бюджетов. Компьютеру можно поручить и другие операции, которые отнимают много времени и сил: например, получение фактических данных, выполнение расчетов по бюджетам и формирование отчетности.
Почему важен контроль исполнения?
Особое внимание следует обратить на контроль за исполнением бюджета по балансовому листу, а также на финансовый план компании вообще, поскольку этот план – всего лишь инструмент управления. Оперировать им можно лишь в том случае, если в компании существуют механизмы для контроля за исполнением планов. Имеет большое значение поэтому регулярное отслеживание фактического исполнения финансовых планов с заданной периодичностью – например, один раз в квартал или месяц. Обязательно нужно анализировать отклонение от плановых показателей. Результаты такого анализа дадут возможность своевременно принимать обоснованные управленческие решения.
Как может помочь программа БИТ.ФИНАНС?
Система БИТ.ФИНАНС позволяет автоматизировать формирование основных финансовых бюджетов:
- Доходов и расходов;
- Движения денежных средств;
- По балансовому листу.
В программе предусмотрены справочники, хранящие статьи бюджетов, их структуры, а также финансовую структуру организации (так называемый список центров финансовой ответственности). Специальные программные средства позволяют получить фактические данные, необходимые для расчетов, а мощный математический аппарат позволяет выполнить расчеты любой сложности. Для формирования отчетов предусмотрена гибкая и полностью настраиваемая под нужды предприятия система, которая помогает получить отчетность в любом требуемом виде и провести анализ информации.
Формирование бюджета по балансовому листу выполняется с помощью специального плана счетов бюджетирования. Этот план организация может наполнить собственным набором счетов, необходимых для учета.
ББЛ формируется в системе БИТ.ФИНАНС на основании проводок по плану счетов бюджетирования. Проводки отражаются в системе автоматически по результатам оборотов по статьям бюджетов при формировании БДР, БДДС, а также операционных и вспомогательных бюджетов. Сбалансированность активов и пассивов ББЛ обеспечивается за счет создания двойной записи при планировании доходов и расходов, поступлений и выплат денежных средств, движения материальных запасов.

Гибкий механизм закрытия счетов, реализованный в системе БИТ.ФИНАНС, позволяет настроить и выполнить произвольные алгоритмы закрытия периода.

ББЛ может быть сформирован отдельно для каждого Центра финансовой ответственности (ЦФО), а также консолидированный Бюджет с исключением внутригрупповых оборотов для холдинговых структур. Важным разрезом при построении ББЛ в системе БИТ.ФИНАНС является сценарий бюджетирования, который позволяет иметь в системе несколько версий Прогнозного баланса.
Структура статей ББЛ, форма бюджетного баланса может отличаться у разных компаний. Для формирования отчетной формы Прогнозного баланса в системе БИТ.ФИНАНС используется механизм произвольных отчетов, который позволяет каждой компании создать свою форму баланса и настроить алгоритмы его заполнения.

Отчеты БИТ.ФИНАНС
В систему БИТ.ФИНАНС также включен набор стандартных отчетов, таких как Оборотно-сальдовая ведомость, Оборотно-сальдовая ведомость по счету, Карточка счета, Анализ счета и другие отчеты, позволяющие анализировать обороты и остатки по счетам плана счетов бюджетирования.

Очень удобным для анализа является разработанный в БИТ.ФИНАНС отчет «Интерактивная оборотно-сальдовая ведомость», который сочетает в себе функционал основных стандартных отчетов. Данный отчет позволяет производить расшифровки данных по аналитическим разрезам внутри самого отчета, без перехода в другие отчеты.

Трансляция данных
Для получения фактических данных по Прогнозному балансу в системе БИТ.ФИНАНС реализован механизм трансляции данных. При использовании этого механизма все хозяйственные операции, отражаемые в регламентированном учете, будут также отражены в виде проводок по плану счетов бюджетирования по сценарию «Факт». Это позволит в любой момент времени (в режиме «он-лайн») проанализировать отклонения фактического финансового состояния компании от запланированного и оперативно выполнить вмешательство, чтобы предотвратить негативные последствия.
Финансовое планирование и эффективное управление организацией
В заключение хотелось бы подчеркнуть большую роль финансового планирования в эффективном управлении организацией, а также автоматизации финансового планирования в компании.
Основной целью любой коммерческой организации является получение прибыли как результата финансовой деятельности. Соответственно, цель управления компанией — это управление процессом получения прибыли с помощью инструментов планирования прибыли и ее последовательного достижения. Основой принятия управленческих решений является финансовое планирование. Оно воздействует на все аспекты хозяйственной деятельности субъекта, а также помогает рационально использовать трудовые, материальные и денежные ресурсы.
Однако, чтобы финансовое управление было эффективным, менеджеры организации должны владеть достоверной информацией о финансовом состоянии компании в любой момент времени. Чтобы облегчить руководителю анализ и принятие управленческих решений, эти данные должны быть представлены в виде отчетов, в которых они будут структурированы по определенным критериям и стандартам. Стратегия долгосрочного развития компании требует информации о том, какое будущее ждет компанию, и эта информация должна быть выражена в конкретных цифрах и показателях. Только в этом случае руководство сможет получить ясное представление о векторах развития и выработать четкий план действий. Получение информации о будущем является одной из важнейших задач автоматических систем финансового планирования.
Автоматизированный бухгалтерский учет является первым шагом компании в этом направлении. Следующим этапом должна стать система финансового учета, в задачи которой будет входить накопление и анализ собранных данных. Автоматизация этой сферы деятельности предприятия поможет не только уменьшить затраты труда и времени (а значит, и денежных ресурсов) на выполнение этой работы, но и приведет к повышению достоверности информации.
Отсюда следует, что для эффективного выполнения задач финансового планирования совершенно необходима автоматическая система. Ее применение позволит максимизировать выгоды и существенно ускорить процессы планирования - а значит, и упростить управление компанией.
Одной из таких систем является программный продукт БИТ.ФИНАНС. Эта система позволяет контролировать все аспекты финансового планирования организации. Она возьмет на себя не только формирование бюджетов центрами финансовой ответственности, но и поможет контролировать их выполнение. Применение системы БИТ.ФИНАНС позволит компании существенно понизить затраты времени и труда, которые сотрудники затрачивали на создание финансовых планов и согласование у руководства предприятия. Программа быстро и качественно проведет расчеты на основании имеющихся фактических данных, выполнит план-фактный анализ и подготовит оперативную управленческую отчетность. В ее функции также входит консолидация данных со сверкой внутригрупповых оборотов.
При переходе к краткосрочному (оперативному) планированию не представляется возможным брать за основу скорректированный на тот же период БДР из-за сильной подверженности процесса движения денежных средств случайным воздействиям, которые почти невозможно предусмотреть на этапе составления БДР, как то: колебания сроков и размеров оплаты, условий и объемов поставок. Кроме того, данные о стоимостном выражении расходов в БДР обычно являются приблизительными, создаются на основе нормативных (учетных) цен на сырье и материалы. Традиционная методика формирования расходной части Бюджета движения денежных средств, например, описанная в работах К. Щиборща или В.
Как составить бддс и бдр и чем они отличаются
Процедура контроля выполнения БДР также представлена в виде примера соответствующего бизнес-процесса, также как процедуры коррекции БДР и БДДС. 4. Примеры составляющих управленческой учётной политики предприятия 4.1. Реализация, а значит и доход, учитывается по отгрузкам (а не по приходам денег).
Внимание
Услуги учитываются по дате закрытия Акта оказания услуг (кроме случая п. 4.4.), затраты на материальные ценности учитываются по дате приходования (кроме случая п. 4.5.) 4.3. Если результатами оказанной услуги предприятие будет пользоваться в течение длительного срока, затраты на эту услугу в БДР распределяются на весь этот срок. Например, стоимость подписки на периодические издания разносится на весь год помесячно.
4.4. В затратах учитываются только незначительные покупки материальных ценностей — малоценка, расходные материалы и т.д.
Чем отличается бдр от бддс
Инфо
Включает в себя работы, выполнение которых связано с составлением финансового и операционного бюджетов на предстоящий период, проведение соответствующего анализа, по результатам которого зачастую могут вносится некоторые корректировки в бюджеты. В результате должны быть сфомированы доходы и расходы предприятия в необходимых размерах. Три подхода к процессу бюджетирования В современной литературе выделяют три подхода, с помощью которых формируются статьи БДР:
- «снизу вверх»;
- «сверху вниз»;
- комбинированный.
Первый подход используется на крупных предприятиях, на которых руководителями структурных подразделений составляются бюджеты отделов или участков, которые в дальнейшем сводятся в бюджеты цеха или завода в целом.
Формирование бддс
Название ЦФО БДР (бюджет доходов и расходов) БДДС (бюджет движения денежных средств) Тип ЦФО (по БДР) Тип ЦФО (по БДДС) Доходы Прямые расходы Накладные расходы Поступления Выбытия 1 КОМПАНИЯ Центр консолидации Центр консолидации 1.2. ОГП Х Х Х Центр маржинальной прибыли Центр поступлений 1.3. ОРП Х Х Х Центр маржинальной прибыли Центр поступлений 1.4.
Склад Х Центр затрат 1.5. Обеспечение (IT-менеджер, менеджер по персоналу секретари, курьер) Х Центр затрат 1.6. Отдел закупок Х Х Х Центр затрат 1.7. Бухгалтерия Х Центр затрат 1.8 Управление (ГД, зам. ГД, КД) Х 3. Процедура создания бюджетов Пример схемы создания бюджетов представлена на следующем рисунке: Примеры процедур создания бюджетов представлены в виде графической схемы бизнес-процессов построения БДР и БДДС.
Бюджет движения денежных средств (бддс) - это инструмент управления финансами
Составление бюджета доходов и расходов представляет собой план работы, скоординированный по всем структурным подразделениям, который объединяет отдельные бюджеты и характеризуется информационным потоком для принятия управленческих решений в сфере финансового планирования. В данном бюджете рассматривается в суммарном выражении планируемая прибыль и денежные потоки. Таким образом, отвечая на вопрос о том, БДР — что это, можно утверждать, что это результат множества обсуждений, а также принятие решений в будущем о судьбе предприятия, что способствует его эффективному оперативному и финансовому управлению.
Расчеты, которые осуществляются при формировании бюджета, позволяют своевременно и в полном объеме определить сумму денег, необходимую для реализации принятых решений. В данном случае речь идет и о формировании источников поступления данных средств (например, заемные или собственные).
Пример регламента системы бюджетирования предприятия
Обратите внимание, что расход в БДР вносится именно в тот месяц, в котором мы пользуемся помещением, неважно когда он был или будет оплачен! Во втором месяце арендодатель объявил о повышении аренды с третьего месяца и поэтому оплата составила уже 35000, а расход за текущий месяц остался прежним – 30000. В третий месяц сумма расхода уже 35000, так как аренда повысилась и, соответственно, оплата за следующий месяц тоже 35000. При расчете зарплаты предположим, что она выдается 2 раза в месяц – 50% аванс в текущем месяце и 50% зарплата в следующем.
Поэтому если сумма начисленной зарплаты в первом месяце 50000 рублей (расход на зарплату для БДР), то выплатит компания в этом месяце только половину – 25000 (выплата для БДДС). Во втором месяце всего начислено уже 60000 рублей зарплаты, соответственно выплаты составят 25000 за первый месяц плюс 30000 за второй, всего 55000.
Онлайн журнал для бухгалтера
Важно
Диалоговое окно «Корректировки бюджета ЦФО» После нажатия на кнопку «Бюджет скорректирован» ответственный сотрудник ЦФО подтверждает произведенные изменения. По завершению этапа корректировки бюджета ЦФО перед ответственным сотрудником возникает задача проверить сводные бюджетные данные по организациям, в состав которых входят бюджетируемые ЦФО. Это может быть уже упомянутый нами финансовый менеджер предприятия, финансовый директор или другой его работник, которому в системе установлены соответствующие права.
На вкладках диалогового окна находятся консолидированные данные по всем бюджетам, которые он сможет проанализировать. Например, на вкладку «БДДС» выводится сводный бюджет движения денежных средств по указанной в форме организации: Рис.6. Прикладное программное решение «АстроСофт: бюджетирование».
Диалоговое окно «Проверка бюджетов организации», вкладка БДДС.
Меню
Для этого используется план продаж, график погашения дебиторской задолженности и предполагаемые поступления от финансовой деятельности (полученные проценты, дивиденды). Расходная часть БДДС составляется на основе плана прямых затрат (оплата труда, затраты на сырье и материалы), предполагаемых накладных расходов (общехозяйственные и общецеховые расходы, зарплата АУП), бюджета инвестиций (приобретение основных средств) и планируемых финансовых расходов (погашение кредитов, выплата дивидендов). На последнем этапе рассчитывается чистый денежный поток, анализируется возможность возникновения «кассовых разрывов», при необходимости БДДС корректируется.
Существует два основных способа сбора информации для планирования БДДС:
- снизу вверх,
- сверху вниз.
В первом случае планы поступлений и выплат исходят от подразделений и после утверждения сводятся в единый документ.
Такой подход к планированию движения денежных средств соответствует известному в математической теории оптимального управления принципу оптимальности Р. Беллмана: оптимальный путь движения к достигаемой цели из текущего состояния, в котором находится объект, не зависит от предыстории движения объекта в текущее состояние. «Текущее состояние» объекта в нашем случае — сложившаяся к началу периода планирования ситуация по договорным взаимоотношениям и потребностям предприятия в денежных средствах.Заявочно-договорная методика формирования БДДС представлена на рис.1: Рисунок 1 Заявочно-договорная методика формирования БДДС При планировании поступлений денежных средств (блок 1 на рис.1) проводится расчет предполагаемых поступлений денежных средств на основании имеющихся плановых данных по доходам за данный период и возможным погашением дебиторской задолженности покупателями (Поступления).
Оценка эффективности БДР Что это за понятие, и каким образом оно может оцениваться, можно судить только уже в панируемом периоде. Так, от того, насколько проявляется степень гибкости субъекта хозяйствования, благодаря предвидению результатов управленческих действий, зависит эффект от разработки бюджета. Финансовое планирование и бюджетирование предусматривает определение базовых установок для каждого отдельного направления деятельности субъекта, а также расчет различных вариантов с подготовкой ответных действий на вероятные изменения во внутренней и внешней среде.
Функции бюджета Данные функции зависят от фазы формирования БДР и его реализации. В самом начале отчетного периода этот финансовый документ является планом продаж, расходов и прочих финансовых операций в предстоящем году.
Иногда отдельно составляются БДР по различным направлениям деятельности. Единой формы, применяющейся при составлении БДДС, не существует, но можно выделить четыре универсальные раздела этого документа:
- начальный остаток денежных средств;
- поступление денежных средств от контрагентов;
- расход денежных средств;
- «чистый денежный поток» - разница между поступлениями и выбытиями денежных средств.
Иногда отдельно указываются платежи, связанные с операциями с заемными средствами (получение и погашение кредитов). Процесс построения БДДС проходит в несколько последовательных этапов.
В первую очередь устанавливается обязательный минимальный остаток денежных средств. Этот показатель зависит от характера деятельности предприятия и вероятности возникновения различных непредвиденных обстоятельств. После этого определяется доходная часть БДДС.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации