
Бухучет первичные документы. Что такое первичные документы
Этот материал даст Вам представление о:
пользователях учетной информации;
функциях предприятия по организации бухгалтерского учета;
первичных учетных документах, их видах и обязательных реквизитах;
документообороте;
учетных регистрах и их видах;
счетах бухгалтерского учета и их структуре;
упрощенном рабочем плане счетов малого предприятия;
различных формах организации бухгалтерского учета.
1. Документы в бухгалтерском учете
В соответствии со статьей 9 Закона «О бухгалтерском учете» все хозяйственные операции, проводимые организацией, должны оформляться оправдательными документами. Эти документы служат первичными учетными документами, на основании которых ведется бухгалтерский учет.
Первичные учетные документы принимаются к учету, если они составлены по форме, содержащейся в альбомах унифицированных форм первичной учетной документации, а документы, форма которых не предусмотрена в этих альбомах, должны содержать следующие обязательные реквизиты:
- наименование документа;
- дату составления документа;
- наименование организации, от имени которой составлен документ;
- содержание хозяйственной операции;
- измерители хозяйственной операции в натуральном и денежном выражении;
- наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
- личные подписи указанных лиц.
Первичный документ –это письменное свидетельство совершения хозяйственной операции (оплаты товара, выдачи наличных денег под отчет и т.п.).
Предприятие в процессе деятельности может использовать самостоятельно разработанные формы первичных документов с учетом установленных требований к первичным документам. Формы таких документов утверждаются приказом об учетной политике предприятия.
Все первичные документы можно разделить на следующие группы:
- организационно-распорядительные;
- оправдательные;
- документы бухгалтерского оформления.
Организационно-распорядительные документы –это приказы, распоряжения, указания, доверенности и т.д. Эти документы разрешают проведение тех или иных хозяйственных операций.
Оправдательные документы - сюда относятся накладные, требования, приходные ордера, акты приемки и т.п. Эти документы отражают факт проведения хозяйственной операции и информация, содержащаяся в них заносится в учетные регистры.
Некоторые документы являются одновременно и разрешительными, и оправдательными. К ним относятся, например, расходный кассовый ордер, платежная ведомость и т.д.
Документы бухгалтерского оформления заполняются бухгалтером. Среди них – различные отчеты, справки. Информация, содержащаяся в них, также заносится в учетные регистры.
Учетные регистры – это специально приспособленные листы для регистрации и группировки учетных данных. По внешнему виду учетные регистры представляют собой:
- книги (кассовая, главная);
- карточки (учета основных средств, учета материалов);
- журналы (свободные либо разграфленные листы).
По видам производимых записей регистры делятся на:
- хронологические (регистрационный журнал);
- систематические (главная книга счетов);
- комбинированные (журнальные ордера).
По степени детализации информации, содержащихся в учетных регистрах, они бывают:
- синтетические (главная книга счетов);
- аналитические (карточки);
- комбинированные (журналы-ордера).
Первичные документы, поступающие в бухгалтерию (бухгалтеру) должны быть проверены:
- по форме (полнота и правильность оформления документа, заполнение реквизитов);
- арифметически (подсчет сумм);
- по содержанию (связь отдельных показателей, отсутствие внутренних противоречий).
Для правильного ведения первичного учета разрабатывается и утверждается график документооборота , в котором определяются порядок и сроки движения первичных документов внутри предприятия, поступление их в бухгалтерию. График движения первичных учетных документов может иметь следующую форму:
Записи в первичных документах должны производиться средствами, обеспечивающими сохранность этих записей в течение времени, установленного для их хранения в архиве.
После приемки информация с первичного документа переносится в учетные регистры, а на самом документе делается отметка, чтобы исключить возможность его двойного использования (например, проставляется дата записи в учетный регистр).
Первичные и сводные учетные документы могут составляться на бумажных и машинных носителях информации. В последнем случае организация обязана изготовлять за свой счет копии таких документов на бумажных носителях для других участников хозяйственных операций, а также по требованию органов, осуществляющих контроль в соответствии с законодательством Российской Федерации, суда и прокуратуры.
Организации обязаны хранить первичные учетные документы, регистры бухгалтерского учета и бухгалтерскую отчетность в течение сроков, устанавливаемых в соответствии с правилами организации государственного архивного дела, но не менее пяти лет.
Для сдачи в архив документы подбираются в хронологическом порядке, комплектуются, переплетаются и подшиваются в папки. Сдача документов в архив сопровождается справкой.
Счет – это способ группировки и отражения изменений в средствах (имуществе), их источниках и обязательствах предприятия.
Операции на счетах отражаются в денежном измерителе, то есть все имущество, его источники и обязательства (долги) предприятия оцениваются, и на счетах записывается его стоимость.
Средства предприятия могут либо увеличиваться, либо уменьшаться. Для раздельного учета увеличения и уменьшения средств счет делится на две части. Левая часть счета называется дебетом , а правая часть счета называется кредитом .
Графически счет обычно представляют в виде таблицы, состоящей из двух столбцов:
В зависимости от того, что отражается на счетах, они могут быть:
- активными;
- пассивными;
- активно-пассивными.
На активных счетах отражается учет средств предприятия и их движения (например, основные средства, производственные запасы, готовая продукция, денежные средства, расчеты и т.п.).
Активный счет возрастает по дебету, то есть операции, увеличивающие его, отражаются в левой части (дебете) счета.
Сальдо активного счета – остаток на конец и на начало периода – также записывается в дебет.
Структура активного счета
На пассивных счетах отражаются источники средств предприятия (например, уставный фонд или уставный капитал, прибыль) и обязательства предприятия (например, ссуда банка, невыплаченная заработная плата и т.п.).
Пассивный счет возрастает по кредиту, то есть операции, увеличивающие его, отражаются в правой части (кредите) счета.
Сальдо пассивного счета – остаток на конец и на начало периода – также записывается в кредит.
Структура пассивного счета
На активно-пассивных счетах сальдо может быть как кредитовым, так и дебетовым.
План счетов бухгалтерского учета утверждается Министерством финансов.

3. Формы учета
Формы учета различаются по количеству применяемых регистров, их назначению, внешнему виду и содержанию.
Существуют следующие три основные формы бухгалтерского учета:
- мемориально-ордерная;
- журнально-ордерная.
Наиболее простой формой является «», так как любая операция по первичному документу (или группа однородных операций) записывается в книгу «Журнал-главная», в которой совмещается регистрационный журнал хозяйственных операций (хронологическая запись) и синтетические счета (систематическая запись). Книга «Журнал-главная» выглядит так:

В эту книгу сначала записываются остатки по счетам на начало отчетного периода, затем – все операции по документам, после чего определяется оборот за отчетный период (при этом производится проверка правильности записи: сумма оборота за отчетный период должна быть равна сумме оборотов по дебету всех счетов и сумме оборотов по кредиту всех счетов) и выявляются остатки по счетам на конец отчетного периода. По данным остатков на счетах составляется заключительный баланс.
Эта форма находит применение на предприятиях с небольшой численностью работающих и с небольшим количеством операций. Книгу может вести один бухгалтер.
Схема учета «журнал-главная» выглядит так:


Мемориально-ордерная форма учета основана на раздельном ведении хронологических и систематических записей. Оформление бухгалтерских проводок производится специальными документами – мемориальными ордерами, которые составляются на основе первичных документов. Мемориальные ордера регистрируются в специальном журнале (хронологическая запись) и на их основе производятся записи на счетах главной книги (систематическая запись).
Форма счетов главной книги строится с разбивкой дебета и кредита по каждому корреспондирующему счету и выглядит следующим образом:

Главную книгу при этой форме также называют контрольно-шахматной ведомостью.
На счетах главной книги учитываются только текущие обороты за отчетный период. Поэтому по данным счетов главной книги составляется оборотная ведомость по счетам синтетического учета (при этом производится проверка полноты и правильности записи хозяйственных операций; итог оборотов по дебету и кредиту счетов сверяется с итогом по регистрационному журналу). В ней определяются и остатки по счетам на конец отчетного периода, по которым составляется новый баланс.
По сравнению с журналом-главной мемориально-ордерная форма не ограничивает числа учитываемых операций, конкретизирует изменения в средствах на счетах, расширяет возможности разделения труда между работниками бухгалтерии и автоматизации учета.
Схема данной формы учета имеет следующий вид:

Однако в этой форме учета многократно повторяются одни и те же записи в различных учетных регистрах, что увеличивает объем работ. Существует упрощенный вариант данной формы для малых предприятий – с использованием ведомостей учета : основных средств, начисленных амортизационных отчислений (износа); производственных запасов и готовой продукции; затрат на производство; денежных средств и фондов; расчетов и прочих операций; расчетов с поставщиками; заработной платы.
Ведомость представляет собой счет бухгалтерского учета, в котором отражаются начальный остаток, обороты за отчетный период по дебету и кредиту на основании документов с разбивкой по корреспондирующим счетам, остаток на конец отчетного периода. Например, форма ведомости по учету денежных средств в кассе выглядит так:
Данные ведомостей обобщаются в шахматной ведомости, на основании которой составляется оборотная ведомость. По данным оборотной ведомости составляется баланс.
Схема упрощенной формы бухгалтерского учета выглядит следующим образом:
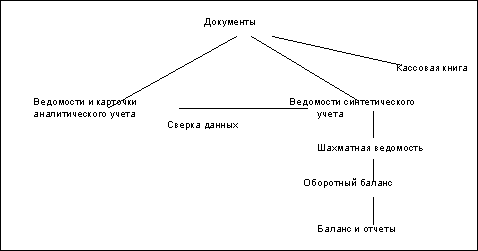
При журнально-ордерной форме учета на основании первичных документов составляются накопительные ведомости и разработочные таблицы. При этом однородные операции, относящиеся к определенному счету, записываются в журналы в хронологическом порядке по корреспондирующим счетам. В конце месяца в каждом журнале подсчитывается итог оборотов по корреспондирующим счетам. Эти итоги представляют собой бухгалтерские проводки (мемориальные ордера) для записи на счетах главной книги.
Накопительные журналы называются журналы-ордера. Журналы-ордера строятся по кредитовому признаку, т.е. записи операций производятся по кредиту конкретного счета в корреспонденции с дебетом разных счетов.
Журнал-ордер выглядит так:
Итоги оборотов за месяц из журналов-ордеров переносятся на счета главной книги, имеющей следующую форму:
Кредитовый оборот переносится на счет главной книги одной итоговой суммой за месяц, так как в развернутом виде он содержится в журнале-ордере. Дебетовый оборот на счете главной книги учитывается в корреспонденции с другими счетами. В счете главной книги дебетовый оборот собирается по мере разноски данных из разных журналов-ордеров. По завершении разноски оборотов из журналов-ордеров на счета главной книги производится подсчет итогов по дебету каждого счета, определение сальдо на конец месяца и составление баланса.
Журнально-ордерная форма учета может быть представлена в следующем виде:

В сложившейся практике первичные документы бухгалтерского учета понимаются как бумаги, отражающие факты хозяйственной жизни (заключение сделок, перемещение ТМЦ и т.д.). Они оформляются в момент совершения операций или после их окончания, для подтверждения случившихся фактов. На их основании бухгалтер делает проводки в учетной программе предприятия, принимает суммы к налоговому учету.
По какой форме составляется «первичка»
Согласно разъяснениям Минфина, компания вправе самостоятельно определять, какие формы «первички» использовать. Принятое решение закрепляется в учетной политике организации. Практика показывает, что хозяйствующие субъекты используют один из трех вариантов:
- Унифицированные формы, предлагаемые Госкомстатом.
- Образцы, разработанные фирмой самостоятельно и закрепленные внутренними актами.
- Комбинированные варианты: первичные документы в унифицированном формате, дополненные теми или иными полями.
Право бизнес-субъектов самостоятельно разрабатывать формы «первички» не распространяется на следующие типы документов:
- кассовые документы (в частности, расходники и приходники);
- бланки строгой отчетности;
- транспортные накладные.
Для них Минфин вводит унифицированные формы в ранг обязательных.
Если компания, заключившая сделку, не определила формы «первички» в договоре, контрагент вправе выставить документы по собственным образцам. Чтобы избежать вопросов контролирующих структур, фирме следует прописать в учетной политике, что она принимает бумаги на бланках, разработанных ее поставщиками и покупателями.
Важно! Наличие «первички», опосредующей ту или иную операцию, – обязательное требование для ее отражения в бухгалтерском и налоговом учете.
Обязательные реквизиты «первички»
Согласно ст. 9 402-ФЗ, первичные бухгалтерские документы должны содержать следующие обязательные реквизиты:
- название деловой бумаги, например, «Акт принятых работ»;
- номер согласно внутренним правилам нумерации компании-составителя;
- дата составления документа;
- полное название компании, оформляющей «первичку»;
- сущность произошедшей хозяйственной операции (например, отгрузка товара покупателю, внесение наличности в кассу, приемка выполненных работ и т.д.);
- измерение произошедшего хозяйственного факта в денежной или натуральной форме;
- должность и ФИО сотрудника, ответственного за совершение или оформление операции;
- собственноручная подпись уполномоченного лица.
Перечень лиц, имеющих право подписывать первичные учетные документы, определяется руководителем организации. Он закрепляется его приказом.
Отдельные формы содержат дополнительные реквизиты по отношению к стандартному перечню. Например, в путевых листах обязательно прописываются сведения об автомобиле, его владельце и водителе.
Нужно ли проставлять на «первичке» оттиск печати организации? Это не обязательный реквизит, без него не обойтись лишь в случае, если его наличие предусмотрено образцом, закрепленным в учетной политике компании.
Разновидности первичных документов
Действующее законодательство не устанавливает закрытого перечня 2018 первичных документов бухгалтерского учета. Их разнообразие определяется сферой деятельности хозяйствующего субъекта. Для одной фирмы потребуется товарная накладная, для другой – акт списания литературы из библиотеки.
К числу наиболее распространенных видов документации относится:
- товарная накладная – опосредует сделки по приему-передаче ТМЦ;
- акт сдачи-приемки – оформляется в ситуациях, когда одна сторона принимает результаты работ, проведенных второй;
- расчетная ведомость – составляется при выплате персоналу заработной платы;
- ОС-1 – отражает поступление или убыль объекта основных средств (кроме недвижимости);
- ИНВ-1 – закрепляет результаты проведенной инвентаризации;
- авансовый отчет – подтверждает траты сотрудника, прибывшего из служебной поездки;
- кассовые документы (чеки, ПКО, РКО и т.д.);
- платежное поручение;
- бухгалтерская справка и т.д.
Приведенный перечень первичных документов бухгалтерского учета не является полным. Компании разных направлений деятельности используют необходимые формы, чтобы отразить проводимые операции.
В зависимости от способа воплощения «первичка» бывает бумажной и электронной. Второй вариант используется в компаниях, где настроен электронный документооборот. Он помогает упростить и ускорить обработку деловых бумаг, отладить взаимодействие между контрагентами.
Согласно нормам действующего законодательства, все виды «первички» хранятся в компании пять лет. Отсчет ведется с момента окончания отчетного года. Например, бумаги, оформленные в 2018 году, нужно хранить по 2023 год включительно. Нарушение этого правила приведет к разбирательствам с налоговой службой, наложению штрафных санкций на организацию.
Бухгалтерский учет - научно-организованная система, предназначенная для сбора, обработки, регистрации и анализа информации, применяемой в финансово-хозяйственной деятельности. Бухгалтерский учет отражает хозяйственные операции, выраженные в денежном эквиваленте.
Кратко о бухучете можно сказать: «Все имеет свою цену!». Любые операции купли-продажи товаров и услуг, договорные отношения между партнерами, поставщиками и покупателями, трудовые отношения, связанные с учетом рабочего времени и оплатой труда – все можно привести к денежному «знаменателю».
С помощью бухгалтерского учета отражается выполнение различных хозяйственных операций, что отражает деятельность любого предприятия, независимо от формы собственности и вида деятельности.
Совокупность данных бухгалтерии позволяет определить конечный финансовый результат работы, провести анализ и определить перспективы дальнейшей работы для повышения показателей эффективности деятельности.
Первичная документация в бухгалтерии: что это такое?
Первичная документация в бухгалтерии – это основа бухгалтерского учета. Если визуально представить систему бухгалтерского учета раскидистым деревом с густой листвой, то листики и есть первичные документы бухучета.
Собираются листики в «ветки» – регистры, из которых создается мощная «крона» дерева – синтетический учет по бухгалтерским счетам, а мощная зеленая крона – залог цветущего дерева, т.е. правильный и полный бухгалтерский учет на предприятии.
В каком порядке осуществляется , вы можете узнать в нашей новой публикации по ссылке.
Образец первичного бухгалтерского документа – табеля учета рабочего времени.
Что такое первичный документ в бухгалтерском учете?
Первичный документ – это типовой бланк определенного образца, заполненный в соответствии с требованиями ведения бухгалтерского учета, методическими рекомендациями статистических, налоговых, страховых, банковских и других органов.
Типовые формы первичных документов утверждают государственные органы статистики. Различные документы узкой направленности утверждаются министерствами и ведомствами по видам деятельности.
Первичные документы необходимы для оформления хозяйственных операций, они подтверждают осуществление сделки продажи-покупки, аренды, получение и расход денег,оплату поставщикам. Первичные документы – это основа бухгалтерского учета в организации.
Исправления в первичных документах
1. Если это не бланк строгой отчетности, то документ нужно правильно переписать, а испорченный документ уничтожить.
2. Бланк строгой отчетности перечеркнуть косой линией красного цвета из одного угля листа к другому и сделать запись «аннулировано». Испорченный бланк не уничтожать.
Вся первичная документация является подтверждением финансовой деятельности компании. Эти документы бухгалтерии в первую очередь потребуют при проверке контролирующие органы. Поэтому к ведению и хранению таких бумаг предъявляются повышенные требования.
Первичная документация, или как её называют бухгалтера-виртуозы, первичка, является доказательством денежных дел компании. Более того, обладая юридической силой, эти бумаги способны либо помочь компании в спорных вопросах, либо подставить ей подножку. Вот эти документы: договор, счёт, платёжные документы, товарная накладная, счёт-фактура, товарный чек и другие.
Формы первичных документов унифицированы. При необходимости в форму вносят дополнительные строки, но при этом сохраняя основные. Это указывается в Положении по ведению бухучёта и бухотчётности в РФ (Приказ Минфина России от 29.07.1998 № 34 н (в ред. от 26.03.2007 № 26н). Исключение составляют бланки по ведению кассовых операций (Постановлением Госкомстата России от 24.03.1999 № 20).
Все изменения и дополнения, которые вносятся в типовой бланк, утверждаются приказом руководителя компании.
Организация самостоятельно разрабатывает формы первичных документов, если в каталоге унифицированных форм отсутствует необходимый бланк. Обязательное условие: такие формы обязаны содержать необходимые реквизиты.
- Как называется документ.
- Когда составлен.
- Данные об организации, составляющей документ.
- Указать, что включает в себя конкретная хозяйственная операция для этого документа, стоимость операции (денежное либо натуральное выражение).
- Перечисление ответственных за составление документа лиц под обязательную подпись.
Вышеперечисленные реквизиты упоминаются в ФЗ «О бухгалтерском учёте».
Все первичные документы должны своевременно передаваться в бухгалтерию. Соблюдение хронологии внесения сведений - это одно из основных условий грамотного учёта.
Для удобного ведения учёта вся первичка классифицируется на группы - таблица:
| Наименование группы | Что входит |
| Организационно-распорядительные документы | К ним относятся приказы, доверенности, распоряжения. То есть это бумаги, которые дают «зелёный свет» на проведение хозяйственных операций. |
| Оправдательные документы | Накладные листы, акты приёмки-сдачи, приходные кассовые ордера - именно они подтверждают факт проведения хозяйственной операции. Данные, вписанные в эти документы, подлежат обязательному внесению в бухгалтерские реестры. |
| Документы бухгалтерского оформления | Применяются при отсутствии типовых унифицированных форм, при совокупной обработке оправдательных и распорядительных документов. Например, расходный ордер считается и распорядительным, и оправдательным документом. Платёжная ведомость одновременно указывает и на необходимость выплаты согласно списку, и на подтверждение проведения выплаты. |
И ещё одно удачное изобретение бухгалтерской службы - график документооборота. Обратите внимание: форма графика должна быть отражена в учётной политике организации.
График документооборота
В соответствующих строках и столбцах отражаются данные перемещениях отчётных документов. Огромный плюс этого графика - все выданные документы находятся под контролем. Главное, не забывать вносить соответствующие записи.
Заполняем по правилам
Начнём с того, что первичка, сдаваемая в бухгалтерию, обязательно должна быть проверена. Что проверять:
- Объём заполнения (все необходимые строки и разделы заполняются).
- Правильность заполнения (внесённые данные должны соответствовать месту внесения, противоречия в данных недопустимы).
- Достоверность сведений (проверка математических действий, сверка с сопроводительными документами).
Проверенный документ подлежит внесению в реестры бухучёта.
Совет: для избежания ошибки повторного отражения документа в бухучёте стоит сделать следующее. На оборотной стороне бланка указывается дата и регистрационный номер в реестре.
Как надо заполнять первичные документы бухгалтерского учёта в 2017 году
- Все записи, которые делаются в первичных учётных документах, должны иметь длительный срок сохранности.
- Допускается использование бумажных документов наряду с электронными, обязательно подписанных цифровой подписью (Федеральный закон 402-ФЗ от 06.12.2011).
- Использование печати обязательно на тех документах, где для этого отведено место.
С 07.04.2015 право работать без круглой печати получили акционерные общества и общества с ограниченной ответственностью (Федеральный закон 82-ФЗ от 06.04.2015). Проверяйте, что написано в Уставе по поводу использования печати. Если компания продолжит использовать печать, то вносить изменения в Устав не требуется. Срок внесения таких изменений в Устав компании не оговорён законом. Но затягивать с изменениями не стоит, чтобы не внести массу противоречий в финансовые документы.
- Сопоставление денежных и натуральных показателей. Необязательно указывать оба сразу, достаточно одного (Федеральный закон 402-ФЗ). Бывает, что удобнее указывать какой-либо один показатель (например, при перемещении материалов внутри компании используется натуральный показатель). В акте приёма-сдачи услуг удобнее указать только стоимостные сведения, но для избежания недоразумений дополнительно перечисляют виды услуг.
- Наличие подписи ответственного лица. В законе РФ ничего не сказано о факсимильной подписи на первичных документах. В письме ФНС РФ №3–1.11.469 от 23.09.2008 рассмотрена позиция налоговой службы относительно факсимиле на документах.
- Валюта, в которой составлен документ. Основная денежная единица - рубль. Даже когда условия договора говорят об условных единицах. Потому что все операции в бухучёте оцениваются в рублях (ФЗ 402-ФЗ от 06.12.2011). Никто не запрещает вносить дополнительные графы с указанием сумм в валюте, но графа с указанием суммы в рублях должна быть обязательно. В противном случае есть риск снятия расходов и вычетов НДС.
Перечень первичных документов
Договор
Понятие «договор» регулируется ст. 420 ГК РФ. Договор представляет собой соглашение о возникновении (изменении) или прекращении прав и обязанностей между сторонами. Каждая из сторон обязана внимательно ознакомиться с условиями договора. При согласии ставится подпись и печать каждой из сторон. Договор как первичный документ имеет полноценную юридическую силу, у каждой из сторон должен быть один подписанный экземпляр. Все моменты, предусмотренные содержанием, должны исполняться участниками договора в соответствии со взятыми обязательствами. Спорные ситуации решаются либо мирным путём, либо с помощью судебного разбирательства.
И ещё один момент. Не для всех ситуаций заключение договора - это признание взаимных прав и обязанностей. Полученный при покупке товара или услуги чек признаётся тем же самым договором.
Счёт
Полученный от продавца товара или услуги счёт на оплату относится к первичным бухгалтерским документам. На основании суммы, указанной в счёте, покупатель производит оплату. В платёжных документах желательная ссылка на этот документ (например, в платёжке присутствует фраза «оплата по счёту №35/7 от 31 января 2017 года»). Не исключены ситуации, когда доказать, что оплата производилась именно по конкретному счёту, будет сложно.
Для покупателя товара (услуги) представленный счёт является своеобразным гарантом, что продавец в течение обусловленного срока (1–5 дней) не изменит фиксированную цену. Срок действия счёта на оплату прописывается продавцом. В течение установленного срока покупатель производит оплату.
Счёт на оплату
Если оплата по ряду причин не представляется возможной (например, неполадки с компьютерной сетью бухгалтерии, финансовые накладки), то целесообразно оповестить продавца о сложившейся ситуации, желательно заранее. Возможно, что дату счёта изменят, а условия покупки останутся прежними.
Платёжные документы
Этот вид бухгалтерских документов включает в себя: чеки на оплату (товарные, кассовые), платёжные поручения, платёжные требования.
При покупке товара (услуг) за наличные из кассы организации обязательно стоит сохранить кассовый чек и передать в бухгалтерию.
Кассовый чек
Если в чеке не указано, за что производится оплата наличными, то в обязательном порядке к кассовому чеку прикладывается товарный чек. В нём производится опись приобретённого товара (услуг), указывается в каком количестве и за какую цену произведена оплата. На товарном чеке ставится печать продавца, подпись ответственного за реализацию товаров (услуг) лица.
Товарный чек без кассового чека признаётся первичным документом, так как ИП вправе работать без ККТ (с обязательным условием выдачи товарного чека).
Товарный чек, выданный ИП без применения ККТ
Это указано в законе РФ 54-ФЗ «О применении контрольно-кассовой техники при осуществлении наличных денежных расчётов и расчётов с использованием платёжных карт» (актуально в 2017 году).
При расчёте за товар (услугу) между юридическими лицами через расчётный счёт оформляется товарная накладная.
Товарная накладная
Каждой из сторон оформляется по образцу (обязательно наличие подписи ответственных лиц и печати). Денежные суммы, указанные в товарной накладной и в счёт-фактуре, должны совпадать. В отдельных случаях удобно использовать факсимильную подпись, этот факт обязательно стоит прописать в договоре на поставку товара (услуг).
При оплате по выставленному счёту за товар (услугу) через расчётный счёт оформляется платёжное поручение.
Платёжное поручение
Это унифицированная форма документа, заполняется чаще всего на компьютерной технике. Подготовленную к оплате платёжку можно передать в банк на бумажном носителе, или с помощью специальной банковской программы «Клинт-Банк» (что гораздо быстрее). Перед отправкой необходимо проверить все реквизиты получателя платежа, чтобы избежать недоразумений, особенно если с контрагентом работаете впервые. Внимательно заполняйте сведения о том, за что платите. Нелишним будет подробное описание, с обязательным указанием реквизитов счёта (дата, номер).
Платёжное требование - это первичный документ, в котором кредитор требует от должника вернуть долг через банк.
Платёжное требование
Есть требование безакцептное: в этом случае деньги списываются со счёта должника автоматически. Акцептное требование подразумевает наличие акцепта должника. Однако, в договоре могут быть прописаны условия возврата образовавшегося долга, в этом случае возврат долга через банк осуществляется без акцепта.
Бланк счёт-фактуры применяется в случаях, когда ведётся учёт НДС.
Счёт-фактура
Оформляют их к товарным накладным, актам. Выплата аванса по договору - также повод для оформления счёт-фактуры. Вычет НДС производится по прилагаемым к накладным и счёт-фактурам. Нелишним будет упомянуть, что все плательщики НДС обязаны выписывать счёт-фактуры. Заполнять бланки гораздо удобнее с помощью автоматизированных программ.
Вносим изменения
В кассовые и банковские документы вносить изменения строго запрещено (ст.9 ФЗ РФ «О бухучёте»).
В остальные первичные документы внесение изменений допустимо, но при условии, что все участники хозяйственной операции в курсе вносимых поправок. Осведомлённость о поправках среди участников подтверждается их подписями с указанием даты внесения изменений.
Исправление вносится так: аккуратно тонкой чертой зачёркивается неверная запись в документе. При этом зачёркнутое чётко читается. Сверху над исправлением или рядом вносится правильный вариант записи. Рядом с зачёркнутым, или там, где есть достаточно свободного места, делается надпись «Исправленному верить». Указывается Ф.И.О. лица, внёсшего изменения, дата и подпись.
Сколько лет хранить документацию бухгалтерии
Место хранения
Оптимальное место для хранения первички - архив. Важно правильно подготовить документы для сдачи в архив:
- Сортировка в хронологическом порядке.
- Комплектация по видам.
- Переплетение и подшивка документов в папки.
- Оформление сопроводительной справки.
Важно обеспечить сохранность бухгалтерских регистров от самовольных исправлений. Исправление ошибок позволено вносить только официальным путём, с подписью лица, внёсшего поправку. К сведению, именно в регистрах накапливаются сведения о принятых к бухучёту первичных документах.
Не обошлось тут и без коммерческой тайны: содержимое регистров ей и является. Разглашение сведений о содержимом преследуется законом РФ.
Длительность хранения
Федеральным законом РФ «О бухучёте» (ст. 17), а также архивным законодательством (приказом Минкультуры РФ от 25 августа 2010 г. № 558) предусмотрен срок хранения документов компании. Для первичных учётных документов этот срок - не менее 5 лет.
Срок хранения начинают отсчитывать с 1 января года, следующего за годом помещения документа в архив.
Если организацией нарушены сроки хранения первички, то проверяющие органы вправе наложить штрафные санкции (статья 120 НК РФ). Размер штрафа от 10 тыс. до 40 тыс. рублей, в зависимости от степени нарушения.
Кстати, актуальными для проверки налоговыми органами будут документы только трёхгодичной давности. За отсутствие первички более старшего периода оштрафовать по статье 120 НК РФ проверяющие не вправе.
Бухгалтерская служба компании обязана не только вести грамотный учёт первичных документов, но и обеспечить их сохранность. Только в таком случае претензии налоговых служб окажутся необоснованными.
Все записи в бухгалтерском учёте производятся на основании соответствующих оправдательных документов.
Документ (документированная информация) представляет собой зафиксированную на материальном носителе информацию с реквизитами, позволяющими её идентифицировать. В качестве материального носителя допускается использование любого материального объекта, пригодного для закрепления и хранения на нём речевой, звуковой или изобразительной информации, в том числе в преобразованном виде. Однако для целей оформления документов в бухгалтерском учёте применимы только бумажные или машинные носители информации. Эта норма содержится в Положении по ведению бухгалтерского учёта и отчётности в РФ (утв. приказом Минфина РФ от 29.07.98г № 34н с последующими изменениями и дополнениями). В последнем случае организация обязана изготовлять за свой счёт копии таких документов на бумажных носителях для других участников хозяйственных операций, а также по требованию органов, осуществляющих контроль в соответствии с законодательством РФ, суда и прокуратуры.
Документы бухгалтерского учёта преимущественно составляются по унифицированным формам, что обусловлено необходимостью упорядочения информационных потоков в народном хозяйстве, обеспечения сравнимости учётных и отчётных данных различных организаций (или одной организации за разные периоды), их полноту и достоверность, исключения дублирования информации .
Бухгалтерская документация является частью системы управленческой документации организации в соответствии с Общероссийским классификатором управленческой документации (ОКУД), утверждённым Постановлением Госстандарта России от 30.12.93г № 229.
В целом документы бухгалтерского учёта можно разделить на три уровня: первичная учётная документация, регистры бухгалтерского учёта и отчётная бухгалтерская документация . Такая градация полностью отвечает определению документооборота в бухгалтерском учёте, последовательности и логике документирования хозяйственной деятельности организации.
Первичными учётными документами , на основании которых ведётся бухгалтерский учёт, служат документы, фиксирующие факты совершения хозяйственной операции.
Регистры бухгалтерского учёта предназначены для систематизации и накопления информации, содержащейся в принятых к учёту первичных документах, для отражения её на счетах бухгалтерского учёта и в бухгалтерской отчётности.
Бухгалтерская отчётность представляет собой единую систему данных об имущественном, финансовом положении организации и о результатах её хозяйственной деятельности, составляемую на основе данных бухгалтерского учёта по установленным формам (согласно ПБУ 4/99 «Бухгалтерская отчётность организации», утв. приказом Минфина РФ № 43н от 06.07.99г и Приказу МФ РФ № 67н от 22.07.03г «О формах бухгалтерской отчётности» с последующими изменениями и дополнениями).
В рамках каждого уровня документы не однородны. Масштабы учётных работ в организации на всех стадиях обработки документов зависят от объёма документооборота - количества документов, поступивших в организацию и созданных ею за определённый период. При этом интересна структура документооборота по составу, назначению и типам документов.
Так, по составу принято разделять документы на входящие (поступившие в организацию), исходящие (официальные документы, предоставляемые организацией внешним респондентам) и внутренние (группа официальных документов, не выходящих за пределы подготовившей их организации).
Документ отвечает статусу официального , если он создан юридическим или физическим лицом, оформлен и удостоверен в установленном порядке.
Классификация документов по составу и анализ их структуры по этому признаку позволяет оценить соотношение объёмов внутреннего и внешнего документооборота в организации, проанализировать степень автономности деятельности предприятия (рассчитав соотношение единиц входящей информации и внутренней), оценить активность обращения организации во внешней среде (по удельному весу исходящих документов).
По назначению
документы подразделяются на распорядительные, исполнительные, комбинированные и документы бухгалтерского оформления.
Распорядительные документы содержат распоряжения, указания о производстве, выполнении тех или иных хозяйственных операций (распоряжение руководителя предприятия и уполномоченных им лиц на совершение хозяйственных операций).
Исполнительные документы удостоверяют факт совершения хозяйственных операций. К ним относятся приходные ордера (акты приёмки) материалов; акты приёмки-выбытия ОС; документы о приёмке от рабочих выработанной продукции и т.п. Исполнительные документы подписывают лица, ответственные за выполнение хозяйственных операций и за правильность их оформления в документах. Например, начальники цехов, заведующие складами (кладовщики), мастера и т.п.
Комбинированные документы одновременно являются и распорядительными и исполнительными. К ним относятся приходные и расходные кассовые ордера; расчётно-платёжные ведомости на выдачу з/пл работникам предприятия; авансовые отчёты подотчётных (командированных) лиц и др.
Документы бухгалтерского оформления составляются в том случае, когда для записей хозяйственных операций нет других документов, или при обобщении и обработке исполнительных и распорядительных документов. К ним относятся справки, ведомости распределения, расчёты резервов, бухгалтерская отчётность и др.
Такая классификация выявляет необходимость документального оформления ряда операций хозяйственной деятельности, регистрация которых в большинстве случаев игнорируется практикующими бухгалтерами. Так, действия бухгалтера, связанные с выполнением методологических расчётов, в соответствии с принципом регистрации должны быть подтверждены соответствующими документами бухгалтерского оформления и заверены подписью главного бухгалтера.
По периоду регистрируемых хозяйственных операций
применяемые в бухгалтерском учёте документы делятся на разовые и накопительные.
Разовые первичные документы оформляют каждую хозяйственную операцию и составляются в один приём.
Накопительные документы составляются в течение определённого периода путём постоянного накапливания однородных хозяйственных операций. В конце периода в них подсчитываются итоги по соответствующим показателям. Примеры накопительных документов: двухнедельные, месячные наряды на работу; лимитные карты на отпуск материалов со складов предприятия и т.п. Накопительные документы являются элементом первого этапа систематизации и обобщения учётной информации.
По степени обобщения информации
учётные документы делятся на первичные и сводные.
Первичные документы составляются на каждую операцию в момент её совершения. К ним относятся документы о поступлении на предприятие материалов и отпуск их со складов предприятия в цехи; об отгрузке продукции покупателям; о начислении з/пл работникам за выработанную продукцию, выполненную работу или оказанную услугу и т.п.
Сводные документы обобщают показатели путём соответствующей их группировки, систематизации из первичных документов (например, расчётно-платёжная ведомость работникам цехов, предприятия в целом и т.п.). От накопительных документов сводные отличаются тем, что сводный документ составляется на основании первичных документов и является их сводкой, а накопительный документ – это первичный документ, составляемый постепенно . К сводным документам также относятся все учётные регистры бухгалтерского учёта, а конечным сводным документом можно считать бухгалтерскую отчётность.
Начальной стадией документирования хозяйственной ситуации в организации является первичный учёт , который представляет собой первый этап системного восприятия и регистрации отдельных операций, характеризующих хозяйственные процессы и явления, происходящие на предприятии. Его объектами являются: заготовление, приобретение и расходование материальных ресурсов; использование топливно-энергетических ресурсов; нормированное и отработанное время; выработка рабочих-сдельщиков; затраты на производство; движение полуфабрикатов и остатков незавершённого производства; объём выпуска продукции, её отгрузка и реализация; расчёты с поставщиками, покупателями, заказчиками, банками, финансовыми органами, учредителями и т.п. На этой стадии учётной работы первоначальные сведения о хозяйственных процессах и явлениях, возникающие на многочисленных участках, в цехах, на складах, пунктах приёмки и отгрузки готовой продукции и других подразделениях предприятия, отражаются в первичных документах.
Все хозяйственные операции, проводимые организацией, должны оформляться оправдательными документами. Эти документы служат первичными учётными документами, на основании которых ведётся бухгалтерский учёт.
Первичные документы , используемые при описании хозяйственных операций, составляют единый информационный массив, обрабатываемый с использованием одних и тех же приёмов бухгалтерской процедуры. При этом часть документов формализована на отраслевом или общеэкономическом уровне. Эти документы составляются на бланках унифицированной формы, утверждённой Госкомстатом РФ или отраслевыми министерствами и ведомствами.
Ведомственные формы первичной учётной документации обязательны к применению только в организациях, состоящих в подчинении этим ведомствам, однако, если форма документа отвечает потребностям прочих организаций, они могут взять её на вооружение.
Во всех остальных случаях организации обязаны самостоятельно разрабатывать формы первичных учётных документов в количестве и в том виде, в котором они необходимы для отражения хозяйственной деятельности фирмы. При этом документы, созданные организацией самостоятельно, должны быть формализованы таким образом, чтобы их содержание полностью обеспечивало необходимой информацией учётные задачи.
Основные требования к форме первичного документа :
1. Позволяет достоверно описать единичный факт хозяйственной жизни организации
2. Структура документа остаётся постоянной в течение длительного времени, если условия деятельности организации относительно стабильны.
3. Исключается двусмысленность в толковании содержащейся в документе информации.
4. Сообщение закодировано для удобства обработки и обеспечения безопасности информации.
5. Измерители информации, содержащейся в документе (денежные и /или натуральные), обеспечивают необходимую достоверность, точность и понятность сведений. Излишней детализации или уточнения данных следует избегать так же, как и недостаточной.
6. Документ дополняет другие документы, а не дублирует их.
7. Документ содержит как можно меньше избыточной – обычно не используемой информации, которая включается в исходную форму «на всякий случай».
8. Форма документа удобна для обработки его в среде применяемой формы б/у.
9. Форма документа удобна для представления и обработке в электронной среде (на ЭВМ).
10. Форма едина для всех однородных фактов хозяйственной деятельности в различных подразделениях организации (включая обособленные).
11. Составляется своевременно.
При разработке форм первичных учётных документов следует учитывать положения ст.9 ФЗ № 129 от 21.11.96г «О бухгалтерском учёте» (с изменениями и дополнениями).
П.2 данной ст. гласит, что первичные учётные документы принимаются к учёту, если они составлены по форме, содержащейся в альбомах унифицированных форм, а документы, форма которых не предусмотрена в этих альбомах, должны содержать следующие обязательные реквизиты:
а) наименование документа;
б) дата составления документа (недатированный документ не имеет юридической силы, кроме того, в этом случае затруднено отнесение факта хозяйственной деятельности к конкретному отчётному периоду для целей финансового и налогового учёта);
в) наименование организации, от имени которой составлен документ;
д) измерители хозяйственной операции в натуральном и денежном выражении;
е) наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность её оформления;
ж) личные подписи указанных лиц (возможна также расшифровка подписей).
Перечень лиц, имеющих право подписи первичных учётных документов, утверждает руководитель организации по согласованию с главным бухгалтером. Причём документы, которыми оформляются хозяйственные операции с денежными средствами, подписываются руководителем организации и главным бухгалтером или уполномоченными ими на то лицами.
Первичный учётный документ должен быть составлен в момент совершения операции, а если это не представляется возможным – непосредственно после её окончания.
Требования главного бухгалтера по документальному оформлению хозяйственных операций и представлению в бухгалтерию необходимых документов и сведений обязательны для всех работников организации. Без подписи главного бухгалтера денежные и расчётные документы, финансовые и кредитные обязательства считаются недействительными и не должны приниматься к исполнению.
Первичные учётные документы могут составляться на бумажных и машинных носителях информации. В последнем случае организация обязана изготовлять за свой счёт копии таких документов на бумажных носителях для других участников хозяйственных операций, а также по требованию органов, осуществляющих контроль в соответствии с законодательством РФ, суда и прокуратуры.
Для осуществления контроля и упорядочения обработки данных о хозяйственных операциях на основе первичных учётных документов составляются сводные учётные документы , к которым, в частности, относятся кассовые книги, товарные отчёты, журнал регистрации хозяйственных операций, мемориальные ордера, журналы-ордера, Главная книга, другие учётные регистры. В качестве конечного сводного документа выступает бухгалтерская отчётность.
©2015-2019 сайт
Все права принадлежать их авторам. Данный сайт не претендует на авторства, а предоставляет бесплатное использование.
Дата создания страницы: 2016-04-15




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации