
Бухучет хоз операции. Правила записи хозяйственных операций на счетах бухучета
Определенное событие влечет за собой изменение показателей. К примеру, изменяться может капитал, объем имущества. Значения могут как увеличиваться, так и уменьшаться. Изменения капитала вызывают изменения в валюте баланса. Следовательно, меняется и сумма по активам и пассивам.
Примеры хозяйственных операций в бухучете
Рассмотрим примеры операций и их примерную структуру:
- Снабжение. Примеры ХО: поступление сырья, перевод средств поставщику, ввод в производство сырья.
- Реализация. Примеры ХО: траты на реализацию продукции, поступление выручки, продажа товаров.
- Производство. Примеры ХО: выплаты зарплаты сотрудникам, амортизация ОС, принятие работы подрядчика, перевод средств подрядчику.
Это самые распространенные типы хозяйственных операций.
Типы хозяйственных операций
Рассмотрим таблицу с классификацией хозяйственных операций:
| Изменение активов | Активный | Активный |
| Изменение пассивов | Пассивный | Пассивный |
| Повышение актива и пассива | Активный | Пассивный |
| Понижение актива и пассива | Пассивный | Активный |
Это четыре разновидности операции, которые классифицируются по способу воздействия на бухгалтерский баланс.
Рассмотрим подробнее типы проводок (А – это актив, П – это пассив, О – это оборот):
- 1 тип. Проводки, сокращающие одну статью актива путем увеличения другой. Примеры 1 типа: на склад пришел товар, деньги направляются со счета в кассу. При этом меняется структура имущества, но конечная сумма остается прежней.Этому типу принадлежит следующая формула:А баланса + О по дебету счета 1 – О по кредиту счета 2 = П баланса.
- 2 тип. Проводки, меняющую статьи пассива. Примеры 2 типа: умножение резервного капитала за счет изменения суммы прибыли. При этом ХО вызывает изменение структуры источников средств, но конечная оценка остается прежней.Этому типу принадлежит эта формула:А баланса = П баланса + О по кредиту счета 1 – О по дебету счета 2.
- 3 тип. Действия, которые увеличивают стоимость имущества компании и размер обязательств. Пример: операции по реализации ОС, получение займа. Проводки изменяют валюты баланса.Формула:А баланса + О по дебету счета 1 = П баланса + О по кредиту счета 2.
- 4 тип. Действия, уменьшающие значения обязательств или объем собственного капитала за счет снижения объема активов. Пример: расчеты с поставщиками. В процессе уменьшается и актив, и пассив.Формула:А баланса – О по дебету счета 1 = П баланса – О по кредиту счета 2.
Также операции классифицируются по своему содержанию:
- Материальные. Предполагают движение ТМЦ.
- Финансовые. Предполагают движение средств.
- Расчетные. Расчеты с контрагентами.
От типа операции зависят особенности ее отражения в бухучете.
Как установить вид операции
Для определения типа операции нужно проанализировать, какие счета использованы в проводках и какие изменения валюты баланса были совершены. Облегчить определение поможет следующая информация (А – активные, П – пассивные):
- Активная ХО. Корреспонденция: оба счета А. Дт повышается, а Кт – снижается. Баланс не меняется.
- Пассивная ХО. Корреспонденция: оба счета П. Дт снижается, Кт – повышается. Баланс не меняется.
- Смешанная ХО на повышение. Корреспонденция: Дт – А, Кт – П. Дт и Кт повышаются. Баланс увеличивается.
- Смешанная ХО на уменьшение. Корреспонденция: Дт – П, Кт – А. показатели Дт и Кт снижаются. Баланс будет уменьшен.
Для точного установления типа операции нужно иметь информацию о плане счетов, структуре баланса.
К СВЕДЕНИЮ! Актив – это имущество компании, а пассив – это источники этого имущества. Смешанные формы есть и в активах, и в пассивах.
Бухгалтерские проводки в зависимости от типа операции
Рассмотрим проводки по первому типу хозяйственных операций:
- Направление сырья в производство: Дт20 КТ10.
- Получение средств от покупателя: Дт51 КТ60.
- Направление средств в кассу: ДТ50 КТ51.
Бухгалтерские проводки по операциям типа 2:
- Удержание НДФЛ с зарплаты: Дт70 КТ68.
- Увеличение резерва за счет прибыли: Дт84 Кт82.
- Выплата аванса поставщику из заемных денег: Дт60 Кт66.
Проводки по операциям типа 3:
- Получение материала от поставщика: Дт10 Кт60.
- Выплата зарплат: Дт20 Кт70.
- Поступление заемных средств: Дт51 Кт66.
Проводки по операциям типа 4:
- Выплата кредита: Дт66 Кт51.
- Выплата зарплат: Дт70 Кт51.
- Направление платежа поставщику: Дт51 Кт60.
Это те бухгалтерские проводки, которые используются наиболее часто.
Нюансы формирования проводок
Каждую операцию отличает двойственная природа. Она отражается одновременно и на активах, и на пассивах. Зависимость Дт и Кт именуется корреспонденцией счетов.
Слева (на дебете) фиксируются остатки имущества компании, а справа (на кредите) – источник его возникновения.
Проводки должны быть зафиксированы в момент совершения операции.
Каждая проводка подтверждается документально. Первичная документация подтверждает факт действительного наличия хозяйственной операцией.
Над ее составлением работают не только бухгалтеры, но и менеджеры, руководители.
В первичной документации должна содержаться следующая обязательная информация:
- Подписи уполномоченных лиц.
- Информация о лице, ответственном за операцию.
- Информация о содержании операции.
- Дата заполнения документа.
- Вид документа.
Для простоты внесения сведений счету присваивается номер. Двойная запись позволяет подтвердить равенство оборота по Дт и Кт за отчетный период. Если образовалось неравенство, это свидетельство о наличии ошибки. Также двойная запись позволяет легко установить содержание проводки.
Примеры
Рассмотрим примеры отражения операций в бухучете:
- На счет ООО «Приоритет» поступили средства в объеме 5 тысяч рублей за переданный товар. В этом случае будет использована следующая проводка: Дт51 Кт62. Сумма операции: 5 000 рублей. Валюта баланса в этом случае остается прежней, однако меняются активы. Расчетный счет пополняется на 5 тысяч рублей, счет «Расчеты с покупателями» уменьшается на аналогичную сумму.
- В завершение отчетного периода ООО «Приоритет» получило прибыль. Руководителю нужно рассчитать дивиденды на сумму 10 тысяч рублей. Проводка будет следующей: Дт84 Кт75. Сумма операции: 10 тысяч рублей. Валюта баланса остается прежней. Меняется только пассив.
- На склад ООО «Приоритет» пришло сырье на сумму 4 тысячи рублей. Проводка будет такой: Дт41 Кт60. Сумма: 4 000 рублей. В данном случае происходит изменение валюты баланса.
- ООО «Приоритет» перечислило средства в размере 5 тысяч рублей поставщику в счет поставки. Проводка будет такой: Дт60 Кт51. Сумма: 5 тысяч рублей.
В проводке отражается сумма операции, а также первичный документ, на основании которого она сформирована.
Источник: https://assistentus.ru/buhuchet/hozyajstvennye-operacii/
Правила записи хозяйственных операций на счетах бухучета
В ходе своей работы предприятия совершают различные действия. Каждое из них фиксируется в бухгалтерском учёте с помощью счетов.
Эти операции называются хозяйственными, они определенным образом влияют на отчётность организации.
Что это такое, их типы
Хозяйственная операция - это факт, отражающий информацию о произведённых расчётах, изменениях в составе имущества, его собственных и заёмных источников образования . Ее следует рассматривать как некоторое событие, служащее основанием для составления бухгалтерских проводок.
Обязательным условием для признания факта совершения действия является наличие всех необходимых подтверждающих документов.
Любая операция, произведённая предприятием, изменяет один или оба показателя одновременно:
- размер имущества;
- состав и объём источников его формирования.
Величины могут как уменьшаться, так и увеличиваться. Эти движения напрямую влияют на валюту баланса, то есть итоговую тождественную сумму актива и пассива.
В зависимости от того, как именно взаимодействуют имущество и источники между собой, выделяют 4 типа операций:
- пермутация активная;
- пермутация пассивная;
- модификация увеличивающая;
- модификация уменьшающая.
Отнесение к одному из этих типов зависит от того, как это действие влияет на состав актива и пассива баланса.
Инструкция формирования данных операций представлена на следующем видео:
Порядок и нюансы их отражения
В соответствии с принципом двойной записи, бухгалтерские операции не могут нарушить тождественность суммы актива и пассива. То есть любая проводка может либо изменить общую величину обоих сторон баланса, либо осуществить передвижение средств в пределах одного из разделов.
Действия, которые проводки оказывают на баланс, бывают двух видов:
- модификация , то есть увеличение или снижение валюты баланса, при этом проводка задействует и актив, и пассив;
- пермутация , то есть отсутствие изменений в балансе, при этом операция осуществляется в пределах одной из его сторон.
Модификация уменьшающая
Данный вид характеризуется одновременным уменьшением актива и пассива . Стоимость имущества и его источников при этом снижается, но равенство валюты баланса остаётся неизменным.
Чаще всего к такому типу относятся операции, связанные с погашением возникших ранее обязательств, например, оплата кредитов или задолженностей перед поставщиками.
Взаимодействие актива и пассива здесь можно представить в виде формулы:
А - И = П - И , где
- А - актив;
- П - пассив;
- И - изменение по дебету и кредиту счетов.
К такому типу относятся проводки, аналогичные следующим:
Суть этих операций состоит в том, что организация, погашая возникшие обязательства, тратит собственные средства. Например, при оплате задолженности поставщикам уменьшается сумма, хранящаяся на расчётном счёте, но одновременно снижается и общая величина обязательств.
Модификация увеличивающая
Особенностью этого вида является увеличение статей одновременно в активе и пассиве баланса. При этом равенство валюты сохраняется, а общая стоимость имущества и обязательств возрастает.
Проводки такого типа чаще всего связаны с приобретением материалов, основных фондов, начислением оплаты труда и тому подобными действиями.
Формула взаимодействия выглядит следующим образом: А + И = П + И . К данному типу относятся проводки, представленные в следующей таблице:
Суть данных операций состоит в том, что организация, приобретая имущество, одновременно увеличивает объём своих обязательств. То есть, например, при покупке материалов увеличивается дебетовое сальдо счёта 10, а также остаток по кредитовой стороне счёта 60.
Пермутация активная
Операции этого типа затрагивают только одну сторону баланса . К этому виду относятся проводки, которые уменьшают определённую статью актива, одновременно увеличивая величину по другой строке. При этом общая стоимость всего имущества в итоге остаётся неизменной.
Операции здесь чаще всего связаны со счетами или дебиторской задолженностью. Формула взаимодействия при этом выглядит так:
А + Д - К = П , где
- Д - изменение по дебету;
- К - изменение по кредиту.
К данному типу относятся проводки, аналогичные представленным:
Суть их состоит в том, что при осуществлении некоторых операций один вид имущества заменяется на другой. Например, при оплате дебиторской задолженности увеличивается сумма на расчётном счёте и одновременно уменьшается величина обязательств компании-контрагента.
Пермутация пассивная
Этот тип характеризуется тем, что в ходе операций некоторая статья пассива увеличивается, а другая уменьшается .
При этом источник образования имущества возникает за счёт одного из существующих.
К ним относятся проводки, регистрируемые в связи с удержанием налогов из заработной платы сотрудников, перенаправлением прибыли.
Взаимодействие актива и пассива можно выразить формулой: А = П + Д - К .
Признаки пассивной пермутации имеют следующие проводки:
Суть операций состоит в том, что при уменьшении одного из источников образования имущества увеличивается другой.
Например, если компания не может в настоящее время исполнить обязательства перед поставщиком, она обращается в кредитную организацию. Банк выплачивает необходимую сумму. При этом задолженность предприятия перед контрагентом снижается, зато образуется новое обязательство.
Источник: http://ZnayDelo.ru/buhgalteriya/hozyajstvennye-operacij.html
Типы хозяйственных операций в бухгалтерском учете и их влияние на бухгалтерский баланс
В БУ учетной единицей является хозяйственная операция.
Она представляет собой отдельное событие, которое вызывает изменения в составе имущества и источников его формирования.
Детальнее о том, какие типы хозяйственных операций в бухгалтерском учете существуют и как их правильно проводить, читайте далее.
Изменения
Чтобы правильно осуществлять менеджмент, важно иметь информацию обо всех хозяйственных средствам, их составе, размещении, источниках формирования и направлениях использования.
Все эти данные отражаются в бухгалтерском балансе. Он строится на двойственной группе объектов: имущества организации (активов) и источников его формирования (пассивов).
Все эти элементы отражаются в балансе в денежном эквиваленте.
Двойная запись
Все типы хозяйственных операций в бухгалтерском учете вносят изменения в состав активов и пассивов.
При этом делается двойная запись в балансе: по дебету и кредит. Это два разных счета. Информация отражается в хронологическом порядке.
Под каждую совершенную сделку должно быть документарное подтверждение.
Условно каждая операция делится на два этапа: определение корреспондирующих счетов (котировка) и отражение запаси в балансе (проводка). Последние записываются в журнале операций или мемориальных ордерах.
Для облегчения этого процесса каждой статье затрат присваивается определенный номер, который и фигурирует в проводке. Эти номера унифицированы и соответствуют названию статей баланса.
Для правильного отражения операции важно понимать, что каждая сделка фигурирует на двух и более счетах, но в одной и той же сумме.
Хозяйственная операция может затронуть только актив (А), только пассив (П) или сразу имущество и источники поступления средств. Влияние конкретной операции на баланс можно отразить таким способом:
А + Расходы = Капитал + Поступления + Обязательства.
В зависимости от изменения активов и пассивов выделят такие типы хозяйственных операций в бухгалтерском учете:
- изменения только активов;
- изменение только пассивов;
- увеличение активов и пассивов с сохранением баланса;
- уменьшение активов и пассивов с сохранением баланса.
Классификация хозяйственных операций может быть условно представлена в виде таких уравнений:
А “+”, А ” – “; П “+”, П ” – “; А “+”, П “+”;
А ” – “, П ” – “.
Рассмотрим их детальнее.
Первый тип операций
В балансе предприятия нужно отразить операцию по поступлению средств в кассу с банковского счета для оплаты труда. Здесь затронуты две статьи актива. На одну и ту же сумму уменьшилась статья «Расчетный счет» и увеличилась «Касса». Валюта баланса не изменилась. Сюда же можно отнести:
- поступление средств от дебиторов;
- возврат неиспользованных подотчетных сумм;
- отпуск материалов в производство;
- отгрузка продукции покупателю и т. д.
Хозяйственные операции первого типа изменяют состав имущества, не затрагивая итог баланса. Их можно записать в виде такого уравнения:
А + Х – Х = П, где Х – сумма сделки.
Такие операции занимают ведущее место в хозяйственной деятельности. Любой процесс производства осуществляется при наличии средств и самого труда. Все эти элементы находятся в активе.
Второй тип операций
В балансе предприятия нужно отразить операцию по погашению задолженности поставщика за счет банковского кредита на сумму 20 млн руб.
Здесь затронуты две пассивные статьи. Долг организации перед банком увеличивается, а задолженность перед поставщиками уменьшается.
Валюта баланса остается неизменной.
К аналогичным операциям можно отнести удержание налогов, направление прибыли в резервный фонд, списание части будущих доходов на прибыль и т. д.
Такие типы хозяйственных операций в бухгалтерском учете затрагивают только источники формирования имущества. Их можно записать в виде такого уравнения:
А= П + Х – Х.
Третий тип операций
К данному типу относятся операции, в которых одновременно изменяется актив и пассив баланса. При этом равенство между ними сохраняется.
Например, поступление ссуды для выплаты зарплаты, поступление ОС в качестве вклада в уставный фонд и т. д. Актив и пассив бухгалтерского баланса изменяется на одну и ту же сумму.
Такие операции можно записать в виде уравнения:
А + Х = П + Х.
Четвертый тип операций
В балансе предприятия нужно отразить операцию по погашению кредита на сумму 2 млн руб.
В результате происходит уменьшение средств на «Расчетном счете» и уменьшение «Краткосрочных кредитов».
Актив и пассив бухгалтерского баланса уменьшаются на одну и ту же сумму, при этом также снижается валюта баланса:
А – Х = П – Х.
Рассмотрим детальнее, как отразить в БУ все типы хозяйственных операций.
Примеры активных операций
В кассу с расчетного счета поступили средства в сумме 150 тыс. руб. В результате проведения данной операции уменьшается остаток средств на банковском счете (КТ51) и увеличивается остаток средств в кассе (ДТ50). Бухгалтерские проводки по хозяйственным операциям: ДТ50 КТ51 – 150 тыс. руб.
Примеры пассивных операций
Удержан НДФЛ с зарплаты на сумму 20 тыс. руб. Эта хозяйственная операция приводит к уменьшению задолженности предприятия перед персоналом (КТ68). Одновременно увеличивается задолженность перед бюджетом (ДТ70). Проводка: ДТ70 КТ68 – 20 тыс. руб.
Баланс до транзакции представлен в таблице далее.
Баланс после транзакции представлен в таблице далее.
Примеры активно-пассивных операций
Третий тип. На склад поступили материалы от поставщика на сумму 320 тыс. руб. по неоплаченному счету. Операция оказывает влияние на актив и пассив:
- увеличиваются материалы на складе: КТ10 +320 тыс. руб.
- учет расчетов с поставщиками и подрядчиками: КТ60 +320 тыс. руб.
Проводка: ДТ10 КТ60 – 320 тыс. руб.
Баланс до транзакции представлен в таблице далее.
Баланс после транзакции представлен в таблице далее.
Четвертый тип. Организация погасила задолженность поставщику на сумму 500 тыс. руб. Операция оказывает влияние на актив и пассив:
- учет расчетов с поставщиками и подрядчиками: ДТ60 -500 тыс. руб.
- уменьшается количество денежных средств на банковском счете: ДТ51 -500 тыс. руб.
Проводка: ДТ60 КТ51 – 500 тыс. руб.
Баланс до транзакции представлен в таблице далее.
Баланс после транзакции представлен в таблице далее.
Во всех перечисленных случаях изменения равновелики. Валюта баланса корректируется на одну и ту же сумму.
Важность баланса
Важно соблюдать все перечисленные требования при составлении баланса. Он четко отражает финансовое состояние организации, показывает, кто инвестировал средства, как они размещены и чем обеспечены кредиты.
Проанализировав баланс за несколько периодов, можно представить динамику развития организации и определить, рационально ли используются ресурсы.
Наличие корректно составленного отчета позволяет руководителю обдумывать все последствия деятельности организации, сознательно вести хозяйство, осуществлять поиск внутренних резервов.
Как отчетный документ, баланс содержит важную информацию.
Им организация отчитывается перед руководящими органами, налоговой администрацией, статистикой, кредитными учреждениями.
На основании информации в балансе и других отчетных формах рассчитывается показатель чистой прибыли, устанавливается величина налогов, обязательных взносов и платежей.
Баланс в научных исследованиях представляет собой краткое изложение точных, систематизированных данных об имущественном положении, хозяйственной деятельности, статике и динамике отдельных хозяйств.
Без всестороннего исследования и тщательного изучения таких отчетов невозможно практически проработать действенные способы развития и подъема экономики страны в целом и конкретной организации в частности.
Бухгалтерский учет — это упорядоченная система сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организаций и их движении путем сплошного непрерывного и документального учета всех хозяйственных операций.
Виды хозяйственного учета
Начальным моментом хозяйственного учета является наблюдение фактов и явлений .
Различают три вида хозяйственного учета
- оперативный;
- бухгалтерский;
- статистический.
Оперативный учет служит для отражения информации в ее направленности на управление конкретными хозяйственными операциями.
Бухгалтерский учет предназначен для управления производственными коллективами, выявления резервов хозяйственной деятельности и контроля за ними. Главной особенностью бухгалтерского учета является то, что вся информация должна быть документально оформлена .
Статистический учет отражает экономические, социальные, демографические и другие аспекты, необходимые для управления на региональном и общегосударственном уровне.
Метод бухгалтерского учета
Под методом любой науки понимают то, как и с помощью каких приемов данная наука изучает свой предмет. Метод бухгалтерского учета, базирующийся на общих положениях диалектического метода познания действительности, выработал собственные способы и приемы исследования своего предмета.
Прежде всего бухгалтерский учет отражает имеющееся у организации имущество (активы) и источники его формирования (включая собственный капитал и обязательства). Эти источники всегда противостоят активам и называются пассивами. Уравнивая активы с пассивами, можно использовать балансовый метод обобщения информации. позволяющий получить две различные группировки одного и того же хозяйственного комплекса (имущества организации). Такая двойственная характеристика объектов учета обеспечивает их соизмерение и получение на этой основе новой информации.
Под влиянием многочисленных фактов хозяйственной жизни (хозяйственных операций) происходят изменения в составе имущества и его источников. Эти изменения в бухгалтерском учете фиксируются путем наблюдения и отражения данных о них с помощью документов. В бухгалтерском учете каждый факт хозяйственной жизни отражается во взаимосвязи с изменениями под его воздействием имущества, источников этого имущества, а потому возникает необходимость группировать и формировать обобщающие показатели о финансово-хозяйственной деятельности экономического субъекта в едином денежном измерителе.
В бухгалтерском учете фиксируются не только экономические, но и хозяйственно-правовые отношения, возникающие в связи с движением объектов бухгалтерского наблюдения и действиями экономических субъектов, осуществляющих свою деятельность (коммерческую, предпринимательскую и т.д.). Для бухгалтерского учета характерна юридическая доказательность формируемой им информации, что накладывает отпечаток и на систему способов и приемов ведения бухгалтерского учета.
Таким образом, метод бухгалтерского учета представляет собой взаимосвязанное отражение, балансовое обобщение и соизмерение юридически доказательной информации об объектах бухгалтерского учета, выраженное в денежном измерителе. Приведенное определение метода бухгалтерского учета содержит в себе указания на все основные приемы и способы познания сущности предмета бухгалтерского учета: документирование, оценка, счета, двойная запись, инвентаризация, балансовое обобщение, отчетность
Основой методологии бухгалтерского учета является система способов и набор определенных приемов , которые применяются в определенной последовательности и взаимосвязи для отражения объектов учета .
Система способов и приемов составляет метод бухгалтерского учета и включает следующие основные элементы:- — это первичная регистрация хозяйственных операций с помощью документов в момент и в местах их совершения.
- Счета (синтетические и аналитические) -
- — прием, который означает, что группировка имущества, источников его образования, хозяйственных операций в бухгалтерском учете осуществляется с помощью системы счетов с применением метода двойной записи.
- Инвентаризация — способ проверки соответствия фактического наличия имущества по данным бухгалтерского учета.
- Оценка -способ выражения в денежном измерении имущества предприятия и его источников.
- Калькуляция -способ группировки затрат и определения себестоимости.
- — способ экономической группировки и обобщения информации об имуществе предприятия по составу, размещению и источникам их образования в денежной оценке на определенную дату.
- Отчетность -единая система показателей, характеризующих имущественное и финансовое положение организации и результаты ее хозяйственной деятельности.
Документация
Документ в переводе с латинского языка означает свидетельство, доказательство. С помощью документов осуществляется первичная регистрация хозяйственных операций . Они обеспечивают сплошное и непрерывное отражение хозяйственной деятельности предприятия. Каждый отдельный документ — письменное свидетельство факта совершения хозяйственной операции. Бухгалтер особое внимание уделяет сохранности документов, которые подшиваются в специальные папки. При автоматизированной обработке данные первичных документов переносят на технические носители информации, создавая при этом базу данных. Хранение документов осуществляется в течение определенного периода времени.
Юридическую силу документу придают следующие обязательные реквизиты, без которых он не считается действительным:- наименование документа и организации;
- дата составления;
- содержание хозяйственной операции;
- измерители;
- наименование должностных лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
- личные подписи указанных лиц.
Счета
(синтетические и аналитические) являются инструментом кодировки, учета и группировки однородных хозяйственных средств и операций . Каждый счет представляет таблицу, в которой накапливается текущая информация о состоянии имущества, источниках его образования. По каждому учетному объекту, категории средств и источников открывают отдельный счет. Счета служат для систематизации и группировки хозяйственных операций по однородным экономическим признакам. Левая часть счета называется дебетом, правая — кредитом.
Двойная запись
Отражение каждой хозяйственной операции на двух взаимосвязанных счетах, по дебету одного и кредиту другого счета в одной и той же сумме, называется . Благодаря двойной записи осуществляется контроль за правильностью ведения учета по объектам. Кодировка хозяйственной операции с помощью двойной записи носит название бухгалтерской проводки. Например, получение материалов от поставщиков оформляется следующей проводкой: дебет счета 10 "Материалы" и кредит счета 60 "Расчеты с поставщиками и подрядчиками".
Инвентаризация
Проверка соответствия фактического наличия средств, их источников, а также состояния расчетов с дебиторами и кредиторами осуществляется с помощью инвентаризации.
Оценка
Для получения обобщающих показателей о различных средствах, их источниках, операциях с ними, а также дальнейшего отражения в учете необходима их правильная оценка. В основу оценки имущества положены реальные затраты, выраженные в денежном измерении. В процессе оценки натуральные и трудовые показатели, содержащиеся в документах, переводятся в денежные с помощью цен, тарифных ставок и должностных окладов. С целью сопоставимости оценка имущества и его источников для отражения в балансе должна проводиться единообразно на всех предприятиях. Это достигается соблюдением установленных положений и правил оценки.
Так, нормативными документами установлено, что в бухгалтерском балансе:- , отражаются по остаточной стоимости;
- производственные запасы оцениваются по фактической стоимости их приобретения и заготовления;
- готовая продукция — по фактической производственной стоимости и т.д.
Основные принципы оценки устанавливаются законодательными документами, которые определяют порядок государственного регулирования бухгалтерского учета.
Калькуляция
Для осуществления контроля необходимо знать величину затрат на производство продукции, а также каждого ее вида . Это достигается с помощью калькуляции. Документально обоснованные данные, выраженные в денежной форме, сгруппированные на счетах бухгалтерского учета с применением двойной записи и проверенные с помощью инвентаризации, служат основанием для калькуляции. — способ группировки затрат и исчисления себестоимости средств и предметов труда, а также готовой продукции и оказанных услуг. Она заключается в определении общей суммы фактических затрат и установлении себестоимости единицы продукции (работ, услуг). Калькуляция используется для установления договорных цен.
Сгруппированная информация по счетам, полученная с использованием двойной записи, и исчисленный финансовый результат необходимы для дальнейшего укрупненного обобщения показателей деятельности предприятия. Средства предприятия участвуют в процессе производства непрерывно. Для того чтобы определить величину средств и дать им экономическую оценку, составляют бухгалтерский баланс. Это документ, фиксирующий в обобщенном виде состояние средств предприятия, их источников и результаты хозяйственной деятельности на определенную календарную дату (начало квартала, года) в единой денежной оценке. Он состоит из двух частей: левая — актив, правая — пассив. В активе отражаются сгруппированные по видам средства предприятия, в пассиве — источники этих средств. Обе части бухгалтерского баланса равны между собой, так как в них отражается одно и то же имущество, с одной стороны, по составу и размещению, с другой — по источникам его образования. Отсюда и название этого документа (в переводе с французского — равновесие). Равенство сумм актива и пассива обусловлено тем, что все хозяйственные средства предприятия обязательно имеют определенный источник своего возникновения. Эта сумма называется "валютой баланса".
Отчетность
Бухгалтерский баланс представляет собой основную отчетную форму , которая характеризует размер имущества и финансовое состояние предприятия. В соответствии с федеральным законом РФ "О бухгалтерском учете" — единая система данных об имущественном и финансовом положении организации и о результатах ее хозяйственной деятельности, составляемая на основе данных бухгалтерского учета по установленным формам. Составление и рассмотрение бухгалтерской отчетности — завершающий этап учетной работы предприятия.
Вывод
Рассмотренные выше методы применяются в органической связи друг с другом. Они обеспечивают непрерывное, сплошное и документальное обоснованное отражение в бухгалтерском учете объектов в денежном, трудовом и натуральном измерителях.
Представляет собой способ экономической группировки имущества по его составу и размещению и источникам его формирования на 1-е число месяца, квартала, года. Следовательно, в бухгалтерском балансе имущество предприятия рассматривается с двух позиций: по составу и размещению и по источникам образования.
Внешне бухгалтерский баланс представляет собой таблицу, в левой части которой показывается имущество по составу и размещению (актив баланса), а в правой части — источники формирования этого имущества (пассив баланса), т.е.
ΣА = ΣП
Таким образом, всегда соблюдается равенство сумм левой и правой сторон баланса.
Основной элемент бухгалтерского баланса — балансовая статья, которая соответствует виду (наименованию) имущества, обязательств, источнику формирования имущества. Статьей бухгалтерского баланса называется показатель (строка) актива и пассива баланса, характеризующий отдельные виды имущества, источников его формирования, обязательств предприятия. Балансовые статьи объединяются в группы, группы — в разделы. Объединение балансовых статей в группы или разделы осуществляется исходя из их экономического содержания.
Итоги по активу и пассиву баланса называются валютой баланса.
Бухгалтерский балансТипы хозяйственных операций и их влияние на бухгалтерский баланс
Каждая хозяйственная операция, происходящая на предприятии, изменяет или размер имущества, или величину источников его формирования, или одновременно и величину имущества, и его источники формирования. При этом изменения могут быть как в сторону увеличения, так и уменьшения. Валюта баланса также изменяется.
Четыре типа хозяйственных операций
Хозяйственные операции, совершающиеся на предприятии, по признаку их влияния на величину актива и пассива бухгалтерского баланса делятся на четыре типа .
Операции первого типа изменяют состав имущества, т.е. затрагивают только актив баланса. В этом случае валюта баланса не изменяется:
Операции второго типа изменяют источники формирования имущества предприятия, т.е. затрагивают только пассив баланса. В этом случае валюта баланса не изменяется:
Операции третьего типа изменяют одновременно величину имущества и источники его формирования, при этом изменения происходят в сторону увеличения. Причем валюта баланса по активу и пассиву возрастает на равную величину:
Операции четвертого типа изменяют одновременно величину имущества и источники его формирования, при этом изменения происходят в сторону уменьшения. Причем валюта баланса по активу и пассиву уменьшается на равную величину.
Обязанность фиксировать все происходящие хозяйственные операции лежит на плечах у многих юридических лиц и индивидуальных предпринимателей. Согласно российскому законодательству экономические субъекты должны постоянно вести бухгалтерский учет, если иное не предусмотрено ФЗ N 402 «О бухгалтерском учете» от 06.12.11 года.
Краеугольным камнем бухучета может считаться бухгалтерская проводка, с помощью которой какое-либо действие компании (покупка материалов, выдача зарплаты и т.д.) отражается в цифрах – то есть записывается факт изменения состояния учитываемых объектов. Обсудим, как составляются типовые бухгалтерские проводки, и рассмотрим примеры.
Что такое бухгалтерский счет?
Начинающим бухгалтерам разобраться с составлением проводок без четкого понимания, что такое счет, очень сложно, поэтому лучше двигаться «от печки».
Бухгалтерский счет – некая позиция в хозяйственном учете, необходимая для непрерывного отслеживания происходящего движения принадлежащего компании имущества, а также источников его образования. Осуществляется это путем использования метода двойной записи, когда одна операция отражается два раза – по дебету одного счета и по кредиту другого. Все счета, которые применяются в бухучете коммерческих компаний, систематизированы и сгруппированы в специальном документе – плане счетов.
Совет: анализируя операции и составляя проводки, лучше всего держать под рукой общий план счетов бухгалтерского учета финансово-хозяйственной деятельности организаций.
Бухгалтерские счета подразделяют на три вида в зависимости от того, какой объект подлежит учету:
- Активные – предназначены для отображения в денежном выражении информации об имеющихся у организации хозяйственных средствах и ресурсах. Например, материалы (10), денежные средства в кассе (50), готовая продукция (43) и т.д. Начальное сальдо у активных счетов записывается только по дебету, конечное – аналогично. Операции, которые характеризуются увеличением средств компании, указываются по дебету счета. Если ресурсы уменьшаются, то запись идет в кредит.
- Пассивные – на них в денежном выражении учитываются состояние, движения и изменения источников, за счет которых были сформированы хозяйственные средства компании. Например, амортизация ОС (02), торговая наценка (42), уставный капитал (80) и т.д. Начальное и конечное сальдо могут быть только по кредиту. Записи, увеличивающие счет, идут в кредит, уменьшающие – в дебет.
- Активно-пассивные – коварные счета, играющие роль и пассивных, и активных. Важно понять, признак какого счета срабатывает в каждой конкретной ситуации. Начальное сальдо может записывать как по дебету, так и по кредиту; возможно дебетовое и кредитовое начальное сальдо одновременно. Например, активно-пассивный счет 76 «Расчеты с разными дебиторами и кредиторами». Если у компании существует дебиторская задолженность (то есть ей кто-то должен), то сумма пишется в дебет, а в случае кредиторской задолженности (фирма кому-то должна) – цифра отражается по кредиту.
Когда бухгалтеры были вынуждены вести расчеты без применения компьютера, счета рисовали в виде своеобразных табличек, которые в простонародье называют «самолетиками». Каждый счет имеет свою схему, выглядят они следующим образом.
- Типовая схема активного счета :
- Типовая схема пассивного счета :

- Типовая схема активно-пассивного счета:
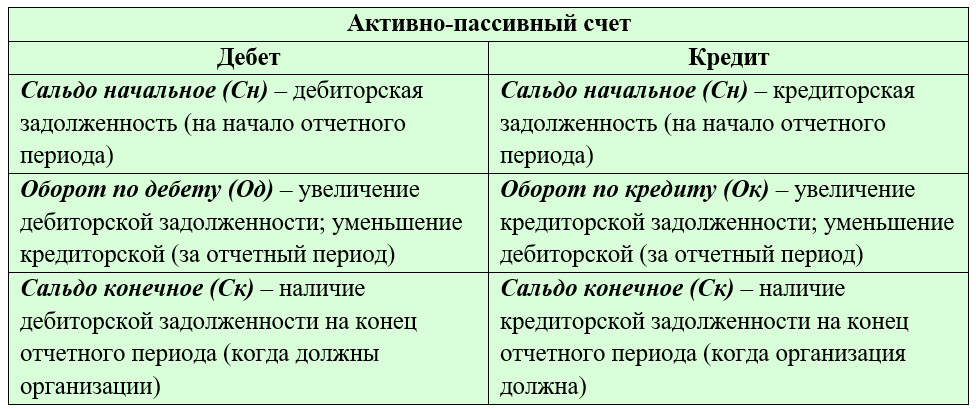
Как составляются бухгалтерские проводки?
Бухгалтерская проводка основывается на принципе двойной записи: сумма операции записывается по дебету одного счета и кредиту другого, то есть всегда выполняется баланс, именно поэтому актив неизменно должен быть равен пассиву.
Пример: предположим, учредитель ООО внес свой вклад в уставный капитал в размере 10000 рублей, положив деньги на расчетный счет. Тогда можно сделать следующий вывод – у фирмы появились активы (денежные средства), а одновременно с ними возникли и обязательства перед учредителем. Результатом будет такая двойная запись: Дт 51 «Расчетный счет» – Кт 80 «Уставный капитал» – 10000 рублей.
Смысл и суть проводок легко понять, если осознать – ничего в этом мире не возникает из ниоткуда и не исчезает бесследно. Все логично – купили материалы, значит, заплатили за них деньги. Иными словами, в материалах прибыло, а в финансах – убыло. Здесь есть интересный момент: движение между статьями может происходить без изменения итога по активу и пассиву. Например, производство товаров было закончено, следовательно, они перешли в разряд готовой продукции. Были затронуты два активных счета – один уменьшился, а другой увеличился на ту же сумму. Проводка в такой ситуации: Дт 43 «Готовая продукция» – Кт 20 «Основное производство» .
А если компания оплачивает с расчетного счета задолженность перед поставщиком, то произойдет одновременное уменьшение актива и пассива, поскольку эта операция влияет на активный счет денежных средств и активно-пассивный (срабатывает признак пассивного, так как должна наша фирма) счет, отражающий кредиторскую задолженность. Проводка: Дт 60 «Расчеты с поставщиками и подрядчиками» – Кт 51 «Расчетный счет» .
Бухгалтерские проводки по конкретным хозяйственным операциям
Количество балансовых счетов подбирается к сотне – конечно, это много, особенно если вспомнить, что некоторые имеют многочисленные субсчета. Такое разнообразие приводит к сложностям: типовых бухгалтерских проводок существует великое множество – только представьте всевозможные комбинации. Причем надо иметь в виду, что какие-то операции записываются не одной, а несколькими проводками. Рассмотреть все варианты, наверное, невозможно, но выделить те, с которыми сталкивается большинство организаций, вполне реально. Обсудим разные случаи, представив информацию с ответами в таблицах.
По учету основных средств
Основные средства – это материальные активы, которые непосредственно участвуют в производственных процессах и присутствуют в деятельности многих компаний (здания, сооружения, транспорт, инструмент и даже многолетние насаждения и племенной скот). Их отличительной особенностью является срок использования – он должен превышать один год. Например, к основным средствам (ОС) относится производственное оборудование. Все понимают, что работать с ним можно больше 12 месяцев, но с течением времени срок полезного использования истекает, то есть происходит банальный износ. Поэтому стоимость ОС постепенно переносится на себестоимость продукции за счет начисления амортизации.
Представим в таблице проводки-ответы по тем типовым операциям в бухучете, которые касаются основных средств:

Основные средства принимаются к бухгалтерскому учету по первоначальной стоимости, которая складывается из всех затрат, связанных с приобретением объекта ОС. То есть сюда входят не только непосредственно расходы на покупку ОС или его сооружение, но и стоимость доставки, установки, консультационных услуг и подобное. Однако надо помнить, что, в соответствии ПБУ 6/01, активы, стоимость которых не превышает 40000 рублей, могут отражаться в бухучете в составе МПЗ (материально-производственных запасов) – их поступление отражается на счете 10 «Материалы».
По учету НМА
Нематериальные активы компании не имеют физической формы, тем не менее они способны приносить экономические выгоды, а также их можно однозначно идентифицировать. Например, к НМА относят деловую репутацию фирмы и разнообразные объекты интеллектуальной собственности – руками потрогать нельзя, однако исключительные права на что-либо (на товарный знак, программу, селекционные достижения и т.д.) часто дают возможность получать существенный доход.
Ответы на основные вопросы, связанные с бухгалтерским учетом НМА, представлены в таблице:

Организационные расходы, возникшие при образовании юридического лица, к НМА отнести нельзя (ПБУ 14/07).
По учету МПЗ
Все компании, занимающиеся производством, постоянно сталкиваются с необходимостью закупки материалов (материально-производственных запасов, или МПЗ). Как правило, даже у начинающих бухгалтеров их учет не вызывает сложностей – ответы-проводки по типовым операциям можно посмотреть в таблице:

Сейчас широкое распространение получили топливные карты, используемые многими организациями, деятельность которых тесно связана с транспортом. У начинающих финансистов нередко возникают трудности с , поскольку в настоящее время нет четкого законодательно утвержденного порядка проведения этой процедуры – кто-то считает, что можно применять счет 10 «Материалы», однако эксперты говорят о некорректности данного подхода и советуют использовать забалансовые счета.
Совет: несколько лет назад в обиход бухгалтеров вошел , специально разработанный ФНС, однако далеко не все компании захотели с ним знакомиться, боясь нововведений. Если вы пока не применяете УПД, то стоит задуматься об изменении ситуации, поскольку это позволит в разы снизить документооборот, а значит, существенно сэкономить время.
По учету затрат на производство
Людям, начинающим разбираться с составлением бухгалтерских проводок, порой довольно проблематично сталкиваться с учетом производственных затрат, потому что для них предназначено несколько счетов. Обычно в учетной политике организации прописывается, каким образом происходит оценка выбывающих МПЗ (ПБУ 5/01). Рассмотрим в таблице ответы по наиболее часто встречающимся ситуациям:
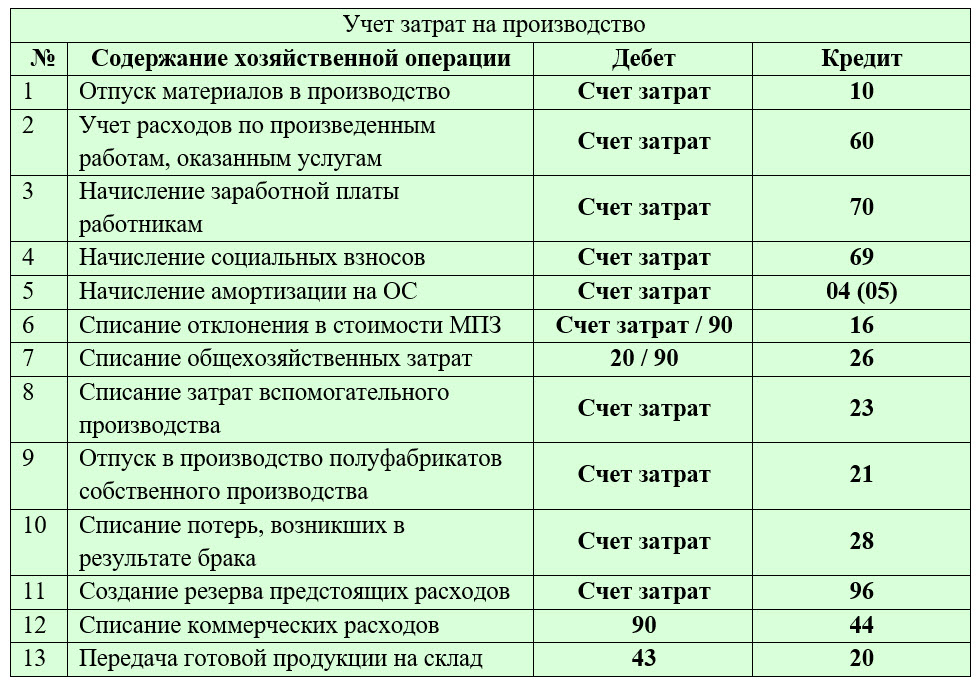
К счетам учета затрат на производство относятся 20, 21, 23, 25, 26, 28, 29.
По учету готовой продукции и товаров
Многие компании строят свой бизнес на продаже каких-либо товаров, поэтому начинающим бухгалтерам важно понимать, как осуществляется их учет. Ответы в виде проводок по типовым хозяйственным операциям, сопряженным с приобретением и продажей товарной продукции, можно узнать в таблице:
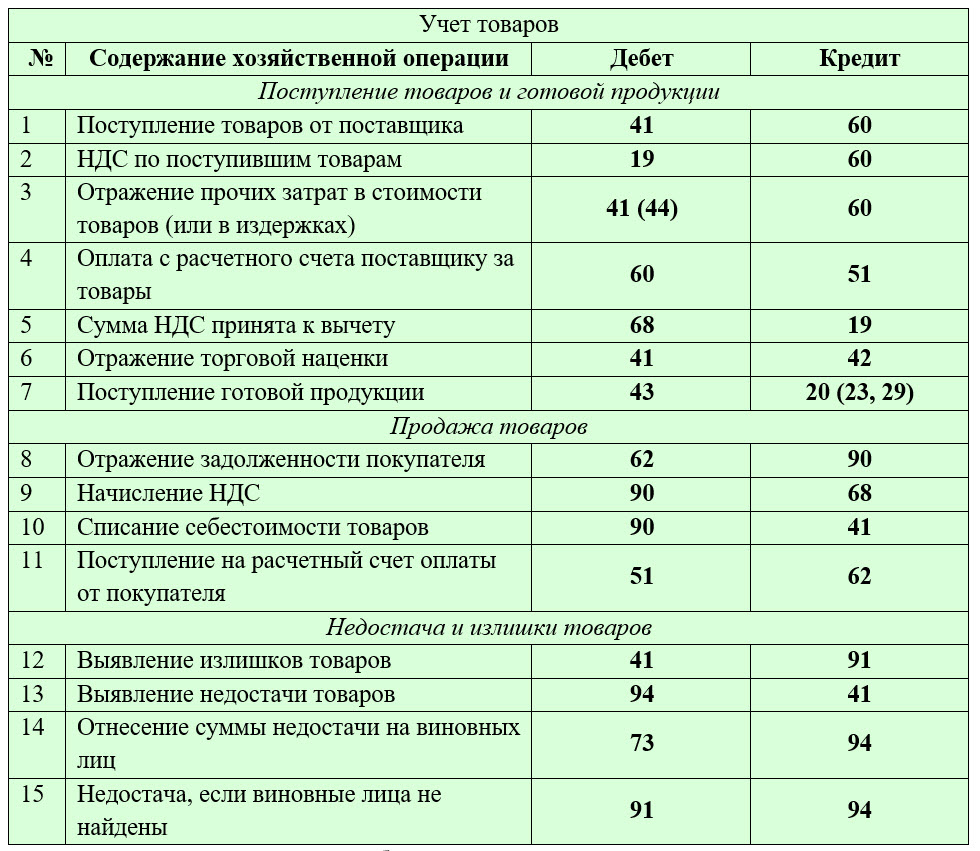
Если организация занимается приобретением товаров у поставщиков, то следует уделять большое внимание проверке документации, которая предоставляется контрагентом. Помните, что вы вправе не бросаться радостно на первое предложение, если оно кажется невыгодным. В таком случае обычно составляется , отражающий позицию несогласной с какими-либо условиями стороны.
Важно: в таблице представлены лишь основные типовые бухгалтерские проводки – в бухучете товаров и готовой продукции возможна бездна вариантов, так как они часто нуждаются в переоценке и иногда вносятся в качестве вклада в уставный капитал (или вообще компания получает их безвозмездно). Чтобы ознакомиться со всеми ситуациями, необходимо детально изучить Положения по бухгалтерскому учету и другую специальную литературу.
По учету денежных средств
Если с производством продукции сталкиваются далеко не все компании, то с денежными средствами работают, наверное, абсолютно все. Для бухучета финансов чаще всего используются два счета – 50 «Касса» и 51 «Расчетный счет». Из названий интуитивно понятно – деньги обычно хранятся либо в кассе, либо в банке на расчетном счете. Рассмотрим в таблице типовые операции, затрагивающие денежные средства организации, и дадим ответы в виде проводок:
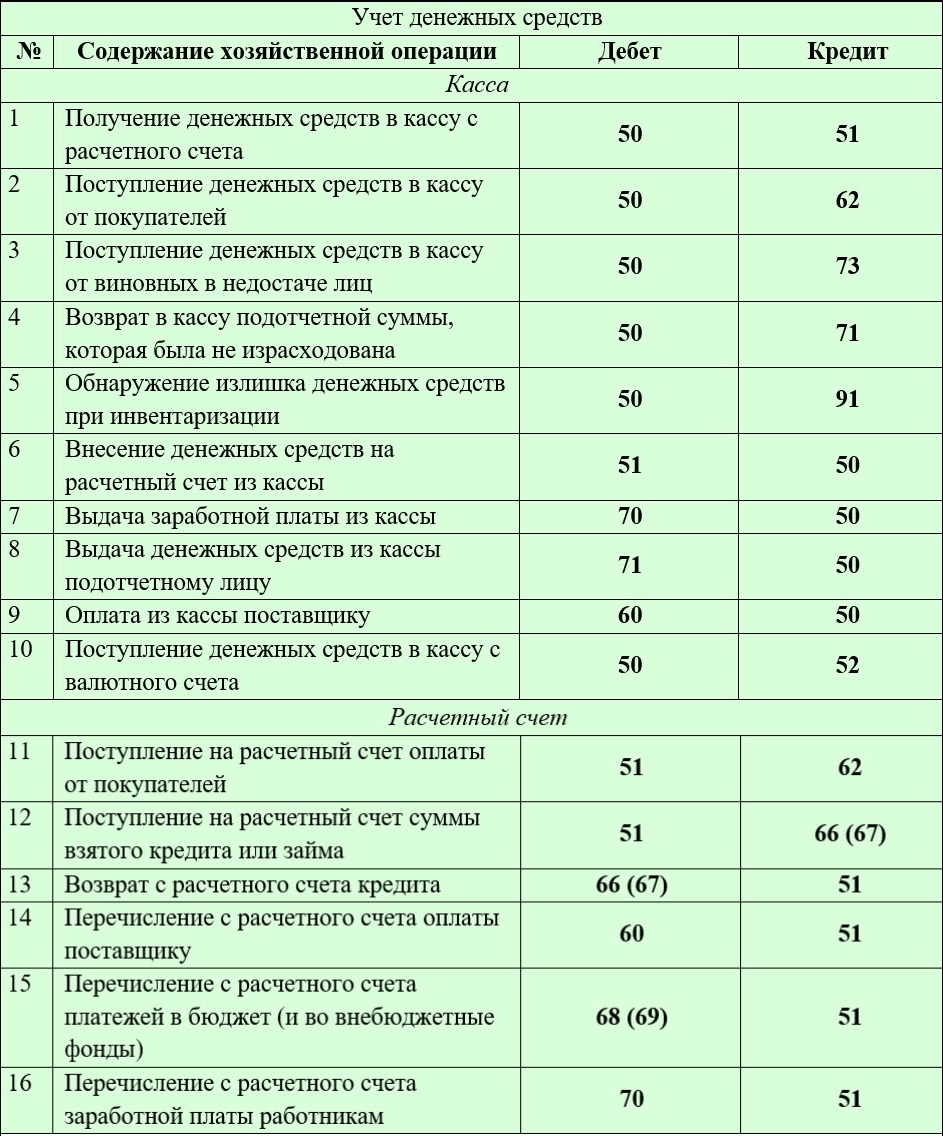
Начинающим бухгалтерам следует помнить, что при совершении операций с денежными средствами обязательно оформляется соответствующая документация – платежные поручения, приходные и расходные кассовые ордера, авансовые отчеты, и т.д.
По расчетам с персоналом
Частично ответы на вопросы по типовым бухгалтерским проводкам, затрагивающим оплату труда работников, были даны выше; для простоты восприятия информации сгруппируем их в таблице:

По учету кредитов и займов
Кто в наше сложное время не нуждался в кредите? Предприниматели не исключение – часто развитие бизнеса требует дополнительных финансовых вложений, а взять и банально негде… Тогда бизнесмены обычно направляются в банковские учреждения. Начинающие бухгалтеры без проблем смогут оформить «кредитные» операции, потому что вариантов здесь не так много – нужно отразить полученный займ, и т.д. Для наглядности приведем типовые проводки-ответы в таблице:

В таблице чаще всего встречаются два счета – 66 и 67. Выбирать нужно в зависимости от срока кредита: счет 66 называется «Расчеты по краткосрочным кредитам и займам», а 67 – «Расчеты по долгосрочным кредитам и займам».
По операциям с уставным капиталом
Уставный капитал – это финансовые средства или какое-либо имущество, которые учредители внесли в ходе регистрации ООО. В обществе сложилось мнение, что вклад в УК обязательно представляет собой именно деньги, однако это совсем не так – если вы являетесь владельцем здания, то, конечно, можете стать учредителем ООО, внеся в уставный капитал свою недвижимость. Что еще можно использовать в качестве вклада? Ответим на этот вопрос в таблице, приведя типовые проводки по бухучету уставного капитала:

По учету финансовых результатов
Конечно, целью любой предпринимательской деятельности является получение дохода. Финансовый результат определяется прибылью либо убытком, сформированными к концу отчетного периода. Если доходы превышают расходы, то имущество предприятия прирастает, то есть компания получает прибыль, в обратной ситуации имеет место быть убыток. Рассмотрим в таблице, каким образом составляются проводки по операциям, связанным с формированием финансового результата:

На счете 90 «Продажи» по дебету отражается выручка, а по кредиту – затраты, которые относятся к себестоимости, а также акцизы и налоги. Когда в конце периода сальдо счета 90 оказывается кредитовым, признается прибыль. Если сальдо дебетовое, то компания понесла убыток. Следует помнить, что счет 99 списывается на 84 в последний день отчетного периода, то есть его сальдо становится нулевым.
Можно ли составить проводки онлайн?
Сегодня многие интернет-сервисы заманивают начинающих бухгалтеров возможностью составить проводки онлайн – автоматически, бесплатно и в режиме реального времени. Конечно, воспользоваться предложением никто не запрещает, однако стоит понимать, что хозяйственные операции каждой конкретной компании обладают своими тонкостями и нюансами, поэтому легко получить в итоге некорректно сформированные бухгалтерские проводки. Логично, что человек, занимающийся бухучетом, должен назубок знать план счетов и ПБУ, а обладатели этой информации обычно не нуждаются в помощи при анализе хозяйственных операций.
Важно: если вы все же не хотите самостоятельно заниматься составлением бухгалтерских проводок, то лучше воспользоваться специальным программным обеспечением, например 1С: Бухгалтерия.
Подводим итоги
Главной целью бухучета является освещение информации о состоянии имущества, капитала и обязательств компании. Достоверные данные формируются путем постоянного учета, который осуществляется методом двойной записи, когда сумма операции отражается по дебету одного счета и кредиту другого.
Особых сложностей с составлением бухгалтерских проводок не возникнет, если начинающие бухгалтеры будут хорошо ориентироваться в плане счетов и понимать, каким образом та или иная хозяйственная операция влияет на активы и пассивы организации.
О сущности двойной записи и особенностях составления бухгалтерских проводок мы рассказывали в . А какие типы хозяйственных операций бывают и как это отражается в бухгалтерских записях, расскажем в этом материале.
4 типа хозяйственных операций
Когда говорят о типах хозяйственных операций, имеют в виду их группировку в зависимости от влияния на величину (А) и пассивов (П) бухгалтерского баланса.
Так, выделяют следующие четыре типа хозяйственных операций:
Ниже поясним, как определить тип хозяйственной операции.
Тип I: А+ А-
Данный тип хозяйственных операций предполагает изменение состава или структуры активов бухгалтерского баланса. В результате данного типа операции валюта бухгалтерского баланса не изменяется. Иными словами, при 1-ом типе хозяйственных операций актив превращается в другой актив.
Простейший пример - снятие наличных денежных средств из банка по чеку:
Дебет счета 50 «Касса» — Кредит счета 51 «Расчетные счета»
В результате данной операции величина активов не изменяется, меняется лишь их структура: уменьшились безналичные денежные средства, увеличились наличные деньги.
Для данного типа хозяйственных операций примеры проводок следующие:
Тип II: П+ П-
А к какому типу относится хозяйственная операция, в результате которой итоговая сумма бухгалтерского баланса не изменяется, а изменения происходят лишь в составе пассивов? Речь идет о 2-ом типе хозяйственных операций.
Приведем типовые хозяйственные операции, относящиеся к данному типу:
Тип III: А+ П+
Третий тип хозяйственных операций предполагает, что валюта баланса увеличивается из-за того, что активы и пассивы растут.
Приведем для данного типа хозяйственных операций примеры:
Тип IV: А- П-
Если же в результате хозяйственных операций актив и пассив бухгалтерского баланса уменьшаются, мы говорим от 4-ом типе операций.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации