
Бухучет для начинающих. Что такое бухгалтерская проводка
Бухгалтерская проводка (бухгалтерская запись) - это запись в бумажном журнале или в компьютерной базе данных об изменении состояния учитываемых объектов.
Обычно бухгалтерская проводка состоит из описания дебетуемого и кредитуемого объекта учёта, а также числовых характеристик изменения, например, количества и стоимости.
Можно сказать, что бухгалтерская проводка это способ регистрации хозяйственных операций одновременно на двух разных, но экономически взаимосвязанных счетах бухгалтерского учёта в равных суммах.
Бухгалтерская проводка составляется только на основании первичных учетных документов.
Для составления бухгалтерской проводки необходимо выполнить следующие действия:
определить экономическое содержание объекта;
признать объект учета;
технически отразить объект учета на соответствующих счетах бухгалтерского учета по дебету и по кредиту.
В бухгалтерии существуют два вида бухгалтерских проводок:
Простые проводки – это проводки, в которых корреспондируются два счета.
Операция по выдаче из кассы заработной платы работникам предприятия в размере 1000 000 руб. будет отражена проводкой:
Эту сложную проводку можно представить двумя простыми, а именно:
Бухгалтерская проводка: подробности для бухгалтера
- Переуступка долга: бухгалтерские проводки
Отражены у нового должника следующими бухгалтерскими проводками: Дебет 76, субсчет "Расчеты...
- Организация выпускает собственный вексель и рассчитывается им с поставщиком: бухгалтерские проводки
Не заключалось. Какие нужно сделать бухгалтерские проводки? Организация выпускает собственный вексель, затем... не заключалось. Какие нужно сделать бухгалтерские проводки? Рассмотрев вопрос, мы пришли к...
- Учет аренды в соответствии с МСФО 16
Операционной и финансовой арендой. Основная бухгалтерская проводка при признании актива будет выглядеть... убытка. Соответственно мы увидим следующую бухгалтерскую проводку: Дт Проценты по аренде... первоначальные прямые расходы по договору. Бухгалтерская проводка в соответствие с МСФО5 « ... этом, неизменную периодическую норму доходности. Бухгалтерская проводка при отражении финансового дохода за... доход. Данная операция отражается следующей бухгалтерской проводкой: Дт Денежные средства Кт Дебиторская...
- События после отчётной даты: как отражать и как раскрывать в бухгалтерской отчётности
И в общем порядке формируются бухгалтерские проводки текущего периода, соответствующие фактам хозяйственной...
- Добавочный капитал: формирование, использование и порядок бухгалтерского учета
Подлежит пропорциональному изменению амортизация путем бухгалтерской проводки по дебету счета 83 и... в пределах предыдущей дооценки путем бухгалтерской проводки по дебету счета 02 и...
- Как отразить в бухгалтерском учете выплату работнику материальной помощи?
Какие бухгалтерские проводки составляются при отражении материальной помощи... «Нераспределенная прибыль (непокрытый убыток)»? Какие бухгалтерские проводки составляются при отражении материальной помощи... редакцию журнала поступил вопрос: какие бухгалтерские проводки составляются при отражении такой материальной...
- Учет компьютерной техники
Средств (форма N ОС-6б). Бухгалтерские проводки по учет компьютера как основных... средств (форма N ОС-6б). Бухгалтерские проводки по учет компьютера как основных... компьютера, который является основным средством. Бухгалтерская проводка Содержание операции Сумма, руб. Документ... новой первоначальной стоимости Составляются проводки: Бухгалтерская проводка Содержание операции Сумма, руб. Документ...
Ниже представлено краткое описание основных разделы учета и предоставлены ссылки на соответствующие статьи про бухгалтерские проводки для начинающих изучать бухучет. Уже в статьях можно увидеть таблицы и ответы на самые распространенные бухгалтерские операции в виде конкретного примера и таблицы проводок.
Если вы начинаете изучать бухгалтерский учет, то вам наверняка пригодятся видеоуроки по 1С Бухгалтерии — от проводок до баланса:
Товар для бухгалтерии имеет значение любого приобретенного имущества, которое было куплено исключительно с целью перепродать, но уже по завышенной цене.
В бухгалтерском учете все товары учитываются по отпускной цене , и вот из каких расходов она состоит:
- Оплата себестоимости товара при покупке поставщику.
- Расходы, связанные с рекламой и другими информационными нуждами для скорейшей реализации товара.
- Денежные поощрения, которые выдаются посредникам, агентам или торговым представителям в ходе закупки или реализации товара, а также все затраты по приобретению.
Для учета товара, его стоимости и количества, в бухгалтерии используется . Предприятия, ИП, находящиеся на упрощенной налоговой системе в стоимость закупленного товара сразу включает и НДС. Если компания является обычным налогоплательщиком, то НДС учитывается отдельно. Узнать закупочную стоимость и размер НДС можно из счета-фактуры или расходных, налоговых накладных от фирм, которые состоят на обычном налогообложении.
Если товар списывается, продается или возвращается, то он будет списываться со счета № . Механизм списания товара чаще всего происходит по методу нахождения средней стоимости за единицу: одинаковый товар, купленный по разным ценам, суммируется и делится на общее количество единиц. Таким образом и находится средняя стоимость.
Списание товара может проходить по таким счетам:
- при реализации товар списывается на 90 счет, там и происходит сравнение выручки и затрат;
- если произошла порча, потеря или недостача, то с 41 счета сумма списывается на , который так и называется «Потери, недостачи от порчи ценностей»;
- если товар был передан под комиссионную реализацию или сдан агенту, то он называется отгруженным и списывается на 45 счет. Этот счет так и называется «отгруженный товар». После того, как произойдет конечная реализация, товар будет списан на 90 счет с . Отпускная цена при этом будет вычисляться точно также как, если бы продажей занималась изначальная компания.
Более подробно об бухгалтерском учете товаров для начинающих — .
Бухгалтерский учет и материалы в нем
Для того, чтобы предприятие могло создать определенную продукцию, требуется затратить не только труд своих работников, но и материала, из которых непосредственно будет изготовлена готовая продукция.
В среднем, каждое выпущенное изделие на 75% в своей себестоимости состоит из материалов. Касательно химической, текстильной или полимерной промышленности, этот показатель достигает 85%.
Классификация материалов
- сырье;
- полуфабрикаты своего производства и покупные;
- вспомогательные материалы;
- топливо;
- тара и упаковка;
- запасные части;
- строительные материалы;
- хозяйственный инвентарь.
Основные функции материалов :
- принимает участие в производственном процессе один раз, так как используется полностью;
- переносит свою себестоимость на цену ;
- изменяет свою форму после переработки.
Материалы в бухгалтерском балансе отражаются на счете № 10. Поступают и хранятся они на дебете по закупочной или учетной цене пока находятся на складе. По кредиту они . На хранение материалы или других подотчетных лиц. Также они могут приходоваться в результате получения отходов, брака или разборки основных средств.
Весь приход и списание материалов можно отследить по первичным документам предприятия, которые в течение месяца таксируются и суммируются. Пока не будет выяснена фактическая стоимость материалов, они везде проходят по текущей цене. И только после закрытия подотчетного периода можно узнать настоящую стоимость для любой группы материалов.
Основные средства и нематериальные активы
Основными средствами на предприятии принято называть материально-вещественные ценности, которые в процессе производства не меняются в своем натуральном и вещественном составе. Стоимость основных средств постепенно переносится на выпускаемую продукцию при помощи .
По каким критериям различают основные средства:
- по способу применения: основные производственные и основные непроизводственные;
- по уровню использования: в непосредственном использовании, на складе, в стадии ликвидации или реконструкции, в консервации;
- по праву владения: на правах собственности, в оперативном или хозяйственном использовании, арендованные;
- по своему материальному составу, форме: помещения, сооружения, оборудование и техника, транспорт, передаточные устройства, инструменты и инвентарь.
Нематериальные активы
Нематериальными активами на предприятии принято называть ценности без определенных материально-вещественных границ, их нельзя потрогать или увидеть, осязать. Но они могут использоваться на протяжении длительного периода времени и приносить доход. Стоимость их также переносится на амортизационные отчисления.
Чаще всего, нематериальными активами являются права, которые возникают в виде:
- авторских и других договоров на созданные произведения искусства, литературы, объекты программирования и др.;
- патентов по изобретениям, свидетельств, промышленных образцов, лицензий и товарных знаков для их применения.
Таблицы проводок НМА для начинающих — .
Налоги: коротко о главном
Под налогом принято понимать обязательный, индивидуальный и безвозмездный денежный сбор с физических и юридических лиц в пользу государственного бюджета. Эта плата за использование права собственности при ведении собственного бизнеса или хозяйства, управления денежными средствами с целью обеспечить полноценную деятельность муниципальных объектов и страны в целом.
Главной целью любого налога есть контроль над деятельностью объектов предпринимательской деятельности и наполнение государственного бюджета. Налоги являются основным источником для наполнения казны.
Классифицируются налоги только на 2 группе:
- прямые
- косвенные.
Прямые удерживаются непосредственно с предприятий и физических лиц, с их доходов. К ним относятся: , и .
Косвенные налоги собираются в результате ведения деятельности, оказания услуг, часто они имеют разные процентные ставки, льготные категории для своих плательщиков. К таким сборам относится: акциз, налог с реализации и др.
Более подробно о существующих налогах и способов отражения в учете — .
Многогранное производство
Производство – это не просто выпуск продукции, это множество сложных решений и процессов, которые обязывают иметь знания, опыт и навыки. В материальном плане любое производство состоит из материалов (из чего будет изготовлена продукция), человеческого труда и оборудования.
Иногда достаточно только первых двух компонентов. В результате производства получается не только товар, но и услуга. Если в ходе выпуска готовых изделий используется уже отработанное сырье, то это добавляет особенное преимущество данному механизму.
Если посмотреть на производство глазами предпринимателей, то этот процесс можно охарактеризовать следующим образом:
- процесс преобразования, переработки;
- созданный для выпуска товара;
- обязывать иметь необходимый багаж знаний и навыков;
- требует правильно принимать решения, вовремя действовать;
- есть главной целью для управления;
- считается ключевой инвестиционной сферой;
- выбирает подходящих сотрудников;
- является главным средством для удовлетворения потребностей человека;
- есть решающим критерием в рентабельности предприятия.
Заработная плата и ее роль в учете
Заработная плата и ее начисление является ответственной и трудоемкой частью работы каждой бухгалтерии, поэтому для правильного исчисления этой величины ответственное лицо должно обладать не только знаниями, но и навыками.
Всего существует два основных вида заработной платы: сдельная (рассчитывается на основе количества изготовленной продукции) и повременная (вычисляется по отработанным часам). Конечно, нельзя забывать и о смешанной.
Главной особенностью и одновременно сложностью в начислении заработной платы на современном предприятии есть множественное количество применения различных систем оплаты труда. Разработанные системы мотивации, поощрения и вознаграждения часто переплетаются, создавая сложный алгоритм вычислений только для одного работника.
В то же время главными задачами оплаты труда есть:
- учет полного состава работников,
- учет отработанных часов или изготовленной продукции,
- верное вычисление заработной объема заработной платы на каждого сотрудника,
- правильный расчет удержаний,
- контроль над отношениями с работниками и фондами,
- наблюдение за рациональным использованием труда, ресурсов и потребления сырья,
- адекватное перенесение расходов на стоимость продукции.
Бухгалтерский учет является довольно сложным, но одновременно необходимым занятием. Что он собой представляет? С чего следует начинать изучать это дело? Какие нюансы существуют? Давайте рассмотрим бухучет для начинающих от проводок до баланса.
Общая информация
Ведение бухучета строится на логике и математике. Это дело требует наличия умения выстраивать причинно-следственные связи и обладать широким кругозором. Чтобы разобраться в бухгалтерском учете, необходимо понимать порядок формирования отчетности. Для этого стоит изучить бухучет для начинающих от проводок до баланса. В целом, этого достаточно для работы в выбранном направлении.
Для увеличения эффективности труда и уменьшения количества ошибок с точки зрения контролирующих можно обучаться дополнительным техникам, но они не являются критически необходимыми, а знания приобретаются во время работы.
Чем же предстоит заниматься?
Давайте определимся с тем, какие задачи по бухучету приходится выполнять бухгалтеру. Его работа - это учет и обобщение финансовых данных для анализа хозяйственной жизни предприятия. Условно здесь можно выделить 3 момента:
- Определение финансовых показателей экономической деятельности (движения денежных средств, доходы, расходы, активы, обязательства и прочие);
- Измерение этих характеристик и их отображение в денежном выражении;
- Предоставление подготовленной финансовой информации в виде отчетности.
О базовых понятиях
Наиболее важные моменты, которые содержит курс "Бухучет для начинающих: от проводок до баланса", описаны в статье. Большую роль здесь играет принцип двойной записи. По сути своей, это план работы, который предусматривает, что каждая всегда отображается дважды: первый раз по дебету, второй по кредиту. Если ведётся не автоматизированный учет, то используются журнально-ордерный и мемориальные подходы.
Но по мере распространение бухгалтерских программ операции отражаются в любом удобном виде. Из этого вытекает такой логичный момент ведения бухучета, как одновременное изменение показателей двух сторон баланса. А что он собой представляет? Бухгалтерский баланс - это финансовых показателей существующих активов и пассивов для отображения финансового состояния организации на конкретную дату. Эти две части представляют собой основной источник данных для последующего анализа хозяйственной и финансовой деятельности. Что в них входит? Вот краткий ответ:
- Актив - имущество, дебиторская задолженность, денежные средства;
- Пассив - совокупность всех обязательств организации, а также источники формирования его средств;
Зависимо от избранной организационно-правовой формы организации её балансы могут быть представлены по-разному. Так, для внутреннего использования он может быть построен для отображения конфиденциальных сведений. Отчетность для государственных органов строится по утверждённым заранее формам и согласно форматам передачи данных.
Ведение бухгалтерского учета
Все зарегистрированные организации и индивидуальные предприниматели имеют такую обязанность. Как правило, в это понятие дополнительно включают ведение налогового учета и сдачу отчетности. В целом, дело это довольно сложное. Ведь для работы бухгалтером необходимо обладать знаниями налоговой отчетности, навыками бухгалтерского учета и следить за изменениями в действующем законодательстве этой сферы.
Как необходимо работать? Для улучшения эффективности следует обеспечить функционирование упорядоченной системы сбора, регистрации и обобщения данных об имуществе, обязательствах и их движении с помощью непрерывного документального учета абсолютно всех хозяйственных операций организации. При этом обязательно нужно следить, что новое в бухучете появляется с точки зрения требования законодательства.
Базово предусмотрено, что за всем следит директор. Но поскольку учет - дело сложное, то для этого нанимается специалист - бухгалтер или компания для сопровождения отчетности, по сути, обязанности передаются на сторону по условиям аутсорсинга.
Какие задачи выполняются?
Основная цель бухгалтерского учета - это формирование достоверной и полной информации о деятельности организации и её имущественном положении. Всё это необходимо как внутренним, так и внешним пользователям. В качестве первых можно привести учредителей, руководителей, различные внутренние службы. Внешние пользователи - это инвесторы, кредиторы, проверяющие государственные органы.
Благодаря бухгалтерской отчетности можно:
- Предотвращать отрицательные результаты хозяйственной деятельности организации.
- Выявлять внутрихозяйственные резервы обеспечения устойчивости.
- Контролировать соблюдение законодательства во время осуществления организацией операций.
- Следить за наличием и движением обязательств и имущества.
- Установить контроль над целесообразностью осуществляемых операций.
- Следить за использованием трудовых, финансовых и материальных ресурсов.
- Контролировать соответствие осуществляемой деятельности по действующим нормам, сметам, нормативам.
Что необходимо для ведения бухучета?
Вышеперечисленные задачи решаются с помощью таких основных способов и приемов, как:
- Документирование. Подразумевает собой сбор письменного свидетельства об осуществленной хозяйственной операции, которое придаёт юридическую силу такой учет.
- Оценка. Это способ выражения средств, а также источников их формирования в денежном измерении.
- Двойная запись. Взаимосвязанное отображение хозяйственных операций на разных счетах, когда они одновременно отображается на одну и ту же сумму и по дебету, и по кредиту.
- Инвентаризация. Осуществление проверки наличия на балансе организации имущества, что осуществляется с помощью подсчета, взвешивания, описания, взаимной сверки и сравнения полученных реальных данных с формальными.
- Бухгалтерский счет. Это инструмент группировки имущества, операций и обязательств для отображения текущего положения дел.
- Калькулирование. Расчет себестоимости единицы работ, услуг, продукции в денежном выражении.
- Бухгалтерский баланс. Источник информации и способ экономического группирования имущества организации в зависимости от его состава, размещения и специфики формирования, что выражается в денежной оценке. Составляется на определённую дату.
- Бухгалтерская отчетность. Это совокупность показателей учета, что отражаются в форме таблиц и характеризуют движение обязательств, имущества и положение финансовых дел организации за определённый период.
Обучение
Современному бухгалтеру необходимо не только уметь разбираться со всеми данными, но и правильно их оформлять. При этом следует обращать внимание на пользователей этой информации. Так, если она будет нужна для предприятия, то в этом случае поможет внутренняя инструкция по бухучету, где указано, какие данные следует передавать высшему руководству, что аналитикам и т. д.
С внешними службами, например, налоговой, дела обстоят не так просто. Особенностью работы с ними является то, что приоритет имеет форма над содержанием. Чтобы научиться без проблем работать с ними, можно пройти курсы бухучета для начинающих или же следует набираться опыта от уже закалённых специалистов.
Рассмотрим небольшой пример. Допустим, у компании есть программа «1С: Склад». В ней отображены поступления материалов и сырья. Эта информация представляет интерес для руководства компании, поскольку показывает текущее положение дел. Но налоговую службу «1С: Склад» интересует мало. Им нужны общие декларации, накладные на отдельные партии товаров, что были отгружены другим субъектам экономической деятельности и прочее. Конечно, во время проверки присланные специалисты будут знакомиться со всеми данными, но просмотр будет скорее поверхностный.
В заключение

Вот, в общих чертах, и был рассмотрен бухучет для начинающих от проводок до баланса. Есть ещё множество моментов, о которых хотелось бы рассказать, но тогда мы точно выйдем за рамки статьи. Бухгалтерское дело нелегко, и нужно приложить много усилий, чтобы хорошо разобраться в нём. Достаточно только посмотреть на толстые книги, чтобы понять, как многое нужно знать.
В этом уроке мы разберем, что такое бухгалтерские проводки и как их составлять. Хозяйственные операции отражаются на счетах бухгалтерского учета, при этом делается запись по дебету одного счета и по кредиту другого, данное отражение и будет бухгалтерской проводкой.
Помните, что такое счет, дебет и кредит? В чем отличие пассивных и активных счетов? Об этом я говорила в .
Как составить бух. проводку?
Для составления проводки необходимо правильно определить счета. Все счета бухгалтерского учета отражены в Плане счетов. Обязательно купите его или скачайте.
Чтобы понять какой счет поставить в дебет, а какой в кредит, необходимо вспомнить, что
- у активных счетов увеличение отражаем по дебету, а уменьшение по кредиту.
- у пассивных счетов все наоборот, по дебету отражается уменьшение, а по кредиту увеличение.
- в активно-пассивных счетах долг перед предприятием отражается по дебету, а долг предприятия по кредиту.
Пример: а) мы покупаем материалы у поставщика Альфа на сумму 1 000 рублей, эта сумма отразиться на счете 60 «Расчеты с поставщика и подрядчиками» по кредиту. В данном случае счет будет в роли пассивного, т.к. на нем отражен наш пассив (долг перед поставщиком).
б) Если же поставщик Альфа получил от нас предоплату за товар, который еще не поставил, на сумму 2 000 рублей, эта сумма отразиться по дебету счета 60 «Расчеты с поставщика и подрядчиками», счет в данный момент будет активным, на нем отражается наш актив (долг поставщика перед нами).
Правило: на активном счете никогда не может быть остатка по кредиту, на пассивном счете — по дебету, а на активно-пассивном счете может быть и дебетовый и кредитовый остаток.
Составим проводки. На примере легче понять.
1. Получена краткосрочная ссуда в банке.
2. Из кассы выдан аванс работникам.
3. Оплачено с расчетного счета аванс поставщику за товар.
1. Получена ссуда в банке, подбираем нужные счета, 51 — «Расчетный счет», на него мы получили нашу ссуду, счет активный, наша ссуда (кредит) подпадает под счет 66 «Расчеты по краткосрочным кредитам и займам». Средства на расчетном счету увеличились, наш долг также вырос. Получает проводку дебет — 51, кредит — 66. Попробуйте составить вторую и третью проводку сами, ответы представлены в таблице ниже.
Все операции, проведенные в рамках бухгалтерского учета, обязательно отражаются в виде проводок. Рассмотрим как составляются типовые проводки, а также построение бухгалтерской проводки по «двойной записи» на примере.
При совершении любой операции изначально бухгалтеру потребуется определить счета, участвующие в ее проведении. Счет бухгалтерского учета служит для отражения информации об объектах учета и их движения. Счета наглядно показывают сведения о движении имущества и всех обязательствах для возможности управления хозяйственными процессами.
Все изменения, происходящие с имуществом предприятия и его источниками, представляют собой либо увеличение, либо их уменьшение. Для раздельного учета увеличения и уменьшения объекта учета счет разделяется на части: левая сторона именуется дебет, а правая – это кредит:
В зависимости от объектов учета счета подразделяются на виды:
- Активные счета служат для учета движения имущества организации. Сальдо активного счета находится в дебете.
- Пассивные счета служат для учета движения источников средств организации. Сальдо пассивного счета находится в кредите.
- Активно-пассивные счета служат для учета финансовых результатов и расчетов с контрагентами. Сальдо активно-пассивного счета плавающее:

Принцип составления бухгалтерской проводки по двойной записи
Суть составления бухгалтерских проводок по принципу двойной записи заключается в том, что для каждой из проведенных операций имеет место запись одновременно и по кредиту и по дебету на двух взаимосвязанных счетах в равнозначной сумме.
Получите 267 видеоуроков по 1С бесплатно:
Стоит отметить один немаловажный момент, что взаимодействие между отдельными счетами бухгалтерского учета принято называть корреспонденцией, а сами такие счета – корреспондирующими.
Под бухгалтерской проводкой принято понимать оформление корреспонденции счетов, которые имели место при непосредственном учете финансовых, хозяйственных операций. Обязательно указываются счета дебетуемого, кредитуемого счета, а также сумма операции.
Виды хозяйственных операций
На предприятиях совершается много операций хозяйственного типа, которые прописываются в бухгалтерских проводках:
- Покупка материалов, сырья, инструментов.
- Продажа готовой продукции, а также, запасных частей, материалов.
- Приобретение основных средств, куда входит оснащение цехов и мастерских необходимым оборудованием, материалами.
- Возведение новых сооружений и объектов производственного назначения.
- Расчет и последующая выдача установленной заработной платы и т.д.
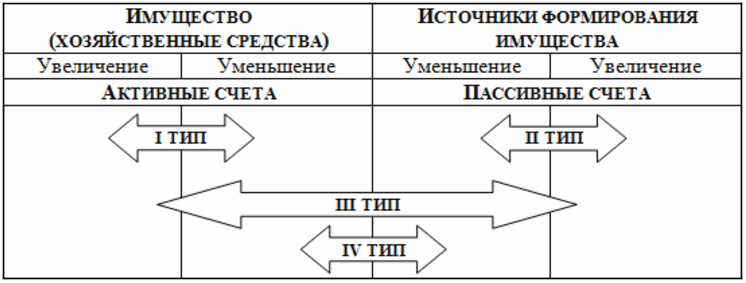
Все хозяйственные операции в зависимости от изменений, которые они вызывают в структуре баланса, подразделяются на четыре типа:
- Первый тип – отражает изменение в структуре актива баланса, то есть одна статья актива увеличивается, а другая уменьшается на равнозначную сумму. Итог баланса остается прежним и не изменяется.
- Второй тип — отражает изменение в структуре пассива баланса, то есть одна статья пассива увеличивается, а другая уменьшается на равнозначную сумму. Итог баланса остается прежним и не изменяется.
- Третий тип – отражает одновременное увеличение актива и пассива баланса при поступлении имущества и источника средств. Валюта баланса увеличивается на сумму хозяйственной операции.
- Четвертый тип — одновременное уменьшение актива и пассива баланса при выбытии имущества и источника средств. Валюта баланса сокращается на сумму хозяйственной операции:
Как составлять проводки — пример
Для построения проводки в бух.учете можно использовать следующую схему:
- Определить объекты учета по содержанию операции, по которым произошли изменения. Определить по ним счета бухгалтерского учета.
- Установить вид выбранных счетов (относятся к активным, пассивным либо активно-пассивным).
- Определить движение по выбранным счетам – какой увеличивается и какой уменьшается.
- Сформировать бухгалтерскую проводку, опираясь на схемы счетов и их характеристику.
Рассмотрим конкретные примеры корреспонденции счетов в бухгалтерском учете.
В швейный цех для изготовления конечной продукции поступила швейная ткань, на общую сумму в 5 000 руб.
В рамках бухгалтерского учета подобная операция получила название «поступление материалов». В данной операции участвуют непосредственно два счета, а именно: «Расчеты с поставщиками», определенные под счет 60, а также «Материалы», определенные под счет 10. По принципу «двойной записи» в кредит необходимо вписать счет 60, в дебет – счет 10. В общих рамках данная операция прописывается как «дебет 10 – кредит 60».
В табличной форме проводка будет выглядеть следующим образом:
Пример по операции выдачи заработной платы выглядит следующим образом.
Сотруднику Иванову И.И. выплачена зарплата за январь наличными средствами из кассы в сумме 20 000 руб.
Для ведения корреспонденции определяются счета «Расчеты с персоналом» (70) и «Касса» (50). Согласно ходу операции, течение средств анализируется как поступление из кредита (счет 50) в дебет (счет 70). В табличной форме данные выглядят следующим образом:
Аналогичным образом составляются проводки и на все другие операции. К примеру когда товар был отгружен покупателю и продан. В данном случае все зависит исключительно от корректной подборки счетов.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации