
Бухгалтерский учет товарно материальных ценностей кратко. Формы документов по учету товарно-материальных ценностей в местах хранения
Учет товарно-материальных ценностей
Учет товарно-материальных ценностей (ТМЦ) требует, как правило, обработки больших объемов информации. Поэтому конфигурация максимально облегчает работу пользователя с помощью широкого использования механизма автоматической подставки данных по умолчанию, возможности ввода документов на основании других документов, с помощью других приемов.
Учет товаров, материалов и готовой продукции реализован в конфигурации в соответствии с ПБУ 5/01 "Учет материально-производственных запасов" и методическим указаниям по его применению.
Операции поступления, перемещения и выбытия товарно-материальных ценностей (ТМЦ), регистрируются путем ввода в информационную базу соответствующих документов. Бухгалтерские проводки при этом формируются автоматически. Реквизиты проводок заполняются на основании информации, содержащейся в документе.
Так при регистрации поступления ТМЦ путем ввода документа "Поступление товаров и услуг", номенклатура поступающих ТМЦ перечисляется в табличной части документа на закладке "Товары". Причем в процессе заполнения табличной части пользователем для каждой номенклатурной позиции конфигурация автоматически подставляет счет учета бухгалтерского учета, счет учета НДС и некоторые другие данные. Эти данные используются конфигурацией при автоматическом формировании проводок.
Проводка формируется по каждой записи табличной части "Товары". В качестве субконто (объекта аналитического учета) дебета проводки указывается элемент справочника "Номенклатура" из одноименной колонки табличной части "Товары".
Таким образом, аналитический учет ТМЦ ведется на основе справочника "Номенклатура". В этом справочнике хранятся наименования и прочие реквизиты товарно-материальных ценностей.
При автоматической подстановке бухгалтерского счета учета ТМЦ по умолчанию конфигурация выбирает наиболее подходящую запись из специального списка, хранящегося в информационной базе.
Для указания счета учета расчетов с контрагентом в проводке по умолчанию будет выбрана наиболее подходящая запись из другого аналогичного списка.
Благодаря использованию принципа умолчания можно разделить работу по учету ТМЦ между бухгалтерами и другими сотрудниками предприятия следующим образом. Бухгалтеры осуществляют общее методическое руководство, контролируют и заполняют списки, используемые для подстановки бухгалтерских счетов в документы учета движений ТМЦ. (Причем поставляемая конфигурация уже содержит списки, предварительно заполненные минимально необходимыми наборами записей). А сотрудники, отвечающие за регистрацию движений ТМЦ (сотрудники отдела материально-технического снабжения, производственных подразделений и др.), вводят документы, заполняют их наименованиями ТМЦ, контрагентов и прочими реквизитами, после чего бухгалтерские проводки формируются автоматически по правилам, предписанным бухгалтерами.
Товарно-материальные ценности могут выбывать по нескольким причинам: в результате продажи, передачи в производство, списания и др. В конфигурации поддерживаются следующие способы оценки ТМЦ при их выбытии:
- по средней себестоимости;
- по себестоимости первых по времени приобретения материально–производственных запасов (способ ФИФО.
Выбор того или иного способа устанавливается в информационной базе в настройках политики бухгалтерского учета организации.
Помимо синтетического учета ТМЦ на счетах бухгалтерского учета, конфигурация обеспечивает ведение аналитического учета по их видам - позициям номенклатуры (то есть элементам справочника "Номенклатура") и по местам хранения (складам). Это позволяет формировать бухгалтерские отчеты, отражающие наличие и перемещения ТМЦ в разрезе позиций номенклатуры и мест хранения в денежном и количественном выражении.
В бухгалтерском учете проводкам по 10 счету (Материалы) отводят важную роль. От того, насколько правильно и своевременно они были оприходованы и списаны, зависит себестоимость продукции и конечный результат любого вида деятельности – прибыль или убытки. В этой статье мы рассмотрим основные аспекты учета материалов и проводки по ним.
Понятие материалов и сырья в бухгалтерском учете
В эти номенклатурные группы включаются активы, которые могут быть использованы как полуфабрикаты, сырье, комплектующие и прочие виды товарно-материальных ценностей для производства продукции и оказания услуг, или используемые для собственных нужд организации или предприятия.
Цели учета материалов
- Контроль их сохранности
- Отражение в бухучете всех хозяйственных операций по движению ТМЦ (для планирования себестоимости и управленческого и финансового учетов)
- Формирование себестоимости (материалов, услуг, продукции).
- Контроль нормативных запасов (для обеспечения непрерывного цикла работ)
- Выявление
- Анализ эффективности использования МПЗ.
Субсчета 10 счета
ПБУ устанавливают перечень определенных бухгалтерских счетов в Плане счетов, которые следует использовать для учета материалов в соответствии с их классификацией и номенклатурными группами.
В зависимости от специфики деятельности (бюджетная организация, производственное предприятие, торговля и другие) и учетной политики, счета могут быть разными.
Основным является счет 10, к которому можно открывать следующие субсчета:
| Субсчета к 10 счету | Наименование материальных ценностей | Комментарий |
| 10.01 | Сырье, материалы | |
| 10.02 | Полуфабрикаты, комплектующие, детали и конструкции (покупные) | Для производства продукции, услуг и собственных нужд |
| 10.03 | Топливо, ГСМ | |
| 10.04 | ||
| 10.05 | Запчасти | |
| 10.06 | Материалы прочие (например: ) | Для производственных целей |
| 10.07, 10.08, 10.09, 10.10 | Материалы в переработку (на сторону), Стройматериалы, Хозяйственные, инвентарь, |
Планом счетов материалы классифицируются по номенклатурным группам и способу включения в определенную группу затрат (строительство, производство собственной продукции, обслуживание вспомогательных производств и прочих, в таблице приведены наиболее используемые).
Корреспонденция по 10 счету
Дебет 10 счетов в проводках корреспондирует с производственными и вспомогательными счетами (по кредиту):
- 25 (общепроизводственные)
Для того чтобы списать материалы, также в учетной политике выбирают свой метод. Их три:
- по средней себестоимости;
- по себестоимости запасов;
- ФИФО.
Материалы отпускают в производство либо на общехозяйственные нужды. Также возможны ситуации, когда излишки , а брак, убыль или недостачу списывают.
Пример проводок по 10 счету
Организация «Альфа» купила у «Омеги» 270 листов железа. Стоимость материалов составила 255 690 руб. (НДС 18% — 39004 руб.). Впоследствии, в производство было отпущено 125 листов по средней себестоимости, еще 3 были испорчены и списаны в брак (списание по фактической себестоимости в пределах норм естественной убыли).
Формула себестоимости:
Средняя себестоимость = ((Стоимость остатка материалов на начало месяца + Стоимость материалов, поступивших за месяц) / (Кол-во материалов на начало месяца + Кол-во поступивших материалов)) х кол-во отпущенных единиц в производство
Средняя себестоимость в нашем примере = (216686/270) х 125 = 100318
Отразим эту стоимость в нашем примере:
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 60.01 | 51 | Оплачены материалы | 255 690 | Выписка банка |
| 10.01 | 60.01 | на склад от поставщика | 216 686 | Требование-накладная |
| 19.03 | 60.01 | Учтен НДС | 39 004 | Товарная накладная |
| 68.02 | 19.03 | НДС принят к вычету | 39 004 | Счет-фактура |
| 20.01 | 10.01 | Проводка: материалы отпущены со склада в производство | 100 318 | Требование-накладная |
| 94 | 10.01 | Списание стоимости испорченных листов | 2408 | Акт списания |
| 20.01 | 94 | Стоимость испорченных листов списана на расходы производства | 2408 | Бухгалтерская справка |
Все мы на работе сталкиваемся с огромным количеством предметов вокруг нас: инвентарь, оборудование, оргтехника, мебель, канцтовары, да мало ли что еще… Но как эти вещи правильно называются в бухгалтерии и что собой представляет это понятие? Итак, тема нашего сегодняшнего разговора: «ТМЦ: расшифровка, суть, методы и правила их оценки». Начали?
Что такое ТМЦ
ТМЦ - это т. е. активы организации, которые используются как сырье, материалы в процессе производства продукции, предназначенной для дальнейшей продажи, оказания услуг. Иными словами, все, что имеет предприятие, - это ТМЦ. Расшифровка, как видите, незамысловата. И так считают многие, пока не доходит дело до учета и оценки этих самых ценностей.
Согласно Федеральному Закону № 129-ФЗ и Положению ведения бухгалтерского учета в РФ, организации должны периодически проводить инвентаризацию. О том, что это за процедура, и пойдет речь далее. Итак…
Инвентаризация на предприятии: что это такое и зачем она нужна
Что значит ТМЦ, мы вкратце разобрались. А что такое инвентаризация? Это проверка реального наличия товарно-материальных ценностей на предприятии. Она проводится с целью контроля имущества и средств. Конечным результатом мероприятия является сопоставление фактического остатка материальных ценностей, указанных в инвентарной описи, с данными бухгалтерского учета в момент проведения переучета.
Возможно проведение полной инвентаризации или выборочной по решению руководства. Ниже рассмотрим основные правила инвентаризации ТМЦ.

Действуем в соответствии с законодательством
Для достоверного ведения бухгалтерского учета и отчетности организациям следует проводить инвентаризацию своего имущества, в процессе которой проверяют и документально подтверждают его состояние, оценку и наличие. Сроки проведения данного мероприятия и его порядок определяются руководством.
Бывают случаи, когда инвентаризация является обязательной:
- При передаче в аренду имущества, продаже, выкупе.
- Перед годовым отчетом.
- При смене ответственных лиц.
- При обнаружении недостачи, пожара, в других экстремальных ситуациях.
- В иных случаях, согласно законодательству РФ.
Найденные входе инвентаризации расхождения между фактическим количеством имущества и данными бухгалтерского учета будут отражаться на счетах в таком порядке:
- Излишки имущества приходуются, а определенная сумма записывается на финансовый результат предприятия.
- Недостачи в пределах нормы относят на естественные издержки производства. Все, что сверх норм, взыскивают с виновных лиц. Если же виновники не установлены или их вина не доказана, то недостачу относят на финансовый результат.

Причины инвентаризации ТМЦ
Перед проведением инвентаризации директор подписывает приказ по форме ИНВ-22. Он готовится, как правило, не позднее, чем за десять дней до предполагаемого события. В этом документе обязательно указываются и причины инвентаризации. Они могут быть разными:
- Контрольная проверка.
- Смена материально-ответственных лиц.
- Выявление фактов хищения.
- Передача имущества в продажу, аренду, выкуп.
- В случае чрезвычайных событий.
Виды инвентаризаций
- Полная. Она затрагивает все имущество и обязательства фирмы. Это очень трудоемкий процесс, проводимый один раз в год перед сдачей годового отчета.
- Частичная. Ее целью является анализ какого-то одного вида средств предприятия.
- Выборочная. Это разновидность частичной инвентаризации, которую проводят по испорченным и устаревшим.
Есть еще одна классификация. По видам хозяйственной деятельности различают плановую, неплановую и повторную инвентаризации. Плановые проводят периодически по графику. Внеплановые - это внезапные проверки. Ну а повторные проводятся в случаях необходимости, когда возникли проблемы с данными основной проверки, для уточнения каких-то позиций.

Этапы инвентаризации
Сам процесс инвентаризации состоит из нескольких этапов. Первый - подготовительный. Здесь все просто. Это подготовка ценностей к пересчету, а также подготовка всех документов, составление списков всех материально-ответственных лиц, определение методов и сроков проведения мероприятия.
Второй этап - собственно проверка реального наличия материальных ценностей и составление описей инвентаризации. Следует заметить, что акты и инвентаризационные описи составляются по типовым формам и являются первичными документами учета. Их можно написать от руки, а можно и распечатать. В любом случае они должны быть верно оформлены.
В описях указываются товарно-материальные ценности, их количество и стоимость. Ошибки, допущенные при составлении ведомостей, обязательно исправляют в обоих экземплярах. Неправильную запись зачеркивают одной линией, а над ней вписывают правильное значение. Все исправления согласуются между членами комиссии и материально-ответственными лицами. В нельзя оставлять незаполненные строки (если осталось место, ставятся прочерки). Ведомости подписывает все члены комиссии и материально-ответственные лица.
Если переучет производился из-за смены ответственных лиц, то акт в конце подписывает новое материально-ответственное лицо, подтверждая, что он принял ТМЦ.

Третий этап - очень важный - это анализ данных и сверка информации с тем, что значится в бухгалтерском учете. По сути, выявляется разница между фактическим наличием ценностей и данными учета. Потом руководство ищет причины расхождений, если таковые обнаружены.
Ну и четвертый этап - правильное оформление документации. Вот именно на этом этапе необходимо привести в четкое соответствие результаты инвентаризации с данными бухгалтерского учета. виновные в неверном учете, наказываются.
Вот так проводится инвентаризация ТМЦ. Расшифровка этого понятия и суть процедуры вам уже известны. Рассмотрели мы и этапы проведения столь нелюбимого многими (да практически всеми) мероприятия. А теперь давайте поговорим о том, что же следует относить к товарно-материальным ценностям на самом деле. Все ли имущество является ценным? Какие на сегодняшний день существуют методы оценки ТМЦ?
Методы оценки товарно-материальных запасов
Как уже упоминалось, ТМЦ (расшифровка дана в начале статьи) - это термин, который используют для определения материалов, находящихся в собственности предприятия. Также они могут предназначаться для продажи потребителю или использоваться при производстве собственной продукции.

Есть несколько наиболее распространенных методов их оценки:
- Поштучная оценка. Подсчитывается индивидуально каждая единица товара.
- Метод первого запаса, иначе именуемый как «Первый в запас - первый в производство» (метод ФИФО). Он основан на предположении, что те ТМЦ, которые дольше всех находятся в запасах, быстрее всего продаются или используются.
- Метод последнего запаса, второе название - «Последний в запас - первый в производство» (ЛИФО). Оценка основана на предположении, что товары, закупленные последними, продадутся первыми.
- Методика средней стоимости. В этом случае имеет место предположение, что все ТМЦ перемешиваются в случайной последовательности, и продажа происходит наугад.
- Методика скользящей средней. Здесь предполагается, что поток товаров случайно перемешивается при каждом новом и их продажа происходит точно так же случайно.
Комбинирование разных методов
Необходимо заметить, что для выгоды предприятия можно комбинировать всевозможные методы оценки ТМЦ. Если числятся однородные запасы с постоянными ценами, то можно пользоваться одним методом. На практике такие случаи бывают крайне редко. Ведь обычно материалы очень разные, потому пользуются разными методиками. Запасы условно объединяют в группы, и к каждой применяют свой метод. Вы сами решаете, какие варианты выбирать, главное, чтоб это было закреплено в учетной политике предприятия.

В нашей статье мы обсудили, как расшифровывается ТМЦ, какие существуют методы оценки имущества фирмы, что такое и зачем нужна инвентаризация товарно-материальных запасов и как она осуществляется. Все эти вопросы не так уж и сложны, правда, у новичка в сфере бухгалтерии могут возникать определенные проблемы. Однако и они с накоплением опыта решаются, главное - понимать, что следует относить к товарно-материальным ценностям, ведь это во многом облегчит их правильный учет.
250. Для хранения материальных запасов в организациях создаются:
а) центральные (базисные) склады, которые находятся в ведении непосредственно руководителя организации или службы (отдела) снабжения и сбыта. Центральные склады, как правило, должны быть специализированными, особенно в случаях, когда в организации имеются материалы, требующие разных режимов хранения. Для хранения готовой продукции создаются, как правило, отдельные склады;
б) склады (кладовые) цехов, филиалов и других подразделений организации.
251. Не должно допускаться создание излишних промежуточных складов и кладовых, а также перемещение материальных запасов с одних складов в другие.
252. Каждому складу приказом по организации присваивается постоянный номер, который указывается на всех документах, относящихся к операциям данного склада.
253. Склады (кладовые) должны быть обеспечены исправными весами, другими необходимыми измерительными приборами, мерной тарой и противопожарным оборудованием. Измерительные приборы должны периодически проверяться (переосвидетельствоваться) и осуществляться их клеймение.
Для материалов открытого хранения оборудуются специально приспособленные площадки.
254. На складах (кладовых) материальные запасы размещаются по секциям, а внутри них - по группам, типо- и сорто - размерам на стеллажах, полках, ячейках, в ящиках, контейнерах, мешках и другой таре и в штабелях.
Размещение материальных запасов должно обеспечивать их надлежащее хранение, быстрое отыскание, отпуск и проверку наличия.
К месту хранения материальных запасов, как правило, прикрепляется ярлык, а на ячейках (ящиках) делаются надписи (например, на приклеенных листках бумаги или бирках) с указанием наименования материала, его отличительных признаков (марка, артикул, размер, сорт и т.п.), номенклатурного номера, единицы измерения и цены.
255. На складах (в кладовых) должны соблюдаться соответствующие режимы хранения материальных запасов (температурно-влажностные и другие) с тем, чтобы не допускать их порчу и потерю необходимых физико-химических и других свойств.
256. Прием, хранение, отпуск и учет материальных запасов по каждому складу возлагаются на соответствующих должностных лиц (заведующий складом, кладовщик и др.), которые несут ответственность за правильный прием, отпуск, учет и сохранность вверенных им запасов, а также за правильное и своевременное оформление операций по приему и отпуску. С указанными должностными лицами заключаются договора о полной материальной ответственности в соответствии с законодательством Российской Федерации.
257. Если в штате организации, подразделения отсутствует должность заведующего складом (кладовщика), то его обязанности могут быть возложены на другого работника организации с обязательным заключением с ним договора о полной материальной ответственности.
258. Прием на работу и увольнение заведующих складами, кладовщиков и других материально ответственных лиц осуществляются по согласованию с главным бухгалтером организации.
Заведующий складом, кладовщик и другие материально ответственные лица могут освобождаться от занимаемых должностей только после сплошной инвентаризации числящихся за ними товарно-материальных запасов и передачи их другому материально ответственному лицу по акту. Акт приема-передачи визируется главным бухгалтером (или уполномоченным им лицом) и утверждается руководителем организации (или уполномоченным им лицом), а по складам (кладовым и другим местам хранения) подразделений - руководителем соответствующего цеха (подразделения).
259. Распоряжения (указания) главного бухгалтера организации в части учета материальных запасов, оформления и представления учетных документов и отчетности (сведений) обязательны для заведующих складами, кладовщиков, экспедиторов и других материально ответственных и должностных лиц, а также ее работников.
260. Учет материальных запасов (т.е. материалов, тары, товаров, основных средств, готовой продукции и др.), находящихся на хранении в складах (кладовых) организации и подразделений, ведется на карточках складского учета по каждому наименованию, сорту, артикулу, марке, размеру и другим отличительным признакам материальных ценностей (сортовой учет). При автоматизации учетных работ указанная выше информация формируется на магнитных (электронных) носителях средств вычислительной техники.
261. На складах ведется количественный сортовой учет материальных запасов в установленных единицах измерения, с указанием цены и количества, кроме случаев, приведенных в пункте настоящих Методических указаний.
262. Учет измерительных приборов и приспособлений, мерной тары, а также основных средств, находящихся на складах (в кладовых) в эксплуатации (т.е. используемых по прямому назначению, а не на хранении), ведется в том же порядке, что и учет соответствующих ценностей в других подразделениях организации.
263. Карточки складского учета открываются на календарный год службой снабжения (снабженческо - сбытовой) организации. При этом заполняются реквизиты, предусмотренные в карточках: номер склада, полное наименование материальных ценностей, сорт, артикул, марка, размер, номенклатурный номер, единица измерения, учетная цена, год и другие реквизиты.
На каждый номенклатурный номер материала открывается отдельная карточка.
Карточки складского учета регистрируются бухгалтерской службой организации в специальном реестре (книге), а при механизированной обработке - на соответствующем машинном носителе. При регистрации на карточке ставится номер карточки и виза работника бухгалтерской службы или специалиста, осуществляющего бухгалтерскую функцию в организации.
Карточки выдаются заведующему складом (кладовщику) под расписку в реестре.
В полученных карточках складского учета заведующий складом (кладовщик) заполняет реквизиты, характеризующие места хранения материальных ценностей (стеллаж, полка, ячейка и т.п.).
264. Учетные цены материальных запасов, хранящихся на складах (в кладовых) организации и подразделений, проставляются на карточках складского учета организации.
В случаях изменения учетных цен на карточках делаются дополнительные записи об этом, т.е. указывается новая цена и с какого времени она действует.
В случае применения организацией в качестве учетной цены цен поставщиков или фактической себестоимости материалов:
а) открывается новая карточка складского учета при каждом изменении цены;
б) учет ведется на одной и той же карточке независимо от изменения цены. В этом случае в карточках по строке "Цена" указывается "Цена поставщика" или "Фактическая себестоимость". Новая цена записывается по каждой операции.
Если в бухгалтерской службе учет материалов ведется по сальдовому методу, карточки заполняются по форме оборотной ведомости, с указанием по каждой операции по приходу и расходу цены, количества и суммы, остатки выводятся соответственно по количеству и сумме. Записи сумм в карточках, как правило, производит работник бухгалтерской службы. Решением руководителя организации по представлению главного бухгалтера эта работа может быть возложена на лицо, ведущее учет на карточках складского учета.
265. Учет движения материальных запасов (приход, расход, остаток) на складе (в кладовой) ведется непосредственно материально ответственным лицом (заведующим складом, кладовщиком и др.). В отдельных случаях допускается возлагать ведение карточек складского учета на операторов с разрешения главного бухгалтера и с согласия материально ответственного лица.
После полного заполнения карточки для последующих записей движения материальных запасов открывается второй лист той же карточки и последующие листы. Листы карточки нумеруются и брошюруются (скрепляются).
Второй и последующие листы карточки визируются работником бухгалтерской службы при очередной проверке.
При автоматизации (механизации) учета движения материальных запасов указанные в настоящем пункте формы учетной документации и накопительные регистры оперативного учета могут быть представлены на магнитных (электронных) носителях средств вычислительной техники.
266. На основании оформленных в установленном порядке и исполненных первичных документов (приходных ордеров, требований, накладных, товарно-транспортных накладных, других приходных и расходных документов) заведующий складом (кладовщик) делает записи в карточках складского учета с указанием даты совершения операции, наименования и номера документа и краткого содержания операции (от кого получено, кому отпущено, для какой цели).
В карточках каждая операция, отраженная в том или ином первичном документе, записывается отдельно. При совершении в один день нескольких одинаковых (однородных) операций (по нескольким документам) может быть сделана одна запись с отражением общего количества по этим документам. В этом случае в содержании такой записи перечисляются номера всех таких документов или составляется их реестр.
Записи в карточках складского учета делаются в день совершения операций и ежедневно выводятся остатки (при наличии операций).
Разноска из лимитно-заборных карт в карточки складского учета данных об отпуске материалов может производиться по мере закрытия карт, но не позднее последнего числа месяца.
В конце месяца в карточках выводятся итоги оборотов по приходу и расходу и остаток.
267. Работники бухгалтерской службы организации, ведущие учет материальных запасов, обязаны систематически, в установленные организацией сроки, но не реже одного раза в месяц, осуществлять непосредственно на складах (в кладовых) в присутствии заведующего складом (кладовщика) проверку своевременности и правильности оформления первичных документов по складским операциям, записей (разносок) операций в карточках складского учета, а также полноты и своевременности сдачи исполненных документов в бухгалтерскую службу организации.
При ведении в бухгалтерской службе сальдового метода учета материалов работник бухгалтерской службы сверяет все записи в карточках складского учета с первичными документами и подтверждает своей подписью правильность выведения остатков в карточках. Сверка карточек с документами и подтверждение операций подписью проверяющего могут производиться также в случаях, когда в бухгалтерской службе учет материалов ведется с использованием оборотных ведомостей.
При ведении карточек учета в бухгалтерской службе организации (первый вариант оборотного метода) сверяются карточки бухгалтерской службы со складскими карточками.
268. Материально ответственные лица обязаны по требованию проверяющего работника бухгалтерской службы предъявлять для проверки наличия материальные ценности.
269. Периодически в сроки, установленные в организации графиком документооборота, заведующие складами (кладовщики) обязаны сдавать, а работники бухгалтерской службы или иного подразделения организации (например, вычислительного центра) - принимать от них все первичные учетные документы, прошедшие (исполненные) по складам (кладовым) за соответствующий период.
Прием-сдача первичных учетных документов оформляется, как правило, составлением реестра, на котором работник бухгалтерской службы или иного подразделения организации расписывается в получении документов.
Сдача складом лимитно-заборных карт производится после использования лимита. В начале месяца должны быть сданы все карты за прошлый месяц независимо от использования лимита. Если лимитно-заборная карта была выдана на квартал, она сдается в начале следующего квартала, а в начале второго и третьего месяцев текущего квартала сдаются месячные талоны от квартальных карт, если талоны оформлялись.
До сдачи лимитно-заборных карт их данные выверяются с цеховыми экземплярами карт (при ведении карт в двух экземплярах). Выверка подтверждается подписями заведующего складом (кладовщика) и ответственного работника подразделения организации, получавшего материалы.
270. О результатах произведенных на складах (в кладовых) проверок и выявленных недостатках и нарушениях, а также принятых мерах работники бухгалтерской службы, проводившие проверки, докладывают главному бухгалтеру организации.
Если при выборочной проверке склада (кладовой) были выявлены недостачи, порча, излишки, они оформляются актом, на основании которого излишки приходуются, а недостачи и потери от порчи списываются с одновременным учетом их стоимости по счету "Недостачи и потери от порчи ценностей".
Главный бухгалтер организации по результатам проверок обязан информировать руководителя организации о выявленных недостатках и нарушениях.
271. При оформлении отпуска материалов подписями получателей непосредственно в карточках складского учета, без оформления расходных документов (пункт 99 настоящих Методических указаний), карточки складского учета в конце каждого месяца передаются в бухгалтерскую службу или иное подразделение организации по реестру и после обработки (составления соответствующих учетных регистров) возвращаются на склад.
При использовании средств вычислительной техники карточки передаются на вычислительный центр и после ввода данных возвращаются на склад.
272. Если склады (кладовые) отдельных подразделений организации (филиалов, производств, цехов, подсобных хозяйств и т.д.) расположены от бухгалтерской службы организации на отдаленном расстоянии, прием первичных учетных документов и проверка могут осуществляться непосредственно в бухгалтерской службе организации или ином подразделении организации (например, вычислительный центр). В этом случае первичные учетные документы в установленные сроки представляются (передаются, пересылаются) в соответствующие подразделения организации с реестром сдачи документов, в котором указываются номера и наименования сдаваемых документов.
Кроме того, заведующий складом (кладовщик) представляет в указанное подразделение организации в те же сроки ведомость остатков материалов на конец отчетного месяца или квартала. Форма ведомости остатков материалов, порядок ее составления и периодичность представления устанавливаются решением руководителя организации по представлению главного бухгалтера.
Работник бухгалтерской службы должен в отдаленно расположенных складах (кладовых) производить проверки (пункт 267 настоящих Методических указаний) в сроки, установленные главным бухгалтером, или в порядке, изложенном в пункте 277 настоящих Методических указаний.
273. По истечении календарного года на карточках складского учета выводятся остатки на 1 января следующего года, которые переносятся во вновь открытые карточки на следующий год, а карточки истекшего года закрываются (в них делаются отметки: "остаток перенесен в карточку 200_ года N ..."), брошюруются (подшиваются) и сдаются в архив организации.
По указанию руководителя службы снабжения (снабжения и сбыта) и разрешению главного бухгалтера карточки складского учета могут вестись (продолжаться) и в следующем календарном году. В необходимых случаях новые карточки могут закрываться и открываться в середине года.
274. На складах (в кладовых) вместо карточек складского учета допускается ведение учета в книгах складского учета.
В книгах складского учета на каждый номенклатурный номер открывается лицевой счет. Лицевые счета нумеруются в том же порядке, что и карточки. Для каждого лицевого счета выделяется страница (лист) или необходимое количество листов. В каждом лицевом счете предусматриваются и заполняются реквизиты, указанные в карточках складского учета.
В начале или в конце книги помещается оглавление лицевых счетов с указанием номеров лицевых счетов, наименований материальных ценностей с их отличительными признаками и количества листов в книге.
Книги складского учета должны быть пронумерованы и прошнурованы. Количество листов в книге заверяется подписью главного бухгалтера или лица, им уполномоченного, и печатью (при наличии печати).
(см. текст в предыдущей редакции)
Для учета материалов существует бухгалтерский счет 10 «Материалы». Счет 10 - активный, на нем ведется учет активов предприятия (материальных ценностей), по дебету данного счета отражается поступление материалов на склад предприятия, по кредиту выбытие и их отпуск в производство.
При поступлении на предприятие материальные ценности могут учитываться двумя способами:
- по фактической себестоимости (зачастую так оно и происходит);
- по учетным ценам (в данном случае в качестве учетной могут выступать средние покупные цены или плановая себестоимость).
К 10 счету может быть открыт ряд субсчетов: сырье и материалы, полуфабрикаты, топливо, тара, запасные части и т.д.
Кроме этого, на каждом субсчете может вестись еще аналитический учет поступления по каждому конкретному виду (сорт, наименование) материалов или по местам их хранения.
Учет по фактической себестоимости
В данном случае поступающие на предприятие материалы будут приходоваться непосредственно в дебет сч. 10 по фактической себестоимости, которая включает в себя все фактически понесенные предприятием затраты по их приобретению за вычетом НДС.К затратам можно отнести:
- непосредственно стоимость по договору купли-продажи;
- затраты на услуги сторонних организаций, связанные с приобретением материалов (например, информационные, консультационные);
- транспортно-заготовительные расходы (ТЗР);
- затраты, связанные с доведением материальных ценностей до состояния, в котором они могут быть использованы.
Поступление материалов от поставщика осуществляется на основе доверенности на получение ТМЦ форма М-2 или М-2а. Форму М-2а, как правило, применяют при частом, постоянном получении ценностей. Форма М-2 обычно применяется для разового получения. Главное отличие этих двух форм - это наличие корешка в форме М-2, который при выдаче доверенности остается в бухгалтерии и подшивается в соответствующие папки. Данный корешок содержит необходимую информацию о выданной доверенности и позволяет бухгалтеру не делать дополнительных записей вручную. Применение этих форм актуально в том случае, если лицо, получаемое ТМЦ у поставщика или перевозчика, доставившего ТМЦ, не является руководителем организации или индивидуальным предпринимателем.
Проводки
При получении ТМЦ от поставщика в бухгалтерском учете выполняется проводка: Д10 К60 на сумму фактических затрат, связанных с приобретением, за минусом НДС.НДС по приобретаемым ТМЦ выделяется на отдельный счет 19 «Налог на добавленную стоимость по приобретенным ценностям» проводкой Д19 К60, после чего НДС направляется к вычету в дебет счета 68 «Расчеты по налогам и сборам» субсчет «НДС» — проводка Д68.НДС К19.
Оплата поставщику с расчетного счета оформляется проводкой Д60 К51.
Выполнить указанные выше бухгалтерские проводки можно только в том случае, если имеются подтверждающие документы:
- товарная или товарно-транспортная накладная от поставщика;
- счет-фактура с выделенным НДС от поставщика;
- накладная и счет-фактура по другим затратам, связанным с приобретением и транспортировкой;
- платежные документы, подтверждающие факт оплаты всех расходов покупателем.
Проводки по учету материалов при поступлении по фактической себестоимости:
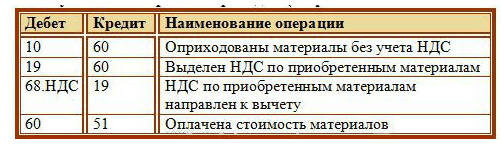
Пример
Организация покупает ТМЦ в количестве 1000 шт за 118 000 руб., в том числе НДС 18 000 руб. Расходы на доставку составили 11 800 руб., в том числе НДС 1 800 руб. ТМЦ приходуются по фактическим ценам. Расходы на доставку отражаются на отдельном субсчете счета 10 - 10.ТЗР. В производство отправлено 500 шт. ТМЦ.
Проводки:

Учет по учетным ценам
ТМЦ могут приниматься к учету по учетным ценам, обычно данный метод применяется в том случае, если поступление ценностей носит регулярный характер.Для учета товарно-материальных ценностей в данном случае используются вспомогательные сч. 15 «Заготовление и приобретение материальных ценностей» и 16 «Отклонение в стоимости материальных ценностей».
Проводки
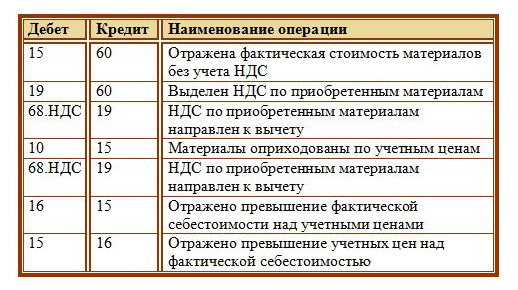
Прежде, чем попасть на 10 счет, материалы учитываются по дебету сч. 15 проводкой Д15 К60 по стоимости, указанной в документах поставщика, без учета НДС.НДС выделяется отдельно на 19 счет: Д19 К60, после чего направляется к вычету Д68.НДС К19.
После чего ТМЦ приходуются в дебет сч. 10 по учетным ценам: Д10 К15.
Разница между фактической ценой, указанной на сч. 15, и учетной, отраженной на сч. 10, отражается на сч. 16.
Если фактическая цена больше учетной, то выполняется проводка Д16 К15 на величину, равную разнице между закупочной и учетной стоимостью. При этом на сч. 16 появляется дебетовое сальдо, которое в конце месяца списывается на те счета, на которые списываются материалы. Сумма, которую нужно списать со сч. 16 в конце месяца определяется по следующей формуле:
(Сальдо по дебету сч. 16 на начало месяца + оборот по дебету сч. 16 за месяц) * оборот по кредиту сч. 10 за месяц / (сальдо по дебету сч. 10 на начало месяца + оборот по дебету сч. 10 за месяц).Если фактическая цена меньше учетной, то выполняется проводка Д15 К16. Кредитовое сальдо, образовавшееся на счете 16, сторнируется (отнимается) в конце месяца, сумма, подлежащая сторнированию, определяется по формуле:
(Сальдо по кредиту сч. 16 на начало месяца + оборот по кредиту сч. 16 за месяц) * оборот по кредиту сч. 10 за месяц / (сальдо по дебету сч. 10 на начало месяца + оборот по дебету сч. 10 за месяц).Проводки при поступлении материалов по учетным ценам:
Пример
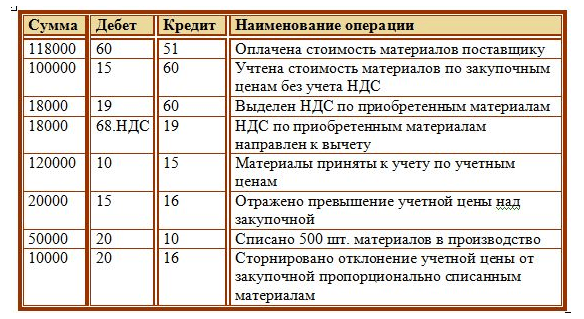
Организация покупает ТМЦ в количестве 1000 шт за 118 000 руб., в том числе НДС 18 000 руб.
ТМЦ приходуются по учетной цене 120 руб. за штуку. В производство направлено 500 шт. ТМЦ.
Проводки:
Помимо того, что материалы могут поступить на предприятие от поставщика, их можно также изготовить собственными силами из других материалов, также они могут быть внесены в уставной капитал организации или получены безвозмездно.
Другие способы поступления материалов
ИзготовлениеПри изготовлении материальных ценностей стоимость, по которой они будут оприходованы на склад, складывается из всех фактических затрат, возникших в процессе производства. Сюда могут включаться: стоимость исходных материалов, амортизация основных средства, используемых при производстве, зарплата персонала, накладные расходы и прочие прямые расходы.
Все затраты по производству собираются на сч. 20 «Основное производство» или 23 «Вспомогательное производство», после чего списываются на сч. 10 Материалы.
Проводки:

Взнос в уставный капитал
Если материальные ценности поступают от одного из учредителей в виде взноса в уставный капитал, то необходимо провести их оценку, согласовать стоимость со всеми учредителями, при необходимости воспользоваться независимой экспертизой.
Также в фактическую себестоимость могут быть включены транспортно-заготовительные расходы.
Проводка по учету поступления материалов в данном случае будет иметь вид: Д10 К75.
Безвозмездное поступление
Если материалы поступают в организацию по договору дарения (безвозмездно), то их фактическая себестоимость принимается равной среднерыночной стоимости. Сюда также включаются транспортно-заготовительные расходы.
Безвозмездное поступление отражается проводкой: Д10 К98.
По мере списания материальных ценностей в производство с дебета счета 98 «Доходы будущих периодов» списываются суммы по материалам, полученным при дарении, в кредит счета 91/1 (отражаются в составе прочих доходов).
Проводки при безвозмездном поступлении материалов:

Безвозмездная передача материальных ценностей отличается тем, НДС в этом случае не выделяется, даже если поставщик предоставил счет-фактуру.
Видео: учет материалов в 1С




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации