
Бухгалтерский учет поступления материалов. Поступление и списание товарно-материальных ценностей
В бухгалтерском учете проводкам по 10 счету (Материалы) отводят важную роль. От того, насколько правильно и своевременно они были оприходованы и списаны, зависит себестоимость продукции и конечный результат любого вида деятельности – прибыль или убытки. В этой статье мы рассмотрим основные аспекты учета материалов и проводки по ним.
Понятие материалов и сырья в бухгалтерском учете
В эти номенклатурные группы включаются активы, которые могут быть использованы как полуфабрикаты, сырье, комплектующие и прочие виды товарно-материальных ценностей для производства продукции и оказания услуг, или используемые для собственных нужд организации или предприятия.
Цели учета материалов
- Контроль их сохранности
- Отражение в бухучете всех хозяйственных операций по движению ТМЦ (для планирования себестоимости и управленческого и финансового учетов)
- Формирование себестоимости (материалов, услуг, продукции).
- Контроль нормативных запасов (для обеспечения непрерывного цикла работ)
- Выявление
- Анализ эффективности использования МПЗ.
Субсчета 10 счета
ПБУ устанавливают перечень определенных бухгалтерских счетов в Плане счетов, которые следует использовать для учета материалов в соответствии с их классификацией и номенклатурными группами.
В зависимости от специфики деятельности (бюджетная организация, производственное предприятие, торговля и другие) и учетной политики, счета могут быть разными.
Основным является счет 10, к которому можно открывать следующие субсчета:
| Субсчета к 10 счету | Наименование материальных ценностей | Комментарий |
| 10.01 | Сырье, материалы | |
| 10.02 | Полуфабрикаты, комплектующие, детали и конструкции (покупные) | Для производства продукции, услуг и собственных нужд |
| 10.03 | Топливо, ГСМ | |
| 10.04 | ||
| 10.05 | Запчасти | |
| 10.06 | Материалы прочие (например: ) | Для производственных целей |
| 10.07, 10.08, 10.09, 10.10 | Материалы в переработку (на сторону), Стройматериалы, Хозяйственные, инвентарь, |
Планом счетов материалы классифицируются по номенклатурным группам и способу включения в определенную группу затрат (строительство, производство собственной продукции, обслуживание вспомогательных производств и прочих, в таблице приведены наиболее используемые).
Корреспонденция по 10 счету
Дебет 10 счетов в проводках корреспондирует с производственными и вспомогательными счетами (по кредиту):
- 25 (общепроизводственные)
Для того чтобы списать материалы, также в учетной политике выбирают свой метод. Их три:
- по средней себестоимости;
- по себестоимости запасов;
- ФИФО.
Материалы отпускают в производство либо на общехозяйственные нужды. Также возможны ситуации, когда излишки , а брак, убыль или недостачу списывают.
Пример проводок по 10 счету
Организация «Альфа» купила у «Омеги» 270 листов железа. Стоимость материалов составила 255 690 руб. (НДС 18% — 39004 руб.). Впоследствии, в производство было отпущено 125 листов по средней себестоимости, еще 3 были испорчены и списаны в брак (списание по фактической себестоимости в пределах норм естественной убыли).
Формула себестоимости:
Средняя себестоимость = ((Стоимость остатка материалов на начало месяца + Стоимость материалов, поступивших за месяц) / (Кол-во материалов на начало месяца + Кол-во поступивших материалов)) х кол-во отпущенных единиц в производство
Средняя себестоимость в нашем примере = (216686/270) х 125 = 100318
Отразим эту стоимость в нашем примере:
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 60.01 | 51 | Оплачены материалы | 255 690 | Выписка банка |
| 10.01 | 60.01 | на склад от поставщика | 216 686 | Требование-накладная |
| 19.03 | 60.01 | Учтен НДС | 39 004 | Товарная накладная |
| 68.02 | 19.03 | НДС принят к вычету | 39 004 | Счет-фактура |
| 20.01 | 10.01 | Проводка: материалы отпущены со склада в производство | 100 318 | Требование-накладная |
| 94 | 10.01 | Списание стоимости испорченных листов | 2408 | Акт списания |
| 20.01 | 94 | Стоимость испорченных листов списана на расходы производства | 2408 | Бухгалтерская справка |
В сладком хозяйстве торговых или производственных предприятий необходимо вести учет поступивших и списанных товаров. Чтобы сократить время на данной операции в конфигурации "1C:Управление производственным предприятием 8" все операции поступления и списания ТМЦ полностью автоматизированы.
Поступление
Что зарегистрировать поступление товаров или ТМЦ (товарно-материальных ценностей) на складе от поставщика, нужно использовать документ "Поступление товаров и услуг" . Посредством этого документа можно вводить в информационную базу сведения о номенклатуре, стоимости и другие характеристики товара. Кроме того, поступление товаров на склад можно зарегистрировать и на основании таких документов, как "Авансовый отчет", Перемещение товаров", "Приходный ордер на товары", "Оприходование товаров".
Информация о стоимости ТМЦ сохраняется в информационной базе в разрезе партий. Партия представляет собой совокупность товаров, которые поступили по одному документу. Поэтому партия – это еще и источник информации о документе, который образовал эту парию, а также об одной из сторон договора, при взаимодействии с которой образовалась партия. Партия также является источником о договоре, по которому производятся взаиморасчеты по данной партии.
Для тех видов ТМЦ, учет которых ведется по сериям, предусмотрен механизм хранения данных по сертификатам серий. Это могут быть сертификаты на готовую продукцию, которую изготавливает предприятие или от поставщиков материалов. Для каждой номенклатуры необходимость учета сертификации указывается отдельно.
В конфигурации также содержатся отчеты, которые применяются для анализа поступления и выбытия ТМЦ. Информация об остатках товаров, их поступлении и выбытиях в течение заданного периода времени сохраняется в отчете "Ведомость по партиям товаров на складах".
Списание
Списание товаров можно оформлять посредством документа "Перемещение товаров".
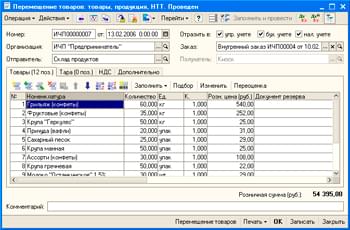
Списывание товаров, которые были проданы, оформляется через документ "Реализация товаров и услуг. Если же товары были переданы производство, используется документ "Требование-накладная".
Отметим, что идентичные товары могут иметь различную стоимость, если они относятся к разным партиям. Поэтому в таких случаях в настройках политики ведения бухгалтерского учета на предприятии нужно выбрать соответствующее правило определения стоимости ТМЦ при их списывании со склада.
Определение конфигурацией стоимости товарно-материальных ценностей при их выбытии со склада, опирается на способы, предусмотренные в российском бухгалтерском учете:
по себестоимости поставок последних по времени (ЛИФО);
по себестоимости поставок первых по времени (ФИФО);
по средней себестоимости.
Самым простым по реализации является способ по средней себестоимости, поскольку он не требует ведения учета по партиям. А вот при использовании способов ФИФО или ЛИФО для определения стоимости ТМЦ, партионный учет нужен, так как себестоимость поставки - это свойство партии. Партия выбирается по дате документа, который образует эту партию.
Способ списания товаров выбирается отдельно для каждого вида учета -бухгалтерского, управленческого и налогового. Делают это в настройках соответствующего вида учета.
В случаях, когда если партия была зарезервирована под конкретный заказ покупателя, может списываться предопределенная партия.

В отдельных случаях может списываться предопределенная партия, например, если партия была зарезервирована под конкретный заказ покупателя.
Ведение учета стоимости партий ТМЦ в разрезе складов позволяет получать достоверную информацию о стоимости ценностей по каждому складу, что особенно удобно для целей инвентаризации и оценки стоимости ценностей.
Товарно-материальные ценности – неотъемлемая часть деятельности каждой фирмы, осуществляющей продажи, оказывающей услуги и даже специализированные работы. Их учет подразумевает оформление ряда бухгалтерских операций , и списание не является исключением.
Зачем и как списывать
Нередко организациям приходится сталкиваться с ситуациями, когда материальные ценности и запасы, имеющиеся у них в собственности, становятся негодными или используются в производственном процессе.
Согласно нормам действующего законодательства, в данных ситуациях такие ценности должны сниматься с учета . Для этого происходит составление акта списания. ТМЦ включают в себя следующие направления и элементы :
- сырье;
- товарные запасы;
- производство незавершенного характера;
- готовые продукты.
С практической точки зрения процесс списания представляет собой документальное оформление и снятие их с учета. Есть несколько обстоятельств , которые вызывают необходимость проведения подобных операций:
- пуск элементов ресурсной базы в производственный процесс;
- завершение срока службы единиц;
- износ и амортизация;
- поломка;
- утрата качества в ходе стихийных бедствий;
- несение серьезных убытков, связанные с содержанием ТМЦ.
Выявление обстоятельств осуществляется со стороны лиц, несущих ответственность за ТМЦ компании. Во всех случаях учет невыгоден, поскольку подразумевает несение дополнительных затрат.
Иногда отсутствие мероприятий по списанию может выступать в качестве основания для злоупотребления со стороны лиц, которые непосредственно с ними взаимодействуют. Перед тем как руководителем будет принято решение о списании, за работу принимается специальная комиссия .
Утверждение состава ее производится со стороны руководства . Она состоит из главного бухгалтера, лиц, несущих материальную ответственность, прочих специалистов (если процесс списания подразумевает необходимость знаний в определенной области). Основные задачи комиссии заключаются в следующих аспектах :
- осмотр материальной базы;
- установление причинно-следственной связи;
- определение виновников потерь;
- решение вопроса о дальнейшей судьбе списанных ценностей;
- составление специального акта;
- анализ стоимостных показателей материалов;
- контроль утилизации.
Методы, порядок и способы оценки
Ключевая задача бухгалтера в процессе проведения списания состоит в рациональном отражении стоимости ценностей, которые подлежат выбытию. Для этого применяется несколько базовых способов :
- средняя себестоимость;
- себестоимость каждой товарной единицы в отдельности;
- ФИФО.
Порядок проведения мероприятий прост. Когда появляются ценности, нуждающиеся в списании, собирается комиссия. Далее принимается решение о списании, составляется акт. Ценности выбывают, фирма фиксирует убытки и продолжает осуществлять коммерческую деятельность.
Каким документом оформляется
Основным документом, посредством которого происходит оформление подобных сделок и операций, является акт . Его обязательная форма не имеет четкого утверждения в законодательстве.
Традиционно применяется образец, который установлен в рамках локального акта компании. В этой бухгалтерско-экономической бумаге должны обязательно содержаться следующие сведения :
- место, время составления документации;
- наименования материальных ценностей, подлежащих списанию;
- инвентаризационные номера, если таковые имеются;
- число ТМЦ, подлежащих списанию, их сумма;
- дата поступления;
- продолжительность хранения (если в этом есть необходимость);
- причинные факторы списания;
- данные о порядках и сроках взыскания ущерба с виновных сотрудников.
Подписание осуществляется со стороны всех членов комиссии. Затем эта процедура подлежит оформлению в бухгалтерском учете. Помимо мероприятий по списанию, на базе акта осуществляется еще несколько основных операций :
- отнесение стоимостного показателя на затратные направления производственного процесса;
- направление материалов на склад, если они могут быть применены в рамках хозяйственных целей.
Составление акта не является обязательной процедурой . Подтверждение фактов расходования и выбытия ТМЦ фигурирует в накладной и лимитной карте. Стоит принять во внимание тот факт, что представители налоговой инспекции проверяют документальные свидетельства очень внимательно.
Примеры и бухгалтерские проводки
Бухгалтерские операции в процессе списания товарно-материальных ценностей выглядят следующим образом.
- Дт 20 Кт 10 . Отпуск материалов в основной производственный процесс. При этом во внимание принимается расход по материалам в основном производстве. Проводка составляется на себестоимость материалов (таковой является ее сумма). В качестве документа-основания для проведения операции используется лимитная заборная карта, требование-накладная.
- Дт 23 Кт 10 . Отпуск материалов во вспомогательные производства и учет расхода. Сумма та же и равна себестоимости материалов. В качестве документов-оснований выступают те же бумаги, что и в первом случае.
- Дт 25 Кт 10 . Отпуск материалов на нужды общепроизводственного характера с учетом расхода. Сумма та же, документация аналогична.
- Дт 26 Кт 10 . Отпуск материалов на общехозяйственные цели. Расход материалов находится в учете. Документация, на базе которой делается проводка, аналогичная.
- Дт 10 Кт 10 . Отпуск материалов на склады и в кладовые помещения цеховых подразделений. Документом-свидетельством считается накладная на внутреннее перемещение.
Таким образом, проводок, подтверждающих проведение операции, достаточно много.
Действия после списания
После списания компания продолжает работу. Списанные ТМЦ подлежат утилизации или распределению в других направлениях. Общая процедура до списания, во время этого процесса и после выглядит следующим образом :
- определение технического состояния и особенностей для каждой отдельной единицы товарно-материальных ценностей;
- проведение процедуры по оформлению необходимых документов;
- обретение специального разрешения на проведение операции по списанию ТМЦ;
- осуществление работ, связанных с демонтажем, разборкой имущественных объектов;
- утилизация списанных материалов и постановка на учет того, что осталось в процессе ликвидации;
- списание с бухгалтерского учета.
Ответственность за несоставление акта
В некоторых случаях, как уже отмечалось, составление документа не является обязательным . Тем не менее, ответственному специалисту не рекомендуется оформлять отказ от проведения этого мероприятия, ведь придется заменить рассматриваемые документы специальными накладными, что потребует колоссальных затрат времени.
Игнорирование норм законодательства чревато определенными видами ответственности . Так, сотрудник, который является главным по ценностям и операциям с ними, может лишиться должности, понести штрафное взыскание и даже сесть в тюрьму (при особо крупных размерах ТМЦ).
Ответственность полагается не только за неправильное составление документации, но и за намеренное предоставление в ней ложных данных, сокрытие от контролирующих органов определенных фактов и т. д.
Нормативная регламентация
Регламентируются подобные операции посредством документов различных уровней . В генеральном масштабе это правительственные указы, постановления, распоряжения. В локальном плане речь идет об актах, приказах, прочих регулирующих бумагах.
Немаловажную роль играет Закон о бухгалтерском учете , в котором отражены все нормы и порядки действий в рамках подобных обстоятельств.
Таким образом, процедура списания товарно-материальных ценностей требует особого подхода и знания дела. Несоблюдение законодательных норм чревато высоким уровнем ответственности и искажением материалов в бухгалтерской информации.
Грамотный подход к проведению операции гарантирует успешное оформление бумаг и отсутствие проблем с контролирующими инстанциями, а также стабильное получение прибыли.
О том, как списать испорченные товары и материалы, можно узнать в данном видео.
Учет товарно-материальных ценностей (ТМЦ) производится на основании первичных документов (статья 9 ФЗ №129 от 21.11.1996 года). Он должен соответствовать всем нормативным актам. Существуют правила учета, утвержденные различными Методическим указаниями и Постановлениями.
Что представляют собой ТМЦ в бухучете?
ТМЦ – это статистический показатель. В его состав могут входить:
- Производственные запасы.
- Незавершенное производство.
- Оставшийся готовый товар.
Бухгалтер обязан отражать все хозяйственные операции с ТМЦ: поступление, передвижение внутри предприятия, списание.
Методы учета ТМЦ
Методы учета прописаны в Методических указаниях №119.
Сортовой метод
Учет выполняется при помощи карточек сортового типа. В них фиксируется наличие объектов, а также их движение. В пунктах под номерами 136-140 Методических указаний описаны особенности метода. Учет может вестись следующими способами:
- Количественно-суммовой . Предполагается, что в складских помещениях и бухгалтерии одновременно вводится численный и суммовой учет. При этом используются номенклатурные номера ТМЦ.
- Сальдовый . Предполагается, что на складах вводится исключительно количественный учет по типам ТМЦ. Бухгалтерия же использует суммовой учет. Для него применяется денежное выражение. Количественный учет производится на основании первичной документации. При этом используются карточки, книги для складского учета. После завершения отчетного года первичная документация должна быть сдана в бухгалтерский отдел.
Сортовой метод используется тогда, когда хранение ТМЦ осуществляется по названию и сорту. При этом не проводится учет времени поставки ценностей, их стоимости. На каждую из номенклатур заводится отдельная карта складского учета. Отличается одна номенклатура от другой по следующим показателям:
- Марка продукции.
- Сорт.
- Измерительная единица.
- Расцветка.
Карточки будут актуальными в течение всего года. В них должна быть изложена вся информация о принятом объекте. Их требуется зарегистрировать в соответствующем реестре. После этого в карточках проставляются индивидуальные номера. Регистрацией обязаны заниматься сотрудники бухгалтерского отдела. Если весь лист карточки заполнен, открываются новые листы. Их обязательно требуется пронумеровать.
ОБРАТИТЕ ВНИМАНИЕ! Все записи, вносимые в карточки, должны подтверждаться первичной документацией.
Плюсы и минусы сортового метода
Сортовой метод отличается следующими преимуществами:
- Экономия площади складского помещения.
- Быстрое управление остатками ТМЦ.
Однако есть и существенные недостатки – сложности в классификации товаров одного сорта по разной стоимости.
Партионный метод
Партионный метод предполагает порядок учета, аналогичный сортовому методу. Отличие заключается в том, что раздельно регистрируется каждая партия ТМЦ. О партионнном методе написано в пункте 242 Указаний. Он используется и на складе, и в бухгалтерском отделе. Предполагает отдельное хранение каждой партии. На каждую из партий должен быть соответствующий транспортный документ.
ВАЖНО! Продукция, которая перевозилась одним транспортом, товары с одним названием и одновременным поступлением от единственного поставщика – все это можно считать единой партией.
Партию нужно зарегистрировать в журнале поступления ТМЦ. Ей присваивается индивидуальный регистрационный номер. Он используется для проставления отметок в расходной документации. Регистрационный номер ставится рядом с названиями ТМЦ. Необходимо открыть две партионные карты. Одна будет использоваться в складском отделении, другая – в бухгалтерском. Форма карточки определяется типом продукции.
Плюсы и минусы партионного метода
Методика отличается следующими преимуществами:
- Определением итогов расхода партии без инвентаризации.
- Повышенным контролем над сохранностью ТМЦ.
- Уменьшением потерь предприятия.
Но есть и минусы:
- Нерациональное использование площади склада.
- Нет возможности оперативного контроля ТМЦ.
Выбор конкретного метода будет зависеть от приоритетов предприятия, размеров складского помещения.
Учет ТМЦ
Учет производится на основании первичной документации, составленной по унифицированной форме.
Поступление
Списание
Списание ТМЦ – необходимая процедура, обеспечивающая соответствие фактического количества ценностей с зафиксированным в бухгалтерских документах. Для оформления составляется акт о списании. Ценности, указанные в нем, не подлежат дальнейшему применению. Документ утверждается руководителем. В акте нужно указать всю информацию об объекте списания: вес, номер, причину выбытия.
Задача бухгалтера – отражение стоимости списываемых ценностей. Определяться она может следующими методами:
- По средней себестоимости.
- По себестоимости отдельного объекта.
- ФИФО (по цене первой поступившей или изготовленной партии).
ВАЖНО! Если списание производится в связи с тем, что ценность морально устарела, то акт не составляется.
Проводки при списании
При списании могут использоваться следующие проводки:
- ДТ20 КТ10.
- ДТ23 КТ10.
- ДТ25 КТ10.
ОБРАТИТЕ ВНИМАНИЕ! При выбытии с балансового счета списывается и стоимость ценности, и амортизационные начисления по ней.
Пример списания
При списании оргтехники в бухучете появляется следующая запись:
- ДТ 0 401 10 172; КТ 0 101 34 410 . Списание оргтехники по причине износа.
- ДТ 0 104 34 410; КТ 0 101 34 410. Списание накопленной амортизации.
- ДТ 0 105 36 340; КТ 0 401 10 172. Оприходование деталей с содержанием драгоценных металлов.
Учет по выбытию ведется в специальном журнале.
Управление производственным предприятием БухгалтерияУчет товарно-материальных ценностей
Учет товарно-материальных ценностей (ТМЦ) требует, как правило, обработки больших объемов информации. Поэтому конфигурация максимально облегчает работу пользователя с помощью широкого использования механизма автоматической подставки данных по умолчанию, возможности ввода документов на основании других документов, с помощью других приемов.
Учет товаров, материалов и готовой продукции реализован в конфигурации в соответствии с ПБУ 5/01 "Учет материально-производственных запасов" и методическим указаниям по его применению.
Операции поступления, перемещения и выбытия товарно-материальных ценностей (ТМЦ), регистрируются путем ввода в информационную базу соответствующих документов. Бухгалтерские проводки при этом формируются автоматически. Реквизиты проводок заполняются на основании информации, содержащейся в документе.
Так при регистрации поступления ТМЦ путем ввода документа "Поступление товаров и услуг", номенклатура поступающих ТМЦ перечисляется в табличной части документа на закладке "Товары". Причем в процессе заполнения табличной части пользователем для каждой номенклатурной позиции конфигурация автоматически подставляет счет учета бухгалтерского учета, счет учета НДС и некоторые другие данные. Эти данные используются конфигурацией при автоматическом формировании проводок.
Проводка формируется по каждой записи табличной части "Товары". В качестве субконто (объекта аналитического учета) дебета проводки указывается элемент справочника "Номенклатура" из одноименной колонки табличной части "Товары".
Таким образом, аналитический учет ТМЦ ведется на основе справочника "Номенклатура". В этом справочнике хранятся наименования и прочие реквизиты товарно-материальных ценностей.
При автоматической подстановке бухгалтерского счета учета ТМЦ по умолчанию конфигурация выбирает наиболее подходящую запись из специального списка, хранящегося в информационной базе.
Для указания счета учета расчетов с контрагентом в проводке по умолчанию будет выбрана наиболее подходящая запись из другого аналогичного списка.
Благодаря использованию принципа умолчания можно разделить работу по учету ТМЦ между бухгалтерами и другими сотрудниками предприятия следующим образом. Бухгалтеры осуществляют общее методическое руководство, контролируют и заполняют списки, используемые для подстановки бухгалтерских счетов в документы учета движений ТМЦ. (Причем поставляемая конфигурация уже содержит списки, предварительно заполненные минимально необходимыми наборами записей). А сотрудники, отвечающие за регистрацию движений ТМЦ (сотрудники отдела материально-технического снабжения, производственных подразделений и др.), вводят документы, заполняют их наименованиями ТМЦ, контрагентов и прочими реквизитами, после чего бухгалтерские проводки формируются автоматически по правилам, предписанным бухгалтерами.
Товарно-материальные ценности могут выбывать по нескольким причинам: в результате продажи, передачи в производство, списания и др. В конфигурации поддерживаются следующие способы оценки ТМЦ при их выбытии:
- по средней себестоимости;
- по себестоимости первых по времени приобретения материально–производственных запасов (способ ФИФО.
Выбор того или иного способа устанавливается в информационной базе в настройках политики бухгалтерского учета организации.
Помимо синтетического учета ТМЦ на счетах бухгалтерского учета, конфигурация обеспечивает ведение аналитического учета по их видам - позициям номенклатуры (то есть элементам справочника "Номенклатура") и по местам хранения (складам). Это позволяет формировать бухгалтерские отчеты, отражающие наличие и перемещения ТМЦ в разрезе позиций номенклатуры и мест хранения в денежном и количественном выражении.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации