
Бухгалтерский учет банковской гарантии. Бухгалтерский учет банковских гарантий
Банковская гарантия (БГ) представляет собой инструмент для обеспечения стабильности договорных отношений. Это страховой залог, который вводится в действие при возникновении рисков. Риском является несоблюдение условий договора одной из сторон отношений. БГ приобретается компанией, то есть покупка ее предполагает траты.
Нормативная база
Банковская гарантия – это страховое обязательство, служащее гарантом исполнения договорных условий. Она может быть электронной и письменной. В том случае, если одна сторона договора нарушает условия, второму участнику банковское учреждение переводит компенсацию. В рамках БГ фигурируют эти участники:
- Гарант. Это банковское учреждение, которое берет на себя соответствующее обязательство. При этом другие участники выплачивают ему вознаграждение.
- Принципал. Это исполнитель, который приобретает гарантию.
- Это заказчик, чьи права защищает банковская гарантия.
Отношения между всеми этими сторонами регулируются гражданскими и банковскими нормами. Рассмотрим подробнее законодательство, касающееся банковской гарантии:
- Глава 23 ГК РФ (статьи 168, 169, 374-379, статья 429).
- Пункт 8 части 1 статьи 5 ФЗ №395-1 «О банках» от 2 декабря 1990 года.
Отражение банковских гарантий в бухучете зависит от того, на какое именно обязательство предоставляется гарант.
Учет у принципала
Принципал обязан зафиксировать сопутствующие расходы как в налоговом, так и в бухучете.
Бухучет
В расходы на гарантию входит стоимость актива, который она обеспечивает. Проводки будут следующими:
- ДТ76 КТ51. Перечисление вознаграждения гаранту.
- ДТ08, 10, 20, 41 КТ76. Получение гарантии оплаты по соглашению.
Учет соответствует общим принципам образования себестоимости ТМЦ.
Пример
Компания заключает сделку на покупку недвижимости на сумму 10 000 000 рублей. Было принято решение о приобретении БГ. Размер вознаграждения составляет 3% от суммы операции. То есть оно составит 300 000 рублей. БГ будет действовать на протяжении месяца. В дату оплаты, оговоренную в законе, участник не получил никаких денег. Сумму выплатил банк согласно гарантии. У принципала возникает необходимость погасить сам долг в размере 10 000 000 рублей. В этом случае выполняются эти проводки:
- ДТ76 КТ51. Перечисление вознаграждения банку (300 000 рублей).
- ДТ08 КТ76. Включение суммы вознаграждения в первоначальную стоимость предмета .
- ДТ08 КТ60. Принятие недвижимости по передаточному акту на сумму 10 000 000 рублей.
- ДТ01 КТ08. Принятие к учету ОС на сумму 10 300 000 рублей (сумма сделки + вознаграждение банку).
- ДТ60 КТ76. Признание регрессивного требования банковского учреждения на сумму 10 миллионов.
- ДТ76 КТ51. Выплата обязательств перед учреждением в размере 10 миллионов.
Внимание! Все проводки должны подтверждаться первичной документацией. Это может быть договор по сделке, соглашение с банком о покупке гарантии.
НДС
Покупка банковских гарантий – это банковская операция. Поэтому облагаться она НДС не будет на основании пункта 8 части 1 статьи 5 ФЗ №395-1, пункта 3 статьи 149 НК РФ.
Налог на прибыль
Траты на оплату гаранта учитываются в структуре:
- прочих трат, связанных с изготовлением и реализацией (пункт 1 статьи 264 НК РФ);
- в качестве трат на работу, напрямую не связанную с изготовлением и продажей (пункт 1 статьи 265 НК РФ).
Покупка банковских гарантий в рамках соглашения о поставке
Принятие к учету продукта, предназначающегося для перепродажи, осуществляется на основании статьи 320 НК РФ. Покупка банковского гаранта связана с приобретением продукции, а потому сопутствующие расходы могут быть включены в его стоимость. Стоимость приобретения относится к категории прямых расходов. Она участвует в формировании базы по налогу на прибыль. Способ образования стоимости покупки должен быть зафиксирован в учетной политике на основании статьи 320 НК РФ.
Гарантии по долгосрочным задолженностям
Вознаграждение по операции с БГ относится ко времени выдачи гарантии. Срок может включать в себя несколько периодов в случае, если банковская гарантия выдана по долгосрочному обязательству.
В Письме Минфина №03-03-06/1/4 от 11.01.2011 года указано, что траты на гарантию рекомендуется учитывать равномерно на протяжении всего времени, в котором она действует.
Учет у бенефициара
Напомним, бенефициар – это тот, чьи интересы обеспечиваются банковскими гарантиями.
Бухучет банковских гарантий
Правила учета БГ приведены в Плане счетов бухучета, установленном Приказом Минфина №94 от 31 октября 2000 года. В этом нормативном акте указано, что для обобщения сведений о БГ применяются эти счета: 008 и 009. Рассмотрим подробнее использование этих счетов:
- 008. Фиксация полученных БГ и обеспечений, взятых под продукцию, выданную другим компаниям.
- 009. Выданные гарантии.
Списание отраженных сумм происходит по мере выплаты долга. Аналитический учет будет вестись по каждой БГ вне зависимости от того, выдана ли она или получена.
БГ предоставляется банком, а не принципалом, а потому фиксировать ее нужно на забалансовом счете 008. Если сумма БГ не прописана в гаранте, в учете она фигурирует на основании сведений, содержащихся в договоре.
В положении по бухучету «Доходы фирмы» ПБУ 9/99, установленных Приказом Минфина №32н от 6 мая 1999 года, указано, что моментом перехода прав на продукцию является получение выручки. Она фиксируется на КТ счета 90.
НДС
Реализация продукции представляет собой объект обложения НДС на основании пункта 1 статьи 146 НК РФ. Момент установления налогооблагаемой базы – это дата отгрузки продукции. Соответствующее положение приведено в пункте 1 статьи 167 НК РФ.
Налоговой базой является стоимость продукции, определенная на основании цен. Последние исчисляются исходя из статьи 105.3 НК РФ. Если товар является подакцизным, при определении стоимости учитываются акцизы. Налог в них не включается на основании пункта 1 статьи 154 НК РФ.
В бухучете НДС нужно фиксировать по ДТ счета 90 (субсчет 3) и КТ счета 68.
Налог на прибыль
Доходом считается выручка от реализации продукции. Последняя может быть произведена как самим предприятием, так и поставщиками (статья 249 НК РФ). Выручка будет признана в том периоде, в котором она возникла. При этом не учитывается, когда деньги по сделке поступили фактически.
Время получения дохода – это дата продажи продукции. При этом также не учитывается, когда деньги поступили фактически (основание – статья 271 НК РФ). Траты, учитываемые в целях налогообложения, будут признаны в периоде, к коему они относятся.
Пример
Организация заключила соглашение о поставке товара на сумму 586 тысяч рублей. Сумма эта включает НДС. Реальная стоимость продукции равна 312 тысячам рублей. Для обеспечения сделки была приобретена гарантия. В договоре о БГ указана стоимость продукции по договору. В срок поставки фирма получила деньги по договору. На дату реализации продукции выполняются эти проводки:
- ДТ62 КТ90/1. Фиксация выручки от реализации продукции.
- ДТ90/2 КТ41. Списание фактической себестоимости.
- ДТ90/3 КТ68. Начисление НДС с реализации в сумме 89 390 рублей.
- ДТ90/9 КТ99. Финансовый итог операции в размере 184 610 рублей.
- ДТ008. Получение БГ на сумму 586 тысяч рублей.
В дату оплаты продукции выполняются эти записи:
- ДТ51 КТ62. Поступление денег по операции.
- КТ008. Списание гарантии после исполнения обязательств.
В рассмотренном примере деньги были переведены по договору, а не выплачены банком.
Учет банковской гарантии в бухгалтерском учете - проводки по такой операции нужно производить в учете каждой стороны, связанной гарантийными обязательствами. Банковская гарантия в последнее время получила широкое распространение и эффективно применяется в качестве страховки для снижения платежных рисков. Поэтому востребованы и знания нюансов ее учета. Как отразить гарантию и уплаченную за нее комиссию на счетах бухучета, расскажем в нашем материале.
Принципал, гарант, бенефициар — распределение прав и обязанностей при оформлении банковской гарантии
Банковская гарантия представляет собой письменное обещание кредитного учреждения заплатить компании (банку или иному кредитному учреждению) по договору, кредиту или долговой ценной бумаге за третью сторону, не выполнившую своих обязательств.
Банковская гарантия используется в коммерческой деятельности как инструмент страхования рисков.
Три основных определения, используемых при расшифровке термина «банковская гарантия», представлены ниже:
Каждое из указанных лиц рассчитывает на определенные бонусы при оформлении банковской гарантии:
- бенефициар гарантированно получает оговоренную сумму при любом результате сделки (даже если условия договора не выполнены или выполнены не в полном объеме);
- гаранту выплачивается денежное вознаграждение за услугу по предоставлению гарантии (для него это источник дополнительного дохода);
- принципал допускается к выполнению работы по договору или получает желаемый актив.
Несмотря на то что принципал несет расходы по выплате комиссии по банковской гарантии, в некоторых случаях оформление такой гарантии — это единственная возможность получить долгосрочный и выгодный заказ.
На основании каких документов банковская гарантия отражается в учете?
По нормам бухучета все отражаемые на счетах операции должны подтверждаться документами. При этом не имеет значения, балансовые счета при этом задействованы или забалансовые.
Исходя из норм гл. 23 ГК РФ принципал и гарант не обязаны оформлять банковскую гарантию отдельным договором. Однако банкиры не доверяют устной форме договоренностей и описывают нюансы отношений с принципалом в отдельном документе — договоре о выдаче банковской гарантии.
Такой договор обычно содержит все необходимые данные, по которым бенефициар может произвести записи в своем учете (сумма гарантии, срок действия и т. д.).
Гарантия может быть оформлена и в электронной форме. Она составляется в виде электронного документа, который имеет такую же юридическую силу, как и бумажный аналог. Документы подписываются электронной подписью, которая и придает электронному документу юридическую силу. При необходимости бумажный вариант электронной гарантии можно запросить у банка.
С налоговыми нюансами учета банковской гарантии вас познакомят материалы:
- «Не каждый банк может выступать гарантом перед налоговой»;
- «Банковская гарантия учитывается для прибыли равномерно» .
Какими проводками банковская гарантия отражается в бухгалтерском учете, расскажем далее.
Факт получения/выдачи банковской гарантии в учете у принципала и бенефициара
Для учета стоимости банковской гарантии у бенефициара предусмотрен забалансовый счет 008 «Обеспечения обязательств и платежей полученные». Списывается полученное обеспечение с забалансового учета по мере погашения задолженности. По каждому полученному обеспечению бенефициару необходимо вести аналитический учет.
По поводу отражения в бухучете банковской гарантии принципалом существует две позиции:
Позиция 1: принципал банковскую гарантию в своем учете не отражает.
Сторонники этой позиции объясняют свою точку зрения тем, что банковскую гарантию принципал:
- получает не для себя, а для бенефициара (своего кредитора);
- гарантию не выдает (ее выдает банк).
Следовательно, отсутствуют основания для применения принципалом забалансовых счетов 008 «Обеспечения обязательств и платежей полученные» и 009 «Обеспечения обязательств и платежей выданные» для учета банковской гарантии.
Позиция 2: принципалу необходимо отразить банковскую гарантию за балансом.
Такой подход позволяет:
- учесть факт смены кредитора при неисполнении обязательства принципалом (когда гарант становится кредитором вместо бенефициара);
- отражать дополнительные санкции, установленные по соглашению с гарантом (например, специальные неустойки за несвоевременное исполнение обязательств перед гарантом).
От того, насколько достоверна отражаемая на забалансовых счетах информация о банковской гарантии, зависит точность оценки внешними пользователями бухгалтерской отчетности состояния кредиторской задолженности принципала. Особое значение отражение в учете принципала банковской гарантии приобретает в том случае, если сделка крупная и подлежит раскрытию в бухгалтерской отчетности.
Что по закону признается крупной сделкой, узнайте
Проводки в учете бенефициара и принципала при неисполнении обязательства
Принципалу не всегда удается своевременно выполнить обязательства перед бенефициаром. В таком случае бенефициар может письменно потребовать у гаранта выплату неполученной по договору суммы.
После получения от бенефициара документов и рассмотрения его требования на соответствие условиям выданной гарантии гарант принимает решение о выплате долга принципала (ст. 374-375 ГК РФ).
После признания претензии гарантом бенефициар производит в учете следующие записи:

Банк сообщает принципалу:
- о прекращении гарантии;
- необходимости возмещения суммы, уплаченной банком бенефициару по гарантии.
Получив уведомление из банка, принципал в своем учете отражает регрессные требования банка. Какие используются проводки по оплате банковской гарантии, покажем на примере.
ООО «Гринвич» оформило банковскую гарантию сроком на 1 месяц, но за этот период не сумело выплатить продавцу ООО «Коррида» предусмотренную договором купли-продажи сумму 12 378 533 руб. Банк, погасивший это обязательство за ООО «Гринвич», потребовал от него возмещения уплаченной суммы.
В учете принципала появятся две проводки:
Разобраться с тем, какие проводки применяются для учета разнообразных хозяйственных операций, помогут публикации:
- «Начислены страховые взносы — проводка» ;
- «Удержан НДФЛ - бухгалтерские проводки» .
Пример проводок у бенефициара: получение и списание гарантии
Рассмотрим пример, помогающий бенефициару сориентироваться по основным проводкам в бухучете.
ООО «Трейдинг» закупило партию товаров стоимостью 1 693 461 руб. на условиях отсрочки платежа. Продавец ПАО «Поставка» затребовал в качестве обеспечения обязательства по оплате банковскую гарантию.
Проводки у бенефициара (ПАО «Поставка») после получения гарантии и поставки товара:
Покупатель в обозначенный договором срок товар не оплатил. ПАО «Поставка» направило в банк письменное сообщение о необходимости уплаты долга принципала по банковской гарантии, приложив необходимые документы.
После рассмотрения документов и их проверки банк перечислил деньги по гарантии. В учете ПАО «Поставка» произведены следующие проводки:
Если бы покупатель вовремя погасил задолженность за товар, в учете бенефициара было бы значительно меньше бухгалтерских проводок. Всё ограничилось бы отражением и списанием полученного обеспечения на забалансовом счете.
Что влияет на порядок бухгалтерского учета оплаты комиссии за выдачу гарантии?
Выдача гарантии — это платная услуга. Комиссия кредитного учреждения за выдачу гарантии может устанавливаться по-разному:
- в твердой сумме;
- в процентах от суммы гарантии;
- иным способом.
Кроме того, гарант может устанавливать дополнительные условия оплаты комиссии по выдаче банковской гарантии. Он может потребовать от принципала уплатить комиссию единовременно всей суммой или выплачивать частями в течение срока действия гарантии.
Всё это оказывает влияние не только на порядок бухгалтерского учета данного вида расходов, но и требует от принципала дополнительной проработки своей учетной политики (об этом расскажем в последующих разделах).
Что учесть при составлении учетной политики в 2019 году, узнайте в этой публикации .
Два вида проводок для отражения комиссии по банковской гарантии при покупке имущества
Поставщик дорогостоящего оборудования или продавец здания может поставить обязательным условием при заключении договора с покупателем наличие банковской гарантии. В бухучете покупателя вознаграждение гаранту будет признаваться расходом. Однако учет этого расхода будет различным в зависимости от того, в какой момент он осуществлен: до постановки купленного имущества на учет или после него. В каждом случае применяется свой набор бухгалтерских проводок по отражении комиссии за выдачу банковской гарантии.
- Вознаграждение гаранту уплачено до того, как приобретенное имущество отразили на счетах бухучета.
Какие используются проводки по учету банковской гарантии у принципала в такой ситуации? Сумма вознаграждения гаранту включается в стоимость приобретенного актива, так как этот расход непосредственно связан с его приобретением (п. 6 ПБУ 5/01«Учет материально-производственных запасов», п. 8 ПБУ 6/01 «Учет основных средств»).
Для такого случая применяется следующий набор проводок:

Указанная учетная схема отражает проводки по оплате банковской гарантии и по ее отражению в составе кредиторской задолженности до момента перечисления денег принципалом.
ПАО «Современные технологии» планирует приобрести офисное здание стоимостью 150 364 199 руб. у ООО «Недвижимость+». В качестве обеспечения обязательств покупатель предоставил продавцу банковскую гарантию.
Условия предоставления гарантии:
- вознаграждение банку (4% от суммы сделки) — 6 014 568 руб. (150 364 199 руб. × 4%);
- срок действия гарантии — 1 месяц;
- порядок уплаты комиссии — единовременно всей суммой.
ПАО «Современные технологии» уплатило комиссию и выкупило у продавца недвижимость. В бухучете произведены записи:
|
Бухгалтерские проводки |
Сумма, руб. |
||
|
Дебет |
Кредит |
||
|
6 014 568 |
Перечислена комиссия банку-гаранту |
||
|
6 014 568 |
Сумма вознаграждения гаранту учтена в стоимости здания |
||
|
150 364 199 |
Стоимость здания отражена в составе внеоборотных активов |
||
|
156 378 767 (150 364 199 + 6 014 568) |
Здание учтено в составе основных средств принципала |
||
О нюансах налогового учета банковской гарантии рассказываем в этой статье.
- Гарантия выдана после того, как стоимость актива была сформирована.
Здесь нормы бухучета не позволяют учесть сумму вознаграждения гаранта в первоначальной стоимости актива. После того как учетная стоимость имущества сформирована, изменять ее не разрешается.
В такой ситуации признается прочий расход и производятся проводки:

Ситуация опасная, если вознаграждение гаранту, уплаченное до того, как первоначальная стоимость актива будет сформирована, будет учтено в составе прочих расходов. Это вызовет искажение величины налога на имущество, который рассчитывается по данным бухучета. Учитывая, что с 2019 года из налогооблагаемой базы исключается стоимость движимого имущества, неправомерное списание вознаграждения гаранту в составе прочих расходов исказит базу по налогу на имущество, если покупатель приобрел недвижимость.
Каким законом отменили налог на движимое имущество с 2019 года, узнайте
Особенности учетной политики и проводки при отражении вознаграждения гаранту по договору займа
Расходы на оплату вознаграждения гаранту могут возникнуть у заемщика, когда оформление гарантии является одним из условий получения заемных средств. При таких обстоятельствах требуется учесть нормы ПБУ 15/2008 «Учет расходов по займам и кредитам»:
- по п. 7 расходы по займам относятся к прочим расходам;
- по п. 8 допускается равномерное признание допрасходов по займам в составе прочих расходов в течение периода действия договора займа.
Как заемщик будет списывать допрасходы по займам, он должен указать в своей учетной политике:

Какие проводки применяются в бухучете в таком случае, смотрите на рисунке ниже:

Какой бы способ отражения расходов по займам в виде вознаграждения гаранту ни выбрал заемщик, используемые при этом счета бухучета будут одинаковыми.
Банковская гарантия по госконтракту: какой вид расхода и как учесть?
Если для исполнения обязательств по госконтракту (или госзаказу) требуется получение банковской гарантии, суммы вознаграждений гаранту могут учитываться как:
- расход по обычным видам деятельности; или
- прочий расход.
Учитывать вознаграждение гаранту единовременно или постепенно, зависит от вида обязательств компании, обеспечиваемых гарантией:

Корреспонденция счетов для учета вознаграждения гаранту аналогична вышеописанным:

С нюансами заключения и исполнения государственных контрактов вас познакомят материалы нашего сайта:
- «Заключение контракта без лимитов бюджетных обязательств» ;
- «Правомерно ли уплачивать ЕНВД при реализации товаров по государственным и муниципальным контрактам?» .
Итоги
У бенефициара и принципала при отражении банковской гарантии бухгалтерские проводки используются с применением балансовых и забалансовых счетов учета. Факт получения и списания гарантии фиксируется за балансом. А при отражении расходов по оплате комиссии за ее выдачу используется корреспонденция счетов 51 «Расчетные счета» и 76 «Расчеты с разными дебиторами и кредиторами». Расходы на уплату вознаграждения банку за выдачу гарантии отражаются на счетах в зависимости от вида актива, для приобретения которого она оформлена. Если первоначальная стоимость актива не сформирована, а комиссия оплачена, ее сумма увеличивает первоначальную стоимость. В остальных случаях комиссия учитывается как прочий расход и отражается в бухучете на счете 91.2 «Прочие расходы».
Использование банковской гарантии – распространенное явление в наши дни. Есть ситуации, в которых без нее просто не обойтись. С помощью гарантии страхуются возможные риски невыполнения своих обязательств по договору одной стороной перед контрагентом, ее выдача и получение относятся к финансовым операциям. Правильно организованный бухгалтерский и налоговый учет банковских гарантий позволит избежать ошибок в работе данного инструмента. Чтобы разобраться с механизмом учета, знать, на каком счете учитывается банковская гарантия , необходимо рассмотреть, что она фактически собой представляет детальнее.
Банковская гарантия: основные понятия, принцип действия
Банковская гарантия – это обязательство банковской организации (страховой или кредитной компании), выдаваемое в письменной/электронной форме, выплатить кредитору деньги в соответствии с пунктами контракта. В процессе ее оформления принимают участи три стороны:
- гарант – это банковская организация, обязующаяся уплатить установленную сумму в пользу бенефициара. Выдавать банковские гарантии может лишь банк из специального государственного реестра, прошедший проверку и получивший статус доверенного финансового учреждения;
- принципал – инициатор оформления обеспечения, заявитель. Он – основной должник по обязательству, выполнение которого гарантируется государственному/муниципальному заказчику при помощи полученной гарантии от банка;
- бенефициар – получатель денег в случае не исполнения условий сделки (выполнения не в полном объеме) принципалом.
Обязательно предоставление гарантии до заключения государственных контрактов, также, согласно закону №44 – ФЗ , оформление ее необходимо, чтобы принимать участие в конкурсе, торгах, тендере.
Документы, требуемые для подтверждения обоснованности учета гарантий
Банковская гарантия может выдаваться в традиционном, «бумажном» виде или в формате электронного сообщения. В первом случае, чтобы провести учет этого документа, бухгалтеру необходимы счета и счета-фактуры, которые предоставляются вместе с ним. Электронная банковская гарантия наделена такой же силой, как ее письменный вариант, а значит, к ней предъявляются аналогичные требования, и заинтересованные лица должны приводить доказательства, подтверждающие конкретную сделку.
При оформлении банковского обязательства гарант получает вознаграждение от принципала (на основании п. 2 ст. 369 российского ГК). Выдача гарантии — банковская операция (пункт 8, часть 1 статьи 5 от 02 декабря1990 года). Это платная услуга, за которую взимается вознаграждение (1%-10% от размера обеспечения). Оно оплачивается частями либо единовременно, фиксированным платежом либо как % от суммы обязательства. На каком счете отражается банковская гарантия — зависит от типа обязательств, которые ею обеспечиваются.
Бухгалтерский учет банковских гарантий бенефициаром
Бухгалтером бенефициара при зачислении средств от гаранта сразу производит нужную запись Дт сч.51 – Кт сч.76 в специальной книге. Задолженность заявителя (инициатора оформления обеспечения, принципала) оформляется по бухгалтерскому учету исходя из типа обязательств. Пример того, на какой счет отнести банковскую гарантию и дальнейшие возможные проводки представлен в таблице:
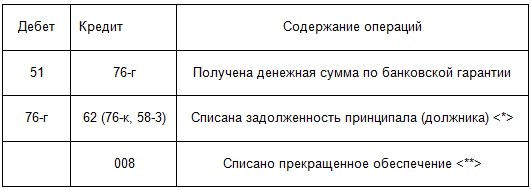
где буквой «к» обозначают расчеты с контрагентом, а буквой «г» – с гарантом.
Кассовый метод подразумевает, что после поступления денег от гаранта бенефициару необходимо признать выручку от реализации товаров (услуг, работ), поскольку гарантия обеспечила оплату. В случае обеспечения обязательств по оплате % по безотзывной гарантии, бенефициару нужно отразить внереализационные доходы как % по займу.
Если принципал не выполняет основное обязательство, гарантию учитывают на забалансовом сч.008 и указывают ту сумму, которая прописана в ней. В случае, когда сумма в гарантии не указана, она прописывается на основании условий контракта. Сумма с указанного счета должна списываться постепенно, по мере того, как погашается задолженность.
Особенности учета банковских гарантий у принципала
Ответ на вопрос «На каком счете учитывать банковскую гарантию принципалу» прост – учета, как такового, инициатор оформления обеспечения не проводит, поскольку получает он гарантию не для себя, а для бенефициара, и выдает ее банк. Поэтому затраты при ее получении отражают в бухучете так:
- если она оформлена с целью обеспечения сделки по приобретению товара, материала – расходы на нее включаются в стоимость МПЗ;
- в случае оформления гарантии как обеспечения договора на покупку основных средств – затраты на нее включаются в стоимость покупаемого объекта;
- при оформлении банковского обеспечения с прочими целями, понесенные затраты отражаются в составе прочих расходов.
Учитывать расходы необходимо равномерно, на протяжении срока действия гарантии.
Отражение гарантийной документации в налоговом учете
Отчеты, касающиеся затрат на приобретение гарантии должны подаваться в налоговую инспекцию не за тот промежуток времени, когда были выплачены денежные средства по ней, а когда она была оформлена по факту. В налоговом учете предусмотрено, что дата фактического получения вознаграждения за банковскую гарантию совпадает с датой подписания договора о получении заявителем требуемой гарантии.
Вознаграждение в налоговой отчетности можно относить и к статье о прочих расходах, связанных с выпуском и продажей продукции, и о тех расходах, которые не касаются данных процессов. Налоговый учет банковских гарантий проводится в зависимости от того, кто (банк, страховая компания) и на какие цели ее выдал.
Прекращение гарантийных обязательств возможно: в случае истечения срока действия гарантии; отказа бенефициара от его прав по обеспечению; выплаты полного объема средств бенефициару; по соглашению сторон (согласно ст. 378 ГК РФ).
– незаменимый финансовый инструмент современного делового мира. Однако, каждая операция, которую производит хозяйствующий субъект любой формы собственности и организационно-правовой структуры, должна найти свое отражение в отчетной документации, которая подается в налоговые органы РФ в строго определенные сроки. Получение и выдача гарантии – финансовая операция, поэтому нужно тщательно рассмотреть вопрос, что собой представляет учет банковских гарантий.
Денежное «доверие»
Одним из самых главных двигателей деловых отношений в бизнесе, безусловно, является договор (контракт). Этот документ содержит в себе все основные правила, требования, которые стороны выдвигают друг другу. Подписывая контракт, субъект автоматически принимает на себя всю ответственность за соблюдение возложенных на него обязательств. Однако не все можно учесть в такой бумаге. Иной раз контрагенты прибегают к использованию разнообразных рычагов воздействия, которые также именуются:
- гарантиями;
- дополнительными соглашениями;
- страховками.
Чтобы осуществлять грамотный бухучет БГ, необходимо знать, что гарантийные банковские документы бывают нескольких видов. Организации на протяжении всех циклов своего развития сталкиваются с такими:
- гарантия для заявки на участие в тендере;
- надежность исполнения контракта;
- гарант .
Возможно, вы слышали о каждом из указанных видов, но знаете ли вы, как ведется бухгалтерский учет банковской гарантии? Все просто.
Необходимая отчетность
Вы планируете обзавестись правом использования БГ? Для начала необходимо выбрать внушающий доверие банк с достойной репутацией и подать документы на получение искомой услуги. Помните, что выдача подобной документации – процесс затратный и ответственный.
Кредитное учреждение может отказать вам в этом, если по каким-либо причинам вы не пройдете отбор. Более того, гарантийная сумма может достигать от 1% до 30% от общей контрактной стоимости договора на закупку товаров или оказание работ и услуг. Треть стоимости – это может быть колоссальная сумма денег, которую банк поручается заплатить за вас в предусмотренном в договоре случае.
Отражение банковской гарантии в бухгалтерском учете организации не является сложным и непонятным вопросом для бухгалтеров. Банк не станет выдавать деньги кому угодно, поэтому получатель подвергнется качественной проверке. После ее завершения гарант даст вам окончательное решение. Если ответ будет положительным, то от субъекта, претендующего на получение гарантий, потребуется представить необходимые документы и уплатить сумму комиссии за услугу.
Для любого субъекта хозяйствования (физического лица в качестве индивидуального предпринимателя или юридического лица), исправно ведущего всю свою финансовую и бухгалтерскую отчетность очень важно знать, как отразить в бухучете БГ.
Что такое аккредитив?
В соответствии с законодательными актами любого государства, документ о действует только на территории той страны, в которой он был оформлен. Но возникает вопрос: как быть с контрагентами из разных стран. На этот случай нормы международного права «приберегли» еще более универсальный и совершенный документ, являющийся практически полным аналогом обычной банковской гарантии. Он называется аккредитивом. Для его отражения в отчетной документации резидентов и нерезидентов Российской Федерации распространяются правила учета в бухгалтерии банковской гарантии.
Банковские гарантии “Сбербанка”: Видео
Как в финансовой и налоговой отчетности отразить расходы на приобретение гарантии или аккредитива
Если вы как субъект хозяйственной деятельности определили для себя, что крайне нуждаетесь в гарантийном обеспечении банка, то вам следует знать следующее:
- 368 статья Гражданского Кодекса РФ указывает на то, что гарантия – это письменное соглашение эмитента выполнить платежные обязательства по договору вместо принципала в случае, если последний не сможет или откажется это делать самостоятельно, перед кредитором (бенефициаром).
- Так как операция, связанная с получением и выдачей гарантии, должна быть отражена во всей финансовой отчетности организации, бухгалтеру и руководителю компании необходимо иметь представление, как учитывать вознаграждение по банковской гарантии. Если это требование не будет соблюдено, то нарушителю придется понести ответ за свои проступки перед государством.
Чаще всего такая ответственность выражается в материальных взысканиях, например, штрафах. Чтобы не нарушать закон и показать, что вы ознакомлены с правилами «белой» бухгалтерии, вознаграждение за выданную банковскую гарантию необходимо указывать в статье под названием «Прочие расходы», в размере суммы, которая регламентирована договором. Стоимость гарантии признается прочим расходом в тот период времени, когда она была выдана и за нее было получено денежное вознаграждение.
Пример бухгалтерской проводки
Запомните, что бухгалтерский учет БГ тесно связан с синтетическим счетом 76, который получил название «Расчеты с разными дебиторами и кредиторами». Сумма отражается в ДТ 76 и КТ 51. В журнале регистрации хозяйственных операций это событие может быть оформлено как оплата в пользу банка-эмитента суммы вознаграждения за выданную банковскую гарантию. Или так: ДТ 91 и КТ 76 – вознаграждение организации, выдавшей гарант, было отражено в статье прочих расходов предприятия. Правильная проводка по отчетности позволит избежать проблем во время проверки налоговой службой.
Налоговая отчетность
Отражение гарантийной документации в бухгалтерском учете немного отличается от подобных операций в налоговом учете. Дело в том, что в этом виде отчетности вознаграждение может быть отнесено как к статье о прочих расходах, которые связаны с производством и реализацией продукции, так и с теми, которые с подобными процессами не имеют ничего общего.
В соответствии с нормами налогового и гражданского законодательства отчетность, связанная с расходами на приобретение гарантии, в налоговую инспекцию подается не за тот период, когда были выплачены деньги по гарантии, а когда она была фактически выдана. Налоговый учет предусматривает то, что датой фактического получения вознаграждения за гарантийный документ признается день, когда был подписан договор о предоставлении заявителю необходимой гарантии.
Обеспечение платежных обязательств принципалом перед бенефициаром
Что такое забалансовая банковская гарантия? Это надежное доказательство того, что должник выполнит все обязательства перед кредитором в соответствии с заключенным договором. Так как процедура выдачи гарантийного документа отнесена к классификации банковских операций, то гарантировать финансовую благонадежность заявителя сможет любое финансовое учреждение, имеющее специальные разрешения и лицензии (банк, кредитный центр и т.п.).
За то, что гарант оказывает принципалу такой специфический вид услуги, он имеет право требовать от последнего оплату за «труды». Для банка операция по выдаче гарантии должнику, в соответствии с законом, не подлежит обложению налогом на добавочную стоимость.
Учет банковских гарантий на забалансовом счете также имеет под собой законную основу. Подобные счета предназначаются специально для того, чтобы на них организации могли размещать информацию об осуществлении финансовых операций с денежными средствами, которые не располагаются непосредственно на счету, а находятся временно в распоряжении организации или предназначены для осуществления субъектом дополнительных финансовых операций. Например, связанных с ремонтом или модернизацией производственных мощностей.
Бухучет банковских материальных гарантий связан с такими забалансовыми счетами:
- 008 – «Обеспечение полученных обязательств и платежей». На счету отражаются суммы полученных банковских гарантий от других организаций для:
- выполнения компанией предписанных обязательств;
- для оплаты продукции, работ и услуг, которые были проданы фирмой своим клиентам.
- 009 – «Обеспечение выданных обязательств и платежей». Данный аналитический счет предназначен для учета выданных гарантий на обеспечение платежных обязательств в соответствии с заключенным договором.
На сегодняшний день банковская гарантия – это одна из наиболее востребованных услуг. С её помощью страхуют финансовые риски, возникающие порой при отказе контрагента выполнить свои обязательства в связи с исполнением контракта.
С 1 января Нового 2014 года вступит в силу действие новый 44-ФЗ «О контрактной системе». В нем банковская гарантия будет применяться в гораздо более расширенном варианте, а значит, для бухгалтерии будет больше вопросов о том, как учитывать расходы по бухгалтерии, как и каким образом отражать проводки?
Прежде всего нужно пояснить, что же такое банковская гарантия?
Это обязательство банка (либо кредитного учреждения или страховой организации) в письменном (или в электронном виде), которое он выдал по указанию другого лица, которое называют принципалом, уплатить кредитору (бенефициару) денежную сумму в соответствии с условиями договора. Гарант выплачивает зафиксированную в договоре сумму в том случае, если бенефициар выставит об этом требование в письменном виде. Действие банковской гарантии начинается со дня её выдачи, а срок действия указывается в договоре. Заключаться она может на любую сумму и на любой сроки как с юрлицами, так и с ИП.
Банковскую гарантию в некоторых случаях предоставлять нужно в обязательном порядке. Например, она предоставляется перед заключением государственных контрактов, по-новому 44-ФЗ она может предоставляться также для обеспечения участия в тендерах, торгах и конкурсах.
Какие документы могут подтвердить обоснованность бухучета банковской гарантии?
Порой у бухгалтера возникает вопрос – а как все это подтвердить документально? Конечно, счета и счета-фактуры предоставляются вместе с самой банковской гарантией, но порой гарантия предоставляется в форме электронного сообщения. Что делать при таком варианте предоставления банковской гарантии?
Дело в том, что в соответствии с п. 3 Постановления Пленума ВАС РФ от 23.03.2012 N 14 "Об отдельных вопросах практики разрешения споров ….." банковская гарантия, выданная в форме электронного сообщения при помощи телекоммуникационной системы СВИФТ, является идентичной банковской гарантии в письменном варианте.
И если при выдаче банковской гарантии были не выполнены определенные требования, предъявляемые порой бенефециаром или гарантом к форме гарантии, то это не является основанием не принимать её к учету. Заинтересованные лица вполне на законном основании могут привести различные доказательства, которые смогут подтвердить данную сделку.
Банковская гарантия - её отличительные особенности
В качестве гаранта всегда выступает банк, либо кредитное учреждение или страховая организация. Естественно, банковская гарантия выдается принципалу не безвозмездно, а значит, бухгалтеру нужно будет обязательно учесть проводимые операции на бухгалтерских счетах. Банковская гарантия не может зависеть от основного обязательства. К тому же данную гарантию невозможно отозвать, то есть она является безотзывной. Права по банковской гарантии нельзя передать другому лицу, если, конечно, иное не предусмотрено в самом документе.
В банковской гарантии нужно в обязательном порядке указывать срок, на который она выдается. Если срок не указан, то её (банковскую гарантию) в соответствии с ст. 432 ГК РФ считают невозникшей. При этом срок гарантии может быть равным, больше или меньше срока исполнения обязательств.
Обычно в гарантии указывается, кто бенефициар, но в силу сложившейся практики разрешения споров не указание в документе бенефициара банковская гарантия все равно считается действительной.
При выдаче гарантом банковской гарантии бенефициару без предварительного письменного соглашения между принципалом и гарантом гарантия не считается недействительной. Впрочем, принципал может перед выдачей банковской гарантии бенефициару заключить соглашение с гарантом, в котором будет прописано, на каких условиях будет заключена банковская гарантия. В договоре гарант может прописать, в частности, право требовать от принципала в порядке регресса определенное вознаграждение, если он уплатит бенефициару определенную сумму денег в связи с выставленными требованиями.
Ни, гарант, ни бенефициар не уплачивает НДС при исполнении гарантом обязательств по банковской гарантии. То есть не нужно уплачивать НДС при выполнении таких операций, как платеж по гарантии, выдача и аннулирование банковской гарантии и так далее.
Операции, которые проводятся в связи с погашением обязательств по договору займа, также не подлежат налогообложению по НДС, так как в соответствии с действующим законодательством все операции по займу освобождены от налогообложения.
Исключение составляют операции, которые возникают при выдаче банковских гарантий страховыми организациями – данные услуги облагаются НДС.
Гарант обязан отразить проводки в бухучете при исполнении обязательств по банковской гарантии.
Как только бенефициару поступают деньги от гаранта (в связи с выполнением обязательств), по дебету счета 51 «Расчетные счета» и кредиту счета 76 «Расчеты с разными кредиторами и дебиторами», бухгалтером производится соответствующая запись в специальной книге. Задолженность принципала прописывается в бухучете в зависимости от вида обязательств. Это может быть субсчет 58-3 «Предоставленные займы», счет 62 «Расчеты с покупателями и заказчиками», 76 или 58 счет «Финансовые вложения».
Ниже приводится пример таблицы со счетами:
Буква «Г» в счете обозначает расчеты с гарантом, буква «К» – расчеты с контрагентами.
Учет у бенефициара поступление денежных средств от гаранта
Бенефициар при поступлении средств от гаранта (при кассовом методе) должен признать выручку от реализации товаров (работ, или услуг), так как оплата была обеспечена гарантией. При обеспечении обязательств по уплате процентов по безотзывной банковской гарантии бенефициар отражает внереализационный доход в виде процентов по займу.
Способы отражения бухгалтерского учета бенефициаром при исполнении обязательств по банковской гарантии
При неисполнении принципалом основного обязательства (или при исполнении ненадлежащим образом) бенефициар выставляет гаранту требование об уплате денежных средств в соответствии с договором по гарантии (в письменном виде). В данном требовании обязательно указывается, что именно нарушил принципал при исполнении договора. Действие банковской гарантии прекращается тогда, когда бенефициар получит причитающую ему по договору сумму, или если закончится срок действия банковской гарантии.
Сама гарантия учитывается на забалансовом счете 008 «Обеспечения обязательств и платежей полученные». Сумма на счете равна той цифре, которая прописана в договоре.
С забалансового счета сумма списывается постепенно, по мере погашения задолженности.
Упрощенная система налогообложения - особенности бухучета банковской гарантии
При упрощенной системе налогообложения бенефициар, получивший от гаранта средства, обязан отразить в бухучете выручку от реализации товаров и /или внереализационный доход в случае поступления средств от процентов по займу.
Как только бенефициар получает денежные средства от гаранта (в соответствии с выполнением договора), по дебету счета 51 «Расчетные счета» и кредиту счета 76 «Расчеты с разными кредиторами и дебиторами» бухгалтер в специальной книге записывает проводки. При этом задолженность принципала отражается по дебету счета 76 - по кредиту (58-3, 62, 76,78) счетов в зависимости от вида обязательств. Это может быть субсчет 58-3 «Предоставленные займы», счет 62 «Расчеты с покупателями и заказчиками», 76 или 58 счет «Финансовые вложения».
Банковская гарантия в этом случае учитывается на забалансовом счете 008 «Обеспечения обязательств и платежей полученные». Сумма на счете равнозначна сумме, которая была указана в договоре. Эта сумма списывается с забалансового счета постепенно, в результате погашения задолженности.
Бухучет банковской гарантии у принципала
Прежде всего нужно знать, что такая услуга, как предоставление банковской гарантии банком или кредитной организацией относится к банковской операции, а в соответствии с ФЗ № 395-1 такая услуга не подлежит налогообложению по НДС. А вот если банковская гарантия была выдана страховой компанией, то такая услуга подлежит в обязательном порядке налогообложению НДС. Принципал должен в таком случае принять к вычету НДС, предварительно отразив в учете данную услугу. Но при этом банковская гарантия должна быть предоставлена для осуществления операций, которые облагаются налогом.
Принципал не может принять к вычету входной НДС, если у операций, осуществляемых в связи выдачей гарантии, не возникает НДС.
В случае, если банковская гарантия выдана банком или кредитной организацией, сумма по налогу на прибыль принимается к учету в составе внереализационных расходов. При выдаче банковской гарантии страховой организацией данная операция принимается к учету по налогу на прибыль.
Бухгалтерский учет вознаграждения гаранту
Данный учет будет зависеть от вида обязательств. К примеру, если
при покупке имущества покупатель предоставляет продавцу банковскую гарантию, то это будет считаться расходом, которое связано с приобретением имущества.
В состав затрат в данном случае будут относится затраты на приобретение имущества, проценты, которые уплачиваются по кредиту, предоставленному для покупки имущества, различные наценки (надбавки), комиссионные вознаграждения, таможенные пошлины и платежи и так далее. Суммы вознаграждения гаранту включаются в фактическую стоимость приобретаемых активов в том случае, если гарантия была выдана до принятия к учету активов.
Проводки в данном случае следующие:
Сумма вознаграждения гаранту, включенная в фактическую стоимость актива – дебет счета (01/07/08/10/41…) – кредит счета 76.
Оплата вознаграждения гаранту:
Дебет счета 76 – кредит счета 51.
Если банковская гарантия выдана после формирования фактической стоимости активов, то бухгалтер должен отразить следующие проводки:
Дебет счета 91,2 - кредит счета 76.
Расходы по займам признаются прочими расходами, если гарантия выдана для обеспечения долговых обязательств.
Дополнительные расходы включаются при желании равномерно в состав прочих расходов в течение всего срока договора. В учетной политике обязательно отражается выбранный метод учета дополнительных расходов по займам либо учет равномерно в течении всего периода займа, либо единовременно в тот период, когда они возникли.
В бухгалтерском учете в результате появятся такие проводки:
Дебет счета 91.2 – Кредит счета 76 (отражается сумма вознаграждения гаранту).
Дебет счета 76 - Кредит счета 51 (отражается оплата вознаграждения гаранту)
Банковская гарантия, выданная для обеспечения иных обязательств
В таком случае сумма налогообложения включается либо в состав внереализационных расходов, либо в состав расходов, связанных с производством и реализацией. Причем к какой группе расходов относить данную сумму вознаграждения (оплату услуг гаранта), решает сама организация. Обычно на практике к прочим расходам относятся, например, обязательство заказчика по оплате работ (услуг), обязательство поставщика по поставке продукции и т.п..
В составе внереализационных расходов сумма вознаграждения учитывается, к примеру, для применения заявительного порядка возмещения НДС, для обеспечения уплаты таможенных пошлин, налогов и т. д.
Расходы по гарантии признаются для целей налогообложения по прибыли при условии, если эти расходы экономически обоснованы и подтверждены, к тому же они должны быть направлены на получение дохода. В этом случае вознаграждение учитывается для целей налогообложения в полном объеме.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации