
Бухгалтерский проводки по корпоративной карте. Как вести бухгалтерский учет операций с корпоративными картами
Как у крупных предприятий, так и у представителей малого и среднего бизнеса зачастую возникают расходы, связанные с предпринимательской деятельностью, ведь без них нормальное функционирование бизнеса просто невозможно. Причем все расходные и приходные операции должны тщательно отслеживаться бухгалтерами и отражаться в отчетных документах. А, например, в крупных предприятиях его руководителю приходится финансировать несколько отделов, которые производит оплату за те или иные товары и услуги. Именно для удобства расчетов банки предлагают корпоративные карты. Далее, пойдет речь о том, что такое корпоративная карта для юридических лиц.
Что это такое
Корпоративная банковская карта юридического лица – это, простыми словами, банковский пластик, привязанный к расчетному счету предпринимателя. По сути, он физически мало чем отличается от привычных для нас пластиковых карт, но тем не менее, имеет несколько своих особенностей, а также свое особое назначение. С помощью корпоративной карты сотрудники имеют возможность оплачивать товары и услуги для нужд предприятия в России или за ее пределами.
Обратите внимание, что корпоративная карта не предназначена для перечисления заработной платы и социальных выплат.
Зачем предприятию оформлять банковский платежный инструмент? На самом деле, это неотъемлемый платежный инструмент, ведь любая компания практически каждый день производит какие-либо расходные операции, причем каждая из них сопровождается большим документооборотом, что затрудняет работу бухгалтера. Платежная банковская карта, привязанная к расчетному счету юридического лица, позволяет упростить систему расчетов и более эффективно отслеживать все расходы.
Кстати, нельзя не отметить тот факт, что предприниматель может выпустить несколько неименных банковских карт для нескольких сотрудников, при этом каждая карточка будет привязана к одному главному счету, а при осуществлении расходных операций средства будут списаны с общего расчетного счета юридического лица. Кроме того, руководитель может установить на каждую отдельную карточку определенный лимит.
Сто такое корпоративная карта: определение
Для чего используют платежный пластик юридические лица
Причина для оформления платежных карт у каждого предприятия, несомненно, своя. Но все же использование корпоративных банковских карт может потребоваться в следующих случаях:
- расходы командированных сотрудников;
- представительские траты;
- оплата услуг коммунальных служб;
- расчет с поставщиками;
- оплата канцтоваров;
- оплаты иных услуг, связанных с хозяйственной деятельностью.
Как видно, корпоративная карточка – универсальный инструмент, с помощью которого можно оплачивать товары и услуги. То есть, по сути, это тот же платежный инструмент, которым пользуется большинство физических лиц, но только корпоративные карты предназначены для оплаты не личных нужд сотрудников, а хозяйственных нужд предприятия.
Корпоративная кредитная карта: особенности обслуживания
Спектр финансовых услуг банков довольно широкий, причем как для физических, так и для юридических лиц, соответственно, каждый предприниматель по собственному желанию может оформить дебетовую карточку или кредитную. Соответственно, дебетовая более простая в оформление ведь на ней не предусмотрен кредитный лимит соответственно все расходы будут осуществляться в рамках баланса расчетного счета предпринимателя.
Корпоративная кредитная карта оформляется по личному заявлению юридического лица. Карточка с кредитным лимитом позволяет оплачивать текущие расходы предприятия за счет кредитных средств банка. Кредитный лимит устанавливается финансовым учреждением для каждого клиента индивидуально, в расчет берется средний оборот за расчетный период. Соответственно кредитный лимит не может превышать размер ежемесячных поступлений насчет карты.
Кстати, юридические лица так же, как и физически за пользование кредитным лимитом обязуется уплатить банку процент.
Оформление корпоративной карточки
Итак, если ваше предприятие нуждается в пластиковом платежном инструменте, то вы без труда можете открыть его в коммерческом банке. В качестве эмитента стоит выбрать ту кредитно-финансовую организацию, где у вас открыт расчетный счет. Кстати, стоит сразу определить круг должностных лиц, которые получат платежный пластик, то есть те сотрудники компании, в должностные обязанности которых связаны с расходными операциями. Например, карта, как правило, нужна директору и его заместителю, главному бухгалтеру и прочим должностным лицам.
Итак, в первую очередь, чтобы получить пластик нужно обратиться в банк и написать заявление на выпуск карточки. Кстати, для корпоративных клиентов банк предлагает несколько продуктов, в том числе и различные виды пластиковых карт. Прежде чем сделать правильный выбор нужно внимательно изучить тарифы на обслуживание, способы пополнения счета, лимиты, процентные ставки для кредиток, условия конвертации валюты, срок действия и другие нюансы.
Кстати, если представитель правления предприятия выпускает несколько карт, привязанных к одному счету, то ему нужно собрать данные всех сотрудников, которые в будущем будут использовать пластик. То есть в банк нужно предоставить паспортные данные сотрудников.
Обратите внимание, что не позднее чем через 7 дней после получения пластика нужно сообщить об открытии счета в налоговую инспекцию.
Особенности использования
Порядок использования корпоративных карт должен быть утвержден руководством компании. Поэтому рекомендуется создать положение о порядке использование корпоративных карт. Данные положения должны содержать несколько сведений:
- список разрешенных операций по пластиковой карте;
- лимит на ежемесячные расходы для каждого отдельного сотрудника, в зависимости от его должностных обязанностей;
- сроки, в течение которых сотрудник использует платежный инструмент;
- порядок и сроки предоставления отчета за расходные операции;
- список документов, которые сотрудник обязан предоставить в качестве отчета за расходы;
- предоставление расписки о защите данных доступа карточному счету (сохранение ПИН-кода в тайне);
- ответственность за нарушение правил положения.
Обратите внимание, что правила открытия и использования карточных счетов юридических лиц регламентированы законом, а именно Трудовым кодексом, Налоговым кодексом, Федеральным Законом и положениями Центробанка.
Приведем пример, при открытии карточного счета на предприятии представитель правления должен издать приказ, на основании которого определенный перечень должностных лиц будет пользоваться платежной картой по долгу службы. С данным приказом должны ознакомиться сотрудники компании, которые, в свою очередь, должны подать на имя руководства заявление на выдачу пластиковые карты для осуществления тех или иных расходов. Кроме того, бухгалтер должен вести журнал, в котором будет вести учет по приему и выдачи платежных карт тем или иным сотрудникам с указанием суммы расходов и назначением платежей.
Нельзя не отметить тот факт, что банк по итогам месяца обязан предоставлять держателям карточек отчет по движению средств, то есть по приходным и расходным операциям.
И, наконец, особое внимание обратить на то, что сотрудники компании обязаны предоставлять полный отчет о произведенных расходах. К учетным документам можно отнести накладные, кассовые чеки, товарные чеки, документы, которые будут свидетельствовать о целевом использовании денежных средств. Кстати, с платежной карты не запрещено снимать наличные единственный нюанс в том, что за использование этих средств также нужно предоставить полный отчет в виде платежных поручений, кассовых и товарных чеков. Те сотрудники, который ненадлежащим образом использовали денежные средства должны быть наказаны следующим образом, сумма средств, за которые не поступил отчет в бухгалтерию будет удержана из заработной платы сотрудника.
Использование корпоративных карт
Бухгалтерские проводки
Бухгалтер должен тщательно отслеживать все приходные и расходные операции в компании. Сегодня бухгалтерский учет ведется в специализированной программе 1С. Согласно установленным правилам бухгалтерские проводки по корпоративным картам учитываются в специализированном счете номер 55. По пластиковым картам проводки будут выглядеть следующим образом:
- Д-т 55.04, К-т 51 – поступление денежных средств на карте счет;
- Д-т 71.01, К-т 55.04 – расходная операция;
- Дт 91.02, К-т 55.04 – комиссионный сбор в кредитно-финансовой организации.
Преимущества платежных корпоративных карт
В первую очередь нужно отметить тот факт, что платежная карта – это универсальный платежный инструмент, который можно использовать на территории России и за ее пределами. Особенно это актуально для предприятий, которые часто командируют своих сотрудников за границу. Ведь в данном случае им нет необходимости производить обмен валюты для оплаты товаров и услуг в иностранной валюте, конвертация осуществляется автоматически.
Также у пластиковых корпоративных карт есть и другие явные преимущества:
- Руководство или должностному лицу компании нет необходимости каждый раз обращаться в банк для того, чтобы получить необходимую сумму для тех или иных расходов, в том числе при оформлении командировки для сотрудников.
- Обслуживание корпоративных карт обходится дешевле, нежели комиссия за получение денежных средств в банке.
- Достаточно в банке открыть один карточный счет и получить несколько платежных карт для сотрудников, которые по долгу службы выполняют расходные операции на нужды компании.
- Благодаря пластиковым картам легко отследить расходы сотрудников.
- Произвести пополнение карточного счета можно несколькими способами, в том числе и удаленно с помощью интернет-сервисов.
- С помощью банковских карт получать наличные можно в любое время суток, так как банкоматы работают круглосуточно, а вот банковские отделения по определенному графику.
- При наличии корпоративной карты процедура получения денежных средств сотрудниками значительно упрощают работу бухгалтерии, для получения наличных достаточно под расписку получить пластиковую карту, процедура оформления выдачи наличных средств более длительная.
- Наконец, последнее преимущество – это безопасность, ведь средства на карточном счету надежно защищены от мошеннических действий со стороны третьих лиц, их практически невозможно украсть, даже при утере карты и ей легко заблокировать и перевыпустить.
Кстати, основное преимущество карты в том, что достаточно один раз обратиться в банк и написать заявление на выпуск в будущем в течение 3 лет можно ей пользоваться без дополнительного посещения кредитно-финансовых организаций. Затем, по истечении срока действия можно заказать новый пластик.
Таким образом, для каждого предпринимателя будет очевидным для чего нужны корпоративные карты. Они позволяют тщательно отслеживать траты сотрудников, сократить время на процедуру выдачи наличных для осуществления расходных операций. Кроме того, получить банковский пластик будет просто и быстро в любом коммерческом банке.
В последнее время расчеты по корпоративным картам стали обычным делом для большинства предприятий. Эти платежные инструменты удобны в обращении.
Бухучет по корпоративным картам довольно прост. У опытных бухгалтеров, как правило, не возникает никаких проблем при отражении операций. Сложности могут появиться при составлении работником, которому она была выдана. Далее рассмотрим особенности отражения операций.
Общие сведения
Корпоративными картами называют банковские карты, денежные средства на которых принадлежат организации. С их помощью осуществляется оплата расходов, осуществляемых работниками в рамках их профессиональной деятельности.
Может осуществляться оплата корпоративной картой командировочных, хозяйственных, представительских затрат. Этот платежный инструмент не используется в личных целях сотрудника, зачисления на нее заработка, а также социальных выплат.
Виды
Существуют кредитные и расчетные (дебетовые) карты. С помощью последних оплата производится за счет средств, находящихся на р/с предприятия, или овердрафта.
По кредитным картам, соответственно, расчеты осуществляются за счет заемных средств, предоставленных банковской структурой.
Особенности операции
Пополнение производится безналичным расчетом. Для этого в банковскую организацию направляется платежное поручение.
Расходуются средства только с использованием карты. Это может быть как обычные безналичные операции, так и выдача наличных.
На корпоративные карты не распространяются лимиты расчетов, установленных ЦБ для расчетов наличными. Между тем банковские организации, руководствуясь рекомендациями Центробанка, могут устанавливать предел выдачи. К примеру, по корпоративной карте Сбербанка максимальная сумма 100 тыс. руб./сутки.

Преимущества платежных инструментов
Можно отметить следующие достоинства использования корпоративных карт:
- Контроль расходования средств работником. Во-первых, все операции будут отражены на счету предприятия. Во-вторых, формируется , в котором отражаются все расходы, произведенные за конкретный период.
- Возможность использовать средства в любое время. Доступ к деньгам на счете круглосуточный.
- Оперативная блокировка карты в случае возникновения проблем.
- Возможность использовать средства в заграничных командировках. Нет необходимости приобретать инвалюту при выезде за пределы РФ. При этом из России можно оперативно работника, находящегося за границей.
- Существенная экономия времени при бронировании и оплате билетов, номеров в гостиницах.
Извещение ИФНС и фондов
Сведения об открытом счете должны быть направлены в ПФР, ВСС и налоговую службу. В настоящее время уведомление направляет сама банковская организация, обслуживающая р/с.
Извещение осуществляется в течение 7 дней (рабочих).
Важные нюансы
Корпоративные карты для юридических лиц выпускаются для конкретных работников предприятия, т. е. являются именными.
Отражение операций в бухучете по корпоративным картам осуществляется, как правило, на отдельном счете.
Счет в банке может открываться как в рублях, так и в инвалюте. При этом в первом случае открывать дополнительно валютный счет нет необходимости. Согласно Положению ЦБ № 266-П, оплата по корпоративной карте может осуществляться и в валюте, отличающейся от валюты счета. При получении, к примеру, долларов, система банка сконвертирует нужную сумму (переведет автоматически рубли в доллары).
Цели расходования
Нормативными актами установлен перечень операций, которые могут осуществляться в инвалюте с использованием корпоративной карты:
- Получение наличной инвалюты за границей РФ для оплаты представительских, командировочных затрат.
- Оплаты расходов (представительских/командировочных) в торговых/обслуживающих организациях в инвалюте за пределами России.
Другие операции считаются незаконными. Контроль соблюдения перечня осуществляется банковской структурой.
Локальный документ организации
На предприятии должен быть разработан акт, определяющий основные правила использования корпоративных карт. В этом документе необходимо установить:
- Перечень операций и затрат, которые допускается совершать сотрудником.
- Лимиты по расчетам.
- Порядок предоставления отчета по корпоративной карте .
- Сведения о недопустимости разглашения ПИН-кода сторонним лицам.
- Срок, в который служащий обязан предоставить авансовый отчет по корпоративной карте. В этом же пункте целесообразно перечислить документы, которыми будут подтверждаться сведения.
Кроме того:
- Приказом руководителя определяется круг сотрудников, имеющих право получить корпоративные карты.
- Заключаются договора о материальной ответственности с соответствующими работниками.
- Сотрудники-держатели карт должны быть ознакомлены с порядком использования карт под подпись.
Возврат и выдача платежных инструментов ведется в специальной учетной книге.
Особенности отражения
Бухгалтерский учет по расчетному счету ведется на предприятии на сч. 55. К нему открывается субсчет 55.4.
Если на счете предусмотрен неснижаемый остаток, целесообразно создать субсчета второго порядка: и "Платежный лимит".
Если организация открыла несколько счетов (по каждой карте), то субсчет 55.4 создается по каждому из них. Если к одному р/с оформлено несколько карт разных работников, которые осуществляют платежи в рамках общего лимита, необходимость вести аналитический учет в разрезе держателей определяется предприятием самостоятельно.
В тех случаях, когда к единственному расчетному счету привязана корпоративная карта, целесообразно создать субсчет к сч. 51 или 52.

Учет операций
Правила отражения операций для удобства представлены в таблице:
Назначение | Подтверждение |
||
Перечисление суммы платежного лимита и неснижаемого остатка (в руб.) с р/с предприятия на карточный счет (рублевый) | Выписка. |
||
Перечисление платежного лимита и неснижаемого остатка в инвалюте с валютного счета на корпоративный. | Платежный документ, банковская выписка. |
||
Поступление кредитных средств на счет карт на дату разового зачисления, если с банковской структурой заключен соответствующий договор | Ордер банка, банковская выписка. |
||
Поступление кредитных средств на карточный счет в день оплаты кредитными средствами банковской организации в случае отсутствия собственных денег предприятия, если с банком подписан договор овердрафта | Банковская выписка, ордер. |
||
Оплата банковских комиссий за оформление, выпуск, обслуживание карты | |||
Начисление процентов по кредиту, предоставленному по корпоративной карте | Банковская выписка, бухгалтерская выписка. |
||
Перечисление средств в счет погашения кредита или процентов по займу, полученному в связи с использованием карты | Платежное поручение (документ), банковская выписка. |
Для отражения пополнения корпоративной карты в "1С " используется документ "Списание с р/с". Он находится в разделе "Банк и касса".

Учет расчетов
Существует два варианта отражения операций: упрощенный и академический. Их особенности показаны в таблицах.
Назначение | Подтверждение |
||
Отражение сумм оплаченных картой работ, услуг, товаров, а также наличных, снятых с карты в разрезе держателей (подотчетных сотрудников) на дату, указанную в банковской выписке | Банковская выписка с приложением расшифровки по корпоративным картам. |
||
10, 15, 25, 20, 26, 44, 40 и пр. | Отражение оплаченных материалов, работ, услуг, в соответствии с авансовым отчетом, предъявленным сотрудником с приложением подтверждающих документов, на дату предоставления отчета. | Счета, билеты, оригиналы слипов, чеков банкоматов и пр. |
Назначение | Подтверждение |
||
10, 20, 26, 44 и пр. | Отражение материалов, работ, услуг, оплаченных корпоративной картой, в соответствии с отчетом с подтверждающей документацией на дату его предоставления | Билеты, чеки, оригиналы слипов, чеков терминалов и пр. |
|
Отражение операции, совершенной по карте, но не учтенной по счету в банке | Бухгалтерская справка. |
||
Отражение суммы оплаченных товаров, работ, услуг, наличности, снятой с карты, в разрезе подотчетных лиц в день отражения их по банковской выписке | Выписка банка с расшифровкой по картам. |
Если дата отчета по корпоративной карте совпадает с днем отражения операции в выписке банка, проводки осуществляются по первому варианту.
Дополнительно для обоих вариантов следует учесть суммы ущерба:
Назначение | Подтверждение |
||
Отражение размера материального ущерба, возникшего вследствие непредъявления сотрудником подтверждающих документов либо в связи с использованием средств карты на личные нужды | Банковская выписка, бухгалтерская справка. |
||
Компенсация вреда сотрудником через кассу предприятия или вычетом из заработка | Бухгалтерская справка, приходный ордер. |
Отчет по корпоративной карте: пример
Сотрудник, получивший средства под отчет, должен предоставить документ, в котором расписаны все произведенные затраты. К нему прилагаются подтверждающие бумаги. Соответствующие предписания установлены в Порядке, утвержденном указанием ЦБ.
Приказом Госкомстата от 2001 г. утверждена типовая форма отчета АО-1.
В бланке, однако, отсутствуют строки, в которых можно отразить операции по корпоративным картам. Исправить ситуацию можно, двумя способами:
- Дополнить типовую форму. Как установлено в Порядке, организация вправе вносить в унифицированную форму дополнительные строки.
- Разработать бланк самостоятельно. Унифицированные формы с 01.01.2013 г. не считаются обязательными для предприятий. Соответствующее положение вытекает из ФЗ №402.
Рассмотрим пример. Сотруднику была выдана корпоративная карта Сбербанка , на которой доступно 50 тыс. руб. Ему было поручено купить многофункциональное устройство, стоимость которого 110 тыс. руб. В соответствии с платежным поручением, на карту было перечислено 65 тыс. руб. После приобретения устройства в остатке оказалось 5 000 руб.

Бухгалтер предприятия дополняет типовую форму отчета несколькими строками. В первую очередь, предусматриваются графы для отражения сумм средств на дату начала пользования картой:
- "Остаток по карте". Эта строка заполняется, если работник платежный инструмент не сдавал.
- "Выдача карты №…". В этой строке указываются сведения, если платежный инструмент выдан перед исполнением задания.
Остаток по карте признается по условиям примера равным 0, так как сотруднику карту выдали перед выполнением поручения. В строке "Выдана карта" указывается ее номер и доступная сумма.
Для отражения пополнения средств в отчет добавлена графа "Платежное поручение". Здесь указывается дата, номер документа.
В строке "Итого" должна содержаться сумма остатка по выданной карте и размер дополнительного перечисления. По условиям примера, общий итог 115 тыс. руб.
На обратной стороне отчета должны быть перечислены документы, которыми сотрудник подтверждает произведенные траты. Работник должен указать дату расходов и сумму.
Снятие наличности
При разработке формы отчета необходимо предусмотреть ситуацию, когда у работника не будет возможности расплатиться за услуги или товары безналичным расчетом. Соответственно, сотруднику придется обналичить требуемую сумму.
Для отражения таких операций добавляются следующие строки:
- "Снято с карты".
- "Израсходовано наличности".
- "Внесено на карту через терминал".
- "Остаток наличности".
Все операции со средствами отражаются на лицевой части отчета.
Расписка о получении документа
Подотчетный работник должен предоставить отчет бухгалтеру или руководителю предприятия. После этого документ проверяется, затем утверждается директором организации.
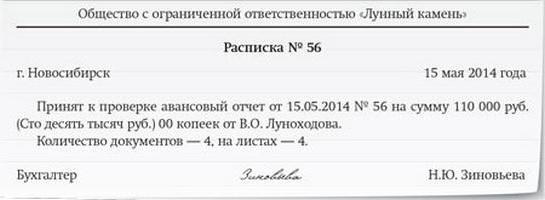
Товары, услуги, приобретенные сотрудником, приходуются. Работник получает расписку о принятии отчета - нижнюю часть бланка. Если в форме, разработанной предприятием, она не предусмотрена, расписка составляется в произвольном виде.
Утверждение бланка
По общим правилам, утвердить форму, разработанную предприятием самостоятельно, должен руководитель. Такое предписание устанавливается в ФЗ № 402. Это же требование действует и в случае, если организация использует унифицированную форму.
Обычно образцы бланков первичных документов приводятся в приложениях к приказу об утверждении учетной политики.
Открытие счета
Для создания счета с корпоративными картами от предприятия потребуются в первую очередь документы, необходимые для открытия обычного р/с. Кроме этого, необходимо написать заявление, форма которого предоставляется банком. Оно пишется на каждого сотрудника-держателя карты. Также прилагаются документы, по которым соответствующие работники идентифицируются. Речь, в частности, о паспорте, а также документах, подтверждающих трудовые правоотношения с предприятием (копия договора). Банк может затребовать и иные бумаги при необходимости.
Как вести учет расчетов по корпоративной карте в 1С: Бухгалтерия?
Сегодня практически все компании используют корпоративные карты. Их использование очень удобный процесс и универсальный. Например, очень удобно применять такие карты в командировках или при осуществлении хозяйственных и представительских расходов. А также при необходимости снять наличные средства.
Для движения денег по корпоративной карте в банке открывается специальный счет, который в последствии привязывается к ней.
Для ведения учета денег по корпоративной карте используется счет 55 «Специальные счета в банках», субсчет 55.04 «Прочие специальные счета».
Как отражаются операции по пополнению корпоративной карты?
С расчетного счета компании денежные средства перечисляются на специальный карточный счет. Эта операция отражается проводкой ДТ 55.04 КТ 51.
В программе 1С такую операцию можно осуществить в разделе «Банк и касса», во вкладке «Банковские выписки».
Для этого нужно списать средства с расчетного счета на карту при помощи кнопки «Списание».
В графе «Вид операции» необходимо указать операцию «Перевод на другой счет организации». Затем, необходимо выбрать наименование организации и банковский счет по корпоративной карте. Также нужно расставить счета учета, а именно по дебету должен стоять счет 55.04, а по кредиту - 51.

После того как документ будет правильно заполнен, необходимо нажать кнопку «Провести». Операция будет проведена и автоматически сформируются проводки. Их можно посмотреть на вкладке «ДтКт».

После просмотра «Записать и закрыть» все операции.
Как происходит снятие денег с корпоративной карты?
Корпоративная карта - это карта организации и все деньги, которые снимаются с нее являются подотчетными. То есть фактически сотрудник, снимая деньги с карты обязан отчитаться за них.
Например, сотрудник организации получил корпоративную карту для покупки канцелярских товаров. Он снял наличные средства в банкомате и расплатился ими в магазине за канцелярские товары.
Снятие денег в банкомате, в программе 1С необходимо отразить операцией на вкладке «Банк и касса» — «Банковские выписки» — «Списание с расчетного счета».
Во вкладке «Вид операции» необходимо указать «Перечисление подотчетному лицу».
В счете учета указать счет 55.04 и привязать его к счёту корпоративной карты. В графе «Подотчетное лицо» необходимо указать сотрудника, который снимал деньги с карты и который впоследствии будет отчитываться по этим суммам перед бухгалтерией.

После проведения этого документа автоматически сформируется проводка ДТ 71.01 Кт 55.04. Ее можно посмотреть на вкладке «ДтКт».

Как отразить комиссию банка при снятии наличных денежных средств с корпоративной карты?
Банк при снятии наличных денег с карты взимает с компании комиссию. В программе 1С, снятие комиссии также производится через функцию «Списание с расчетного счета».
В графе «Вид операции» необходимо выбрать «Прочее списание». В графе «Счет учета» указать нужно счет 55.04 и привязать его к банковскому счет корпоративной карты. В дебете указать счет 91.02, на котором происходит учет банковских комиссий. В графе «Прочие доходы и расходы» необходимо указать статью «Расходы на услуги банков».

После проведения этой операции автоматически сформируется проводка: ДТ 91.02 - КТ 55.04.

Очень часто компании работают с Банк-клиентом. И все выписки автоматически загружаются в программу. То есть никакого списания с расчетного счета делать не надо. Они будут оформлены автоматически. Бухгалтеру нужно будет только проверить и по необходимости исправить «Вид операции» и «Счет учета».
Как подтвердить расходы по корпоративной карте?
После того как подотчетным лицом будут совершены операции по корпоративной карте, необходимо составить авансовый отчет.
В программе 1С этот документ формируется во вкладке «Банк и касса» — «Касса» — «Авансовые отчеты».
Для того чтобы отразить расходы по корпоративной карте, необходимо создать авансовый отчет и заполнить все необходимые графы.
В графе «Авансы» нужно отразить «Списание с расчетного счета» именно той суммы, которая была сформирована ранее.


Затем переходим на вкладку «Товары». В этой вкладке заполняется информация о приобретении всех канцелярских товаров, указываются счет учета и выделяется или не выделяется НДС.

После проведения документа программа автоматически сформирует проводки: ДТ 26 КТ 71.01.
Бухгалтерский учет оплаты товаров, работ или услуг с помощью корпоративной карты отличается от традиционного учета подотчетных сумм.
Бухгалтерский учет в компании ведется в соответствии с рабочим планом счетов. Он разрабатывается на основе типового Плана счетов, утвержденного приказом Минфина России от 31.10.2000 N 94н. Об этом говорится в пунктах 8 и 9 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденного приказом Минфина России от 29.07.98 N 34н.
Специальный счет для учета денежных средств на корпоративной карте
Бухгалтерский учет всех операций по этому счету с применением корпоративных карт необходимо вести на синтетическом счете 55 "Специальные счета в банках".
Для более удобного учета операций по корпоративным картам к синтетическому счету открывают субсчет первого порядка "Специальный счет корпоративной карты". Но на этом детализация объекта учета не останавливается.
Особые случаи - особые субсчета
Несколько карточных счетов. Если открыто несколько карточных счетов (по каждой корпоративной карте), то субсчет открывается по каждому карточному счету.
Карточный счет один, пользователей несколько. Возможно, что к одному карточному счету оформлены несколько корпоративных карт. Их используют разные сотрудники, имеющие право осуществлять платежи в рамках общего платежного лимита. В этом случае имеет смысл открыть субсчета второго порядка в разрезе работников.
Записи в учетной политике
Рабочий план счетов является элементом учетной политики (п. 4 ПБУ 1/2008). В ней нужно описать и систему субсчетов, открытых к счету 55.
Рабочий план счетов, как правило, приводят в приложении к приказу об утверждении учетной политики. Образец такого приложения приведен на с. 94.
Образец. Рабочий план счет
Утверждаю: Приложение N 3
директор к приказу N 23 от 09.12.2013
Шмит И.Л. Шмит "Об учетной политике на 2014 год"
Рабочий план счетов бухгалтерского учета финансово-хозяйственной деятельности ООО "Лунный камень"
|
Наименование счета, субсчета |
Статья затрат |
|||
|
1-й, 2-й знаки |
||||
|
Раздел V |
Денежные средства |
|||
50 |
||||
|
Кассовые операции в рублях |
||||
|
Кассовые операции в валюте |
||||
|
Денежные документы |
||||
51 |
Расчетные счета |
|||
|
Расчетный счет в ОАО "Сбербанк России" |
||||
52 |
Валютные счета |
|||
|
Валютные счета в ВТБ 24 |
||||
55 |
Специальные счета в банках |
|||
|
Специальные счета в банках |
||||
|
Специальный счет корпоративной карты |
Хозяйственные расходы. Командировочные расходы. Представительские расходы |
|||
Зачисление средств на корпоративную карту
При переводе денежных средств с расчетного счета на специальный карточный счет в бухгалтерском учете нужно сделать такую запись:
Перечислена сумма в рублях с основного расчетного счета компании на счет корпоративной карты.
Основанием для этой записи является платежное поручение и выписка с карточного счета, подтверждающая зачисление денег.
Списание средств с корпоративной карты тождественно их выдаче под отчет
На основании банковской выписки, содержащей информацию о реквизитах карты, бухгалтер делает запись по списанию денег. В данном случае списание - это выдача подотчетных сумм держателю карты: .
Работник должен отчитаться
Средства, списанные со специального счета компании в результате совершения операции с использованием корпоративной карты, считаются выданными под отчет работнику.
В срок, установленный положением об использовании корпоративных карт, работник должен представить авансовый отчет о расходовании денег с корпоративной карты.
На основании утвержденного авансового отчета бухгалтер спишет задолженность подотчетного лица, оприходует приобретенные им товарно-материальные ценности, отнесет на счета учета затрат суммы оплаченных командировочных или хозяйственных расходов: Дебет 10, 20, 26, 44, 60 Кредит 71.
Примечание . Подробнее о форме авансового отчета и его заполнении читайте на с. 84.
Пример 1. ООО "Лунный камень" направляет инженера Р.А. Озерова в командировку с 13 по 14 мая 2014 года. Работнику выдана корпоративная карта.
В период командировки сотрудник:
Решение. В бухгалтерском учете компании эти операции будут отражены следующим образом.
Зачисление денег на карту
При перечислении денег на специальный карточный счет (на корпоративную карту) 12 мая 2014 года бухгалтер компании сделает запись:
Дебет 55 субсчет "Специальный счет корпоративной карты" Кредит 51
50 000 руб. - отражена сумма, перечисленная с расчетного счета компании на карточный счет.
Списание средств с карты
В бухгалтерском учете на основании выписки из банка по специальному карточному счету делаем записи:
Дебет 71 Кредит 55 субсчет "Специальный счет корпоративной ка рты"
15 000 руб. - списаны средства со специального карточного счета под отчет Р.А. Озерову на оплату авиабилетов;
Дебет 71 Кредит 55 субсчет "Специальный счет корпоративной карты"
5600 руб. - списаны средства со специального карточного счета под отчет Р.А. Озерову на оплату проживания в гостинице;
Дебет 71 Кредит 55 субсчет "Специальный счет корпоративной карты"
1400 руб. - списаны средства со специального карточного счета под отчет Р.А. Озерову (суточные).
Утвержден авансовый отчет
После того как сотрудник подтвердит расходы и передаст в бухгалтерию утвержденный авансовый отчет по корпоративной карте с приложенными к нему документами, бухгалтер сделает следующие проводки:
Дебет 44 Кредит 71
22 000 руб. (15 000 руб. + 5600 руб. + 1400 руб.) - списаны на расходы командировочные траты работника (проезд, проживание, суточные).
После этой записи счет 71 автоматически закроется, а остаток по счету 55 субсчету "Специальный счет корпоративной карты" будет соответствовать не использованной работником сумме - 28 000 руб. (50 000 руб. - 22 000 руб.).
Если работник не представит в срок авансовый отчет с подтверждающими документами, нужно сделать проводку:
Дебет "Недостачи и потери от порчи ценностей" Кредит 71
Своевременно не возвращенная сумма отнесена в состав недостач и потерь от порчи ценностей.
Когда компания установит вину работника и сумму причиненного им ущерба, бухгалтеру нужно сделать проводку:
Дебет 73 Кредит 94
Отражена задолженность виновного работника по возмещению недостачи.
После того как деньги будут внесены им наличными в кассу, бухгалтер сделает проводку:
Дебет 50 Кредит 73
Возмещена недостача наличными в кассу.
В каком случае нужно использовать счет 57 "Переводы в пути"
Выписки из банка по счетам могут поступать не каждый день. В некоторых случаях о движении денег на карте бухгалтер может раньше узнать из авансового отчета работника.
Подотчетные лица должны сохранять и прилагать к авансовому отчету не только первичные учетные документы, но и квитанции банкоматов и терминалов о снятии или взносе наличных денег.
В ситуации, когда выписки еще нет, а авансовый отчет уже утвержден, движение денег целесообразно отражать с использованием счета 57 "Переводы в пути". То есть на основании авансового отчета делаем следующие записи:
Дебет 71 Кредит 57
Выданы деньги под отчет.
Дебет 57 Кредит 71
Внесены деньги подотчетным лицом для зачисления на корпоративную банковскую карту.
После получения выписки счет 57 закрываем:
Отражено списание денежных средств со счета;
Дебет 55 субсчет "Специальный счет корпоративной карты" Кредит 57
Отражено поступление денежных средств на счет корпоративной карты.
Задолженность подотчетного лица списываем на основании утвержденного руководителем авансового отчета.
В зависимости от вида расходов выбираем дебетуемый счет, а корреспондирующим всегда будет счет 71 "Расчеты с подотчетными лицами":
Дебет 20 (10, 26, 44, 60) Кредит 71
Списаны расходы подотчетного лица.
2. 12 мая 2014 года бухгалтерия ЗАО "Сладости Востока" перечислила на корпоративную карту В.С. Ватрушкина 100 000 руб.
13 мая 2014 года В.С. Ватрушкин приобрел товары для нужд компании в пункте розничной торговли стоимостью 85 000 руб. (в том числе НДС - 12 966,10 руб.). В этот же день он снял наличные - 1000 руб. Но деньги ему не понадобились. Утром следующего дня работник внес их обратно на карту через терминал банкомата.
14 мая 2014 года В.С. Ватрушкин представил в бухгалтерию авансовый отчет с подтверждающими документами:
счет, счет-фактура и товарная накладная на приобретенные товары;
квитанция банкомата о снятии наличных;
квитанция банкомата о зачислении наличных на корпоративную карту.
Как отразить операции в бухгалтерском учете?
Решение. В бухгалтерском учете компании указанные операции по приобретению товара будут отражены следующим образом.
Утвержден авансовый отчет
Дебет 41 Кредит 71
72 033,90 руб. (85 000 руб. - 12 966,10 руб.) - принят к учету товар на основании авансового отчета и товарной накладной;
Дебет 19 Кредит 71
12 966,10 руб. - отражен НДС, предъявленный поставщиком (счет-фактура);
Дебет 71 Кредит 57
1000 руб. - сняты наличные подотчетным лицом со счета корпоративной карты;
Дебет 57 Кредит 71
1000 руб. - внесены подотчетным лицом наличные на карту.
В результате этих записей сформировалось кредитовое сальдо
по счету 71 в сумме 85 000 руб.;
Дебет 68 Кредит 19
12 966,10 руб. - поставлен к вычету НДС по приобретенному товару.
До получения банковской выписки бухгалтер сделает следующие записи:
Дебет 71 Кредит 57
85 000 руб. - отражена дебиторская задолженность подотчетного лица, которая в этот момент не подтверждена выпиской банка по специальному карточному счету компании.
Записи после получения банковской выписки
Дебет 57 Кредит 55 субсчет "Специальный счет корпоративной карты"
85 000 руб. - списаны денежные средства со специального карточного счета на оплату товаров;
Дебет 57 Кредит 55
1000 руб. - сняты наличные денежные средства с корпоративной карты;
Дебет 55 Кредит 57
1000 руб. - внесены наличные денежные средства на карту.
Остатки по счетам
После этих записей счет 71 автоматически закроется, как и счет 57, а остаток по счету 55 субсчету "Специальный счет корпоративной карты" будет соответствовать неиспользованной работником сумме - 15 000 руб. (100 000 руб. - 85 000 руб. - 1000 руб. + 1000 руб.).
НДФЛ с сумм, перечисленных на корпоративные карты
Деньги, перечисленные на корпоративные карты, являются подотчетными средствами. Их можно использовать для оплаты товаров (работ, услуг), которые производятся в интересах компании (покупателя, заказчика).
Денежные средства на корпоративных картах принадлежат компании, а не работникам (постановление ФАС Северо-Западного округа от 18.07.2011 N А05-11476/2010).
Следовательно, у подотчетного лица не возникает экономической выгоды и полученные им суммы не признаются объектом налогообложения НДФЛ (ст. 41 и п. 1 ст. 209 НК РФ). Такие суммы являются задолженностью подотчетного лица перед компанией.
В феврале мы провели вебинар на тему «Как пользоваться корпоративной картой». Может показаться, что тема уже давно изъезженная. На самом деле нет. Мы получили тучу откликов и вопросов от предпринимателей.
В этой теме действительно много нюансов, которыми обычно не делятся бухгалтеры. Поэтому мы подготовили текстовый вариант для тех, кому не удалось посмотреть видео: что такое корпкарта, как можно использовать, какие нужны отчётные документы и что делать, если их нет. Читайте ниже.
Корпоративная карта - это карта, которая выпущена банком и привязана к расчётному счёту вашей компании.
Иногда для корпоративной карты открывают отдельный счёт, но он тоже привязан к компании. Единственное отличие отдельного счёта: перед покупкой чего-либо придётся на такой счёт переводить деньги с основного счёта.
По сути, оплата по корпкарте - это точно такая же операция, как оплата по счёту, только удобнее, потому что можно платить на месте.
Корпкарты бывают именные и неименные. Именная карта закреплена на конкретного сотрудника, например, директора. Если по такой карте расчёт совершил другой сотрудник - списания всё равно будут числиться на директоре, а значит, отвечать за покупки будет он.
Неименные карты могут использовать все сотрудники компании, главное - отслеживать, кто именно совершает покупки. Если у вас такая карта, попросите сотрудников, имеющих доступ к карте, собирать все документы по операциям.
Что делать с корпоративной картой
Снимайте или вносите деньги, платите поставщикам, оплачивайте представительские и командировочные расходы. В любом магазине, главное - не забывайте документы по каждой операции.
Можно шоркать корпкартой за границей. Пересчёт в валюту будет проходить автоматически по внутреннему курсу вашего банка в рублях. Данные по оплате за границей и данные, которые отражены в учёте, будут отличаться. Это не просто так: по нормам законодательства все расчёты отражаются в рублях по курсу ЦБ РФ на дату авансового отчёта.
Оплата в интернете - тоже возможно. Когда оплачиваете услугу в интернете, вам должны прислать акт об оказании услуг, когда покупаете товар - товарную накладную или кассовый и товарный чеки. Просто сохраните эти документы или сразу перешлите бухгалтеру.
Какие расходы по корпкарте уменьшают налог
Не все расходы по корпкарте уменьшают сумму налога на стоимость покупки. Чтобы принять к учёту расходы по карте, они должны быть экономически обоснованы: покупка должна соответствовать вашему виду деятельности и в дальнейшем приносить прибыль для компании.
Например, если вы транспортная компания по перевозке грузов - валенки или постельное бельё будут странной затратой. Такую покупку не сможете обосновать с точки зрения выгоды для вашего бизнеса.
А если ваша компания занимается торговлей постельным бельём и вы где-то купили за наличку или по карте само постельное бельё или ткань - это будет прямыми затратами на текущую деятельность.
Без проблем любой бизнес может купить мебель, канцтовары, офисную технику и всё, что как-то оправдывает деятельность.
Айфон тоже можно, если он ежедневно помогает вам вести бизнес. Например:
- только в этом телефоне есть программы, которые вы ежедневно используете в работе;
- вы постоянно в разъездах, вся информация хранится в телефоне;
- легче и выгоднее купить Айфон для себя, чем нанять в штат на постоянную основу секретаря, который будет выполнять те же функции: звонить, напоминать, подсказывать и будить.
Котик в офис - это сложно принять к учёту, потому что придётся доказывать сотрудникам налоговой, что он собственными лапами увеличит число клиентов.
Кому нужно отчитываться и что будет, если этого не сделать?
Все ООО, АО и другие компании с любой системой налогообложения должны отчитываться за деньги, потраченные с корпоративной карты. Неподтверждённые покупки будут облагаться страховыми взносами и налогами.
Если у вас ИП на УСН «доходы», Патенте и ЕНВД, можете совсем не отчитываться, так как налоговая не будет проверять расходную часть в целях налогового учёта, а обязанности ведения бухучёта у вас нет.
Индивидуальные предприниматели на УСН «доходы минус расходы» и ОСНО могут учесть траты для бизнеса в расходах - для этого нужно сохранять документы о покупках для бизнеса.
Ещё ИП могут рассчитываться корпкартой за любые личные покупки, наказаний за это не предусмотрено, просто такие расходы не будут влиять на налог.
Какие документы нужно собирать?
Это может быть: товарная накладная, акт об оказании услуг, товарный и кассовый чеки, бланк строгой отчётности, приходный кассовый ордер и другие. Зависит от того, что вы получили - товар или услугу.
В документах должны быть реквизиты:
– наименование, порядковый номер и дата выдачи документа;
– название организации или ФИО предпринимателя, ИНН;
– весь перечень и количество услуг или товаров;
– сумма оплаты;
– должность, фамилия и инициалы продавца, его личная подпись и печать компании при наличии.
Если в кассовом чеке будет весь перечень покупок - дополнительно не нужно получать товарный чек. Пример таких чеков вы можете встретить в Ашане, Икее и других крупных магазинах. Попросите поставить печать на таком чеке - тогда он будет полноценным закрывающим документом.
В менее крупных магазинах при оплате картой продавцы выпишут обычный кассовый чек, который выдают всем физлицам. К нему не забудьте попросить товарный чек. Если у вас УСН, вы без проблем сможете учесть полную стоимость покупки с такого чека в расходах. Если ОСНО - сможете учесть только сумму без НДС. Такой НДС нельзя принять к вычету и учёсть при расчёте налога на прибыль.
После трат за границей бухгалтер попросит дополнительно документы с переводом на русский язык. Перевести нужно каждую строчку, но не обязательно обращаться к профессиональным лингвистическим услугам, достаточно перевести самостоятельно в гугл-переводчике.
Помимо подтверждающих документов о покупке, для бухгалтерии нужно оформлять авансовый отчёт. Это такой документ, который формируется после каждой покупки по корпкарте. Такой отчёт может быть стандартной формы или индивидуальной - можете разработать для компании.
По закону авансовый отчёт должен формировать тот сотрудник, который совершил покупку. Но на практике хороший бухгалтер сделает это самостоятельно - это будет быстрее и поможет избежать ошибок.
Можно снимать наличку по корпкарте?
Если снимаете деньги по карте, в банке операция отразится так - выдача денежных средств под отчёт. Это значит, что покупки на снятые деньги также нужно подтвердить документами и авансовым отчётом. Это касается только компаний.
Индивидуальным предпринимателям не нужно отчитываться за снятие наличных и возвращать непотраченные деньги обратно на счёт. Их сумма будет отражена как вывод личных средств ИП. Но это не распространяется на сотрудников, работающих у ИП.
Сколько можно снимать наличных, чтобы не попасть под подозрения банка?
Считается, что до 600 тысяч рублей за 1 раз - безопасная сумма. Когда снимаете больше, подключается финансовый мониторинг банка. Если финмониторинг заподозрит что-то неладное, могут заблокировать счёт до тех пор, пока банк не убедится, что всё хорошо. Будут запрашивать документы и могут даже настаивать на личном присутствии.
А вносить деньги на счёт?
Вносить деньги на счёт можно только в трёх случаях:
- делаете займ компании;
- возвращаете средства;
- вносите выручку от реализации вашей продукции или услуг.
Для компаний на каждое внесение денег должен быть документ. На возврат подотчётных средств - это авансовый отчёт, где отражено, что выданные деньги от компании не использовались в полной объеме. Для внесения займа подтверждающим документом будет договор займа, в котором указаны сумма, дата внесения и срок возврата. Если розничная выручка - бухгалтер формирует расходно-кассовый ордер.
Для ИП тоже нужно документально подтверждать внесение денег по корпоративной карте, кроме взноса личных средств. Взнос личных средств ИП налогами не облагается.
Часто рекомендуют вносить деньги на счёт через отделение банка, где будет чётко прописано назначение платежа. Дело в том, что при внесении денег через банкомат не указывается в комментариях цель внесения. А цель определить нужно, потому что у налоговой могут возникнуть вопросы, должны ли внесённые деньги облагаться налогами. Бухгалтеру при учёте важно сразу правильно отразить движение денег на соответствующих счетах учёта.
Чтобы не запутаться, заранее сообщайте бухгалтеру о каждом пополнении счёта через корпкарту, потому что любой такой взнос в банке отражается без комментария, а в учёте каждая ситуация отражается по-разному.
Запомните: если хочется что-то странное купить по корпкарте - спросите бухгалтера, сохраните чек и возьмите закрывающие документы. Или жмите зелёную кнопку «Подключиться» и присоединяйтесь к Кнопке: наши бухгалтеры сами напоминают о недостающих документах, безопасно снижают налоги и рассказывают риски.
Подсказала Балашова Елена - бухгалтер в Кнопке.
Рассказала всем Шиляева Марина - маркетолог.
Все статьи мы анонсируем в Телеграме . Ещё там найдёте новости, советы и лайфхаки для предпринимателей. Присоединяйтесь:)




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации