
Бухгалтерский отчет форма 2. Отчёт о финансовых результатах
Как составляется бухгалтерский баланс 2016 (скачать бланк Word по актуальной форме можно ниже)? Важная часть работы каждого бухгалтера – это заполнение регламентированных форм бухгалтерской отчетности. Этот источник сведений для налоговых, финансово-кредитных органов; для контрагентов и деловых партнеров, владельцев бизнеса, – бухгалтерский баланс (форма 1) является обобщенным документом о деятельности компании.
Бухгалтерский баланс с кодами строк – бланк и порядок заполнения
Бухгалтерская финансовая отчетность, бланки которой утверждены Приказом под № 66н от 2 июля 2010 г., включает в себя, прежде всего, баланс компании и так называемую форму 2 – отчет о финрезультатах. Бланк предоставляется за отчетный календарный год и содержит существенную информацию по статьям, важность и детализация которых устанавливается организацией самостоятельно.
Важно! Субъекты малого предпринимательства вправе предоставлять отчетность, включая форму 1 бухучета, в упрощенном порядке . Это подразумевает отсутствие детализации статей, объединение показателей и заполнение по укрупненным элементам.
Обязательные к отражению данные в форме 1 бухгалтерской отчетности, бланк которой надо будет заполнить по итогу года и подать в налоговую, собраны по кодам и счетам в таблице:
|
Статья актива |
Счета |
Код строки |
Статья пассива |
Счета |
Код строки |
|
Материальные внеоборотные активы (ВА) |
Разница между сч. 01 и 02; Разница между сч. 03 и 02; Счета 07, 08 |
Капитал, резервы |
Сч. 80, 81, 82, 83, 84, 99 |
||
|
Финансовые, нематериальные, прочие ВА |
Разница между сч. 04 и 05; Счета 09, 08 (полезные ископаемые), 55.3, 60, 73; Разница между сч. 58 и 59 (в долгосрочной части) |
Заемные средства долгосрочного характера |
|||
|
Сч. 10, 11, 20, 23, 21, 29, 41, 43, 44, 46, 45, 16, 15, 97, 19 |
Остальные долгосрочные обязательства |
Сч. 60, 62, 73, 75, 76, 96 |
|||
|
Денежные эквиваленты и средства |
Сч. 50, 51, 52, 55, 57 |
Заемные средства краткосрочного характера |
|||
|
Финансовые и прочие оборотные активы (ОА) |
Сч. 55, 58 и 59 (в краткосрочной части), 73, 60, 62, 68, 69, 71, 73, 75, 76, 50, 76, 94 |
Кредиторская задолженность |
Сч. 60,62, 68, 69, 70, 70, 71, 73, 75, 76 |
||
|
Прочая кредиторская задолженность |
Сч. 79 (договора доверительного управления), 96, 98 |
||||
|
Итого по активу баланса стр. 1600 |
Суммы по стр. 1150 + 1110 + 1210 + 1250 + 1240 |
Итого по пассиву баланса стр. 1700 |
Суммы по стр. 1310 + 1410 + 1450 + 1510 + 1520 + 1550 |
||
Другая бухгалтерская отчетность: бланки действующей формы
Дополнительных документов несколько. Среди прочих годовых форм выделяется пояснительная записка – форма 5 бухгалтерской отчетности. Бланк, однако, вы сейчас не найдете, так как эту форму в привычном ее виде отменили. Сейчас действуют так называемые пояснения к бухгалтерскому балансу , пример которых приведен в приложении №3 к приказу Минфина №66н. Его можно скачать ниже. Пояснения не требуется заполнять малым предприятиям, не подпадающим под обязательный аудит; общественным организациям, не занимающимся коммерческой деятельностью.
Еще один важный бланк, кроме бухгалтерского баланса – форма 2 (Отчет о финансовых результатах). Документ относится к обязательным к заполнению отчетам, в том числе по упрощенной форме . Здесь отражаются наиболее важные сведения по выручке, расходам предприятия, уплачиваемым процентам, прочим доходам/расходам, начисленному налогу на прибыль, а также чистой прибыли за период. Надо учитывать, что вся нумерация современных форм достаточно условная. Это до 2011 года они имели привычные всем бухгалтерам номера, сейчас их так называют по привычке.
Форма 2 бухгалтерской отчетности - это известный всем бухгалтерам отчет о прибыли и убытках. Совсем недавно он сменил название, но суть осталась прежней. Где найти актуальный бланк формуляра? Как правильно его заполнить? Как проверить на ошибки? Ответы на эти и другие вопросы рассмотрим на примере в материале далее.
Бухгалтерская отчетность: формы 1 и 2
Бухгалтерская отчетность составляется и представляется по формам, утвержденным приказом Минфина России от 02.07.2010 № 66н. Бухгалтерская отчетность - формы 1 и 2 - представляется всеми организациями. Кроме форм 1, 2 бухгалтерской отчетности существуют приложения к ним (пп. 2, 4 приказа Минфина России от 02.07.2010 № 66н):
- отчет об изменениях капитала;
- отчет о движении денежных средств;
- пояснения к бухгалтерскому балансу и отчету о финансовых результатах.
Для малых предприятий в составе годовой отчетности обязательным является представление только формы 1 бухгалтерской отчетности и формы 2.
Столкнулись со сложностями в заполнении бухгалтерской отчетности? Спросите на нашем форуме! Например, в эксперты консультируют форумчан по отражению крупной сделки в балансе.
Форма 2 бухгалтерского баланса: один отчет — два названия
Форма 2 бухгалтерского баланса — под этим названием мы традиционно понимаем отчетную форму, которая содержит сведения о доходах, расходах и финансовых результатах деятельности организации. Ее актуальный бланк содержится в приказе Минфина России от 02.07.2010 № 66н, в котором она называется отчетом о финрезультатах.
В действовавшем до 2013 года законе «О бухгалтерском учете» от 21.11.1996 № 129-ФЗ эта форма именовалась Отчетом о прибылях и убытках, а в сменившем его законе от 06.12.2011 № 402-ФЗ — Отчетом о финансовых результатах. При этом сама форма стала носить такое название совсем недавно: «Отчет о прибылях и убытках» был официально переименован в Отчет о финансовых результатах только 17.05.2015, когда вступил в силу приказ Минфина России от 06.04.2015 № 57н, внесший изменения в отчетные формы.
Кстати, сейчас форма 2 — это не официальное, а общепринятое название отчета. Официальным оно перестало быть с 2011 года, когда утратил силу приказ Минфина РФ от 22.07.2003 № 67н, утверждавший прежние формы бухотчетности, которые так и именовались: форма 1 «Бухгалтерский баланс», форма 2 «Отчет о прибылях и убытках», форма 3 «Отчет об изменениях капитала».
Бланк формы 2 бухгалтерского баланса представляет собой таблицу, над которой приводятся:
- отчетный период и дата;
- сведения об организации (включая коды ОКПО, ИНН, ОКВЭД, ОКОПФ, ОКФС);
- единица измерения (чаще всего она выражается в тыс. руб.).
Таблица с отчетными показателями состоит из 5 граф:
- номер пояснения к отчету;
- наименование показателя;
- код строки (он берется из приложения 4 к приказу № 66н);
- величина показателя за отчетный период и аналогичный период прошлого года, который переносится из отчета за прошлый год.
Показатели прошлого и отчетного года должны быть сопоставимыми. А это означает, что прошлогодние в случае изменения правил учета следует трансформировать под действующие в отчетном году правила.
Отчет о финансовых результатах - расшифровка строк производится по определенным правилам. Рассмотрим, как заполнить отдельные строки отчета.
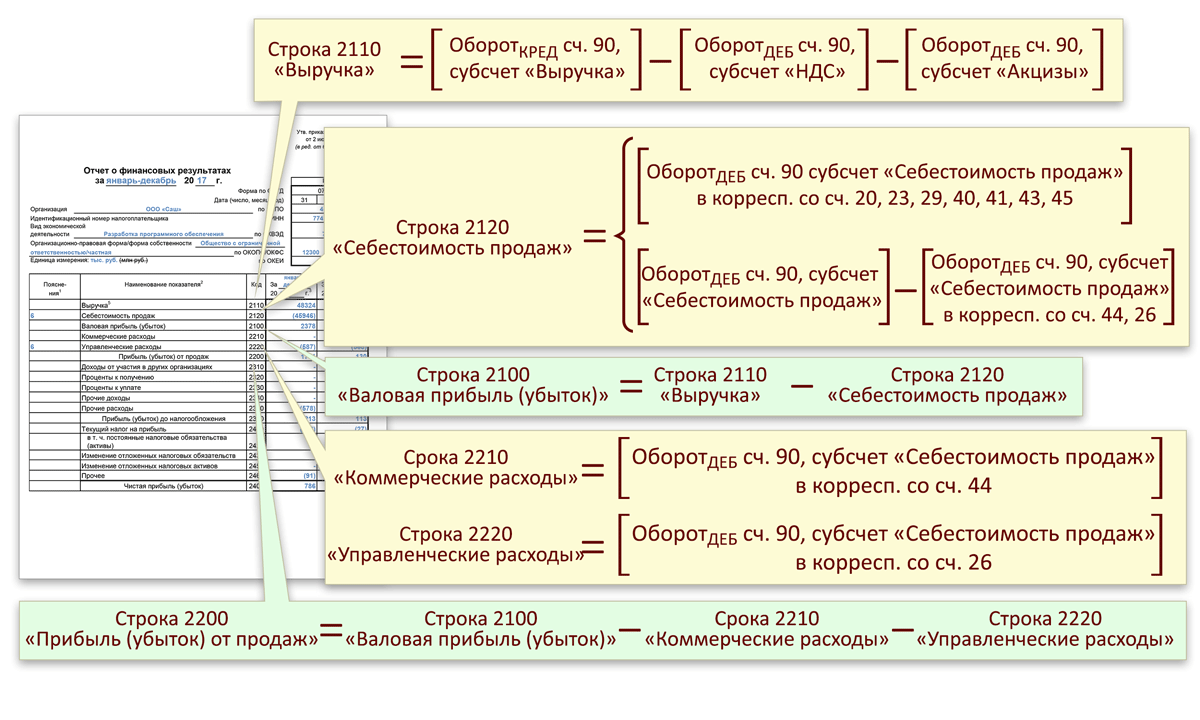
1. Выручка (код строки — 2110).
Здесь показывают доходы по обычным видам деятельности, в частности от продажи товаров, выполнения работ, оказания услуг (пп. 4, 5 ПБУ 9/99 «Доходы организации», утвержденного приказом Минфина России от 06.05.1999 № 32н).
Это оборот по кредиту счета 90-1 «Выручка», уменьшенный на дебетовый оборот по субсчетам 90-3 «НДС», 90-4 «Акцизы».
О том, можно ли судить о величине выручки по бухгалтерскому балансу, читайте в статье «Как отражается выручка в бухгалтерском балансе?» .
2. Себестоимость продаж (код строки — 2120).
Здесь приводится сумма расходов по обычным видам деятельности, например, расходы, связанные с изготовлением продукции, приобретением товаров, выполнением работ, оказанием услуг (пп. 9, 21 ПБУ 10/99 «Расходы организации», утвержденного приказом Минфина России от 06.05.1999 № 33н).
Это суммарный дебетовый оборот по субсчету 90-2 в корреспонденции со счетами 20, 23, 29, 41, 43, 40, 46, кроме счетов 26 и 44.
Показатель приводится в круглых скобках, поскольку вычитается при выведении финансового результата.
3. Валовая прибыль (убыток) (код строки — 2100).
Это прибыль от обычных видов деятельности без учета коммерческих и управленческих расходов. Она определяется как разница между показателями строк 2110 «Выручка» и 2120 «Себестоимость продаж». Убыток, как отрицательная величина, здесь и далее отражается в круглых скобках.
4. Коммерческие расходы (код строки — 2210, значение записывается в круглых скобках).
Это различные расходы, связанные с продажей товаров, работ, услуг (пп. 5, 7, 21 ПБУ 10/99), то есть дебетовый оборот по субсчету 90-2 в корреспонденции со счетом 44.
5. Управленческие расходы (код строки — 2220, значение записывается в круглых скобках).
Здесь показываются расходы на управление организацией, если учетной политикой не предусмотрено их включение в себестоимость, т. е. если они списываются не на счет 20 (25), а на счет 90-2. Тогда по этой строке указывают дебетовый оборот по субсчету 90-2 в корреспонденции со счетом 26.
6. Прибыль (убыток) от продаж (код строки — 2200).
Здесь выводят прибыль (убыток) от обычных видов деятельности. Показатель рассчитывается путем вычитания строк 2210 «Коммерческие расходы» и 2220 «Управленческие расходы» из строки 2100 «Валовая прибыль (убыток)»; его значение соответствует сальдо счета 99 по аналитическому счету учета прибыли (убытка) от продаж.
7. Доходы от участия в других организациях (код строки — 2310).
К ним относятся дивиденды и стоимость имущества, полученного при выходе из общества или при его ликвидации (п. 7 ПБУ 9/99). Данные берутся из аналитики по кредиту счета 91-1.
8. Проценты к получению (код строки — 2320).
Это проценты по займам, ценным бумагам, коммерческим кредитам, а также выплачиваемые банком за пользование деньгами, имеющимися на расчетном счете организации (п. 7 ПБУ 9/99). Информация также берется из аналитики по кредиту счета 91-1.
9. Проценты к уплате (код строки — 2330, значение записывается в круглых скобках).
Здесь отражают проценты, выплачиваемые по всем видам заемных обязательств (кроме включаемых в стоимость инвестиционного актива), и дисконт, причитающийся к уплате по облигациям и векселям. Это аналитика по дебету счета 91-1.
10. Прочие доходы (код сроки — 2340) и расходы (код — 2350).
Это все остальные доходы и расходы, прошедшие через 91 счет, кроме указанных выше. Расходы записываются в круглых скобках.
11. Прибыль (убыток) до налогообложения (строка 2300).
Строка показывает бухгалтерскую прибыль (убыток) организации. Чтобы ее рассчитать, к показателю строки 2200 «Прибыль (убыток) от продаж» нужно прибавить значения строк 2310 «Доходы от участия в других организациях», 2320 «Проценты к получению», 2340 «Прочие доходы» и вычесть показатели строк 2330 «Проценты к уплате» и 2350 «Прочие расходы». Значение строки соответствует сальдо счета 99 по аналитическому счету учета бухгалтерской прибыли (убытка).

12. Текущий налог на прибыль (код строки — 2410).
Это сумма налога, начисленная к уплате согласно декларации по налогу на прибыль.
Организации на спецрежимах отражают по этой строке налог, соответствующий применяемому режиму (например, ЕНВД, ЕСХН). Если налоги по специальным режимам уплачиваются наряду с налогом на прибыль (при совмещении режимов), то показатели по каждому налогу отражаются обособленно по отдельным строкам, введенным после показателя текущего налога на прибыль (приложение к письму Минфина России от 06.02.2015 № 07-04-06/5027 и 25.06.2008 № 07-05-09/3).
Организации, применяющие ПБУ 18/02 (утверждено приказом Минфина России от 19.11.2002 № 114н) далее показывают:
- постоянные налоговые обязательства (активы) (код строки — 2421);
- изменение ОНО (строка 2430) и ОНА (строка 2450).
По строке 2460 «Прочее» отражается информация об иных показателях, влияющих на чистую прибыль.
Сама чистая прибыль приводится по строке 2400.
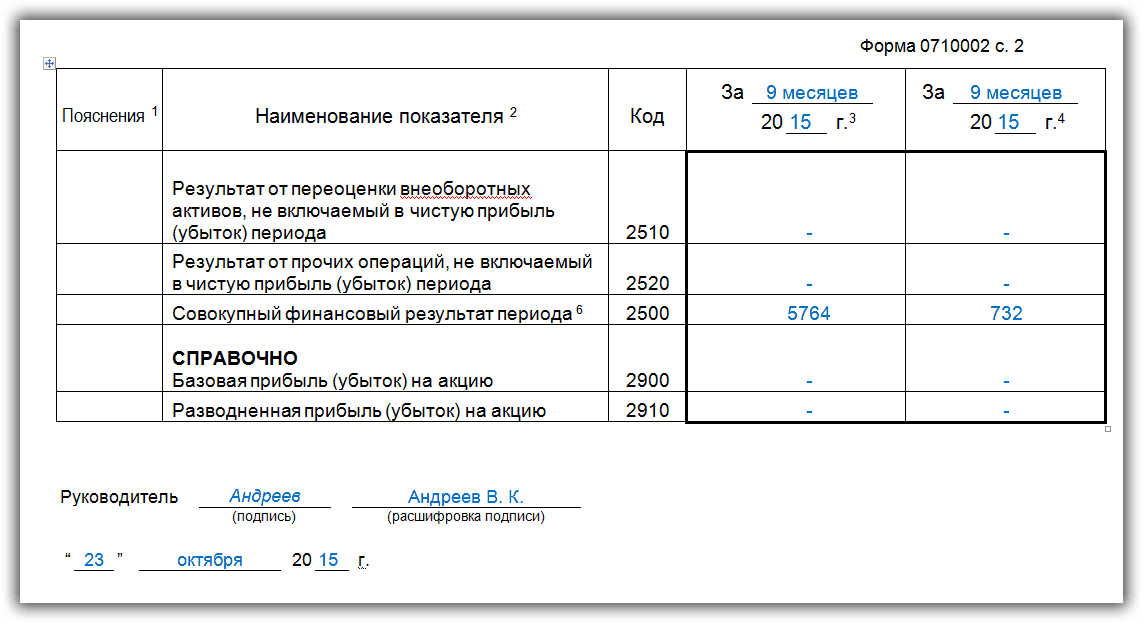
- о результате переоценки внеоборотных активов, не включаемом в чистую прибыль (убыток) периода (строка 2510);
- результате прочих операций, не включаемом в чистую прибыль (убыток) периода (строка 2520);
- совокупном финансовом результате периода (строка 2500);
- базовой и разводненной прибыли (убытке) на акцию (строки 2900 и 2910 соответственно).
Подписывает форму 2 бухгалтерского баланса руководитель организации. Подпись главбуха с 17.05.2015 из нее исключена (приказ Минфина России от 06.04.2015 № 57н).
Отчет о финансовых результатах: пример заполнения
Для наглядности приведем выдержки из оборотно-сальдовой ведомости за 2018 год (в рублях), сформированные до реформирования баланса и необходимые для заполнения отчета о финансовых результатах.
|
Счет (субсчет) |
|||
|
Наименование |
|||
|
Отложенные налоговые активы |
|||
|
Отложенные налоговые обязательства |
|||
|
Себестоимость продаж |
|||
|
Управленческие расходы |
|||
|
Прибыль/убыток от продаж |
|||
|
Прочие расходы |
|||
|
Сальдо прочих расходов |
|||
|
Прибыли и убытки |
|||
|
Прибыли и убытки (за исключением налога на прибыль) |
|||
|
Налог на прибыль |
|||
|
Условный расход по налогу на прибыль |
|||
|
Постоянное налоговое обязательство |
|||
При реформации баланса проводкой Дт 99.01.1 Кт 84.01 будет списана чистая прибыль в размере 8 590 800 руб.
На основе вышеуказанных данных рассмотрим форму 2 бухгалтерской отчетности - образец заполнения за 2018 год (данные за 2017 год взяты из прошлогоднего отчета):
|
Наименование показателя |
За 2018 год |
За 2017 год |
|||||
|
Себестоимость продаж |
|||||||
|
Валовая прибыль (убыток) |
|||||||
|
Коммерческие расходы |
|||||||
|
Управленческие расходы |
|||||||
|
Прибыль (убыток) от продаж |
|||||||
|
Доходы от участия в других организациях |
|||||||
|
Проценты к получению |
|||||||
|
Проценты к уплате |
|||||||
|
Прочие доходы |
|||||||
|
Прочие расходы |
|||||||
|
Прибыль (убыток) до налогообложения |
|||||||
|
Текущий налог на прибыль |
|||||||
|
в т. ч. постоянные налоговые обязательства (активы) |
|||||||
|
Изменение отложенных налоговых обязательств |
|||||||
|
Изменение отложенных налоговых активов |
|||||||
|
Чистая прибыль (убыток) |
|||||||
|
Наименование показателя 2) |
За 2018 год |
За 2017 год |
|
|
Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода |
|||
|
Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода |
|||
|
Совокупный финансовый результат периода |
|||
|
Справочно Базовая прибыль (убыток) на акцию |
|||
|
Разводненная прибыль (убыток) на акцию |
Где найти бланк формы 2 бухгалтерского баланса
Бланк формы 2 бухгалтерского баланса можно скачать на нашем сайте.

Также шаблоны всех форм бухгалтерской и налоговой отчетности есть на сайте ФНС РФ в разделе «Налоговая и бухгалтерская отчетность» .
Итоги
Форма 2, или отчет о финрезультатах, создается на бланке установленной формы и подчиняется определенным правилам заполнения. Его данные показывают, из какого рода доходов и расходов формируется чистая прибыль в отчетном периоде.
Форма 2 для аукциона является главной формой, которая предоставляется в составе заявки, подтверждающей участие в аукционах. Она отражает сведения о материалах и продуктах, предлагаемых к доставке согласно государственному контракту. Также в ней отражается информация о товарах, необходимых для использования в составе исполнения определенных работ, к примеру, о строительных материалах.
Форма 2 для аукциона - что это такое?
По сути дела, Форма 2 - это требования заказчика к тем материалам и товарам, которые нужны для выполнения определенных работ или для поставки. Составление Формы 2 для аукциона требует максимальной концентрации и внимания, поскольку участники тендеров очень часто допускают при ее заполнении грубейшие ошибки, что не позволяет им быть полноценными участниками торгов. Особое внимание необходимо уделять первой части заявки, потому что при ее написании необходима не только компьютерная грамотность, но и знание именно в той сфере, в которой вы собираетесь принимать участие в аукционе.
Форма 2 для аукциона 44 ФЗ - образец


Заполнение формы 2 для аукциона - с чего начать?
Первый и самый важный пункт для участия в торгах - наличие электронно-цифровой подписи (ЭЦП). Без нее вы просто физически не сможете быть участником аукциона. Приобрести ее можно в удостоверяющих центрах.
Затем нужно обратить внимание на аккредитацию предприятия , которая должна быть обязательно пройденной.
Естественно, необходимо наличие расчетного банковского счета, который необходим для того, чтобы перечислить обеспечение заявки. Ко всем перечисленным компонентам прикрепляются и учредительные документы фирмы.
После того, как придет подтверждение от оператора площадки, что регистрация пройдена успешно, можно начинать заполнять заявку.
Перед тем, как начать заполнение Формы 2 для аукциона , необходимо внимательно просмотреть требования заказчика и аукционную документацию. Поскольку самые важные пункты со стороны заказчика отражены в документах, в той ситуации, когда заявка имеет отклонения от требований и, соответственно, должна быть официально отверженной от торгов, уже никакие жалобные письма вам не помогут.
Поэтому, необходимо помнить, что в каждой документации необходимо содержание следующих бумаг:
- Аукционная документация.
- Извещение.
- Обоснование максимальной цены контракта.
- Техническое задание.
В перечисленных документах должны быть отражены:
- Время подачи заявок на электронной площадке.
- Точные временные рамки.
- Заказчик.
- Контактная информация (телефоны и адреса).
- Суммы обеспечения контракта и заявок.
- Информация об электронной площадке, где будет проводиться тендер.
Составление формы 2 для аукциона - основные ошибки
Заявка участия в электронном аукционе по Форме 2 часто содержит в себе такие ошибки, как:
- Несоответствие технических особенностей материалов с ГОСТами.
- Составление первой части формы заявки новичками. Для того, чтобы правильно заполнить заявочный лист, необходимо неплохо разбираться в теме проведения торгов. Именно из-за того, что не разбирающиеся в теме люди составляют заявки, порядка 95% заявок отклоняется.
- Отсутствие наименования производителя и места происхождения товара в заявке на тендер. Соответствуя 44 ФЗ, необходимо обязательное указание либо наименование производителя, либо места происхождения. Если заказчиком ваша Форма 2 участников аукциона будет отклонена в соответствии с отсутствием данной информации, ФАС вынесет решение явно не в вашу пользу.
- Нежелание подавать жалобы в ФАС, а также нежелание отстаивать собственные интересы. Все-таки, далеко не все заказчики умеют должным образом отклонять заявки, и именно это может обернуться для вас поводом для допуска заявки.
Как заполнить Форму 2 для аукциона правильно
Многие новички задаются вопросом - как сделать Форму 2 для аукциона таким образом, чтобы она была допущена до торгов? Во-первых, все должно быть чисто в документах - весь перечень, перечисленный в 44 ФЗ, должен быть представлен полностью.
Первая часть Формы 2 заявки на участие в аукционе должна подготавливаться либо людьми, которые имеют хорошие знания в этой области со стороны, либо специализированными компаниями.
Во второй же части заявки необходимо также предоставить все документы, необходимые для продолжения торгов.
Если вдруг произойдет такая ситуация, когда ФАС отклонит вашу заявку, не нужно бояться писать жалобы. Естественно, если вы сами грубо ошиблись на первом этапе подготовки заявки, можно подумать о том, что дальнейшее участие в торгах на 100% невозможно. Но, как уже говорилось выше, заказчики бывают разные, и всегда можно сыграть на неверном заполнении заявления на отклонение вашей заявки.
На последок: не бойтесь привлекать к составлению заявки по Форме 2 профессионалов - помните, лучше выиграть торг, немного переплатив, нежели проиграть в итоге аукцион.
Бухгалтерская отчетность ложится на плечи всех объектов предпринимательской деятельности. Отчетные документы должны сдаваться ежегодно. Основным документом бухгалтерской отчетности является . Что же касается отчета о прибылях и убытках, то это скорее дополнительный документ.
Бланк Отчета о прибылях и убытках (форма по ОКУД 0710002) можно скачать по .
Скачать образец заполнения формы 2 можно по .
При оформлении отчета о прибылях и убытках образцом титульной части смело можно считать «титулку» бухгалтерского баланса, так как сведения, указываемые в этой части, будут одинаковыми. Каждая строка формы ОКУД 0710002 заполняется суммарными показателями.
Форма отчета о прибылях и убытках требует построчного заполнения, как и в балансе, при этом немного отличается порядок заполнения, который лучше рассмотреть на нескольких примерах:
- 2110 — необходимо рассчитать разницу между полной выручкой данного предприятия, полученной при реализации товаров или услуг, и суммой уплаченного НДС. Данные для этой строчки берут из счета 90 по продажам.
- 2120 показывает себестоимость после исключения всех затрат, данные для этого пункта принимаются из Дебета счета 90.
- 2100 – эта строка предназначена для определения прибыли валового характера и находится как разница строк, указанных выше.
- 2210 – строчка предназначена для показа коммерческих издержек, значения которых берутся из Дебета 44. Сюда также включаются суммы себестоимости.
- 2220 – перед тем, как заполнять отчет о прибылях и убытках, это значение берут из Дебета 44.
Образец заполнения отчета о прибылях и убытках
Первый лист

Второй лист
Суть отчета о финансовых результатах
Отчет о прибылях и убытках предприятия содержит суммы доходов данного объекта, по которым можно судить, насколько эффективно работает данный объект, насколько он рентабелен, а также просмотреть рост прибыли по нему. Составляется этот документ методом нарастания, что позволяет просматривать динамику роста или уменьшения доходов от деятельности.
Данный документ иногда также называют «финансовым отчетом по прибыли» или «отчетом финансовых результатов», он играет ключевую роль в формировании представления о деятельности данного объекта и выгодности его учредителям.
Отчет о прибылях и убытках составляется на основании параметров по прибылям, убыткам, итогам реализационных и внереализационных процессов, затратам компании на реализацию и производство, других издержек, а также налогов и т.д.
Отчет о прибылях и убытках подается в форме 2 (ОКУД 0710002), что предусмотрено законодательством. С помощью данной формы устанавливается, насколько рентабельно данное предприятие и отдельные составляющие предпринимательского процесса.
Отчет о прибылях и убытках должен характеризовать в полной мере прибыль данного предприятия. То есть за счет чего она получена, доли по видам деятельности, все издержки на осуществление процесса предпринимательства, а также чистая прибыль после уплаты данных издержек.
Для того чтобы верно оценить тенденцию развития объекта предпринимательской деятельности, необходимо произвести комплексный анализ отчета о прибылях и убытках. Именно эта процедура помогает определить, насколько эффективна бизнес-модель данного объекта предпринимательства. Это имеет значение не только для тех, кто осуществляет управление компанией, но и для инвесторов и кредиторов.
Хорошее видео о сущности отчета о прибылях и убытках:
Структура отчета о прибыли и убытках такова, что наиболее значимые показатели размещаются в начале данного документа в зависимости от степени важности. После основных показателей вписываются данные по тем источникам доходов и расходов, которые имеют к основным косвенное отношение. Перед тем как составлять отчет о прибылях и убытках, стоит также рассчитать сумму налоговых выплат, которые производит данное предприятие, так как это напрямую повлияет на размер чистой прибыли, которая также будет указана в бланке отчета о прибыли и убытках.
Итак, данный вид отчетности является обязательным для объектов предпринимательской деятельности и может подаваться в упрощенной форме отчета по убыткам и прибыли. Степень важности этого документа соответствует важности бухгалтерского баланса. Он помогает дать оценку выгодности и рентабельности исследуемого предприятия, поэтому важен не только для контролирующих органов, но и для самих управленцев.
В своей практике мы используем плавающие, а не жестко регламентированные цены на оказание бухгалтерских услуг. Прежде всего, мы ориентируемся на бизнес клиента: количество операций, актов, накладных и платежных поручений, а также иных документов. Также мы смотрим - какая система налогообложения используется. Исходя из этого, мы определяем стоимость наших услуг по количеству операций. Мы не используем метод трудозатрат, поскольку понимаем, что наш клиент платит только за реальную работу , а не за отдых или время. Стоимость бухгалтерских услуг для наших клиентов может быть различной в разные месяцы, то есть если у клиента в один месяц уменьшилось количество операций (не лучшие времена, сезонность и т.д.), то мы не будем брать с него полную стоимость. Как не бывает двух одинаковых компаний, так и мы не любим шаблоны.
К каждому клиенту мы подходим индивидуально – это основной принцип нашей работы! Мы предлагаем нашим клиентам только лучшие решения, опробованные практикой и временем.
Оперативная поддержка
«Плохой тот вопрос, который не задан»
Народная мудрость
Всем клиентам, заключившим с нами договор на бухгалтерское (юридическое) обслуживание, мы оказываем ЛЮБУЮ БЕСПЛАТНУЮ оперативную консультацию по ЛЮБОМУ ВОПРОСУ в рамках бухгалтерского учета и юридических услуг. Вы можете быть уверены в том, что ответ на Ваш вопрос мы сможем подготовить в максимально короткие сроки. Вы всегда можете воспользоваться доступными средствами связи:
Горячая линия поддержки - 89060313242, 89157109500;
Форма обратной связи на сайте.
Личная консультация – в офисе.
Также Вы можете получить помощь в консультации в Вашем офисе, воспользовавшись услугой «Приходящий специалист».
Электронная сдача отчетностей
По Вашему желанию, Вы можете сдавать отчетности самостоятельно, либо через нашу компанию: с помощью курьера в бумажном или в электронном виде. Сегодняшние технологии позволяют сдавать отчетности электронно, не вставая с кресла. Если раньше необходимо было распечатывать отчет, чтобы сдать его в кабинете инспектора, то сейчас все можно сделать быстро: через интернет, нажав несколько кнопок. Мы работаем с крупнейшей российской компанией «Тензор», которая предоставляет комплексную программу «СБиС++ Электронная отчетность ». Программа выгружает отчетности в электронном виде во все необходимые инстанции - ИФНС, ПФР, ФСС, Росстат и др. тогда, когда это нужно.
Процедура сдачи электронной отчетности заключается в следующем: налогоплательщик отправляет подготовленную отчетность через оператора связи в налоговую инспекцию (а также в ПФР, Росстат или ФСС). Документы подписываются электронной цифровой подписью, которая является аналогом собственноручной. Налогоплательщик получает подтверждение о доставке отчетности в инспекцию. Это подтверждение имеет юридическую силу, а время получения отчета инспекцией является временем его сдачи.
Основные преимущества сдачи отчетности в электронном виде через «СБиС++ Электронная отчетность»:
- Если Вы сдаете отчетности самостоятельно, то Вам не нужно стоять в очередях ИФНС/ПФР/ФСС;
- Можно отправлять документы в различные органы хоть 24 часа в сутки, не вставая с рабочего места;
- Быстрота отправления – электронная отчетность в среднем отправляется за 5 мин;
- Вам не нужно приезжать/подписывать отчетности, это сделаем с помощью программы, а Вы получаете экономию во времени;
- Встроенная система безопасности гарантирует защиту от несанкционированного доступа.
Более подробно с работой программы «СБиС++ Электронная отчетность» Вы можете ознакомиться на сайте компании – http://sbis.ru/ . Также Вы можете проконсультироваться у наших специалистов по телефону 89060313242.
Всю необходимую работу по настройке и автоматизации процессов выгрузки мы берем на себя. От вас только необходимо согласие работать по данной схеме.
Удаленное ведение бухгалтерии
Мы предлагаем Вам удаленное ведение бухгалтерских операций на условиях аутсорсинга. Да, мы не находимся в Вашем офисе с 9.00 до 18.00, но это не значит, что работа не выполняется нами в нужные сроки. Мы гарантируем Вам качественное оказание всех необходимых услуг в рамках договора на бухгалтерское обслуживание. Консультации для Вас - бесплатны! Вы, конечно, можете, взять на работу бухгалтера и зачислить его в штат, но сегодня эта схема (особенно в бухгалтерии) уже не так эффективна как раньше.
Преимущества удаленного бухгалтерского аутсорсинга сегодня очевидны:
- Вы платите только за объем реально выполненных работ , не оплачивая трудозатраты штатного работника. Принцип: сделал-получил.
- Вы не несете расходы, связанные с кадровым учетом;
- Отпадают издержки, связанные с организацией рабочего места для штатного работника (компьютер, мебель, программное обеспечение) ;
- Экономия на бухгалтерских программах и обновлениях («1С» – это сегодня дорогое удовольствие);
- Затраты на услуги бухгалтерской фирмы можно списывать в расходы и уменьшать налогооблагаемую базу (это актуально, если у Вас – УСН 15% или ОСН);
- Стоимость бухгалтерских услуг ниже, чем зарплата штатного специалиста (в среднем на 5-10% по рынку);
- У бухгалтерской компании «разноплановые» клиенты в разных сферах деятельности – строительство, оптовая и розничная торговля, услуги, НКО и др.
Удаленное ведение бухгалтерии осуществляется нами по договору. По мере необходимости мы приезжаем к Вам в офис для подписания всех необходимых документов. Сдача отчетностей и ведение бухгалтерии происходит согласно действующего законодательства РФ, ПБУ и прочей нормативной документации. Каждый клиент числится в базе 1С, при необходимости мы передаем Вам все данные, которые Вас интересуют.
Работать с нами удаленно – просто и непринужденно!
Приходящий специалист
Услуга «Приходящий бухгалтер » является идеальным решением для компаний со скромным штатом сотрудников и малым документооборотом. Основные клиенты данной услуги - индивидуальные предприниматели и компании малого и среднего бизнеса. Крупные фирмы тоже время от времени пользуются услугой «Приходящий бухгалтер». Происходит это тогда, когда возникает необходимость замены заболевшего специалиста или в период декретного отпуска, а также ежегодных плановых отпусков или в процессе формирования штата постоянных сотрудников.
Плюсы использования услуги «Приходящий бухгалтер»
заключаются в том, что:
- Приходящий бухгалтер работает где-то на стороне (дома или в другом офисе) и приезжает в компанию при возникновении необходимости , что исключает дополнительные финансовые траты на рабочее место, компьютер, канцелярию и прочие рабочие принадлежности.
- Взаимоотношения с приходящим бухгалтером обусловлены договором, в котором отражены все важные моменты, в том числе и оплата за работу. Это означает, что отсутствуют обязательства по выплате зарплаты и есть возможность при исчислении налогов принять траты на услугу «Приходящий бухгалтер» к уменьшению налоговой базы.
- В организациях, предоставляющих подобные услуги, работают профессиональные и квалифицированные специалисты , что говорит о высоком качестве и ответственности при выполнении работ.
- По договору оплата идет за конкретно оговоренный объем работы , а не за «просиживание» в офисе, многочисленные «чаепития» и «перекуры», что опять же экономит финансы компании-нанимателя.
Вышеизложенное подтверждает то, что услуга «Приходящий бухгалтер» является одной из самых доступных и востребованных на рынке услуг по налогообложению и бухучету.
Мы предлагаем Вам услугу «Приходящий бухгалтер » на выгодных условиях. Выезд в Ваш офис нашего специалиста включен в стоимость услуг для наших постоянных клиентов. Мы можем приезжать к Вам в офис тогда, когда это необходимо. Обычно это происходит 1-2 раза в месяц. Мы вместе подписываем необходимые документы, отчетности, разбираем текущие задачи.
Также на месте у клиента мы решаем следующие вопросы:
- ведение базы 1С 7.7, 8.2 – любая консультация по работе программы, составлению отчетностей;
- ведение и архивирование документации для ведения бухучета
Для новых клиентов – услуга платная, рассчитывается исходя из трудозатрат в человеко-часах по факту выполненных работ и оказанных консультационных услуг.
Если Вы – физическое лицо, бухгалтер, и нуждаетесь в качественной консультации вопросам сдачи отчетностей или хотите получить помощь по работе с программами 1С 7.7 или 8.2, то наш специалист может Вам помочь. Позвоните или напишите нам, и мы будем рады ответить на Ваши вопросы.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации