
Бухгалтерский баланс старая форма с кодами. Расшифровка строк бухгалтерского баланса
Всем привет!
Нашел неплохую работу, где кратко расписывается каждый пункт бухгалтерской отчетности. Может кому-то будет интересно)
Раздел I «Внеобротные активы»
В разделе I «Внеоборотные активы»
баланса отражается информация об активах организации, которые используются для извлечения прибыли в течение длительного времени. Это нематериальные активы, основные средства, доходные вложения в материальные ценности, финансовые вложения, отложенные налоговые активы и прочие внеоборотные активы организации.
Формирование показателей раздела I «Внеобротные активы»
В разделе II «Оборотные активы»
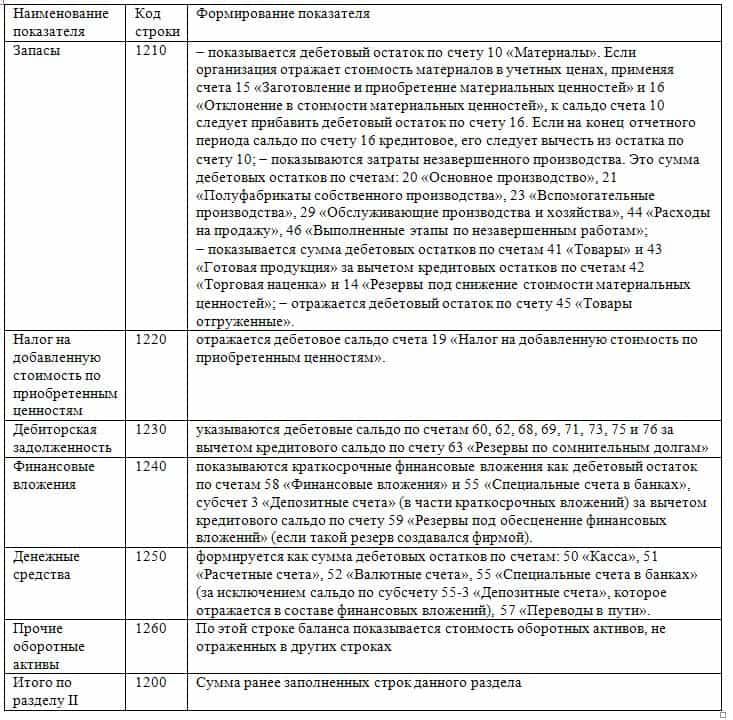
баланса приводятся сведения о стоимости и составе оборотных активов организации на отчетную дату. Оборотными признаются активы, которые сравнительно быстро переносят свою стоимость на затраты. К оборотным активам относится имущество
Формирование показателей раздела II «Оборотные активы»

____________________________________________________________
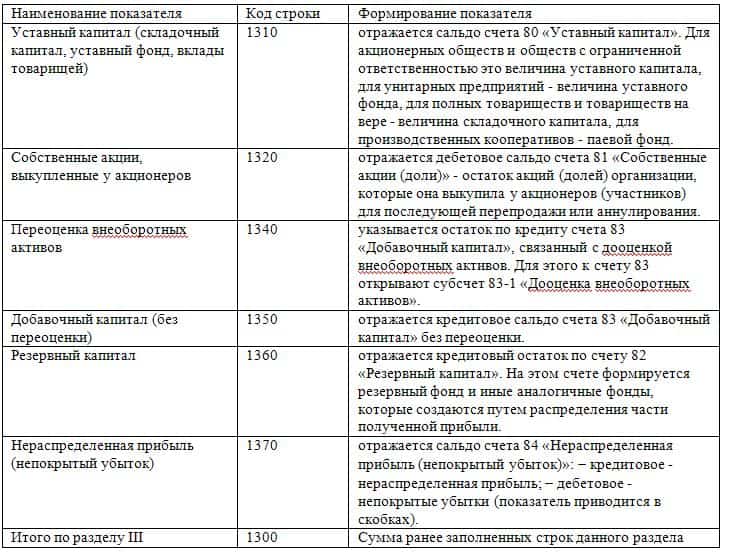
В разделе III «Капитал и резервы»
баланса отражается величина собственного капитала организации. Это уставный, добавочный и резервный капитал, нераспределенная прибыль и прочие капитализируемые резервы
Формирование показателей раздела III «Капитал и резервы»

____________________________________________________________
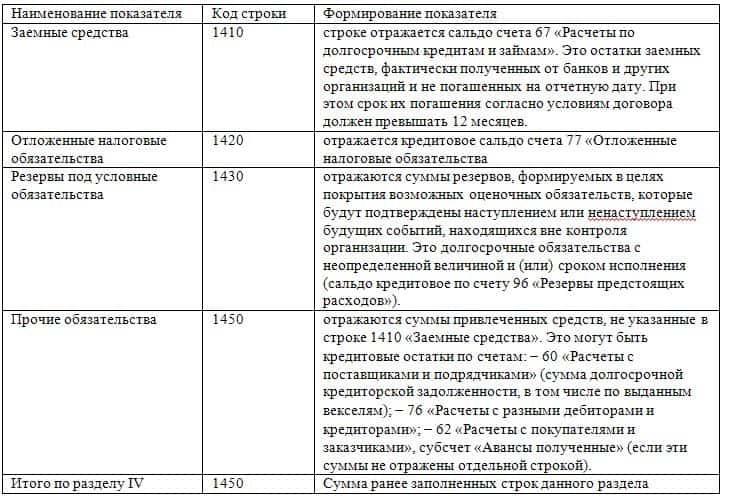
В разделе IV «Долгосрочные обязательства»
отражаются суммы займов, кредитов и т.п., полученных организацией на срок более года и не погашенных на отчетную дату. Здесь отражается также величина отложенных налоговых обязательств организации и резервы под условные обязательства. Все остальные суммы долгосрочной кредиторской задолженности отражаются в отдельной строке. Организация может добавить в раздел IV расшифровочные строки, если считает необходимым выделить еще какие-либо показатели. Например, в дополнительной строке можно показать сумму долгосрочной кредиторской задолженности перед дочерними организациями или перед учредителями.
Формирование показателей раздела IV «Долгосрочные обязательства

____________________________________________________________
В разделе V «Краткосрочные обязательства»
баланса отражаются суммы кредиторской задолженности, срок погашения которой по условиям договора не превышает 12 месяцев. В этом разделе отражаются суммы краткосрочной кредиторской задолженности организации перед поставщиками (за поставленные товары, выполненные работы и оказанные для организации услуги), покупателями (по полученным от них авансам), учредителями и работниками, перед бюджетом и внебюджетными фондами, заимодавцами и прочими кредиторами. Кроме того, в составе краткосрочных обязательств организации отражаются резервы предстоящих расходов.

Формирование показателей раздела V «Краткосрочные обязательства»
____________________________________________________________
Кодовые обозначения в форме баланса необходимы статистическим органам для формирования итоговых показателей по отраслям экономики в разрезе отдельных показателей деятельности субъектов предпринимательства. Баланс с проставленными кодами заполняется по итогам года. Шифры установлены в четырехзначном формате.
Строки баланса: актив
Приказ №66н, датированный 02.07.2010 г., определяет деление баланса на два раздела – актив и пассив. В активе показывается имущество компаний, выраженное в материальных предметах и объектах нематериального характера, которые имеют ценность для конкретного предприятия. Актив состоит из таких строк:
- Для обобщения информации о внеоборотных активах используется строка 1100. Детализация производится построчно в графах с номерами от 1110 по 1190. Строка 1150 бухгалтерского баланса (расшифровка – основные средства) заполняется при наличии у компании основных средств, принадлежащих ей на праве собственности. Активы учитываются по величине остаточной стоимости. В их общую сумму включаются объекты непроизводственного и производственного назначения. Исключение делается для имущества, которое приобреталось для последующей сдачи в аренду.
- Кодировка 1200 предназначена для оборотного имущества. Строка 1210 бухгалтерского баланса (расшифровка отводит ее для запасов) объединяет показатели стоимости товаров, материалов, готовых изделий и незавершенного производства с несписанными остатками хозяйственного инвентаря и канцтоваров. Из чего складывается строка 1210 баланса – она включает в себя сумму остатков, сформированных на счетах 10, 11, 15, 20, 21, 23, 28, 29, 46, 45, 44, 43, 41. Сведения о запасах во вспомогательных и обслуживающих структурных подразделениях вносятся в 1210 (строка баланса для отражения накопленной стоимости запасов) со счетов 23 и 29. Предприятия, имеющие животных на выращивании, информацию берут из дебетового остатка счета 11. При наличии резерва под обесценивание МПЗ из суммы дебетовых сальдо вычитается значение остатка по счету 14 (кредит).
- Строка 1250 бухгалтерского баланса – расшифровка подразумевает объединение значений по всем счетам учета денежных знаков (в кассе, на расчетных счетах в банке, находящиеся в пути).
Итоги по активной части баланса подводятся строкой 1600.
Строки баланса 2017: расшифровка статей пассива
Пассивная часть отчета содержит три группы постатейной расшифровки данных учета по результатам работы за последний год. Первый блок информации показывает стоимость капитала в разных его формах (строки 1310-1360). В составе капиталов учитывается прибыль или убытки, которые не были распределены на последний день отчетного периода – 1370 строка баланса.
Данные показатели приводятся с более подробной расшифровкой в отчете об изменении капитала. Суммы прибыли находят отражение в дополнительной форме – отчете о финансовых результатах. Строка 1370 бухгалтерского баланса – расшифровка концентрирует внимание на значении прибыли в денежном выражении, которая подлежит распределению. Ее выплата может быть инициирована в новом году решением учредителей.
Из чего складывается строка 1370 баланса:
- сальдо по счету 84;
- значение остатка, сформированного на счете 99 (если формируется промежуточный тип отчетности).
Следующий блок информации касается долгосрочного вида обязательств компании. Он состоит из строк 1410-1450. Данные должны соответствовать сведениям, приведенным в форме 5. Краткосрочные кредиты и займы в балансе – строка 1500. Обязательства детализируется по таким группам:
- в графе с кодовым обозначением 1510 указывается показатель кредитового остатка счета 66;
- строка 1520 бухгалтерского баланса – расшифровка предполагает отображение суммы значений из остатков по счетам 69, 68, 62, 60, 76, 75, 73, 71, 70;
- в ячейке рядом с шифром 1550 показывают те суммы краткосрочных обязательств компании, которые по объективным причинам не попали в другие строки для фиксации заемных ресурсов со сроком погашения менее года.
Когда заполняется 1520 строка баланса, вносимые данные должны сверяться с информацией, детализируемой формой 5. Графа предназначена для внесения сведений о текущем состоянии расчетов с контрагентами и подотчетными лицами, работниками фирмы в разрезе задолженностей перед ними по имеющимся договорным отношениям. Итоги пассива подводятся строкой 1700. Результативные показатели актива и пассива в отчете должны быть равны. Если они не сошлись, то баланс составлен неверно.
Так как он является основным видом бухгалтерской отчетности, несет в себе смысл, посвященный финансовому состоянию объекта предпринимательской деятельности. При этом новичку может показаться его структура непонятной и запутанной, ведь кроме сложной нумерации страниц приходится также сталкиваться с понятием кодов, что порой становится целой проблемой. Данная статья посвящена расшифровке строк бухгалтерского баланса.
Скачать бланк Бухгалтерского баланса (форма по ОКУД 0710001) можно по .
Упрощенная форма Баланса доступна по .
Рассмотрим все коды строк баланса по разделам.
Раздел 1 — Внеоборотные активы
Данный раздел несет в себе информацию о том, какими активами с низкой степенью ликвидности владеет компания. Обычно это оборудование, помещения, здания, НМА и другие.
Раздел 2 — Оборотные активы
Оборотные — самые высоколиквидные активы предприятия. К ним относятся товары, дебиторская задолженность, деньги в кассе и на счетах и т.д.
Раздел 3 — Капитал и резервы
Раздел 4 — Долгосрочные обязательства
Раздел 5 — Краткосрочные обязательства

Назначение кодов и нумераций
Коды определенных строк обязаны указываться в определенной графе. Стоит отметить, что коды нужны в основном для того, чтобы статистические органы могли объединять информацию, изложенную в разнотипных балансах в одно целое. Коды являются обязательными к заполнению, когда составляемый баланс надлежит передать в государственные исполнительные структуры с дальнейшим использованием информации по ним.
В ситуации, когда бухгалтерский баланс составляется за квартал или другой отчетный период, для того, чтобы его рассматривали на внутренних заседаниях с целью введения в курс по состоянию дел или анализа проводимой компанией деятельности, строки кодов заполнять необязательно, так как они не несут в этом случае никаких функций.
Кодировка строк выполняется только в случае предоставления данной отчетной документации в государственные структуры и не является обязанностью для внутреннего составления отчетных балансов. Так как бухгалтерская отчетность подается на рассмотрение в налоговые органы всего раз в год, то кодировка касается только годовых балансов.
Сравнение с кодами старого формата
Ранее код строки состоял из трех цифр. На данный момент рассматриваются только те коды, которые указаны в особом приложении к 66 приказу Минфина. Это приложение №4, которое устанавливает для использования четырехзначные коды.
Кодировка старой формы имеет отличие от новой только в том, что меняется перечень данных строк, их кодировка превращается в четырехзначный показатель, а также немного изменяется детализированость предоставляемой в балансе информации. Назначения строк остаются прежними.
Строки и коды обновленного формата
Надо отметить, что актив имеет специализированный формат по фактору ликвидности имущества, которое есть в организации. Наименее ликвидное из него будет располагаться в самом верху столбца, так как именно это имущество почти не изменяется с начала действия организации и до ее ликвидации.
Строчками актива в новом виде баланса являются: 1100, 1150-1260, 1600.
Пассив имеет свойство отображать то, откуда предприятие берет деньги для своего функционирования. А также какая часть этих средств является собственностью компании, а какая взята взаймы и предполагает возвращение. Данная часть баланса играет важную роль, так как при сопоставлении ее с активом можно с точность сказать, есть ли у компании средства для того, чтобы успешно продолжать свою деятельность, или скоро придет время «сворачивать лавку».
Строчками, отражающими пассивную часть баланса, являются: 1300, 1360-70, 1410-20, 1500-1550, 1700.
Как расшифровать строки
Для того чтобы понять, как производится процесс расшифровки кодов по строчкам, стоит понимать, что ни один код не является простым набором цифр. Это шифр определенного вида информации.
- Первым значением подтверждается факт, что данная строчка имеет отношение конкретно к главному виду бухгалтерской отчетности, а точнее, к балансу, а не к другому виду отчетных документов.
- Вторая цифра указывает, к какому разделу актива относится данная сумма. Например, единица свидетельствует о принадлежности суммы к внеоборотным активам.
- Третья цифра служит определенным показателем по ликвидности данного ресурса.
- Четвертая цифра исходно равна нулю, принята для того, чтобы сделать некую детализацию статей по их существенности.
Например, расшифровка 1230 строки бухгалтерского баланса — это дебиторская задолженность.
По пассиву расшифровка происходит по такому же принципу, что и в ситуации с активом:
- Первой цифрой показана принадлежность именно к бухгалтерскому балансу за год.
- Вторая цифра демонстрирует принадлежность данной суммы к отдельному разделу графы пассива.
- Третья цифра указывает на срочность обязательства.
- Четвертое значение принято для детализированного восприятия информации.
Суммарным пассивом принята строчка 1700, которая является суммой строки 1300 бухгалтерского баланса, 1400 и 1500.
Итак, процесс расшифровки кодов по строкам в бухгалтерском балансе происходит на основании приложения №4 к 66 Приказу Минфина. В строении самих кодов есть определенный смысл. Важно ориентироваться в самой , а точнее, в его разделах и статьях.
Строка 1230 бухгалтерского баланса — расшифровка ее помогает понять размер дебиторки на момент составления документа. По такому же принципу заполняются и иные строки баланса. В нашей статье пойдет речь о том, какие сведения должны содержаться в балансе построчно.
Строка 1230 бухгалтерского баланса (230, 240): расшифровка, принципы строения кодов строк
Каждой строке бухгалтерского баланса соответствует код, позволяющий идентифицировать данные, содержащиеся в ней. Основными потребителями этих кодов являются статистические и контролирующие органы, которые могут проводить по ним аналитическую работу.
В настоящее время коды состоят из 4 цифр. Например, строка 1230 бухгалтерского баланса , бывшая строка 240, содержит в расшифровке дебиторскую задолженность. В данной строке показана сумма задолженности, которую имеют перед компанией ее партнеры, контрагенты и прочие взаимодействующие с ней лица в определенный промежуток времени.
Строка 230 тоже принадлежала к этой категории и отражала долги, которые могут быть погашены не ранее чем через 12 месяцев.
Коды строк бухгалтерского баланса содержат вполне определенную информацию:
- Первая цифра - это принадлежность именно к бухгалтерскому балансу, а не к другому документу.
- Вторая цифра обозначает принадлежность к определенному разделу актива.
- Третья цифра показывает место данного актива в ликвидном ранжире. Чем выше ликвидность, тем больше цифра.
- Четвертая цифра требуется для детализации строк. Тем самым выполняются требования, содержащиеся в ПБУ 4/99.
По аналогичному принципу выборочно опишем, какие коды соответствуют строкам, и приведем их краткую расшифровку. Отдельно укажем в таблице новые и старые коды, поскольку баланс надо составлять за 3 года, а 2 года назад еще действовали прежние значения кодов.
Строки 1100 (190), 1150 (120), 1160, 1170 (140), 1180, 1190
В строке 1100 содержится информация о полной сумме внеоборотных активов предприятия. До смены приказа это была строка 190. Последующие 6 строк - это элементы, дающие в сумме значение данной строки.
Строка 1150 соответствует прежней строке 120. В нее вносятся данные по основным средствам предприятия, имеющиеся на момент отчета.
В строке 1160 отражается информация о размере имеющихся на предприятии материальных ценностей, а также вложений, приносящих доход. Все данные учитываются на счете 03.
Строка 1170, бывшая 140, содержит данные об инвестиционных вложениях предприятия, если они осуществляются более чем на 12 месяцев. Учет ведется по дебету счетов 58 и 55, субсчет носит название «Депозиты».
Строка 1180 содержит отнесенные налоговые активы. Здесь указывается сальдо счета 09. В строку 1190 входят все внеоборотные активы, которые не упоминались выше.
Строки 1210 (210), 1220 (220), 1240 (250), 1250, 1260 и 1200 (290)
Прежняя строка 210 соответствует нынешней строке 1210 баланса, бухгалтерия вносит в нее данные по оставшимся запасам.
Строка 1220 бухгалтерского баланса в прежнем варианте - строка 220. Она должна содержать данные по НДС, который выставлен поставщиком, но до момента составления отчета не принят к вычету. По сути, это дебетовое сальдо счета 19.
Строка 1240 бухгалтерского баланса с расшифровкой ранее была строкой 250. В ней отражаются инвестиции, срок которых не достигает года.
Строка 1250 - это денежные активы компании в национальной, иностранной валюте, а также других ресурсах. Имеются в виду счета 50, 51, 52 и 55.
Строка 1260 содержит все иные активы, которые не нашли места в вышеприведенных строках раздела.
Строка 1200 в прежней редакции формы была строкой 290 бухгалтерского баланса. Здесь отражаются итоговые результаты по разделу 2.
Бывает ли строка 12605 в балансе
Если предприятие считает необходимым дополнительно раскрыть информацию по какой-то общей строке, например 1260, ему представлена возможность дополнить баланс детализирующей строкой, например 12605 «Расходы будущих периодов».
Строка 1600 (300)
Вместо строки 300 старой формы присутствует строка 1600, в которой показан результат сложения строк 1100 и 1200. Иначе говоря, это баланс данного раздела.
Строки 1360, 1370 (470) со строками 1300 (490)
Строка 1360 содержит суммарное значение резервного капитала.
Строка 1370 - ранее строка 470. Она содержит данные о прибыли, которая еще не распределялась.
Строка 1300 соответствует прежней строке 490 бухгалтерского баланса. Сюда сводятся все данные по разделу 3, посвященному капиталу предприятия.
Строки 1410, 1420 и 1400 (590)
Со строки 1410 начинается раздел, посвященный долгосрочным пассивам. В нем указываются заемные средства, срок которых более чем 12 месяцев. Учет ведется на счете 67.
Строка 1420 содержит отнесенные налоговые пассивы. Данные берутся из кредита счета 77.
Все данные по строкам, начинающимся с 14, сводятся в строку 1400 (ранее строку 590).
Строки 1510 (610), 1520 (620), 1530, 1540, 1550 и 1500 с расшифровкой
В прежней редакции формы строка 1510 бухгалтерского баланса с расшифровкой была строкой 610 бухгалтерского баланса. Она содержит информацию о заемных средствах краткосрочного характера (счета 66 и 67).
Строка 1520 бухгалтерского баланса с расшифровкой до 2015 года была строкой 620. В ней отражается краткосрочная задолженность перед партнерами, персоналом и пр. Строка 1530 содержит сальдо счета 98.
Строка 1540 - это пассивы, отражаемые по кредиту счета 96, срок которых менее 12 месяцев.
Строка 1550 - это все иные обязательства, не нашедшие отражения в предыдущих строках.
Строка 1500 содержит итоговый результат по разделу 4.
Строка 1700 (700)
В прежнем варианте это строка 700 бухгалтерского баланса. Здесь содержится результат сложения всех строк по пассивам: 1300 + 1400 + 1500.
Стр. 2110 и прочие бухгалтерского баланса формы 2
Строки, начинающиеся с цифры 2, в частности 2110 «Выручка», относятся к форме 2 бухбаланса. Ранее она была известна как отчет о прибылях и убытках.
В большинстве случаев, набор отчетов для организаций следующий: Все формы отчетов утверждены приказом Минфина РФ от 02.07.2010 года №66н (далее – Приказ 66н)
- Бухгалтерский баланс;
- Отчеты: о финансовых результатах, о целевом движении денежных средств, об изменениях капитала, о целевом использовании полученных средств;
- Пояснения к балансу и отчету о финансовых результатах. Данные пояснения оформляются в форме, удобной вам – в табличном или текстовом варианте.
Если ваше предприятие относится к разряду малых, то вы можете сдавать отчетность в упрощенном виде, заполняя только бухгалтерский баланс и отчет о финансовых результатах. При необходимости можно приложить пояснения, для расшифровки, изложенной в балансе или отчете, информации. Только малый бизнес может прикладывать пояснения по желанию, все остальные предприниматели делают это в обязательном порядке.
Расшифровка строк бухгалтерского баланса
Инфо
Мы отмечали, что составление бухгалтерского баланса – это по сути перенос остатков по счетам бухгалтерского учета в предусмотренные для них строки. Поэтому для правильного составления бухгалтерского баланса нужно не только корректно и в полном объеме вести бухгалтерский учет, но и знать, данные каких счетов бухгалтерского учета отражаются в той или иной строке баланса. В нашей консультации приведем расшифровку всех строк бухгалтерского баланса.
При этом строки баланса будем детализировать по наиболее типичным счетам, которые по таким строкам отражаются.
Внимание
Обычно это оборудование, помещения, здания, НМА и другие. Раздел 2 - Оборотные активы Оборотные - самые высоколиквидные активы предприятия. К ним относятся товары, дебиторская задолженность, деньги в кассе и на счетах и т.д.
Раздел 3 - Капитал и резервы Раздел 4 - Долгосрочные обязательства Раздел 5 - Краткосрочные обязательства Назначение кодов и нумераций Коды определенных строк обязаны указываться в определенной графе. Стоит отметить, что коды нужны в основном для того, чтобы статистические органы могли объединять информацию, изложенную в разнотипных балансах в одно целое. Коды являются обязательными к заполнению, когда составляемый баланс надлежит передать в государственные исполнительные структуры с дальнейшим использованием информации по ним.
Расшифровка строк бухгалтерского баланса (1230 и др.)
- Первым значением подтверждается факт, что данная строчка имеет отношение конкретно к главному виду бухгалтерской отчетности, а точнее, к балансу, а не к другому виду отчетных документов.
- Вторая цифра указывает, к какому разделу актива относится данная сумма. Например, единица свидетельствует о принадлежности суммы к внеоборотным активам.
- Третья цифра служит определенным показателем по ликвидности данного ресурса.
- Четвертая цифра исходно равна нулю, принята для того, чтобы сделать некую детализацию статей по их существенности. Например, расшифровка 1230 строки бухгалтерского баланса - это дебиторская задолженность.
Строки баланса 2017: расшифровка
Данная статья посвящена расшифровке строк бухгалтерского баланса. Скачать бланк Бухгалтерского баланса (форма по ОКУД 0710001) можно по ссылке. Упрощенная форма Баланса доступна по Ссылке. Содержание
- 1 Расшифровка строк баланса по разделам
- 1.1 Раздел 1 - Внеоборотные активы
- 1.2 Раздел 2 - Оборотные активы
- 1.3 Раздел 3 - Капитал и резервы
- 1.4 Раздел 4 - Долгосрочные обязательства
- 1.5 Раздел 5 - Краткосрочные обязательства
- 2 Назначение кодов и нумераций
- 3 Сравнение с кодами старого формата
- 4 Строки и коды обновленного формата
- 5 Как расшифровать строки
Расшифровка строк баланса по разделам Рассмотрим все коды строк баланса по разделам.
Раздел 1 - Внеоборотные активы Данный раздел несет в себе информацию о том, какими активами с низкой степенью ликвидности владеет компания.
Если компания владеет активами, которые в силу определенных обстоятельств невозможно отразить по прочим строками раздела 1, то данные активы следует учесть в данной строке. Расходы на незавершенное строительство в данной строке не отражаются. Раздел 2 баланса расшифровывается как информация об оборотных активах компании.
Ниже в таблице представлена расшифровка основных строк раздела оборотных активов баланса. № п/п Код Расшифровка 1 1210 Запасы Показатель данной строки расшифровывается как сумма запасов, которые числятся на балансе компании. В данной строке указывают сумму сальдо по счетам 10, 20, 41, 43, 44, 45, 46.
Как составить бухгалтерский баланс: пример для чайников
Задолженность дебиторов Данную строку следует расшифровывать как сумму задолженности контрагентов перед компанией как в денежной, материальной форме: · фирма перечислила предоплату, но не получила товар; · компанией оплачены средства за работы/услуги, которые будут выполнены в будущем. Показатель строки 1230 расшифровывается как сальдо по Дт 60, 62, 68, 69, 71, 73, 75, 76 с учетом резерва (минус сальдо по счету 63). 3 1250 Денежные средства Строка содержит информацию о суммах наличности (сч. 50), безналичных средств (сч. 51, 52, 55), переводов в пути (сч. 57). 4 1260 Прочие оборотные активы Строка расшифровывается как сумма остатков денежных документов (сч. 50), размер понесенных порч и недостач (сч. 94), суммы по договорам доверительного управления (ст. 79), а также прочие показатели, не отраженные в разделе 2.
Заполнение бухгалтерского баланса пример с расшифровкой
По пассиву расшифровка происходит по такому же принципу, что и в ситуации с активом:
- Первой цифрой показана принадлежность именно к бухгалтерскому балансу за год.
- Вторая цифра демонстрирует принадлежность данной суммы к отдельному разделу графы пассива.
- Третья цифра указывает на срочность обязательства.
- Четвертое значение принято для детализированного восприятия информации.
Суммарным пассивом принята строчка 1700, которая является суммой строки 1300 бухгалтерского баланса, 1400 и 1500. Итак, процесс расшифровки кодов по строкам в бухгалтерском балансе происходит на основании приложения №4 к 66 Приказу Минфина. В строении самих кодов есть определенный смысл. Важно ориентироваться в самой структуре бухгалтерского баланса, а точнее, в его разделах и статьях.
Показатель строки 1230 расшифровывается как сальдо по Кт 60, 62, 68, 69, 71, 73, 75, 76. 3 1530 Доходы будущих периодов Показатель строки отражает сумму сальдо по счету 98 и Кт 86 (гранды, субсидии, дотации и т.п.). 4 1540 Оценочные обязательства Строка отражает информацию о суммах, которые зарезервированы под операции, которые наступят в течение 12 мес. (сч. 96). 5 1550 В случае если компания имеет прочие краткосрочные обязательства, которые не классифицируются по иным строкам раздела 4, то такие суммы отражаются в строке 1550 (Кт 79, 86). Старый и новый баланс: сходства и различия Как известно, действующий бланк баланса вступил в силу благодаря изменениям в законодательстве, вступившим в силу в 2011. Вплоть до 2011 включительно организации были вправе составлять финотчетность по форме, предусмотренной приказом №67н.
Как сделать расшифровку к бухгалтерскому балансу
Оценочные обязательства Строка отражает информацию о суммах, которые зарезервированы под операции, которые наступят через 12 мес. и позже (сч. 96). 3 1450 Прочее В случае, если компания имеет прочие обязательства, которые не классифицируются по иным строкам раздела 4, то они отражаются в строке 1450 (Кт 60, 62, 73, 75, 76, 86). Краткосрочные обязательства 1 1510 (до 12 мес.) В строке отображается сумма средств, полученная компанией в виде краткосрочных займов или банковских кредитов. Показатель отражает не только тело кредита, но и проценты по нему (сальдо по сч. 66). 2 1520 Задолженность перед кредиторами Данную строку следует расшифровывать как сумму задолженности компании перед контрагентами (как в денежной, материальной форме): · фирма получила предоплату, но не отгрузила товар; · в пользу компании оплачены средства за работы/услуги, которые будут выполнены в будущем.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации