
Бухгалтерский баланс скачать заполненный бланк. Заполнение бухгалтерского баланса (бланк скачать)
Слово «баланс» имеет корни латинского словосочетания «bis lanz», которое дословно означает «две чаши весов», то есть, по сути, бухгалтерский баланс показывает состояние финансового равновесия компании.
Баланс является главной компонентой бухгалтерской отчетности и в нем отражается успешность хозяйственной деятельности предприятия за установленный промежуток времени.
Бухгалтерский баланс – это одна из основных форм отчетности бухгалтерии о состоянии финансовой деятельности предприятия, представленная в виде таблицы данных, характеризующих все имущество и долги организации в денежном эквиваленте за определенный период времени.
Кому нужен бухгалтерский баланс?
Совокупность значений бухгалтерского баланса в буквальном смысле отражает финансовый облик организации.
В первую очередь бухгалтерский баланс необходим самой организации, чтобы иметь точную картину результатов ее основной деятельности, которые были получены за определенный период (год, квартал, месяц).
Бухгалтерский баланс показывает, насколько устойчиво развивается компания, как в отношении личной деятельности, так и относительно сотрудничества с другими организациями, что характеризуется двумя итоговыми показателями баланса, Актива и Пассива.
Причем основным признаком того, что баланс составлен правильно, является равенство конечных результатов Актива и Пассива компании.
Также бухгалтерский баланс компании необходим любым юридическим лицам, которые сотрудничают или собираются установить деловую связь с этой компанией.
По балансу можно определить, в каком финансовом положении находится организация и сможет ли она исправно функционировать в ближайшем будущем
Бухгалтерский баланс предприятия очень важен для банков, которые смогут оценить по показателям этой формы, насколько кредитоспособен будущий клиент, и какой максимальный размер кредита можно ему предоставить.
Каждая компания вынуждена с фиксированной периодичностью предоставлять бухгалтерский баланс акционерам, статистическим органам и налоговикам.
Структура бухгалтерского баланса
Как уже было сказано, структура бухгалтерского баланса состоит из 2-х основных таблиц, одна отражает Актив организации, другая – Пассив.
Бухгалтерский баланс считается выполненным правильно, если числовые результаты этих таблиц совпадают.
Рассмотрим подробнее, что характеризуют эти таблицы.
Активом считается все имущество предприятия (недвижимость, финансовые вложения, автотранспорт, задолженность дебиторов, оборудование и т.д.), выраженное в денежной форме.
Актив баланса представляет собой совокупность всего, что принадлежит предприятию и что можно перевести в денежную валюту
Актив бухгалтерского баланса в свою очередь делится на несколько разделов.
- Внеоборотные активы. Содержание раздела «Внеоборотные активы» – информация об имуществе, которое используется предприятием длительный срок, а точнее больше года. К внеоборотным активам относятся: оборудование, долгосрочные вложения, здания и прочее
- Оборотные Активы. Итоговым показателем этого раздела является сумма всего имущества предприятия, которое расходуется и требует пополнения за относительно короткий срок, а точнее менее года.Оборотными Активами считаются материалы, денежные средства, краткосрочная дебиторская задолженность, сырье и прочее.
Пассив в бухгалтерском балансе отображает источники образования всего имущества предприятия, то есть его Актива.
Пассив состоит из собственного капитала, привлеченных средств и внешних обязательств
В Пассиве Бухгалтерского баланса имеется три основных раздела:
- Капитал и резервы. В разделе Пассива “Капитал и резервы” суммируются все собственные средства, которые принадлежат только владельцам организации.
- Долгосрочные обязательства. В разделе Пассива “Долгосрочные обязательства” формируется значение совокупности всех кредитов, займов и прочих долгов, которые необходимо выплатить в течение длительного времени, превышающего один год.
- Краткосрочные обязательства. Эта составляющая пассива отражает совокупность долгов, которые требуют ближайшей выплаты (менее чем за год).К краткосрочным обязательствам относятся: не выплаченная работникам заработная плата, задолженность перед поставщиками и прочее.
На сегодняшний момент действует форма №1 Бухгалтерского баланса, которая была утверждена 02.07.2010 Приказом Минфина РФ.
Компания, исходя из своих особенностей ведения бизнеса, может добавлять дополнительные строки или объединять и удалять имеющиеся показатели в установленной форме.
Как составлять бухгалтерский баланс?
Суть формирования бухгалтерского баланса заключается в заполнении всех строк утвержденной формы №1, состав которой предприятие имеет право корректировать в соответствии с особенностями ведения хозяйственной деятельности и используемым имуществом.
Как Актив, так и Пассив баланса состоят из последовательности строк, в каждой из которых записывается определенный показатель финансового состояния организации.
Каждая строка имеет название показателя и фиксированный порядковый номер, который отражает положение показателя в иерархической структуре таблицы.
Так, например, в разделе «Внеоборотные активы» в Активе Баланса первая строка соответствует номеру 110 (при увеличении управлением предприятия количества строк в форме №1, номер может иметь большую разрядность) и называется «Нематериальные активы».
Значение этой строки, как правило, получается путем сложения показателей строк с номерами от 111 до 119, если такие существуют.
После того как все строки в таблице Актива заполнены для получения итогового значения необходимо сложить результаты двух первых разделов бухгалтерского баланса, которые получились путем суммирования других строк в иерархической последовательности.
Тот же принцип работает и в таблице Пассива.
Первый раздел этой таблицы «Капитал и резервы» имеет порядковый номер 310, так как является третьим основным разделом всего бухгалтерского баланса и образуется путем сложения строк, которые находятся в его подгруппе иерархии, то есть строк с номерами от 311 до 319.
Заполнение бухгалтерского баланса можно осуществлять, начиная с любой таблицы (Пассива или Актива)
Главным условием правильного составления таблицы бухгалтерского баланса является точное соответствие значения каждой строки и вписываемого в нее показателя, а также наличие денежных значений во всех, установленных предприятием строках.
Бывают исключения, когда сумма по какому-либо показателю может быть нулевая, в этом случае необходимо предоставить объяснения по этой статье в бухгалтерском отчете.
Как правило, все показатели отображаются цифрами, которые означают тысячи рублей, например, если стоимость недвижимости организации составляет 10 000 000 руб., то в активе баланса в соответствующей строчке необходимо писать 10 000.
Конечно, если компания имеет более крупные масштабы, и обороты их денежных средств в основном исчисляются миллионами, то можно ставить числа, убирая шесть последних знаков, а в названии столбца показателей указывать числовую единицу миллион рублей.
Итоговые числа баланса Актива и Пассива должны совпасть, так как, по сути, в Активе отражается все, что есть у организации, а в балансе Пассива дается описание, откуда был получен весь перечисленный Актив.
Для более подробного описания составления бухгалтерского баланса, рассмотрим принцип заполнения каждой строки таблиц Пассива и Актива.
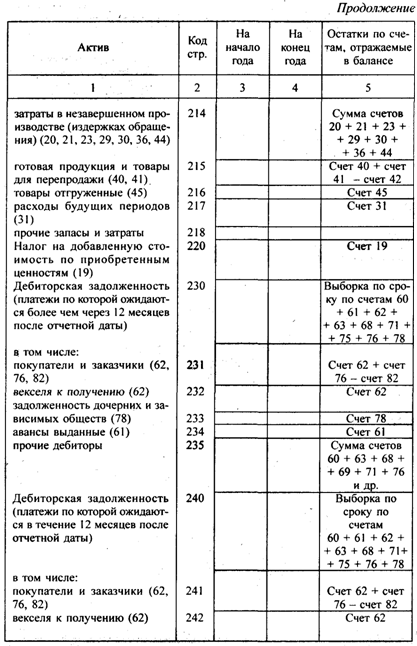
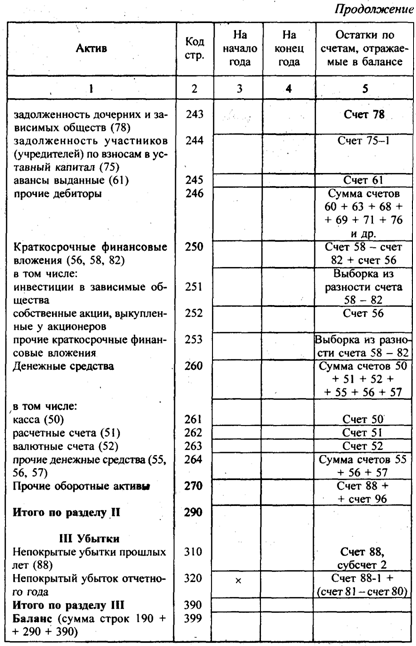
Как заполнять статьи таблицы Актива?
Каждая статья Актива баланса заполняется в соответствии со следующими данными.
Основные средства.
В этой строке указывается суммарная первоначальная стоимость имущества предприятия (основных средств), с вычетом суммарного размера амортизации в процессе эксплуатации каждого вида имущества соответственно.
Нематериальные активы.
В этой строке записывается значение остаточной стоимости всех нематериальных активов, которые принадлежат организации. То есть сумма затрат на приобретение и развитие за минусом амортизации.
Капитальные вложения.
Учитывается сумма, потраченная на строительство, или указывается стоимость заказа, которую уже выплатили.
Оборудование.
Указывается цена, действующая в момент приобретения.
Финансовые вложения.
В этой строке пишутся суммарные затраты инвестора на расчетный период.
Материальные ценности.
В этой строке указывается совокупность фактической себестоимости топлива, тары, запасных частей, материалов и прочих материальных ресурсов.
Незавершенное производство.
Значение в этой строке является суммой расходов на сырье, материалы, полуфабрикаты и прочее. Также можно использовать нормативную себестоимость.
Издержки обращения.
В этой строке суммируются все издержки продукции, которая еще не была реализована (строка характерна для торговых площадей и организаций общественного питания).
Расходы будущих периодов.
В этой строке записывается сумма всех затрат, которые уже были совершены, но по плану должны относиться к последующим периодам.
Готовая продукция.
Рассчитывается сумма всей готовой продукции по ее себестоимости.
Товары.
Учитывается сумма всех приобретенных товаров по стоимости приобретения.
Оказанные услуги, товары отгруженные, сданные работы. Значение рассчитывается по установленной себестоимости.
Дебиторская задолженность.
Учитывается сумма, которая предварительно была согласована с дебиторами;
Остатки средств по валютным счетам и прочие денежные средства, дебиторская и кредиторская задолженность и ценные бумаги на иностранной валюте.
Учитывается значение, которое было получено путем перевода суммы в иностранной валюте на русские рубли по курсу Центрального банка Российской Федерации, который имел силу на последний день отчетного периода.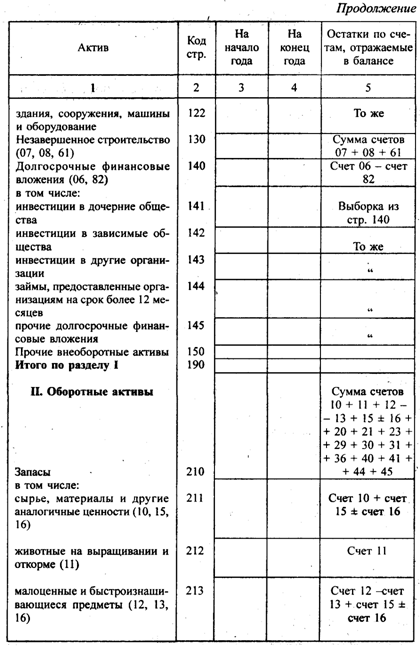
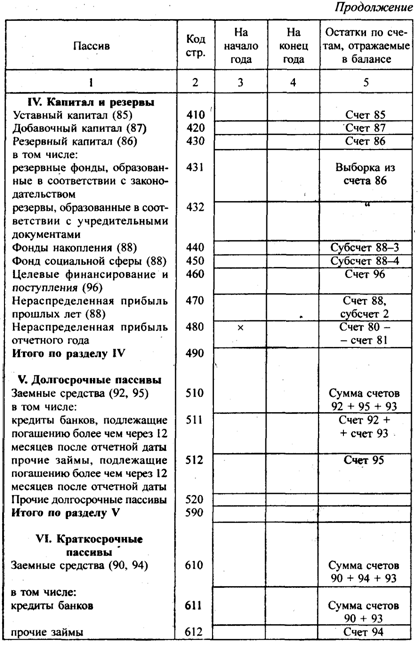
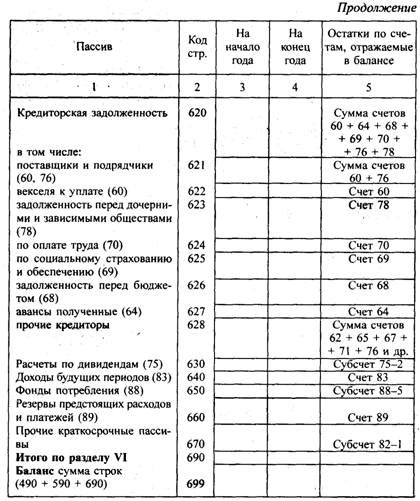
Как заполнять строки таблицы Пассива?
Уставный капитал.
Записывается сумма уставного капитала, которая зафиксирована в учредительных документах.
Резервный капитал.
В этой статье указывается сумма, которая осталась от изначального капитала.
Резервы на покрытие предстоящих расходов и платежей.
В статье суммируются значения неиспользованных резервов в течение года и резервов, переходящих на следующий год (указывается в годовом бухгалтерском балансе)
Доходы будущих периодов.
Сумма денежных средств, которая была получена в отчетном периоде, но по плану принадлежит последующим периодам.
Прибыль.
Учитывается прибыль, полученная в результате основной хозяйственной деятельности организации за отчетный период, за минусом уже потраченной от этой прибыли суммы в отчетном периоде.
Кредиторская задолженность.
Учитывается сумма имеющихся задолженностей кредиторам организации.
Форма бланка баланса находится в большинстве бухгалтерских программ, можно его скачать и бесплатно из интернета.
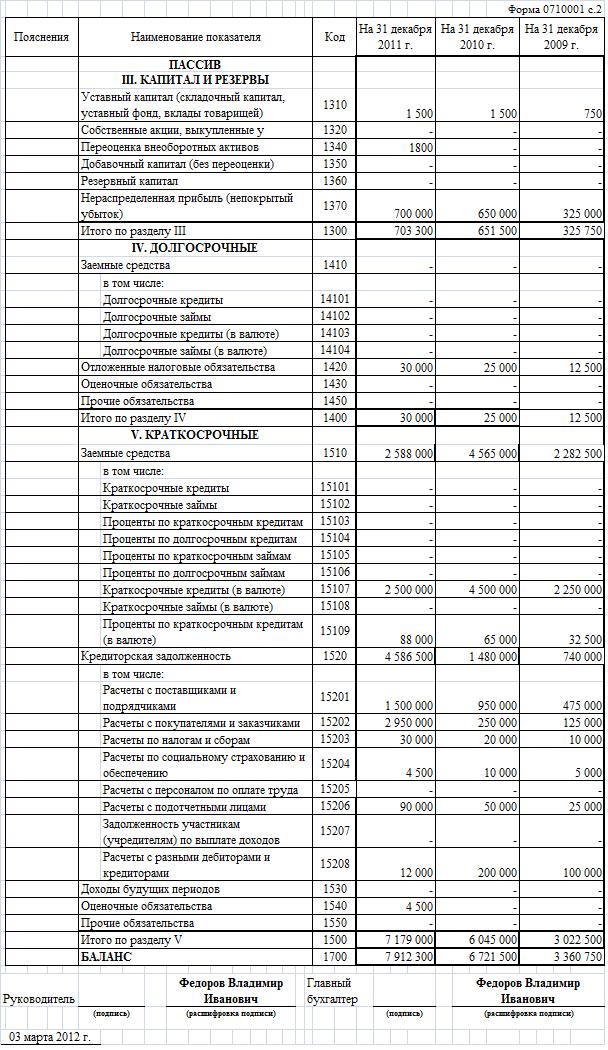
Ниже приведен образец заполненного бухгалтерского баланса.
Отчетом № 1 во всех организациях считается баланс, поскольку именно он предоставляет информацию об активах компании и размерах источников этих активов на отчетную дату, хотя предпринимателям разрешено не вести бухучет и не сдавать баланс. Форма документа периодически пересматривается и изменяется на законодательном уровне. Узнаем подробнее об этом документе и особенностях его составления.
Бухгалтерский баланс за 2017 год
Форма бухгалтерского баланса за 2017 год, бланк которой мы рассмотрим в этой публикации, не так уж и нова. Она утверждена приказом Минфина РФ № 66н от 02.07.2010 и используется с 2011 года.
Важным изменением в текущем году является внедрение нового классификатора ОК 029-2014, и, как следствие, смена кодов ОКВЭД. Поэтому при составлении баланса и сдаче отчетности компаниям придется обратить внимание на отражение ОКВЭД в балансе за 2017 год в соответствии с вновь принятым сборником. Хотя замена кодов проводится автоматически, лучше предварительно уточнить информацию об ОКВЭД у налоговиков. Можно отметить, что только в этом плане претерпела изменения форма баланса за 2017 год. Бланк документа можно скачать ниже.
Бухгалтерский баланс 2017: особенности
Заполняя форму, компания сама детализирует показатели по статьям, учитывая уровень существенности каждого. В контролирующие органы (ИФНС и статистическое управление) представлять финансовую отчетность полагается по форме, предусматривающей коды строк. Образец заполнения бухгалтерского баланса за 2017 год мы представим именно в такой форме.
Основой для составления баланса служат учетные регистры, к примеру, шахматная ведомость , мемориальные ордера, журналы-ордера , оборотно-сальдовая ведомость или главная книга.
Форма бухгалтерского баланса за 2017 год: как устроен документ
Баланс организации представляет собой таблицу, в левой части которой отражены все активы фирмы, а в правой – источники этих средств. Обе они должны быть равны, так как стоимость имущества не может быть больше или меньше источников его формирования.
Левая сторона разграничена на 2 раздела, в первом сосредоточены внеоборотные активы, во втором – оборотные.
Правая часть баланса – это пассив, разделенный на 3 части, в которых последовательно фиксируются сведения о резервах, капитале и обязательствах.
Порядок заполнения бухгалтерского баланса 2017: актив
Заполнять форму баланса начинают с активной части. Для большей наглядности предлагаем табличный вариант, где указано, в какой строке баланса какие показатели должны быть отражены, а также правила суммирования значений:
|
Код строки |
Включаются сальдо счетов |
|
|
Раздел I |
||
|
08 с/счет затрат на поисковые работы |
||
|
08 с/счет затрат МЦ по поисковым работам |
||
|
01, 08 с/счет учета ОС, ввод в эксплуатацию которых еще не осуществлен |
||
|
02 с/счет «Амортизация активов, относимых к дох. вложениям» |
||
|
59 с/счет «Учет резервов по долгосрочным обяз-вам» |
||
|
суммы, не включенные в предыдущие строки раздела |
||
|
1200: Итого по разделу I |
сумма строк раздела |
|
|
Раздел II |
||
|
41,15,16, 97, 10, 11, 43, 45, 20, 21, 23, 29, 44 |
||
|
62, 60, 68, 69, 70, 71, 73 (без учета %-х займов), 75, 76 |
||
|
58, 55 с/счет «Депозиты», 73 с/счет «Расчеты по займам» |
||
|
50, 51, 52, 55, 57, 55 с/счет «Депозитные счета» |
||
|
стоимость активов, не вошедших в перечисленные строки раздела II |
||
|
1200:Итого по разделу II |
сумма строк раздела |
|
|
1600: Итого актива |
сумма итогов I и II разделов |
|
Заполнение бухгалтерского баланса 2017 по строкам пассивной части
|
Код строки |
Включаются сальдо счетов |
|
|
Раздел III |
||
|
83 с/счет «Дооценка ОС и НМА» |
||
|
83 (кроме дооценки ОС и НМА) |
||
|
1300: Итого по разделу III |
сумма значений строк раздела III |
|
|
Раздел IV |
||
|
суммы, не включенные в строки раздела IV |
||
|
1400: Итого по разделу IV |
сумма строк раздела IV |
|
|
Раздел V |
||
|
60, 62, 68, 69, 70, 71, 73, 75, 76 |
||
|
суммы, не вошедшие в предыдущие строки раздела V |
||
|
1500: Итого по разделу V |
сумма строк раздела V |
|
|
1700: Итого пассива |
сумма значений строк разделов III, IV и V |
|
При правильном заполнении всех строк баланса итоговые результаты стр. 1600 и 1700 будут одинаковыми.
Бухгалтерский баланс предприятия: заполненный пример 2017
Образец составления баланса на основе данных бухучета, сгруппированных в оборотно-сальдовой ведомости ООО «Крокус». Для упрощения задачи допустим, что фирма организована в 2017 году и составляет баланс за 2017 год впервые. Форма бухгалтерского баланса 2017, образец которой представлен, предполагает рассмотрение итогов работы компании за отчетный, прошлый и предыдущий прошлому, годы. В нашем примере – сведения за 2017 год:
№ счета
Сальдо
В соответствии с инструкцией по заполнению формы, указанной выше, на базе учетных данных заполним бухбаланс за 2017 год.
Важным моментом в оформлении этого документа является соблюдение обязательного правила любого баланса – равноценности обеих частей. В нашем примере строки баланса заполнялись построчно так:
Сальдо по счетам
Д/т 04 – К/т 05
8700 – 3000 = 5700
Д/т 01 – К/т 02
825000 – 443000 = 382000
Д/т (10 + 41/2 + 41/3 + 44) – К/т 42
(50000 + 575000 + 33000 + 12500) – 120000 = 550500
Д/т (62 + 71 +76)
15000 + 1900 + 40000 = 56900
Д/т (50 + 51 + 52 +58)
10000 + 92000 + 7800 +5000 = 114800
К/т (60 + 68 + 69+ 70)
265000 + 57000 + 12000 + 30000 = 364000
Представленным примером продемонстрирована расшифровка статей бухгалтерского баланса 2017. Образец заполнения строк показывает несложность этой работы, однако она требует внимательности. Составление баланса уникально тем, что ошибки выявляются в процессе работы несоответствием значений активной и пассивной частей, что позволяет оперативно исправить ситуацию.
Форму бухгалтерского баланса 2017 (бланк с нумерацией строк для удобства составления) можно скачать ниже.
Бухгалтерский баланс (форма 1): бланк - 2015
Не позднее 31 марта в ИФНС и отделениях статистики ждут бухгалтерскую отчетность компаний за 2015 год. Как заполнить бухгалтерский баланс (форма 1) бланк - 2015, мы разберем в этой статье и расскажем, какие сведения указать, заполняя форму № 1 (Бухгалтерский баланс)
Бухгалтерский баланс (форма 1) бланк - 2015 с кодами строк
Годовую бухгалтерскую отчетность нужно сдать в налоговую инспекцию и в отделение статистики не позднее трех месяцев после окончания отчетного года (подп. 5 п. 1 ст. 23 Налогового кодекса РФ, ч. 2 ст. 18 Федерального закона от 6 декабря 2011 г. № 402-ФЗ). Бухгалтерскую отчетность за 2015 год — не позднее 31 марта 2016 года.
Типовая форма бухгалтерского баланса (форма 1) утверждена приказом Минфина России от 2 июля 2010 г. № 66н .
Строки баланса, который сдают в отделение статистики и в налоговую инспекцию, нужно нумеровать.
Обратите внимание: субъекты малого предпринимательства, которые ведут бухучет в упрощенном порядке, отражают в балансе укрупненные показатели, которые включают в себя несколько показателей. Код строки в таком случае ставят по тому показателю, который по величине больше других, входящих в эту строку.
Бухгалтерский баланс (форма 1) бланк - 2015 с кодами строк скачать можно .
Здесь мы рассмотрим заполнение баланса на конкретном примере.
Бухгалтерский баланс (форма 1) бланк - 2015: пример заполнения
Заполненим бухгалтерский баланс (форма 1) бланк - 2015, используя практическую ситуацию.
Пример
ООО «Альфа» занимается производством стройматериалов.
Приведем данные регистров бухгалтерского учета ООО «Альфа» на 31 декабря 2015 года и по этим показателям составим бухгалтерский баланс за 2015 год. Графы «На 31 декабря 2014 года» и «На 31 декабря 2013 года» заполняются по данным бухгалтерского учета за предыдущий год и за год, предшествующий предыдущему.
Заполнение бухгалтерского баланса начинается с раздела «Актив».
Сначала заполняются строки раздела I «Внеоборотные активы».
В 2015 году ООО «Альфа» имело на балансе созданный собственными силами нематериальный актив. Это технология производства строительной смеси, запатентованная в установленном порядке. Его стоимость с учетом всех фактически произведенных расходов составляет 90 000 руб. (дебетовое сальдо счета 04). Накопленная амортизация по этому нематериальному активу составляет 22 000 руб. (сальдо по кредиту счета 05). Показатель для строки 1110 «Нематериальные активы» — 68 000 руб. (90 000 руб. - 22 000 руб.).
Первоначальная стоимость основных средств организации на конец отчетного периода составляет 690 000 руб. (дебетовое сальдо счета 01 «Основные средства»). Сумма начисленной на 31 декабря 2015 года амортизации (кредитовое сальдо счета 02) равна 85 000 руб. Показатель для строки 1150 «Основные средства» — 605 000 руб. (690 000 руб. - 85 000 руб.).
В декабре 2015 года ООО «Альфа» приобрело кассовый аппарат. Он еще не зарегистрирован в установленном порядке и не введен в эксплуатацию, поэтому числится на счете 08. Стоимость кассового аппарата (дебетовое сальдо счета 08) — 15 000 руб. Этот показатель также отражается по строке 1150 «Основные средства».
Таким образом, показатель строки 1150 «Основные средства» составит 620 000 руб. (605 000 руб. + 15 000 руб.).
В 2015 году ООО «Альфа» купило акции другой организации на общую сумму 200 000 руб. Эта сумма числится по дебету счета 58-1 и отражена по строке 1170 «Финансовые вложения».
Дебетовое сальдо по счету 09 «Отложенные налоговые активы» на конец 2015 года равно 8000 руб. Это показатель для строки 1180 баланса.
По строке 1100 «Итого по разделу I» отражается стоимость всех внеоборотных активов ООО «Альфа»:
68 000 руб. + 620 000 руб. + 200 000 руб. + 8000 руб. = 896 000 руб.
Затем заполняется раздел II «Оборотные активы».
По дебету счетов учета материалов и расходов на производство ООО «Альфа» числятся остатки:
— 10 «Материалы» — 19 230 руб.;
— 20 «Основное производство» — 57 650 руб.;
— 43 «Готовая продукция» — 93 170 руб.;
— 44 «Расходы на продажу» — 26 890 руб.;
— 97 «Расходы будущих периодов» — 10 300 руб.
По строке 1210 баланса ООО «Альфа» отражает (с учетом округления) дебетовое сальдо счета 10 (19 000 руб.), сумму дебетовых сальдо по счетам 20 и 44 (85 000 руб.), сальдо счета 43 (93 000 руб.) и сальдо счета 97 (10 000 руб.).
Показатель строки 1210 баланса равен сумме стоимости материально-производственных запасов и расходов в незавершенном производстве ООО «Альфа»:
19 000 руб. + 85 000 руб. + 93 000 руб. + 10 000 руб. = 207 000 руб.
Дебетовый остаток счета 19 (сумма «входного» НДС по приобретенным по состоянию на 31 декабря 2015 года ценностям, по которым счет-фактура оформлен ненадлежащим образом) — 6949 руб. Заполняя строку 1220 баланса, бухгалтер округляет эту сумму до 7000 руб.
На счетах бухгалтерского учета ООО «Альфа» не числятся суммы долгосрочной дебиторской задолженности сторонних организаций. Но в декабре 2013 года ООО «Альфа» выдало одному из работников ссуду на покупку автомобиля в сумме 90 000 руб. сроком на три года. В 2015 году ссуда погашена в сумме 30 000 руб. Поэтому остаток по счету 73 «Расчеты с персоналом по прочим операциям» на 31 декабря 2015 года составляет 60 000 руб.
На конец 2015 года в бухгалтерском учете ООО «Альфа» числятся следующие суммы краткосрочной дебиторской задолженности:
— выданные поставщикам авансы (дебетовое сальдо по счету 60 субсчету «Авансы выданные») в сумме 49 000 руб.;
— не оплаченные покупателями стройматериалы (дебетовое сальдо по счету 62 субсчету «Расчеты по отгруженной продукции») на сумму 87 000 руб.
Показатель по строке 1230 формируется как сумма всей дебиторской задолженности:
60 000 руб. + 49 000 руб. + 87 000 руб. = 196 000 руб.
Остаток денежных средств на расчетном счете ООО «Альфа» (сальдо по дебету счета 51) — 758 000 руб. Остаток наличных денег в кассе на 31 декабря 2015 года — 40 000 руб. Валютные счета ООО «Альфа» не открывало.
Поскольку денежных документов, денежных средств на специальных счетах в банках, остатка по счету 57 «Переводы в пути» на конец 2015 года у ООО «Альфа» не имеется, показатель строки 1250 равен сумме остатка денежных средств на расчетном счете и в кассе (счета 50 и 51).
Показатель строки 1200 формируется как сумма показателей раздела II баланса:
строка 1210 + строка 1220 + строка 1230 + строка 1250 = строка 1200, или 207 000 руб. + 7000 руб. + 196 000 руб. + 798 000 руб. = 1 208 000 руб.
Теперь можно подвести итоги по всем активам организации на отчетную дату. По строке 1600 отражается сумма итоговых строк раздела I и раздела II:
строка 1100 + строка 1200 = строка 1600, или 896 000 руб. + 1 208 000 руб. = 2 104 000 руб.
После этого заполняется раздел «Пассив» бухгалтерского баланса.
Сначала отражаются показатели раздела III «Капитал и резервы».
Уставный капитал ООО «Альфа» равен 20 000 руб. В 2015 году изменения в учредительные документы не вносились. По строке 1310 бухгалтер ООО «Альфа» показал кредитовое сальдо счета 80 — 20 000 руб.
Согласно учредительным документам и учетной политике, ООО «Альфа» добровольно формирует резервный капитал. Величина резервного капитала ООО «Альфа» составляет 5000 руб. (кредитовое сальдо счета 82). Эта сумма указывается по строке 1360.
По строке 1370 отражается сумма нераспределенной прибыли ООО «Альфа» по состоянию на 31 декабря 2015 года — кредитовое сальдо счета 84 «Нераспределенная прибыль (непокрытый убыток)». Эта сумма составляет 180 000 руб.
По строке 1300 подводится итог по разделу III баланса:
20 000 руб. + 5000 руб. + 180 000 руб. = 205 000 руб.
ООО «Альфа» в 2013 году получило банковский кредит сроком на три года. На конец 2015 года сумма непогашенного кредита составила 550 000 руб. (кредитовое сальдо счета 67). Эта сумма отражена по строке 1410 баланса.
Кредитовое сальдо счета 77 (ОНО) равно 8000 руб. Это показатель строки 1420 баланса.
По строке 1400 отражается общая сумма долгосрочных обязательств ООО «Альфа»:
550 000 руб. + 8000 руб. = 558 000 руб.
Затем заполняется раздел V «Краткосрочные обязательства»
В декабре 2015 года ООО «Альфа» банком был выдан краткосрочный заем сроком на три месяца на покупку основного средства в сумме 150 000 руб. Это кредитовый остаток по счету 66 «Расчеты по краткосрочным кредитам и займам». Сумма займа отражается по строке 1510.
По строке 1520 отражаются суммы кредиторской задолженности ООО «Альфа»:
— задолженность перед поставщиками (кредитовое сальдо счета 60) — 268 000 руб.;
— сумма начисленной, но не выплаченной по состоянию на 31 декабря 2015 года заработной платы работникам (кредитовое сальдо счета 70) — 442 000 руб.;
— сумма начисленных, но не перечисленных в бюджет по состоянию на 31 декабря 2015 года взносов на обязательное пенсионное страхование, на обязательное медицинское страхование и на социальное страхование (кредитовое сальдо счета 69) — 163 000 руб.;
— сумма начисленного, но не перечисленного в бюджет по состоянию на 31 декабря 2015 года налога на имущество, НДС и налога на прибыль — 105 000 руб.;
— сумма полученных от покупателей авансов (кредитовое сальдо счета 62 субсчета «Авансы полученные») — 213 000 руб.
По строке 1520 отражается общая сумма краткосрочной кредиторской задолженности:
268 000 руб. + 442 000 руб. + 163 000 руб. + 105 000 руб. + 213 000 руб. = 1 191 000 руб.
Таким образом, в итоговой строке 1500 раздела V отражается сумма краткосрочных обязательств ООО «Альфа» — 1 341 000 руб. (150 000 руб. + 1 191 000 руб.).
По строке 1700 отражается сумма всех пассивов (капиталов, обязательств и резервов) ООО «Альфа». Она должна быть равна сумме активов организации и рассчитывается так:
строка 1300 + строка 1400 + строка 1500 = строка 1700, или 205 000 руб. + 558 000 руб. + 1 341 000 руб. = 2 104 000 руб.
Бухгалтерский баланс (форма 1) бланк - 2015: образец заполнения
Заполненный по данным примера бухгалтерский баланс - 2015 должен получить таким, как в образце.
Скачайте быстро и бесплатно правильный образец бухгалтерского баланса за 2016 год для организации в формате excel. Как распределить суммы по счетам между статьями баланса, что нужно не забыть при заполнении отчета форма 1 в 2017 году?
Бланк и образец заполнения баланса в 2017 году — скачать .
В 2017 году организации должны сдать в налоговую бухгалтерский баланс на основании данные бухучета за 2016 год. Для заполнения следует использовать бланк баланса, утвержденный приказом ФНС №66н. В статье приведена подробная инструкция по заполнению статей данного отчета, а также даны ссылки, по которым можно бесплатно скачать актуальный бланк и образец заполнения бухгалтерского баланса за 2016 год.
Баланс предприятия — это основной бухгалтерский отчет, который составляется каждой организацией по итогам года. При желании самого предприятия составляются также промежуточные балансы на протяжении года для проверки учитываемых сведений. Подавать куда-либо промежуточные отчеты не нужно, они нужны самому предприятию для самопроверки. Контролирующие органы требуют обязательной подачи баланса по итогам года.
Срок сдачи баланса
За 2016 год бухгалтерский баланс (ранее именуемый также форма 1) нужно сдать в последний день марта 2017 года, можно подать отчет и раньше. 31.03 — это крайний срок для представления отчетности, при этом в 2017 году данная дата выпадает на рабочий день, а потому никаких переносов срока сдачи не будет.
Место подачи баланса — отделение ФНС по месту постановки на учет организации, а также Росстат. При этом в орган статистики бухгалтерский баланс нужно подать в электронном формате, для налоговой никаких строгих требований к форме подачи отчета не предъявляется.
Бланк бухгалтерского баланса в 2017 году
При подаче отчетности за 2016 год нужно использовать бланк, утвержденный приказом 66н, последняя редакция которого пришлась на 06.04.2015. То есть форма не поменялась, сдавать нужно тот же бланк, что и в прошлом году.
Если предприятие по своим показателям относится к малым, то можно заполнить баланс в сокращенном упрощенном варианте.
Для примера разобран процесс заполнения бухгалтерского баланса за 2016 год, инструкция представлена ниже, ее итогом является заполненный образец, ссылка на который дана ниже.
Образец заполнения бухгалтерского баланса за 2016 года
Форма 1 содержит два раздела, в первом показываются активы предприятия, во втором собираются пассивы.
Каждый раздел представлен статьями, по которым производится распределение учетных данных за год. Уровень детализации отражаемых сведений определяется каждой организацией самостоятельно. Представленный бланк баланса является рекомендуемым и может быть скорректирован, дополнен статьями для большей детализацией. Ненужные строки, по которым нет данных можно прочеркнуть или удалить.
При этом важно, чтобы из года в год организация использовала одни и те же статьи баланса, так как в одном бланке показываются сведения за 3 последних года. Поэтому не должно быть ситуации, когда в одном году какая-то строка в бланке есть, а в другом — нет. В связи с этим лучше не исключать не используемые в отчетном году строки, возможно, они понадобятся в следующем году, лучше в пустой строке поставить прочерк.
Заполняют бухгалтерский баланс только предприятия на любом налоговом режиме. ИП отчет не заполняют, так как не имеют обязанности вести бухучет.
Построчное заполнение активов бухгалтерского баланса
|
Строка |
Заполнение |
| 1110 НМА | Складывается дебетовое сальдо по сч.04 и 08.5, от полученного результата отнимается начисленная амортизация по кредиту сч.05.
То есть в строке бланка показывается остаточный стоимостный показатель по нематериальным активам и вложениям в них. |
| 1150 ОС | Складывается дебетовое сальдо по сч.07, 08 (кроме субсчета 08.5) и 01, от полученного результата отнимается амортизация по кредиту сч.02.
В строке баланса отражается остаточный стоимостный показатель по основных средствам и вложениям в них. |
| 1170 Фин.влож. | Для получения результата берется дебетовое сальдо сч.58, от которого отнимается кредитовое сальдо сч.59 и 63. При этом в расчет берутся только данные, относящиеся к долгосрочным вложениям. Это удобно сделать, если изначально распределять краткосрочные и долгосрочные вложения, ведя по ним аналитику.
Долгосрочные вложения отличает период погашения, превышающий 1 год. Сюда относятся акции, вклады в капиталы других компаний, займы, облигации. |
| 1210 Запасы | В данное понятие нужно включить все имеющиеся у организации запасы, сведения о которых могут быть распределены по счетам 10, 15, 20, 21, 23, 41, 44, 45, 97. Берется дебетовый оборот по указанным счетам, после чего отнимается кредитовое сальдо по сч.14 и 42. |
| 1230 Дебет.зад. | Долг других лиц перед организацией, заполняющей бухгалтерский баланс. Для расчета берется дебетовое сальдо сч.46, а также данные по субсчетам сч.60, 62, 68, 69, 70, 71, 73, 75, 76. От результата отнимается кредитовое сальдо сч.63. |
| 1240 Фин.влож. | В данной строке бланка форма 1 показываются краткосрочные вложения, срок погашения которых должен наступить в ближайшие 12 месяцев. Порядок расчета показателя аналогичен приведенному в строке баланса 1170, только берутся данные по краткосрочным вложениям. Опять же удобно брать эти сведения, если они заранее учитывались на отдельных аналитических счетах. |
| 1250 Ден.ср. | В данной строке бухгалтерского баланса показывается сумма всех активов предприятия в денежном выражении.
Показатель можно вычислить, если сложить дебетовое сальдо сч.50, 51, 52, 57. |
Построчное заполнение пассивов бланка баланса
|
Строка |
Заполнение |
| 1340 Переоценка | Если в течение 2016 года проводился пересчет стоимости основных средств, то результат показывается на 83 счете, данные этого счета нужно показать в данной строке бухгалтерского баланса. |
| 1370 Прибыль/убыток | Итоговый результат деятельности, выраженный в виде годовой прибыли или убытка вносится в данную строку бланка бухгалтерского баланса. Итоги подводятся после проведения реформации. Если сальдо по счету 84 кредитовое, то это прибыль, которая вносится в данную строку без скобок. Если сальдо по счету 84 дебетовое, то это убыток, который вносится в скобках. |
| 1410 Заемн.ср. | Показываются займы, носящие долгосрочный характер, то есть срок погашения который не наступит в ближайшие 12 месяцев. Показатель для заполнения строки баланса представляется собой кредитовое сальдо сч.67. |
| 1510 Замен.ср. | Показываются займы, носящие краткосрочный характер, то есть срок погашения который наступит в ближайший год. Показатель для заполнения берется из сч.66. |
| 1520 Кред.зад. | Долг организации перед контрагентами, поставщиками, покупателями, персоналом на конец 2016 года. Показатель высчитывается как сумма кредитовых сальдо по субсчетам сч.60, 62, 68, 69, 70, 71, 73, 75.2, 76 |
| 1540 Оцен.обяз. | Показатель для внесения в данную строку бухгалтерского баланса представляет собой кредитовое сальдо по сч.96. |
После того, как все данные по счетам по состоянию на 31 декабря 2016 года распределены по статьям бухгалтерского баланса, необходимо подвести итоги, посчитав сумму всех активов и внеся ее в строку 1600, после чего посчитав сумму всех пассивов и внеся ее в строку 1700.
Новая форма "Бухгалтерский баланс" официально утверждена документом Приложение № 1 к Приказу Минфина РФ от 02.07.2010 № 66н (в ред. Приказов Минфина России от 05.10.2011 № 124н, от 06.04.2015 № 57н).
Подробнее о применении формы "Бухгалтерский баланс":
- Порядок заполнения бухгалтерского баланса по общей форме. Пример
Указания номера соответствующего пояснения к бухгалтерскому балансу (если составляется пояснительная записка). ... указания номера соответствующего пояснения к бухгалтерскому балансу (если составляется пояснительная записка). ... вклады товарищей). По строке 1310 бухгалтерского баланса отражают сумму уставного капитала фирмы... занесенные данные. Пример. Заполнение бухгалтерского баланса ООО, зарегистрированное в 2015 г... основании имеющихся данных бухгалтер составил бухгалтерский баланс за 2015 г. по...
- Порядок заполнения бухгалтерского баланса по упрощенной форме. Пример
О финансовых результатах. Порядок заполнения бухгалтерского баланса по упрощенной форме Начать заполнение... рублей. В упрощенной форме бухгалтерского баланса разделов и показателей существенно меньше... для объяснения порядка формирования показателей бухгалтерского баланса и отчета о финансовых... , которые не раскрыты показателями бухгалтерского баланса и отчета о финансовых результатах... лучше закрепить в бухгалтерской учетной политике. Пример. Заполнение бухгалтерского баланса ООО, зарегистрированное в...
- Реорганизация компании: составляем передаточный акт и бухгалтерский баланс (2 часть)
При составлении передаточного акта и бухгалтерского баланса при реорганизации компании? Порядок формирования... субъектам малого предпринимательства, состоит из: бухгалтерского баланса; отчета о финансовых результатах; отчета... использовании полученных средств. Как составить бухгалтерский баланс Заключительная бухгалтерская отчетность реорганизуемых компаний, которые... форме слияния (присоединения) во вступительный бухгалтерский баланс компании, возникшей в результате реорганизации...
- Реорганизация компании: составляем передаточный акт и бухгалтерский баланс (1 часть)
При составлении передаточного акта и бухгалтерского баланса при реорганизации компании? Что... при составлении передаточного акта и бухгалтерского баланса при реорганизации компании? Реорганизация... служба. Общий принцип формирования бухгалтерской отчетности при реорганизации компании приведен... в Методических указаниях по формированию бухгалтерской отчетности при осуществлении реорганизации... показатели передаточного акта и заключительной бухгалтерской отчетности реорганизуемой компании не совпадают...
- Аудит годовой бухгалтерской отчетности организаций за 2018 год
Определяют детализацию показателей по статьям бухгалтерского баланса, отчета о финансовых результатах, отчета... обесценения. Согласно ПБУ 4/99 бухгалтерский баланс должен включать числовые показатели в... величины. Нематериальный актив отражается в бухгалтерском балансе по стоимости за вычетом величины... актива раскрывается в пояснениях к бухгалтерскому балансу и отчету о финансовых результатах... организации состоит, как правило, из бухгалтерского баланса, отчета о целевом использовании средств...
- На что обратить внимание при подготовке годовой бухгалтерской отчетности за 2017 год
Известно, годовая бухгалтерская (финансовая) отчетность состоит из бухгалтерского баланса, отчета о... способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетности - бухгалтерский баланс и отчет... всем активно-пассивным счетам в бухгалтерском балансе следует отражать «развернутое» сальдо. ... по займу отражается в бухгалтерском балансе в составе краткосрочных обязательств, ... они исключительно в бухгалтерской практике. Например, показатели бухгалтерского баланса и отчета о...
- Арендуем коров: бухгалтерский учет
Отношении конкретного объекта бухгалтерского учета выбирается способ ведения бухгалтерского учета из способов... , установленных законодательством Российской Федерации о бухгалтерском учете, федеральными и (или) ... 73); - Методических рекомендаций "По бухгалтерскому учету основных средств в сельскохозяйственных... "Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий...) Признание - это процесс включения в бухгалтерский баланс или отчет о прибылях и...
- События после отчётной даты: как отражать и как раскрывать в бухгалтерской отчётности
Раскрывается в пояснениях к бухгалтерскому балансу и отчёту о финансовых... кроме кредитных организаций) российское бухгалтерское законодательство регламентирует порядок отражения... раскрывается в пояснениях к бухгалтерскому балансу и отчёту о финансовых... раскрываемая в пояснениях к бухгалтерскому балансу и отчёту о финансовых результатах... фактической себестоимостью товаров. В бухгалтерском балансе товарные запасы отражаются в... раскрытию в пояснениях к бухгалтерскому балансу и отчёту о финансовых...
- Бухгалтерский и налоговый учет в организации, имеющей филиал
Указаны в ЕГРЮЛ. Бухгалтерский учет Отдельный баланс В действующих нормативно- ... балансы). Из этой нормы следует, что филиалы не формируют отдельную бухгалтерскую... отчетность и не составляют отдельный бухгалтерский баланс. Значит, ... политика организации» способы ведения бухгалтерского учета, избранные организацией при... филиалы, выделенные на отдельный баланс, ведут бухгалтерский учет самостоятельно, но в... передаются на ее баланс. В бухгалтерском учете филиала будут...
- Особенности представления бухгалтерской отчетности в 2018 году
Субъекта включают: показатели, отраженные в бухгалтерском балансе, отчете о финансовых результатах деятельности... , предусмотрено формирование резервов, отражаются в бухгалтерском балансе субъектов отчетности за вычетом указанных... актов, регулирующих ведение бухгалтерского учета и составление бухгалтерской (финансовой) отчетности. Бухгалтерский баланс. Положения п... , что активы и обязательства в бухгалтерском балансе приводятся с подразделением на долгосрочные...
- Расхождение показателей налоговой и бухгалтерской отчетности при УСНО: как объясниться с налоговой?
Учитываются кассовым методом. Бухгалтерская (финансовая) отчетность. Годовая бухгалтерская отчетность составляется в соответствии... общему правилу она состоит из бухгалтерского баланса, отчета о финансовых результатах и... способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, то в бухгалтерский баланс, отчет... могут заинтересовать следующие показатели бухгалтерской отчетности.Начнем с баланса. В данном случае...
- Бухгалтерская отчетность – 2017: рекомендации Минфина
Остатка по другим статьям бухгалтерского баланса на самую раннюю представленную в... Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской... корректировки отражаются в бухгалтерском учете и бухгалтерской отчетности как изменения... корректировки отражаются в бухгалтерском учете и бухгалтерской отчетности как изменения... показатели могут приводиться в бухгалтерском балансе или отчете о финансовых... раскрытием в пояснениях к бухгалтерскому балансу и отчету о финансовых...
- Собственники помещений требуют у УК бухгалтерские документы: законно ли это?
Счетам бухгалтерского учета, банковские выписки и платежные поручения за год. Баланс за... счетам бухгалтерского учета, банковские выписки и платежные поручения за год. Баланс... включая: сведения о годовой бухгалтерской отчетности; бухгалтерский баланс и приложения к нему; сведения... ст. 5 Закона о бухгалтерском учете ). Бухгалтерский учет – формирование документированной систематизированной... деятельности следует привести в бухгалтерской отчетности. Бухгалтерская отчетность должна быть достоверной...
- Новое в бухгалтерской отчетности в 2019 году
Год. Новые требования к бухгалтерской отчетности Бухгалтерская отчетность до 2019 г. ... для ежегодного опубликования (раскрытия) бухгалтерской отчетности. За несвоевременное представление отчетности... отчет является самостоятельной формой бухгалтерской отчетности и может иметь... счета 76.14 в бухгалтерском балансе На новом счете 76. ... В бухгалтерской отчетности счет будет отражаться в активе баланса по строке... исключения. Например, компании, годовая бухгалтерская отчетность которых содержит сведения, ...
- Порядок отражения в пояснениях к балансу и к отчету о финансовых результатах краткосрочных депозитов, учитываемых в составе финансовых вложений организации
... (числовые показатели), которые должен содержать бухгалтерский баланс организации. Так, активы, учитываемые по... Приказа N 66н пояснения к бухгалтерскому балансу и отчету о финансовых результатах... .1 раздела 3 пояснений к бухгалтерскому балансу и отчету о финансовых результатах... материалами: - Энциклопедия решений. Пояснения к бухгалтерскому балансу "Финансовые вложения"; - Энциклопедия... решений. Взаимоувязка показателей Бухгалтерского баланса и Пояснений к балансу и Отчету о финансовых...




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации