
Бухгалтерский баланс предприятия. Заполнение бухгалтерского баланса (бланк скачать)
Многие российские компании обязаны предоставлять ФНС бухгалтерский баланс. Данный документ включает цифры, отражающие обороты бизнеса, расходы, обязательства. Поэтому бухгалтерский баланс — важнейший источник информации, свидетельствующей об уровне эффективности работы предприятия. Каким образом данный документ следует составлять? Как могут выглядеть образцы бухгалтерских балансов?
Что такое бухгалтерский баланс?
Для начала остановимся на некоторых теоретических вопросах. Так, прежде чем исследовать образцы бухгалтерских балансов, полезно рассмотреть сущность данного явления. Под рассматриваемым термином чаще всего понимается методология группировки и классификации сведений, отражающих имущественные активы организации в финансовом выражении.
Бухгалтерский баланс, как правило, имеет 2 раздела — актив и пассив. В первом отражается имущество, распределенное по структуре и расположению, во втором — классифицируется, исходя из его источников. Бухгалтерский баланс предоставляется по итогам года.
Обязательно ли составлять бухгалтерский баланс?
В общем случае — обязательно. Составление бухгалтерского баланса для российских предприятий — процедура, закрепленная в законодательстве. Исключение установлено для ИП - при условии ведения предпринимателями книги учета доходов и расходов. Предприятия, зарегистрированные как ООО, должны предоставлять баланс, даже если они работают с использованием УСН.
Формы баланса
Законодательно определен ключевой документ, посредством которого фирма должна отчитываться в в аспекте бухгалтерских показателей перед государством — форма 0710001, соответствующая ОКУД. Или, как ее часто неофициально называют бухгалтера, форма 1. Бухгалтерский баланс, образец которого мы будем рассматривать в статье, также может быть полным либо упрощенным. Исходя из каких критериев предприятие может выбрать первый или второй вариант составления отчетности?
Какую форму выбрать: полную или упрощенную?
Строго говоря, выбор зависит не от предпочтений руководства организации, а от положений норм законодательства. Поэтому, главное — правильно их интерпретировать, чтобы затем заполнить корректную форму бухгалтерского баланса. Конечно, фирма в любом случае может выбрать полную схему составления соответствующего типа отчетности. Но работа с формой 1 в этой версии характеризуется несопоставимо большей трудоемкостью, чем при выборе упрощенного документа. Фирмы, таким образом, по возможности стремятся работать по второй, более простой схеме. Но для этого они должны соответствовать ряду критериев:
- доля уставного капитала фирмы, принадлежащая юрлицам, не должна превышать 25%;
- средняя численность сотрудников за год не должна превышать 100 человек;
- выручка фирмы не должна быть больше 400 млн руб. за год.
Только при соответствии отмеченным пунктам компания может направлять в ФНС упрощенный бухгалтерский баланс. Образец заполнения отчетности в данном формате мы рассмотрим чуть позже. Сейчас же изучим специфику составления Формы 1 в полной ее версии. Условимся, что нам предстоит составлять бухгалтерский баланс за год. Образец заполнения соответствующего документа за другие отчетные периоды (квартал, полугодие и 9 месяцев) будет в целом характеризоваться схожей структурой.
Требования к бухгалтерскому балансу
Прежде чем изучать собственно алгоритм составления требуемой отчетности в ФНС, рассмотрим некоторые законодательные нюансы, касающиеся требований к документам данного типа.
Так, многие юристы рекомендуют обращать внимание на следующее требование: в бухгалтерский баланс должны быть включены отражающие деятельность всех структур юридического лица, включая филиалы и представительства в любых населенных пунктах. Другое важное требование — если баланс сдает ООО, то цифры, отражающиеся в документе, должны быть утверждены на общем собрании владельцев компании. Форма 1 должна дополняться аудиторскими заключениями, если ее предоставляют АО, банки или страховые организации.
Изучим теперь образец заполнения бухгалтерского баланса. Начнем со схемы, предполагающей использование полной версии формы 1.
Важные атрибуты
Так, рассмотрение алгоритма необходимых действий можно начать с изучения специфики заполнения самых первых строк документа. В заголовке Формы 1 следует указать дату ее составления — 31 декабря того года, за который сдается отчетность. После этого необходимо указать полное название фирмы, специфику деятельности, правовую форму и вид собственности организации. Следом нужно определиться с единицей измерения финансовых показателей. Оптимальный вариант — тысячи рублей. Соседствующий вариант нужно подчеркнуть. Следует указать корректное расположение фирмы, а также уделить внимание указанию необходимых кодов.

Условимся, что баланс в нашем примере заполняется в рамках руководством новой фирмы, работающей как ООО при задействовании УСН.
Алгоритм заполнения баланса в полном виде: актив
Первым делом мы заполняем актив.
Графу 1 должны заполнять не все предприятия — только те, которые формируют Поэтому в ней можно поставить прочерк. После этого переходим к строкам. Заполнять их нужно крайне внимательно.
В строке 1110 фиксируется разница между двумя сальдо - по дебету счета 04 и кредиту счета 05. Не забываем, что значения мы вписываем в тысячах рублей. То есть если соответствующий показатель — 140 000, то в строке 1110 пишем 140.
Строка 1170 должна включать данные, соответствующие сальдо по дебету счета 58.
В пункте 1100 суммируется итог по строкам 1110, 1150, а также 1170. Полезно перепроверить цифры перед сложением.
В пункте 1220 фиксируется цифра, соответствующая сальдо по дебету счета 19.
В строке 1250 необходимо отразить показатели, которые вычисляются посредством сложения двух сальдо — по дебетам счетов 50 и 51.
После этого считаем итоговую цифру и фиксируем ее в пункте 1200. Суммируем, таким образом, показатели по строкам 1210, 1220, а также 1250.
Необходимо внимательно перепроверить цифры по пунктам 1100 и 1200 — дело в том, что для заполнения строки 1600 нужна их сумма.
Алгоритм заполнения баланса в полной версии: пассив
Следующая наша задача — корректно заполнить пассив. В нем, аналогично сведениям, которые содержит в части актива форма бухгалтерского баланса (образец алгоритма ее заполнения мы рассмотрели выше), цифры указываются в тысячах.

В строке 1310 необходимо отразить цифру, соответствующую сальдо по кредиту счета 80.
В пункте 1360 — сальдо по кредиту счета 82.
Строка 1370 должна содержать цифры, соответствующие показателям сальдо по кредиту счета 84 (если компания имеет прибыль).
Для того чтобы вычислить значения для пункта 1300, необходимо суммировать данные по вышеуказанным строкам — 1310, 1360, а также 1370.
При условии что задолженность у фирмы краткосрочная, показатель для пункта 1520 высчитывается посредством сложения четырех сальдо — по кредитам счетов 60, 62, 69, а также 70.
В строке 1500 можно скопировать значения пункта 1520.
В строке 1700 фиксируются цифры, получившиеся в результате суммирования данных по пунктам 1300 и 1500.
Рассмотрим теперь образец заполнения бухгалтерского баланса по упрощенной форме.
Алгоритм заполнения упрощенной формы баланса: актив
В активе нам необходимо заполнить 2 (при необходимости ее следует добавить в документ — для отображения кодов) и 3 графу — в ней мы будем фиксировать показатели.
В строке «Материальные внеоборотные активы», которой можно присвоить код 1150, фиксируется величина основных средств фирмы.
В пункте «Запасы» необходимо указать цифры, аналогичные тем, что зафиксированы в общей форме, в строке 1210. Одновременно это будет код для упрощенного документа.
В пункте «Денежные средства и эквиваленты» нужно зафиксировать соответствующие сведения и присвоить ей код 1250.
После этого считаем итоговую сумму, которую нужно будет отразить в строке 1600. Это можно сделать, сложив показатели по пунктам 1150, 1170, 1210, 1250, а также 1260.
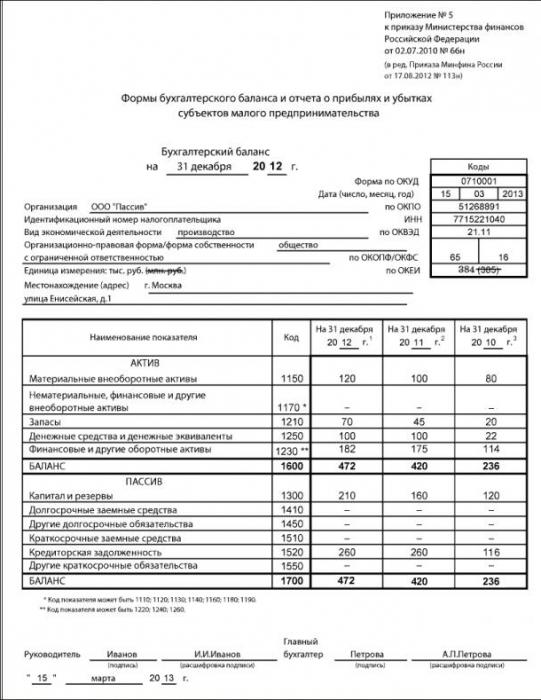
Теперь переходим к пассиву.
Упрощенная форма: пассив
В пункте «Капитал и резервы» фиксируются цифры, отражающие резервные средства и нераспределенную прибыль. Код должен соответствовать показателю, который в денежном объеме наибольший. Условимся, что это нераспределенная прибыль. Поэтому присваиваем данной строке код 1370.
В следующей строке, которой нужно присвоить код 1520, фиксируется относящаяся к категории краткосрочных.
После этого необходимо сверить цифры по пунктам 1600 и 1700. Рассматривая полный образец заполнения формы бухгалтерского баланса, мы отметили, что они должны сходиться. Аналогичный критерий — также и для упрощенного документа.
Таким может быть образец бухгалтерского баланса малого предприятия, которое в соответствии с положениями закона вправе задействовать более простой вариант Формы 1. Вместе с тем компания может на свое усмотрение использовать также полную версию соответствующего документа.
Баланс при нулевых оборотах
Бывает, что предприятие, формально находясь в статусе зарегистрированного юрлица, не ведет активную деятельность, вследствие чего финансовые обороты на нем отсутствуют. Каким образом заполняется соответствующий бухгалтерский баланс — нулевой? Образец алгоритма его составления предельно прост. Все, что нужно заполнить в форме 1 в этом случае — это строки 1250 и 1600 в активе, а также 1300 и 1700 — в пассиве. В них, вероятнее всего, будет отражаться минимальный уставной капитал фирмы — 10 тыс. руб. Разумеется, все остальные части документа — в частности, отражающие данные о фирме - должны быть заполнены корректно.
Заполнение бухгалтерского баланса: на что обратить внимание
Итак, мы рассмотрели образцы бухгалтерских балансов — полного и упрощенного. Заполнять соответствующие документы несложно, если в доступе находятся необходимые счета, по которым узнается сальдо. Вместе с тем каким бы логичным ни был образец бухгалтерского баланса предприятия, полезно учитывать ряд важнейших нюансов его заполнения. Рассмотрим их.

Форма 1 бухгалтерского баланса должна быть подписана двумя должностными лицами — директором и главным бухгалтером компании. Тем самым заверяется корректность сведений, предоставляемых фирмой в ФНС.
Перед заполнением баланса необходимо удостовериться, что работа идет с Формой 1, утвержденной приказом Минфина № 66н от 2 июля 2010 года, а не с каким-либо другим документом.
При составлении соответствующего типа отчетности рекомендуется руководствоваться критериями, прописанными в ПБУ 4/99, а именно в 4 разделе данного источника.
Если фирма ведет деятельность не первый год, то показатели за предыдущие периоды следует указывать в текущем отчете. В соответствии с п. 10 ПБУ 4/99 соответствующие цифры могут быть откорректированы (при наличии необходимых пояснений к балансу).
Если какие-либо показатели в Форме 1 отрицательные, то их нужно вписывать, используя круглые скобки. Любые корректные образцы бухгалтерских балансов должны соответствовать данному критерию.
Когда предоставлять баланс в ФНС?
Предоставлять Форму 1 в ФНС, необходимо до 1 апреля того года, который следует за отчетным. Дата выполнения данного обязательства соответствует моменту отправления указанного документа почтой либо фактической его передачи сотрудникам ФНС. Однако если это выходной, то датой предоставления Формы 1 считается следующий рабочий день. Поэтому фирмам следует проявлять внимательность при сдаче отчетности вплотную к срокам.
Значение бухгалтерского баланса
Предоставление соответствующего типа отчетности, как мы отметили выше, — это обязанность российских предприятий, установленная законом. Вместе с тем не только ФНС может быть заинтересована в получении от фирмы необходимых цифр. Дело в том, что показатели, фиксируемые в Форме 1, способны дать в целом вполне адекватное представление о том, как идут дела на предприятии, о том, насколько эффективна его бизнес-модель.

Эта информация может быть полезна, к примеру, для инвесторов, кредиторов, потенциальных партнеров фирмы. В связи с этим заинтересованность в своевременном составлении бухгалтерского баланса должно проявлять прежде всего руководство компании.
Бухгалтерский баланс — форма 1 к нему считается главной составляющей отчетности в сфере бухучета. Обязанность по ее заполнению присуща каждой организации, формирующей бухгалтерскую отчетность. В материале пойдет речь о том, что собой представляет форма 1 и бухгалтерский баланс в целом, каковы принципы их заполнения.
Как правильно – форма 0710001 или форма номер 1 бухгалтерского баланса
Многие бухгалтерские работники называют бухгалтерский баланс формой 1 , хотя этот термин применительно к данному отчетному документу уже утратил актуальность. Дело в том, что еще в 2010 году Минфин отменил действие своего приказа от 22.07.2003 № 67н и выпустил новый нормативный документ – приказ от 02.07.2010 № 66н. В приложениях к нему содержатся документы, и в них форма 1 уже не упоминается. С того времени в деловой практике стала применяться кодировка по ОКУД, согласно которой бухгалтерскому балансу присвоен код 0710001.
Тем не менее термин «форма 1» используется в обиходе бухгалтерских работников – не столько по необходимости, сколько по привычке и для удобства.
Бухгалтерские балансы (форма 1) за 2014 и 2015 годы идентичны, поскольку все изменения, как было сказано, произошли в 2010 году.
Кто должен заполнять и сдавать бухгалтерский баланс предприятия – форму 1
Все компании – и большие, и маленькие – ведут учет и составляют бухгалтерскую отчетность. К этому их обязывает ч. 1 ст. 6, ч. 2 ст. 13 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ.
Индивидуальные предприниматели и, в отдельных случаях, располагающиеся в РФ филиалы, представительства и тому подобные структурные подразделения фирм, образованных по законодательству иностранных государств, освобождены от указанной обязанности.
Разделы формы 1 бухгалтерского баланса
Бухгалтерский баланс составлен из актива и пассива.
Разберем порядок заполнения формы 1 бухгалтерского баланса .
Актив состоит из 2 разделов:
В первом приводятся внеоборотные активы.
Сюда заносятся данные об основных средствах, нематериальных активах, вложениях финансов на долгие сроки (более года) и т. п.
Во втором указываются оборотные активы.
Сюда заносятся все активы, считающимися короткими. Под ними подразумеваются следующие показатели: «дебиторка», у которой срок погашения не превышает года, запасы, вложения финансов на короткие сроки (менее года) и т. п.
Пассив содержит 3 раздела:
В первом отражаются капитал и резервы.
Сюда заносятся данные обо всех разновидностях капитала компании, в число которых входит, например, уставный капитал, а также о прибыли до ее распределения.
Во втором отражены обязательства, имеющие долгий срок исполнения (долгосрочные).
Подразумеваются все обязательства, у которых срок погашения превышает 12 месяцев.
В третьем отражены обязательства, имеющие краткий срок исполнения (краткосрочные).
Подразумеваются обязательства, у которых срок погашения не превышает года. В этом качестве обычно выступают различные займы, кредиторская задолженность хозяйственного направления и проч.
Каждой балансовой строке соответствует определенный код. Все они указаны в приложении № 4 к приказу № 66н.
За какие периоды вносятся данные в Ф-1 бухгалтерского баланса
Все балансовые показатели должны быть скомпонованы к одной из следующих дат:
Отчетной дате, соответствующей 31 декабря года, за который составляется отчет (например 2015-го).
Таким образом, баланс составляется за отчетный год, предшествующий и год перед предшествующим.
Где скачать Ф-1 бухгалтерского баланса
Солидные бухгалтерские или налоговые сайты, располагая шаблоны на своих ресурсах, позволяют скачивать формы документов, в том числе бухгалтерского баланса. Как правило, там же можно ознакомиться и с образцами заполнения данных форм.
Так, бланки балансов присутствуют на сайте ФНС РФ в соответствующем разделе, посвященном отчетности компаний. Как выглядит форма 1 бухгалтерского баланса , можно увидеть и на нашем сайте.
Бухгалтерский баланс форма 1 – образец
На нашем портале представлен образец Ф-1 бухгалтерского баланса . На его примере можно ознакомиться с данными, которые попадают в разбираемую нами форму.
Образец формы 1 и 2 бухгалтерской отчетности вы сможете увидеть в нашем материале. Мы расскажем вам о назначении этих форм и покажем на примере, как рассчитать чистую прибыль по показателям формы 2 и где в форме 1 отразить результат этих расчетов.
Форма 1 и форма 2 бухгалтерской отчетности
Формы 1 2 бухгалтерской отчетности являются основными отчетными формами - это баланс и отчет о финансовых результатах. Без них не обходится ни один комплект отчетной документации любой фирмы.
- Баланс - это набор показателей деятельности фирмы на отчетную дату (об остаточной стоимости основных средств, остатках денежных средств на счетах и в кассе, кредиторской и дебиторской задолженности и т.д.);
- Отчет о финансовых результатах - это данные о выручке, расходах и прибыли за отчетный отрезок времени.
Эти формы дополняются другими сопутствующими отчетами (о движении капитала, движении денежных средств и др.). Размещенная в них информация поясняет и детализирует данные, отраженные в форме 1 и форме 2 бух отчетности.
Формы 1 и 2 присутствуют в бухотчетности, составляемой за любой период (месяц, квартал, год). Например, минимальный комплект бухгалтерской отчетности за 1 квартал 2018 года (если фирма оформляет промежуточную бухотчетность по решению собственников или по иным причинам) должна обязательно включать обе формы. При этом такой отчетный комплект может дополняться детализирующими пояснениями (если в них есть необходимость).Оба отчета имеют унифицированную форму, утвержденную приказом Минфина РФ от 02.07.2010 № 66н.
Форма 1: бухгалтерский баланс
Баланс представляет из себя разделенную на 2 части таблицу:
- Часть 1. Актив баланса - это имущество и обязательства фирмы, используемые в ее деятельности и способные принести ей выгоду в будущем.
- Часть 2. Пассив баланса - отражает источники формирования актива баланса.
В правильно составленном балансе выполняется равенство:
статей актива баланса = статей пассива баланса
Детальнее это равенство для формы 1 бухгалтерской отчетности выглядит так:
Раздел 1 + Раздел 2 = Раздел 3 + Раздел 4 + Раздел 5,
- Раздел 1 - стоимость внеоборотных активов (длительно используемого имущества, стоимость которого погашается частями).
- Раздел 2 - стоимость оборотных активов (быстро оборачиваемых и быстро погашаемых активов: материалов, запасов и т. д.).
- Раздел 3 - стоимостная величина капитала и резервов (источников собственных средств фирмы).
- Раздел 4 и Раздел 5 - выраженные в стоимостном виде долгосрочные и краткосрочные обязательства соответственно (обязательства фирмы по выплате кредитов, займов, налогов, зарплаты и т. д.).
С помощью баланса (формы 1 бухгалтерской отчетности) можно:
- анализировать и оценивать финансовое состояние фирмы на конкретную дату;
- отслеживать динамику изменений показателей во времени (сравнивая показатели балансов, составленных на предшествующие отчетные даты);
- проводить экономический анализ деятельности фирмы и на его основе принимать обоснованные управленческие решения.
Форма 2: Отчет о финансовых результатах
Отчет о финансовых результатах (форма 2) представляет таблицу, содержащую показатели деятельности компании за отчетный период. Они позволяют исчислить ряд важных финансовых показателей (валовую прибыль, прибыль до налогообложения, чистую прибыль и др.).
Особенностью формы 2 является взаимосвязь всех строк основной таблицы. Она помогает оценить влияние доходов и расходов фирмы на конечный финансовый результат (чистую прибыль).
Все показатели приводятся за отчетный период текущего года и аналогичный период прошлого года. Это позволяет проследить динамику изменений показателей, включенных в отчет о финансовых результатах.
Посмотрим на примере, как рассчитывается чистая прибыль компании исходя из показателей формы 2.
Пример
Выручка ООО «Парк Хаус» за 1 квартал 2018 года составила 3 456 128 руб. (без НДС и акцизов) при себестоимости услуг 1 377 809 руб., управленческие расходы - 544 322 руб.
По этим цифрам из формы 2 вычисляем 2 показателя:
- Валовая прибыль = Выручка - Себестоимость = 3 456 128 руб. - 1 377 809 руб. = 2 078 319 руб.
- Прибыль от продаж = Валовая прибыль - Управленческие расходы = 2 078 319 руб. - 544 322 руб. = 1 533 997 руб.
ООО «Парк Хаус» в 2018 году получила кредит, начисленные за 1 квартал проценты составили сумму 230 000 руб. Прочие доходы и расходы составили соответственно 998 343 руб. и 1 466 321 руб.
С помощью этих цифр вычисляем следующие показатели формы 2:
- Прибыль до налогообложения = Прибыль от продаж - Проценты к уплате + Прочие доходы - Прочие расходы = 1 533 997 руб. - 230 000 руб. + 998 343 руб. - 1 466 321 руб. = 836 019 руб.;
- Текущий налог на прибыль = 836 019 руб. х 20% = 167 204 руб.;
Для вычисления чистой прибыли нужны еще суммы изменений ОНО и ОНА (отложенных налоговых активов и обязательств) за отчетный период. По данным бухучета ООО «Парк Хаус» они составили 339 123 руб. и 38 763 руб. соответственно.
Определим чистую прибыль ООО «Парк Хаус»:
Чистая прибыль = Прибыль до налогообложения - Текущий налог на прибыль - ОНО + ОНА = 836 019 руб. - 167 204 руб. - 339 123 руб. + 38 763 руб. = 368 455 руб.
Результат расчетов попадает в строку «Нераспределенная прибыль (непокрытый убыток)» Раздела 3 формы 1 .
Как выглядит образец бух отчетности – формы 1 и 2 - смотрите ниже.
Скачайте быстро и бесплатно правильный образец бухгалтерского баланса за 2016 год для организации в формате excel. Как распределить суммы по счетам между статьями баланса, что нужно не забыть при заполнении отчета форма 1 в 2017 году?
Бланк и образец заполнения баланса в 2017 году — скачать .
В 2017 году организации должны сдать в налоговую бухгалтерский баланс на основании данные бухучета за 2016 год. Для заполнения следует использовать бланк баланса, утвержденный приказом ФНС №66н. В статье приведена подробная инструкция по заполнению статей данного отчета, а также даны ссылки, по которым можно бесплатно скачать актуальный бланк и образец заполнения бухгалтерского баланса за 2016 год.
Баланс предприятия — это основной бухгалтерский отчет, который составляется каждой организацией по итогам года. При желании самого предприятия составляются также промежуточные балансы на протяжении года для проверки учитываемых сведений. Подавать куда-либо промежуточные отчеты не нужно, они нужны самому предприятию для самопроверки. Контролирующие органы требуют обязательной подачи баланса по итогам года.
Срок сдачи баланса
За 2016 год бухгалтерский баланс (ранее именуемый также форма 1) нужно сдать в последний день марта 2017 года, можно подать отчет и раньше. 31.03 — это крайний срок для представления отчетности, при этом в 2017 году данная дата выпадает на рабочий день, а потому никаких переносов срока сдачи не будет.
Место подачи баланса — отделение ФНС по месту постановки на учет организации, а также Росстат. При этом в орган статистики бухгалтерский баланс нужно подать в электронном формате, для налоговой никаких строгих требований к форме подачи отчета не предъявляется.
Бланк бухгалтерского баланса в 2017 году
При подаче отчетности за 2016 год нужно использовать бланк, утвержденный приказом 66н, последняя редакция которого пришлась на 06.04.2015. То есть форма не поменялась, сдавать нужно тот же бланк, что и в прошлом году.
Если предприятие по своим показателям относится к малым, то можно заполнить баланс в сокращенном упрощенном варианте.
Для примера разобран процесс заполнения бухгалтерского баланса за 2016 год, инструкция представлена ниже, ее итогом является заполненный образец, ссылка на который дана ниже.
Образец заполнения бухгалтерского баланса за 2016 года
Форма 1 содержит два раздела, в первом показываются активы предприятия, во втором собираются пассивы.
Каждый раздел представлен статьями, по которым производится распределение учетных данных за год. Уровень детализации отражаемых сведений определяется каждой организацией самостоятельно. Представленный бланк баланса является рекомендуемым и может быть скорректирован, дополнен статьями для большей детализацией. Ненужные строки, по которым нет данных можно прочеркнуть или удалить.
При этом важно, чтобы из года в год организация использовала одни и те же статьи баланса, так как в одном бланке показываются сведения за 3 последних года. Поэтому не должно быть ситуации, когда в одном году какая-то строка в бланке есть, а в другом — нет. В связи с этим лучше не исключать не используемые в отчетном году строки, возможно, они понадобятся в следующем году, лучше в пустой строке поставить прочерк.
Заполняют бухгалтерский баланс только предприятия на любом налоговом режиме. ИП отчет не заполняют, так как не имеют обязанности вести бухучет.
Построчное заполнение активов бухгалтерского баланса
|
Строка |
Заполнение |
| 1110 НМА | Складывается дебетовое сальдо по сч.04 и 08.5, от полученного результата отнимается начисленная амортизация по кредиту сч.05.
То есть в строке бланка показывается остаточный стоимостный показатель по нематериальным активам и вложениям в них. |
| 1150 ОС | Складывается дебетовое сальдо по сч.07, 08 (кроме субсчета 08.5) и 01, от полученного результата отнимается амортизация по кредиту сч.02.
В строке баланса отражается остаточный стоимостный показатель по основных средствам и вложениям в них. |
| 1170 Фин.влож. | Для получения результата берется дебетовое сальдо сч.58, от которого отнимается кредитовое сальдо сч.59 и 63. При этом в расчет берутся только данные, относящиеся к долгосрочным вложениям. Это удобно сделать, если изначально распределять краткосрочные и долгосрочные вложения, ведя по ним аналитику.
Долгосрочные вложения отличает период погашения, превышающий 1 год. Сюда относятся акции, вклады в капиталы других компаний, займы, облигации. |
| 1210 Запасы | В данное понятие нужно включить все имеющиеся у организации запасы, сведения о которых могут быть распределены по счетам 10, 15, 20, 21, 23, 41, 44, 45, 97. Берется дебетовый оборот по указанным счетам, после чего отнимается кредитовое сальдо по сч.14 и 42. |
| 1230 Дебет.зад. | Долг других лиц перед организацией, заполняющей бухгалтерский баланс. Для расчета берется дебетовое сальдо сч.46, а также данные по субсчетам сч.60, 62, 68, 69, 70, 71, 73, 75, 76. От результата отнимается кредитовое сальдо сч.63. |
| 1240 Фин.влож. | В данной строке бланка форма 1 показываются краткосрочные вложения, срок погашения которых должен наступить в ближайшие 12 месяцев. Порядок расчета показателя аналогичен приведенному в строке баланса 1170, только берутся данные по краткосрочным вложениям. Опять же удобно брать эти сведения, если они заранее учитывались на отдельных аналитических счетах. |
| 1250 Ден.ср. | В данной строке бухгалтерского баланса показывается сумма всех активов предприятия в денежном выражении.
Показатель можно вычислить, если сложить дебетовое сальдо сч.50, 51, 52, 57. |
Построчное заполнение пассивов бланка баланса
|
Строка |
Заполнение |
| 1340 Переоценка | Если в течение 2016 года проводился пересчет стоимости основных средств, то результат показывается на 83 счете, данные этого счета нужно показать в данной строке бухгалтерского баланса. |
| 1370 Прибыль/убыток | Итоговый результат деятельности, выраженный в виде годовой прибыли или убытка вносится в данную строку бланка бухгалтерского баланса. Итоги подводятся после проведения реформации. Если сальдо по счету 84 кредитовое, то это прибыль, которая вносится в данную строку без скобок. Если сальдо по счету 84 дебетовое, то это убыток, который вносится в скобках. |
| 1410 Заемн.ср. | Показываются займы, носящие долгосрочный характер, то есть срок погашения который не наступит в ближайшие 12 месяцев. Показатель для заполнения строки баланса представляется собой кредитовое сальдо сч.67. |
| 1510 Замен.ср. | Показываются займы, носящие краткосрочный характер, то есть срок погашения который наступит в ближайший год. Показатель для заполнения берется из сч.66. |
| 1520 Кред.зад. | Долг организации перед контрагентами, поставщиками, покупателями, персоналом на конец 2016 года. Показатель высчитывается как сумма кредитовых сальдо по субсчетам сч.60, 62, 68, 69, 70, 71, 73, 75.2, 76 |
| 1540 Оцен.обяз. | Показатель для внесения в данную строку бухгалтерского баланса представляет собой кредитовое сальдо по сч.96. |
После того, как все данные по счетам по состоянию на 31 декабря 2016 года распределены по статьям бухгалтерского баланса, необходимо подвести итоги, посчитав сумму всех активов и внеся ее в строку 1600, после чего посчитав сумму всех пассивов и внеся ее в строку 1700.
Бухгалтерский баланс 2018 года по-прежнему является одним из главных элементов годовой бухгалтерской отчетности. Рассмотрим отличительные особенности бухгалтерского баланса 2018 года в нашей статье, а также представим бланк для скачивания и образец заполнения.
Формы бухгалтерской отчетности, применяющиеся до настоящего времени, установлены актуальной редакцией приказа Минфина России от 02.07.2010 № 66н.
Базовый подход к составлению бухотчетности соответствует следующим принципам: она должна делаться по данным бухгалтерского учета, быть полной, достоверной, полезной для пользователей. Тем не менее такая отчетность может иметь сокращенные варианты. Рекомендации по составлению и представлению форм содержит действующая редакция ПБУ 4/99.
О том, как применять это ПБУ, читайте в статье «ПБУ 4/99 - бухгалтерская отчетность организации (нюансы)» .
Полную форму бухбаланса, введенную приказом № 66н (приложение 1), отличает то, что она:
- предлагается только как один из возможных вариантов отчета;
- предполагает наличие у составителя отчета преимущественного права на самостоятельную детализацию показателей;
- не требует обязательных пояснений;
- предлагает приводить данные на 3 даты (отчетную дату и конец 2 лет, предшествующих отчетному году);
- предусматривает графу для ссылок на возможные пояснения по строкам;
- не содержит раздела с информацией по забалансовым счетам;
- не имеет номера формы отчета и кодировки его строк.
В этом же документе содержится бланк упрощенной формы баланса (приложение 5), применение которой доступно лицам, указанным в п. 4 ст. 6 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ.
Порядок сдачи бухгалтерской отчетности
Федеральный закон от 29.06.2012 № 97-ФЗ, внеся изменения в подп. 5 п. 1 ст. 23 НК РФ, ограничил объем представляемой в ИФНС бухгалтерской отчетности только ее годовым комплектом. Бухгалтерский баланс за 2013 год впервые сдавался по этим правилам.
Соответственно, отчетные данные в форме баланса, представляемого в ИФНС, начиная с 2013 года приводятся по состоянию на конец трех последовательных лет: отчетного года и двух предшествующих.
Изменения в бухгалтерском балансе в 2015-2018 годах
Очередные (и последние) изменения, вступившие в силу с 17.05.2015, в приказ Минфина РФ от 02.07.2010 № 66н внесены приказом Минфина РФ от 06.04.2015 № 57н. Они коснулись в основном отчета о прибылях и убытках, который переименован в отчет о финансовых результатах, а бухгалтерский баланс затронули только в отношении упразднения подписи главного бухгалтера под ним.
Этим же приказом упрощенные формы отчетности, разделявшиеся ранее на предназначенные для СМП и НКО, объединены в одну упрощенную форму, которую могут применять как СМП, так и НКО, а также участники проекта «Сколково».
Подробнее об упрощенной отчетности читайте .
В 2016-2018 годах никаких изменений в формы бухгалтерского баланса не внесено.
Где скачать бланк и образец заполнения бухгалтерского баланса за 2018 год
Бланк бухгалтерского баланса 2018 года можно скачать на нашем сайте.

Бланк бухгалтерского баланса также можно найти, заполнить и отправить по назначению на сайте ИФНС, в личном кабинете налогоплательщика.
Каких-либо особенностей заполнение формы бухгалтерского баланса в 2018-2019 годах не имеет. Данные для него берутся из счетов бухучета, которые должны вестись с соблюдением правил, установленных ПБУ.
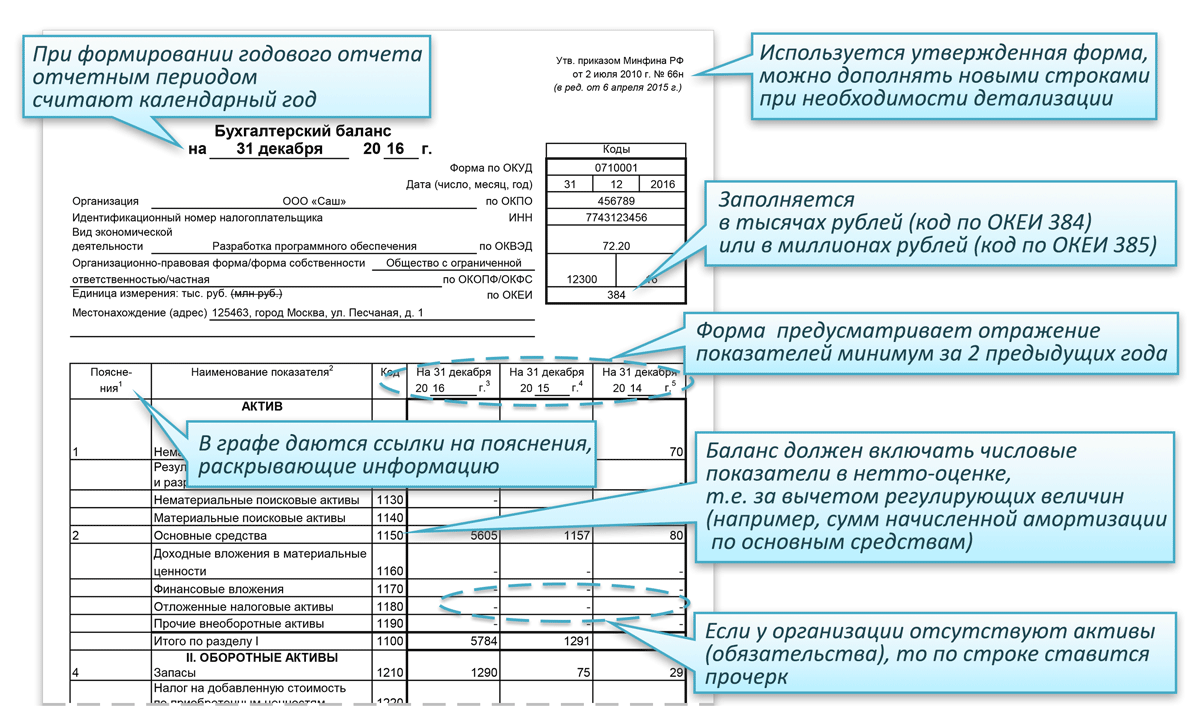
Дебетовые и кредитовые остатки по счетам в балансе показываются развернуто, если для этих счетов не действует правило нетто-оценки. При нетто-оценке имущество отражается в активе по его учетной стоимости, то есть ОС и НМА — по остаточной, а ТМЦ — по стоимости за вычетом резервов (если они образованы).
Проценты по долгосрочным кредитам должны быть показаны в составе краткосрочной задолженности, а проценты по финансовым вложениям — в составе расчетов с контрагентом.
Вопрос об уменьшении задолженности перед покупателями, от которых получен аванс, на сумму НДС, начисленного от этих авансов, решается составителем отчетности самостоятельно.
Пример составления бухгалтерского баланса за 2018 год смотрите в статье «Порядок составления бухгалтерского баланса (пример)» .
Итоги
Для составления бухгалтерского баланса за 2018 год по-прежнему применяются бланки его полной и упрощенной форм, рекомендованные приказом № 66н. Внесение данных в бухбаланс подчиняется ряду требований, предъявляемых как к самой отчетности, так и к бухгалтерским данным, служащим источником сведений для нее.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации