
Бухгалтерский баланс организации пример. Пример заполнение бухгалтерского баланса
По ст. 13 ФЗ, регулирующего ведение бухучета, предприятие должно сдавать отчетность. В ней должна отражаться финансовая деятельность и ее результаты. Показатели бухгалтерского баланса дают представление о движении денежных средств фирмы за период. Эта информация необходима заинтересованным лицам для принятия управленческих, экономических решений. Рассмотрим далее, что собой представляет бухгалтерский баланс предприятия. Заполненный пример также будет показан в статье.
Общие сведения
Согласно ст. 14., п. 1 ФЗ № 402, установлены следующие элементы, которые включает в себя бухгалтерский отчет:
- Баланс.
- Финансовые результаты.
- Приложения.
Отчетность составляется на основании сведений, присутствующих в бухгалтерских регистрах. При ее формировании учитываются данные, установленные отраслевыми и федеральными стандартами.
Форма бухгалтерского баланса: общий порядок
Данный документ должен отражать финансовое состояние фирмы на конец периода. С 2011 года Приказом Минфина бухгалтерский баланс предприятия составляется согласно новым стандартам. Они являются не рекомендуемыми, а обязательными для всех организаций. Исключение составляют муниципальные/государственные учреждения, кредитные компании. С 2013 года форма бухгалтерского баланса установлена и для организаций, которые применяют УСНО. Ранее эти компании освобождались от ведения учета и предоставления необходимой документации.
Бухгалтерский баланс: форма 5
Компания может принять решение включить в документацию Приложение, в котором будет отражаться перемещение заемных средств. В соответствующем разделе указывается наличие и движение кредитов, взятых как у соответствующих организаций, так и у других фирм и физлиц. Строки бухгалтерского баланса "не погашенные к сроку" показывают не отданные займы (просроченные). В пояснительной записке компания может привести характеристику кредитных обязательств по периодам погашения.
Освобождение от учета
Согласно ФЗ № 402 бухучет могут не вести:
- Индивидуальные предприниматели, которые занимаются частной практикой. Для освобождения от ведения учета должны выполняться в данном случае определенные условия. В частности ИП должен учитывать прибыль, доходы и расходы, прочие объекты налогообложения или физических показателей, которые характеризуют конкретный вид коммерческой деятельности.
- Представительство, филиал или другое структурное подразделение компании, расположенное в пределах РФ и сформированное согласно законодательству зарубежного государства. Для них освобождение допускается, если по нормативным актам о сборах и налогах они учитывают расходы и доходы, прочие объекты налогообложения по установленному порядку.

Приказ № 66н
Малые предприятия могут формировать бухгалтерский баланс за год по упрощенной системе. В частности в него и документацию по финансовым результатам включаются итоги по группам статей (без детализации). Пример бухгалтерского баланса предприятия предусматривает наличие приложений. В них приводятся наиболее важные сведения, без наличия которых оценить финансовое положение фирмы невозможно. Однако по усмотрению компании она может составлять документацию в полном объеме.
Активы и обязательства
Пример бухгалтерского баланса предприятия включает эти статьи с подразделением их в соответствии со сроком обращения/погашения на долго- и краткосрочные. Здесь следует упомянуть о продолжительности периода. Краткосрочными обязательства и активы считаются, если срок их погашения/обращения не больше 12 месяцев после отчетного дня или длительности операционного цикла, превышающего год. Все остальные считаются долгосрочными.
Детализация
В положениях п. 3 Приказа, указанного выше, предусматривается право компаний самостоятельно конкретизировать показатели статей. В ПБУ 4/99 регламентируется порядок их отражения. В частности показатели об обязательствах, отдельных активах, хоз. операциях, расходах и доходах:
- Приводятся отдельно, если обладают существенным значением и без их наличия заинтересованные лица не могут оценить состояние финансовых дел или результатов.
- Отражаются общей суммой в том случае, если обособленно они не позволяют проанализировать характер оборота фирмы.

Сроки сдачи
Бухгалтерский баланс предприятия сдается в течение трех месяцев по окончании периода. Датой предоставления считается день, в который документация была отправлена по почте или фактически передана по месту требования. Если она приходится на выходной, то сроком сдачи считается следующий день после нерабочего.
Нюансы
В содержание бухгалтерского баланса за текущий период переносятся данные за прошлый и предшествующий ему. Если ранние сведения несопоставимы с информацией, имеющейся на данный момент, первые подлежат корректировке по установленным правилам. В содержание бухгалтерского баланса должны включаться пояснения. В них раскрывается каждая корректировка, имеющая значение, вместе с причинами, которые ее вызвали. Любой пример бухгалтерского баланса составляется с указанием сумм в тысячах рублей. Отрицательные или вычитаемые величины приводятся в круглых скобках.
Актив
Рассмотрим пример бухгалтерского баланса по разделу 1. В него включены:
- Поисковые активы материальные и нематериальные.
- Итоги разработок и исследований.
- ОС. Финансовые вложения.
- Налоговые отложенные активы.
- Прибыльные вложения в мат. ценности.
- Остальные внеоборотные активы.

Пояснения
Пример бухгалтерского баланса по Приложению №3 Приказа №66н включает в себя комментарии. В пояснениях к нормативному акту приводится несколько таблиц. В частности среди них:
- Неоформленные и незаконченные НИОКР и незавершенные операции, направленные на приобретение нематериальных активов. Эта таблица выступает в качестве пояснения к показателям НМА и расходам на НИОКР.
- К величинам основных средств приводится пояснение о незавершенных капитальных вложениях.
Согласно оформлению пояснений, которые включены в пример бухгалтерского баланса, указанные величины отражаются по "Основным средствам", "НМА" и "Результатам разработок и исследований".
Спорный момент
Незавершенные капит. вложения не отвечают предписаниям, которые присутствуют в ПБУ относительно НМА, ОС и НИОКР. В этой связи они не должны показываться в их составе. В Письме Минфина были даны разъяснения по данному вопросу. В частности было указано, что ПБУ 6/01 устанавливает порядок составления в бухучете данных по основным средствам. Актив включается в ОС при одновременном соблюдении условий п. 6 указанного Положения.

Внеоборотные активы и РПБ
Величины можно показать в строках, введенных в балансе дополнительно, или по стр. 1170 при несущественности сумм. Метод, который будет выбран, целесообразно описать в пояснительной записке. Затраты, которые произвела компания в текущем периоде, но которые относятся к предстоящим, должны отражаться в балансе по условиям признания активов, в соответствии с нормативными актами по учету. Эти расходы должны списываться в порядке, предусмотренном для конкретного их вида. В составе РПБ могут учитываться:
- Затраты по договорам подряда, возникшие в связи с предусмотренными работами.
- Платежи за полученное право использовать результаты умственной деятельности либо средств индивидуализации, осуществляемые в форме фиксированного единого отчисления. Эти РПБ списываются в течение периода действия договора.
- Дополнительные затраты по займам допускается включать в прочие расходы равномерно на протяжении срока кредита.
- Начисленные на вексельную сумму проценты.
- Стоимость материалов, выпущенных в производство, но относящихся к предстоящим периодам.
- Дисконт или начисленные проценты по облигации.
Финансовые вложения
Они принимаются в качестве актива, если одновременно соблюдены следующие условия:
- В наличии есть оформленные в установленном порядке документы, удостоверяющие существование у компании права на финансовые вложения и получение денег или иных активов, исходящих из данного права.
- К организации перешли соответствующие риски.
- Вложения могут приносить фирме экономическую выгоду в будущем в виде дивидендов, прироста стоимости или процентов.
Следует учесть, что беспроцентные займы не отвечают требованиям ПБУ 19/02. Это означает, что они не включаются в данную группу. Финансовыми вложениями считаются:
- Ценные бумаги (муниципальные и государственные).
- Вклады в капиталы иных компаний, зависимых хозяйственных и дочерних обществ в том числе.
- Займы, предоставляемые другим предприятиям.
- Депозитные вклады.
- Дебиторская задолженность, возникшая на основании уступки прав требования и так далее.
Финансовые вложения должны приниматься к учету по их первоначальной стоимости. Она, в свою очередь, может изменяться в установленных в законодательстве случаях.

Раздел 2: Оборотные активы
В этой части баланса приводятся показатели:
- Запасов.
- Дебиторской задолженности.
- Финансовых вложений.
- Денежных средств и эквивалентов.
- Прочих оборотных активов.
По строке 1210 отражается величина запасов на отчетную дату. При этом указываются следующие данные:
- О материалах и сырье.
- О готовых изделиях.
- О товарах.
- О расходах на продажу.
- О незавершенном производстве.
- О РПБ.
В строке 1240 приводится сумма по краткосрочным вложениям на конец периода. Порядок отражения и учета описан в пояснениях к стр. 1150. В показатели строки не включаются величины, которые приравнены к денежным эквивалентам. Порядок отделения последних от прочих финансовых вложений следует закрепить в учетной документации и описать в пояснительной записке.
Денежные средства и эквиваленты
В их состав включают остатки:
- В операционной кассе.
- На р/с.
- В кассе организации.
- В чековых книжках.
- На аккредитивах.
- В переводах "в пути".
- На иных специальных счетах.
Суммы по остаткам денежных документов (ж/д и авиабилетов, например), которые учитываются на сч. 50.3, не входят в величины стр. 1250. Они учитываются в прочих оборотных активах в стр. 1260.
Пересчет стоимости
Денежные средства и эквиваленты могут выражаться и в рублях, и в иностранной валюте. В последнем случае необходимо осуществить пересчет, согласно требованиям ПБУ 3/06. Данная процедура выполняется на дату совершения соответствующей операции и на отчетное число. Это требование относится к:
- Денежным знакам в кассе.
- Средствам на счетах в банке (во вкладах).
- Платежным и денежным документам.
- Ценным бумагам, кроме акций.
- Средствам в расчетах, в том числе по заемным обязательствам с физлицами и организациями, кроме выданных и полученных авансов, задатков, предварительной оплаты.
Пересчет осуществляется по курсу, существующему на отчетное число.

Пассив
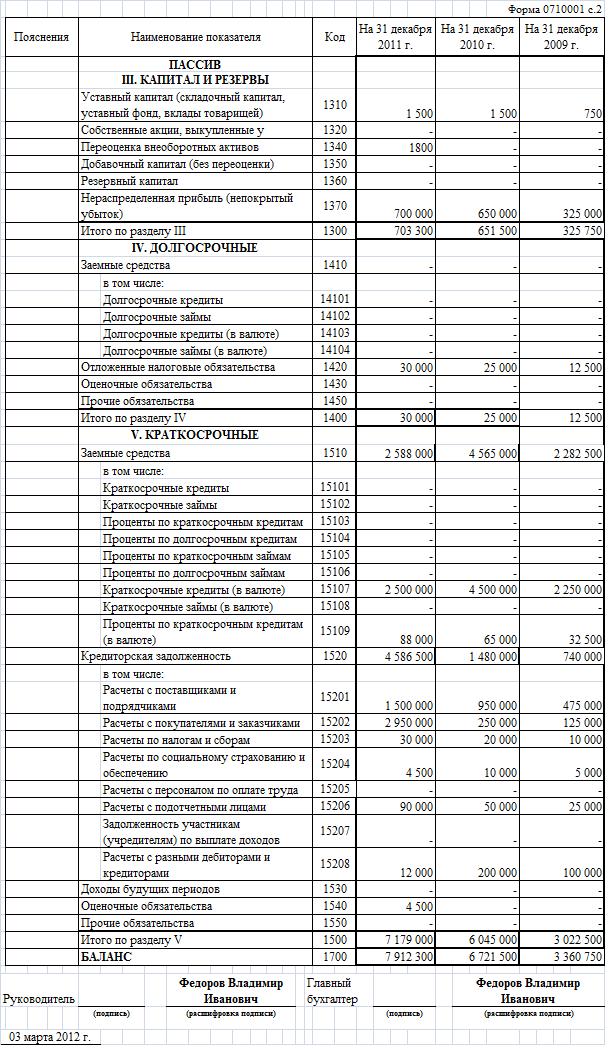
В разделе 3 приводятся показатели, отражающие резервы и капитал компании. В частности:
- Уставной капитал.
- Переоценка внеоборотного актива.
- Добавочный капитал.
- Собственные акции, которые выкуплены у участников.
- Резервный капитал.
- Непокрытый убыток (нераспределенный доход).
Уставной капитал
В стр. 1310 не включаются данные об изменениях УК. Расшифровкой будет являться отдельный отчет. Сумма по стр. 1310 должна соответствовать величине столбца УК стр. "Размер капитала на 31 декабря" (стр. 3300) в Приложении об изменениях. В стр. 1320 приводится дебетовое сальдо по сч. 81 "Собственные доли (акции)" на конец периода. Выкупленные бумаги отражаются в сумме фактических расходов, независимо от номинальной стоимости.
Переоценка, добавочный капитал
В стр. 1340 приводится кредитовое сальдо по сч. 83. Переоценка ОС выполняется пересчетом восстановительной (текущей) или остаточной стоимости (если ранее была проведена данная процедура), амортизационной суммы, начисленной за весь период эксплуатации объекта. В стр. 1350 отражается кредитовое сальдо по сч. 83 на завершение периода, за минусом сумм, сформировавшихся при переоценке активов. К добавочному капиталу относят, например, превышение продажной цены долей/акций в сравнении с номинальной стоимостью.
Фонд резерва
В стр. 1360 приводится сумма резервных средств, сформированных согласно учредительной документации и положениям законодательства. Для ООО действует порядок, по которому размер фонда может устанавливаться Уставом. В АО создается резерв, величина которого не должна быть меньше 5% от уставного капитала. Формирование фонда осуществляется посредством ежегодных обязательных отчислений до достижения установленного размера. Резерв предназначен для покрытия убытков, выкупа акций и погашения облигаций при отсутствии других средств. Фонд не может использоваться для иных целей. Порядок формирования резерва, отчислений в него целесообразно закрепить в учетной документации и описать в пояснительной записке к отчету.
Долгосрочные и краткосрочные обязательства
В 4 разделе содержатся показатели по:
- Заемным средствам.
- Налоговым (отложенным), оценочным и прочим обязательствам.
Пятый раздел отражает показатели по:
- Заемным средствам.
- Кредиторской задолженности.
- Доходам будущих периодов.
- Оценочным и прочим обязательствам.
В 4 разделе по стр. 1410 показываются заемные средства, привлеченные на долгий срок. Он отражаются на сч. 67.
В разделе 5, в стр. 1510 указываются заемные средства, которые поступили на короткий срок. Они отражены по сч. 66.
Мы указывали о том, что бухгалтерский баланс является важнейшей формой отчетности, а также приводили структуру баланса в отдельной . Несмотря на то, что составление бухгалтерского баланса в условиях автоматизации учетных работ - дело техники, знать, как заполнить баланс, — крайне важно. Это позволит не только выявлять возможные ошибки и неточности при составлении формы, но и верно «читать» баланс и анализировать его показатели. О порядке составления бухгалтерского баланса напомним в нашей консультации, а также покажем, как заполнить бухгалтерский баланс на примере.
Как составить баланс?
Составление бухгалтерского баланса - заключительный этап учетной работы. И правильно его составить можно лишь на основе полных и достоверных данных, содержащихся в системе бухгалтерского учета. Такие данные собираются в . Данные этих регистров и расшифровок к ним - информационная база при составлении отчетности, в т.ч. и бухгалтерского баланса.
При подготовке бухгалтерского баланса важно не только знать порядок ведения бухгалтерского учета и отражения операций на счетах, но и помнить основные правила, характерные именно для составления бухгалтерской отчетности.
К примеру, в бухгалтерском балансе активы и обязательства должны подразделяться на краткосрочные и долгосрочные (п. 19 ПБУ 4/99). Активы и обязательства считаются краткосрочными, если срок обращения (погашения) по ним не превышает 12 месяцев после отчетной даты или операционный цикл, если он свыше 12 месяцев. А все остальные активы и обязательства представляются в балансе как долгосрочные. Именно поэтому основные средства отражаются в балансе в разделе I «Внеоборотные активы», а товары - в разделе II «Оборотные активы».
Особенности составления баланса
В балансе нельзя производить зачет между статьями активов и пассивов, если такой зачет не предусмотрен соответствующими положениями по бухгалтерскому учету. Это значит, например, что при наличии на отчетную дату дебиторской задолженности покупателей в сумме 120 000 рублей и кредиторской задолженности перед персоналом по оплате труда 80 000 рублей в бухгалтерском балансе данные показатели должны быть отражены раздельно - 120 000 рублей - в активе, а 80 000 рублей - в пассиве. Показать лишь разницу 40 000 рублей (120 000 рублей - 80 000 рублей) в активе бухгалтерского баланса нельзя. Однако НДС с аванса полученного или выданного уменьшает соответственно суммы кредиторской и дебиторской задолженности, отражаемой в балансе (Письмо Минфина от 09.01.2013 № 07-02-18/01).
Также важно помнить, что в бухгалтерском балансе показатели отражаются в нетто-оценке, т. е. за вычетом регулирующих величин (п. 35 ПБУ 4/99). Это означает, например, что основные средства в балансе показываются по остаточной стоимости (т. е. без учета амортизации), а задолженность покупателей - за минусом резерва по сомнительным долгам.
Напомним также, что в бухгалтерском балансе данные должны приводиться, как минимум, за 2 года - отчетный и предшествующий отчетному (п. 10 ПБУ 4/99). При этом в форме баланса, утвержденной Приказом Минфина от 02.07.2010 № 66н, предусмотрено отражение данных на отчетную дату, на 31 декабря предыдущего года и 31 декабря года, предшествующего предыдущему.
Заполнение бухгалтерского баланса: пример с расшифровкой
Чтобы составить или проверить подготовленный бухгалтерский баланс, обычно используют такой регистр бухгалтерского учета, как оборотно-сальдовая ведомость. Но взять из нее нужно лишь показатели сальдо, т. е. остатка, ведь баланс раскрывает данные на определенную дату, а не за период. Наряду с оборотно-сальдовой ведомостью по мере необходимости используют расшифровки к счетам и иные аналитические данные.
Как сделать бухгалтерский баланс на примере с пошаговой инструкцией покажем ниже.
Приведем пример оборотно-сальдовой ведомости ООО «Зима» на 31.12.2017. Для упрощения предположим, что организация была создана в 2017 году. Поэтому сравнительных показателей отчетности на 31.12.2016 и 31.12.2015 в бухгалтерском балансе не будет. Учитывая, что данные активов и пассивов в балансе в общем случае зачету не подлежат, оборотно-сальдовую ведомость необходимо представить в развернутом виде. Это значит, что по активно-пассивным счетам будут отражены одновременно дебетовые, и кредитовые сальдо.
Посмотреть оборотно-сальдовую ведомость за 2017 год можно .
Для заполнения бухгалтерского баланса приведем расшифровку по отдельным счетам бухгалтерского учета. Отметим при этом, что сальдо по счетам 60 «Расчеты с поставщиками и подрядчиками» и 62 «Расчеты с покупателями и заказчиками» состоит исключительно из краткосрочных обязательств.
Кредитовое сальдо счета 62 представляет собой полученный аванс в размере 177 000 рублей, с которого был начислен НДС в размере 27 000 рублей (177 000 * 18/118) и отражен бухгалтерской записью: Дебет счета 76 «Расчеты с разными дебиторами и кредиторами» - Кредит счета 68 «Расчеты по налогам и сборам».
Сальдо счета 97 представляет собой расходы по используемым программным продуктам (неисключительные права) долгосрочного характера.
Приведем по каждой строке оборотно-сальдовой ведомости по порядку отражения имеющегося сальдо в бухгалтерском балансе.
Заполненный на основе приведенного примера баланс можно скачать по ссылке ниже.
Слово «баланс» имеет корни латинского словосочетания «bis lanz», которое дословно означает «две чаши весов», то есть, по сути, бухгалтерский баланс показывает состояние финансового равновесия компании.
Баланс является главной компонентой бухгалтерской отчетности и в нем отражается успешность хозяйственной деятельности предприятия за установленный промежуток времени.
Бухгалтерский баланс – это одна из основных форм отчетности бухгалтерии о состоянии финансовой деятельности предприятия, представленная в виде таблицы данных, характеризующих все имущество и долги организации в денежном эквиваленте за определенный период времени.
Кому нужен бухгалтерский баланс?
Совокупность значений бухгалтерского баланса в буквальном смысле отражает финансовый облик организации.
В первую очередь бухгалтерский баланс необходим самой организации, чтобы иметь точную картину результатов ее основной деятельности, которые были получены за определенный период (год, квартал, месяц).
Бухгалтерский баланс показывает, насколько устойчиво развивается компания, как в отношении личной деятельности, так и относительно сотрудничества с другими организациями, что характеризуется двумя итоговыми показателями баланса, Актива и Пассива.
Причем основным признаком того, что баланс составлен правильно, является равенство конечных результатов Актива и Пассива компании.
Также бухгалтерский баланс компании необходим любым юридическим лицам, которые сотрудничают или собираются установить деловую связь с этой компанией.
По балансу можно определить, в каком финансовом положении находится организация и сможет ли она исправно функционировать в ближайшем будущем
Бухгалтерский баланс предприятия очень важен для банков, которые смогут оценить по показателям этой формы, насколько кредитоспособен будущий клиент, и какой максимальный размер кредита можно ему предоставить.
Каждая компания вынуждена с фиксированной периодичностью предоставлять бухгалтерский баланс акционерам, статистическим органам и налоговикам.
Структура бухгалтерского баланса
Как уже было сказано, структура бухгалтерского баланса состоит из 2-х основных таблиц, одна отражает Актив организации, другая – Пассив.
Бухгалтерский баланс считается выполненным правильно, если числовые результаты этих таблиц совпадают.
Рассмотрим подробнее, что характеризуют эти таблицы.
Активом считается все имущество предприятия (недвижимость, финансовые вложения, автотранспорт, задолженность дебиторов, оборудование и т.д.), выраженное в денежной форме.
Актив баланса представляет собой совокупность всего, что принадлежит предприятию и что можно перевести в денежную валюту
Актив бухгалтерского баланса в свою очередь делится на несколько разделов.
- Внеоборотные активы. Содержание раздела «Внеоборотные активы» – информация об имуществе, которое используется предприятием длительный срок, а точнее больше года. К внеоборотным активам относятся: оборудование, долгосрочные вложения, здания и прочее
- Оборотные Активы. Итоговым показателем этого раздела является сумма всего имущества предприятия, которое расходуется и требует пополнения за относительно короткий срок, а точнее менее года.Оборотными Активами считаются материалы, денежные средства, краткосрочная дебиторская задолженность, сырье и прочее.
Пассив в бухгалтерском балансе отображает источники образования всего имущества предприятия, то есть его Актива.
Пассив состоит из собственного капитала, привлеченных средств и внешних обязательств
В Пассиве Бухгалтерского баланса имеется три основных раздела:
- Капитал и резервы. В разделе Пассива “Капитал и резервы” суммируются все собственные средства, которые принадлежат только владельцам организации.
- Долгосрочные обязательства. В разделе Пассива “Долгосрочные обязательства” формируется значение совокупности всех кредитов, займов и прочих долгов, которые необходимо выплатить в течение длительного времени, превышающего один год.
- Краткосрочные обязательства. Эта составляющая пассива отражает совокупность долгов, которые требуют ближайшей выплаты (менее чем за год).К краткосрочным обязательствам относятся: не выплаченная работникам заработная плата, задолженность перед поставщиками и прочее.
На сегодняшний момент действует форма №1 Бухгалтерского баланса, которая была утверждена 02.07.2010 Приказом Минфина РФ.
Компания, исходя из своих особенностей ведения бизнеса, может добавлять дополнительные строки или объединять и удалять имеющиеся показатели в установленной форме.
Как составлять бухгалтерский баланс?
Суть формирования бухгалтерского баланса заключается в заполнении всех строк утвержденной формы №1, состав которой предприятие имеет право корректировать в соответствии с особенностями ведения хозяйственной деятельности и используемым имуществом.
Как Актив, так и Пассив баланса состоят из последовательности строк, в каждой из которых записывается определенный показатель финансового состояния организации.
Каждая строка имеет название показателя и фиксированный порядковый номер, который отражает положение показателя в иерархической структуре таблицы.
Так, например, в разделе «Внеоборотные активы» в Активе Баланса первая строка соответствует номеру 110 (при увеличении управлением предприятия количества строк в форме №1, номер может иметь большую разрядность) и называется «Нематериальные активы».
Значение этой строки, как правило, получается путем сложения показателей строк с номерами от 111 до 119, если такие существуют.
После того как все строки в таблице Актива заполнены для получения итогового значения необходимо сложить результаты двух первых разделов бухгалтерского баланса, которые получились путем суммирования других строк в иерархической последовательности.
Тот же принцип работает и в таблице Пассива.
Первый раздел этой таблицы «Капитал и резервы» имеет порядковый номер 310, так как является третьим основным разделом всего бухгалтерского баланса и образуется путем сложения строк, которые находятся в его подгруппе иерархии, то есть строк с номерами от 311 до 319.
Заполнение бухгалтерского баланса можно осуществлять, начиная с любой таблицы (Пассива или Актива)
Главным условием правильного составления таблицы бухгалтерского баланса является точное соответствие значения каждой строки и вписываемого в нее показателя, а также наличие денежных значений во всех, установленных предприятием строках.
Бывают исключения, когда сумма по какому-либо показателю может быть нулевая, в этом случае необходимо предоставить объяснения по этой статье в бухгалтерском отчете.
Как правило, все показатели отображаются цифрами, которые означают тысячи рублей, например, если стоимость недвижимости организации составляет 10 000 000 руб., то в активе баланса в соответствующей строчке необходимо писать 10 000.
Конечно, если компания имеет более крупные масштабы, и обороты их денежных средств в основном исчисляются миллионами, то можно ставить числа, убирая шесть последних знаков, а в названии столбца показателей указывать числовую единицу миллион рублей.
Итоговые числа баланса Актива и Пассива должны совпасть, так как, по сути, в Активе отражается все, что есть у организации, а в балансе Пассива дается описание, откуда был получен весь перечисленный Актив.
Для более подробного описания составления бухгалтерского баланса, рассмотрим принцип заполнения каждой строки таблиц Пассива и Актива.
Как заполнять статьи таблицы Актива?
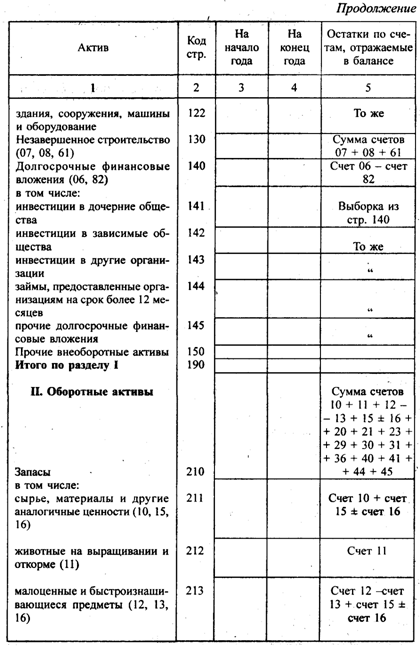
Каждая статья Актива баланса заполняется в соответствии со следующими данными.
Основные средства.
В этой строке указывается суммарная первоначальная стоимость имущества предприятия (основных средств), с вычетом суммарного размера амортизации в процессе эксплуатации каждого вида имущества соответственно.
Нематериальные активы.
В этой строке записывается значение остаточной стоимости всех нематериальных активов, которые принадлежат организации. То есть сумма затрат на приобретение и развитие за минусом амортизации.
Капитальные вложения.
Учитывается сумма, потраченная на строительство, или указывается стоимость заказа, которую уже выплатили.
Оборудование.
Указывается цена, действующая в момент приобретения.
Финансовые вложения.
В этой строке пишутся суммарные затраты инвестора на расчетный период.
Материальные ценности.
В этой строке указывается совокупность фактической себестоимости топлива, тары, запасных частей, материалов и прочих материальных ресурсов.
Незавершенное производство.
Значение в этой строке является суммой расходов на сырье, материалы, полуфабрикаты и прочее. Также можно использовать нормативную себестоимость.
Издержки обращения.
В этой строке суммируются все издержки продукции, которая еще не была реализована (строка характерна для торговых площадей и организаций общественного питания).
Расходы будущих периодов.
В этой строке записывается сумма всех затрат, которые уже были совершены, но по плану должны относиться к последующим периодам.
Готовая продукция.
Рассчитывается сумма всей готовой продукции по ее себестоимости.
Товары.
Учитывается сумма всех приобретенных товаров по стоимости приобретения.
Оказанные услуги, товары отгруженные, сданные работы. Значение рассчитывается по установленной себестоимости.
Дебиторская задолженность.
Учитывается сумма, которая предварительно была согласована с дебиторами;
Остатки средств по валютным счетам и прочие денежные средства, дебиторская и кредиторская задолженность и ценные бумаги на иностранной валюте.
Учитывается значение, которое было получено путем перевода суммы в иностранной валюте на русские рубли по курсу Центрального банка Российской Федерации, который имел силу на последний день отчетного периода.
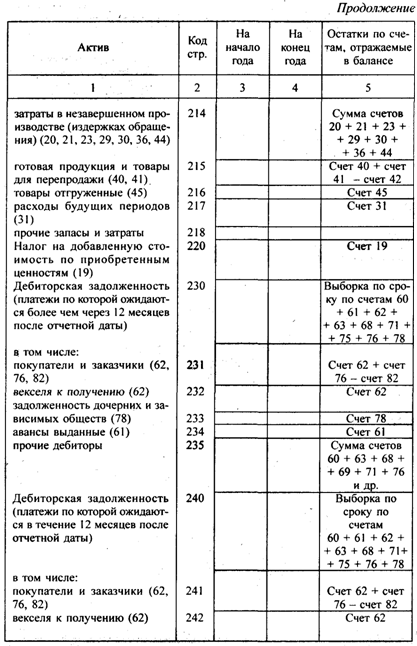
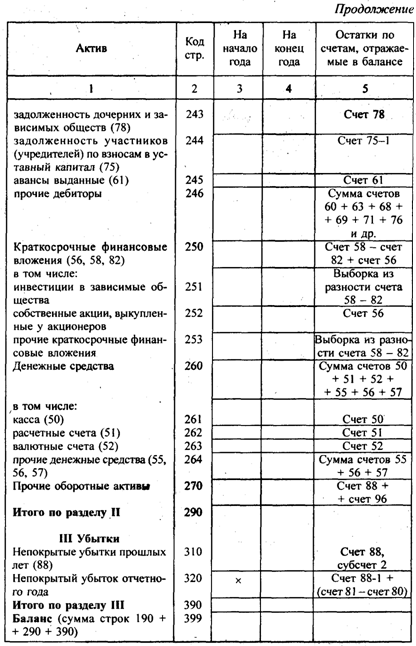
Как заполнять строки таблицы Пассива?
Уставный капитал.
Записывается сумма уставного капитала, которая зафиксирована в учредительных документах.
Резервный капитал.
В этой статье указывается сумма, которая осталась от изначального капитала.
Резервы на покрытие предстоящих расходов и платежей.
В статье суммируются значения неиспользованных резервов в течение года и резервов, переходящих на следующий год (указывается в годовом бухгалтерском балансе)
Доходы будущих периодов.
Сумма денежных средств, которая была получена в отчетном периоде, но по плану принадлежит последующим периодам.
Прибыль.
Учитывается прибыль, полученная в результате основной хозяйственной деятельности организации за отчетный период, за минусом уже потраченной от этой прибыли суммы в отчетном периоде.
Кредиторская задолженность.
Учитывается сумма имеющихся задолженностей кредиторам организации.
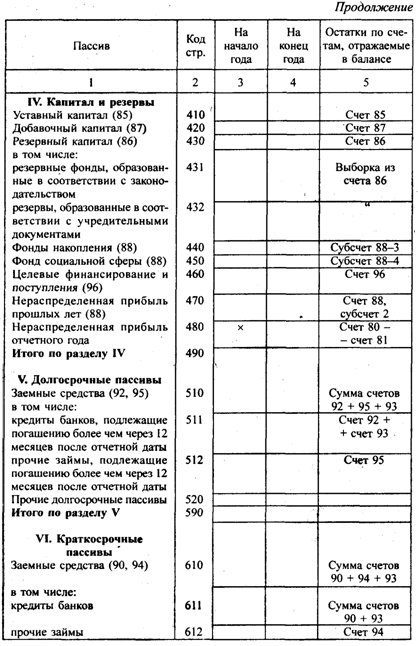
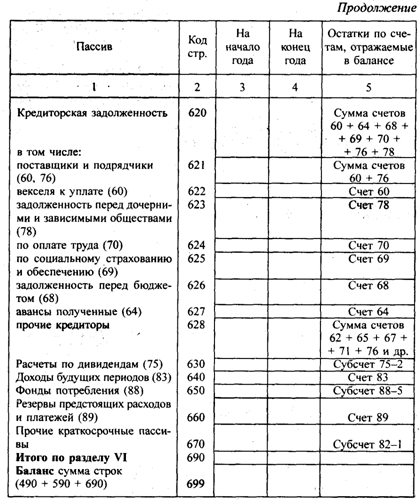
Форма бланка баланса находится в большинстве бухгалтерских программ, можно его скачать и бесплатно из интернета.
Ниже приведен образец заполненного бухгалтерского баланса.
Что такое бухгалтерский баланс и как его составить по образцу бланка? Какую форму имеет бухгалтерский баланс ООО и какие статьи он содержит? Какие бывают этапы анализа баланса предприятия?
Дорогие друзья, я, Алла Просюкова, приветствую вас на страницах онлайн-журнала «ХитёрБобёр»!
Предлагаю к прочтению новую статью о порядке составления бухгалтерского баланса предприятия.
Я постаралась максимально просто и понятно на практических примерах раскрыть порядок составления бухбаланса.
1. Что такое бухгалтерский баланс и для чего он составляется?
Большинство российских компаний составляют и представляют различную бухотчетность.
В основной комплект такой отчетности входят пять форм:
- форма №1 - «Бухгалтерский баланс;
- форма №2 - «Отчет о финансовых результатах»;
- форма №3 - «Отчет об изменении капитала»;
- форма №4 - «Отчет о движении денежных средств»;
- форма №5 - «Приложение к бухгалтерскому балансу».
Предлагаю более пристально рассмотреть форму № 1 – бухбаланс.
– это сведения об имуществе компании (активах) и источниках его приобретения (пассивах), сгруппированные на отчетную дату в виде таблицы. Актив всегда равен пассиву!
Давайте ознакомимся с принципами составления баланса на примере бюджета одной российской семьи.
Пример
В городе N живет большая, дружная семья Пуговкиных. Семья по меркам города обеспеченная. У них имеется: квартира, машина, бытовая техника, мебель, одежда, продукты, дача. Кроме того, в кошельках и на банковских счетах членов семьи водятся деньги.
В общем, у Пуговкиных есть все то, что им необходимо для комфортной активной жизни. Это как раз и будут активы семьи Пуговкиных.
Возьмем лист чистой бумаги и напишем все вышеперечисленное в 2 столбца.
Активы семьи Пуговкиных:
| Статья | Наименование | Стоимость, в тыс. рублей |
| 1 | Квартира | 4 000 |
| 2 | Дача | 1 000 |
| 3 | Машина | 1 100 |
| 4 | Бытовая техника | 300 |
| 5 | Продукты | 50 |
| 6 | Деньги в кошельках | 30 |
| 7 | Деньги в банке | 450 |
| 8 | Мебель | 610 |
| 9 | Одежда | 40 |
| 10 | Итого | 7 580 |
Чтобы все это приобрести, семье нужны были средства. Поэтому Пуговкины взяли банковский кредит и часть денег заняли у друзей. Кроме того, в настоящее время у семьи Пуговкиных имеются неоплаченные коммунальные услуги и имущественный налог.
Банковский кредит, долг друзьям, неоплаченные коммунальные платежи и налог - это пассивы семьи Пуговкиных.
Пассивы семьи Пуговкиных:
Актив и пассив бухбаланса подразделяются на несколько частей.
Разделы актива:
- внеоборотные средства;
- оборотные средства.
Разделы пассива:
- капитал и резервы;
- долгосрочные обязательства;
- краткосрочные обязательства.
Бухбаланс бывает востребован различными пользователям.
Внешние пользователи:
- налоговики;
- банки;
- инвесторы;
- партнеры (контрагенты).
Внутренние пользователи:
- акционеры фирмы;
- планово-аналитический отдел.
2. 6 этапов анализа бухгалтерского баланса предприятия
Анализ бухгалтерского баланса проводится различными способами и методами.
Наиболее часто проводится общий анализ, состоящий из 6 этапов.
Этап 1. Анализ динамики и структуры баланса
Этот этап позволит определить наиболее важные для финансово-хозяйственной деятельности компании статьи ее бухбаланса. При этом рассчитывается темп их роста в анализируемом периоде, делаются выводы о динамике этих статей.
Этап 2. Анализ финансовой устойчивости организации
Такой анализ проводится на основе статей бухбаланса с помощью целого ряда коэффициентов.
Для лучшего понимания рассмотрим пример.
Пример
Формула для расчета коэффициента автономии имеет следующий вид:
Ка= Собственный капитал/Активы
Применительно к бухбалансу эта выражение будет выглядеть следующим образом:
Ка= стр.1300/стр.1600
Аналогично может быть представлен расчет всех коэффициентов.
Этап 3. Анализ ликвидности баланса и платежеспособности предприятия
В бухбалансе активы подразделяются на несколько категорий: высоколиквидные (А1), быстрореализуемые (А2), медленнореализуемые (А3) и труднореализуемые (А4).
Пассивы предприятия также подразделяются на несколько категорий: наиболее срочные (П1), среднесрочные (П2), долгосрочные (П3) и постоянные (П4).
Ликвидность бухбаланса определяется сопоставлением его активов и пассивов.
Бухбаланс ликвиден, когда:
- А1>П1
- А2>П2
- А3>П3
- А4<П4
Расчет ликвидности производится различными способами, например, с помощью коэффициентов. С ликвидностью тесно связана платежеспособность предприятия.
Платежеспособность - это способность компании полностью рассчитаться по своим долгам в установленные сроки.
Этап 4. Анализ состояния активов
Для любой фирмы важно состояние ее активов. Обычно анализируются: состав активов, их структура и эффективность использования.
Во время анализа сопоставляются темпы роста оборотных активов с темпами роста внеоборотных активов. Если, например, оборотные активы растут быстрее, чем внеоборотные, то это значит, что формируется более мобильная структура активов.
В то же время, рост дебиторской задолженности говорит о том, что средства предприятия отвлекаются из оборота на кредитование покупателей продукции.
Эффективность оборотных активов определяется через показатели рентабельности и коэффициент оборачиваемости.
Этап 5. Анализ деловой активности
Деловая активность также подлежит анализу.
Оценка деловой активности подразумевает расчет коэффициентов:
- фондоотдача производственных фондов;
- оборачиваемость запасов и затрат;
- общая оборачиваемость капитала;
- оборачиваемость собственного капитала;
- оборачиваемость кредиторской задолженности.
Это только малая их часть. Расчетные значения коэффициентов сопоставляются с нормативными по отрасли.
Нередко расчет коэффициентов вызывает у владельцев бизнеса трудности. Решить данную проблему можно, заказав в аутсорсинговой компании.
Этап 6. Диагностика финансового состояния предприятия
Одним из методов считается оценка возможности восстановления (утраты) платежеспособности и вероятности банкротства.
Сначала рассчитываются 2 базовых коэффициента:
- текущей ликвидности;
- обеспеченности собственными оборотными средствами.
Полученные значения сличаются с утвержденными нормами. Для оценки вероятности банкротства применяется модель Альтмана, с помощью которой рассчитывается коэффициент Z.
Полученное значение коэффициента Z трактуется следующим образом:
- Z<1.23 вероятность банкротства высокая;
- 1.23
- Z>2.9 вероятность банкротства низкая.
3. Как составить бухгалтерский баланс - пошаговая инструкция для новичков
Процесс составления бухбаланса весьма сложен не только для новичков. Некоторые моменты его составления могут вызвать затруднения и у бухгалтеров-профи.
Предлагаю вместе со мной пошагово рассмотреть основные его моменты.
Шаг 1. Указываем реквизиты
Как правило, заполнение любой отчетной формы начинается с титульного листа. Бухгалтерский баланс не исключение. Для его заполнения применяется унифицированный бланк, утвержденный Минфином.
На первом листе указываются реквизиты компании, составляющей бухбаланс:
- дата, на которую составляется форма;
- дата составления;
- наименование компании;
- идентификационный номер;
- вид экономической деятельности;
- форма собственности;
- единица измерения;
- местонахождение компании.
Шаг 2. Заполняем строки таблицы активов
Следующий шаг - это заполнение актива бухбаланса. Все сведения берем из остатков по бухсчетам фирмы (используем оборотно-сальдовую ведомость (ОСВ)).
Пример
Для ООО «Помидорка» 2016 год - это первый период, когда компании необходимо отчитываться, ведь именно в этом году фирма была создана. Представим остатки по данным бухучета в виде таблицы.
Остатки ООО «Помидорка» на 01.01.2017 год:
| № | Наименование | Счет | Дебет | Кредит |
| 1 | Основные средства (ОС) | 01 | 500 | |
| 2 | Амортизация ОС | 02 | 26 | |
| 3 | Нематериальные активы (НМА) | 04 | 100 | |
| 4 | Амортизация НМА | 05 | 4 | |
| 5 | Запасы | 10 | 460 | |
| 6 | НДС | 19 | 16 | |
| 7 | Деньги в кассе | 50 | 40 | |
| 8 | Средства на банковском счете | 51 | 120 | |
| 9 | Уставной капитал | 80 | 30 | |
| 10 | Резервный капитал | 82 | 10 | |
| 11 | Нераспределенная прибыль | 84 | 150 | |
| 12 | Расчеты с поставщиками и подрядчиками | 60 | 275 | |
| 13 | Расчеты с покупателями и заказчиками | 62 | 85 | |
| 14 | Расчеты по долгосрочным кредитам и займам | 67 | 300 | |
| 15 | Расчеты по налогам и сборам | 68 | 16 | |
| 16 | Расчеты по соцстрахованию | 69 | 90 | |
| 17 | Расчеты по оплате труда | 70 | 250 | |
| 18 | Итого | 1236 | 1236 |
При составлении баланса следует помнить, что:
- остатки по дебету и кредиту в бухбалансе не сворачиваются;
- ОС и НМА показываются по остаточной стоимости;
- активы в бухбалансе отражаются по учетной стоимости.
Сведения в бухбалансе подразделяются постатейно (утвержденные Минфином). Напротив каждой статьи ставится сумма, взятая из ОСВ на дату отчета, в 2-х соседних столбцах указывается постатейная стоимость имущества за две предыдущие отчетные даты.
Продолжение примера
На основании данных бухучета ООО «Помидорка» составим часть бухбаланса, называемую «Актив».
Актив фирмы «Помидорка»:
| Показатель | Расчет | Код | на 31.12.2016 | на 31.12.2015 |
| АКТИВ | ||||
| I. Внеоборотные активы | ||||
| НМА | сч04-05 | 1110 | 96 | - |
| ОС | сч01-02 | 1150 | 474 | - |
| Итог I раздела | 1110+1150 | 1100 | 570 | - |
| II. Оборотные активы | ||||
| Запасы | сч10 | 1210 | 460 | - |
| НДС по приобретенным материальным ценностям | сч19 | 1220 | 16 | - |
| Денежные средства и денежные эквиваленты | сч50+51 | 1250 | 160 | - |
| Итог II раздела | 1210+1220+1250 | 1200 | 636 | |
| БАЛАНС | 1100+1200 | 1600 | 1206 | |
Сведения указываются в целых тысячах или миллионах рублей. Пустые строки в таблицу не включены. В реальном бухбалансе все строки должны присутствовать, просто по ним ставится прочерк.
Шаг 3. Заполняем строки таблицы пассивов
Аналогичным образом поступаем и при заполнении раздела «Пассив». Рассмотрим подробнее на примере ООО «Помидорка».
Заполнение раздела «Пассив» фирмы «Помидорка»:
| Показатель | Расчет | Код | на 31.12.2016 | на 31.12.2015 |
| ПАССИВ | ||||
| III. Капитал и резервы | ||||
| Уставной капитал | сч.80 | 1310 | 30 | - |
| Резервный капитал | сч.82 | 1360 | 10 | - |
| Нераспределенная прибыль | сч.84 | 1370 | 150 | - |
| Итог III раздела | 1310+1360+1370 | 1300 | 190 | |
| IV. Долгосрочные обязательства | ||||
| Заемные средства | сч.67 | 1410 | 300 | - |
| Итог IV раздела | 1410 | 1400 | 300 | - |
| V. Краткосрочные обязательства | ||||
| Кредиторская задолженность | сч.60+62+68+69+70 | 1520 | 716 | - |
| Итог V раздела | 1520 | 1500 | 716 | - |
| БАЛАНС | 1300+1400+1500 | 1700 | 1206 | - |
Шаг 4. Сопоставляем значения таблиц
Вы помните, что актив = пассиву? В бухбалансе фирмы «Помидорка» строка 1600 и строка 1700 имеют одинаковый показатель 1206 тысяч руб. Это свидетельствует, что форма составлена верно.
Если по этим строкам имеются расхождения, значит, в учет закралась ошибка, которую нужно обязательно найти.

Сразу скажу, занятие это не из легких. Сначала рекомендую проверить арифметические подсчеты. Если с арифметикой проблем нет, приступайте к проверке бухпроводок в ОСВ.
Шаг 5. Проводим анализ бухгалтерского баланса по его показателям
Анализ бухгалтерского баланса и его показателей - процесс непростой, многоэтапный. Как его проводить, я рассказала выше. Результаты анализа помогают оптимизировать финансовую политику фирмы. Качественно проведенный анализ позволяет принимать грамотные управленческие решения.
4. Кто предоставляет услуги по составлению бухгалтерского баланса - обзор ТОП-3 компаний
Бухгалтерские услуги, в том числе и услуги по составлению бухбаланса, предлагают множество компаний.
Уже по традиции я подготовила для вас, моих читателей, подборку надежных, высокопрофессиональных бухгалтерских фирм.
 Интернет-бухгалтерия «Моё дело», несмотря на свой юный возраст (образована в 2009), снискала заслуженное уважение более чем у 50 000 пользователей во всех российских регионах.
Пользователи отмечают ряд преимуществ, которыми обладают услуги сервиса «Моё дело» и которые предопределили выбор данной фирмы.
Преимущества интернет-бухгалтерии «Моё дело»:
- демократичные цены (абонентская плата от 366 до 2083 руб. в месяц);
- дружелюбная, быстрая и профессиональная поддержка;
- широкий спектр услуг и возможностей;
- понятные обучающие материалы, способные из новичка сделать профессионала;
- возможность провести регистрацию своего бизнеса онлайн;
- большая база готовых шаблонов документов для большинства бизнес-процессов;
- бюро бухгалтера, состоящее из 17 разделов с ответами на более 10 тыс. вопросов пользователей.
Если вы все еще раздумываете, то посетите сайт « », почитайте отзывы реальных пользователей, подробнее ознакомьтесь с функционалом этого сервиса.
Приятным бонусом для новых пользователей станет возможность воспользоваться в течение месяца услугами интернет-бухгалтерии совершено бесплатно.
 Московская компания Проект-КМ более 9 лет оказывает профессиональные юрлицам, ИП и физическим лицам.
Для штата высококлассных специалистов компании не составит труда:
- сформировать Учетную политику;
- организовать бухучет любой сложности;
- провести полное или частичное восстановление учета;
- провести постановку налогового учета;
- организовать эффективный управленческий учет.
Получить первичную консультацию потенциальный клиент может, подъехав в офис Проект-КМ, позвонив в компанию или проконсультировавшись онлайн на сайте.
Кроме того, на сайте Проект-КМ можно заполнить онлайн-анкету для предварительного расчета стоимости услуг, заказать услуги и оплатить их.
 Абак БК - это бухгалтерская компания, имеющая в своем штате профессиональных бухгалтеров с опытом работы более 16 лет. Компанией успешно пройдено более 500 налоговых проверок.
Услуги компании:
- расчет финрезультатов, налогов и сборов фирмы заказчика;
- ведение банковских и кассовых операций;
- составление и сдача отчетности;
- кадровое делопроизводство и организация расчетов с персоналом.
Клиенты Абак БК получают от сотрудничества ряд преимуществ:
- экономия на оплату штатного бухгалтера;
- круглосуточная консультационная профессиональная поддержка;
- полная конфиденциальность.
Каждая организация должна отчитываться о проделанной работе перед налоговой, Пенсионным фондом и другими организациями. Для этого составляются ряд обязательных отчетов. Главный документ, который отражает деятельность предприятия за год – бухгалтерский баланс. Далее дадим его определение, когда он составляется, что должен включать и о чем свидетельствует размер каждой статьи.
Бухгалтерский баланс
Бухгалтерский баланс представляет собой документ, который является основной формой отчета предприятия о проделанной работе за прошедший год. В нем отражается финансовое состояние субъекта на определенную дату. Данные, которые в нем содержатся, несут информативный характер для сотрудников бухгалтерии, руководителя, акционеров, кредитных учреждений и инвесторов.
Определение «баланса» в бухгалтерии означает несколько вариантов: дебет равен кредиту, итоги по активу и пассиву, бухгалтерский документ.
Историческая сноска
Люди не сразу пришли к формированию баланса. Необходимость в нем возникла при купле-продаже товаров, продаже в рассрочку, оформлению кредитов и других финансовых операций.
Составление отчета дает представление о работе предприятия за прошедший период. Вы можете отследить, сколько оборотных средств есть на сегодня, сколько организация должна кредиторам и сколько должны дебиторы вам, суммы активов и кредитных обязательств.
Баланс составляется для управления активами и долгами (пассивами) организации.
Для этого была заведена картотека, где фиксировались все операции. В последствие разгруппировали по экономическому смыслу, и завели счета учета (в современном понимании).
Для каждой группы из картотеки была заведена отдельная тетрадь. В нее записывались операции, и подводился итог на начало и конец дня, месяца, года. Для расчета прибыли достаточно было открыть тетрадь с записями.
Каждый документ бухгалтерии составлен согласно унифицированной форме.
Приведем основные пункты.
Обязательные реквизиты бухгалтерского баланса:
- наименование организации указано в полной форме;
- дата составления документа;
- реквизиты организации;
- актив должен быть равен пассиву;
- валюта баланса – итоговый результат за отчетный период. Она должна увеличиваться, т.е. итоговая сумма не должна быть меньше первоначальной. При не выполнении равенства, необходимо выявить причины ухудшения финансового состояния.
Виды баланса
Согласно классификатору балансы делятся на составление по времени и по полноте информации Общие и частные
В 1 группу входят:
- вступительный – составляется при создании предприятия;
- начальный – составляется ежегодно. Цель – подведение итога о проделанной работе за истекший год. Он конечный для прошедшего года и первоначальный для наступившего года.
- Проверочный или промежуточный – составляется каждый квартал и в конце года может быть изменен;
- ликвидационный или заключительный – составляет спец.комиссия при закрытии предприятия.
Во 2 группу входят:
- общие – вноситься информация в целом по организации;
- частные – вноситься информация по структурному подразделению.
Активы, обязательства, капитал
Рассмотрим подробно, что включает в себя каждый подраздел баланса.
Активы – это имущество предприятия, включают в себя основной капитал и оборотный.
Основной капитал – состоит из средств и орудий производства. Поставив на баланс средства производства, они со временем переносят часть свой стоимость на готовый продукт. Например, здания, сооружения, транспорт.
Оборотный капитал – средства производства, которые за один производственный цикл полностью расходуются на готовый продукт.
Пассив – это обязательства предприятия, т.е. зависимость от юридических и физических, предоставивших финансы, и капитал. Последний подразделяется на уставной, добавочный и резервный. Капитал определяет зависимость от инвесторов, которые вложили в предприятие свои деньги.
Валюта баланса
Баланс показывает общее состояния предприятия.
Валюта баланса это сложение активов или пассивов. Результат это сумма денежных средств, которая была вложена в предприятие. Он представляет собой показатель, характеризующий финансовое состояние фирмы на текущую дату составления.
Валюта баланса должна быть равна по активу и пассиву. Если при проверке получается нужное равенство, значит баланс составлен верно.
Актив складывается из оборотных и необоротных активов. Полученный результат говорит о количестве средств, вложенных в предприятие (товары, оборудования). Пассив складывается из собственного капитала и обязательств. В данном случае результат свидетельствует о денежных средствах, затраченных на приобретение активов. Таким образом, 2 группы должны быть равны.
Принцип двойной записи
Принцип двойной записи: каждой проведенной сделке соответствует оплата; баланс платежей должен быть равен балансу поступлений . Т.е. операция (каждая) должна отражаться в платежном балансе дважды со знаками «+» и «-». При сложении они должны давать ноль.
Например, при совершении оплаты на 1000р, а отгрузки на 1100р, необходимо организации-покупателю доплатить 100р. Иначе операция не закроется. В двух организациях будут висеть 100р.
Правила составления баланса
В бухгалтерии главное правило: вся информация должна быть подкреплена документально. Данные в баланс вносятся на основании соответствующих отчетов.
Финансовый результат заносится с включением на дату составления полных месяцев. Это связано с закрытием счетов помесячно.
При внесении информации в баланс следует учитывать, что она составляется в «тыс. руб.», при слишком больших показателях в «млн. руб.».
Активы по времени подразделяются на долгосрочные и краткосрочные. Соответственно внеоборотные и оборотные активы. Пассив подразделяется на собственный капитал и заемный. Последний, в свою очередь, делится на долгосрочные и краткосрочные обязательства.
Особенности занесения данных:
- Стоимость основных средств, нематериальных активов и поисковых (при наличии) указывается после вычета амортизации;
- При применении ПБУ 18/02 заполняются отложенные налоговые активы и обязательства, другие организации их не заполняют;
- Данные по НИОКР и поисковым активам заполняются при их наличии на предприятии;
- Размер запасов должен быть уменьшен на созданные резервов и размер торговой наценки;
- Кредитные обязательства и финансовые вложения должны подразделяться по сроку действия (до или свыше 1 года);
- Дебиторская и кредиторская задолженность отражаются в активе и пассиве баланса развернуто.
Таким образом, в статье рассмотрено, что такое бухгалтерский баланс, из чего он состоит, как правильно его составить и принцип двойной записи.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации