
Бухгалтерский баланс форма 2 образец. Отчёт о финансовых результатах
В состав бухгалтерской отчетности входит такой бланк, как отчет о финансовых результатах форма 2. В отличие от баланса он отражает динамические показатели, такие как доход, расход, полученную в результате хозяйственной деятельности прибыль. Данный регистр формируется на основании сведений бухучета, и запрашивается часто собственниками, при оформлении кредитов, а также компетентными органами.
Законодательство определяет, что ведение бухгалтерского учета является обязанность каждого хозяйствующего субъекта, который состоит на учете в ИФНС как юридическое лицо.
При этом никаких исключений не делается и не учитываются организационная форма предприятия, используемая система налогообложения и т. д. Бухгалтерская отчетность, а в ее составе и отчет о финансовых результатах, должны направляться в органы Ростата и ИНФС в обязательном порядке.
Организации некоммерческой сферы и коллегии адвокатов также должны представлять отчет о прибылях и убытках форма 2, так как этот бланк обязателен к заполнению всеми субъектами.
Освобождены от такой обязанности только граждане, которые в качестве организационно-правовой формы. Такое же право существует и у подразделений иностранных компаний. Отчетность все эти субъекты могут составлять и направлять в органы на добровольной основе. Ранее отчетность не надо было составлять и сдавать в соответствующие органы только применяющим УСН компаниям.
Фирма может относится к предприятиям малого бизнеса. В этом случае положениями законов для подобных компаний предусмотрен упрощенный порядок формирования отчетности.
Внимание! Даже, если использовать данную льготу, фирма должна составлять и сдавать бухгалтерские формы отчетности, но в упрощенном виде. Компании обязаны помнить, что этот состав отчетности включает в себя и отчет о финансовых результатах форму 2 и .
Какую форму использовать – упрощенную или полную
Предприятие, не соответствующее критериям отнесения к малому бизнесу, должно сдавать бухгалтерский баланс форма 1 и отчет о финансовых результатах форма 2 в полном объеме по предусмотренным бланкам отчетности.
Организации, имеющие право использовать упрощенные отчеты, определяются законодательством «О бухучете», к ним относятся:
- Компании, отнесенные к малому бизнесу.
- Организации некоммерческой сферы.
- Участники проектов исследования, разработок по законодательству о Сколково.
Только эти субъекта дано право составлять бухгалтерскую упрощенную отчетность. Они самостоятельно на основании сложившихся обстоятельств и особенностей предприятия могу принимать решение о применении форм отчетности. Данное решение они должны закрепить в учетной политике компании.
Однако, использование упрощенной отчетности недопустимо для таких хозяйствующих субъектов как:
- Фирмы, отчетность которых должна обязательно проверяться обязательным аудитом. Они определяются соответствующим законодательством.
- Компании, относящихся к жилищным и жилищно-строительным кооперативам.
- Кредитные потребительские кооперативы.
- Микрофинансовые компании.
- Государственным организациям.
- Партии и их отделения в регионах.
- Коллегии адвокатов, адвокатскими бюро, адвокатскими палатами, юридическими консультациям.
- Нотариусам.
- Предприятиям некоммерческой сферы.
Сроки сдачи отчета
Бухгалтерская отчетность, включающая в себя бухгалтерский баланс форма 1, отчет о финансовых результатах форма 2 и т.д., должна направлять в налоговые органы и Росстат не позднее 31 марта последующего года. Данное временное ограничение существует только для выше перечисленных органов.
Однако, для статистики возможно при наступлении определенных событий потребуется приложить к стандартному пакету еще и аудиторское заключение в отношении составленного годового отчета. Компания должна сдать его в Росстат в течение десяти дней с момента издания заключения аудиторами, но не позднее 31 декабря последующего после отчетного года.
Кроме того, отчетность может подавать и в другие компетентные органы, а также публиковаться в силу особенностей осуществляемого вида деятельности в соответствии с нормами законодательства. К примеру, компании, являющиеся туроператорами, должны представлять формы бухотчета в Ростуризм в течение трех месяцев с момента ее утверждения.
Нормами права устанавливается иной порядок представления отчетности для оформленных с 1 октября компаний. Они могут воспользоваться правом и сдавать отчетность не до 31 марта последующего года, а через год.
Например, ООО «Рассвет» было зарегистрировано в ИФНС 23 октября. По решению руководства годовой отчет фирма сдаст до 31 марта 2019 года, включив сведения за весь данный период деятельности в один отчет.
Внимание! Компании должны оформлять отчетность ежегодно. Отчетность, особенно отчет о финансовых результатах форма 2, может представляться кроме как за год, еще и помесячно или поквартально.
Как правило, в этом случае ее получателями выступают собственники, которые используют ее для принятия управленческих решений, кредитные учреждения для оформления займов и кредитов и т. д. Такая бухгалтерская отчетность называется промежуточной.
Куда предоставляется
Законами устанавливается, что бухгалтерская отчетность и входящий в ее состав бланк окуд 0710002 отчет о прибылях и убытках, сдаются:
- В соответствующие налоговые органы - подавать ее нужно по месту регистрации. В связи с этим, если у субъекта существуют обособленные подразделения, он не должен направлять свои отчеты в ИФНС. Их сведения включаются в консолидированные отчет головной компании, которая сдает его по своему юридическому адресу.
- В территориальные органы Росстата - направлять отчетность необходимо в обязательном порядке, если компания не хочет, чтобы применили к ней штрафы в достаточно крупных размерах.
- Владельцам и учредителям фирмы - отчет за год должен ими утверждаться.
- Иным государственным органам, если это напрямую указано в федеральных законах.
При заключении крупных контрактов партнеры могут в подтверждение благонадежности и финансовой состоятельности запросить у контрагентов бухгалтерскую отчетность.
Руководство может принять решение предоставить ее или отказать. Однако, оно должно понимать, что эти данные можно получить, воспользовавшись специальными программами или сервисами проверки партнеров.
Внимание! Также довольно часто формы отчетности запрашиваются банками и иными кредитными организациями при получении компанией различных кредитов. Например, если необходимо получить .
Способы предоставления
Отчет о финансовых результатах форма 2, входящий в годовой отчет, можно отправить в компетентные органы используя следующие способы:
- Прийти в учреждения и сдать бухгалтерскую отчетность ответственному лицу лично на бумажном носителе в двух экземплярах. Иногда могут попросить еще предоставить ее электронный файл. Данный способ не доступен для компаний, с числом работников более ста человек.
- Отправить ценным письмом через почтовые отделения или курьерскую службу. Почта запросит в обязательном порядке опись данного письма.
- С помощью электронного документооборота можно сдать годовой отчетность во все указанные органы, если есть . С этой целью может использоваться специализированная программа, сайт налоговых органов и т.д.
Бланк и образец заполнения отчета о финансовых результатах по форме 2 в 2019 году
Как заполнить отчет о прибылях и убытках форма 2: полная версия
Заполняя отчет о финансовых результатах форма 2, следует придерживаться определенной последовательности.
Под названием отчета записывается рассматриваемый период. Далее в таблице, справа, отражается дата составления отчета. Ниже надо записать полное или сокращенное наименование фирмы, а табличной части – код постановки на учет в Росстате.
Потом отражается ИНН отчитывающейся фирмы. Далее словами записывается наименование основного вида деятельности, которую осуществляет компания, а цифрами указывается код ОКВЭД 2.
В следующей строке указывается организационная форма и форма собственности организации и рядом проставляются соответствующие коды. Далее фиксируется используемая единица измерения.
Сам отчет представляет собой таблицу, в сроках которой отражаются показатели деятельности компании, а в столбах – их значение в рассматриваемый период времени и аналогичный ему предыдущий. Таким образом происходит сравнение двух периодов деятельности.
В строке 2110 следует отразить полученный за отчетный период доход от всех видов деятельности. Это показатель равен кредитовому обороту по сч. 90.1. При этом из суммы выручки следует убрать НДС.
В следующих строках этого подраздела можно расшифровать суммы дохода по видам деятельности. Малые предприятия этого могут не делать.
В строке 2210 отражается сумма произведенных предприятием расходов на изготовление продукции или оказание услуг (работ). Отражается сумма по обороту сч. 90.2.
При этом в зависимости от используемого метода формирования себестоимости, в сумму расходов могут входить управленческие расходы или нет. Если они не входят в себестоимость, эти суммы отражаются в строке 2220 .
При необходимости здесь также делается расшифровка расходов по направлениям деятельности.
В строке 2100 определяется валовая прибыль (убыток), которая считается как разность строки 2120 и строки 2210 .
В строке 2210 следует записать произведенные предприятием расходы на продажу продукции, товара и т. д.
После этого в строке 2200 считается прибыль от продаж, которая равна разности строк 2100 и строк 2210, и строки 2220 .
Строка 2320 используется для отражения в ней начисленных процентов по предоставленным заемным средствам.
В строке 2330 фиксируются проценты, которые компания должна уплатить за использование привлеченных заемных средств.
Строка 2340 включает в себя суммы выручки, полученной от неосновных видов деятельности, в том числе реализацию основных средств, материалов и т. д.
В строке 2350 отражаются суммы произведенных расходов по неосновным видам деятельности, в том числе остаточная стоимость реализованного имущества и затраты на проданные материалов.
В строке 2300 считается прибыль предприятия до налогообложения. Она равна сумме строк 2200, 2310, 2340, из которой вычитаются показатели строк 2330 ,2350 .
В строке 2410 следует отразить рассчитанные на основании соответствующих деклараций налог на прибыль. Он определяется в декларациях на прибыль.
В строке 2421 следует записать сумму постоянного налогового обязательства или актива, которые повлияли на бухгалтерскую прибыль в текущем году.
Строки 2430 и 2450 отражают расхождения между показателями доходов и расходов по бухгалтерскому и налоговому учету, которые считаются временные, так как их принятие к учету может происходить в разные периоды. При этом в строке 2430 отражается сумма налога, которая увеличит его в будущем, а в строке 2450 - уменьшит.
В строке 2460 надо отражать суммы показателей, которые не были рассмотрены и учтены ранее, тем не менее влияют на прибыль компании. Например, это могут быть различные штрафы, торговый сбор, и т. д. Показатель может принимать положительное значение (оборот по ДТ 99 больше оборота по КТ 99), или отрицательное значение (наоборот).
Строка 2400 определяется как разность строки 2300 и строки 2410 , к которой прибавляются (вычитаются) строки 2430 , 2450 , 2460 .
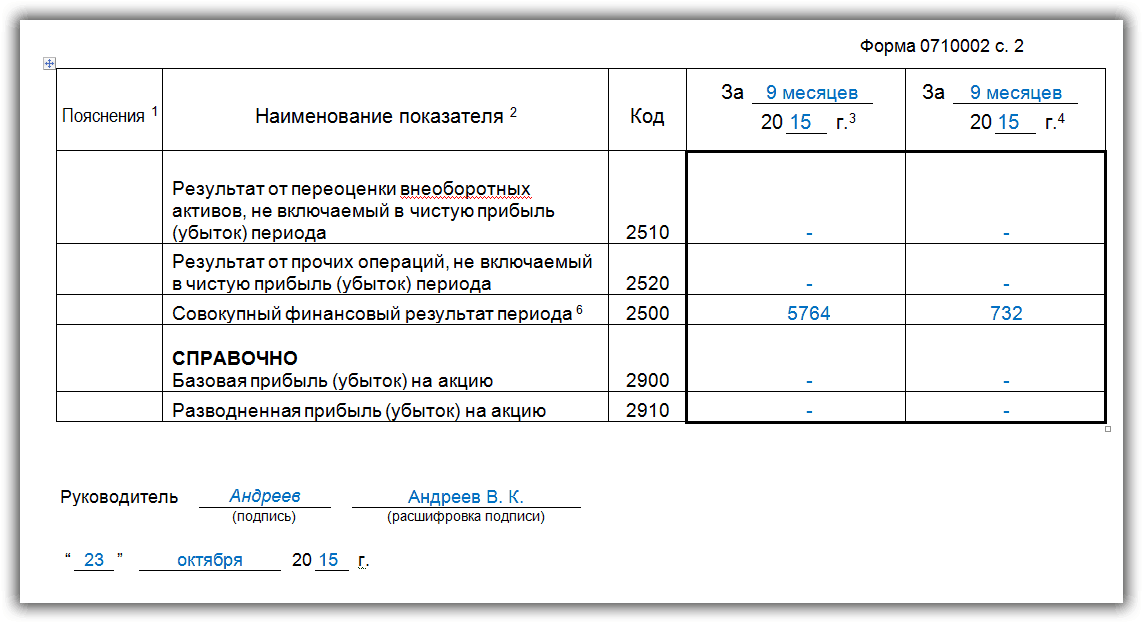
В строке 2510 фиксируется изменение стоимости имущества по переоценке, а в строке 2520 - прочие результаты, которые не учитываются при определении прибыли.
В строке 2500 отражается скорректированный показатель прибыли, он равен сумме строки 2400 плюс строки 2510 и 2520 .
Строки 2900 и 2910 заполняются справочно и включают в себя информацию о базовой и разводненной прибыли на акцию.
В конце документ подписывает руководитель и ставит дату утверждения документа.
Как заполнять по строкам отчет о финансовых результатах в упрощенном виде
Упрощенная форма по окуд 0710002 отличается от основной, тем что в табличной части у нее значительно снижено число отражаемых показателей деятельности.
В ней указываются:
- Выручка предприятия (строка 2000).
- Расходы фирмы по обычным направления деятельности.
- Проценты, уплачиваемые компанией за использование заемными средствами (строка 2330).
- Прочие доходы.
- Прочие расходы (2350).
- Налоги на прибыль с учетом всех отложенных и постоянных активов и обязательств.
- Чистая прибыль (2400).
Внимание! Показатели считаются в аналогичном порядке, как и при стандартном отчете. Просто, как правило, у организаций, применяющих данную форму, все иные сведения отсутствуют.
Распространенные ошибки при заполнении формы 2 бухгалтерского баланса
Многие ошибки при заполнении данной формы вызваны арифметическими неточностями. Поэтому заполняя отчет, лучше всего использовать специализированные комплексы, которые все вычисления производят автоматически.
При заполнении чаще всего допускают следующие ошибки:
- Довольно часто при заполнении показателя «Выручка» бухгалтеры забывают из дохода исключить сумму начисленного НДС.
- Также распространенной ошибкой является распределение доходов по видам без учета Положения по бухучету. Некоторые специалисты могут включать проценты или доходы от участия в других организациях в состав прочих доходов.
- При определении текущего налога надо учитывать ПБУ «Учет расчетов по налогу на прибыль», что многие не делают на практике.
- Также нужно производить расшифровку некоторых показателей отчетности, которые приводятся в самом конце форме в виде справки. Специалисты довольно часто игнорируют этот момент.
Бухгалтерская отчетность ложится на плечи всех объектов предпринимательской деятельности. Отчетные документы должны сдаваться ежегодно. Основным документом бухгалтерской отчетности является . Что же касается отчета о прибылях и убытках, то это скорее дополнительный документ.
Бланк Отчета о прибылях и убытках (форма по ОКУД 0710002) можно скачать по .
Скачать образец заполнения формы 2 можно по .
При оформлении отчета о прибылях и убытках образцом титульной части смело можно считать «титулку» бухгалтерского баланса, так как сведения, указываемые в этой части, будут одинаковыми. Каждая строка формы ОКУД 0710002 заполняется суммарными показателями.
Форма отчета о прибылях и убытках требует построчного заполнения, как и в балансе, при этом немного отличается порядок заполнения, который лучше рассмотреть на нескольких примерах:
- 2110 — необходимо рассчитать разницу между полной выручкой данного предприятия, полученной при реализации товаров или услуг, и суммой уплаченного НДС. Данные для этой строчки берут из счета 90 по продажам.
- 2120 показывает себестоимость после исключения всех затрат, данные для этого пункта принимаются из Дебета счета 90.
- 2100 – эта строка предназначена для определения прибыли валового характера и находится как разница строк, указанных выше.
- 2210 – строчка предназначена для показа коммерческих издержек, значения которых берутся из Дебета 44. Сюда также включаются суммы себестоимости.
- 2220 – перед тем, как заполнять отчет о прибылях и убытках, это значение берут из Дебета 44.
Образец заполнения отчета о прибылях и убытках
Первый лист

Второй лист
Суть отчета о финансовых результатах
Отчет о прибылях и убытках предприятия содержит суммы доходов данного объекта, по которым можно судить, насколько эффективно работает данный объект, насколько он рентабелен, а также просмотреть рост прибыли по нему. Составляется этот документ методом нарастания, что позволяет просматривать динамику роста или уменьшения доходов от деятельности.
Данный документ иногда также называют «финансовым отчетом по прибыли» или «отчетом финансовых результатов», он играет ключевую роль в формировании представления о деятельности данного объекта и выгодности его учредителям.
Отчет о прибылях и убытках составляется на основании параметров по прибылям, убыткам, итогам реализационных и внереализационных процессов, затратам компании на реализацию и производство, других издержек, а также налогов и т.д.
Отчет о прибылях и убытках подается в форме 2 (ОКУД 0710002), что предусмотрено законодательством. С помощью данной формы устанавливается, насколько рентабельно данное предприятие и отдельные составляющие предпринимательского процесса.
Отчет о прибылях и убытках должен характеризовать в полной мере прибыль данного предприятия. То есть за счет чего она получена, доли по видам деятельности, все издержки на осуществление процесса предпринимательства, а также чистая прибыль после уплаты данных издержек.
Для того чтобы верно оценить тенденцию развития объекта предпринимательской деятельности, необходимо произвести комплексный анализ отчета о прибылях и убытках. Именно эта процедура помогает определить, насколько эффективна бизнес-модель данного объекта предпринимательства. Это имеет значение не только для тех, кто осуществляет управление компанией, но и для инвесторов и кредиторов.
Хорошее видео о сущности отчета о прибылях и убытках:
Структура отчета о прибыли и убытках такова, что наиболее значимые показатели размещаются в начале данного документа в зависимости от степени важности. После основных показателей вписываются данные по тем источникам доходов и расходов, которые имеют к основным косвенное отношение. Перед тем как составлять отчет о прибылях и убытках, стоит также рассчитать сумму налоговых выплат, которые производит данное предприятие, так как это напрямую повлияет на размер чистой прибыли, которая также будет указана в бланке отчета о прибыли и убытках.
Итак, данный вид отчетности является обязательным для объектов предпринимательской деятельности и может подаваться в упрощенной форме отчета по убыткам и прибыли. Степень важности этого документа соответствует важности бухгалтерского баланса. Он помогает дать оценку выгодности и рентабельности исследуемого предприятия, поэтому важен не только для контролирующих органов, но и для самих управленцев.
В настоящее время предусмотрено несколько форм бухгалтерской отчетности. Форма №1 - это бухгалтерский баланс, то есть способ обобщения действующих активов хозяйства и источников их образования. Стоит отметить, что именно бухгалтерский баланс позволяет наиболее точно охарактеризовать финансовое положение на определенную дату. Главное, что в форме №1 бухгалтерской отчетности должны быть отражены данные о материальных ценностях, о величине компании, о состоянии расчетов, об инвестициях компании.
При заполнении этой формы отчетности, как правило, не возникает трудностей: для этого специалисты должны заполнить две основные части - об активе и пассиве. Актив баланса состоит из двух частей - внеоборотных и оборотных активов. Пассив баланса состоит из трех разделов - краткосрочных обязательств, капитале и резервах, долгосрочных обязательствах.
Другим важным документом бухгалтерской отчетности является форма №2 , то есть отчет о прибылях и убытках компании, который позволяет точным образом охарактеризовать финансовые результаты деятельности организации за конкретно взятые временной период. Для того чтобы рассчитать эти показатели, достаточно проанализировать суммарный расход и доход предприятия.
Чтобы избежать ошибок, помните: в форме №2 бухгалтерской отчетности необходимо указать:
Выручку от продажи товаров, услуг, работ, продукции;
- доходы от участия в иных предприятиях;
- чрезвычайные доходы;
- проценты к получению;
- иные операционные доходы.
При составлении бухгалтерской отчетности по форме 2 необходимо придерживаться требований ПБУ 9/99 "Доходы организации".
Стоит принимать в расчет и то, что при отражении в отчете о прибылях и убытках определенных видов доходов, каждый из которых может составлять пять и даже больше процентов от общей суммы доходов, в нем должна отражаться часть, соответствующая каждому виду часть расходов.
Бухгалтерская отчетность по форме №3 - это отчет об изменениях капитала. Чтобы составить эту отчетность правильно, необходимо придерживаться положений, приведенных в письме Министерства финансов РФ, опубликованного 23 декабря 1992 г. N 117 "Об отражении в бухгалтерском учете и отчетности операций, связанных с приватизацией предприятий". Если подобная информация не отражена в бухгалтерском балансе, она должна быть приведена как расшифровка к статье "Уставной (складочный) капитал" в форме №3.
В данном отчете необходимо указать постатейно данные о капитале организации, не только о его поступлении и использовании, а также о наличии его остатков.
Другим документом бухгалтерской отчетности является и форма №4 , то есть отчет о движении денежных средств. Бухгалтер должен здесь отразить сведения о потоках денежных средств, то есть об их поступлении и направлении с учетом остатков на конец и начало конкретного отчетного периода. При формировании бухгалтерской отчетности по форме 4 стоит принимать в расчет и вот какие данные: текущей может считаться такая деятельность организации, которая преследует извлечение прибыли в качестве основной цели.
Форма №5 является приложением к бухгалтерскому балансу. Форма должна заполняться в соответствии с требованиями Приказа Министерства финансов Российской Федерации от 13 января 2000 г. N 4н "О формах бухгалтерской отчетности организаций".
Действующие бланки бухгалтерских отчетов для некоммерческих организаций утверждены приказом Минфина России № 66н. Напомним, что полный перечень отчетной документации мы рассмотрели в статье «Состав бухгалтерской отчетности 2017» .
Отчет о финансовых результатах деятельности — форма № 2
Актуальный бланк — ОКУД 0710002, табличная часть раскрывает показатели доходов, расходов от осуществления предпринимательской или иной деятельности, а также о результатах финансовой деятельности учреждения.
Напомним, что НКО обязаны сдавать данный отчет, если:
- Организация за отчетный период получила собственные доходы от реализации работ и услуг, продажи товаров.
- Размер полученных доходов по предпринимательской деятельности существен по отношению к общим доходам.
- Отражения доходов в отчете о целевом использовании средств недостаточно для полного раскрытия информации об осуществлении деятельности.
- Отсутствие информации препятствует реальной оценке финансового состояния организации.
Форма № 2 состоит из титульной части, в которой указываются реквизиты экономического субъекта: наименование некоммерческой организации, вид деятельности, организационно-правовая форма собственности, ИНН. В табличной части документа содержатся:
- наименование показателя;
- код строки по каждому наименованию;
- числовое выражение показателя за отчетный период;
- аналогичный показатель за предшествующий период.
Некоторые строки табличной части подлежат дополнительной расшифровке в пояснительной записке к отчету. Из-за раскрытия информации за отчетный и предшествующий периоды могут возникнуть несоответствия, которые необходимо скорректировать.
Форма 2 бухгалтерской отчетности, бланк
Бухгалтерской отчетности: форма 2, образец
Отчет о движении денежных средств — форма № 4
Большинство некоммерческих организаций вправе вести бухучет упрощенным способом. О порядке и составе упрощенной отчетности читайте в статье: . При незначительных оборотах денежных средств или их полном отсутствии организация вправе не предоставлять документ ОКУД 0710004.
Отчет содержит информацию о годовом движении финансовых потоков в части поступления, расходования, кредитования, инвестирования и прочих направлений учреждения. Раскрытие показателей осуществляется с учетом остатков на начало и конец календарного года в валюте РФ (рублях), если некоммерческое предприятие осуществляет расчеты в иностранной валюте, то показатели отчета подлежат конвертации (пересчету) в рубли по курсу валют на дату составления бухгалтерской отчетности.
В отчет не включают следующие виды денежных потоков:
- вложения средств, связанных с инвестированием в государственные ценные бумаги, векселя, акции и иные денежные эквиваленты;
- денежные поступления от погашения денежных эквивалентов без учета процентов, начисленных за период пользования;
- операции по обмену валюты без учета курсовой разницы (выгода или потеря);
- операции по обмену денежных эквивалентов без учета выгод и потерь при обмене;
- перечисление средств организации между своими расчетными счетами;
- операции по списанию для получения наличных денег с расчетного счета предприятия;
- иные аналогичные потоки денежных средств.
Подробный алгоритм заполнения представлен в Положении по БУ 23/2011 (приказ Минфина РФ от 02.02.2011 № 11н).
Форма 4 бухгалтерской отчетности, бланк
Образец формы 4

Приложения к бухгалтерскому балансу — форма № 5
Отчет представляет собой совокупность таблиц, данные которых являются подробным разъяснением строк бухгалтерского баланса организации. Отсутствие бланка или ошибки в документе приводят к прямому искажению бухгалтерской отчетности, а также к невозможности реальной оценки результатов финансовой деятельности НКО.
В бланке предусмотрена группировка данных, поясняющих показатели баланса:
- Нематериальные активы. Дается денежная оценка имеющихся на балансе НКО НМА, патентов и вложений в НИОКР, их движения (приобретения, продажи, собственная разработка).
- Основные фонды. Отражается информация о ценовом выражении основных средств в активе учреждения после начисления амортизации, а также сведения о движении основных фондов, вложениях в капитальное строительство, реконструкцию и модернизацию и т. д.
- Финансовые вложения. В данном разделе предусмотрена классификация произведенных финансовых вложений по группам (долгосрочные и краткосрочные). Также раздел содержит информацию о финансовых вложениях, находящихся под залогом или переданных третьим лицам.
- Запасы. Сведения характеризуют стоимостные показатели материальных запасов организации, а также информацию о движении МЗ. Данные указываются в разрезе видов имеющихся запасов.
- Задолженность: дебиторская и кредиторская. Подробная расшифровка имеющейся задолженности по срокам.
- Затраты на производство. Классификация расходов учреждения в части направлений произведенных затрат. Отражаются данные за отчетный период и предшествующий год.
- Обязательства учреждения. Раздел содержит информацию об оценочных обязательствах, данные об обеспечении обязательств, как полученных, так и выданных.
- Государственная финансовая поддержка (субсидирование, инвестирование, капитальные вложения). Указываются данные о полученном государственном, региональном или муниципальном целевом финансировании.
И приложения к ним. В «Отчете о финансовых результатах» показываются итоги работы компании за определенный период, полученная прибыль или убыток. Отчетные формы утверждены Приказом Минфина от 02.07.2010 N 66н (ред. от 06.03.2018).
Кто заполняет форму 2 бухгалтерской отчетности
Бухгалтерскую (финансовую) отчетность, в том числе форму 2, не составляют (ст. 6 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ):
индивидуальные предприниматели, а также занимающиеся частной практикой лица, ведущие учет доходов и расходов или других показателей в соответствии с применяемой ими системой налогообложения;
подразделения иностранной компании (филиалы, представительства и иные), расположенные на территории России и ведущие учет необходимых показателей в соответствии законодательством России.
Также могут не подавать в ИФНС годовую бухотчетность религиозные организации, у которых за отчетный период не возникло обязанности платить налоги или сборы (ч.1 ст. 23 НК). Для государственных предприятий применяется бюджетное законодательство и соответствующие отчетные формы (ст. 14 закона № 402-ФЗ).
Все остальные предприятия обязаны представлять отчетность, в том числе и форму 2 бухгалтерской отчетности «Отчет о финансовых результатах», включая упрощенцев.
Бланк «Отчета о финрезультатах»
Приказом Минфина от 02.07.2010 № 66н (ред. от 06.03.2018) утверждены формы бухгалтерской (финансовой) отчетности, в том числе упрощенные. «Бухгалтерский баланс» и «Отчет о финрезультатах», а также приложения и пояснения к ним входят в состав данной отчетности.
Компании, которые вправе вести упрощенный бухучет, могут подавать только первые две формы (в.т.ч. в упрощенном варианте). К таковым относят предприятия малого бизнеса, НКО и участников проекта «Сколково».
Если в балансе (форма 1) раскрываются данные об активах и пассивах на отчетную дату, то форма 2 бухгалтерской отчетности (бланк можно скачать в конце статьи) отражает полученный компанией убыток или прибыль в отчетном периоде.
Отчетный период
Заполняют форму нарастающим итогом за прошедший календарный год (с 1 января по 31 декабря) – именно такой отчетный период установлен для бухгалтерской отчетности законодательством (ст. 15 закона № 402-ФЗ).
При создании, реорганизации или ликвидации компании действуют особые правила. Для определения отчетного периода для новых компаний учитывается дата регистрации фирмы:
если госрегистрация проведена до 30 сентября – с даты регистрации по 31 декабря отчетного года;
при регистрации после 30 сентября – первая бухотчетность составляется со дня регистрации компании по 31 декабря года, следующего за годом создания.
При реорганизации юрлица отчетный период устанавливается (ст. 16 закона № 402-ФЗ):
для реорганизуемой компании – с 01 января по день регистрации изменений. Отчет составляется на день, предшествующий регистрации (либо на день, предшествующий регистрации последней из возникших компаний); при присоединении – отчет присоединяемой компании составляется на день до даты внесения записи в ЕГРЮЛ;
для возникших при реорганизации предприятий первый отчетный период будет со дня их регистрации по 31 декабря года реорганизации.
В случае ликвидации отчетный год длится с 01 января по день внесения записи о закрытии компании в ЕГРЮЛ.
Заполнение формы
Форма 2 бухгалтерской отчетности показывает доходы и расходы, формирующие прибыль/убыток предприятия в отчетном году. Также в форме приводятся данные за такой же период предшествующего отчетному года.
В «шапке» указывается, за какой период составлен отчет; наименование компании, ИНН, ОКПО; далее заполняются числовые показатели.
Расходы по отдельным строкам, также, как и убытки, указываются в круглых скобках, поскольку они вычитаются из сумм доходов. Единицы измерения – тысячи (указывается код 384) либо миллионы (код 385) рублей.
Для заполнения используются бухгалтерские регистры и аналитика по счетам затрат, счетам 90, 91, 84, 99 и др.
Подписывает отчет руководитель, ставится дата заполнения.
Предприятия, имеющие право представлять упрощенную отчетность (п. 4 ст.6 закона № 402-ФЗ), применяют обычную форму с укрупненными показателями, либо ее упрощенный вариант.
Как заполнить форму 2 бухгалтерской отчетности, подробно рассказано .




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации