
Бухгалтерский баланс: бланк, заполнение. Бухгалтерский баланс предприятия
Отчетная документация необходима каждой фирме, компании, корпорации. В общем, любому предприятию, которое функционирует и выполняет какую-либо деятельность. Бухгалтерский баланс составляется с определенной целью — показать полную картину финансовой ситуации данного предприятии за какой-то отрезок времени, который называется отчетным периодом и может устанавливаться индивидуально в рамках потребностей объекта предпринимательской деятельности.
Пример заполнения формы 1
Первый лист:
Второй лист:

Как сдается бухгалтерский баланс предприятия
Для того чтобы сдать отчетность правильно, необходимо составлять баланс по определенным требованиям. Отвечает им в официальном варианте форма 1. Бухгалтерский баланс по форме 1 заполняют все организации, сдающие отчетность.
Некоторые организации могут усовершенствовать данный бланк с учетом своих потребностей, но общие требования должны быть соблюдены, в том числе должна быть сохранена кодировка данного документа. К ней должны прилагаться пояснения в общем для отчетности порядке.
Форма по ОКУД 0710001 была утверждена соответствующим приказом Минфина №66н как основной пример для составления баланса. Она состоит из двух частей – , в которых и отражается вся основная информация о финансовой деятельности объекта предпринимательства.
Форма 1 при заполнении имеет такие требования:
- Правильность и достоверность вносимой информации.
- Отсутствие ошибок и исправлений.
- Наличие всех необходимых реквизитов при заполнении титульной части.
ОКУД 071001 может быть заполнена суммами в тысячах или миллионах. В том случае, когда обороты компании очень большие, что провоцирует появление в балансе большого количества нулей, компания может выбрать для себя удобное суммовое сокращение с внесением пояснения по нему в сопроводительные документы.
Полную инструкцию, как составить баланс, можно увидеть в этом видео:
Суть бухгалтерского баланса
Составными частями данного вида отчетности являются Актив и Пассив, которые имеют разделы, а в них размещены группы бухгалтерских статей. Бухгалтерский баланс предприятия обязательно должен составляться согласно данной структуре для полноценного отображения всех средств в рамках их принадлежности к статьям, а затем и к разделам.
Все показатели финансового положения являются действующими именно на определенный отрезок времени. Поэтому для составления правильного и объективного мнения по организации стоит рассматривать баланс, актуальный на данное время.
Существуют разные виды , примером которых являются . Именно горизонтальный анализ позволяет составить объективную картину работы организации с течением времени.
Бухгалтерский баланс нужен не только для внутреннего рассмотрения и анализа деятельности. Его еще в обязательном порядке подают в пакете отчетности бухгалтерского характера в налоговую, а также в органы статистики.
Бухгалтерский баланс по форме 1 сдается раз в году в налоговые органы вместе с сопровождающими документами. Некоторые предприятия имеют право сдавать упрощенную форму отчетности, а также не прилагать пояснительных документов. Данное право регулируется Налоговым Кодексом.
Может передаваться в органы налогового контроля самостоятельно или по доверенности через представителя, отправляться по почте письмом с описью вложения, а также передаваться в электронном виде с использованием сети Интернет.
Стоит отметить, что если подача к рассмотрению баланса не происходит вовремя, то на объект предпринимательской деятельности могут быть наложены штрафы. Также к административной ответственности могут привлечь лицо, которое отвечает за отчетность.
Итак, для того, чтобы подать отчетность бухгалтерского направления в налоговые органы, органы статистики, а также для внутреннего рассмотрения, необходим бланк бухгалтерского баланса, который подлежит заполнению ответственным лицом. Этот документ очень важен для составления объективной характеристики финансового состояния организации, а также правильности распределения финансов при ее функционировании. На основании анализа по балансу можно не только составить мнение по состоянию финансов, но и сделать некоторые прогнозы дальнейшей работы.
Все организации периодически готовят информацию о своем финансовом положении на отчетную дату, финансовом результате деятельности и движении денежных средств за отчетный период в соответствии с требованиями Федерального закона от 06.12.2011 № 402-ФЗ . Речь идет о бухгалтерской (финансовой) отчетности. О бухгалтерском балансе и его форме в 2018-2019 гг. расскажем в нашем материале.
Для чего нужен бухгалтерский баланс
В составе бухгалтерской отчетности бланк бухгалтерского баланса - важнейшая форма для заполнения. Он характеризует финансовое положение организации на отчетную дату (п. 18 ПБУ 4/99).
В бухгалтерском балансе активы и обязательства разделяются в зависимости от срока обращения (погашения) на краткосрочные и долгосрочные. Активы и обязательства считаются краткосрочными, если срок их обращения (погашения) — не более 12 месяцев после отчетной даты или продолжительности операционного цикла, если он превышает 12 месяцев. Все остальные активы и обязательства показываются в балансе как долгосрочные.
По какой форме представляется баланс
Форма бухгалтерского баланса утверждена Приказом Минфина России от 02.07.2010 № 66н . Этот Приказ действует с годовой бухгалтерской отчетности за 2011 год и существенно за прошедшие годы не менялся.
При составлении бухгалтерского баланса организация самостоятельно определяет детализацию показателей по статьям с учетом уровня существенности.
Форма 1 «Бухгалтерский баланс»:
В формате Excel бухгалтерский баланс 2018-2019 бланк:
При этом в бухгалтерской отчетности, представляемой в налоговую и органы статистики после графы «Наименование показателя» приводится графа «Код», в которой указываются коды показателей согласно приложению № 4 к Приказу Минфина России от 02.07.2010 № 66н . Кстати, с 2020 года большинство компаний больше не должны будут сдавать бухотчетность
Все российские организации, а также официальные представительства иностранных компаний на территории нашей страны обязаны отчитываться о своем финансово-экономическом положении за отчетный год. Данное обязательство регламентировано законом «О бухучете» № 402-ФЗ.
Также в законе предусмотрены «поблажки» для некоторых категорий экономических субъектов, которые вправе вести бухгалтерский учет в упрощенном виде. Однако независимо от способа ведения бухучета, основного или упрощенного, форма № 1 является обязательной для всех экономических субъектов: организаций, ИП и частников.
В этом году придется формировать отчетность за 2017. Актуальная форма утверждена приказом Минфина России № 66н от 02.07.2010.
Форма 1 «Бухгалтерский баланс», скачать бланк Word
Скачать бланк бухгалтерского баланса 2019, excel

Бухгалтерский баланс с кодами строк, бланк, excel
Как заполнить баланс
При заполнении формы № 1 следует руководствоваться разделом 4 приказа Минфина РФ от 06.07.1999 № 43н (ред. от 08.11.2010). Определим ключевые правила заполнения отчетного документа:
- заполняйте показатели отчета в соответствии с фактическими остатками по бухсчетам на отчетную дату, сформированными с учетом требований ПБУ и учетной политики компании;
- отражайте показатели в денежном выражении в валюте РФ — в рублях, в тысячах рублей или в миллионах рублей;
- если компания имеет филиальную сеть, то по итогам года должен формироваться единый бухгалтерский баланс (головная компания плюс филиалы);
- к краткосрочным активам и обязательствам относите показатели, которые существуют не более 12 месяцев, к долгосрочным — существование более одного года;
- имущество и основные фонды следует отражать по «чистой» стоимости, то есть с учетом амортизационных отчислений и прочих затрат, предусмотренных ПБУ.
Предлагаем простую шпаргалку по заполнению формы № 1.

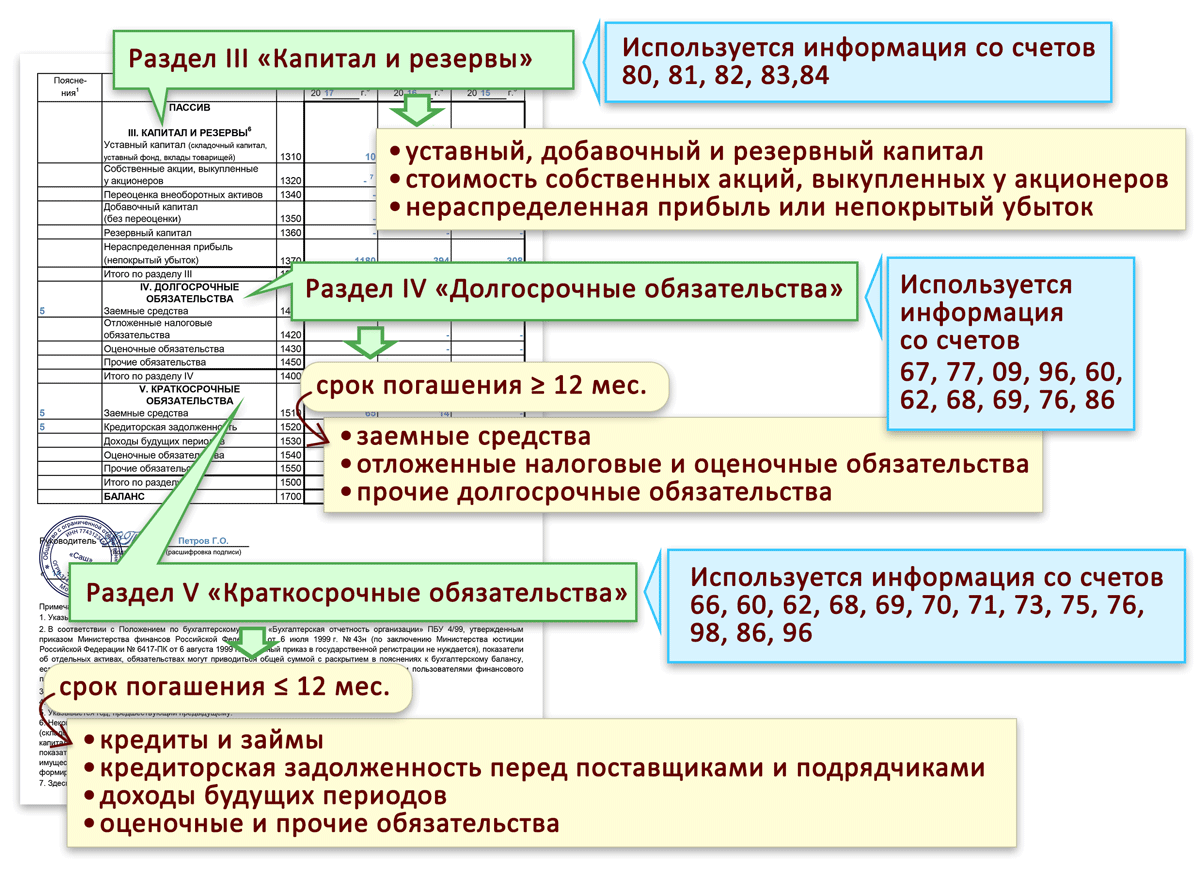
Пример заполненной формы

Когда и куда сдавать отчетность
За 2017 г. предоставить бухгалтерскую отчетность по форме № 1 нужно сразу в несколько организаций: ФНС и Росстат — для всех организаций и ИП, в Министерство юстиции и(или) в Министерство финансов России — для некоммерческих организаций и бюджетников. По дополнительному запросу бухотчетность может быть затребована учредителем или собственниками компании.
Предоставить баланс в Налоговую инспекцию и Росстат за 2017 г. нужно не позднее 90 календарных дней с первого дня года, следующего за отчетным периодом. То есть не позднее 31.03.2018. Однако в 2019 году 31 марта выпадает на выходной день, следовательно, действует правило переноса. Значит, крайний срок сдачи бухгалтерского баланса за 2017 г. — 02.04.2018.
Для организаций бюджетной сферы могут быть установлены иные сроки сдачи отчетности, более ранние. Данная информация доводится до учреждений в установленном порядке.
Отчетность, сданная в Минфин, Минюст или учредителю, не отменяет обязанности отчитаться перед Федеральной налоговой службой и Территориальными органами статистики в указанные сроки.
Сроки сдачи для «особых» случаев
Отметим, что для новообразовавшихся, ликвидированных и реорганизованных предприятий сроки несколько иные. Рассмотрим крайние даты предоставления отчетности для таких компаний:
- Создание. Организация, которая образована до 30.09.2017, обязана отчитаться по общепринятым правилам, то есть до 02.04.2018. А вот те компании, которые были образованы после 30.09.2017, должны отчитываться не в 2019, а в 2019 г. То есть за отчетный период 2019 года плюс срок существования в 2017.
- Реорганизация. Компания обязана отчитаться через три месяца после внесения последних изменений в ЕГРЮЛ. Данное правило установлено не только для фирм, которые продолжили свою деятельность, но и для «присоединенных» компаний, которые завершили свою деятельность.
- Ликвидация. Учреждение, которое завершило свою деятельность официально, обязано предоставить отчетность не позднее трех календарных месяцев с даты внесения соответствующих записей в ЕГРЮЛ.
Отчетом № 1 во всех организациях считается баланс, поскольку именно он предоставляет информацию об активах компании и размерах источников этих активов на отчетную дату, хотя предпринимателям разрешено не вести бухучет и не сдавать баланс. Форма документа периодически пересматривается и изменяется на законодательном уровне. Узнаем подробнее об этом документе и особенностях его составления.
Бухгалтерский баланс за 2017 год
Форма бухгалтерского баланса за 2017 год, бланк которой мы рассмотрим в этой публикации, не так уж и нова. Она утверждена приказом Минфина РФ № 66н от 02.07.2010 и используется с 2011 года.
Важным изменением в текущем году является внедрение нового классификатора ОК 029-2014, и, как следствие, смена кодов ОКВЭД. Поэтому при составлении баланса и сдаче отчетности компаниям придется обратить внимание на отражение ОКВЭД в балансе за 2017 год в соответствии с вновь принятым сборником. Хотя замена кодов проводится автоматически, лучше предварительно уточнить информацию об ОКВЭД у налоговиков. Можно отметить, что только в этом плане претерпела изменения форма баланса за 2017 год. Бланк документа можно скачать ниже.
Бухгалтерский баланс 2017: особенности
Заполняя форму, компания сама детализирует показатели по статьям, учитывая уровень существенности каждого. В контролирующие органы (ИФНС и статистическое управление) представлять финансовую отчетность полагается по форме, предусматривающей коды строк. Образец заполнения бухгалтерского баланса за 2017 год мы представим именно в такой форме.
Основой для составления баланса служат учетные регистры, к примеру, шахматная ведомость , мемориальные ордера, журналы-ордера , оборотно-сальдовая ведомость или главная книга.
Форма бухгалтерского баланса за 2017 год: как устроен документ
Баланс организации представляет собой таблицу, в левой части которой отражены все активы фирмы, а в правой – источники этих средств. Обе они должны быть равны, так как стоимость имущества не может быть больше или меньше источников его формирования.
Левая сторона разграничена на 2 раздела, в первом сосредоточены внеоборотные активы, во втором – оборотные.
Правая часть баланса – это пассив, разделенный на 3 части, в которых последовательно фиксируются сведения о резервах, капитале и обязательствах.
Порядок заполнения бухгалтерского баланса 2017: актив
Заполнять форму баланса начинают с активной части. Для большей наглядности предлагаем табличный вариант, где указано, в какой строке баланса какие показатели должны быть отражены, а также правила суммирования значений:
|
Код строки |
Включаются сальдо счетов |
|
|
Раздел I |
||
|
08 с/счет затрат на поисковые работы |
||
|
08 с/счет затрат МЦ по поисковым работам |
||
|
01, 08 с/счет учета ОС, ввод в эксплуатацию которых еще не осуществлен |
||
|
02 с/счет «Амортизация активов, относимых к дох. вложениям» |
||
|
59 с/счет «Учет резервов по долгосрочным обяз-вам» |
||
|
суммы, не включенные в предыдущие строки раздела |
||
|
1200: Итого по разделу I |
сумма строк раздела |
|
|
Раздел II |
||
|
41,15,16, 97, 10, 11, 43, 45, 20, 21, 23, 29, 44 |
||
|
62, 60, 68, 69, 70, 71, 73 (без учета %-х займов), 75, 76 |
||
|
58, 55 с/счет «Депозиты», 73 с/счет «Расчеты по займам» |
||
|
50, 51, 52, 55, 57, 55 с/счет «Депозитные счета» |
||
|
стоимость активов, не вошедших в перечисленные строки раздела II |
||
|
1200:Итого по разделу II |
сумма строк раздела |
|
|
1600: Итого актива |
сумма итогов I и II разделов |
|
Заполнение бухгалтерского баланса 2017 по строкам пассивной части
|
Код строки |
Включаются сальдо счетов |
|
|
Раздел III |
||
|
83 с/счет «Дооценка ОС и НМА» |
||
|
83 (кроме дооценки ОС и НМА) |
||
|
1300: Итого по разделу III |
сумма значений строк раздела III |
|
|
Раздел IV |
||
|
суммы, не включенные в строки раздела IV |
||
|
1400: Итого по разделу IV |
сумма строк раздела IV |
|
|
Раздел V |
||
|
60, 62, 68, 69, 70, 71, 73, 75, 76 |
||
|
суммы, не вошедшие в предыдущие строки раздела V |
||
|
1500: Итого по разделу V |
сумма строк раздела V |
|
|
1700: Итого пассива |
сумма значений строк разделов III, IV и V |
|
При правильном заполнении всех строк баланса итоговые результаты стр. 1600 и 1700 будут одинаковыми.
Бухгалтерский баланс предприятия: заполненный пример 2017
Образец составления баланса на основе данных бухучета, сгруппированных в оборотно-сальдовой ведомости ООО «Крокус». Для упрощения задачи допустим, что фирма организована в 2017 году и составляет баланс за 2017 год впервые. Форма бухгалтерского баланса 2017, образец которой представлен, предполагает рассмотрение итогов работы компании за отчетный, прошлый и предыдущий прошлому, годы. В нашем примере – сведения за 2017 год:
№ счета
Сальдо
В соответствии с инструкцией по заполнению формы, указанной выше, на базе учетных данных заполним бухбаланс за 2017 год.
Важным моментом в оформлении этого документа является соблюдение обязательного правила любого баланса – равноценности обеих частей. В нашем примере строки баланса заполнялись построчно так:
Сальдо по счетам
Д/т 04 – К/т 05
8700 – 3000 = 5700
Д/т 01 – К/т 02
825000 – 443000 = 382000
Д/т (10 + 41/2 + 41/3 + 44) – К/т 42
(50000 + 575000 + 33000 + 12500) – 120000 = 550500
Д/т (62 + 71 +76)
15000 + 1900 + 40000 = 56900
Д/т (50 + 51 + 52 +58)
10000 + 92000 + 7800 +5000 = 114800
К/т (60 + 68 + 69+ 70)
265000 + 57000 + 12000 + 30000 = 364000
Представленным примером продемонстрирована расшифровка статей бухгалтерского баланса 2017. Образец заполнения строк показывает несложность этой работы, однако она требует внимательности. Составление баланса уникально тем, что ошибки выявляются в процессе работы несоответствием значений активной и пассивной частей, что позволяет оперативно исправить ситуацию.
Форму бухгалтерского баланса 2017 (бланк с нумерацией строк для удобства составления) можно скачать ниже.
Бухгалтерский баланс имеет типовую форму №1. Заполняется обычно в тысячах (миллионах) рублей, не должен иметь никаких десятичных знаков после запятой. Если имеется иностранная валюта, то она пересчитывается в отечественную валюту по курсу ЦБ на 31 декабря.
Статьи бухгалтерского баланса заполняются на основании данных, отраженных в оборотно-сальдовой ведомости.
Заполнение бухгалтерского баланса: титульный лист
В верхней строке отмечаем отчетную дату, на которую составляем баланс (к примеру, в текущем году это будет «31 декабря 2010»). Затем указываем полное или сокращенное (как прописано в уставных документах) название организации, ИНН налогоплательщика и вид деятельности (утверждается органами гос. статистики).
Далее указываем код организационно-правовой формы организации и код собственности по соответствующим классификаторам ОКОПФ и ОКФС. Выбираем удобную единицу измерения и указываем её код (384- тыс. руб.; 385- млн.руб.). В строке «Местонахождение (адрес)» указываем юридический адрес организации.
В строке «Дата утверждения» устанавливаем дату для годовой отчетности. В строке «Дата отправки/принятия» ставится конкретная дата отправки бухгалтерской отчетности (по почте, e-mail и др.) или дату фактической передачи баланса по принадлежности.
Переходим к самой таблице.
Бланк бухгалтерского баланса
имеет пять разделов: два из них относятся к активам предприятия, остальные - к пассивам.
Во всех пустых графах баланса ставятся прочерки.
Сначала в графу 3 записывают по счетам бухучета сальдо на начало года. Затем заполняется графа 4. В итоговой строке 190 для каждого соответствующего графа складываются строки: 110- 150.
В итоговой строке 290 по второму разделу для каждого соответствующего графа складываются строки: 210-270.
Строка 300 есть сумма строки 190 и строки 290.
В строке 490 бухгалтерского бланка подводится сумма строк 410-470, кроме 411. В строке 590 подводится сумма строк 510-520.
В строке 621 бухгалтерской формы указывается сумма строк 621-625. В итоговой строке по пятому разделу 690 указывается сумма строк 610, 620, 630-660. И в строке 700 указывается сумма строк по трем разделам пассива: 490, 590, 690.
Подтверждается бухгалтерский баланс (форма №1) подписью с расшифровкой руководителя и главбуха. Указывается дата внизу и напротив графы «Дата (год, месяц, число)» на титульном листе.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации