
Бухгалтерские проводки по приходу основных средств. Основные средства: проводки
Основными средствами является то имущество, которое используется как средства труда при производстве товаров, оказании услуг, либо выполнении работ более года.
Обратите внимание, что с начала 2016 года минимальный размер стоимости ОС стал составлять сто тысяч рублей. В бухучете эта сумма составляет сорок тысяч рублей.
В этой статье мы рассмотрим все варианты поступления основных средств и оборудование в 1С 8.3 Бухгалтерия.
Покупку основных средств можно оформить в программе 1С Бухгалтерия 3.0 документом «Поступление (акты, накладные)», выбрав соответствующий вид («оборудование» или «основные средства»).
Для удобства, этот документ находится так же в меню «ОС и НМА» в виде двух пунктов с уже установленными видами: «Поступление основных средств» и «Поступление оборудования».

Документ с видом «Основные средства» нужен для учета тех средств, которые не требуют монтажа и дополнительных расходов.
- В последних редакциях 1С Бухгалтерия 8.3 (начиная с 3.0.45) при использовании данного вида операций не нужно дополнительно создавать документ « ». Все проводки осуществляются поступлением с видом операции «Основные средства», что значительно упростило жизнь бухгалтерам.
- Вид операции «Оборудование» подразумевает покупку по счетам: 08.04.1 и 07. Оборудование, поступившее на счет 07, требует дальнейшего монтажа. То оборудование, которое поступило на счет 08.04, не требует монтажа, и в дальнейшем должно быть принято к учету. НДС отражается на счете 19.01.
В нашем примере мы будем рассматривать поступление основных средств, так как этот функционал новый. Для этого в меню «ОС и НМА» выберите пункт «Поступление основных средств». В открывшейся форме списка создайте новый документ.
Как вы видите, он совместил в себе реквизиты поступления и принятия к учету.

Заполните в шапке документа контрагента и договор. Способ отражения расходов по заполнится автоматически, но при желании его можно откорректировать. Так же можно указать местонахождение ОС и материально ответственное лицо, но данные поля не являются обязательными к заполнению. В случае, когда данный объект будет сдаваться в аренду, необходимо установить соответствующий флаг.
Очень удобно создавать новое основное средство непосредственно из табличной части данного документа. У созданного объекта группа учета ОС будет установлена в соответствии со значением, указанным в шапке. Амортизационная группа заполняется при записи документа, значением соответствующим указанному сроку службы.
Проводки по оприходованию ОС в 1С
Проведите документ. Все его движения будут отображаться в проводках. В нашем случае будут три проводки:
- Дт 08.04.02 — поступление основных средств
- Дт 01.01 – принятие ОС к учету
- Дт 19.01 – НДС

НДС при поступлении основного средства
В данном примере была проводка по НДС, так как в параметрах документа указано, что он не включен в стоимость. Для изменения этой настройки перейдите в шапке документа по соответствующей гиперссылке и установите флаг «НДС включать в стоимость». Тогда при проведении документа движения по счету 19.01 не будет.

В книге покупок НДС будет отражен только после того, как на данный документ будет .
Если отражение поступления было сделано документом с видом операции «Поступление оборудования», то дополнительно необходимо принять основное средство к учету. Данный документ находится в меню «ОС и НМА» пункт «Принятие к учету ОС». Заполнение данного документа мы рассматривать не будем, так как все необходимые данные, как для поступления, так и для принятия к учету мы заполнили использовав вид операции «Поступление основных средств».
Регистрация счета-фактуры
Зарегистрируем счет-фактуру для данного документа. Для этого в нижней части введите ее номер, дату и нажмите на кнопку «Зарегистрировать».


Смотрите также видео по тому, как оформить ввод в эксплуатацию ОС в два шага — сначала поступление, а потом принятие к учету:
После покупки основного средства его необходимо ввести в эксплуатацию. Пока это не сделано, амортизация начисляться не будет. В данной статье мы рассмотрим пошагово всю цепочку действий от приобретения токарного станка до при закрытии месяца.
Для отражения в программе покупку токарного станка воспользуемся поступлением с видом операции « ». Вы можете найти его в разделе «ОС и НМА».
В заполнении данного документа нет совершенно ничего сложного. В шапке укажем, что наша организация ООО «Рога» произвела покупку у ООО «Копыта» по основному договору. Табличная часть в нашем случае будет иметь всего одну строку с токарным станком. Там так же указывается цена, НДС и счета.

После проведения документ отнес токарный станок стоимостью 350 000 рублей на соответствующий счет.

Принятие к учету
Для того, чтобы ввести токарный станок в эксплуатацию и начать начислять амортизацию, нам необходимо отразить это в документе « ». Он расположен в разделе «ОС и НМА».

Первым делом заполним шапку созданного нами документа. Вид операции в нашей ситуации «Оборудование в связи с тем, что токарный станок им и является. Далее укажите событие ОС и, если нужно, материально ответственное лицо и местонахождение станка.

На первой вкладке документа – «Внеоборотный актив» выбирается позиция справочника «Номенклатура». В нашем случае это токарный станок. Если нужно, можно указать способ его поступления, например, за плату.
Нам осталось указать только подразделение, хотя это поле не является обязательным к заполнению и счет. Токарный станок будет числиться на 08.04.01.

На вкладке «Основное средство» в табличную часть мы добавили всего одну позицию, которую выбрали из одноименного справочника. Данный справочник имеет свою специфику заполнения. Мы указали там, что наш токарный станок стоит 350 000 рублей, некоторые данные по амортизации и прочее.
Для простоты примера токарный станок имеет срок полезного использования 60 месяцев. Амортизация будет начисляться линейным способом. В итоге, равными частями вся сумма будет ежемесячно списываться в течение пяти лет при закрытии месяца. Эти расходы будут отражены на сч. 20.01.
Вернемся к заполнению документа ввода в эксплуатацию. На вкладке «Бухгалтерский учет» уточним счета, способ начисления амортизации и срок полезного использования. По сути, эти данные и содержатся в карточке самого ОС – токарного станка.

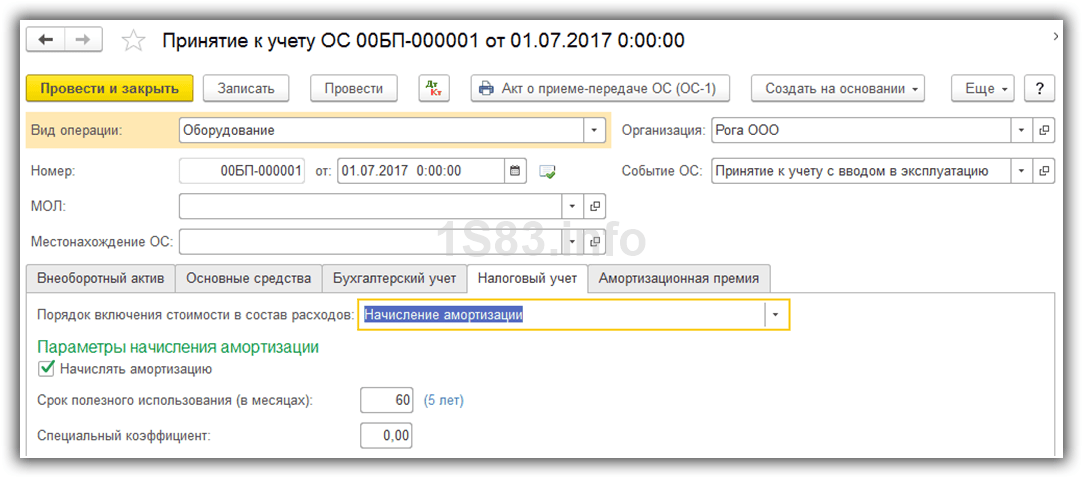
Последняя вкладка содержит данные об амортизационной премии. Процент указывается на основании группы, в которую входит ОС по сроку использования. Для нашего станка она составила 30%.

После того, как вы заполнили все необходимые данные, проведите документ. Как мы видим, сформировались две бухгалтерские проводки.
Первой идет само принятие токарного станка к учету с указанием суммы, равной 350 000 рублей. Во второй строке движений отражена амортизационная премия. Она равна 105 тыс. руб., что является 30% от цены станка.

Смотрите также видеоурок по оприходованию ОС в 1С 8.3:
Закрытие месяца
Токарный станок был введен в эксплуатацию в июле 2017 г., значит, при закрытии августа 2017 г. программа уже будет учитывать эти данные.
Закрывать месяц мы будем при помощи специального одноименного помощника, который располагается в разделе «Операции». Здесь достаточно указать организацию и сам месяц, а так же перепровести за него документы автоматически при необходимости.

В рамках нашего примера нас интересует именно пункт «Амортизация и износ основных средств». Месяц уже закрыт, о чем свидетельствует зеленый цвет пунктов. Перейдем к проводкам по амортизации.
Как можно увидеть в движениях, операция сформировала проводки и по амортизации и по амортизационной премии.

Учет основных средств - проводки , документы и операции, связанные с введением, амортизацией, модернизацией и списанием ОС вы найдете в этой статье. Проведение этих операций сопряжено с такими понятиями, как первоначальная и остаточная стоимость, срок полезного использования, норма амортизации, а также множеством регламентированных документов, служащих основанием для формирования проводок.
Что такое ОС?
Понятие ОС раскрывается ПБУ 6/01 «Учет основных средств» и НК РФ. ОС — это имущество предприятия, многократно используемое в производстве и хозяйственной деятельности, отвечающее условиям:
- предназначено для долгого применения (больше года);
- не предназначено для продажи;
- не перерабатывается в процессе производства (как сырье);
- предполагается, что оно будет приносить прибыль.
Иначе говоря, ОС — это здания, оборудование, машины, станки, компьютеры, оргтехника, хозяйственные принадлежности и т. п. Также к ОС относят животных, плодоносящие многолетние растения, капитальные коммуникационные и транспортные объекты (узлы связи, дороги, электросети).
К критериям ОС относится и первоначальная стоимость, однако для бухгалтерского и налогового учета она разная. В бухучете (БУ) (п. 5 ПБУ 6/01) предельная стоимость отнесения имущества к МПЗ — 40 000 руб. (учетной политикой может устанавливаться и меньшая сумма). Такое имущество списывают в расходы сразу, как только его ввели в производство. Все, что превышает этот лимит, но отвечает вышеназванным критериям, учитывают как ОС.
В налоговом учете (НУ) объекты стоимостью до 100 000 руб. включительно, основными средствами не считаются (ст. 257 НК РФ). Отнесение актива к ОС влияет на порядок учета его стоимости в составе расходов (ОС подлежит амортизации, т. е. списывается постепенно согласно учетной политике предприятия, а МПЗ списывают единовременно), а также на порядок документооборота, инвентаризации и списания.
Проводки при поступлении основных средств
ОС принимают к учету по их первоначальной стоимости. Под ней понимают сумму стоимости покупки ОС и других расходов, связанных с этой покупкой (монтаж, доставка, таможенные сборы, комиссия посредников и т. п.).
ВАЖНО! Первоначальная стоимость актива не включает в себя НДС, если этот налог является для компании возмещаемым (п. 8 ПБУ 6/01) . Неплательщики НДС (например, упрощенцы) учитывают это налог в первоначальной стоимости имущества (подп. 3 п. 2 ст. 170 НК РФ).
К бухучету ОС принимается на дату, когда она полностью образована, к НУ — когда ОС вводят в эксплуатацию.
При поступлении актива формируются бухгалтерские записи:
Дт 08 Кт 60 (10, 70, 69) — приняты к учету расходы на приобретение или создание ОС;
Дт 19 Кт 60 — выделен входящий НДС;
Дт 01 Кт 08 — сформирована ПС ОС.
Если ОС требуется монтаж, то в проводках будет участвовать счет 07 «Оборудование к установке». Как правило, используется он строительными организациями. Счет аккумулирует информацию об оборудовании, требующем технологической установки, подключения к сетям и коммуникациям и предназначенного для монтажа в строящихся помещениях. После того как затраты полностью собраны на счете, сумму монтируемого ОС списывают в Дт счета 08 (Дт 08 Кт 07). Далее применяют тот же алгоритм: со счета 08 суммы списывают на счет 01, формируя таким образом первоначальную стоимость актива.
Бухгалтерский учет амортизации основных средств: проводки
В отличие от материалов и запасов, потребляемых в производстве, объекты ОС переносят свою стоимость на расходы компании постепенно. Такой процесс называется амортизацией. Однако по отдельным видам ОС ее не начисляют. К таким объектам относят активы, которые не меняют производственные качества в процессе деятельности предприятия: земельные участки, объекты культурного наследия, коллекции произведений искусства и т. д.
В БУ используется 4 метода начисления амортизации (линейный, метод уменьшаемого остатка, по сумме чисел лет срока полезного использования, пропорционально объему продукции), однако для целей НУ применяют только линейный и нелинейный методы.
ВАЖНО! Как правило, организация использует один метод начисления амортизации для БУ и НУ, так как при разных методах формируются налоговые разницы, требующие дополнительного внимания бухгалтера. Поэтому обычно применяют линейный метод расчета.
Линейная амортизация считается по формуле
А = ПС / СПС,
где:
А — ежемесячная сумма амортизации;
ПС — первоначальная стоимость ОС (сальдо счета 01);
СПС — срок полезного использования ОС.
Для ее расчета необходимо знать срок полезного использования актива, устанавливаемый постановлением Правительства РФ «О классификации основных средств, включаемых в амортизационные группы» от 01.01.2012 №1. В бухучете ОС можно списать быстрее, чем в налоговом, применяя другие методы расчета и более короткий срок использования, но тогда образуются налоговые разницы, так как бухгалтерские и налоговые суммы будут отличаться.
Для учета амортизации ведут записи по счету 02 «Амортизация основных средств». Ее суммы дебетуются со счетов учета производственных и коммерческих затрат (20, 23, 25, 26, 29, 44), формируя кредитовое сальдо по счету 02.
Бухгалтер ежемесячно формирует записи:
Дт 20 (23, 25, 26, 29, 44) Кт 02 — начислена амортизация по ОС.
Бухгалтерские проводки по восстановлению основных средств
Первоначальная стоимость может увеличиваться, если проведены работы по восстановлению ОС (модернизации, реконструкции и дооборудованию). Порядок учета таких операций отличается в зависимости от того, чьими силами эта модернизация проводится: сторонней организации или самостоятельно. Если модернизацию проводит сторонняя организация-подрядчик, то расходы по таким работам отражают по Дт счета 08 в корреспонденции со счетом 60 «Расчеты с поставщиками и подрядчиками». В этом случае формируют проводки:
Дт 08 Кт 60 — отражена стоимость работ подрядчика;
Дт 19 Кт 60 — выделен НДС.
Если работы выполняются самостоятельно, то расходы по дооборудованию учитывают на счете 08 в корреспонденции со счетами учета затрат (10, 70, 69 и т. д.). При этом формируются записи:
Дт 08 Кт 10 (70, 69 и т. д.) — отражены затраты на модернизацию ОС.
По окончании работ суммы, накопленные на счете 08, списывают в Дт счета 01, увеличивая, таким образом, первоначальную стоимость актива.
Продажа ОС
В случае, когда организация продает ОС, она обязана отразить в учете стоимость реализации актива и первоначальную стоимость за вычетом амортизации (остаточная стоимость). Формируются записи:
Дт 62 Кт 91 — признан доход от продажи;
Дт 91 Кт 68 — отражен НДС;
Дт 02 Кт 01 — списана амортизация;
Дт 91 Кт 01— списана остаточная стоимость.
Право собственности на актив переходит на основании акта (форма № ОС-1). Если объект продажи — недвижимость, то датой перехода права является дата госрегистрации.
Ликвидация ОС
В случае ликвидации бухгалтер оформляет акт о списании (), формирует остаточную стоимость и списывает ее на прочие расходы:
Дт 02 Кт 01 — списана накопленная амортизация;
Дт 91 Кт 01 — списана остаточная стоимость ОС.
Если ОС полностью самортизировалось, то его остаточная стоимость равна нулю, и на формирование экономического результата такое выбытие актива никак не повлияет.
Итоги
Таким образом, учет ОС довольно разнообразен, так как сопровождает множество ситуаций, связанных с приобретением, использованием, списанием, модернизацией. Принятие актива к учету (счет 01) происходит через счета 07 и 08, аккумулирующие расходы, связанные с приобретением, монтажом, доставкой и т. п. Выбытие ОС происходит посредством списания остаточной стоимости на прочие расходы организации.
Хозяйствующие субъекты в своей деятельности для осуществления выбранных направлений бизнеса используют основные фонды, с помощью которых создается конечный продукт, оказывается услуга или выполняется работа. Компании периодически осуществляют пополнение таких объектов. Рассмотрим подробнее каким образом это имущество появляется и как нужно организовывать учет поступления основных средств.
К регламентирующим документам, которые используются как основания для отражения на предприятии, можно отнести:
- Закон «О бухучете» № 402 ФЗ - в этом акте определяются принципы ведения бухучета и основные понятия.
- Налоговый кодекс РФ - в данном акте закрепляются общие понятия ОС и процедуру учета такого рода объектов в налоговом учете.
- Положение по ведению бухучета и бухотчетности в России №34 - в этом акте определяется понятие ОС, а также выводится классификация данных объектов.
- ПБУ 61 – это ведущий регламентирующий акт, определяющий не только что такое основные фонды, но и устанавливающий правила их оценки, учета, оформления при помощи документов и т. д.
- Методические указания по ведению учета ОС № 91 - в этом акте закрепляются главные методики учета ОС, и еще рассматриваются особенности отдельных операций по учету ОС.
- План счетов бух учета и инструкция по его применению № 94н - определяет счета, на которых осуществляется учет ОС, а также устанавливает типовые корреспонденции этих счетов с другими счетами бухучета.
Внимание! При отражении поступления ОС могут использоваться и другие нормативные акты, например, ПБУ 9/99 и ПБУ 10/99 в части возникновения доходов и расходов, которые возникают при покупке объектов ОС, а также методическое указание по проведению инвентаризации.
Первоначальная стоимость ОС
Важной характеристикой объекта ОС выступает его первоначальная стоимость. Она исходит из суммы затрат компании на покупку данного имущества. Складывается эта стоимость путем суммирования непосредственных затрат на покупку ОС, а также расходов на его монтаж, доставку, оформление, регистрацию и т. д.
Формируется она на основе сведений первичной документации, поступающей при покупке объекта. Источники поступления основных средств влияют на процесс формирования первоначальной цены объекта.
Если объект поступает по договору купли-продажи, то основная для первоначальной стоимости исходит из цены покупки объекта и услуг по его доставке.
Если средство создается в организации (например, постройка здания), первоначальная стоимость отражает вложения компании на создание объекта. Когда ОС создается за счет своих сил, то это прежде всего цена материалов и выплаты на оплату труда. При привлечении подрядчиков - больший объем первоначальной стоимости приходится на цену услуг по договорам подряда.
ОС может поступить в организацию в форме вклада одного из собственников компании. Тогда первоначальная стоимость назначается путем денежной оценки объекта согласованной учредителями.
При приходе ОС на безвозмездной основе, его первоначальная цена рассчитывается как текущая рыночная стоимость похожего имущества на день оприходования.
Возможно, что за ОС компания расплачивается не денежными средствами, а какими-то иными материальными ценностями (например, договор мены), тогда первоначальная цена такого рода имущества равна стоимости переданных за него объектов.
Внимание! Первоначальная цена ОС сохраняется за ним до факта его выбытия.
Аналитический и синтетический учет ОС
Учет ОС ведется на основе Плана счетов на следующих синтетических счетах:
- Счет 01 «Основные средства» – показываются объекты основных средств в разрезе их разновидностей по первоначальной стоимости. Аналитический учет выполняется по разновидностям: здания, сооружения, передаточные устройства, машины и оборудование, транспортные средства, инвентарь, прочие. Существует также аналитический счет для отражения списания объектов ОС (01/9).
- Счет 02 «Амортизация основных средств» – показываются ОС в размере накопленной амортизации (то есть перенесенной на расходы части цены объекта). Аналитический учет выполняется аналогично, как и у сч.01
- Счет 03 «Доходные вложения» – используется для учета ОС приобретенных для получения дохода путем передачи их в аренду. Аналитический учет выполняется либо по видам ОС либо по арендаторам.
- Счет 07 «Оборудование к установке» – учитываются объекты ОС, для которых нужно проводить монтаж. Аналитический учет осуществляется по видам объектов.
- Счет 08 «Вложения во внеоборотные активы» – применяется для накопления первоначальной цены поступающих объектов. Здесь аккумулируются все расходы, связанные с покупкой ОС. Аналитический учет выполняется по видам вложений.
Способы поступления ОС
Источник прихода в организацию объекта ОС может быть различным. В любом случае его первоначальная цена будет аккумулироваться на счете 08, а после уже переноситься на счет 01.
Приобретение у поставщика
Этот способ поступления ОС является самым распространенным. В таком случае первоначальной ценой будет выступать размер затрат компании на покупку данного объекта, за исключением налоговых платежей.
Покупка и ввод объекта ОС выполняется проводками:
Строительство ОС
Компания может получить ОС как результат капитального строительства. В такой ситуации его первоначальная цена будет исходить из всех расходов, какие были понесены на материалы, их транспортировку до места работ, а также стоимости подрядных работ.
В момент получения здания это необходимо документально оформить:
- Акт КС-11 или КС-14 - в момент приемки законченного объекта от подрядчика;
- ОС-1а - при поступлении здания или сооружения;
- ОС-6 - инвентарная карточка в момент составления акта ОС-1а.
Объект должен ставиться на учет сразу после оформления упомянутых документов. Выполнение процедуры государственной регистрации прав на собственность не оказывает влияния на день принятия на учет.
При постройке и передаче в эксплуатацию составляются такие проводки:
| Дебет | Кредит | Операция |
| 08 | 60, | Отнесена на учет стоимость работ по подрядам |
| 08 | Приняты на учет материалы, выданные для постройки объекта | |
| 08 | 60, 76, 23, 25, 26 | Приняты на учет прочие затраты по постройке ОС |
| 19 | 60, 76, 23, 25, 26 | Взят к учету входящий НДС по работам, связанным с постройкой |
| 01 | 08 | Объект ОС принят на эксплуатацию |
| 68 | 19 | Произведен зачет НДС |
ОС в качестве вклада в уставный капитал
ОС может прийти в организацию как вклад участника общества при создании уставного капитала. В виде первоначальной цены нужно брать стоимость, которая была установлена между учредителями путем переговоров. При этом такая цена не должна быть выше, чем результат независимой оценки, проведенной по закону при внесении неденежной доли в УК.
Если ОС передается как вклад в капитал от иной компании, и она является плательщиком НДС, то входящий налог можно в дальнейшем принять к вычету.
Приход ОС оформляется стандартными документами:
- ОС-1 – при приходе ОС за исключением здания либо сооружения;
- ОС-1а - при поступлении здания или сооружения;
- ОС-1б - при приходе сразу группы средств, исключая здания, сооружения;
- ОС-6 - инвентарная карточка в момент составления акта ОС-1.
В бухучете выполняются такие проводки:
| Дебет | Кредит | Операция |
| 08 | 75 | Приход ОС как вклад в уставный капитал |
| 08 | 23, 25, 26, 60, 76 | Взяты на учет расходы по доведению переданного ОС до эксплуатационного состояния |
| 19 | 60, 76 | Учтен НДС по оказанным услугам по доведению ОС до пригодного состояния |
| 19 | 83 | Учтен НДС при передаче ОС как вклада от другой организации |
| 01 | 08 | ОС принято в эксплуатацию |
| 68 | 19 | Произведен зачет НДС |
Оприходование неучтенных ОС по итогам инвентаризации
В соответствии с нормативными документами, организация обязана ежегодно проводить инвентаризацию ОС. Кроме этого, начало данной процедуры может быть инициировано приказом руководителя компании.
Инвентаризация обязательно проводится в присутствии специальной комиссии. В ее состав включаются представители бухгалтерии, материально-ответственные лица, сторонние, не являющиеся работниками фирмы.
Итоговые результаты инвентаризации вносятся в специальную ведомость по стандартизированной форме ИНВ-26.
Внимание! Если по результатам процедуры были выявлены ОС, которые не находятся на учете в организации, то их необходимо оприходовать в том же месяце. Если инвентаризация проводится перед утверждением годовой отчетности, то ее результаты отражаются в ней.
Для целей расчета налога на прибыль цена излишков ОС учитывается внутри внереализационных доходов.
Прием на учет на основе инвентаризационной ведомости производится стандартными бланками:
- ОС-1 – при приходе ОС за исключением здания либо сооружения;
- ОС-1а - при поступлении здания или сооружения;
- ОС-1б - при приходе сразу группы средств, исключая здания, сооружения;
- ОС-6 - инвентарная карточка в момент составления акта ОС-1.
В бухучете это показывается следующим образом:
Получение ОС безвозмездно
При безвозмездном получении ОС в виде его первоначальной цены используется рыночная цена на день дарения. Особенностью такого получения ОС будет отнесения его цены на доходы постепенно, по мере расчета амортизации объекта.
Ведущим документом, на основе какого выполняется дарение, является соответствующий договор. Помимо этого, передающая сторона оформляет первичный документ - счет-фактуру, либо товарную накладную.
Принимающая сторона на их основании ставит объект ОС на учет, составляя:
- ОС-1 – при приходе ОС за исключением здания либо сооружения;
- ОС-1а - при поступлении здания или сооружения;
- ОС-1б - при приходе сразу группы средств, исключая здания, сооружения;
- ОС-6 - инвентарная карточка в момент составления акта ОС-1.
Бухгалтерские проводки составляются следующим образом:
| Дебет | Кредит | Операция |
| 08 | 98 | Получение ОС по договору дарения |
| 01 | 08 | Прием на учет как ОС |
| , 23, 23, 25, 26, 44 | 02 | Помесячный расчет амортизации |
| 98 | 91 | Часть стоимости основного средства принимается как прочий доход (в размере начисленной амортизации) |
Получение по договору мены
Компания может стать обладателем ОС по договору, оплата по какому выполняется не в денежном виде. В результате ценой такого ОС будет считаться цена средств, переданных либо подлежащих передаче. При этом цена таких товаров должна быть выражена в цене, в какой они обычно продаются.
Операция должна сопровождаться составлением документов. В первую очередь, должен быть составлен сам договор мены.
Поступление в организацию ОС оформляется стандартными бланками:
- ОС-1 – при приходе ОС за исключением здания либо сооружения;
- ОС-1а - при поступлении здания или сооружения;
- ОС-1б - при приходе сразу группы средств, исключая здания, сооружения;
- ОС-6 - инвентарная карточка в момент составления акта ОС-1.
Учет такого рода поступления не отличается от поступления за обычную плату. При этом одновременно оформляются записи по реализации передаваемого имущества.
| Дебет | Кредит | Операция |
| 62 | Переданы товары в счет оплаты по договору | |
| 90 | 43 | Списание себестоимости переданных товаров |
| 90 | 68 | Начисление НДС на стоимость продукции |
| 08 | 60 | Получение ОС по договору мены |
| 19 | 60 | Отражен НДС по полученному ОС |
| 60 | 62 | Произведен взаимозачет по договору мены |
| 01 | 08 | ОС принято на учет |
| 68 | 19 | Произведен зачет НДС |
Основные средства (ОС) есть на любом предприятии, как маленьком, так и крупном. Иначе просто невозможна работа организации. Что такое основные средства, проводки по ним, правила учета и начисления амортизации и прочие важные моменты будут раскрыты в этой статье.
Определение
К ОС относят имущество и предметы, которые принимают участие в деятельности организации (производстве или торговле). Ключевой момент: сохраняют при этом свою форму практически неизменной. Также они могут быть переданы в аренду.
Давайте рассмотрим основные средства. Примеры нам в этом помогут. Возьмем, скажем, компьютер. Сейчас практически ни одно рабочее место не обходится без ПК. Он является предметом труда, без него сотрудник не сможет выполнять свои обязанности. Однако компьютер может и не быть основным средством, если речь идет о фирме, которая торгует компьютерным оборудованием.
Следующие примеры – офисное здание, служебный автомобиль, оборудование. Эти предметы также принимают участие в производственном процессе на предприятии. Но вот, например, ножницы отнести к основным средствам нельзя, несмотря на то, что это тоже орудие труда. Это материалы.
Действительно, определить является ли то или иное имущество основным средством или нет, задача не всегда простая. Но попробуем с ней разобраться.
Критерии выделения основных средств
Для упрощения разработан ряд черт, которыми должны обладать ОС с точки зрения бухучета. Вопрос подробно изложен в ПБУ 6/01.
Критерии:
- Имущество приобретено для того, чтобы решать производственные или управленческие задачи на предприятии, либо для передачи в аренду.
- Срок службы объекта составляет год и более.
- Объект приобретен не для того, чтобы продавать его.
- Объект обладает способностью приносить компании выгоду, приобретался для того, чтобы извлекать доход.
В налоговом учете есть еще и стоимостный критерий: свыше 40 тыс. руб. В бухучете такого требования нет, но для того, чтобы не создавать разницу в учетах и дополнительные неудобства, стоимостный критерий используют и там и там. Все, что приобретено по цене менее 40 тыс. руб., может быть отнесено к материально-производственными запасами. Для целей управленческого учета принципы определения объекта как ОС могут быть разработаны самой организацией.

Правильно выделять объекты в группу основных средств крайне важно. Ошибки чреваты неправильным начислением налога на имущество, следовательно, неприятностями при проверке со стороны контролирующих органов.
Рассмотрим учет основных средств, проводки поэтапно - начиная с появления оборудования на предприятии и заканчивая выбытием.
Отражение поступления в учете
Давайте теперь рассмотрим бухгалтерские проводки по основным средствам. Для учета используется два счета: 01 и 08. Оба счета активные.
Особенность учета заключается в том, что при поступлении счет 01 «ОС» никогда не используется сразу. Запись делается сначала по дебету промежуточного счета 08.
- 08 -60 – так отражается приобретение имущества;
- 01 -08 – запись о том, что ОС было запущено в работу.
Источником поступления может быть не обязательно поставщик. Основное средство может быть подарено - 08 -98, внесено как часть уставного капитала - 08 -75. Оно может быть построено - 08 -60.
Первичными документами служат ОС-1, ОС-1а, ОС-1б, ОС-14, ОС-15. На каждый поступивший объект должна быть заполнена инв. карточка по форме ОС-6, ОС-6а, ОС-6б.
Если объект, например, компьютер, стоит менее 40 тыс. руб., то его поступление записывают по дебету счета 10, а затем сразу списывают в расходы (счет 91). В этом разница между основными средствами и МПЗ. Стоимость ОС списывается в расходы постепенно через начисление амортизации, а стоимость МПЗ сразу.
Начисление амортизации
Для того чтобы стоимость объекта переносилась на расходы постепенно, разработана амортизация основных средств. Проводки рассмотрим более подробно. Для этой цели используется счет 02.
Суть амортизации в том, что затраты на ОС распределяется в зависимости от срока его службы, который иными словами называют полезным использованием, и ежемесячно списывается на расходы. Для этого разработано 10 амортизационных групп. Бухгалтер должен определить, к какой из них относится основное средство самостоятельно, определить срок основных средств.
Способов начисления амортизации существует четыре, организация указывает выбранный в своей учетной политике. Опять же, чтобы не допускать возникновения разницы между бухучетом и налоговым, выбирают чаще всего линейный. То есть делят стоимость на количество месяцев полезного использования и списывают ее на расходы равными долями.
Амортизация основных средств проводки имеет следующего вида: 20 (44) - 02. После того, как срок службы пройдет, по Кт 02 соберется сумма равная первоначальной стоимости имущества. Тогда бухгалтер сделает запись 02 - 01. ОС будет полностью самортизировано и больше не будет располагаться на балансе.

Продажа объектов
Несмотря на то что одним из критериев выделения имущества в разряд основных средств указано, что оно не для продажи, это не значит, что продавать его запрещено. Организация вправе заменить имущество на более новое, избавиться от того, что стало ненужным. Давайте рассмотрим, как отражается продажа основных средств, проводки и документы.
Первым шагом на счет 01 переносится вся начисленная амортизация со счета 02 (Дт 02 Кт 01). Разница между покупкой и амортизацией составит остаточную стоимость имущества. Она переносится на счет 91 (Дт 91 Кт 01). Сумма выручки от продажи записывается Дт 62 Кт 91. Начисляется НДС – Дт 91 Кт 68.
Проведение инвентаризации
Для бухгалтерии крайне важно, чтобы данные учета сходились с фактическими сведениями. Поэтому регулярно проводятся инвентаризации. Особенно важно это сделать перед балансом.
При поступлении на каждое основное средство заводится карточка и присваивается инвентарный номер. Составляется опись по форме ИНВ-1, в которую переносятся данные: наименование, присвоенные номера. Комиссия сличает опись с фактическими данными. Результаты отражаются в учете соответствующими проводками.

Движение основных средств
Весь массив имущества предприятия не является стабильным. В нем постоянно происходят какие-то изменения. Объекты поступают, выбывают по разным причинам, перемещаются внутри организации. Весь этот процесс носит название "движение основных средств".
Для оценки выработаны коэффициенты, например, выбытия. Этот показатель позволяет понять с какой скоростью происходит устаревание основных фондов, через какое время произойдет полный износ оборудования и потребуется его замена.

Наиболее подробную картину о состоянии имущества на предприятии дает отчет, который называется баланс основных фондов.
Модернизация и ремонт: в чем разница?
Когда происходит устаревание оборудования, можно пойти двумя путями. Первый – списать старое и приобрести новое, второй – провести модернизацию. Ее очень важно отличать от ремонта.

Сложность заключается в том, что по первичным документам понять, какая именно работа проводилась, не всегда возможно. Но расходы при ремонте и модернизации распределяются по-разному. Ошибка может привести к неправильному начислению налогов, что чревато.
Суть ремонта состоит в том, что основное средство не становится лучше, чем было раньше, ему лишь возвращаются его свойства. Допустим, компьютер сломался, у него перегорел монитор. Ему вместо старого купили новый. Это ремонт.
Модернизация улучшает основные средства. Примеры: компьютер в том виде, в котором есть, работает слишком медленно, но еще в хорошем состоянии. Поэтому принято решение заменять его не полностью, а лишь отдельные детали, которые влияют на скорость. В результате оборудование стало функционировать быстрее – это модернизация.
Есть сложный момент. Оборудование, особенно компьютерная техника, устаревает быстро. Заменить сломанную деталь спустя всего пару лет на аналогичную уже невозможно, их просто больше не выпускают, есть только с улучшенными характеристиками. Как же тогда? Хотели ремонт, а получили модернизацию? Если деталей с теми же параметрами действительно не существует, то такая замена будет все равно считаться ремонтом, но в целом, действительно, неоднозначных моментов в этом вопросе много. Решают их в каждом отдельном случае индивидуально.
Модернизация и ремонт: проводки
С разницей в определениях разобрались, теперь отражение в учете. Ремонтируем основные средства: проводки – Дт 20 (44) Кт 60. Счет по дебету выбирается в зависимости от того, куда относится основное средство – к производству или к продажам. Из записи видно, что затраты по ремонту переносятся на расходы предприятия сразу.
Модернизируем основные средства: проводки – Дт 08 Кт 60, затем Дт 01 Кт 08. Видите разницу? Расходы на улучшения увеличивают стоимость оборудования, которая затем будет постепенно переносится на затраты предприятия через амортизацию.
Выбытие имущества
Выше мы рассмотрели только такой вид выбытия, как продажа основных средств. Проводки отразили в учете. Однако, на практике далеко не всегда оборудование «доживает» до окончания срока, изнашивается или морально устаревает значительно быстрее. Как быть? На балансе такой объект не нужен, налог за него платить тоже не хочется, выполняют списание.

Итак, списаны основные средства, проводки – 01/2 - 01/1 (списывается первоначальная цена), 02 - 01/2 (убрана амортизация), 91 - 01/2 (остатки списаны на расходы предприятия).
Если потребовалось привлечения сторонних организаций для демонтажа, то появится запись 91- 76. Пригодные материалы от бывшего основного средства могут быть поставлены на приход 10 -91.
Учет основных средств, проводки, первичные документы – отдельный раздел бухгалтерской науки. На крупных предприятиях этим занимается отдельный специалист. Этот участок считается достаточно сложным, поэтому требует специалиста с хорошим опытом, развитым экспертным мнением и качественным знанием деталей учета, в связи с чем и оплата труда такого специалиста выше.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации