
Бухгалтерская терминология: что такое сальдо? Дебет и кредит в бухгалтерии для чайников.
Дебет – термин происходит от латинского слова debet с дословным значением «он должен». Наиболее широкое значение дебита- списание средств со счета клиента. В современной бухгалтерии он представляет собой левую сторону двустороннего счёта.
Предназначен для регистрации учёта наличности и любого движения денежных средств, материальных ценностей и других активов компании.
Увеличение дебита происходит при увеличении материальных средств, имущества компании. Нюанс: в пассивных счетах кредит – приход, а дебет – расход; для активных счетов всё наоборот: дебит – приход, а кредит – расход средств. Иными словами, дебет предназначен для оценки учитываемых денежных средств: в дебете учитывается наличие материальных ценностей на начало месяца, начало года и дальнейшее их поступление в течение следующего периода (также месяца или года). В финансовом толковании дебет означает сумму к выплате или получению юридическому либо физическому лицу.
Дебиторская задолженность, дебетовый остаток и оборот
Дебиторская задолженность – представляет собой совокупную сумму долгов данной компании со стороны прочих физических и юридических лиц, являющихся в данной ситуации дебиторами. В активных расчётных счетах отражается задолженность дебитов на начала конкретного периода (месяца, года), а также её дальнейшее увеличение. Пассивные расчётные счета отражают погашение задолженности кредиторам.
Дебетовый остаток – это оценка состояния имущества, либо имущественных прав компании. И то и другое отражается на счёте, представляя дебетовый остаток на конкретный момент.
Дебетовый оборот - это хозяйственные операции, результатом которых является увеличение материальных ценностей, имущества либо имущественных прав. Также дебетовый оборот оценивает уменьшение задолженности компании, отражаемой на данном счёте.
Дебетовый остаток оценивается по состоянию на определённую дату, дебетовый оборот – оценивает процесс за какой-либо отрезок времени.
В данной статье мы рассмотрим дебет и кредит в бухгалтерском учете. Узнаем, что такое дебет и кредит. Разберемся, как определить дебет и кредит счета.
Главными терминами в бухгалтерском учете считаются дебет и кредит, поскольку собственно на их основе осуществляется построение всего учета и разнесения всех операций по корреспондирующим счетам. Как дебет, так и кредит присущи каждому из счетов, поскольку через них реализуется главный механизм бухучета – принцип двойной записи.
Какую роль играют дебет и кредит
Дебет и кредит – это основные параметры счета, согласно которым ведется бухучет. При этом нужно отметить, что и первое, и второе – это характеристики одного и того же счета, то есть они касаются абсолютно всех счетов учета. Дебет относится к левой стороне счета, а кредит – к правой стороне, а их взаимодействие приводит к вычислению сальдо (или итогу) по счету.
Основной функцией дебета и кредита является отображение какой-либо хозяйственно-финансовой операции по счетам учета, и здесь непременно затрагиваются два счета, то есть реализуется принцип двойной записи. Другими словами, если действие отражается по дебету одного счета, то оно обязательно должно отразиться и по кредиту другого счета.
Структура и характеристики счета
Любой бухгалтерский счет – это своего рода таблица, поделенная на два столбца – дебет (левый) и кредит (правый). Сумма по какой-либо операции может быть отнесена либо в правый, либо в левый столбец, в зависимости от того, какое именно действие необходимо отразить.
Итог по счету, то есть его сальдо также отображается по дебету или кредиту, и обозначается дебетовым или кредитовым. Его характеристика определяется тем, к какому счету итог принадлежит.
Что касается параметра счетов, то они могут быть активными, активно-пассивными и пассивными в подчиненности тому, к какой категории они относятся – активам или пассивам компании.
- Активные счета – это счета, отображающие движение активов организации, то есть размещение средств в активной части бух. баланса. У активных счетов итог отображается по дебету счета, также по дебету показывается приумножение, а по кредиту снижение;
- Пассивные счета применяются для отображения источников формирования капитала компании, а также обязательств перед иными лицами – кредиторами, государством, физическими лицами. Пассивные счета всегда обладают кредитовым сальдо, отражаемым в правом столбце счета. Данное сальдо отображает ту сумму средств, за счет которых образован капитал компании или какие у нее есть обязательства при ведении своей финансово-хозяйственной деятельности. По кредиту счета отражается его увеличение, а по дебету счета – уменьшение. Конечное сальдо также будет кредитовым;
- Активно-пассивные счета – достаточно интересная категория счетов, поскольку в зависимости от ситуации они могут иметь как дебетовое, так и кредитовое сальдо. Они отображают одновременно и имущество компании, и источники его формирования.
Как определить дебет и кредит счета
Чтобы определить, где дебет и кредит счета при проведении какой-либо операции, необходимо проанализировать, что именно отражает это действие. Если оно подразумевает приумножение имущества компании, а также дебиторскую задолженность со стороны иных лиц, то эта сумма должна быть отнесена на дебет определенного счета. При этом дебиторская задолженность – это то, что нам должны.
Если действие подразумевает приумножение обязательств компании или увеличение ее уставного (складочного) капитала, то оно отображается по кредиту счета, и выступает в роли кредиторской задолженности. При этом кредиторская задолженность – это то, что мы должны.
Для более полного понимания и определения дебета и кредита счета всегда нужно помнить, что дебет находится по левую сторону, а кредит – по правую сторону счета. О том, куда именно надлежит отнести сумму по операции, следует понимать, что она одновременно будет отражена на двух счетах – по дебету одного и кредиту другого. При проведении одной операции может наблюдаться сразу два действия в двух вариантах:
- рост имущества компании и снижение обязательств;
- снижение имущества компании и рост обязательств.
Необходимо отметить, что это не единственные варианты, когда активный счет соотносится в корреспонденции с пассивным. На практике встречаются и другие проводки, к примеру, они могут формироваться из двух активных счетов – это подчиняется операции, фиксируемой в учете.
Сведение дебета с кредитом и выявление результата
Отметим, что изначально по счету может быть или не быть остатка, и если он есть, то он также используется при исчислении конечного сальдо. Сведение дебита и кредита с выведением конечного сальдо осуществляется по простой математической формуле, которая может быть представлена в следующем виде:
С-до кон. = С-до нач. + Увеличение – Уменьшение
Выведем формулу расчета итогового результата по активным и пассивным счетам. Она может быть следующего вида:
Выведение конечного сальдо – это не просто осуществление математического расчета итоговой суммы. Конечное сальдо – это определенное утверждение, свидетельствующее о фиксации результата, к примеру, “на конец месяца сумма денежных средств на банковском расчетном счете составила 1 млн. рублей”.
“Самолетик” – простая форма расчета сальдо
Практически каждый бухгалтер знает, о чем идет речь, когда говорят о “самолетике” для расчета сальдо по счету. Это простое разговорное название схемы, которая используется для определения итогового значения по счету. Схематично “самолетик” по счету можно изобразить в таком виде:
- для активного счета
- для пассивного счета
Подставив значения в данный “самолетик” и использовав математические формулы, представленные выше, можно рассчитать конечное сальдо по каждому счету.
Примеры проводок
В качестве примеров проводок можно представить следующие операции:
- Д-т 51 К-т 50 – наличная выручка сдана на расчетный счет;
- Д-т 10 К-т 60 – материалы поступили от поставщика;
- Д-т 70 К-т 50, 51 – заработная плата выплачена через кассу или отправлена на зарплатные карты.
Отметим, что в первом примере участвую два активных счета, и при этом один из них увеличивается, а другой уменьшается. Во втором случае активный счет 10 “Материалы” увеличивается, и активно-пассивный 60 “Расчеты с поставщиками и подрядчиками” также увеличивается. Иными словами, количество материалов на предприятии увеличивается, но также растет кредиторская задолженность перед поставщиком.
В третьем случае пассивный счет 70 “Расчеты с персоналом по оплате труда” уменьшается, и денежные счета также уменьшаются. Проще говоря, задолженность перед персоналом по зарплате снижается, поскольку тратятся денежные средства из кассы или с расчетного счета.
Особые формы забалансовых счетов
В плане счетов существуют особые счета, называемые забалансовыми, для которых не используется принцип двойной записи. Иными словами, у них есть дебет и кредит, однако они не корреспондируют между собой или с основными счетами бухгалтерского учета.
Поступление на счет отражается по его дебету, а списание – по кредиту. Эти счета необходимы для того, чтобы отражать имущество, которое не является собственностью предприятия. Они не участвуют в основном бухгалтерском учете и не отражаются в бухгалтерском балансе, а служат скорее для помощи бухгалтеру в отражении специфических операций, не свойственных для организации. Эти счета также имеют сальдо на конец периода, которое рассчитывается как:
Сальдо кон. = Сальдо нач. + оборот по Д-ту – оборот по К-ту
В связи с тем, что эти счета являются несколько особенными по отношению к основному плану счетов, их сальдо всегда дебетовое и никак не может быть кредитовым.
Пример оформления проводок по одному счету с выведением сальдо по нему
В ООО “Предприниматель” имеется остаток материалов на начало месяца в объеме 500 ед. на сумму 500 000 руб. За май месяц компания приобрела дополнительно 100 ед. на сумму 100 000 руб. у контрагента ООО “Спектр”, заплатив за покупку через расчетный счет. За этот же месяц материалы были переданы в производство в количестве 300 ед. на сумму 300 000 руб.
Корреспондирующие проводки будут представлены в следующем виде:
- Д-т 10 К-т 60 (100 000 руб.) – поступили от контрагента купленные материалы;
- Д-т 60 К-т 5 (100 000 руб.) – материалы оплачены с банковского счета;
- Д-т 20 К-т 10 (300 000 руб.) – материалы переданы для производства продукции;
- Д-т 43 К-т 20 (600 000 руб.) – изготовленная продукция оприходована на складе.
Сальдо (результат) по счету 10 “Материалы” (активный счет) за май месяц будет рассчитано следующим образом:
Сальдо кон. = 500 000 + 100 000 – 300 000 = 300 000 руб. При этом не все операции, используемые в данном действии, содержат 10 счет, а потому они будут отражены по другим соответствующим им счетам.
Дебет и кредит в бухгалтерском учете: 4 важных вопроса по дебету и кредиту счетов
Вопрос № 1 . Как именно понять, является счет активным или пассивным? Если, допустим, есть какая-то операция, которую необходимо отразить в бухгалтерском учете, и известны счета отнесения, что ставить по дебету, а что по кредиту?
Ответ: Для того чтобы определиться с тем, какой счет – активный или пассивный, необходимо воспользоваться планом счетов, в котором, как правило, указывается эта характеристика. Кроме того, можно использовать типовые проводки, и на их основе создавать корреспонденцию по операции, которую необходимо провести.
Главное – необходимо понять, какая именно операция осуществляется и что она собой представляет, то есть что конкретно уменьшается или увеличивается. На основе этой информации следует выбирать, где она будет отражаться – по дебету или кредиту счета.
Вопрос № 2 . Список забалансовых счетов – это четко регламентированный перечень или имеется возможность его как-то корректировать?
Ответ: Организация имеет право дополнять перечень забалансовых счетов, если в этом появляется объективная необходимость. В основном плане счетов их нельзя менять, можно только корректировать субконто, то есть уже дальнейшую расшифровку в разрезе одного счета.
Вопрос № 3 . Необходимо использовать весь план счетов, который имеется в бухгалтерском учете?
Ответ: Организация имеет право разработать рабочий план счетов, в котором конкретно указывается, какие именно счета она будет использовать при бухгалтерском учете своей финансово-хозяйственной деятельности. Этот рабочий план счетов должен утверждаться руководителем предприятия.
Вопрос № 4 . Где в программе 1С можно увидеть “самолетики”-схемы по счетам?
Ответ: Данные схемы используются бухгалтером самостоятельно в качестве дополнительной помощи при разнесении информации по операциям, а потому они не содержатся в программных продуктах 1С. Однако принцип, который используется в схемах для подсчета конечного сальдо, можно наблюдать в различных отчетах, к примеру, в карточках счета, оборотно-сальдовых ведомостях, расчетно-платежных ведомостях.
Все финансовые операции отражаются на бухгалтерских счетах. В настоящей публикации пойдет речь о том, для чего предназначен 76 счет «Расчеты с разными кредиторами и дебиторами», на какие категории он разделяется. В статье будут приведены примеры, помогающие лучше понять рассматриваемую тему.
Предназначение счета 76
76 счет является расчетным активно-пассивным. Он необходим для того, чтобы обобщить информацию о финансовых операциях с дебиторами и кредиторами, не учтенную на :
- претензии;
- средства, удержанные из зарплаты работников для сторонних лиц согласно постановлению судов или исполнительных актов.
В новом плане счетов существенно расширились функции рассматриваемого счета, через который осуществляется основной финансовый поток. В связи с этим стало целесообразно открыть разные категории, предназначенные для определенных видов расчета.
Счет 76: субсчета 1 и 2
Поскольку денежные операции могут быть разными, счет о расчетах с кредиторами и дебиторами принято разделять на несколько категорий. К первой (76.1) относится страхование имущества и персонала, за исключением выплат по медицинскому и социальному страхованию.
Перечисление денежных сумм организации отражается в дебете, а списание средств - в кредите. Например, Д76 К73 - страховое возмещение, причитающееся работнику организации согласно договору. Д51 К76 - получение организацией денежных средств согласно нормативным актам. Д99 К76 - списание некомпенсируемых страховых возмещений или ущерба от форс-мажорного случая.
Субсчет 76.2 отражает расчеты по претензиям, которые могут быть предъявлены:
- к поставщикам, транспортным агентствам и подрядчикам по найденным несоответствиям цен, при выявлении вычислительных ошибок после свершения учетных записей, а также при недостаче груза (Д76 К60);
- к организациям за нарушение стандартов качества, несоответствие ТУ (Д76 К60);
- к кредитным учреждениям за ошибочно списанные или перечисленные суммы по счетам организации;
- за простои или брак, возникшие из-за поставщиков, подрядчиков (корреспонденция с III разделом плана счетов);
- по штрафам и неустойкам за несоблюдение обязательств в договоре (корреспонденция со счетом 91).
Кредит субсчета 76.2 отражает поступившие платежи. Если выясняется, что денежные средства не подлежат взысканию, они относятся к дебету.
Счет 76: субсчета 3 и 4
В пункте 76.3 ведется контроль по причитающимся фирме дивидендам и другим видам доходов, не противоречащим договору товарищества. Д76 К91 - прибыль, подлежащая получению (распределению). Д51 К76 - средства, полученные организацией от дебиторов.
Четвертый субсчет предназначен для того, чтобы принимать во внимание суммы, начисленные работникам предприятия, но не выплаченные в определенный срок по причине неявки получателей. В подобных случаях выполняется следующая проводка: Д70 К76. Когда трудящийся получает деньги, выполняется запись в дебет счета 76.

Применение субсчета 76/3 на практике
У компании ООО «Оазис» имеется дебиторская задолженность в размере 1 350 000 руб. по счету 62 «Расчеты с заказчиками и покупателями». По определенным причинам до наступления срока платежа она передала за 750 000 руб. свои права предприятию ООО «Айсберг», которое смогло взыскать в счет причитающегося долга 900 000 руб. В такой ситуации возникает несколько вопросов:
- Дебиторская задолженность - это покупка собственности или финансовое вложение в активы?
- Актив покупателя составляет 1 350 000 руб. или 750 000 руб.?
- Считается ли в этом случае задолженность дебиторов доходом, а 750 000 руб. - расходом предприятия ООО «Айсберг»?
В подобной ситуации у ООО «Оазис» должны быть выполнены, с юридической точки зрения, следующие проводки:
Дебет 91.2 Кредит 62 1 350 000 руб. - списание права требования с покупателей.
Дебет 51 Кредит 91.1 750 000 руб. - полученная компенсация.
Подобные операции позволяют зафиксировать на счетах «Прочие доходы и расходы» убыток предприятия «Оазис», возникший от уступки права требования. Бухгалтеры компании «Айсберг» должны выполнить запись по дебету счета 76.3, чтобы зафиксировать задолженность от контрагентов. Разность между полученными правами и затратами на них показывают по кредиту счетов 98/1, 83 или 90/1.
Даже частичное взыскание платежа приводит к взаимному соглашению обеих сторон и полному погашению долгов. Неоплаченная часть отражается по дебету а списываемая - на 98.1. В рассматриваемом примере получается:
Дебет 51 900 000 руб.
Дебет 98.1 765 000 руб.
Кредит счета 76 1 350 000 руб.
Компания «Айсберг» потратила 750 000 руб. на приобретение прав и вернула 900000 руб., то есть прибыль равна 150 000 руб. Проводка такова:
Дебет 98.1 Кредит 91.1 150 000 руб.
Реальный размер прибыли от операции отражается на счете 98/1, предназначенном для фиксации доходов будущих периодов.
Субсчет 76.АВ «Налог на добавленную стоимость по авансам и платежам»
Обобщать информацию о расчетах по уплате НДС с предварительных оплат позволяет счет 76.АВ. Бухгалтерский учет ведется с теми заказчиками и покупателями, от которых заблаговременно поступили деньги под планируемую отгрузку товаров или для оказания разных видов услуг.
Хозяйственные операции могут быть разными. Например: Д68.02 К76.АВ - учет налога на добавленную стоимость по оплате, полученной от клиента заблаговременно. Д 76.АВ К68.02 - начисление НДС по средствам, заранее полученным от покупателей. Счет 76. АВ имеет следующие субконто (аналитические признаки): «Контрагенты», «Счета-фактуры».

Корреспонденция по дебету
Рассматриваемый счет (76) по дебету может корреспондировать со следующими: «Основные средства» (01), «Оборудование к установке» (07), «Доходные вложения в МЦ» (03), «Вложения во внеоборотные активы» (08), «Нематериальные активы» (04). Из второго раздела плана счетов он взаимодействует с пунктами «Материалы» (10), «Животные на выращивании и откорме» (11), «Заготовление и приобретение МЦ».
76 счет может корреспондировать по дебету со всеми пунктами раздела «Затраты на производство», а также со 41, 45 и 43, категории «Готовая продукция и товары». Часто выполняются проводки с денежными счетами: 52, 50, 58, 51, 55, а также с расчетными: 60, 67, 66, 62, 73, 70, 76, 71, 79. Кроме этого, по дебету осуществляется корреспонденция со следующими (отражает прибыли и убытки), 91 (фиксирует разные доходы и расходы), 90 «Продажи», 97 «Расходы будущих периодов», 86 «Целевое финансирование».
Примеры (по дебету)
Понять материал, изложенный в статье, помогут некоторые примеры из таблицы.
Корреспонденция | |
Уменьшилась стоимость незавершенного основного производства за счет дебиторов и кредиторов. Это может быть начисление задолженности страховой компании по случаю (ЧП или форс-мажор). |
|
Потери от брака отнесены на счет о расчетах с кредиторами и дебиторами. |
|
Получение задолженности перед поставщиками, согласно документам, подтверждающим согласие на перевод средств. |
|
Оплата денежных средств кредиторам наличными деньгами (из кассы). |
|
Д76 К68-НДС | Выявление задолженности по бюджету (по НДС) во время определения выручки для налогообложения. |
Общехозяйственные затраты компенсируются благодаря разным дебиторам и кредиторам. |
|
Учитывание долгов от разных дебиторов по готовой продукции. |
|
Стоимость незавершенного обслуживающего производства снизилась благодаря перечислению денежных средств организации от дебиторов. |
Корреспонденция по кредиту
Бухгалтерский счет 76 может взаимодействовать со следующими категориями плана счетов: «Вложения во внеоборотные активы», «Основные средства», «НМА активы», «Оборудование к установке», «Доходные вложения в МЦ». В разделе «Производственные запасы» корреспонденция осуществляется со счетами «Материалы», «Заготовление и приобретение МЦ», «Животные на выращивании и откорме», «НДС по приобретенным ценностям».
76 счет может также взаимодействовать по кредиту со всеми расчетными (кроме 68, 69, 75, 77) и категорией «Затраты на производство». Из раздела «Готовая продукция и товары» - со счетами 52, 50, 51, 44,55, 41, 57, 45, и 58. Кроме этого, корреспонденция осуществляется с большинством расчетных счетов и, разумеется, с теми, которые отражают денежные операции (91, 97, 94, 96, 99).
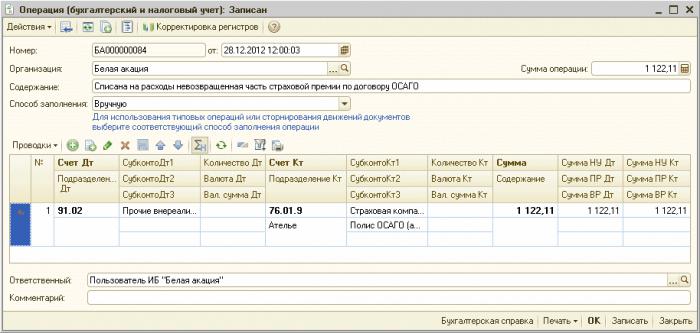
Примеры хозяйственных операций (по кредиту)
Наглядно ознакомиться с тем, какие имеет счет 76 проводки, поможет приведенная ниже таблица с несколькими примерами.
Корреспонденция | |
Списание покупаемых объектов основных средств (ОС) в разделе о кредиторской задолженности. |
|
Возврат лизингового имущества на (происходит в случаях, когда не произошло смены собственника на основании соглашения). |
|
Списание материалов в части кредиторской задолженности. |
|
Получение денежных средств от клиента на расчетный счет. |
|
Получение от покупателей задолженности на основании договора. |
|
Задолженность разным кредиторам и дебиторам по общепроизводственным затратам. |
|
Фиксирование текущей кредиторской задолженности лизингодателю (по лизинговой оплате) в счет уменьшения долгосрочных обязательств. |
Сальдо по счету 76
Начинающие бухгалтеры часто задают вопрос о том, какой на самом деле счет 76: активный или пассивный? На практике ситуации бывают разные, но поскольку на нем учитывается дебиторская и кредиторская задолженность, сальдо может быть двух видов:
- одностороннее (дебетовое или кредитовое);
- двустороннее (одновременно дебетовое и кредитовое).
Это означает, что рассматриваемый счет - активно-пассивный. Для того чтобы определить дебетовое сальдо, суммируют все долги со стороны контрагентов. Сальдо 76 счета по кредиту отражает все деньги, которые обязано выплатить предприятие.
Отчеты о кредиторской и дебиторской задолженности в системе 1 С
Компания, пользующаяся системой «1С: Предприятие 8», должна вести отчет о размере дебиторской задолженности контрагентов. Ознакомиться с информацией можно, если после запуска программы войти в раздел «Контрагенты». В открывшемся поле имеется список организаций и индивидуальных предпринимателей. Среди них есть дебиторы и кредиторы. Контактные данные, счета и договоры, расписание работы - все это всегда можно посмотреть. Именно из этого меню можно зарегистрировать новую организацию, входящую в холдинг.
Узнать точную задолженность предприятий не составит труда. Для этого следует войти в раздел «Задолженность по контрактам», на панели «Выводить задолженность» выбрать «Дебиторскую» и установить требуемую дату. Перед пользователем появится список всех контрагентов, среди которых можно выбрать конкретные предприятия (с большими долгами). Если организаций много и весь список не умещается на одной странице, информацию можно представить в наглядном виде. Для этого понадобится перейти в раздел «Диаграмма». Аналогичным образом осуществляется работа с кредиторской задолженностью.

Вот и все, что необходимо знать о счете 76, отражающем расчетные операции с дебиторами (кредиторами). Поскольку законодательство Российской Федерации систематически меняется, следует регулярно пользоваться справочно-правовыми системами, в которых всегда есть актуальный план счетов и ПБУ. Тогда специалисты всегда будут в курсе любых изменений, касающихся их профессиональной деятельности, и смогут принимать правильные решения при ведении бухгалтерского учета.
Дебетовое сальдо это бухгалтерский термин, означающий превышение итоговых сумм по дебету счета по сравнению с кредитом. Показывается, как правило, в активе баланса, Согласно Инструкции по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утв. приказом Минфина России от 3.10.2000 г. N 94н, для обобщения информации о расчетах с работниками по оплате труда (по всем видам заработной платы, премиям, пособиям, пенсиям работающим пенсионерам и другим выплатам), а также по выплате доходов по акциям и другим ценным бумагам данной организации осуществляется на счете 70 "Расчеты с персоналом по оплате труда". ПО КРЕДИТУ счета отражают начисления по оплате труда, пособий за счет отчислений на государственное социальное страхование, пенсий и других аналогичных сумм, а также доходов от участия в организации, а ПО ДЕБЕТУ - удержания из начисленной суммы оплаты труда и доходов, выдачу причитающихся сумм работникам и не выплаченные в срок суммы оплаты труда и доходов.
Аналитический учет по счету 70 "Расчеты с персоналом по оплате труда" ведется по каждому работнику организации.
Сальдо этого счета, как правило, кредитовое и показывает задолженность организации перед рабочими и служащими по заработной плате и другим указанным платежам.
Однако, в законодательно определенных случаях сальдо может быть дебетовым (несмотря на то, что счет пассивный). В этом случае за работником признается задолженность, которую погашает либо сам работник путем внесения денег в кассу или на расчетный счет, либо организация за счет удержаний из заработной платы.
Трудовой кодекс РФ предоставляет работодателю право на удержание из заработной платы в следующих случаях (ст. 137):
- - для возмещения неотработанного аванса, выданного работнику в счет заработной платы;
- - для погашения неизрасходованного и своевременно не возвращенного аванса, выданного в связи со служебной командировкой или переводом на другую работу в другую местность, а также в других случаях; - для возврата сумм, излишне выплаченных работнику вследствие счетных ошибок, а также сумм, излишне выплаченных работнику, в случае признания органом по рассмотрению индивидуальных трудовых споров вины работника в невыполнении норм труда (ч. 3 ст. 155 ТК РФ) или простое (ч. 3 ст. 157 ТК РФ);
- - при увольнении работника до окончания того рабочего года, в счет которого он уже получил ежегодный оплачиваемый отпуск, за неотработанные дни отпуска. Удержания за эти дни не производятся, если работник увольняется по основаниям, указанным в пунктах 1, 2, подпункте "а" пунктов 3 и 4 статьи 81, пунктах 1, 2, 5, 6 и 7 статьи 83 ТК РФ. Решение об удержании работодатель принимает не позднее одного месяца со дня окончания срока, установленного для возвращения аванса, погашения задолженности или неправильно исчисленных выплат, и при условии, если работник не оспаривает оснований и размеров удержания. В это же время возникает и дебетовое сальдо по счету 70. Пассивные счета 70, 68, 69 и т.д. можно классифицировать как счета расчетов. В идеальном варианте в результате проведения расчетов с работниками, а также с бюджетом и внебюджетными фондами сальдо по счетам должно быть равно нулю или кредитовое. Но на практике имеет место и дебетовое сальдо, которое свидетельствует о необходимости погасить задолженность путем удержаний из зарплаты работником, либо совершить зачет или возврат налогов и сборов из бюджета.
В экономике активно используется такой термин как сальдо. В переводе с итальянского языка слово переводится как «остаток». Сальдо представляет собой отрицательный или положительный показатель в зависимости от разницы, которая возникла между расходами и поступлениями предприятия в определённый временной промежуток.
Изначально понятие появилось в бухгалтерии, но затем его стали использовать и при рассмотрении экономических отношений и связей с другими государствами. Рассмотрим обе сферы по отдельности.
Применение сальдо в бухгалтерии
Классическое значение термина «сальдо» подразумевает под собой возникающую между поступлениями на баланс компании и списаниями с её счёте разницу денежных сумм. Будучи положительным или отрицательным, сальдо объективно показывает то финансовое состояние, в котором на данный момент находился данное конкретное предприятие.
Сальдо в бухгалтерии существует в двух видах:
- Дебетовое сальдо. Если приход средств, то есть дебет, превышает затраты, появляется данное сальдо. В этом случае показатель отражается в специальном столбце финансовых активов.
- Кредитовое. Если расходы предприятия, кредит, оказались выше прихода, то данные об этом заносятся в специальный столбец пассивов. При нулевом сальдо счёт закрывается. Бывают случаи, когда два вида сальдо актуальны для одного счёта.
Активы и пассивы — это две составляющие бухгалтерского баланса. Активы бывают финансовые, материальные и нематериальные. В случае с сальдо речь идёт о финансовых активах. К пассивам относятся текущие и долгосрочные обязательства компании, с которыми она рано или поздно должна разобраться .
Методы бухгалтерии считают нерациональным досконально изучать историю счетов, начиная с первого дня существования компании. Для расчётов берётся строго определённый период времени, например, месяц, квартал или год.
Выделяется специальная классификация по признаку временного периода, исходя из которого оно рассчитывается.
- Начальное сальдо. В этом случае высчитывается остаток на момент начала определённой единицы — года или месяца.
- Сальдо за определённый срок. Это остаток, который удалось сохранить в течение конкретного периода времени.
- Конечное сальдо. Под ним понимается получившийся на момент завершения месяца, года или квартала остаток. Для того, чтобы вычислить этот вид сальдо, следует сложить начальное сальдо и оборотный показатель из этой части счёта, а затем вычесть из него аналогичный показатель, расположенный в другой части.
Сальдо торгового и платёжного баланса
При осуществлении внешней торговли под сальдо подразумевается возникающая между суммами экспорта и импорта за строго определённый временной промежуток разница. Чаще всего за такой срок принимают один год, но может быть и по-другому.
В этой сфере выделяется два основных вида сальдо:
- Сальдо по отношению к торговому балансу.
- Сальдо по отношению к платёжному балансу.
Разница, которая возникает между стоимость товаров, идущих на экспорт и импорт, называется сальдо торгового баланса. Показатель способен обладать не только положительным, но и отрицательным значениями.
Не меньшим значением обладает и сам показатель торгового баланса. Его анализ происходит исходя из применения по отношению к определённой области торговли, классу товаров или государству.
В случае превышения экспорта по отношению к импорту ситуация такова, что государство отправляет за свои пределы большее количество товаров, чем покупает. В этом случае возникает положительное сальдо, характеризующее экономику государства как устойчивую. Ведь страна не испытывает нужды в большинстве импортных товаров, а значит её экономика способна самостоятельно обслуживать интересы страны. В то же время на мировом рынке экспортёр играет важную роль и хорошо зарабатывает на этом.
Отрицательное сальдо же является тревожным звоночком для государства, ведь экспорт меньше по отношению к импорту. Это значит, что государство не способно в нужном количестве обеспечить себя теми или иными категориями товаров, а значит её продовольственная независимость под угрозой. Также низкий экспорт может возникнуть из-за слабых возможностей локальной экономики и отсутствия конкурентоспособности у выпускаемой продукции. Из-за такого сальдо может рухнуть курс валюты.
В некоторых случаях отрицательное сальдо характеризует экономику в положительном ключе. Например, в США и некоторых странах Европы оно отрицательное, но при этом рост инфляции замедлен, а большая часть продукции идёт на внутренний рынок вместо экспорта. Всё сложное производство при этом находится в развивающихся странах.
Сальдо платёжного баланса зависит от предыдущего показателя. Оно представляет собой возникающую между суммой платежей из зарубежного пространства и суммой платежей за рубеж разницу. Если приток денежных средств больше, чем их отток, то сальдо положительное. А если государство тратит за рубеж больше средств, чем получает, то сальдо отрицательное.
Отрицательное сальдо платёжного баланса плохо сказывается на национальной валюте, обесценивая её. Большинство развитых стран предпочитает иметь именно положительное сальдо.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации