Бухгалтерия бюджетная для чайников. Бухгалтерский учет для начинающих: важные аспекты, которые должен знать каждый
Среди всего многообразия программных продуктов экономического и бухгалтерского назначения, представленных сегодня на отечественном рынке, система «1С» является одним из уверенных лидеров. Благодаря таким качествам, как функциональная эластичность, адаптированность к требованиям отечественного законодательства, простота в использовании, возможность гибкой настройки с учетом особенностей конкретного предприятия она завоевывает все больше и больше пользователей. Не секрет, что на рынке труда среди экономистов, работников финансовых служб, бухгалтеров и менеджеров наиболее востребованными являются специалисты, свободно владеющие навыками работы с программой «1С», поэтому знакомство с ней является одним из важных условий успешной профессиональной деятельности.
Версия программы "1С:Бухгалтерия", описание которой мы предлагаем читателю, является последней разработкой фирмы "1С". Несмотря на сохранение концептуальной преемственности с предыдущими версиями, она является качественно новым продуктом, позволяющим решать самые разные задачи: ведение управленческого и бухгалтерского учета, построение аналитической отчетности, решение задач планирования и финансового анализа, использование нескольких планов счетов, ведение многовалютного учета. В программе реализован и целый ряд других новых функций, значительно облегчающих труд финансовых работников и отвечающих самым строгим и актуальным требованиям сегодняшнего дня.
Важно
Не исключено, что в процессе изучения программы читатель обнаружит некоторое несоответствие содержимого данной книги тому, что он увидит на экране монитора (ведь программа "1С" постоянно совершенствуется и дорабатывается). Но в любом случае эти расхождения не будут носить принципиального характера.
В данной книге мы предлагаем пройти комплексный курс обучения работе с программой «1С» при помощи 100 уроков, разбитых по тематическим главам. По мере изучения каждой главы читатель будет полностью овладевать соответствующими приемами и методами работы с программой. Отметим, что возможности рассматриваемой конфигурации предусматривают ведение как бухгалтерского, так и налогового учета. Но поскольку с технической точки зрения многие операции бухгалтерского и налогового учета являются идентичными или очень похожими, то в книге будем демонстрировать приемы и методы работы на примере бухгалтерского учета, а где необходимо – давать соответствующие пояснения.
Глава 1
Знакомство с программой и подготовка ее к работе
В этой главе мы рассмотрим, каким образом осуществляются запуск программы, создание информационной базы, подключение конфигурации «Бухгалтерский учет» и ее предварительная настройка. Все эти действия выполняются сразу после инсталляции программы, поскольку без них в принципе невозможна ее эксплуатация. Кроме того, здесь мы расскажем о возможностях рассматриваемой конфигурации «Бухгалтерский учет», о ее режимах работы, а также о том, как быстро ввести исходные данные с помощью «Стартового помощника».
Урок № 1.
Общие сведения о продуктах семейства «1С»
Фирма «1С» давно и прочно занимает лидирующие позиции на рынке программного обеспечения экономико-финансового и бухгалтерского назначения. В настоящее время компания предлагает широкий ассортимент программных средств, предназначенных для решения самых разных учетно-управленческих задач.
По своей сути любой программный продукт "1С" представляет собой комплексное использование технологической платформы и одной либо нескольких конфигураций. Технологическая платформа – это база, на которой основано использование программы, а конфигурация конкретизирует направление этого использования. Другими словами, технологическая платформа "1С" – это своеобразный "каркас", на который "нанизываются" одна или несколько конфигураций.
Сегодня фирма "1С" предлагает продукты на базе двух технологических платформ – версий "1С 7.7" и "1С 8". "Семерка" известна довольно-таки давно и является, наверное, самым распространенным продуктом в своем рыночном сегменте. Что касается "восьмерки", то ее активное продвижение началось несколько лет назад, и в настоящее время она также относится к числу наиболее популярных программных средств.
Возможности программ семейства "1С 7.7" предусматривают постановку, организацию и автоматизацию бухгалтерского, кадрового, оперативного торгового, складского и производственного учета, а также осуществление расчета заработной платы. Комплексная поставка включает в себя набор основных компонентов системы "1С:Предприятие", которыми являются "Бухгалтерский учет", "Оперативный учет" и "Расчет", а также основные конфигурации:
"Бухгалтерия + Торговля + Склад + Зарплата + Кадры";
"Бухгалтерский учет";
"Торговля + Склад";
"Зарплата + Кадры";
"Производство + Услуги + Бухгалтерия";
"Финансовое планирование".
Пользователь может применять конфигурации комплексной поставки как по отдельности (связывая их через механизмы обмена данными), либо совместно. Однако можно приобретать конфигурации и по отдельности (например, только "Бухгалтерский учет" или "Торговля + склад").
Отметим, что наиболее мощным прикладным решением, созданным на базе технологической платформы "1С 7.7", является конфигурация "Бухгалтерия + Торговля + Склад + Зарплата + Кадры".
Однако в настоящее время все больше и больше пользователей системы "1С" останавливают свой выбор на продуктах, реализованных на базе технологической платформы "1С 8". Разработчики предлагают широкий ассортимент типовых решений:
"1С:Бухгалтерия 8";
"1С:Управление торговлей 8";
"1С:Зарплата и управление персоналом 8";
"1С:Комплексная автоматизация 8";
"1С:Платежные документы 8" и т. д.
Более подробно с типовыми решениями фирмы "1С" вы можете ознакомиться на ее сайтах по адресу www.1c.ru и www.v8.1c.ru . А в этой книге мы будем рассматривать одно из наиболее популярных типовых решений, созданных на базе технологической платформы «1С 8» – конфигурацию «1С:Бухгалтерия 8».
Урок № 2. Назначение и функциональные возможности программы «1С:Бухгалтерия 8»
Одним из ключевых достоинств рассматриваемой конфигурации является гибкость платформы, что позволяет широко применять программу в самых различных областях. Реализованные механизмы учета движения денежных потоков, основных средств и нематериальных активов, производственных, коммерческих и иных видов затрат, прочих активов и пассивов предприятия открывают широкие возможности для ведения управленческого учета и выходят далеко за рамки традиционных бухгалтерских стандартов.
Задачи, решаемые с помощью программы "1С:Бухгалтерия 8", можно сформулировать следующим образом:
Комплексная автоматизация хозяйственной, организационной и финансовой деятельности предприятия;
Параллельное ведение бухгалтерского и налогового учета;
Использование механизма типовых операций;
Учет денежных средств предприятия;
Учет банковских и кассовых операций;
Учет движения товарно-материальных ценностей;
Учет расчетов с контрагентами;
Учет складских операций;
Производственный учет;
Учет основных средств и нематериальных активов;
Учет заработной платы и расчетов с персоналом;
Ведение кадрового учета;
Настройка, формирование и вывод на печать бухгалтерской отчетности по формам, утвержденным нормативными актами РФ;
Ведение многовалютного учета;
Построение разнообразной аналитической отчетности.
Помимо перечисленных, с помощью рассматриваемой конфигурации можно решать и целый ряд иных задач, наличие которых может быть обусловлено спецификой конкретного предприятия.
Урок № 3. Запуск программы
После того как программа установлена, в меню Пуск будет создана ее программная группа. Для запуска программы предназначена команда 1С Предприятие. Рекомендуется для удобства работы вывести ярлык запуска на рабочий стол, используя для этого штатные средства операционной системы.
При запуске программы на экране отображается окно (рис. 1.1).
Рис. 1.1. Запуск программы
В этом окне осуществляется выбор требуемого режима работы, а также информационной базы. Программа «1С» может функционировать в двух режимах:
1С:Предприятие ;
Конфигуратор .
Выбор требуемого режима осуществляется нажатием в данном окне соответствующей кнопки. Более подробно о том, что представляет собой каждый режим работы программы "1С", мы узнаем при прохождении соответствующего урока.
В центральной части окна запуска программы представлен список информационных баз. При первом запуске программы в данном списке может присутствовать информационная база с демонстрационной конфигурацией; эта база входит в комплект поставки и предназначена для предварительного знакомства с системой. Выбор информационной базы осуществляется щелчком мыши на соответствующей позиции списка. Вы можете добавлять в список новые либо редактировать и удалять имеющиеся информационные базы (о том, как это делать, будет рассказано позже).
В нижней части окна отображается путь к каталогу информационной базы, на которой установлен курсор.
Порядок действий при запуске программы выглядит следующим образом: вначале нужно в окне запуска выбрать щелчком мыши информационную базу, после чего нажать кнопку 1С:Предприятие или Конфигуратор (в зависимости от того, в каком режиме требуется запустить программу).
Урок № 4. Режимы работы «1С:Предприятие» и «Конфигуратор»
Как мы уже знаем из предыдущего урока, программа «1С» может функционировать в двух основных режимах: 1С:Предприятие и Конфигуратор. Выбор требуемого режима осуществляется нажатием в окне запуска соответствующей кнопки.
Режим 1С:Предприятие – это режим эксплуатации программы в соответствии с ее предназначением. Иначе говоря, именно в режиме 1С:Предприятие работают бухгалтеры, финансисты, менеджеры и другие пользователи программы.
Что касается режима Конфигуратор, то он предназначен для настройки и администрирования программы. Здесь создаются и редактируются объекты конфигурации, настраиваются интерфейсы и диалоговые окна, определяются вид и содержимое печатной формы документов, а также выполняется целый ряд иных действий по настройке и конфигурированию системы. В большинстве случаев с Конфигуратором работает администратор, поскольку это требует специфических знаний.
Мы не будем рассматривать вопросы конфигурирования программы, поскольку для раскрытия этой темы нужна отдельная книга. Тем более что рядовому пользователю и не рекомендуется самостоятельно вносить изменения в Конфигуратор (его неквалифицированное редактирование может нарушить целостность данных, да и вообще привести к непредсказуемым последствиям). Единственное, что мы сделаем в режиме Конфигуратор – это подключим к технологической платформе конфигурацию "Бухгалтерский учет" (см. урок № 6).
Отметим, что некоторые простые и доступные параметры настройки вынесены в режим работы 1С:Предприятие. Эти параметры пользователь может редактировать самостоятельно (при этом рекомендуется ставить в известность системного администратора). О том, как это делается, мы узнаем при прохождении соответствующего урока.
Урок № 5. Работа с информационными базами (создание, выбор, удаление)
Чтобы приступить к эксплуатации программы, нужно при первом ее запуске создать информационную базу, с которой будет вестись работа (там будут храниться все данные). Для перехода в режим создания информационной базы необходимо в окне запуска программы (см. рис. 1.1) нажать кнопку Добавить. В результате на экране откроется окно, изображенное на рис. 1.2.
Рис. 1.2. Первый этап добавления информационной базы
В этом окне с помощью переключателя нужно указать, каким образом должна быть создана информационная база. Если вы только начинаете работать с программой «1С», и информационных баз до настоящего момента не было создано, то нужно установить переключатель в положение Создание новой информационной базы, чтобы сформировать новую пустую базу для последующей работы. Второй вариант предназначен для подключения созданной ранее информационной базы.
Для перехода к следующему этапу нажмите кнопку Далее.
При создании новой информационной базы на экране отобразится окно, которое показано на рис. 1.3.
Рис. 1.3. Выбор способа создания информационной базы
Если необходимо создать информационную базу на основе имеющегося шаблона (например, на основе демонстрационной конфигурации), нужно установить переключатель в положение Создание информационной базы из шаблона. При этом ниже отобразится перечень имеющихся конфигураций и шаблонов, где надо выделить требуемую позицию щелчком мыши и нажать кнопку Далее.
При выборе второго варианта (нижнее положение переключателя) будет создана информационная база без конфигурации. К ней можно будет впоследствии подключить требуемую конфигурацию из соответствующего файла (порядок подключения конфигурации "Бухгалтерский учет" мы рассмотрим позже).
Рис. 1.4. Ввод имени и типа расположения информационной базы
В поле Укажите наименование информационной базы нужно с клавиатуры ввести произвольное название создаваемой базы. Под этим именем информационная база впоследствии будет отображаться в списке информационных баз в окне запуска программы (см. рис. 1.1).
С помощью распложенного ниже переключателя нужно указать, в каком месте будет располагаться создаваемая база. В большинстве случаев это либо компьютер, либо локальная сеть, поэтому по умолчанию переключатель установлен в положение На данном компьютере или на компьютере в локальной сети. После нажатия кнопки Далее на экране откроется окно, изображенное на рис. 1.5.
Рис. 1.5. Путь к каталогу информационной базы
В этом окне указывается путь к каталогу, в котором будут храниться файлы информационной базы. На рисунке показан путь, предлагаемый программой по умолчанию. Чтобы изменить его, нажмите расположенную в конце данного поля кнопку выбора (с тремя точками). В результате откроется окно Выбор каталога, в котором по обычным правилам Windows указывается требуемый путь (при необходимости можно создать новый каталог).
В поле Язык (Страна) из раскрывающегося списка выбирается язык создаваемой информационной базы. По умолчанию в данном поле предлагается значение русский (Россия).
Завершается процесс создания информационной базы нажатием в данном окне кнопки Готово.
Чтобы изменить параметры информационной базы, нужно в окне запуска (см. рис. 1.1) выделить ее щелчком мыши и нажать кнопку Изменить, после чего в пошаговом режиме внести требуемые корректировки.
Удаление информационных баз также осуществляется в окне запуска программы. Для этого нужно выделить удаляемую базу щелчком мыши и нажать кнопку Удалить. При этом программа выдаст дополнительный запрос на подтверждение операции удаления.
Помните, что для эксплуатации программы необходимо наличие как минимум одной информационной базы.
Урок № 6. Подключение конфигурации «Бухгалтерский учет»
Как мы уже отмечали ранее, программа «1С:Бухгалтерия 8» состоит из двух ключевых компонентов: это технологическая платформа и конфигурация. В процессе инсталляции программы на компьютер устанавливается технологическая платформа, к которой впоследствии подключается требуемая конфигурация (например, «Управление торговлей», «Управление персоналом» или, как в нашем случае, «Бухгалтерский учет»).
Файл конфигурации входит в комплект поставки системы, имеет расширение cf и подключается через Конфигуратор.
Это делается следующим образом.
В окне запуска программы (см. рис. 1.1) выделяем щелчком мыши название предварительно созданной информационной базы и нажимаем кнопку Конфигуратор. В результате откроется окно программы в режиме работы Конфигуратор (рис. 1.6).
Рис. 1.6. Окно программы в режиме работы Конфигуратор
Первое, что нужно сделать в данном режиме – это выполнить команду главного меню Конфигурация | Открыть конфигурацию. В результате в левой части интерфейса откроется окно Конфигурация (рис. 1.7).
Рис. 1.7. Открытие окна Конфигурация
Теперь выполняем команду главного меню Конфигурация | Загрузить конфигурацию из файла (рис. 1.8).
Рис. 1.8. Выбор команды загрузки конфигурации
Учтите, что данная команда становится доступной только при открытом окне Конфигурация (см. рис. 1.7). При ее активизации на экране отображается окно Выберите файл конфигурации, изображенное на рис. 1.9.
Рис. 1.9. Выбор файла конфигурации
В данном окне нужно указать путь к файлу конфигурации, выделить этот файл щелчком мыши и нажать кнопку Открыть. Сразу после этого начнется процесс загрузки конфигурации. Информация о ходе данного процесса будет демонстрироваться в строке состояния в нижней части окна Конфигуратор (рис. 1.10).
Рис. 1.10. Информация о ходе загрузки конфигурации
Следует учитывать, что процесс загрузки конфигурации из файла может занять продолжительное время, особенно при работе на маломощном компьютере.
По окончании загрузки программа выдаст запрос на обновление конфигурации базы данных (рис. 1.11).
На этот запрос следует ответить утвердительно. Информация о ходе процесса обновления также будет отображаться в строке состояния. При этом программа выдаст еще один запрос на принятие изменений конфигурации, на который также следует ответить положительно (в противном случае обновление завершено не будет).
По окончании обновления конфигурации базы данных в заголовке окна Конфигуратор должны отобразиться наименование и версия загруженной конфигурации. Это будет подтверждением тому, что подключение конфигурации выполнено правильно.
Теперь можно переходить в режим работы 1С:Предприятие и приступать к эксплуатации программы.
Урок № 7. Описание основных пользовательских интерфейсов
В программе «1С:Бухгалтерия 8» для каждого режима работы предусмотрен свой пользовательский интерфейс. Собственно, в этом нет ничего необычного – такой подход практикуется в большинстве Windows-приложений. Например, для ввода данных предусмотрены одни интерфейсы, для выбора объектов – другие, для просмотра списка объектов – третьи, и т. д. На этом уроке мы познакомимся с основными интерфейсами «1С:Бухгалтерия 8». С ними приходится сталкиваться любому пользователю программы в режиме работы 1С:Предприятие.
После запуска программы на экране отобразится ее главное окно, которое показано на рис. 1.12.
Рис. 1.12. Главное окно программы
Именно здесь пользователь определяет свои дальнейшие действия, выбирая соответствующий режим работы. Это можно делать с помощью главного меню, инструментальной панели либо с помощью панели функций, расположенной в центральной части интерфейса.
Выбор объектов для дальнейшей работы осуществляется в интерфейсах выбора или списка. Например, для перехода в режим работы с каким-либо справочником необходимо выбрать его в окне выбора (рис. 1.13), которое вызывается на экран с помощью команды главного меню Операции | Справочники.
Рис. 1.13. Пример интерфейса выбора
В данном окне нужно выбрать требуемый объект щелчком мыши и нажать кнопку ОК либо клавишу
Также выбор объектов для просмотра либо редактирования может осуществляться в интерфейсах списка. Характерный пример – работа с документами. При активизации соответствующей команды на экране открывается окно списка (рис. 1.14), в котором осуществляется выбор документа для дальнейшей работы.
Рис. 1.14. Пример окна списка (приходные кассовые ордера)
Примечание
В начале эксплуатации программы с вновь созданной пустой информационной базой все интерфейсы списка будут пустыми, т. е. в них не будет ни одной позиции.
Окно списка содержит перечень соответствующих позиций (документов, организаций, контрагентов и др.). Для каждой позиции списка в соответствующих колонках показывается общая информация: дата и номер документа, контрагент по документу, сумма, вид операции и др. (это определяется конкретным режимом работы).
Стоит отметить, что порядок работы в разных интерфейсах списка во многом аналогичен. Иначе говоря, и в окне списка кассовых ордеров, и в окне списка банковских документов, и в окне списка документов на приход товаров, и во многих других аналогичных режимах работы существует ряд однотипных, стандартных действий, предназначенных для выполнения определенных операций. Доступ к этим действиям осуществляется с помощью соответствующих команд меню Действия, открываемого нажатием кнопки в левом верхнем углу окна списка.
Рассмотрим подробнее эти команды, поскольку при эксплуатации программы большинством из них приходится постоянно пользоваться. Попутно мы познакомимся еще с несколькими типичными интерфейсами программы (настройки фильтра, отображения данных и др.).
Добавить
. С помощью этой команды осуществляется переход в режим формирования новой позиции. При ее выполнении на экране открывается окно ввода и редактирования. Команду Добавить можно также активизировать нажатием клавиши
Скопировать
. Команда предназначена для создания новой позиции на основании уже имеющейся (а именно: на основании той, на которой в списке установлен курсор). Данную команду удобно использовать при создании нескольких однотипных позиций, в которых большинство реквизитов совпадает. Команда Скопировать вызывается также нажатием клавиши
Ох, уж эта теория бухучета. Сколько по ней курсов, да в разных направлениях. А сколько напечатано книг. А какие названия: и «Бухгалтерский учет. Учебник», и «Основы бухучета», и «Бухгалтерский учет для начинающих», и «Бухучет за десять шагов», «Бухучет за 14 дней». Вот только остаются еще люди, ищущие бухучет для чайников. С чего бы так?
Не с того ли, что предыдущие материалы не помогли?
Так и остались непознаны и термины, и определения. Попытки объять памятью весь материал, привели к поражению. Да еще привнесли раздражение и разочарование. Такова уж реальность с теорией бухучета и обучением ей.
Последняя надежда найти теорию бухучета для чайников может потерпеть фиаско, поскольку не так то просто донести бухучет до ученика. И, как бы не назывались книги: «бухучет для новичков», «бухучет для чайников» и т.д. - ничего не изменить в терминах, правилах и законах в бухучете.
Особенности теории бухучета в обучении
Всему виной плохого восприятия теории бухучета - это его объем, кажется, который надо сначала весь запомнить и понять. Или же сначала понять, а потом запомнить. Также не в пользу понимания выступают слова, которыми теория описывается.
Бытует такая расхожая фраза, «слова понятные, а предложения из них - нет». А в теории бухучета понятными бывают, если только буквы. Со словами из этих букв уже сложней. Про целые предложения я молчу. Слова-термины из бухучета - это особые слова. Для них нет физического объекта в реальном мире. "Потрогать" эти слова невозможно. Они - абстракции.
Наш мозг, думающий картинками и пытающийся найти ассоциации из жизненного опыта, хочет как-то понять и придать значения словам из теории бухучета. Но чаще всего результат таков: мысли путаются, и словно земля уходит из под ног, и нашему мозгу опереться не на что.
А мы все проявляем упорство. Сознательным усилием воли заставляем мозг заучить эти слова. А забрежка еще больше привносят неизвестности, поскольку не дает понимание связей, причин и следствий. Такова реальность в бухучете.
Почему изучать теорию бухучета на практике лучше, чем по книгам?
В конечном итоге, возникает мысль, что изучить бухучет можно только на практике. Во многом, это утверждение справедливо. Например, для некоторых ситуаций познать бухучет можно, непосредственно работая на этом предприятии, либо в схожей отрасли.
Однако же большинство теории бухучета, можно сказать - "Базовой теории" - все же продолжает познаваться на практике. Почему? Мне ответ видится в том, что через многократное повторение Однотипных практических действий, наш мозг получает картинку и сопоставляет ее с теорией бухучета. Здесь нет ситуации выучить все за короткое время. Только свой участок работы.
К тому, же есть наставник, в лице главного бухгалтера, который помогает увязать в голове воедино хаос из терминов бухучета с практическими действиями.
Безусловно, следует помнить, что далеко не всякому начинающему может так повезти. Не каждый оказавается бухгалтером предприятия, которого обучают базовым знаниям теории бухучета и практическим навыкам. Все больше подбираются кандидаты уже готовые приступить к работе и знающие как и что делать.
Что делать, когда бухучет для чайников остается тайной за семью печатями?
Я мог бы дать такой ответ:
«Ищите теорию бухучета подкрепленную практикой. Не просто, вот задача - вот ответ. А если, как бы вам помогал главный бухгалтер на предприятии, объясняя, что делать, как это делать и почему так»
Смысл такого изучения - это дать нашему мозгу картинки и пусть он уже сопоставляет их с теорией бухучета.
На этом сайте, как мне кажется, материалы изложены именно так, что бухучет для чайников - это и есть тот материал, который увязывает реальную жизнь предприятия с теорией бухучета. А если что-то станет непонятно из статьи, то имеется возможность задать вопрос.
|
Если вы учитесь на специальности, связанной с бухгалтерским учетом или аудитом, то уже знаете, как много – нет, не много, а оооооочень много литературы есть на эту тему! А все потому, что и людей, совершено не разбирающихся в этой непростой науке, тоже очень много. Вот мы и решили выяснить, какие есть хитрости, советы и приемы, которые ответят на вопрос: как понять и выучить бухгалтерский учет самостоятельно и не сойти с ума? О том, как понять бухгалтерский учет, у профессионалов есть свое мнение. Мы собрали здесь самые полезные рекомендации, которые сэкономят вам время на чтении бесполезных книг и позволят раз и навсегда разобраться с дисциплиной. Итак, поехали:
На заметку! Запоминать с умом будет тяжело, поэтому запаситесь витаминами и таблетками для улучшения памяти.
Вот, пожалуй, самые основные рекомендации от профессиональных бухгалтеров, которые ждут, пока вы смените их на их нелегком поприще. Если же вам не удается вовремя успеть с контрольной, курсовой или дипломной по бух.учету или аудиту, знайте: наши авторы набили себе руку на таких работах и с радостью окажут вам любую помощь в данной тематике. Обязанность фиксировать все происходящие хозяйственные операции лежит на плечах у многих юридических лиц и индивидуальных предпринимателей. Согласно российскому законодательству экономические субъекты должны постоянно вести бухгалтерский учет, если иное не предусмотрено ФЗ N 402 «О бухгалтерском учете» от 06.12.11 года. Краеугольным камнем бухучета может считаться бухгалтерская проводка, с помощью которой какое-либо действие компании (покупка материалов, выдача зарплаты и т.д.) отражается в цифрах – то есть записывается факт изменения состояния учитываемых объектов. Обсудим, как составляются типовые бухгалтерские проводки, и рассмотрим примеры. Что такое бухгалтерский счет?Начинающим бухгалтерам разобраться с составлением проводок без четкого понимания, что такое счет, очень сложно, поэтому лучше двигаться «от печки». Бухгалтерский счет – некая позиция в хозяйственном учете, необходимая для непрерывного отслеживания происходящего движения принадлежащего компании имущества, а также источников его образования. Осуществляется это путем использования метода двойной записи, когда одна операция отражается два раза – по дебету одного счета и по кредиту другого. Все счета, которые применяются в бухучете коммерческих компаний, систематизированы и сгруппированы в специальном документе – плане счетов.
Бухгалтерские счета подразделяют на три вида в зависимости от того, какой объект подлежит учету:
Когда бухгалтеры были вынуждены вести расчеты без применения компьютера, счета рисовали в виде своеобразных табличек, которые в простонародье называют «самолетиками». Каждый счет имеет свою схему, выглядят они следующим образом.
Как составляются бухгалтерские проводки?Бухгалтерская проводка основывается на принципе двойной записи: сумма операции записывается по дебету одного счета и кредиту другого, то есть всегда выполняется баланс, именно поэтому актив неизменно должен быть равен пассиву.
Смысл и суть проводок легко понять, если осознать – ничего в этом мире не возникает из ниоткуда и не исчезает бесследно. Все логично – купили материалы, значит, заплатили за них деньги. Иными словами, в материалах прибыло, а в финансах – убыло. Здесь есть интересный момент: движение между статьями может происходить без изменения итога по активу и пассиву. Например, производство товаров было закончено, следовательно, они перешли в разряд готовой продукции. Были затронуты два активных счета – один уменьшился, а другой увеличился на ту же сумму. Проводка в такой ситуации: Дт 43 «Готовая продукция» – Кт 20 «Основное производство» . А если компания оплачивает с расчетного счета задолженность перед поставщиком, то произойдет одновременное уменьшение актива и пассива, поскольку эта операция влияет на активный счет денежных средств и активно-пассивный (срабатывает признак пассивного, так как должна наша фирма) счет, отражающий кредиторскую задолженность. Проводка: Дт 60 «Расчеты с поставщиками и подрядчиками» – Кт 51 «Расчетный счет» . Бухгалтерские проводки по конкретным хозяйственным операциямКоличество балансовых счетов подбирается к сотне – конечно, это много, особенно если вспомнить, что некоторые имеют многочисленные субсчета. Такое разнообразие приводит к сложностям: типовых бухгалтерских проводок существует великое множество – только представьте всевозможные комбинации. Причем надо иметь в виду, что какие-то операции записываются не одной, а несколькими проводками. Рассмотреть все варианты, наверное, невозможно, но выделить те, с которыми сталкивается большинство организаций, вполне реально. Обсудим разные случаи, представив информацию с ответами в таблицах. По учету основных средствОсновные средства – это материальные активы, которые непосредственно участвуют в производственных процессах и присутствуют в деятельности многих компаний (здания, сооружения, транспорт, инструмент и даже многолетние насаждения и племенной скот). Их отличительной особенностью является срок использования – он должен превышать один год. Например, к основным средствам (ОС) относится производственное оборудование. Все понимают, что работать с ним можно больше 12 месяцев, но с течением времени срок полезного использования истекает, то есть происходит банальный износ. Поэтому стоимость ОС постепенно переносится на себестоимость продукции за счет начисления амортизации. Представим в таблице проводки-ответы по тем типовым операциям в бухучете, которые касаются основных средств:
Основные средства принимаются к бухгалтерскому учету по первоначальной стоимости, которая складывается из всех затрат, связанных с приобретением объекта ОС. То есть сюда входят не только непосредственно расходы на покупку ОС или его сооружение, но и стоимость доставки, установки, консультационных услуг и подобное. Однако надо помнить, что, в соответствии ПБУ 6/01, активы, стоимость которых не превышает 40000 рублей, могут отражаться в бухучете в составе МПЗ (материально-производственных запасов) – их поступление отражается на счете 10 «Материалы». По учету НМАНематериальные активы компании не имеют физической формы, тем не менее они способны приносить экономические выгоды, а также их можно однозначно идентифицировать. Например, к НМА относят деловую репутацию фирмы и разнообразные объекты интеллектуальной собственности – руками потрогать нельзя, однако исключительные права на что-либо (на товарный знак, программу, селекционные достижения и т.д.) часто дают возможность получать существенный доход. Ответы на основные вопросы, связанные с бухгалтерским учетом НМА, представлены в таблице:
Организационные расходы, возникшие при образовании юридического лица, к НМА отнести нельзя (ПБУ 14/07). По учету МПЗВсе компании, занимающиеся производством, постоянно сталкиваются с необходимостью закупки материалов (материально-производственных запасов, или МПЗ). Как правило, даже у начинающих бухгалтеров их учет не вызывает сложностей – ответы-проводки по типовым операциям можно посмотреть в таблице:
Сейчас широкое распространение получили топливные карты, используемые многими организациями, деятельность которых тесно связана с транспортом. У начинающих финансистов нередко возникают трудности с , поскольку в настоящее время нет четкого законодательно утвержденного порядка проведения этой процедуры – кто-то считает, что можно применять счет 10 «Материалы», однако эксперты говорят о некорректности данного подхода и советуют использовать забалансовые счета.
По учету затрат на производствоЛюдям, начинающим разбираться с составлением бухгалтерских проводок, порой довольно проблематично сталкиваться с учетом производственных затрат, потому что для них предназначено несколько счетов. Обычно в учетной политике организации прописывается, каким образом происходит оценка выбывающих МПЗ (ПБУ 5/01). Рассмотрим в таблице ответы по наиболее часто встречающимся ситуациям:
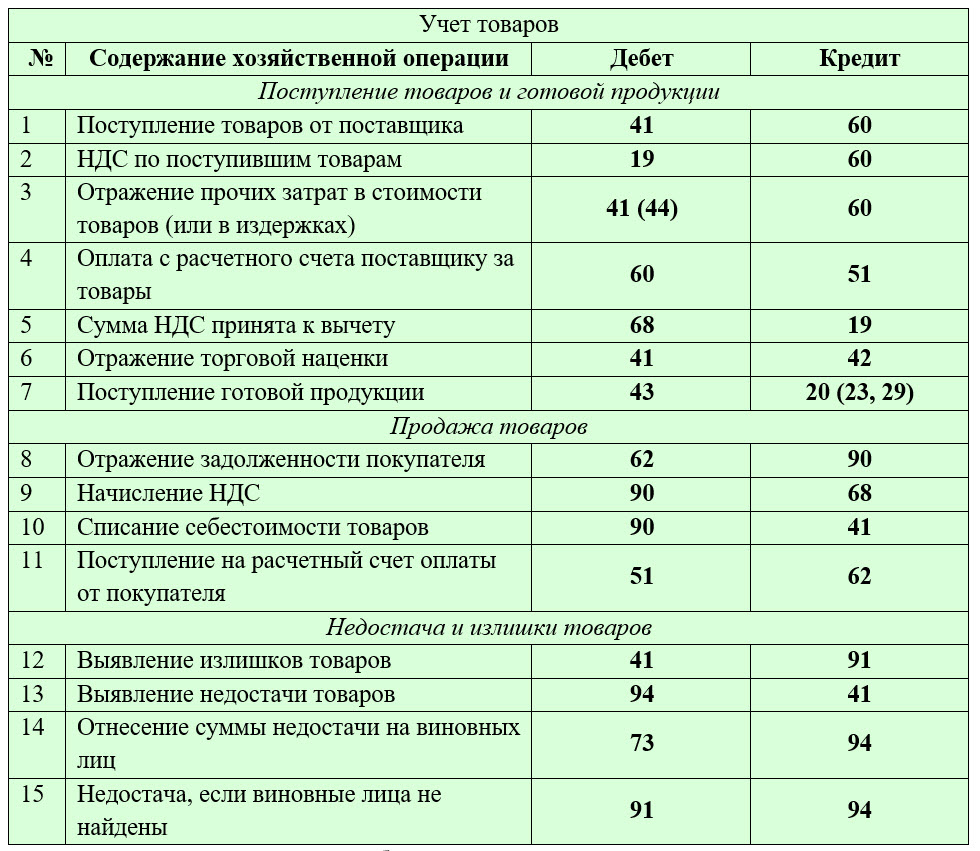
К счетам учета затрат на производство относятся 20, 21, 23, 25, 26, 28, 29. По учету готовой продукции и товаровМногие компании строят свой бизнес на продаже каких-либо товаров, поэтому начинающим бухгалтерам важно понимать, как осуществляется их учет. Ответы в виде проводок по типовым хозяйственным операциям, сопряженным с приобретением и продажей товарной продукции, можно узнать в таблице:
Если организация занимается приобретением товаров у поставщиков, то следует уделять большое внимание проверке документации, которая предоставляется контрагентом. Помните, что вы вправе не бросаться радостно на первое предложение, если оно кажется невыгодным. В таком случае обычно составляется , отражающий позицию несогласной с какими-либо условиями стороны.
По учету денежных средствЕсли с производством продукции сталкиваются далеко не все компании, то с денежными средствами работают, наверное, абсолютно все. Для бухучета финансов чаще всего используются два счета – 50 «Касса» и 51 «Расчетный счет». Из названий интуитивно понятно – деньги обычно хранятся либо в кассе, либо в банке на расчетном счете. Рассмотрим в таблице типовые операции, затрагивающие денежные средства организации, и дадим ответы в виде проводок:
Начинающим бухгалтерам следует помнить, что при совершении операций с денежными средствами обязательно оформляется соответствующая документация – платежные поручения, приходные и расходные кассовые ордера, авансовые отчеты, и т.д. По расчетам с персоналомЧастично ответы на вопросы по типовым бухгалтерским проводкам, затрагивающим оплату труда работников, были даны выше; для простоты восприятия информации сгруппируем их в таблице:
По учету кредитов и займовКто в наше сложное время не нуждался в кредите? Предприниматели не исключение – часто развитие бизнеса требует дополнительных финансовых вложений, а взять и банально негде… Тогда бизнесмены обычно направляются в банковские учреждения. Начинающие бухгалтеры без проблем смогут оформить «кредитные» операции, потому что вариантов здесь не так много – нужно отразить полученный займ, и т.д. Для наглядности приведем типовые проводки-ответы в таблице:
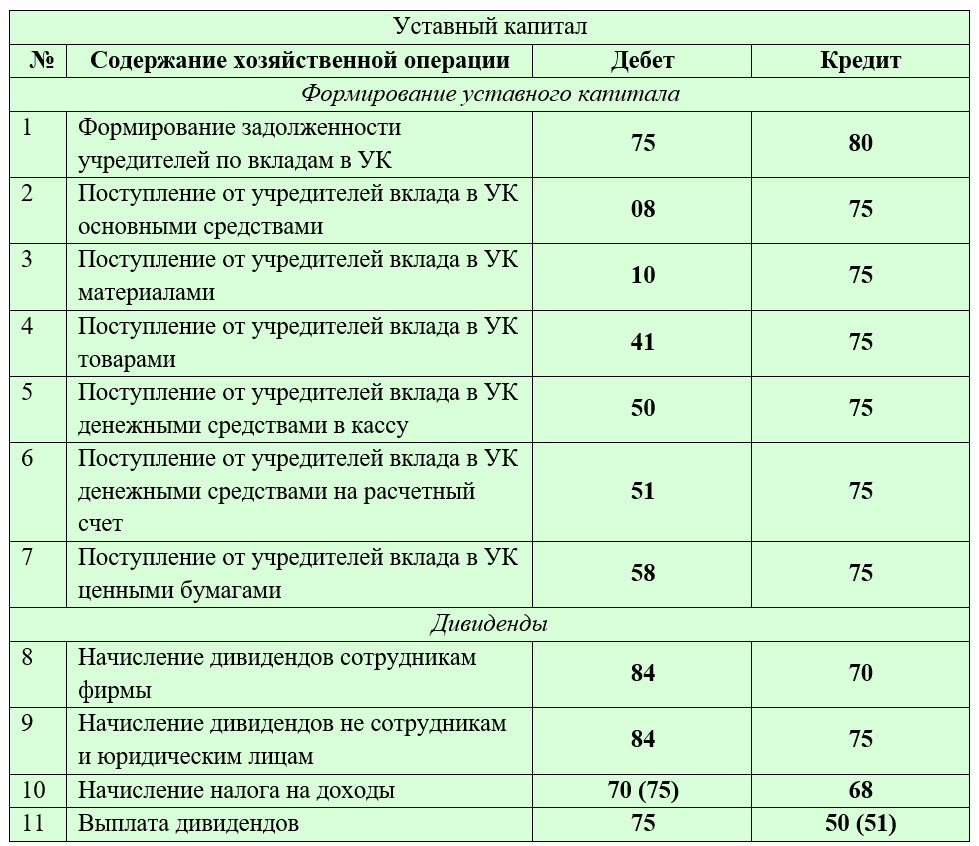
В таблице чаще всего встречаются два счета – 66 и 67. Выбирать нужно в зависимости от срока кредита: счет 66 называется «Расчеты по краткосрочным кредитам и займам», а 67 – «Расчеты по долгосрочным кредитам и займам». По операциям с уставным капиталомУставный капитал – это финансовые средства или какое-либо имущество, которые учредители внесли в ходе регистрации ООО. В обществе сложилось мнение, что вклад в УК обязательно представляет собой именно деньги, однако это совсем не так – если вы являетесь владельцем здания, то, конечно, можете стать учредителем ООО, внеся в уставный капитал свою недвижимость. Что еще можно использовать в качестве вклада? Ответим на этот вопрос в таблице, приведя типовые проводки по бухучету уставного капитала:
По учету финансовых результатовКонечно, целью любой предпринимательской деятельности является получение дохода. Финансовый результат определяется прибылью либо убытком, сформированными к концу отчетного периода. Если доходы превышают расходы, то имущество предприятия прирастает, то есть компания получает прибыль, в обратной ситуации имеет место быть убыток. Рассмотрим в таблице, каким образом составляются проводки по операциям, связанным с формированием финансового результата:
На счете 90 «Продажи» по дебету отражается выручка, а по кредиту – затраты, которые относятся к себестоимости, а также акцизы и налоги. Когда в конце периода сальдо счета 90 оказывается кредитовым, признается прибыль. Если сальдо дебетовое, то компания понесла убыток. Следует помнить, что счет 99 списывается на 84 в последний день отчетного периода, то есть его сальдо становится нулевым. Можно ли составить проводки онлайн?Сегодня многие интернет-сервисы заманивают начинающих бухгалтеров возможностью составить проводки онлайн – автоматически, бесплатно и в режиме реального времени. Конечно, воспользоваться предложением никто не запрещает, однако стоит понимать, что хозяйственные операции каждой конкретной компании обладают своими тонкостями и нюансами, поэтому легко получить в итоге некорректно сформированные бухгалтерские проводки. Логично, что человек, занимающийся бухучетом, должен назубок знать план счетов и ПБУ, а обладатели этой информации обычно не нуждаются в помощи при анализе хозяйственных операций.
Подводим итогиГлавной целью бухучета является освещение информации о состоянии имущества, капитала и обязательств компании. Достоверные данные формируются путем постоянного учета, который осуществляется методом двойной записи, когда сумма операции отражается по дебету одного счета и кредиту другого. Особых сложностей с составлением бухгалтерских проводок не возникнет, если начинающие бухгалтеры будут хорошо ориентироваться в плане счетов и понимать, каким образом та или иная хозяйственная операция влияет на активы и пассивы организации. Приветствую вас, дорогие друзья! Деньги любят счет, не так ли? А вы знаете, что если вести семейный бюджет, то можно неплохо сэкономить? Бухучет просто незаменим для того чтобы держать все под контролем как в кругу семьи, так и в организации . Если вы искали самоучитель Бухучет для чайников, чтобы прочитать простыми словами о сложном понятии бухгалтерского учета, то добро пожаловать! Эта статья как раз такая. Встречайте: самая древняя профессия на земле – бухгалтер!Конечно, с самой древней профессией немного перегиб. Однако знали ли вы, что еще в XV веке итальянцы, а именно монахи, изобрели один из главных принципов бухгалтерского учета? Да-да, так всеми ненавистный метод двойной записи был впервые описан итальянским монахом Лукой Пачоли. Принцип двойной записи нисколько не изменился за эти последние 500 с лишним лет. Бухгалтерский учет – это обобщение всей имеющейся финансовой информации, будь то семья или целое огромное предприятие. Если рассматривать бухучет именно на предприятии, то он ведется либо самим директором, либо главным бухгалтером. Если компания небольшая и ей не требуется главбух, то тогда пользуются услугами сторонних фирм, т.е. получают аутсорсинг услуги. Кстати, а вы в курсе что это такое? Советую узнать подробнее. Аутсорсинг – это то, с помощью чего тоже можно неплохо сэкономить.
Для чего нужно вести бухучет? Бухгалтерия – это одно из самых важных подразделений в компании и если можно обойтись без отдела маркетинга, то без бухгалтера далеко не ушел еще ни один уважающий себя предприниматель. Даже в кругу семьи принято считать деньги, что уж говорить о месте, которое является вашим вторым домом? Как, вы еще не переехали жить на работу? Срочно лишить вас премии! Задачами бухгалтерского учета можно назвать:
Что включает в себя бухгалтерский учет?Учет на предприятии ведется с помощью небезызвестной программы 1С: Бухгалтерия. Более того, бухгалтер должен разбираться в документоведении, а также уметь пользоваться интернет-банкингом. Вообще, все задачи учета можно решить следующим образом:
Особняком стоит и такой момент в бухучете, как план счетов. План счетов – это целая система, согласно которой регистрируются и группируются операции в бухучете. Помимо перечисленных составляющих учёта стоит отметить, что он базируется на нескольких принципах. Так, основным принципом считается принцип периодичности, т.е. составление отчетности за месяц, квартал, полугодие и год. Это позволяет сравнивать показатели за разные период и видеть развитие или наоборот спад деятельности компании в динамике. Конфиденциальность – это второй принцип бухгалтерского учета. Подавляющее большинство компаний придерживаются принципа, согласно которому данные баланса организации строго конфиденциальны и разглашать их воспрещается. Исключение составляет некоторая часть некоммерческих организаций. Третий принцип мы уже с вами затронули – это денежное измерение, т.е. любая хозяйственная операция в компании должна иметь стоимостное выражение. Отдельно хотелось бы выделить особый нюанс в бухучете, а именно ведение документации.
Документ – это улика, а улики любят порядок. Любой бухгалтер уделяет особое внимание ведению архивов что в печатном, что в электронном виде, а также знает, какие документы имеют юридическую силу, а какие нет. Юридическую силу имеет только та документация, на которой правильно расставлены все реквизиты. Например, если на какой-либо первичной документации нет подписи, то и принять ее к учету будет невозможно. Организационная форма и бухучетВам даже не стоит обращаться к учебникам «Бухучет с нуля», чтобы определить нужен ли вам он или нет. Так, в зависимости от формы организации компания может вести полноценный или упрощенный бухгалтерский учет. Конечно, выбор работы как ИП, ООО или даже АО зависит не только от будущей формы учета, однако, неплохо было бы ознакомиться с разницей, чем мы сейчас и займемся. ИП — это форма организации предпринимательской деятельности, при которой не создается юридическое лицо. Индивидуальный предприниматель – это прежде всего физическое лицо, которое ведет деятельность для получения прибыли. У ИП не может быть отдельного от физического лица имущества и, следовательно, если он станет банкротом, то расплачиваться придется всем, вплоть до последней нитки.
Полноценный бухгалтерский учет ведется только в ООО и АО, что подразумевает собой наличие и бухгалтерского баланса, и показателей прибыли и убытков, а также полноценное ведение архива. Индивидуальные же предприниматели согласно Федеральному Закону №402-ФЗ имеют право не вести полноценный бухгалтерский учет. Однако не путайте бухгалтерский учет с его налоговым собратом, т. к. сдавать отчетность в ФНС ИП все-таки должен. Сроки подачи отчетности определяются выбранной системой налогообложения. Чаще всего индивидуальные предприниматели выбирают упрощенную систему налогообложения, однако, вы можете выбрать и ЕНВД, и ЕСХН и даже патент. Как правило, для ведения налогового учета ИП требуется нанять бухгалтера, если, конечно, он не способен вести учет самостоятельно.
Рассмотрим ведение учета у ИП более подробноПервым и основным моментом, требуемым безотлагательного решения, является наем работников. Готовы ли вы стать работодателем и нести ответственность за своим подопечных? Нести ответственность за официально устроенных людей в вашем ИП очень непросто. Бухгалтерия ИП после найма работников полностью меняется. Так, на данный период времени, за 1 отчетный год вы должны будете сдать целых 7 отчетов, в том числе в Пенсионный Фонд, Фонд социального страхования и, конечно же, в налоговую. И поверьте, подача среднесписочной численности работников – самое безобидное, что вам придется сделать. Что ИП, что и ООО, должны соблюдать сроки подачи отчетности, иначе есть риск налететь на штрафы (вам это надо?). Пени, недоимки, блокировка расчетного счета… Какие только изыски не сервирует на наш бухгалтерский стол щедрая налоговая инспекция. Надеюсь, вы остались довольны статьей. Может быть вы уже опытный бухгалтер и вам есть чем дополнить мой скромный обзор? Жду ваши комментарии. До новых встреч! P.S. Посмотрите видео про бухучет, объясняют хорошо и наглядно. С уважением, Технические Эксперты. Выбор редакции


Теория и практика бухгалтерского учета исходит из принципа соответствия. Его суть сводится к фразе: «доходы должны соответствовать тем...
Развитие национальной экономики не является равномерным. Оно подвержено макроэкономической нестабильности
, которая зависит от...
Приветствую вас, дорогие друзья! У меня для вас прекрасная новость – собственному жилью быть
! Да-да, вы не ослышались. В нашей стране...

Продажа товаров оформляется в программе документом Реализация товаров и услуг. Документ можно провести, только если есть определенное...

Новое
Популярное
|