
Бухгалтерам, юристам, руководителям ип, ооо. Сдаем отчет сзв-м Когда сдается сзв м в году
Несмотря на то, что с 1 января 2017 г. ПФР передал право по администрированию страховых взносов ИФНС, за пенсионным фондом остались определенные полномочия по контролю страхователей. Какую отчетность работодатели обязаны подавать в ПФР? Кто обязан сдавать СЗВ-М и СЗВ-СТАЖ? На что обратить внимание при заполнении данных форм? Как судебная практика поможет снизить штраф? Все эти вопросы мы рассмотрим в данной статье.
Кому необходимо сдать СЗВ-СТАЖ?
С 1 января 2017 г. введена новая форма отчетности в ПФР – СЗВ-СТАЖ («Сведения о страховом стаже застрахованных лиц»). Данная форма утверждена Постановлением от 11.01.2017 г. № 3п. Отчет является годовым. Впервые должен быть сдан за 2017 г. до 1 марта 2018 г. Но существуют определенные условия, при наступлении которых СЗВ-СТАЖ необходимо сдать в 2017 г.:
1. Ликвидация страхователя - юридического лица или прекращение физическим лицом деятельности в качестве индивидуального предпринимателя.
Согласно п.3 ст.11 Федерального закона от 01.04.1996 г. №27-ФЗ, срок предоставления - в течение месяца с даты утверждения промежуточного ликвидационного баланса или принятия решения о прекращении деятельности в качестве индивидуального предпринимателя, но не позднее дня представления в налоговую инспекцию документов для государственной регистрации при ликвидации юридического лица или прекращения физическим лицом деятельности в качестве ИП.
2. Выход на пенсию сотрудника. Срок предоставления - в течение 3 календарных дней со дня предоставления заявления сотрудника о выходе на пенсию.
При увольнении сотрудники должны на руки получить форму СЗВ-СТАЖ. Следует обратить особое внимание, что данная форма заполняется по все сотрудникам, но выдать на руки обязаны форму только с данными конкретного сотрудника, т.е. необходимо сделать выборку по уволенному сотруднику.
Порядок заполнения СЗВ-СТАЖ
Форма СЗВ-СТАЖ состоит из 5 разделов.
В первом разделе указываются данные о страхователе:
- регистрационный номер ПФР;
- ИНН, КПП;
- наименование (краткое);
- тип сведений.
Тип сведений следует отметить знаком «Х» и выбрать тип представляемой формы. Существует три типа сведений:
- «Исходная» - форма, указывается при первичной сдаче отчётности.
- «Дополняющая» - представляется на застрахованные лица, по которым в форме с типом «Исходная», допущены ошибки.
- «Назначение пенсии» - представляется на застрахованные лица, выходящие на пенсию, в течение календарного года, срок представления отчетности по которому ещё не наступил.
Во второй разделе указывается год, за который представляется данная форма.
В третьем разделе отражаются сведения о застрахованном лице:
- Фамилия, имя, отчество;
- СНИЛС;
- Период работы (период указывается в пределах отчётного периода). Если у застрахованного лица было несколько периодов работы, то каждый период отражается по отдельной строке. В случае выхода застрахованного лица на пенсию, указывается дата предполагаемого выхода на пенсию;
- Территориальные условия, особые условия труда, исчисление страхового стажа, условия досрочного назначения страховой пенсии заполняются при условии, что работник работал в условиях, дающих право на досрочную пенсию. Данные для заполнения данных граф берутся из Классификатора параметров, используемых при заполнении сведений для ведения индивидуального (персонифицированного) учета.
Раздел 4 «Сведения о начисленных (уплаченных) страховых взносов на обязательное пенсионное страхование» и Раздел 5 «Сведения об уплаченных пенсионных взносах в соответствии с пенсионными договорами досрочного негосударственного пенсионного обеспечения» заполняются только, если сведения подаются с типом «Назначение пенсии».
Форма СЗВ-СТАЖ сопровождается описью ОДВ-1.
Кто должен сдавать форму СЗВ-М?
Постановлением Правления ПФ РФ от 01.02.2016 г. №83п Об утверждении формы «Сведения о застрахованных лицах» с апреля 2016 г. введена новая форма отчетности - СЗВ-М. Отчётность должны сдавать все организации и индивидуальные предприниматели с работниками, при условии, что есть заключённые трудовые или гражданско-правовые договоры. Данная форма служит для контроля, работающих пенсионеров, так как их пенсия не подлежит индексации.
Сдаётся ежемесячно до 15 числа месяца следующего за отчётным. В случае, когда последний день сдачи отчёта приходится на выходной день, то крайний срок сдачи переносится на ближайший рабочий день.
Порядок заполнения формы СЗВ-М
Форма СЗВ-М состоит из четырёх разделов.
В первом разделе указываются реквизиты страхователя:
- регистрационный номер ПФР;
- наименование;
- ИНН, КПП.
Во втором разделе указывается отчётный месяц, за который сдаётся отчетность (номера в хронологической последовательности от 01 - январь до 12 - декабрь);
В третьем разделе содержится информация о типе формы. Тип формы указывается кодом. Существует три кода: «исхд», «доп», «отмен».
«исхд» - исходная форма, указывается при первичной сдаче отчётности;
«доп» - дополняющая форма, указывается в случае, когда отчётность сдана, но возникла необходимость дополнить первоначальную форму новой информацией;
«отмн» - отменяющая форма, подаётся в случае отмены ранее поданных неверных данных.
В четвёртом разделе указываются сведения о застрахованных лицах:
- Фамилия имя, отчество застрахованного лица;
- СНИЛС;
- ИНН (заполняется при наличии у страхователя данных об ИНН физического лица).
Куда сдавать СЗВ-М и СЗВ-СТАЖ?
Данные формы отчётности следует сдать в территориальные подразделения ПФР.
В каком формате сдавать отчётность?
Отчет в бумажном виде будет принят, если численность сотрудников до 25 человек. Если же численность 25 человек и выше, то отчет необходимо сдать в электронном виде.
Надо ли сдавать нулевой отчёт СЗВ-М?
При отсутствии у индивидуального предпринимателя наемных работников и лиц, работающих в рамках гражданско-правового договора, форма СЗВ-М не сдаётся.
Если у страхователя в штате есть работники, но не выплачивается им заработная плата - СЗВ-М должна быть сдана, т.к. работники являются застрахованными лицами.
Что же касается генерального директора - единственного учредителя, то следует руководствоваться письмом ПФ РФ от 13.07.2016 г. №ЛЧ-08-26/9856 «О направлении разъяснений по представлению ежемесячной отчётности», в котором указано, что если трудовой договор не заключён - СЗВ-М сдавать не надо.
Какая ответственность за нарушение срока сдачи СЗВ-СТАЖ, СЗВ-М?
За нарушение срока сдачи отчетности статьей 17 Закона № 27-ФЗ от 01.04.1996 г. (редакция от 28.12.2016 г.) «Об индивидуальном (персонифицированном) учете в системе обязательного пенсионного страхования» предусмотрен штраф - 500 рублей за каждое застрахованное лицо.
В последнее время сложилась положительная арбитражная практика в плане уменьшения суммы штрафа:
- Арбитражный суд Волго-Вятского округа в постановлении от 17.07.2017 г.№А-28-11249/2016 счёл, что если опоздание со сдачей СЗВ-М произошла по причинам, не зависящим от страхователя (в данном постановлении - отключение электроэнергии), то оснований для штрафа нет.
- Постановление АС Центрального округа от 29.08.2017 г. №А84-634/2017 помогло организации уменьшить штраф в 10 раз (в данном постановлении рассматривался технический сбой программы).
- Арбитражный суд Поволжского округа в постановлении от 19.05.2017 г. №Ф06-20555/2017 изложил позицию, что «Наличие ошибок (описок) в своевременно представленных сведениях, сам по себе, не является основанием считать такие сведения не представленными в установленный срок».
Срок сдачи отчета по форме СЗВ-М изменился с 1 января 2017 года – вместо 10-го стало 15-е число следующего месяца. Поэтому срок за апрель 2017 года – понедельник, 15 мая. Правило переноса срока с выходного на ближайший рабочий день в данном случае работать не будет.
Новая форма СЗВ-М 2017
Для своевременной сдачи через интернет (обязательно для тех, у кого застрахованных от 25 человек, для остальных – по желанию) необходимы:
- актуальная версия программы, в которой вы работаете, – с 1 апреля действует только новый электронный формат, утвержденный Постановлением Правления ПФР от 07.12.2016 №1077п;
- действующая электронная подпись. Не забудьте проверить ее срок и работает ли сотрудник, на кого она выписана. Если в организации сменился директор, а отчет «по умолчанию» продолжают подписывать его ЭЦП – при обнаружении фондом этого факта отчетность будет считаться несданной;
- оплаченный и работающий интернет;
- правильно составленный СЗВ-М.
Учтите, что в первой половине мая много праздничных дней, не откладывайте отчет на крайние дни.
По отчету СЗВ-М не предусмотрена корректирующая форма. Поэтому в случае ошибок необходимо сделать следующее (см. таблицу).
В отменяющий и дополняющий виды отчета включают сведения только по тем лицам, по которым надо сдать корректировки.
Если вы должны сдавать отчет в фонд через интернет, то и исправительные формы так же надо сдать через интернет, даже если в них будет меньше 25 человек.
Ответственность за непредставление в срок СЗВ-М за апрель 2017 года
Ответственность страхователей за несданную или некорректную форму СЗВ-М определяет статья 17 закона от 01.04.1996 № 27-ФЗ, а с 1 января 2017 г. – также статья 15.33.2 КоАП РФ (см. таблицу).
Штрафы по СЗВ-М за апрель
Штрафы выписывают территориальные отделения пенсионного фонда на организацию и на ответственного – отдельно. Ответственным лицом могут выступать руководитель, главбух или кадровик (в форме СЗВ-М сумм начислений нет, кадровой службе по силам ее заполнить). Поэтому не забудьте внести в должностную инструкцию выбранного сотрудника обязанность своевременно формировать и отправлять СЗВ-М.
Изменился порядок взыскания. Теперь штрафы не списываются по инкассо, а в судебном порядке. Но это грозит, только если сами не заплатите в течение 10 дней по требованию.
Как при ошибках избежать штрафов по СЗВ-М за апрель 2017
С 19 февраля 2017 года начала действовать Инструкция о порядке ведения индивидуального (персонифицированного) учета сведений о застрахованных лицах (утв. приказом Минтруда России от 21.12.2016 № 766н). Теперь у страхователя есть возможность избежать штрафов, главное – уложиться в сроки.
Страхователь сам нашел ошибки . Если вдруг обнаружилось, что в уже сданном отчете СЗВ-М за апрель есть ошибки, но ПФР их не обнаружил — необходимо сдать корректировки. В этом случае не важно до или после 15 мая (абз. 3 п. 39 Инструкции № 766н).
Ошибки выявил ПФР . Чаще всего ошибки находят сотрудники ПФР при приемке. Это может быть несоответствие формы или формата, а может быть несовпадение сдаваемых сведений и информации в базах фонда. Если хотите избежать штрафа, необходимо уложиться в 5 рабочих дней и устранить все нарушения (абз. 2 п. 39 Инструкции). Правильно отсчитайте этот срок. Отправная точка – дата получения от ПФР уведомления об устранении ошибок и несоответствий:
- при вручении лично – дата расписки;
- при отправке по почте заказным письмом – независимо от факта, датой вручения считается 6-й день от отправления заказного письма;
- в электронном виде по ТКС – дата в подтверждении о получении.
Само уведомление с перечисленными ошибками должно быть также выписано ПФР в течение 5 рабочих дней.
Снижение или отмена штрафов СЗВ-М в судебном порядке
Если избежать штрафа не удалось, есть вариант снизить его размер в судебном порядке. Приведем три варианта ситуаций, когда решение может быть в вашу пользу.
1. Неправильный период, но верное содержание . Из-за размера штрафов при заполнении формы особенно внимательно стоит обращать внимание на правильность указания отчетного периода. Если, например, при сдаче СЗВ-М за апрель 2017 года не заполнить период, в этом случае программа по умолчанию укажет текущий месяц – отчет за апрель станет отчетом за май 2017 года. При формальной проверке срабатывает ограничение только на указывание будущих периодов – при работе в мае указать отчетный период «Июнь 2017 г.» не получится.
Но есть решение, когда суд отменял выставленные санкции ПФР, опираясь на фактическое содержание отчета (Постановление Первого арбитражного апелляционного суда от 14.02.2017 по делу № А43-26809/2016). Если ошибка только в периоде, а сумма штрафа существенна, есть смысл попытаться его оспорить и отменить в судебном порядке по аналогии.
2. Отчет не вовремя сдан впервые . Закон № 27-ФЗ не предусматривает возможность смягчить наказание. ПФР всегда начисляет штраф исходя из единой ставки 500 рублей за человека, что в итоге может составлять существенную сумму для организации. Даже если отчет был сдан с задержкой на 1 день из-за проблем с интернет-соединением. Поэтому и не рекомендуется откладывать сдачу отчета на последний момент.
- признание вины в совершении правонарушения;
- совершение правонарушения впервые и по неосторожности, отсутствие умысла в нарушении;
- отсутствие реальных убытков государству и бюджету ПФР;
- отсутствие неблагоприятных последствий правонарушения;
- незначительный период просрочки (если это так);
- несоразмерность ответственности совершенному правонарушению и последствиям его совершения.
Не стоит указывать следующие обстоятельства:
- смена ответственного (включая уход в декрет);
- ссылаться на особый статус страхователя (например, если он является муниципальным учреждением и/или социально-ориентированной организацией).
Учтите, суды не в 100% слушаний принимают сторону страхователей. Например, в Постановлении Четырнадцатого арбитражного апелляционного суда от 14.02.2017 по делу № А52-3524/2016 суд не расценил как исключительные указанные причины просрочки. Кроме того, страхователь не дал возможности суду оценить уровень существенности суммы штрафа. В итоге решение ПФР оставили в силе.
В случае, когда не работает интернет, а ваша организация обязана отчитываться по ТКС, возможно, есть смысл сдать отчет через почту. Таким образом вы без судебных решений уменьшите свой штраф до 1 000 рублей.
3. Ошибка допущена в отношении незастрахованного лица . Четырнадцатый арбитражный апелляционный суд по делу № А44-8410/2016 в своем решении от 22.02.2017 поддержал бухгалтера, внимательно читающего законы. Закон № 27-ФЗ при формулировке размера штрафа ссылается на количество именно застрахованных лиц. Исходя из этого суд отменил штраф, посчитанный по сотруднику, не относящемуся к такой категории. Подобное решение также принял Семнадцатый арбитражный апелляционный суд 28.02.2017 по делу № А71-13367/2016.
Ежемесячная отчетность в ПФР в 2017 году сдается по новой форме. Узнайте, как заполнить СЗВ-М за сентябрь 2017 года, сроки сдачи отчета и подробный пример. А главное посмотрите, какие будут штрафы со стороны фонда за несвоевременную сдачу отчетности.
На каком бланке сдавать СЗВ-М за сентябрь 2017 года
С этого года бухгалтеру больше не надо сдавать в ПФР форму РСВ-1. Однако взаимоотношения с фондом не прекратились - отчитываться все-таки надо. Бухгалтер должен ежемесячно представлять в фонд сведения о застрахованных лицах по форме СЗВ-М.
Форма СЗВ-М не является новой для бухгалтера, она утв. постановлением правления ПФР от 01.02.16 № 83п.
Однако постановлением ПФР от 07.12.16 № 1077п утвержден новый формат, его и нужно использовать для отчета СЗВ-М за сентябрь 2017 года. Ниже вы можете скачать актуальный бланк.
Срок сдачи СЗВ-М за сентябрь 2017 года
Установлены новые сроки сдачи СЗВ-М в 2017 году, по сравнению с 2016 годом. Бухгалтеру необходимо составить и представить отчет в ПФР не позднее 15 числа месяца, следующего за отчетным.
Как влияет численность сотрудников на срок сдачи СЗВ-М
Если численность сотрудников вашей организации составляет менее 25 человек, то вы вправе составить и сдать СЗВ-М за сентябрь 2017 года на бумажном носителе. Важным является то, что бумажный формат в данном случае ваше право, а не обязанность. Иными словами, вы вправе подать СЗВ-М и в электронной форме.
Как сдавать СЗВ-М
Количество застрахованных лиц в СЗВ-М и РСВ будет отличается
ПФР сверит СЗВ-М с новым РСВ, который вы сдаете в инспекцию. Если сведения разойдутся, специалисты фонда запросят у вас пояснения.
Отклонения не всегда признак ошибки. Но игнорировать запросы фонда опасно. Подсказки, как ответить ПФР, и готовые образцы пояснений помогут избежать штрафа.
Какие данные сопоставят проверяющие
Налоговики передают в ПФР индивидуальные сведения из расчета по взносам. Это следует из пункта 1 статьи 11.1 Федерального закона от 01.04.96 № 27-ФЗ. ПФР может сверить в отчетах количество застрахованных лиц. Специалисты фонда сравнят между собой показатели за три месяца из строки 010 подраздела 1.1 расчета по взносам и количество сотрудников в разделе 4 СВЗ-М за эти месяцы.
Минфин рекомендует при заполнении раздела 3 расчета ориентироваться на сведения в СЗВ-М (письмо от 17.04.17 № 03-15-06/22747). Если компания включает работника в СЗВ-М, то на этого же сотрудника надо сдать раздел 3 нового расчета по взносам. Значит, число застрахованных в двух отчетах должно совпадать. Например, число человек в СЗВ-М за январь соответствует графе 3 строки 010 подраздела 1.1 расчета за I квартал. Если показатели разные, ПФР направит запрос на пояснение или уточнение сведений.
Число застрахованных в РСВ больше, чем в СЗВ-М
Специалисты ПФР попросят уточнить расхождения, если в РСВ есть раздел 3 на сотрудника, а в отчете СЗВ-М работника нет. Направьте ответ в течение пяти рабочих дней (ч. 5 ст. 17 Закона № 27-ФЗ). Частые причины расхождений с готовыми пояснениями эксперты журнала "Российский налоговый курьер" привели в статье
Число застрахованных в РСВ меньше, чем в СЗВ-М
Сверка по количеству застрахованных может выявить, что в СЗВ-М есть данные о сотруднике, а в РСВ на него нет раздела 3. При таких расхождениях ПФР направит компании запрос на уточнение данных. Расхождения возникают из-за того, что в РСВ включили не всех «физиков» или учли лишних в СЗВ-М. Как ответить фонду -
Как заполнить СЗВ-М за сентябрь 2017 года
СЗВ-М за сентябрь 2017 года содержит 4 раздела. Рассмотрим подробно порядок заполнения каждого из них.
Раздел 1
Первый раздел содержит данные о страхователи, т.е. о вашей компании. Раздел подлежит обязательному заполнению, в нем указываются регистрационный номер в ПФР, краткое наименование, КПП и ИНН компании.
Раздел 2
Второй раздел также обязательно заполняют все компании. Он содержит сведения о периоде, за который представляется СЗВ-М. При сдачеСЗВ-М за сентябрь 2017 года необходимо указать отчетный период «09» за 2017 год.
Раздел 3
Третий раздел содержит информацию о том, какой тип формы подается - исходный, дополнительный или отменяющий. При первоначальной сдаче СЗВ-М за сентябрь 2017 года необходимо указать "исх", что будет означать -подается исходная форма.
Раздел 4
Четвертый раздел содержит в себе информацию о всех застрахованных сотрудниках. В нем бухгалтеру необходимо указать ФИО сотрудника, номер СНИЛСа, а также ИНН.
Посмотрите ниже пример заполнения СЗВ-М за сентябрь 2017 года.

Какие штрафы ПФР может наложить за СЗВ-М
С этого года ПФР может наложить 3 вида штрафа:
- За пропуск срока сдачи СЗВ-М - 500 руб. за каждое застрахованное лицо, отраженное в СЗВ-М.
- За нарушение формы сдачи отчетности в ПФР (сдача на бумаге, вместо электронного формата) - штраф в размере 1000 руб.
- За ошибки в самом отчете СЗВ-М - 500 руб. за каждое застрахованное лицо, отраженное в СЗВ-М.
Эти штрафы не связаны между собой и налагаются отдельно.
ПРИМЕР
Бухгалтер сдал СЗВ-М за сентябрь 2017 года - 20 октября 2017 года. При этом численность сотрудников составила 26 человек, а бухгалтер сдал СЗВ-М на бумажном носителе.
Кроме этого, при проверке обнаружены ошибки в самом отчете СЗВ-М.
ПФР выставит штраф в следующих размерах:
- За нарушение срока - 13 000 руб. (26 чел. * 500 руб.)
- За нарушение формата - 1 000 руб.
- За ошибки в отчете - 13 000 руб. (26 чел. * 500 руб.)
Как видите чем больше компания, тем "дороже" последствия ошибок с формой СЗВ-М.
В данной статье помимо общей информации и сроков сдачи мы рассматриваем следующие вопросы:
Новые правила по СЗВ-М с 1 октября 2018
С 1 октября 2018 года компания может сама исправить ошибки без штрафа только в тех сведениях, которые ПФР принял, или подать дополняющую СЗВ-М до окончания срока сдачи первичного отчета, т.е. до 15-го числа месяца, следующего за отчетным (с учетом правила переноса). Страхователь в таком случае вправе уточнить сведения сам или по требованию фонда в течение пяти рабочих дней, и это освободит от штрафа за ошибку.
Если компания забыла подать сведения на физика и отправила дополняющую СЗВ-М после окончания срока сдачи, то это расценивается как непредставленные вовремя сведения на это застрахованное лицо — компанию оштрафуют. За каждого «забытого» сотрудника фонд начисляет штраф — 500 рублей.
По новым правилам теперь недостаточно направить отчет в фонд, ПФР также должен его принять. Если отправляете отчет через , важно получить квитанцию фонда о том, что он принял отчет . Пока квитанции нет, отчет считают непринятым, и возможен штраф.
Что еще менялось в СЗВ-М в 2018 году?
Пенсионный фонд принял окончательное решение по вопросу необходимости сдачи отчетности по формам СЗВ-М и СЗВ-СТАЖ в отношении руководителя-единственного учредителя организации.
Официальное пояснение дано на сайтах многих региональных отделений ПФР (публикация на сайте Отделения ПФР по г. Санкт-Петербургу и Ленинградской области) и в Письме Минтруда от 16.03.2018 № 17-4/10/В-1846 (направлено письмом ПФР от 29.03.2018 № ЛЧ-08-24/5721).
Новое требование: включаем в отчетность по формам СЗВ-М и СЗВ-СТАЖ руководителя организации, являющегося единственным участником (учредителем), членом организации, собственником ее имущества.
Аргументация следующая: согласно статье 16 ТК РФ , трудовые отношения между работником и работодателем возникают на основании фактического допущения сотрудника к работе с ведома или по поручению работодателя, в том числе в случае, когда трудовой договор в письменном виде не оформлен.
СЗВ-М 2019 — есть ли новая форма? Какие изменения в форме СЗВ-М за июнь 2019?
Форма отчета СЗВ-М не менялась с момента утверждения постановлением Правления ПФР от 01.02.2016 № 83П. С 2016 года изменения не вносились. В планах ПФР на 2019 год введение новой формы СЗВ-М не значится.
А вот электронный формат отчета СЗВ-М поменялся с 1 апреля 2017 года, но к настоящему времени уже все страхователи, работающие с системами , перешли на новый формат.
Напоминаем, если численность сотрудников превышает 25 человек, отчетность необходимо представлять только в электронном виде с усиленной квалифицированной электронной подписью. С 1 января 2017 года, если страхователь игнорирует порядок сдачи сведений в форме электронных документов, пенсионный фонд вправе оштрафовать на 1000 рублей.
Кто сдает СЗВ-М за июнь 2019 года?
Сведения по форме СЗВ-М предоставляются в Пенсионный Фонд России ежемесячно всем работодателями , имеющими сотрудников с действующими (даже всего лишь 1 день) в отчетном месяце трудовыми или гражданско-правовыми договорами (с условием указанной в договоре ответственности работодателя за уплату страховых взносов на вознаграждения).
Обозначим подробнее, кто же должен сдать СЗВ-М за июнь 2019 года:
- организации и их обособленные структуры/филиалы;
- частные предприниматели (ИП) с сотрудниками;
- адвокаты, частные детективы, нотариусы, арбитражные управляющие, медиаторы и др.
ВАЖНО! СЗВ-М на себя не представляют — индивидуальные предприниматели без сотрудников, адвокаты, нотариусы, занимающиеся частной практикой, арбитражные управляющие, главы крестьянских (фермерских) хозяйств ежемесячную отчетность. Только в отношении наемного персонала .
НЕ ВАЖНО, вела ли компания (ИП) фактическую деятельность в отчетном месяце и делались ли выплаты и начисления страховых взносов сотрудникам — сдавать СЗВ-М необходимо при наличие действующих договоров с работниками.
НЕ ЗАБЫВАЕМ ВКЛЮЧАТЬ В СЗВ-М:
- сотрудниц в отпуске по беременности и родам или в отпуске по уходу за ребенком;
- работников на длительном больничном или в отпуске без сохранения заработной платы;
- ликвидатора и членов ликвидационной комиссии, если с ними были заключены договора гражданско-правового характера.
Сроки сдачи СЗВ-М за июнь 2019
Ежемесячный отчет СЗВ-М подается не позднее 15-го числа месяца, следующего за отчетным периодом, не зависимо от способа сдачи — электронно или на бумаге.
Актуальная форма отчета СЗВ-М за июнь 2019
Скачать пустой бланк формы СЗВ-М за июнь 2019 года в формате Word
Образец заполнения отчета СЗВ-М за июнь 2019 года
Скачать образец заполнения формы СЗВ-М за июнь 2019 года в формате PDF
Как исправить ошибки в форме СЗВ-М?
Все ошибки в форме СЗВ-М можно разделить на технические (лишние пробелы, дефисы, знаки препинания) и ошибки в сведениях о застрахованных лицах (ошибки в ФИО, СНИЛС, ИНН сотрудников). Избежать технических ошибок поможет использование , которые выполняют форматно-логическую проверку отчета СЗВ-М перед отправкой.
Если Вы самостоятельно обнаружили ошибки в уже отправленных по форме СЗВ-М сведениях, исправить их можно руководствуясь следующими правилами:
- Если допущены ошибки в ФИО, номерах СНИЛС и ИНН сотрудников — заполните форму СЗВ-М с типом «отмн» (отменяющая) и укажите в ней ранее отправленные ошибочные сведения. Одновременно заполните форму СЗВ-М с типом «доп» (дополняющая) и укажите в ней правильные данные. Обе формы отправляются в пенсионный фонд одновременно.
- Если в отправленный отчет СЗВ-М ошибочно был внесен «лишний» сотрудник, уволенный до наступления отчетного периода — отправьте в ПФР отменяющую форму СЗВ-М.
- Если Вы забыли указать работника, имеющего действующий в отчетном периоде трудовой договор — отправьте в ПФР дополняющую форму СЗВ-М с указанием данных «забытого» сотрудника.
Если ошибки обнаружили не Вы, а пенсионный фонд, у Вас есть 5 рабочих дней на их исправление:
- При получении отрицательного протокола проверки от ПФР вероятнее всего ошибка закралась в регистрационный номер компании-страхователя или некорректной ЭЦП. В таком случае повторно направляется исходная форма отчета СЗВ-М, разумеется с устранением указанных в протоколе ошибок.
- При получении от ПФР положительного протокола проверки с перечнем требуемых исправлений в данных СНИЛС, ИНН или ФИО работников — отправьте дополняющую форму СЗВ-М с верными сведениями.
Исправление ошибочных сведений о застрахованных лицах происходит по той же форме СЗВ-М, что и подача исходных данных.
Штрафы за несвоевременную сдачу или ошибки в СЗВ-М в 2019 году
Штраф за подачу СЗВ-М в бумажном виде вместо электронного формата (при превышении численности сотрудников в отчетном периоде 25 человек) — 1000 рублей.
Штраф за подачу исходной СЗВ-М позже срока — 500 рублей за каждого сотрудника в отчете.
Штраф за исправление сведений путем отправки дополняющей формы СЗВ-М — 500 рублей за каждого «исправленного» сотрудника.
Срок устранения ошибок в отчете СЗВ-М составляет 5 рабочих дней со дня получения от органа ПФР уведомления об ошибке.
Реквизиты уплаты штрафов за СЗВ-М, образец платежного поручения
Счет от ПФР на оплату штрафа за несвоевременную сдачу или ошибки в СЗВ-М необходимо оплатить в течение 10 календарных дней с момента получения.
До 2017 года отделения ПФР имели право взыскивать штрафы в досудебном порядке, списывая деньги со счетов нарушителей. Однако на сегодняшний день взыскивать любые штрафы и пени ПФР может только по решению суда.
Точные реквизиты, а также образец платежного поручения для уплаты штрафов в ПФР для каждого региона РФ доступны на сайте ПФР в специальном разделе Электронные сервисы / Сформировать платежные документы
Как избежать или уменьшить штраф за СЗВ-М?
Избежать штрафов прежде всего поможет соблюдение сроков сдачи или сроков корректировки сведений.
Если Вы все же получили от ПФР претензионный акт камеральной проверки, у Вас есть 15 рабочих дней для направления возражений. Далее Фонд рассматривает возражения и принимает решение о назначении штрафа либо отказе от санкций. Возможен вариант и с частичной отменой — уменьшением штрафа. Можно попробовать обжаловать решение Фонда о назначении штрафа в судебном порядке, ссылаясь на смягчающие обстоятельства:
- нарушение допущено впервые,
- незначительная просрочка сдачи (несколько часов или не более суток),
- внешние обстоятельства технического характера, помешавшие своевременной сдаче отчета. Например, проблемы с интернетом или неработоспособность серверов компании, подтвержденные заключением провайдера интернета или обслуживающей .
Нужно ли подавать нулевые сведения СЗВ-М?
ВАЖНО!
«Нулевую» отчетность по форме СЗВ-М (без заполнения сведений о работниках) представлять нет необходимости, такой отчет не пройдет форматно-логический контроль и не будет принят системой ПФР.
- при некорректности ЭЦП
- из-за ошибок в регистрационном номере, наименовании, ИНН, КПП страхователя (превышение количества цифр, названия не на русском (латинском) языке)
- при несоответствии документа формату представления. Это значит, что имя файла имеет неправильную структуру или электронный документ создан не в кодировке UTF-8. Такое возможно, если не обновлен релиз учетной программы, или выбран для отправки не тот файл.
- при повторном получении формы по типу «исходная», если одна «исходная» форма за данный период уже принята
В таких случаях страхователю направляется протокол с формулировкой «Документ не принят! с указанием количества грубых ошибок ». В первых трех случаях необходимо отправить новую СЗВ-М с типом «исходная» без ошибок.
Положительный протокол. Корректировок не требуется
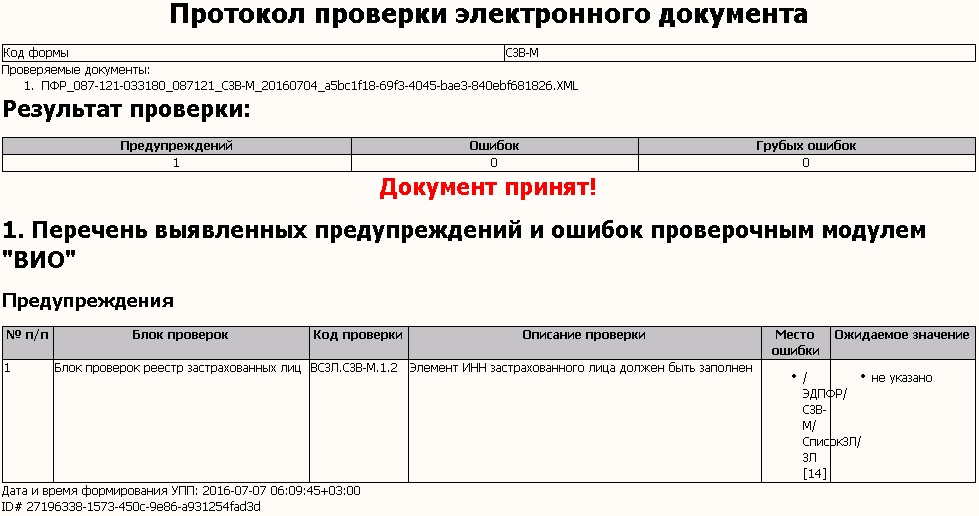
Положительный протокол. Есть рекомендации (предупреждения) по заполнению. Корректировок не требуется
Обращаем внимание на небольшую таблицу с указанием количества ошибок, грубых ошибок и предупреждений, а ниже читаем расшифровку!
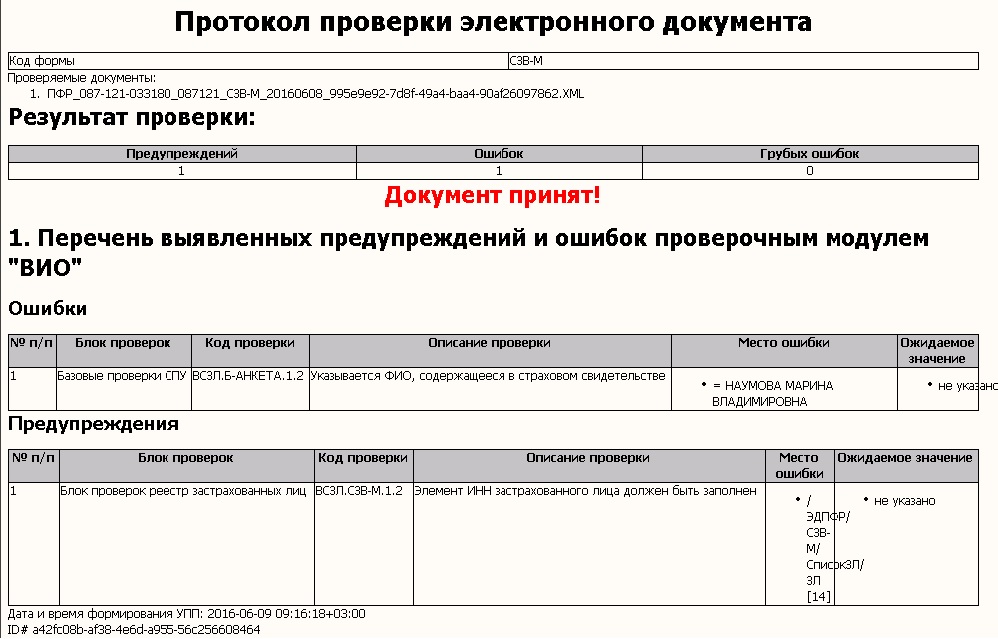
Положительный протокол. Есть ошибки — обязательно к исправлению! Направьте «дополняющую» форму
Обращаем внимание на небольшую таблицу с указанием количества ошибок, грубых ошибок и предупреждений, а ниже читаем расшифровку!
Развернуть описание
Копии СЗВ-М сотрудникам надо выдавать в обязательном порядке. Однако, если этого не сделать, то компанию не оштрафуют
Выдача копий СЗВ-М сотрудникам предусмотрена Федеральным законом от 01.04.1996 № 27-ФЗ . А именно, бесплатно надо выдавать копию сведений :
- каждому застрахованному лицу (сотруднику), работающему в компании по трудовому или гражданско-правовому договору, на выплаты по которому начисляются страховые взносы (ст. 15 закона № 27-ФЗ);
- увольняющемуся сотруднику (ст. 11 закона № 27-ФЗ);
- сотруднику, выходящему на пенсию (ст. 11 закона № 27-ФЗ).
Выдавать СЗВ-М надо не позднее срока сдачи сведений в ПФР , т. е. до 15-го числа месяца, следующего за отчетным (п. 2.2 ст. 4 закона № 27-ФЗ). Но здесь есть три исключения. Предусмотрен следующий срок выдачи копий СЗВ-М сотрудникам:
- выходящим на пенсию — в течение 10 календарных дней с даты заявления о предоставлении документов для оформления пенсии;
- увольняющимся — в день увольнения;
- работающим по договору подряда — в последний день действия гражданско-правового договора.
Срок выдачи копий СЗВ-М сотрудникам
Копию полного отчета СЗВ-М с данными обо всех работниках выдавать не следует, так как это персональные данные, являющиеся тайной и не подлежащие разглашению (ст. 7 Федерального закона от 27.07.2006 № 152-ФЗ). Для каждого сотрудника надо подготовить в учетной программе отдельный лист только со сведениями о нем. То есть в таблице формы за отчетный месяц под порядковым № 1 будет заполнена только одна строка – в отношении одного конкретного работника.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации