
Бух баланс упрощенный. Инструкция по заполнению упрощенной бухгалтерской отчетности
Бухгалтерский баланс при УСН обязателен к составлению уже несколько лет. Как, когда и по какой форме должен быть составлен этот отчет, а также кому и для чего он нужен - речь об этом пойдет в данной статье.
Упрощенный бухгалтерский баланс и баланс «упрощенца»: в чем отличие
Обязанность компаний, применяющих УСН, вести учет и составлять баланс возникла не так давно и на сегодняшний день является обязательной практически для всех «упрощенцев», за редким исключением (ст. 6 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ).
В большинстве случаев «упрощенцы» подпадают под критерии малого предприятия, поэтому могут выбрать, по какой форме составлять баланс — общей или упрощенной (п. 4 ст. 6 закона № 402-ФЗ).
Следовательно, упрощенный баланс и баланс «упрощенца» не одно и то же, так как этот отчет может быть составлен не только по упрощенной, но и по общеустановленной форме.
ОБРАТИТЕ ВНИМАНИЕ! Упрощенный баланс не вправе составлять организации, подлежащие обязательному аудиту, и ряд других компаний, перечисленных в п. 5 ст. 6 закона № 402-ФЗ.
Для того чтобы составленный бухгалтерский баланс был достоверен и полезен заинтересованным лицам, компания должна правильно организовать учетный процесс.
Подробнее о вариантах ведения бухучета, учетной политике и плане счетов для компаний на УСН читайте в статье «Порядок ведения бухгалтерского учета при УСН (2017)» .
Традиционная форма баланса привычна для всех, поэтому остановимся подробнее на упрощенной форме отчета.
Упрощенная форма бухгалтерского баланса (УСН)
Упрощенная форма баланса приведена в приложении 5 к приказу Минфина России от 02.07.2010 № 66н.
По сравнению с привычной (традиционной) формой баланса упрощенная содержит меньше строк в активе и пассиве. Но это не значит, что что-то может не отражаться в балансе или включаться не в полном объеме.
Не всегда требуется заполнять все строки упрощенного баланса. Это возможно в том случае, когда у компании на отчетную дату отсутствуют какие-либо активы или обязательства. Например, компания использует только арендованное имущество и сама созданием основных средств не занимается. В этом случае соответствующую строку баланса не заполняют.
Заполняем актив баланса по упрощенной форме
Необходимо внести данные в следующие 5 строк:
- «Материальные внеоборотные активы».
Здесь показывается остаточная стоимость активов (сальдо счетов 01 и 03 минус сальдо счета 02) и добавляются расходы на незавершенное строительство (счет 08).
- «Нематериальные, финансовые и другие внеоборотные активы».
Отражается остаточная стоимость НМА (вместе с «незавершенкой» и расходами на НИОКР, связанными с этими активами), остатки по депозитам (счет 55), долгосрочные финансовые вложения (счет 58), а также долгосрочные долги, отраженные на счетах расчетов (60, 62, 68, 69, 70, 71, 73, 75 и 76).
- При заполнении строки «Запасы» понадобится информация об остатках материалов, товаров, готовой продукции (счета 10, 41, 44, 45), затратах в незавершенном производстве (счет 20), включая сальдо по счету 97 (в части расходов со сроком списания менее 12 месяцев).
- Информация о денежных средствах и денежных эквивалентах, которую необходимо отразить в 4 строке, собирается со всех «денежных» счетов (50, 51, 52, 55, 57) без учета субсчета 55 «Депозитные счета».
- Строка «Финансовые и другие оборотные активы» содержит информацию о краткосрочных финансовых вложениях (счет 58), о сумме краткосрочных долгов, отраженных на счетах расчетов, а также всех иных активах компании, не нашедших места в данном разделе отчета.
ОБРАТИТЕ ВНИМАНИЕ! Финансовые вложения, дебиторскую задолженность и запасы в активе баланса необходимо показывать без учета зарезервированных сумм (остатков по счетам 59, 63, 14), то есть в нетто-оценке (ПБУ 4/99).
Пассив упрощенного баланса
Данный раздел отчета, состоящий из 6 строк, заполняется в следующем порядке:
- «Капитал и резервы».
Сюда заносятся все кредитовые остатки по счетам 80 (за минусом дебетового сальдо счета 81), 82, 83 и 84. Если на счете 84 отражен убыток (т. е. имеется дебетовое сальдо), то он учитывается аналогично данным, отраженным на счете 81. Если общий результат отрицателен, то он будет показан в круглых скобках.
- «Долгосрочные заемные средства».
Цифра в этой строке должна отражать остаток задолженности компании по долгосрочным кредитам и займам (счет 67). При этом начисленные проценты, срок погашения которых на отчетную дату составляет менее 12 месяцев, исключаются.
- «Другие долгосрочные обязательства».
Заполняется на сумму долгосрочных обязательств, числящихся в остатках по кредиту на счетах 60, 62, 68, 69, 70, 71, 73, 75 и 76.
- «Краткосрочные заемные средства».
Данная строка включает сальдо по счету 66, а также остаток начисленных процентов, которые не были учтены при заполнении информации о долгосрочных кредитах и займах.
- «Кредиторская задолженность».
Здесь показывается сумма кредитовых сальдо по счетам 60, 62, 68, 69, 70, 71, 73, 75 и 76 по всем краткосрочным обязательствам.
- «Другие краткосрочные обязательства».
Строка, которая может отсутствовать или не заполняться, если вся необходимая информация об обязательствах нашла отражение в 5 предыдущих строках.

ОБРАТИТЕ ВНИМАНИЕ! После заполнения строк пассива и актива баланса необходимо сравнить полученные результаты. Сумма всех строк актива должна быть равна результату сложения строк пассива.
Кому и когда нужно представлять баланс
Упрощенец заполнил баланс. Что дальше? Не имеет значения, по какой форме этот баланс составлен (традиционной или упрощенной). Компания на УСН обязана представить отчет (в составе иных обязательных бухгалтерских отчетов) всем заинтересованным органам.
В налоговые органы и учреждение статистики годовой отчет должен быть представлен не позднее 31 марта. Такой срок определен и налоговым (подп. 5 п. 1 ст. 23 НК РФ), и бухгалтерским (п. 2 ст. 18 закона № 402-ФЗ) законодательством.
Если вы только начинаете бизнес и прошли регистрацию после 30 сентября отчетного года, составлять и представлять баланс впервые нужно только по окончании следующего года. Например, компания зарегистрирована 10.10.2017 — первый раз она обязана отчитаться по итогам 2018 года за всю деятельность с 10.10.2017 по 31.12.2018 (п. 3 ст. 15 закона № 402-ФЗ).
Для представления руководству, собственникам или контрагентам баланс можно составлять с любой другой периодичностью (п. 4 ст. 13 закона № 402-ФЗ). Государству (в лице налоговых органов и статистики) в этом случае отчетность представлять не требуется.
ОБРАТИТЕ ВНИМАНИЕ! Если ваша компания не отправит налоговикам баланс или сделает это с опозданием, штраф составит 200 руб. (п. 1 ст. 126 НК РФ). Также возможно административное наказание по ст. 15.6 КоАП РФ. Если ваш баланс не получат органы статистики, может последовать наказание по ст. 19.7 КоАП РФ.
Итоги
Чтобы правильно составить баланс, компания на УСН должна грамотно организовать учетный процесс, разработать учетную политику и рабочий план счетов. Затем необходимо определиться с формой баланса. «Упрощенец» может выбрать между традиционной и упрощенной.
Упрощенный отчет заполнить легче, но представляемая информация при этом не может сокращаться. Баланс должен достоверно отражать стоимость имущества и величину обязательств компании на отчетную дату. Готовый баланс направляется налоговикам, в органы статистики и всем заинтересованным лицам.
Однако все необходимые расчеты суммы единого налога организации осуществляют самостоятельно.
Поэтому нужно разобраться, что такое форма нулевого баланса и надо ли сдавать бухгалтерский баланс при УСН.
Основные моменты
Начиная с 2011 года, законодатель утвердил новый порядок подачи отчетности, согласно с которым малые предприятия, включая СНТ, также обязаны вести бухгалтерский учет и отчитываться в Росстате.
Исключением являются те организации, у которых совокупный годовой оборот денег не превышает 3 млн. руб. Также не затронули законодательные реформы индивидуальных предпринимателей.
В их обязанности входит только ведение , а также документальное отображение основных средств.
Однако не стоит забывать о максимально допустимой сумме годового дохода, которая не должна превышать 60 млн. руб.
Так как в случае превышения этой суммы налогоплательщики утрачивают право на применение УСН и автоматически переходят на общую систему налогообложения.
Как следствие объем, и порядок подачи отчетной документации также изменяется. Упрощенная форма баланса закреплена .
В указанном распоряжении также можно найти форму и .
При этом предприятие самостоятельно решает, какую форму отчетности ему подавать, упрощенную или классическую. Единственным условием является отображение принятого решения в .
Если способ ведения бухучета был изменен, тогда малое предприятие в отличие от крупных организаций может не производить перерасчет показателей за прошлые периоды.
Сдаваемая отчетность
Бухучет необходимо вести следующим налогоплательщикам:
- Предприятиям, у которых организационно-правовая форма юридического лица ООО или АО. Так как они в процессе хозяйственной деятельности должны произвести расчет дивидендов исходя из полученной прибыли, которая отображается в .
- Организациям, у которых об этом есть прямая ссылка в учредительных документах.
- Юридическим лицам, применяющим одновременно УСН и ЕНВД. При этом налогоплательщики обязаны вести раздельный бухгалтерский учет по всем видам деятельности, где применяются различные системы налогообложения.
- Предприятиям являющимися эмитентами ценных бумаг, которые размещены публично.


Также организации или ИП могут составлять баланс и вести бухучет для собственных нужд, чтобы более точно определять реальное положение вещей.
При этом для составления баланса малые предприятия могут использовать книгу учета доходов и расходов.
Заниматься формированием отчетности организации могут самостоятельно или путем привлечения профильных специалистов.
На вопрос, что указывать при составлении документа, рекомендуется ознакомиться с .
Что касается сроков сдачи ежегодной отчетной документации, то она представляется в налоговый орган не позже трех месяцев по истечении отчетного периода ().
Другими словами, налогоплательщику нужно отчитаться до 31 марта того года, что следует за отчетным периодом.
Аналогичные требования установлены для подачи бухгалтерской (финансовой) отчетности в отделение статистики ().
Если грачиный срок для сдачи документов выпал на выходной день, тогда отчетность можно сдать в первый рабочий день.
Но, нужно ли сдавать отчетность предприятиям, которые были созданы после 30 сентября, знают далеко не все налогоплательщики. Тогда как они должны отчитываться по истечении следующего календарного года.
При этом отчетная документация сдается такими налогоплательщиками на общих основаниях. Также организации обязаны сдавать и вести книгу учета доходов и расходов.
К числу дополнительной отчетной документации можно отнести:
- Отчетность в ПФ РФ.


Какова роль баланса
Бухгалтерский баланс помогает увидеть реальное финансовое состояние организации. Другими словами, этот документ отображает успешность или убыточность предприятия за определенный период времени.
Баланс является основной формой бухгалтерской отчетности и оформляется в виде таблицы, где описывается имущество налогоплательщика, а также долги организации. При этом финансовые показатели отображаются в денежном эквиваленте.
Если у налогоплательщика остановлены деятельность и по итогам отчетного периода нет прибыли или убытков, тогда он составляет нулевой баланс.
По большому счету составление бухгалтерского баланса нужно самой организации. Благодаря этому документу компания может увидеть, настолько эффективно она развивается, включая продуктивность партнерских взаимоотношений.
Также на основании баланса контрагенты организации смогут определить, настолько благонадежен их потенциальный партнер.
Например, по бухгалтерскому балансу банк сможет определить кредитоспособность будущего заемщика и установить максимальный размер займа.
Нормативная база
Вопрос налогообложения организаций регулируется Налоговым кодексом. Единые требования к бухгалтерскому учету закреплены положениями ФЗ «О бухгалтерском учете».
Упрощенная форма бухгалтерского баланса утверждена приказом Минфина. Формуляр налоговой отчетности закреплен .
Тогда как книга учета доходов и расходов разрабатывалась . Формы статистической отчетности утверждены .
Порядок сдачи баланса при упрощенке
Бухгалтерский баланс за прошедший год должен быть подан в налоговую службу не позже 31 марта. Второй экземпляр отчетности должен быть направлен в органы статистики.

В случае непредставления отчетности или несвоевременного предоставления налоговая служба может привлечь организацию, а также ее должностных лиц к ответственности.
Чтобы избежать недоразумений, можно воспользоваться услугами профильных организаций, что подготовят всю необходимую документацию или восстановят бухгалтерский учет.
Как правило, перед составлением баланса бухгалтер должен подвести итоги хозяйственной деятельности предприятия и закрыть счета бухгалтерского учета, согласно с которыми определяется финансовый результат компании.
Формирование документа
При составлении бухгалтерского баланса налогоплательщики должны обязательно учитывать финансовые показатели организации, а также результаты ее хозяйственной деятельности.
Заголовок документа должен содержать следующие данные:
- дату составления бухгалтерского баланса;
- наименование юридического лица;
- код ОКПО;
- ИНН налогоплательщика;
- вид экономической деятельности согласно ОКВЭД;
- организационно-правовую форму предприятия;
- единицу измерения, используемую в бухгалтерском балансе (млн. руб.);
- месторасположение юридического лица.
Финансовые показатели отображаются в виде таблицы. Здесь налогоплательщику необходимо отобразить:
- наименование основных показателей бухгалтерского баланса;
- данные по состоянию на 31 декабря текущего отчетного периода, а также показатели за два предыдущих календарных года.
Отдельно в бухгалтерском балансе содержаться колонки актив и пассив. Актив баланса включает следующие показатели:
- материальные и нематериальные внеоборотные активы;
- запасы организации;
- денежные средства и их эквивалент;
- другие оборотные активы;
- баланс.
Тогда как пассив баланса содержит:
- капитал и резервы;
- долгосрочные займы;
- иные длительные обязательства;
- краткосрочные кредиты;
- наличие кредиторской задолженности;
- иные краткосрочные обязательства.
Как видно, при заполнении соответствующих полей организация может провести сравнение баланса с предыдущими отчетными периодами.
Что касается отчета о финансовых показателях, то его вступительная часть заполняется по тем же правилам, что и бухгалтерский баланс.
Тогда как в таблице нужно отобразить:
- наименование показателя;
- ведомости за отчетный период и за предыдущий календарный год.
Сам отчет включает следующие показатели:
- выручку;
- издержки, связанные с обычной деятельностью;
- проценты, подлежащие уплате;
- иные доходы и расходы;
- налог на прибыль
- убытки организации.
При этом расходы по займам малые организации могут относить к прочим издержкам.
Пример составления
Актив баланса:
| Код | Содержание |
| 1150 | Материальные внеоборотные активы. Здесь отображается разность между остатком на конец отчетного года по Дт 01 и остатком по Кт 02 |
| 1170 | Нематериальные внеоборотные активы. Здесь рассчитывается разность суммы остатков на конец отчетного года по Дт 03 (04, 09, 58) и остатков по Кт 05 (59) |
| 1210 | Запасы. В графе отображается разность суммы остатков на конец отчетного года по Дт 10–11 (15–16, 20–21 и др.) и остатков по Кт 14 (16.1–16.2, 42) |
| 1250 | Денежные средства и их эквивалент. Здесь рассчитывается сумма остатков на конец отчетного года по Дт 50–52 (55, 57) |
| 1260 | Другие оборотные активы. В графе рассчитывается сумма остатков на конец отчетного года по Дт 19 (60, 62 и др.) минус остатки по Кт 63 |
Пассив баланса:
| Код | Значение |
| 1310 | Капитал и резервы. Здесь исчисляется сумма остатков на конец отчетного года по Кт 80 (82–84) минус остатки по Кт 81 |
| 1410 | Долгосрочные займы. В графе рассчитывается остаток на конец отчетного года по Кт 67 |
| 1450 | Иные длительные обязательства. Здесь исчисляется сумма остатков на конец отчетного года по Кт 75 (77) |
| 1510 | Краткосрочные кредиты. В графе отображается остаток на конец периода по Кт 66 |
| 1520 | Кредиторская задолженность. Здесь исчисляется сумма остатков на конец отчетного года по Кт 60 (62, 68–69 и др.) |
| 1550 | Иные краткосрочные обязательства. В графе рассчитывается сумма остатков на конец отчетного года по Кт 96 (98) |
Как заполнить отчет о финансовых результатах можно посмотреть ниже:


Отдельно стоит разобраться, что означает кодировка:
| Код | Описание |
| 2110 | Выручка, за минусом НДС и акцизных сборов. Исчисляется как разность оборотов по Кт 90.1 и суммы оборотов по Дт 90.3-90.5 |
| 2120 | Издержки, связанные с обычной деятельностью. Сумма оборотов по Дт 90.2 |
| 2330 | Проценты к уплате. Оборот по Дт 91 в части издержек на проценты |
| 2340 | Иные доходы. Расчет происходит на основании оборота по Кт 91 |
| 2350 | Прочие расходы. Расчет производится исходя из оборота по Дт 91. Во внимание берутся все издержки, кроме процентов, подлежащих уплате |
| 2460 | Налог на прибыль (доходы). Здесь отображается сумма налога, указанного по счету 68. Если организация находится на упрощенной системе налогообложения, то ей нужно отобразить уплаченный по УСН налог в балансе |
| 2400 | Чистый доход (убытки) |
Расчет делается следующим образом:
Образец пояснительной записки
Здесь налогоплательщики объясняют те цифры, которые были отображены в бухгалтерском балансе и отчете о финансовых показателях организации.
При этом может возникнуть вопрос, сдается ли баланс без . Как показывает практика, от подачи пояснительной записки освобождены только малые государственные предприятия.
При этом документ должен содержать следующие разделы:
- ведомости о юридическом лице.
- учетная политика предприятия.
- данные об основных активах и существующих обязательствах организации.
- оценка структуры баланса компании.
- данные об аффилированных лицах.
- совместная деятельность организации.
Первый раздел предназначен для отображения названия и организационно-правовой формы субъекта хозяйственной деятельности.
Кроме того, налогоплательщик должен указать адрес нахождения организации, данные относительно учредителей и размер уставного фонда.
Если предприятие получало лицензии или другие разрешения на осуществление определенных видов деятельности, тогда данные об этих документах, должны быть отображены в первом разделе.

Из финансовых показателей указывается только сумма налогов, уплаченных в отчетном периоде и среднегодовая численность работников предприятия. Если налогоплательщик проводил аудит, тогда в записке нужно указать его реквизиты.
Во втором разделе описывается содержание учетной политики налогоплательщика, включая внесенные на протяжении года изменения и их причину.
Третий раздел используется для раскрытия следующей информации:
- об основных средствах;
- по объектам недвижимости;
- о наличии кредитов по ;
- о материально-производственных запасах;
- касательно финансовых вложений;
- об активах и обязательствах.
В четвертом разделе производится оценка финансового состояния организации. Если рассматривать оценивание в долгосрочной перспективе, то налогоплательщику необходимо отобразить зависимость организации от внешних кредиторов.
При заполнении пятого раздела необходимо указывать:
- Список аффилированных лиц.
- Характер взаимоотношений.
- Какие операции налогоплательщик производит с указанными лицами.
В последнем разделе необходимо отобразить цели, согласно с которыми осуществляется совместная деятельность и размер собственных вложений.
Также нужно предоставить информацию обо всех операциях, в которых налогоплательщик принимает участие.
Ответственность при подаче неверного баланса
Если при формировании баланса налогоплательщик допустит грубые ошибки, тогда его могут привлечь к административной ответственности ().
Размер штрафа в отношении должностного лица может составлять до 3 тыс. руб. Если же отчетная документация до истечения сроков ее подачи будет откорректирована, тогда должностное лицо освобождается от ответственности.
Однако за грубое нарушение правил учета доходов организация может быть привлечена к ответственности на основании .
Возникающие нюансы
Чтобы лучше понимать особенности создания бухгалтерского баланса необходимо рассмотреть следующие ситуации:
- формирование документа юридическим лицом;
- создание баланса ИП;
- ответственность за несдачу бухгалтерской отчетности.
Для предприятий (ООО)
Организации нередко применяют одновременно два разных налоговых режима. Как следствие возникает необходимость вести раздельный бухгалтерский учет по всем видам деятельности, где используются различные системы налогообложения.
Тогда как формирование бухгалтерского баланса происходит на общих основаниях.
Для индивидуальных предпринимателей (ИП)
Ранее уже говорилось о том, что предприниматели освобождены от обязанности сдавать бухгалтерский баланс (ст.6 Закона). Документирование своей прибыли они осуществляют при помощи книги учета доходов и расходов.
Здесь же ИП могут производить все необходимые расчеты, относительно того насколько эффективно ими ведется хозяйственная деятельность.
При этом в основу налоговой декларации, которую ИП обязаны сдавать наравне с организациями ложатся показатели, отображенные в книге учета.
Какой штраф при несдаче
Если налогоплательщик не сдаст бухгалтерский баланс, то на него будет наложен штраф (). Размер штрафных санкций будет зависеть от глубины налогового правонарушения.
Как составить ликвидационный баланс при УСН
Ликвидационный баланс обычно составляется, если организация прекращает свое существование, независимо от применяемой системы налогообложения.
Промежуточный баланс должен быть подготовлен не ранее, чем через 2 месяца после первичной публикации объявления о ликвидации предприятия.
На основании этого документа происходит удовлетворение требований кредиторов. Что касается окончательного , то он как бы завершает процесс ликвидации предприятия.
В этом документе отображаются данные об имуществе должника, о кредиторской задолженности и результатах рассмотрения заявленных требований.
Так как унифицированной формы окончательного ликвидационного баланса нет, то организации могут использовать за основу обычный бланк бухгалтерского баланса (приложение №1 к приказу Минфина).
Часто задаваемые вопросы
Вопросы, возникающие при формировании бухгалтерского баланса:
- Что нужно знать новичку.
- С какого периода сдает бухгалтерский баланс.
- Каким образом проводить анализ.
Как правильно сделать отчет новичку
Малые предприятия могут сдавать бухгалтерский баланс по упрощенной форме. При этом образец заполнения баланса рассматривался выше.
Поэтому можно использовать в качестве примера приведенный образец или воспользоваться услугами опытного бухгалтера.
Также существуют специальные программы, такие как Бухгалтерия 1С, которые предназначены для автоматизации бухгалтерского и налогового учета.
Если налогоплательщику нужно применить технологию штрихового кодирования, чтобы автоматизировать торговый процесс, тогда понадобиться программа 1С предприятие.
Однако для кодирования необходимо будет установить специальный штрих код в 1С.
С какого года сдают баланс на упрощенке
Новый порядок подачи отчетности, согласно с которым небольшие предприятия также обязаны вести бухгалтерский учет был утвержден в 2011 г.
Как проводится анализ?
Основной целью бухгалтерского анализа является получение максимально полной оценки хозяйственной деятельности предприятия.
Анализ помогает вывести положительные и отрицательные закономерности в отношении прибыли налогоплательщика, а также структурной эффективности организации.
Эксперты рекомендуют начинать анализ с оценки основных тенденций и постепенно переходить к использованию финансовых коэффициентов. Для проведения бухгалтерского анализа можно использовать два способа, вертикальный и горизонтальный.
В первом случае налогоплательщик проводит оценку изменений статей баланса, а во втором использует сравнительные характеристики каждой отдельной позиции.
На основании полученных результатов опытный специалист сможет спрогнозировать перспективы развития анализируемого предприятия. Тогда как руководитель организации сможет устранить выявленные недочеты.
Отражение в документе дебиторской задолженности
Невыполнение договорных обязательств нередко приводит к возникновению дебиторской задолженности.
Экономическая выгода от такой задолженности выражается в получении денежных средств по факту ее погашения. Следовательно, дебиторская задолженность может быть признана активом предприятия, если есть вероятность ее погашения.
При отсутствии такой вероятности, задолженность нужно списать. Если сумму задолженности невозможно оценить, то она не может быть признана активом.
Как следствие дебиторская задолженность не отображается в балансе налогоплательщика и определяется как оборотный актив организации. При этом задолженность отражается без учета резерва по сомнительным долгам.
Видео: какое налогообложение выбрать? УСН или ЕНВД?
Заканчивая обзор вопроса о составлении отчетности, а также о том, с какого года необходимо сдавать бухгалтерский баланс следует выделить несколько моментов.
Организации, избравшие УСН, могут вести упрощенную бухгалтерскую отчетность. При этом сформированный баланс помогает налогоплательщикам увидеть реальное финансовое состояние предприятия.
Если деятельность организации приостановлена и по итогам отчетного периода нет дохода или убытков, тогда можно сдавать нулевой баланс.
Бухгалтерский баланс является тем видом отчетности, которую законодательные органы обязали сдавать практически все предприятия. Данный документ служит для того, чтобы в наиболее полном формате отобразить все процессы, которые происходят внутри фирмы. Примером составления бухгалтерского баланса для «чайников» мы называем теоретическое рассмотрение данного процесса, чем и займемся в данной статье.
Упрощенная форма Баланса доступна по .
Немного теории о бухгалтерском балансе. Строение отчета определяют две таблицы, одна из которых называется Активом, а вторая – Пассивом.
Актив

К Активу относят все владения предприятия, которые можно перевести в денежный эквивалент. Это может быть и помещение, и оборудование, и автотранспорт, который находится во владении компании. К активу относят также те суммы, которые должны другие предприятия данному. Все элементы актива должны быть отображены в денежной форме.
Простыми словами – это все то, что принадлежит данному предприятию.
Актив имеет свою структуру. Фрагментом ее являются внеоборотные Активы. Это имущество предприятия, которым оно пользуется длительный срок для того, чтобы успешно осуществлять свою предпринимательскую деятельность. К данной категории можно отнести здания, оборудование, автотранспорт и пр.
Вторым фрагментом структуры Актива является оборотный Актив. Конечным его показателем является сумма средств, которые используются данным предприятием относительно недолго и требуют постоянного пополнения. К данной категории относятся материалы, товары, сырье, дебиторские долги, которые вернутся в скором времени и пр.
Пассив
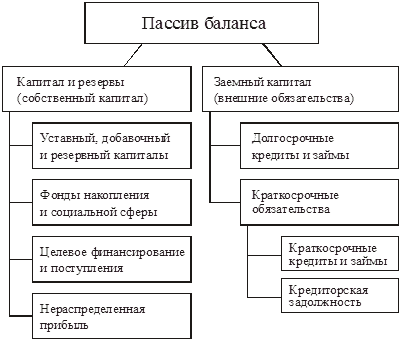
Пассив предусмотрен для того, чтобы отобразить те источники, откуда появляются средства, размещенные в Активе. Он также имеет свою классификацию и может состоять из таких групп:
- привлеченные средства (кредиты и займы);
- собственный капитал компании;
- уставный капитал;
- внешние обязательства (долги перед поставщиками, налоги и т.д.)
Пассив имеет три основных структурных раздела:
- Все средства, принадлежащие учредителям компании или ей самой, организуют графу «Капитал и средства резерва».
- Вся сумма долгов, выплачивать которые в ближайшее время нет необходимости, которые будут выплачены в срок, превышающий год, образуют раздел «долгосрочных обязательств».
- Заработная плата, долги поставщикам за товар, а также , которые надо уплатить в ближайшее время, формируют раздел «краткосрочных обязательств».
Достижение равенства между – это главная цель составления бухгалтерского баланса. Составляется он по форме 1 для бухгалтерского баланса, принятой законом к утверждению еще в 2010 году. Данная отчетная форма выдана скорее как рекомендательный документ и может претерпевать изменения, связанные с особенностями деятельности организации.
Суть заполнения баланса и инструкция
Формирование бухгалтерского баланса осуществляется в процессе заполнения предпринимателем всех строк предназначенной для этого формы с учетом тонкостей и нюансов, осуществляемой фирмой деятельности.
Обе половины документа образованы строками, в которые по отдельности вносятся те показатели, которые характеризуют финансовое положение данного предприятия.
Каждая строчка имеет свой порядковый номер, а также показывает название показателя, который отображается в данной строке.
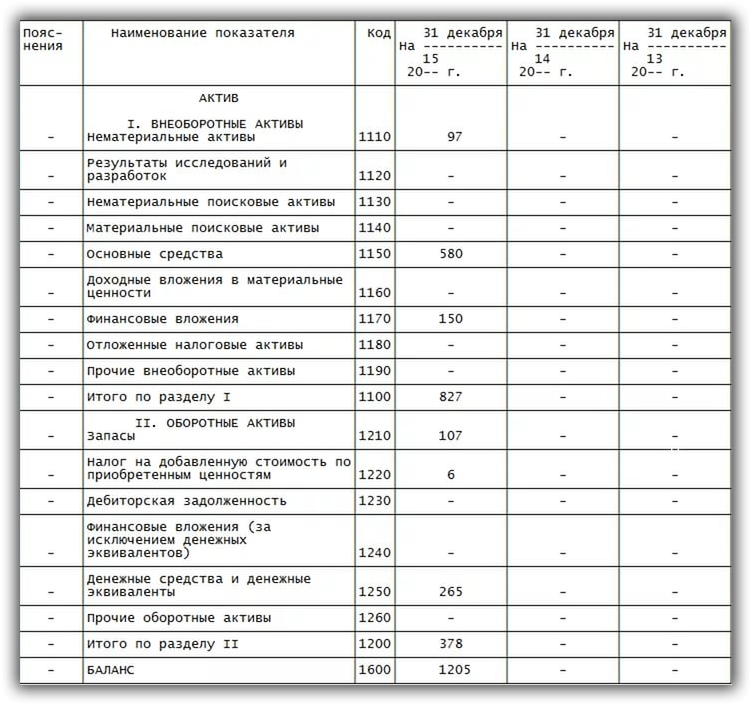
Общая сумма актива с учетом порядка заполнения бухгалтерского баланса находится путем суммирования всех показателей в согласно их последовательности на протяжении первых двух балансовых разделов.
Пример заполнения Актива в бухгалтерском балансе:
Пример заполнения Пассива баланса:
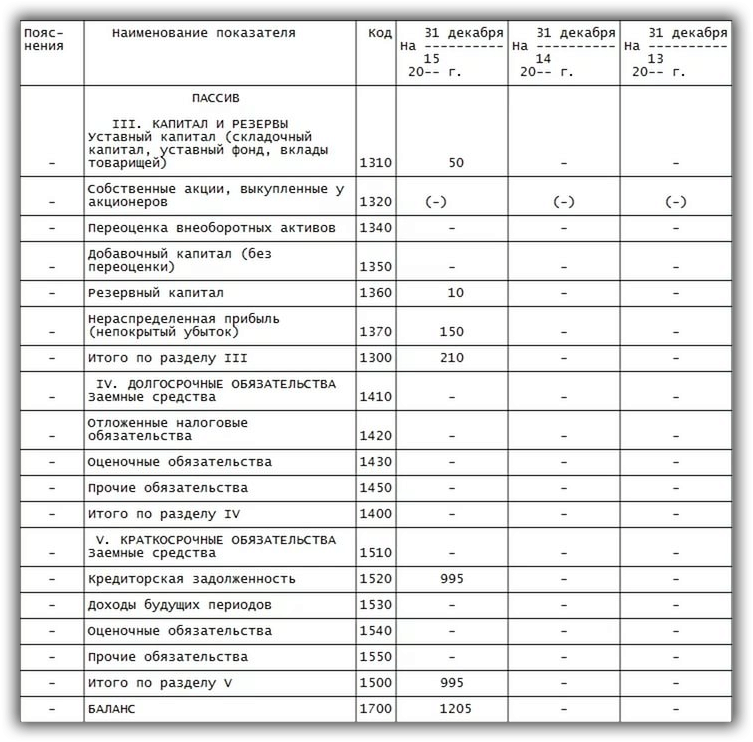
Иногда в некоторые строки может быть внесена сумма, равная нулю, тогда этот факт стоит объяснить в сопровождающих баланс документах.
Отражение сумм в балансе происходит с учетом уменьшения сумм на три или шесть нулей (в тысячах или миллионах). Так, если стоимость недвижимости, которая находится во владениях данной компании, составляет 10 000 000 рублей, то в балансе эта сумма может быть отражена как 10 000 тысяч. Некоторые компании, масштаб деятельности которых очень большой, могут использовать собственное сокращение, удобное для них.
Выбрать, в чем выражать показатели, можно при заполнении шапки формы баланса:

Полную инструкцию, как составить баланс для чайников, можно увидеть в этом видео:
Итак, отвечая, как составить бухгалтерский баланс, следует рассмотреть две его основные составляющие части – это Актив и Пассив, которые представлены двумя таблицами и предназначены для того, чтобы отобразить все финансовые процессы, происходящие внутри компании и при ее взаимодействии с другими организациями, с точки зрения самой финансовой операции, а также ее источника.
Не позднее 1 апреля 2013 г. в ИФНС должна быть за 2012 г., в состав которой в обязательном порядке входит бухгалтерский баланс. Субъекты малого предпринимательства при его формировании вправе воспользоваться упрощенной формой, разработанной представителями Минфина.
Характеризует финансовое положение организации по состоянию на отчетную дату (п. 18 ПБУ 4/99).
В нем приводятся показатели (Приложение 5 к Приказу N 66н):
- на отчетную дату (на 31 декабря 2012 г.);
- на 31 декабря предыдущего года (на 31 декабря 2011 г.);
- на 31 декабря года, предшествующего предыдущему (на 31 декабря 2010 г.).
Напоминаем, что согласно п. 19 ПБУ 4/99 в бухгалтерском балансе активы и обязательства отражают с подразделением на краткосрочные и долгосрочные. При этом активы и обязательства представляются как краткосрочные, если срок обращения (погашения) по ним не более 12 месяцев после отчетной даты или продолжительности операционного цикла, если он превышает 12 месяцев.
Все остальные активы и обязательства являются долгосрочными.
Актив
Актив баланса для субъектов малого предпринимательства состоит всего из пяти строк:
- материальные внеоборотные активы;
- нематериальные, финансовые и другие внеоборотные активы;
- запасы;
- денежные средства и их эквиваленты;
- финансовые и другие оборотные активы.
Обратите внимание ! Малые предприятия вправе не рассчитывать такие показатели, как отложенные налоговые активы, отложенные налоговые обязательства и т.п. объекты. На это указано в п. 2 ПБУ 18/02 "Учет расчетов по налогу на прибыль организаций" (утв. Приказом Минфина России от 19 ноября 2002 г. N 114н).
По строке "Материальные внеоборотные активы " отражают как стоимость основных средств, так и незавершенные капитальные вложения в основные средства. При этом бухгалтерский баланс должен включать числовые показатели в нетто-оценке, т.е. за вычетом регулирующих величин (п. 35 ПБУ 4/99). Величиной, регулирующей первоначальную (текущую, восстановительную) стоимость основных средств, является сумма начисленной амортизации. Аналогичное правило применяется при учете нематериальных активов.
В строке "Нематериальные, финансовые и другие внеоборотные активы " показывают:
- нематериальные активы;
- незавершенные вложения в нематериальные активы;
- результаты исследований и разработок;
- долгосрочные финансовые вложения;
- отложенные налоговые активы;
- расходы будущих периодов и т.д.
Как правило, организациям приходится делить финансовые вложения на те, по которым можно определить текущую рыночную стоимость, и те, по которым их текущая рыночная стоимость не определяется. Между тем малые предприятия все финансовые вложения вправе учесть по их первоначальной стоимости. Данный вывод следует из п. 19 ПБУ 19/02 (утв. Приказом Минфина России от 10 декабря 2002 г. N 126н). Если какие-либо затраты соответствуют условиям признания определенного актива, установленным нормативными правовыми актами по бухгалтерскому учету (ПБУ 6/01, ПБУ 5/01, ПБУ 14/2007 и др.), то их следует показать в балансе в составе этого актива (Письмо Минфина России от 17 ноября 2011 г. N 07-02-06/220). В ином случае такие затраты отражают как расходы будущих периодов. Тогда они подлежат списанию путем их распределения между отчетными периодами в порядке, установленном организацией, в течение периода, к которому они относятся (Письмо Минфина России от 12 января 2012 г. N 07-02-06/5). Расходы будущих периодов фигурируют в ПБУ 14/2007 "Учет нематериальных активов" и ПБУ 2/2008 "Учет договоров строительного подряда" (утв. Приказами Минфина России от 27 декабря 2007 г. N 153н и от 24 октября 2008 г. N 116н соответственно).
В строку "Запасы " следует включить не только информацию о сырье и материалах, но также о готовой продукции, о товаре и т.д. Данный вывод следует из п. 20 ПБУ 4/99 и п. 2 ПБУ 5/01 "Учет материально-производственных запасов" (утв. Приказом Минфина России от 9 июня 2001 г. N 44н).
По строке "Денежные средства и денежные эквиваленты " показывают остатки по денежным средствам и денежные эквиваленты. Речь здесь идет о высоколиквидных финансовых вложениях, которые могут быть легко обращены в заранее известную сумму денежных средств и которые подвержены незначительному риску изменения стоимости. Такое определение изложено в п. 5 ПБУ 23/2011 "Отчет о движении денежных средств" (утв. Приказом Минфина России от 2 февраля 2011 г. N 11н). Примером денежного эквивалента служат открытые в кредитных организациях депозиты "до востребования".
Строка "Финансовые и другие оборотные активы " предназначена для:
- краткосрочных финансовых вложений;
- дебиторской задолженности;
- налога на добавленную стоимость;
- прочих оборотных активов, не вошедших в другие строки баланса.
По строке "Финансовые вложения (за исключением денежных эквивалентов)" раздела "Оборотные активы" следует показать сведения по финансовым вложениям, срок обращения (погашения) по которым составляет не более 12 месяцев после отчетной даты либо продолжительности операционного цикла, если он превышает 12 месяцев. Это следует из п. 41 ПБУ 19/02 и п. 19 ПБУ 4/99. По НДС показывают остаток по счету 19 (он возможен при осуществлении экспортных операций, при длительном производственном цикле и т.д.).
Пассив
Пассив баланса формируют следующие показатели:
- капитал и резервы;
- долгосрочные заемные средства;
- другие долгосрочные обязательства;
- краткосрочные заемные средства;
- кредиторская задолженность;
- другие краткосрочные обязательства.
По строке "Капитал и резервы " показывают уставный капитал, добавочный капитал, резервный капитал, нераспределенную прибыль (непокрытый убыток) и т.д. Указанное укрупнение весьма логично, т.к. малые предприятия вправе для учета капитала использовать счет 80 "Уставный капитал" вместо счетов 80, 82 и 83 (пп. "б" п. 3.2 Информации Минфина России N ПЗ-3/2012).
При этом следует учитывать, что в балансе отражают величину уставного (складочного) капитала, зарегистрированную в учредительных документах (п. 67 Приказа N 34н). Данный показатель не зависит от задолженности учредителей по вкладам.
В составе добавочного капитала отражают разницу, возникшую в результате пересчета в рубли выраженной в иностранной валюте стоимости активов и обязательств организации, используемых для ведения деятельности за пределами Российской Федерации. На это указано в п. 19 ПБУ 3/2006 "Учет активов и обязательств, стоимость которых выражена в иностранной валюте" (утв. Приказом Минфина России от 27 ноября 2006 г. N 154н).
При расчете показателя "Нераспределенная прибыль (убыток)" суммируют сальдо по счету 99 "Прибыли и убытки" с сальдо по счету 84 "Нераспределенная прибыль (непокрытый убыток)". Дебет - это убыток, кредит - прибыль. При этом убыток отражают как вычитаемый показатель в круглых скобках. Напомним, что решение о распределении чистой прибыли либо о погашении убытка является компетенцией общего собрания участников общества (пп. 11 п. 1 ст. 48 Закона от 26 декабря 1995 г. N 208-ФЗ и пп. 7 п. 2 ст. 33 Закона от 8 февраля 1998 г. N 14-ФЗ).
В строке "Долгосрочные заемные средства " отражают задолженность по кредитам и займам, срок погашения по которым на отчетную дату превышает 12 месяцев. В соответствии с п. 73 Приказа N 34н данную задолженность отражают с учетом процентов, причитающихся к уплате, на конец отчетного периода.
В свою очередь, для краткосрочных кредитов и займов предназначена строка "Краткосрочные заемные средства ". Если срок погашения заемных средств, ранее представленных в бухгалтерском балансе как долгосрочные обязательства, на отчетную дату составляет менее 12 месяцев, то указанные обязательства представляются как краткосрочные. Данный вывод прозвучал в Письме Минфина России от 28 января 2010 г. N 07-02-18/01.
По строке "Другие долгосрочные обязательства " отражают отложенные налоговые обязательства (если предприятие ведет учет в соответствии с ПБУ 18/02), долгосрочные оценочные обязательства и т.д.
При этом необходимо учитывать, что условные обязательства и условные активы не признаются в бухгалтерском учете, но информация по ним должна быть показана в бухгалтерской отчетности. На это указано в п. 14 ПБУ 8/2010 "Оценочные обязательства, условные обязательства и условные активы" (утв. Приказом Минфина России от 13 декабря 2010 г. N 167н). Оценочное обязательство учитывают на счете 96 "Резервы предстоящих расходов" (п. 8 ПБУ 8/2010). Наиболее достоверная оценка расходов представляет собой величину, необходимую непосредственно для исполнения обязательства по состоянию на отчетную дату или для перевода обязательства на другое лицо (Письма Минфина России от 17 августа 2012 г. N 07-02-06/205 и от 27 января 2012 г. N 07-02-18/01). К примеру, оценочными обязательствами являются обязательства организации в связи с возникновением у работников права на оплачиваемые отпуска (Письмо Минфина России от 19 апреля 2012 г. N 07-02-06/110).
В свою очередь, величину оценочного обязательства в случае исполнения заведомо убыточных договоров определяют как наименьшую из двух величин - превышения неизбежных расходов на выполнение такого договора и ожидаемых поступлений по нему или как сумму санкций за расторжение договора. Данный вывод прозвучал в Письме Минфина России от 27 января 2012 г. N 07-02-18/01.
По строке "Кредиторская задолженность " показывают краткосрочную задолженность перед поставщиками, сотрудниками, бюджетом и т.д.
В строке "Другие краткосрочные обязательства " учитывают прочие краткосрочные обязательства, не попавшие в другие строки баланса.
Февраль 2013 г.
Некоторым предприятиям законом № 402-ФЗ от 06.12.2011 о бухучете разрешается использовать упрощенные методы ведения учета и сдавать соответствующую отчетность . К подобным компаниям относят предприятия малого бизнеса, не означенные в ч. 5 ст. 6 закона № 402-ФЗ, а также некоммерческие организации и фирмы, участвующие в проекте «Сколково». Как формируется упрощенная отчетность, узнаем из настоящей статьи.
Бухгалтерская отчетность малых предприятий
В состав упрощенной бухгалтерской отчетности входят две формы, утвержденные приказом МФ РФ № 66н:
- баланс;
- отчет о финансовых результатах (ОФР).
По аналогии с традиционной финансовой отчетностью эти формы составляют на окончание отчетного года. Форма баланса № 0710001 включает предоставление итоговых сведений за отчетный год, а также за прошлый и позапрошлый. Несмотря на упрощенный вариант, в балансе приводятся все необходимые сведения об активах и их источниках. Упрощенный баланс устроен, как и обычная форма, содержит те же показатели, что и общий. Различием можно считать лишь более укрупненное отражение информации, т.е. каждая строка имеет наибольший удельный вес.
Баланс малого предприятия с расшифровкой строк, и ОФР (форма № 0710002) отражают данные о доходах и расходах компании, признанных в бухучете также за отчетный и предыдущий ему периоды. Базой для заполнения этих форм служит оборотно-сальдовая ведомость , в которой сконцентрированы все данные по остаткам счетов на начало периода, обороты по счетам и сальдо на конец периода.
Инструкция по заполнению упрощенной бухгалтерской отчетности
Прежде чем разобраться, как заполнить упрощенный баланс, рассмотрим, какие показатели участвуют в формировании значений каждой строки баланса. Контролирующие органы требуют предъявления форм с нумерацией строк, поэтому заполнять баланс мы будем, используя применяемые коды.
|
Код строки |
Входит сальдо счетов |
|
|
Актив |
||
|
04, 08 с/сч вложений во внеоборотные активы, 09, 58 |
||
|
58, 60, 62, 68, 69, 71, 71, 73, 75, 76 |
||
|
1600: Итого актив баланса |
сумма строк |
|
|
Пассив |
||
|
60,62,68,69,70,71,73,76, 75 с/счет расчетов по выплате доходов |
||
|
1700: итого пассив баланса |
сумма строк |
|
Значения строк 1600 и 1700 должны быть одинаковы, т. е. баланс между активом и пассивом должен быть соблюден. Равнозначность обеих частей является одним из критериев правильности заполнения формы.
Продолжая осваивать порядок заполнения упрощенной бухгалтерской отчетности в 2017 году, обратимся к форме 2 – ОФР, имеющей свои особенности составления – значения доходов и расходов от продаж записываются без скобок, прочие расходы – в скобках. В этом отчете также ориентируются на нумерацию строк:
|
Значения |
№ строки |
Обороты счетов |
|
|
по Д/ту |
по К/ту |
||
|
Выручка (кроме НДС и акцизов) |
90/3 с/сч «НДС» |
90/1 с/сч «Продажи» |
|
|
Расходы по обычной деятельности |
90/2 с/счета себестоимости, коммерческих и управленческих затрат |
||
|
Пр. доходы |
91 с/сч НДС |
91 с/сч прочих доходов |
|
|
% к уплате |
Сумма процентов, уплаченных по предоставленным кредитам |
||
|
Пр. расходы |
Дебет. оборот 91 с/сч прочих расходов – стр. 2330 |
||
|
Если фирма уплачивает: ННП, то проставляет в строке сумму стр. 180 2-го листа декларации ННП; УСН «Доходы», то вычисляет разницу значений строк 133 и 143 разд. 2.1.1 декларации по налогу при УСН; ЕНВД, сумму, причитающуюся к уплате |
|||
|
Чистая прибыль (убыток) |
Значение выводится по формуле: Стр. 2110 – стр. 2120 + стр. 2340 – стр. 2350 – стр. 2410 Положительный результат означает прибыль (указывается без скобок), отрицательный – убыток (в скобках). |
||
Бухгалтерская отчетность субъектов малого предпринимательства 2017: образец
Заполним отчетность малого предприятия ООО «Гиацинт», применяющего УСН «Доходы» на примере:
Оборотно-сальдовая ведомость фирмы за год:
№ счета
Сальдо на начало периода
Обороты
Сальдо на конец
итого
Допустим, что проценты, уплаченные за предоставленный заем, составили 5000 тыс. руб., прочих расходов в предприятии не было, а рассчитанный налог по УСН составил 69000 тыс. руб.
Разберем заполнение упрощенной бухгалтерской отчетности за 2017 год. Соблюдая принцип равноценности обеих частей, вносим значения в строки:
Сальдо по счетам
Д/т (01 + 08) – К/т 02
400000 + 157000 – 240000 = 317000
Д/т (10 + 41 +44)
18000 + 61000 + 5100 = 84100
Д/т (50 + 51 + 52)
42200+ 292600 + 50000 = 384800
Д/т (62 + 71 + 76)
111900 + 67000 = 178900
Сумма строк актива
317000 + 85000 + 84100 + 384800 + 178900 = 1049800
К/т (80 + 82 + 83 + 84)
500000 + 23000 + 32000 + 202600 = 757600
К/т (60 + 68 + 69+ 70)
9500 + 30000 + 30000 + 57700 = 127200
Сумма строк пассива
757600 + 165000 + 127200 = 1049800
Вторая форма упрощенной бухгалтерской финансовой отчетности, образец которой представлен, - это ОФР. Алгоритм его заполнения в таблице:
Строка
Из чего складывается
В суммах
Кр. оборот 90/1 – Д. оборот 90/3
300000 – 32000 = 268000
Д.оборот 90/2
Кр. оборот 91/1 – Д.оборот 91/2
100000 – 18000 = 82000
% по кредитам
Налог по УСН
Расчет
268000 – 100000 + 82000 – 5000 – 69000 = 176000
Таков порядок заполнения бухгалтерской отчетности для малых предприятий. При необходимости или желании компании заполняют и другие формы, но обязательными являются только эти две.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации