
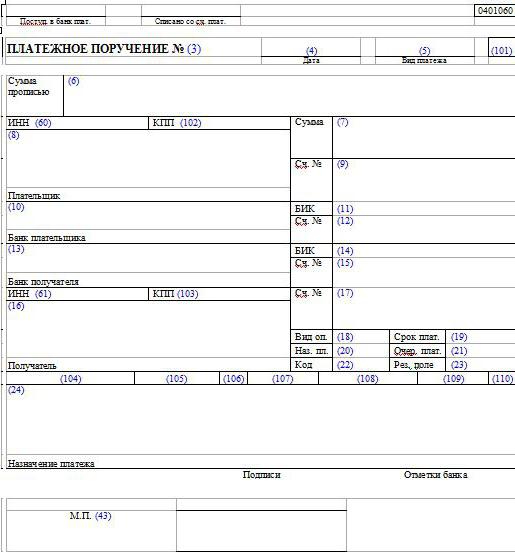
Бланк платежного поручения с номерами полей. Как правильно заполнить платежные поручения в фнс
Платежное поручение является необходимым документом для проведения безналичных расчетов между юридическими и физическими лицами посредством банков или иных финансовых учреждений.
Образец заполнения в ПФР, ФСС и другие фонды поможет правильно заполнить этот документ. Банком России установлен бланк платежного поручения.
Платежное поручение 2016 его образец скачать .
Платежные поручения 2016 могут существовать как в электронном виде (система клиент-банк или интернет банк), так и на бумажных носителях. Заполнение полей платёжного поручения осуществляется на основании требований, изложенных в Положении Банка России от 19 июня 2012 года N 383-П "О правилах осуществления перевода денежных средств".
Платежки по налогам и иным перечислениям в бюджет РФ имеют ряд собственных особенностей. Только в них необходимо заполнять поля 101, 104-110. Бланк платежного поручения должен содержать информацию о наименовании документа и коде формы, его номере и дате составления, а также виде платежа. Кроме того, форма документа предусматривает указание основных реквизитов плательщика (номер счета и ИНН) и его банковского учреждения (БИК – банковский идентификационный код, номер корсчета, субсчета), а также основных реквизитов получателя платежа и обслуживающего получателя банка.
Платежное поручение в ПФР образец заполнения 2016 года
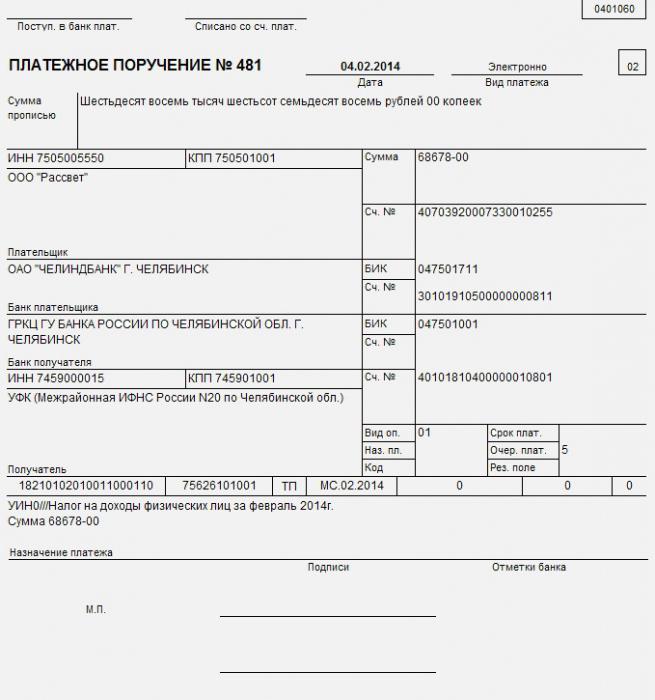
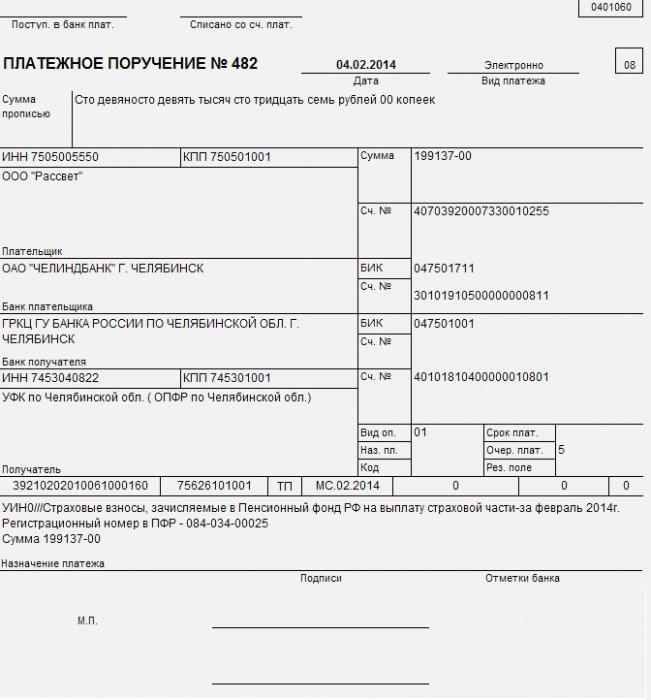
Отчетность в ПФР в 2016 году сдается по новым правилам. Соответственно в ПФР платежные поручения в 2016 году также необходимо заполнять по-новому. Ниже приведен образец заполнения платежного поручения на уплату взносов в ПФР.
Обращаем внимание на то, что если производится оплата взносов самостоятельно, то в поле «Код» всегда необходимо проставлять 0 (ноль). Это поле не должно быть пустым, поскольку банковские программы настроены таким образом, что платеж не будет проведен, если данный реквизит не заполнен.
Если организация оплачивает взносы или штрафы (пени) по взносам на основании требования, то в поле "Код" указывается уникальный идентификатор начисления (УИН). УИН присваивается Фондом и указывается в требовании об уплате взносов (штрафов, пени). При перечислении денег по требованию фондов необходимо отражать тот уникальный код, который указан работниками фонда в своем требовании. Например, УИН98765432101234567890///. Если идентификатор отсутствует - необходимо проставлять "ноль" как и в случае добровольного платежа.
Образец платежного поручения для индивидуальных предпринимателей без работников (за себя), адвокатов, нотариусов:
Образец платежного поручения для работодателей - организаций и ИП:
Статус плательщика в платежном поручении
Статус плательщика в платежном поручении в 2016 году записывается в поле "101". Статуса плательщика может принимать следующие значения:
01 - если плательщиком является юридическое лицо
02 - налогоплательщик - Налоговый агент
06 - плательщик налогов - участник внешнеэкономической деятельности
08 - организация - плательщик страховых взносов и других платежей в бюджет РФ, (кроме платежей, администрируемых налоговыми органами)
09 - налогоплательщик или плательщик сборов - индивидуальный предприниматель
10 - налогоплательщик или плательщик сборов - частный нотариус
11 - налогоплательщик или плательщик сборов - адвокат, учредивший адвокатский кабинет
12 - плательщик - глава крестьянского (фермерского) хозяйства
13 - плательщик налогов или сборов - иное физическое лицо - клиент банка (владелец счета)
14 - налогоплательщики, которые производят выплаты физическим лицам (пп. 1 п. 1 ст. 235 Налогового кодекса Российской Федерации)
Начиная с 1 января 2014 года при перечислении любых страховых взносов в поле 101 указывать статус 08
Налоговый период в платежном поручении 2016 года
Налоговый период в платежном поручении указывается в поле "107". Код налогового периода может принимать следующие значения:
Первый и второй знаки
- МС - месячные платежи;
- КВ - квартальные платежи;
- ПЛ - полугодовые платежи;
- ГД - годовые платежи.
В четвертом и пятом знаках проставляются: для месячных платежей - номер месяца (от 01 до 12); для исполнения квартальных платежей - номер квартала (с 01 по 04); для полугодовых платежей - номер полугодия (01 или 02).
C седьмого по десятый знак должен быть указан год, за который производится уплата налога.
Примеры: "МС.02.2016" - месячный платеж на февраль 2016 года; "КВ.01.2016" - платеж за первый квартал 2016 года; "ПЛ.02.2014" - платеж за второе полугодие 2014 года; "ГД.00.2014" - годовой платеж за 2014 год; "01.03.2016" - если законодательством установлены конкретные сроки уплаты налогов или сборов.
Платежное поручение: бланк скачать
Бланк платежного поручения скачать
Бланк платежного поручения на бумажном носителе указан в приложении 2 к Положению Банка России от 19 июня 2012 г. No 383-П и там же представлен типовой шаблон (форма 0401060), который выглядит следующим образом:
Приложение 2
к Положению Банка России
"О правилах осуществления перевода денежных средств"
от 19 июня 2012 г. N 383-П
Заполнение платёжного поручения
Заполнение платёжного поручения должно выполняться в полном соответствии с требованиями Положения Банка России от 19 июня 2012 года N 383-П "О правилах осуществления перевода денежных средств" и Приложения 1, 2 и 3 к этому положению. Наряду с этим, заполнение платёжного поручения по перечислению платежей в бюджет и внебюджетные фонды должно ещё учитывать Приказы Минфина. Так, с января 2014 года вступает в силу действие Приказа Минфина РФ от 12 ноября 2013 г. № 107н "Об утверждении Правил указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации".
Необходимо обратить внимание на то, что незаполненные поля реквизитов не допускаются. Если конкретное поле заполнить невозможно или необязательно, то в нем проставляется ноль.
Изменения в платежных поручениях
Федеральным казначейством были даны разъяснения новых требований к указанию информации в платежном поручении на перечисление платежей.
Приказом Минфина России от 12.11.13 №107н новые правила указания информации в платежных поручениях вступили в силу с 1 января 2014 года.
Все организации должны по новому заполнять платежные поручения на уплату страховых сборов и налогов. Одно из новшеств состоит в том, что вместо кода ОКАТО в платежных поручениях необходимо ставить код из Общероссийского классификатора территорий муниципальных образований (сокращенно: ОКТМО).
ОКТМО в платежных поручениях с 1 января 2016 указывается в поле 105 "Назначение платежа"
В декабре 2013 года Минфином представлена таблица соответствия кодов ОКАТО кодам ОКТМО муниципальных образований, а также входящих в их состав населенных пунктов и межселенных территорий. Полностью с текстом документа можно ознакомиться на сайте Министерства.
По материалам: www.yourbuhg.ru
Изменился ли бланк платежного поручения в 2018 году? Как его заполнять? На нашем сайте вы можете скачать актуальный бланк платежки, которую можно скачать в целях уплаты налогов, страховых взносы, государственной пошлины и других обязательных платежей в форматах Word и Excel.
Что такое «платежное поручение»
Платёжное поручение - это распоряжение владельца счёта (плательщика) обслуживающему его банку, оформленное расчётным документом, перевести определённую денежную сумму на счёт получателя средств, открытый в этом или другом банке. К лицам, не имеющим счёта, по п. 2 ст. 863 ГК РФ применяются те же правила, что и к владельцам счёта. Платёжные поручения могут быть в бумажном и электронном виде (например, в системе клиент-банк). Источник: Википедия .
Если же вы не пользуетесь электронными системами перевода денежных средств, то можно просто бесплатно скачать бланк платежного поручения образца 2018 года, заполнить его, подписать и направить кредитную организацию для исполнения. При этом можно скачать бланк платежки, например, в формате Word или Excel.
Обязательства банка и плательщика
Банк, принимая к исполнению платежное поручение, берет на себя обязательство перевести за счет денежных средств, находящихся на счету плательщика, указанную в платежке денежную сумму на счет получателя, указанный там же в платежном поручении (п. 1 ст. 863 ГК РФ).
Плательщик, выбирая форму безналичных расчетов платежными поручениями, обязан строго соблюдать все нормативные требования, предъявляемые в 2017 году к форме и порядку заполнения реквизитов этого документа. Несоблюдение требований к расчетному документу влечет для плательщика риск оставления платежного поручения без исполнения (ст. 864 ГК РФ).
Бланк платежного поручения 2018 года
Бланк платежного поручения на 2018 год утвержден Банком России в документе 19.06.2012 за № 383-П «Положении о правилах осуществления перевода денежных средств». Также закреплены значения всех реквизитов, включая их перечень и описание, форму (для платежного поручения на бумажном носителе), а также требования к минимальному количеству знаков (символов) в каждом реквизите платежного поручения.
В Приложении № 2 к Положению № 383-П от 19.06.2012 приведена официальная форма платежного поручения, или так называемая «ф. 0401060».
Как видно, каждому разделу и реквизиту платежки присвоен код. Сокращенно обозначения выглядят следующим образом:
- «1» – название документа;
- «2» - код формуляра по ОКУД;
- «3» - порядковый номер;
- «4» - число, месяц и год его составления;
- «5» - для вида платежа;
- «6» - сумма прописью;
- раздел «7» – цифровой итог;
- поле «8» – наименование или ФИО составителя платежки;
- «9» - счет плательщика;
- «10» служит для отражения банка плательщика;
- «11» и «12» - для БИК и счета вышеназванной кредитной организации;
- «13» - номер поля платежного поручения - используется для внесения данных о банке адресата перечисления;
- «14» и «15» – БИК и счета такой структуры;
- наименование или ФИО получателя денег вносятся в раздел «16», а его номер счета - в поле «17»;
- значение «18» – вид операции;
- для отражения сведений о сроке, назначении и очередности перечисления используются в 2017 году номера полей платежного поручения с «19» по «21»;
- «22», или код, в который заносятся УИП или УИН;
- резервное поле отображается в значении «23»;
- назначение платежа следует записывать в графу «24»;
- реквизиты «60» и «61» отражают ИНН сторон операции по переводу денег;
- поля «101» - «110» служат для фиксации сведений при перечислениях в пользу бюджета;
- графы «43» и «44» предназначены для подписи составителя платежки и оттиска его печати;
- «45» - отметки банка о списании денег;
- значение «62» используется для указания кредитным учреждением даты поступления поручения;
- завершая описание полей платежного поручения, следует указать, что в графе «71» указывается дата списания средств со счета.
При платежах в пользу бюджетной системы также надо оформлять следующие поля:
- раздел «101» – статуса составителя платежки;
- графы «102» и «103» – для КПП;
- КБК содержится в поле «104»;
- поле«105» – предназначено для ОКТМО;
- поле «106» – основания платежа, а номер и дата такого документа указываются соответственно в реквизитах «108» и «109»;
- налоговый период – поле «107»;
- графа «110»- не заполняется.
Просто распечатайте платежное поручение
В 2018 году платежка может быть составлена:
- в электронном виде (и подписана электронной цифровой подписью);
- «на бумаге».
Однако есть некоторые требования бумажному платежному поручению образца 2018 года:
- форма платежки не должна быть более листа формата A4;
- количество экземпляров устанавливается банком (как правило, это не менее трех экземпляров, один из которых остается у плательщика, второй экземпляр предъявляется в банк, а третий экземпляр передается в банк получателя);
- на первом экземпляре платежки плательщик обязан поставить подпись уполномоченного лица и печать;
- в момент приема к исполнению распоряжения банк осуществляет проверку наличия и соответствия подписи на платежке имеющейся в банке банковской карточке с образцами подписей.
Бумажная платежка в 2018 году не должна содержать исправлений и иметь какие-либо подчистки.
Заполнять платежные поручения периодически приходится как гражданам, так и организациям. Составление соответствующих документов достаточно строго регулируется законом. Поэтому крайне рекомендуется следовать критериям, утвержденным в правовых актах. Какова специфика формирования платежных поручений, с помощью которых организация или физлицо осуществляет транзакции по налогам, взносам, сборам и иным основаниям?
Следовать нормам закона
Законодательство, регулирующие формирование финансовых документов в РФ, довольно часто меняется. Поэтому прежде чем изучать образцы заполнения платежных поручений, полезно будет обратить внимание на ряд важнейших положений в правовых актах, имеющих отношение к соответствующей процедуре. В числе ключевых источников сегодня — Приказ Минфина РФ № 107н от 12 ноября 2013 года, который утвердил правила указания сведений в платежных поручениях. Какие положения данного источника права заслуживают особого внимания?
Так, например, в поле 101 платежных поручений фирмы, имеющие статус налогового агента, должны указывать соответствующий статус, а именно 01 или 02.
Если стоит вопрос о необходимости перечисления страховых взносов — в ПФР, ФСС и ФФОМС - то статус должен быть 08. Раньше его указывали только при транзакциях в ФСС.
Важнейшее нововведение — в поле 105 нужно указывать не ОКАТО, а другой реквизит — ОКТМО.
Другое заметное новшество, введенное приказом Минфина — УИН. Указывается он в поле 22 платежного поручения. Чтобы узнать корректный УИН, нужно обратиться за консультацией в территориальный отдел ФНС по месту ведения деятельности организации.
Значительно упрощена процедура указания типа платежа в поле 110. В соответствии с отмеченным выше приказом Минфина, возможны 3 варианта указания соответствующего реквизита — ПЕ (пени по налогам в бюджет), ПЦ (проценты по сборам) либо 0 (иные сборы).
Другое важное нововведение, утвержденное властями — в отдельно взятой платежке можно указывать только один КБК.
Интересно обстоят дела с реквизитом в поле 106, в котором фиксируются основания платежа. Он дополнен такими пунктами, как погашение инвестиционного кредита (или ИН), задолженностей в ходе банкротства (ТЛ, РК), текущих долгов (ЗТ).
В полях, отражающих данные о получателе платежа, необходимо указывать полное либо сокращенное название субъекта. Многие юристы, формируя для своих клиентов образец заполнения платежного поручения ИП, обращают внимание на то, что предпринимателю нужно указывать в соответствующем поле Ф.И.О., а также статус.
Практика работы с платежками
Итак, изучив основные юридические нюансы заполнения платежек, перейдем к практике работы с данными документами. Каким критериям должно соответствовать платежное поручение? Образец заполнения его, каким бы он ни был, будет включать в своей структуре несколько ключевых полей, каждое из которых имеет уникальный код. Изучим их совокупность.
Данные о плательщике и получателе
Любые образцы заполнения платежных поручений будут включать такой реквизит, как ИНН плательщика (имеющий код 60). Если его по каким-либо причинам у субъекта правоотношений нет, то необходимо ставить 0. Если платежку заполняет физлицо, не зарегистрированное как ИП, то при условии указания в реквизите 108 соответствующего идентификатора поле с кодом 60 заполнять необязательно. Если предприятие перечисляет часть зарплаты сотрудника в бюджет, то указывается ИНН соответствующего работника.
Реквизит КПП с кодом 102 заполняют юрлица, имеющие соответствующее свидетельство. Физлица им не обладают, поэтому в этом поле ставят 0 (как и предприятия, которые перечисляют средства с зарплаты сотрудников в бюджет).
Данные о плательщике
Реквизит «Плательщик» с кодом 8 — важнейший в документе. Вне зависимости от того, кто формирует платежное поручение, образец заполнения источника будет включать данные о соответствующем субъекте. Плательщиками могут быть:
Юридические лица (в этом случае указывается их название);
Нотариусы (они вписывают в документ Ф.И.О. и свой статус, адрес регистрации);
Главы фермерских хозяйств (указывают Ф.И.О., статус, адрес);
Физлица (вписывают Ф.И.О., а также адрес).
Консолидированные группы плательщиков (указывают название ответственного участника);
Фирмы, удерживающие часть зарплаты с целью перечисления в бюджет (вписывают название).
Следующий важный реквизит - «ИНН получателя средств» с кодом 61. Его можно узнать в соответствующем государственном учреждении, администрирующем тот или иной тип сбора. Данный реквизит соседствует с другим - «КПП получателя средств» с кодом 16. Аналогично, его нужно узнавать в соответствующих госструктурах.
Данные о составителе платежки
Очень важен реквизит с кодом 101, в котором фиксируется информация о субъекте, который формирует платежное поручение. Образец заполнения (налоги, сборы, штрафы) данного документа всегда будет включать данный пункт. Предусмотрено 26 возможных значений соответствующего реквизита (например, 01 — налогоплательщик, 02 — налоговый агент, 09 — ИП и т. д.).
Составление поручений для оплаты налогов, пеней и штрафов
Рассмотрим специфику формирования платежки при оплате налогов, пеней и штрафов. Реквизиты, которые мы сейчас изучим, будут входить практически в любой документ — для перечисления НДФЛ, УСН, платежное поручение НДС. Образец заполнения данного типа источников будет оптимальным при обеспечении соответствия его структуры следующим критериям.

В числе самых важных полей — то, что имеет код 104. Крайне нежелательно делать ошибки в нем, иначе финансовая транзакция попросту не достигнет адресата. Данный пункт — практически всегда входит в образец заполнения платежного поручения. ПФР, ФСС, ФОМС, ФНС — субъекты, которые имеют свои КБК. Возможно, конечно, в случае ошибки с указанием КБК направить в эти учреждения документы корректирующего характера, но если срок соответствующей транзакции прошел, то неверное указание соответствующего кода изначально может быть интерпретировано данными ведомствами как уклонение плательщика от предусмотренных законом обязательств.
Образцы заполнения платежных поручений всегда включают код ОКТМО — в поле 105. Ранее это был код ОКАТО.
В поле 106 фиксируется основание финансовой транзакции. Образцы заполнения платежных поручений также всегда его включают. Существует большое количество вариантов указания соответствующего реквизита (например, ТП — текущие платежи, ОТ — погашение отсроченных долгов, ТР — оплата долгов по требованию ФНС и т. д.).
Правильно указать период
Код 107 соответствует реквизиту, в котором фиксируется налоговый период. В его структуре — 10 знаков (из которых практическое значение имеют 8, другие — разделительные). В первых двух указывается периодичность транзакции — МС, КВ, ПЛ, ГД (месяц, квартал, полугодие или год). В четвертом и пятом - номер месяца, квартала, полугодия для соответствующих платежей. Если транзакция подлежит осуществлению раз в год, то нужно ставить 0, если сроков перечисления средств несколько, то нужно ставить даты перечисления денежных средств. Оставшиеся знаки в реквизите используются для указания года, в котором платится сбор.
Правильно указать номер документа
Код 108 соответствует реквизиту, в котором фиксируется номер документа, выступающего основанием для осуществления транзакции. Здесь также возможно большое количество вариантов (например, ТР — номер требования ФНС об уплате сборов, ОТ — решения об отсрочке долга, ТП — определения арбитража и т. д.). Можно отметить, что физлица, которые платят налоги, указанные в декларации, должны ставить 0.
Правильно указать дату
Код 109 соответствует реквизиту, в котором указывается дата документа, выступающего основанием для транзакции. Его структура также представлена 10 знаками. В первых двух ставится конкретный день месяца, в четвертом и пятом — месяц, в седьмом, восьмом и десятом — год. В качестве третьего и шестого знака используется точка. Если платеж имеет статус текущего — ТП, то нужно указывать дату, соответствующую той, когда декларация или иной документ были подписаны плательщиком. Если речь идет о добровольном погашении долга по истекшим периодам, то необходимо ставить 0 в соответствующем реквизите. Если основание платежа — требование, ТР, то нужно указать дату его формирования. То же самое — при погашении долгов. Если реквизит заполняет физлицо, которое платит налог по декларации, то ему нужно ставить дату, соответствующую подаче данного документа в ФНС.
Код 110 - упрощен
Код 110 соответствует такому реквизиту, как тип платежа. Составляемый практически для любого предприятия образец заполнения платежного поручения (НДФЛ, пени, проценты) будет его включать. Здесь возможны, как мы отметили выше, 3 варианта — ПЕ (для пени), ПЦ (для процентов) либо 0 (для налогов, штрафов, авансовых транзакций). Аналогично 0 ставится, если составитель документа затрудняется указать корректный тип платежа.
Код 21 соответствует такому реквизиту, как Рекомендуется выставлять цифру 5 — в соответствии с положениями 855-й статьи ГК РФ.
Особенности УИН
Код 22 соответствует отмеченному выше новому реквизиту — УИН (или уникальному идентификатору начисления). Узнавать его, как мы отметили выше, нужно в ФНС, в которое будет предоставляться платежное поручение. Некоторые юристы рекомендуют, однако, обращаться за соответствующей информацией в банки. Например, если составляется платежное поручение (образец заполнения) Сбербанка, то, возможно, оптимальный вариант — проконсультироваться со специалистами данной кредитно-финансовой организации. Вместе с тем, как отмечают специалисты, при невозможности указать УИН в соответствующем реквизите можно указать 0.
Код 24 связан с назначением платежа. Это может быть, например, оплата услуг, товаров. Но если речь идет о перечислении организацией части зарплаты сотрудника в бюджет, то необходимо указать в соответствующем поле персональные данные специалиста — ФИО, ИНН.
Итак, мы рассмотрели, каким критериям должны соответствовать платежки для перечисления в бюджет налогов, пеней, штрафов. В целом те же правила применяются, если основание для составления такого документа, как платежное поручение — госпошлина. Образец заполнения данного источника будет соответствовать рассмотренному нами алгоритму.
Специфика составления платежек в фонды
Определенной спецификой характеризуется составление платежек в государственные фонды. Образец заполнения платежного поручения (ФФОМС, ПФР, ФСС могут быть его адресатами) соответствующего типа будет оптимален при обеспечении его соответствия следующим основным критериям.
Так, в данного типа документах, как и в случае с оплатой налогов, пеней и штрафов, будет задействоваться поле 104, то есть КБК. Как и в случае с платежками предыдущего типа, только один КБК может указываться в отдельно взятом документе. Корректный КБК нужно запрашивать в фонде, в который отправляется соответствующая транзакция.
Аналогично код 105, соответствующий такому реквизиту, как ОКТМО, также должен указываться в платежке. Он, как и в случае с документами для перечисления налогов, пеней и штрафов, заменяет ОКАТО.
В случае если платится сбор в тот или иной государственный фонд, в реквизитах с кодами 106 и 107 можно указывать 0.
Важен код 108. Если в поле 101 выше — то есть, в том, которое содержит данные о статусе субъекта, формирующего платежку — отмечены такие цифры, как 03, 19, 20, либо 24, то в реквизите 108 нужно ставить идентификатор физлица. Это может быть, например, СНИЛС, его серия и номер водительских прав и т. д.
Вариативность идентификаторов
Важно также указать корректный тип идентификатора. Он может быть представлен в следующем спектре:
01 (главный документ, удостоверяющий личность гражданина РФ — паспорт);
02 (свидетельство о рождении);
14 (СНИЛС);
22 (водительские права);
24 (свидетельство о государственной регистрации транспортного средства).
В полях 109 и 110 можно указывать 0.
Универсальность очередности
В поле 21, то есть очередности платежа, следует ставить 5, как и в случае, когда мы рассматривали первый сценарий составления такого документа, как платежное поручение (образец заполнения). Штраф, налог, сбор в государственный фонд всегда ставятся, таким образом, с очередностью 5.
Реквизит с кодом 22, то есть УИН, как и в случае с платежами предыдущего типа, следует узнавать либо в государственном учреждении, в которое направляются финансовые средства, либо в банке.
Реквизит с кодом 24 предполагает корректное указание назначения транзакции. Это могут быть, например, страховые взносы на ОПС.
Правила заполнения платежек по налогам и взносам снова поменялись. Скачать образец заполнения платежного поручения 2017 и разъяснения к нему можно в этой статье.
С 2017 года заполнять платежки по налогам и взносам надо по новым правилам, учитывая изменения, которые Минфин утвердил приказом от 05.04.2017 № 58н. Смотрите, как заполнять поля платежного поручения в 2017 году (образцы по налогам и взносам).
Скачать образцы заполнения платежных поручений 2017
Образец заполнения платежного поручения в 2017 году
С 25 апреля 2017 года платежные поручения надо заполнять по-новому. Порядок заполнения Минфин обновил приказом от 05.04.2017 № 58н. Изменения касаются взносов в ФСС и инспекцию. Напомним о ключевых изменениях в заполнении платежек в 2017 году.
1. Все взносы перечисляют в инспекцию (кроме "несчастных" - их платят в ФСС). Поручения заполняют по правилам, которые установлены для налогов. Они закреплены в приложении 2 к приказу Минфина России от 12.11.2013 № 107н. В качестве получателя пишут ИФНС, статус – 01, в поле 107 – значение типа МС.04.2017.
В поле 101 платежки проставьте статус 01. В начале года была неразбериха со статусом. Инспекторы просили ставить то статус 14, то 02. Но банк не пропускал такие платежки. В итоге инспекция и фонды договорились о статусе 01 (письмо ФНС России от 03.02.2017 № ЗН-4-1/1931@). Теперь он закреплен в приказе Минфина. Код 14 чиновники исключили совсем.
В поле 16 "Получатель" отразите название инспекции, в которую платите налоги. Например, для ИФНС № 15 по г. Москве. Специалисты на местах утверждают, что до сих пор встречают в поле 16 ошибки. Некоторые ставят получателем фонды, но это неверно.
2. Взносы на травматизм надо платить по-прежнему в ФСС . Поэтому заполнять платежки нужно по правилам из приложения 4 к приказу № 107н. В качестве получателя ставят фонд, статус – 08, в полях 106–109 – "0".
В поле 105 вносят ОКТМО. В этом реквизите тоже часто ошибаются. Для муниципальных образований коды состоят из 8 знаков, а для населенных пунктов – из 11. Уточнить нужный вам код можно в своем отделении ФСС.
Основание платежа в поле 106 ставьте только 0. Банк может вернуть платежку, если запишете иные значения – ТП, ТР, ЗД. Период в поле 107 также отразите значением 0. Не ставьте месяц, за который платите, но и пустым поле тоже не оставляйте. Такие требования закреплены в пункте 5 приложения 4 к приказу № 107н.
Образцы заполнения платежного поручения в 2017 году за третьих лиц
Минфин установил, как компаниям платить налоги друг за друга. Хотя кодекс разрешил это делать еще с 30 ноября 2016 года. Из-за отсутствия правил некоторые банки до последнего не пропускали платежки или они зависали в невыясненных. Теперь проблем не будет. Приказ Минфина России от 05.04.2017 № 58н утвердил порядок, как заполнить платежное поручение, если за компанию налог перечисляет контрагент или директор.
Налоги и взносы за компанию вправе заплатить кто угодно: контрагент, другая компания холдинга, предприниматель, директор или любой другой сотрудник. Ограничений в кодексе нет (п. 1 ст. 45 НК РФ). Главное, чтобы из платежного поручения было ясно, что налог платят за компанию.
Директор или другой "физик" могут оплатить налоги компании из собственных денег. Как потом рассчитаться с работником, определите сами. Например, оформите это как беспроцентный заем. Из бумаг должно следовать, что вы вернули долги.
Если налоговые долги гасит контрагент, договоритесь, как вернете деньги. Их можно также оформить как заем или зачесть как предоплату в счет поставки.
Правило об уплате чужих налогов и взносов записано в кодексе. На «несчастные» взносы оно не распространяется. А Федеральный закон от 24.07.1998 № 125-ФЗ не разрешает платить взносы на травматизм друг за друга. Перечислять их должен сам страхователь.
Для взносов на травматизм есть одно исключение. Их вправе оплатить директор, если у компании заблокирован счет. Но для этого выдайте руководителю или другому сотруднику с доверенностью деньги под отчет. Тогда платить директор будет от имени компании.
Платежку на чужие налоги и страховые взносы нужно оформить по-особому:
- в поле 60 «ИНН» и поле 102 «КПП» плательщика поставьте ИНН и КПП компании, за которую платите налоги или страховые взносы;
- в поле 8 «Плательщик» заполните название своей компании или Ф.И.О. директора, если он платит за организацию;
- в поле 101 «Статус плательщика» поставьте код 01;
- в поле 24 "Назначение платежа" запишите ИНН и КПП вашей компании (см. образец 1) или ИНН «"физика", который платит за организацию (см. образец 2). Через знак «//» заполните название компании, за которую платите, и остальную информацию.
Образец заполнения платежного поручения 2017 за третьих лиц
1. Образец поручения, если налоги за организацию платит директор

2. Образец поручения, если организация платит налог за контрагента
голосов: 9Образец заполнения платежного поручения в 2016 году пригодится всем бухгалтерам при уплате страховых взносов, НДФЛ и других налогов.
В статье детально разъясняется, как заполнить каждое поле платежного поручения в 2016 году, в том числе статус плательщика, УИН, очередность платежей, основание платежа, назначение платежа и пр. Приводятся образцы заполнения платежного поручения по налогу на прибыль и НДФЛ, а также по страховым взносам в ПФР, ФСС и ФФОМС.
Изменения в платежных поручениях с 2016 года
В правила заполнения платежного поручения в 2016 году внесены изменения . А именно: чиновники уточнили, какое количество знаков должно быть в ИНН, КБК, КПП, ОКТМО, УИН (приказ Минфина России от 23.09.2015 № 148н). Изменения вступили в силу с 28 марта. Для удобства новые правила заполнения платежных поручений в 2016 году представлены в виде таблицы.
Правила заполнения платежного поручения в 2016 году по налогам и взносам
| Номер поля | Название поля | Что указать |
|---|---|---|
| 101 | Статус плательщика | 01 - если компания платит налог за себя, 02 - если компания платить налога в качестве налогового агента, 08 - если компания платить страховые взносы |
| 60 | ИНН плательщика | ИНН организации |
| 102 | КПП плательщика | - организации - КПП организации; - недвижимого имущества - КПП, присвоенный организации по месту нахождения этого имущества |
| 8 | Плательщик | Полное или сокращенное наименование организации |
| 61 | ИНН получателя | ИНН ИФНС (фонда), в которую подается отчетность по перечисляемому налогу (взносу) |
| 103 | КПП получателя | КПП ИФНС (фонда), в которую подается отчетность по перечисляемому налогу |
| 16 | Получатель | - при уплате налога - УФК МФ РФ по ______ (указать наименование субъекта РФ, в котором уплачивается налог), а затем в скобках - наименование ИФНС. Например, "УФК МФ РФ по г. Москве (ИФНС N 27 по г. Москве)"; - при уплате взноса - УФК по __________ (указать наименование субъекта РФ, в котором уплачиваются взносы), в затем в скобках наименование отделения ПФР или ФСС по субъекту РФ, в котором уплачиваются взносы. Например, УФК по г. Москве (ГУ - Отделение ПФР по г. Москве и Московской области) |
| 21 | Очередность платежа | 5 |
| 22 | Код | - при уплате текущих платежей - "0"; - про уплате недоимки, пени, штрафа по требованию фонда - УИН |
| 104 | КБК | КБК на 2016 год для уплаты соответствующего налога |
| 105 | ОКТМО | При уплате налога (взноса) по месту нахождения: - организации - ОКТМО по месту нахождения организации; - недвижимого имущества - ОКТМО по месту нахождения этого имущества |
| 106 | Основание платежа | - при уплате текущих налоговых платежей - ТП; - недоимки по налогам самостоятельно - ЗД; - недоимки по налогам по требованию ИФНС - ТР; - при уплате взносов - 0 |
| 107 | Налоговый период | Если в поле 106 указано ТР - дату уплаты налога по требованию При уплате взносов в этом поле ставится 0 |
| 108 | Номер документа | Если в поле 106 указано ТП или ЗД - 0 При уплате взносов вписывается 0 |
| 109 | Дата документа | Если в поле 106 указано ТП - дату подписания декларации, по которой уплачивается налог. Если налог уплачивается раньше сдачи декларации, в поле 109 указывается 0; ЗД - 0 При уплате взносов ставится 0 |
| 110 | Тип платежа | Не заполняется согласно приказу Минфина от 30.10.2014 № 126н |
| 24 | Назначение платежа | Текстовые пояснения к платежу (например, Авансовый платеж по налогу на прибыль за I квартал 2016 г.) |
В реквизите (1) указано наименование документа.
В реквизите (2) указан номер формы по Общероссийскому классификатору управленческой документации, ОК 011-93 (утвержден постановлением Госстандарта России от 30.12.1993 № 299).
В реквизите (3) проставляется номер платежного поручения цифрами. Каждый год нумерация платежных поручений начинается заново.
В реквизите (4) указывается дата составления распоряжения:
- на бумажном носителе - день, месяц, год проставляются цифрами в формате ДД.ММ.ГГГГ;
- в электронном виде цифрами в формате банка (день - две цифры, месяц – две цифры, год - четыре цифры).
В реквизите (5) указывается одно из значений:
- «срочно»;
- «телеграфом»;
- «почтой»;
- другое значение, установленное банком.
Значение можно не указывать, если это установлено банком. В электронном виде значение нужно указать в виде кода, установленного банком.
В реквизите (6) указывается сумма платежа. Целые рубли - прописью с заглавной буквы, а копейки - цифрами. При этом слова «рубль», «копейка» не сокращаются. Если сумма платежа прописью выражена в целых рублях, то копейки можно не указывать, а в поле «Сумма» проставить сумму платежа и знак равенства «=».
В реквизите (7) указывается сумма платежа цифрами. Рубли отделяются от копеек знаком тире «–». Если копейки не указываются, прописывается сумма платежа и знак равенства «=».
В реквизите (8) указывается наименование плательщика.
В реквизите (9) вписывается номер счета плательщика в банке.
В реквизите (10) указывается банк плательщика (наименование и место нахождения).
В реквизите (11) указывается банковский идентификационный код (БИК) банка плательщика.
В реквизите (12) указывается номер корреспондентского счета банка плательщика.
В реквизите (13) указывается банк получателя.
В реквизите (14) указывается банковский идентификационный код (БИК) банка получателя.
В реквизите (15) указывается номер корреспондентского счета банка получателя.
В реквизите (16) указывается полное или сокращенное наименование организации-получателя (при этом для ИП указывается его Ф.И.О. и правовой статус, для граждан, не являющихся ИП, – Ф.И.О.).
В реквизите (17) указывается номер счета получателя в банке.
В реквизите (18) указывается шифр 01.
В реквизите (19) «Срок платежа» значение не указывается, если другой порядок не установлен банком.
В реквизите (20) «Назначение платежа кодовое» значение не указывается, если другой порядок не установлен банком.
В реквизите (21) указывается очередность платежа цифрой в соответствии с законодательством.
В реквизите (22) нужно указывать код уникального идентификатора платежа (УИП). Этот код отражается в платежках только в том случае, если он установлен получателем средств и доведен до плательщика (п. 1.1 указания Банка России от 15.07.2013 № 3025-У). При уплате текущих налогов, сборов, страховых взносов, рассчитанных плательщиками самостоятельно, УИП не устанавливается. Получатели средств по-прежнему будут идентифицировать поступающие платежи на основании ИНН, КПП, КБК, ОКАТО и других платежных реквизитов. Поэтому в поле «Код» при перечислении текущих налогов и взносов достаточно указать значение «0».
В реквизите (23) «Резервное поле» значение не указывается, если другой порядок не установлен банком.
В реквизите (24) указывается назначение платежа, наименование товаров, работ, услуг, номера и даты документов-оснований, в соответствии с которыми проводится платеж (например, договоров, актов, товарных накладных).
В реквизите (43) ставится печать.
В реквизите (44) должен поставить свою подпись уполномоченный представитель организации (например, руководитель) в соответствии с заявленными банку образцами в карточке.
В реквизите (45) банк плательщика поставит отметку (штамп), а его уполномоченный представитель - свою подпись.
В реквизите (60) указывается ИНН плательщика (если такой есть).
В реквизите (61) указывается ИНН получателя.
В реквизите (62) сотрудник банка поставит дату поступления распоряжения в банк плательщика.
В реквизите (71) сотрудник банка укажет дату списания средств со счета плательщика.
В реквизите (101) указывается статус организации. В частности:
- 01 - налогоплательщик (плательщик сборов) – юридическое лицо;
- 02 - налоговый агент;
- 08 - плательщик - учреждение, осуществляющее уплату страховых взносов и иных платежей в бюджетную систему РФ;
- 14 - налогоплательщик, производящий выплаты физическим лицам.
В реквизите (102) указывается КПП плательщика.
В реквизите (103) указывается КПП получателя.
В реквизите (104) указывается значение КБК.
В реквизите (105) указывается код ОКТМО (при уплате налога на основании налоговой декларации или расчета указывается код ОКТМО такой же, как в декларации, расчете).
В реквизите (106) при уплате налоговых и таможенных платежей указывается значение основания платежа. В частности:
- ТП - платежи текущего года;
- ЗД - добровольное погашение задолженности по истекшим налоговым (расчетным, отчетным) периодам при отсутствии требования налоговой инспекции об уплате.
Полный перечень значений приведен в пункте 7 приложения 2 и пункте 7 приложения 3 к приказу Минфина России от 12.11.2013 № 107н . При невозможности указать конкретное значение показателя ставится «0» (п. 4 приложения 2 и п. 5 приложения 4 к приказу Минфина № 107н).
В реквизите (107) :
- при уплате налоговых платежей указывается налоговый период (например, МС.02.2016). Порядок указания значения установлен в пункте 8 приложения 2 к приказу Минфина № 107н;
- при уплате таможенных платежей указывается идентифицирующий код таможенного органа. Такой порядок установлен в пункте 8 приложения 3 к приказу Минфина № 107н;
- при уплате других платежей в бюджетную систему, а также при невозможности указать конкретное значение показателя ставится «0» (п. 4 приложения 2 и п. 5 приложения 4 к приказу Минфина № 107н).
В реквизите (108) ставится ноль. Исключением являются случаи погашения задолженности по требованию налоговиков. тогда в поле 108 нужно ставить номер требования налоговиков об уплате задолженности.
При уплате таможенных платежей необходимо руководствоваться порядком заполнения реквизита, приведенном в пункте 9 приложения 3 к приказу Минфина № 107н.
В реквизите (109) указывается дата подписания декларации по уплачиваемому налогу или сбору в формате ДД.ММ.ГГГГ, либо ноль, если налог или сбор в бюджет перечисляется в бюджет раньше срока сдачи декларации. В случае погашения задолженности по требованию налоговиков (таможенных) органов в этом поле указывается дата требования.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации