
Бланк нулевой отчетности. Бланк нулевой декларации по УСН
Отсутствие деятельности у организации или ИП (нет доходов/расходов/операций с НДС) не освобождает их от сдачи отчетности в ИФНС — в этом случае представляются нулевые налоговые декларации. Разобраться с тем, кому и что нужно сдавать, поможет наша таблица.
Нулевая декларация по ЕНВД
Если вы применяете ЕНВД и на время приостановили деятельность, то сдать нулевую декларацию за этот период вы не вправе (Письмо Минфина от 29.04.2015 № 03-11-11/24875 , Письмо Минфина от 24.10.14 № 03-11-09/53916). Подробнее читайте об этом .
Нулевая декларация по налогу на прибыль
| Состав | Сроки представления (пп. 3, 4 ст. 289 НК РФ) |
|---|---|
| При ежемесячной уплате авансовых платежей исходя из фактической прибыли | |
| По итогам отчетного периода | |
| — по итогам трех, шести и девяти месяцев: Титульный лист, подраздел 1.1 Раздела 1, Лист 02, приложения № 1 и 2 к Листу 02 — по итогам остальных отчетных периодов: Титульный лист, подраздел 1.1 Раздела 1, Лист 02 | Не позднее 28 числа месяца, следующего за отчетным месяцем |
| По итогам года | |
| В иных случаях | |
| По итогам отчетного периода | |
| Титульный лист, подраздел 1.1 Раздела 1, Лист 02 и приложения № 1 и 2 к этому Листу | Не позднее 28 числа месяца, следующего за отчетным кварталом |
| По итогам года | |
| Титульный лист, подраздел 1.1 Раздела 1, Листа 02 и приложений № 1 и 2 к этому Листу | Не позднее 28 марта года, следующего за отчетным годом |
Подробнее о заполнении нулевой декларации по налогу на прибыль можно прочитать .
Нулевая декларация по НДС
Скачать бланк декларации можно .
Подробнее о заполнении нулевой декларации по НДС можно прочитать .
Нулевая декларация по УСН
Скачать бланк декларации можно .
Подробнее о заполнении нулевой декларации по УСН можно прочитать .
Нулевая декларация по НДФЛ для ИП
Скачать бланк декларации можно .
Заполните свои данные в Титульном листе, а в других разделах бумажной декларации поставьте прочерки за исключением некоторых строк.
Подпишите все листы нулевой декларации 3-НДФЛ и укажите дату ее заполнения.
Заполнить эту декларацию можно при помощи специальной программы, которая размещена на сайте ФНС .
Способы представления нулевых деклараций
| Декларация | Способ подачи в ИФНС (п. 3 ст. 80 , п. 5 ст. 174 НК РФ) |
|---|---|
| Нулевая декларация по налогу на прибыль | 1. Лично в налоговую инспекцию (декларацию может подать руководитель организации/ИП лично, либо любой сотрудник при наличии у него соответствующей доверенности). 2. По почте (заказным письмом с уведомлением и описью вложения). 3. По телекоммуникационным каналам связи (ТКС). Причем, если у плательщика средняя численность работников за предшествующий год превышает 100 человек, то нулевую декларацию нужно представить именно таким способом. |
| Нулевая декларация по НДФЛ | |
| Нулевая декларация по УСН | |
| Нулевая декларация по НДС | Исключительно по ТКС через спецоператора |
Если срок представления нулевой декларации выпадает на выходной
Тогда срок сдачи переносится на следующий за ним рабочий день (п. 7 ст. 6.1 НК РФ). Например, ИП, применяющие ОСН, должны сдать нулевую декларацию 3-НДФЛ за 2015 г. , т. к. 30 апреля — суббота (Постановление Правительства РФ от 24.09.2015 № 1017).
Что грозит за несвоевременную подачу нулевой декларации
| Декларация | Штраф (п. 1 ст. 119 , п. 1 ст. 126 НК РФ , Письмо Минфина от 14.08.2015 № 03-02-08/47033 , Письмо ФНС от 30.09.2013 № СА-4-7/17536) | Блокировка счета (пп. 1 п. 3 ст. 76 НК РФ) |
|---|---|---|
| Нулевая декларация по налогу на прибыль: — за отчетные периоды | 200 руб. | — |
| — за год | 1000 руб. | Инспекция «заморозит» счет, если не представить декларацию по истечении 10 рабочих дней после конечного срока, отведенного для подачи декларации |
| Нулевая декларация по НДС | ||
| Нулевая декларация по УСН | ||
| Нулевая декларация по НДФЛ |
При незначительной просрочке подачи декларации или же других смягчающих обстоятельствах размер штрафа можно попробовать уменьшить (п. 1 ст. 112 НК РФ , п. 18 Постановления Пленума ВАС РФ от 30.07.2013 № 57). Для этого вместе с нулевой декларацией сдайте в ИФНС письмо, в котором изложите просьбу о снижении штрафа с указанием имеющихся у вас смягчающих обстоятельств.
Из этой консультации вы узнаете, что из себя представляет нулевая декларация по УСН ООО за 2017 год и как её заполнить. Ведь в России огромное количество обществ с ограниченной ответственностью ведёт деятельность на упрощённом налоговом спецрежиме. Но иногда случается, что деятельность долго не велась и/или доходов в 2017 году вообще не было. Специально для таких случаев мы подготовили образцы заполнения нулевой декларации по УСН для объекта «Доходы» и «Доходы минус расходы».
Какими правилами руководствоваться
Сразу отметим, что отсутствие у ООО деятельности в 2017 году не освобождает в 2018 году от обязанности сдать в ИФНС отчётность по УСН по итогам указанного налогового периода.
Важный нюанс: если денежные средства по счетам ООО-упрощенца в банках или через кассу всё же проходили, то отделаться нулевой декларацией УСН не получится. Нужно сдавать обычный отчёт.
В 2018 году заполнение ООО нулевой декларации УСН за 2017 год подразумевает включение в неё следующих частей:
Сроки сдачи ООО нулевого отчёта по УСН такие же, как если бы сдавать декларацию за 2017 год с суммовыми показателями. А именно, не позже 2 апреля 2018 года включительно (перенос с 31.03):

Как заполнять нулевой отчёт по УСН
Специальных правил заполнения нулевой декларации по УСН законодательно не закреплено. Но некоторые особенности выделить можно:
- во всех ячейках со стоимостными показателями ставьте прочерки;
- не забудьте указать ставку налога на УСН – 6 процентов (при объекте «Доходы») и 15% (Доходы минус Расходы);
- приведите ОКТМО инспекции ФНС России по месту расположения общества.
При заполнении нулевой декларации по УСН с помощью программного обеспечения при распечатке её на принтере допустимо отсутствие обрамления знакомест и прочерков для незаполненных ячеек (п. 2.4 Общих требований к порядку заполнения декларации УСН).
Также отметим, что все текстовые данные пишут БОЛЬШИМИ печатными буквами и символами.
Что будет, если опоздать со сдачей
За несдачу либо несвоевременную сдачу нулевой декларации УСН в отношении ООО ответственность наступает по статье 119 Налогового кодекса РФ в размере 1000 рублей. Вдобавок, отдельный штраф по ст. 15.5 КоАП РФ в размере от 300 до 500 рублей могут присудить гендиректору и/или бухгалтеру ООО. Хотя, в последнем случае возможно получится отделаться лишь предупреждением.
Еще одна крайне нежелательная мера, на которую может пойти руководство ИФНС – заморозка банковских счётов ООО, включая движение электронных платежей (п. 3 ст. 76 НК РФ). Основание есть, когда просрочка подачи декларации составляет от 10 рабочих дней.
Нулевая единая упрощенная налоговая декларация - образец заполнения можно найти на нашем сайте. В статье мы приведем условия, при которых допускается сдача в налоговые органы единая упрощенная декларация, а также ответим на часто задаваемые вопросы, связанные с ЕУД.
Что такое единая декларация и когда ее можно сдавать?
ЕУД — это форма отчетности, предназначенная для того, чтобы максимально упростить процесс отчета в ФНС для тех налогоплательщиков, кто не вел деятельность в отчетном периоде. Суть ЕУД в том, что она сдается вместо нулевок по комплексу налогов, по которым налогоплательщик должен отчитаться в рамках применяемого им режима налогообложения.
Сдавать ЕУД могут как предприятия, так и физлица. Для того чтобы заменить нулевки по нескольким налогам на ЕУД, требуется обязательное выполнение таких условий (ст. 80 НК РФ):
- в течение периода, за который формируется ЕУД, должны отсутствовать движения денежных средств у отчитывающегося налогоплательщика — как по банковским счетам, так и по кассе;
- по налогам, которые налогоплательщик уплачивает на применяемом налоговом режиме, должны отсутствовать объекты налогообложения.
Подробнее о том, когда можно сдавать ЕУД, узнайте из материала «Налоговый отчетный период в единой упрощенной декларации» .
Какие налоги заменяет единая декларация?
ЕУД, согласно порядку формирования (утвержден приказом Минфина от 10.07.2007 № 62н), может подаваться вместо расчетов и деклараций, по которым отчетным периодом являются год или квартал. Нельзя подавать ЕУД по тем налогам, отчетность по которым является ежемесячной.
При этом ЕУД не надо подавать по тем налогам, по которым тот, кто отчитывается, не является налогоплательщиком. Алгоритм принятия решения о подаче ЕУД разберем на примере.
ИП зарегистрирован в этом качестве 16.01.2018. Специальный налоговый режим не установлен, то есть ИП на ОСНО. Допустим, что по состоянию на 31.03.2018 ИП соответствовал всем условиям, при которых сдается ЕУД. За 1 квартал 2018 года ИП нужно отчитаться в ФНС по НДС. По всем прочим квартальным налогам отчитываться нет необходимости.
ВАЖНО! Подача ЕУД является правом, а не обязанностью.
То есть ИП может решать — подавать нулевку по НДС или подавать ЕУД. НДС подается только электронно, то есть ИП понадобится либо оформлять сертификат электронной подписи на себя, либо воспользоваться услугами кого-то, кто по доверенности отправит отчетность за него. При этом ЕУД можно сдать в бумажном виде как лично, так и по почте. Наш ИП принял решение сформировать ЕУД и направить почтой в ФНС.
ВАЖНО! Для упрощенной налоговой декларации нулевой сроки сдачи — до 20-го числа месяца, следующего за завершившимся отчетным периодом. То есть срок сдачи ЕУД может расходиться со сроком сдачи того налога (налогов), который в нее включен.
Еще о том, вместо каких деклараций и расчетов можно сдавать ЕУД, смотрите в статье «Что заменяет единая упрощенная налоговая декларация?» .
ОБРАТИТЕ ВНИМАНИЕ! Взносы на обязательное страхование работников (ПФР, ФСС, ФОМС) не рассматриваются как налоги. Даже несмотря на то, что теперь их администрированием занимается ФНС. Поэтому в ЕУД сведения по взносам не включаются. По ним, при отсутствии зарплаты, следует сдавать нулевой расчет в ФНС и 4-ФСС по травматизму в соцстрах.
Может ли единая упрощенная декларация быть не нулевой
ЕУД не может быть не нулевой. Это следует как из смысла данного вида отчетности, так и из формы декларации. В ней не предусмотрены графы, куда можно было бы внести числовые данные.
ЕУД — это подтверждение отсутствия объекта налогообложения. Для примера рассмотрим различные мнения о возможности подачи ЕУД при ЕНВД. Минфин считает, что нулевая декларация на ЕНВД формироваться не может, т. к. при нахождении на данном спецрежиме налог исчисляется из базовой доходности и физических показателей. То есть, даже если по факту деятельность не велась, но физический показатель присутствовал (например, арендованное помещение магазина), — декларация по ЕНВД все равно не будет нулевой (письмо от 15.04.2014 № 03-11-09/17087).
Минфину возражают суды. Например, Арбитраж Западно-Сибирского округа в постановлении от 17.08.2016 № Ф04-3635/2016 резюмировал, что если в периоде отсутствовал физический показатель (например, до начала периода был расторгнут договор аренды магазина), то налогоплательщик вправе сдать нулевку по ЕНВД.
Разберемся, что же это будет за нулевка? Декларация по ЕНВД, в которой к уплате ноль, или ЕУД? По сути, в этой гипотетической ЕНВД-декларации должны быть указаны:
- физический показатель;
- базовая доходность;
- коэффициенты (К1 и К2);
- налоговая ставка.
Все это числовые значения. Просто физпоказатель в случае его выбытия будет равен 0. В итоге налога к уплате не получится. Но вот с точки зрения правильного заполнения отчета «впихнуть» числовые значения в ЕУД не удастся.
То есть сдать ЕУД вместо декларации по ЕНВД нельзя. Просто потому, что порядок исчисления налога предусматривает наличие в декларации числовых значений, отличных от нуля.
ОБРАТИТЕ ВНИМАНИЕ! Похожее правило действует и при выборе, что сдавать для НДС. Если в периоде были не облагаемые НДС обороты, которые должны быть зафиксированы в декларации по НДС, можно сдавать только декларацию по НДС. ЕУД в таком случае сдавать нельзя.
ЕУД может заполняться как на бумаге, так и электронно. При формировании на бумаге нужно соблюдать такие требования:
- бланк ЕУД можно заполнить на компьютере и распечатать;
- при заполнении вручную следует пользоваться синей или черной ручкой;
- ЕУД заполняется печатными буквами;
- ошибка исправляется так: зачеркивается неверное значение (одной чертой, чтобы было видно, что зачеркнуто), затем рядом вписывается верное значение и заверяется подписью и печатью (если имеется);
- подчистки и замазки не допускаются.
ЕУД имеет 2 листа. Первый лист заполняют все сдающие эту декларацию. Он содержит:
- реквизиты налогоплательщика и его ИФНС;
- табличную часть, куда вносятся данные о налогах, взамен которых сдается ЕУД;
- также в табличной части нужно вписать по каждому налогу номер главы НК РФ, которой данный налог регламентирован.
ВАЖНО! В таблицу на листе 1 ЕУД помещается только 4 налога одновременно. В ситуации, когда отчетных налогов вдруг оказалось больше, нужно заполнять второй лист 1 ЕУД.
Лист 2 ЕУД предназначен для отражения дополнительных данных о физлице — не ИП. ИП и предприятия ее не формируют.
Нюансы и образец заполнения единой декларации
Формирование ЕУД имеет пару важных нюансов:
- Код налогового периода. Указывается в реквизитах декларации:
- 3 — если налоговый период по налогу — квартал (пример — НДС);
- 3, 6, 9, 0 — соответствуют 1-му кварталу, полугодию, 9 месяцам и полному году для тех налогов, по которым налоговый период — год, а отчетный — квартал и отчетность формируется нарастающим итогом по году (пример — налог на прибыль).
- Номер квартала для квартальных налогов. Указывается в табличной части декларации в графе 4.
ВАЖНО! Год в табличной части в графе 4 никак не помечается.
Скачать бланк и посмотреть образец ЕУД можно на нашем сайте: «Единая упрощенная налоговая декларация — образец 2018 года» .
Итоги
ЕУД можно сдать при соблюдении ряда условий. Декларация может заменять собой те налоги, по которым отчетный период — квартал или год. ЕУД не может быть не нулевой. Порядок формирования ЕУД достаточно прост, однако имеет несколько нюансов, которые следует соблюсти. Взять бланк ЕУД, ознакомиться с образцом его заполнения, а также больше узнать о нюансах формирования и подачи декларации можно на нашем сайте.
Необходима ли в 2018 году нулевая декларация по УСН за 2017 год для ИП? Где скачать бланк в Excel? Как выглядит образец заполнения нулевой декларации для ИП с объектом «доходы»? Ответим на вопросы и приведем примеры заполнения (они доступны для скачивания)
Нужно ли сдавать нулевую декларацию за 2017 год?
Если в 2017 году ИП не вел бизнес и не имел никаких операций по счетам, то это не освобождает его от необходимости заполнения и сдачи нулевого бланка декларации по УСН за 2017 года. Скачав такую декларацию, налоговики просто поймут, что никаких доходов в 2017 году не было. То есть, ИП, можно сказать, заявляет о нулевой деятельности в 2017 году.
Срок сдачи нулевой декларации по «упрощенке» для ИП
По общему правилу, срок подачи ИП декларации УСН за 2017 год – не позже 30 апреля года, который идёт за минувшим налоговым периодом. То есть, формально нужно успеть до 30 апреля 2018 года включительно. Это будет понедельник, однако официальный нерабочий день.
Для налоговой декларации ИП на УСН сроки сдачи практически всегда попадают вместе с первыми майскими праздниками. Такая же ситуация и в 2018 году. Поэтому крайний срок сдачи налоговой декларации УСН для ИП за 2017 год в силу п. 7 ст. 6.1 НК РФ переходит на 03 мая – четверг. Это будет первый рабочий день после удлинённых майских выходных. Подробнее см. « ». Не позднее этого для ИП нужно сдать в ИФНС бланк нулевой декларации за 2017 год.
ВЫВОД
Даже если предприниматель на УСН с объектом налогообложения «доходы» не получал никаких доходов в 2017 г., то он должен представить в свою ИФНС нулевую декларацию по УСН не позднее 3 мая 2018 года.
А если ИП пропустит строк сдачи нулевой декларации за 2017 год?
За представление нулевой декларации по УСН за 2017 год с нарушением срока грозит штраф 1000 руб. (п. 1 ст. 119 НК РФ). Но размер штрафа можно попытаться снизить при наличии смягчающих обстоятельств, например при незначительной просрочке представления (п. 1 ст. 12 НК РФ, п. 18 Постановления Пленума ВАС РФ от 30.07.2013 № 57). Для этого вместе с декларацией по УСН представьте в ИФНС письмо с просьбой снизить сумму штрафа и указанием смягчающих обстоятельств.
За нарушение сроков сдачи налоговых деклараций предусмотрена не только налоговая, но и административная ответственность. По заявлению налоговой инспекции могут вынести предупреждение или оштрафовать руководителя или главного бухгалтера организации на сумму от 300 до 500 руб. за каждую несвоевременно сданную декларацию (ст. 15.5, абз. 4 ч. 3 ст. 23.1КоАП).
За опоздание с подачей декларации по УСН инспекция вправе заблокировать банковские счета организации или ИП на УСН. Счет может быть заблокирован, если организация не представила декларацию в течение 10 рабочих дней после того, как истек срок, установленный для ее подачи (п. 3 ст. 76, п. 6 ст. 6.1 НК). На ИП правила о блокировке счетов распространяются в полной мере за несдачу декларации по УСН за 2017 год.
Как заполнять нулевую декларацию: состав
Заполните титульный лист, указав в нем все необходимые данные. При сдаче бумажной декларации в остальных разделах Декларации укажите ИНН, КПП и номера страницы.
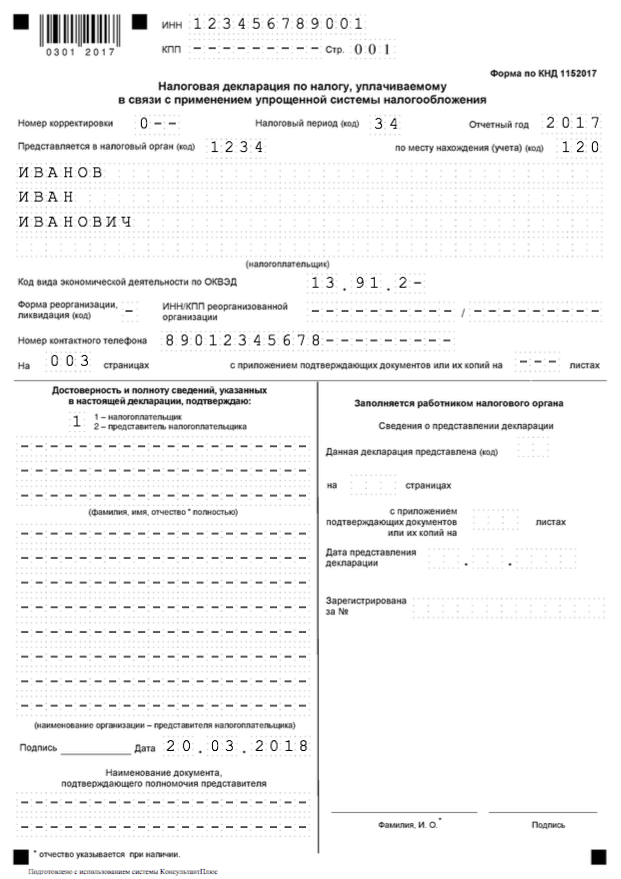
А во всех иных ячейках строк поставьте прочерки (п. 2.4 Раздела II Порядка заполнения декларации), кроме:
- ОКТМО;
- ставки налога на УСН (6 или 15 %).
Состав нулевой декларации по УСН для ИП выглядит так.
В начале января я уже давал инструкцию по заполнению декларации по УСН 6%. Кому интересно — можете . Но там была рассмотрена ситуация на примере деятельности одного ИП с цифрами. А как заполнять декларацию, если деятельности в течение года не было? Или предприниматель или организация совмещали, например: УСН и ЕНВД. И по «вмененке» деятельность осуществлялась, а по «упрощенке» — нет.
Заполнять данный отчет мы будем, как всегда, в программе « «. Проверьте, чтобы в настройках программы были заполнены поля ОКВЭД и ОКТМО, а у организаций, еще — ФИО руководителя. Выбираем отчетный период — «2014 год». Далее в меню «Документы» выбираем пункт «Налоговая отчетность». Нажимаем кнопочку «Добавить» и ищем нашу декларацию. Выбираем ее и приступаем к заполнению.
Образец заполнения Титульного листа
На этом листе нам нужно обязательно заполнить поле «Налоговый период (код)». Выбираем значение — «34». Все остальные поля должны заполниться автоматически, но проверить не помешает.
Предприниматель, если подает декларацию лично, больше ничего не указывает. Если декларация подается через представителя, то в поле «Достоверность и полноту сведений, указанных …» ставим не «1», а «2», а также указываем ФИО представителя. А в поле «Наименование документа, подтверждающего полномочия представителя» указываем данные о доверенности, например «Нотариальная доверенность АА 123456 от 15.01.2015 г.».
Бухгалтер, заполняющий декларацию у ООО, должен указать: если директор сдает отчетность лично — «1» и ФИО директора; либо — «2», ФИО представителя и данные о доверенности, например: «Генеральная доверенность № 123 от 30.11.2014 г.».
Заполнение раздела 1.1
Предприниматели без работников в строке «102» указывают — «2», а организации (ООО) — в любом случае «1», т.к. в штате у них есть директор (даже если он не получает зарплату). Если, например, ИП осуществляет деятельность, переведенную на ЕНВД и по ней есть работники, а по УСН деятельности не было, то указываем — «2».
В строках 140-143 отражаются уплаченные страховые взносы, уменьшающие начисленный налог 6%. Нам уменьшать нечего, поэтому здесь мы ничего не указываем.
Как всегда, наживаем кнопки F5 — для перерасчета и F6 — для проверки, и наша декларация готова. Остается расписаться, при необходимости поставить печать и сдать декларацию в налоговую инспекцию.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации