
Бланк акт инвентаризации готовой продукции. Инвентаризационная опись товарно-материальных ценностей: образец
Заполните бланк без ошибок за 1 минуту!
Бесплатная программа для автоматического заполнения всех документов для торговли и склада.
Бизнес.Ру - быстрое и удобное заполнение всех первичных документов
Подключиться бесплатно к Бизнес.Ру
Данная форма применяется при оформлении инвентаризации стоимости отгруженных товарно-материальных ценностей. На товарно-материальные ценности отгруженные, срок оплаты которых не наступил и на товарно-материальные ценности отгруженные, но не оплаченные покупателями в срок, составляются отдельные акты. В графе "Примечание" на товарно-материальные ценности отгруженные, но не оплаченные в срок покупателями, по каждой отдельной отгрузке приводится наименование покупателя.
Унифицированная форма № ИНВ-4 утверждена постановлением Госкомстата России от 18.08.98 г. № 88.
Узнайте как можно упростить складской учет благодаря автоматизации учета на складе >>
(Выписывайте документы без ошибок и в 2 раза быстрее за счет автоматического заполнения документов в программе Класс365)

Как упростить работу с документами и вести учет легко и непринужденно
Посмотреть как работает Бизнес.Ру
Вход в демо-версию
Как правильно заполнить форму ИНВ-4
При наличии товарно-материальных ценностей на предприятии, закрепленные за ними склады периодически подвергаются инвентаризации. Процесс инвентаризации очень сложный и трудоёмкий. Это связано, прежде всего, с наличием большого количества и широкой номенклатуры товаров. Основная задача инвентаризации - проверка соответствия количества учётных показателей с их реальным наличием.
При инвентаризации отгруженных товарно-материальных ценностей заполняется акт инвентаризации по форме ИНВ-4. Форма ИНВ-4 - это утверждённая типовая форма, которая используется при оформлении акта инвентаризации отгруженных товарно-материальных ценностей. Также, данная форма используется при смене материально-ответственного лица за товарно-материальные ценности на предприятии и во время проведения общей инвентаризации в организации. В описях на материально-товарные ценности, по каждой отгрузке отдельно указываются следующие данные: наименование отгруженного товара, его количество и стоимость, дата отгрузки, а также номера и список документов, на основании которых эти товары учтены на счетах бухгалтерского учёта.
Поскольку форма ИНВ-4 применяется при инвентаризации стоимости товарно-материальных ценностей отгруженных, то для разных категорий товаров составляются отдельные акты. А именно, на отгруженные товарно-материальные ценности, срок оплаты которых не настал, и на отгруженные товарно-материальные ценности, не оплаченные покупателями в срок. В случае, если присутствуют товарно-материальные ценности отгруженные, но не оплаченные с рок, в графе «Примечание» по каждой отдельной отгрузке указывается наименование покупателя. Заполнение акта осуществляется непосредственно перед отгрузкой товарно-материальных ценностей.
Акт формы ИНВ-4 составляется в двух экземплярах, лицами, осуществляющими инвентаризацию. Затем ими подписывается, один экземпляр остаётся у материально ответственного лица, второй - передаётся в бухгалтерию.
При заполнении актов инвентаризации следует придерживаться некоторых правил:
1) акты заполняются ручным способом или с помощью использования любой организационной техники;
2) при заполнении ручным способом используемся шариковая ручка или чернила;
3) не допустимы ошибки и исправления;
4) нельзя оставлять незаполненные графы или строки;
5) наименования ценностей и их количество указывается по номенклатуре и в единицах измерения, принятых в учете.
Для упрощения процесса проведения инвентаризации вы можете купить программу "склад" Класс365.
Как автоматизировать работу с документами и не заполнять бланки вручную
Автоматическое заполнение бланков документов. Сэкономьте свое время. Избавьтесь от ошибок.
Подключитесь к КЛАСС365 и пользуйтесь полным спектром возможностей:
- Автоматически заполнять актуальные типовые формы документов
- Печатать документы с изображением подписи и печати
- Создавать фирменные бланки с вашим логотипом и реквизитами
- Составлять лучшие коммерческие предложения (в том числе по собственным шаблонам)
- Выгружать документы в форматах Excel, PDF, CSV
- Рассылать документы по email прямо из системы
- Вести складской учет товаров
*Упростить работу со складскими документами вам поможет Класс365 - простая программа складского учета бесплатно .
С КЛАСС365 вы сможете не только автоматически готовить документы. КЛАСС365 позволяет управлять целой компанией в одной системе, с любого устройства, подключенного к интернету. Легко организовать эффективную работу с клиентами, партнерами и персоналом, вести торговый, складской и финансовый учет. КЛАСС365 автоматизирует всё предприятие.
Начните работу с Бизнес.Ру прямо сейчас! Используйте современный подход к управлению бизнесом и увеличивайте доход.
Подключиться бесплатно к Бизнес.Ру
Данная форма инвентаризационной описи формируется по результатам инвентаризации материально-ответственных лиц организации на предмет соответствия фактического наличия и заявленных характеристик основных средств данным бухгалтерского учета. Инвентаризационная опись составляется в двух экземплярах и подписывается членами комиссии и материально-ответственными лицами отдельно по каждому месту хранения. На основные средства, принятые в аренду, опись составляется в трех экземплярах отдельно по каждому арендодателю.
Бланк формы ИНВ-1. Инструкция по заполнениюБланк формы ИНВ-1а. Инвентаризационная опись нематериальных активов
Данная форма описи формируется по результатам инвентаризации материально-ответственных лиц организации на предмет соответствия фактического наличия нематериальных активов данным бухгалтерского учета. При инвентаризации нематериальных активов проверяется наличие документов, подтверждающих права организации на его применение и правильность отражения в балансе организации. Инвентаризационная опись составляется в двух экземплярах и подписывается членами комиссии и материально-ответственными лицами.
Бланк формы ИНВ-1а. Инструкция по заполнениюБланк формы ИНВ-3. Инвентаризационная опись товарно-материальных ценностей
Данная форма описи формируется по результатам инвентаризации товарно-материальных ценностей в местах хранения организации (в подотчете у материально-ответственных лиц) на предмет соответствия фактического наличия ценностей с данными бухгалтерского учета. Инвентаризационная опись составляется в двух экземплярах и подписывается членами комиссии и материально-ответственными лицами. На выявленные при инвентаризации негодные или испорченные материалы и готовую продукцию составляются соответствующие акты.
Бланк формы ИНВ-3. Инструкция по заполнениюБланк формы ИНВ-10. Акт инвентаризации незаконченных ремонтов основных средств
Данная форма акта формируется по результатам инвентаризации незаконченных ремонтов основных средств (зданий, сооружений, машин, оборудования и т.д.) на предмет соответствия фактических затрат и данных бухгалтерского учета. Акт инвентаризации составляется в двух экземплярах и подписывается членами комиссии и материально-ответственными лицами. Один экземпляр передается в подразделение бухгалтерии, другой - материально-ответственным лицам.
Бланк формы ИНВ-10. Инструкция по заполнениюБланк формы ИНВ-11. Акт инвентаризации расходов будущих периодов
Данная форма акта формируется по результатам инвентаризации расходов будущих периодов на предмет соответствия фактических затрат, подтвержденных первичными учетными документами, с данными бухгалтерского учета. Акт инвентаризации составляется в двух экземплярах и подписывается ответственными членами комиссии. Один экземпляр передается в подразделение бухгалтерии, другой остается в комиссии.
Бланк формы ИНВ-11. Инструкция по заполнениюБланк формы ИНВ-15. Акт инвентаризации наличных денежных средств
Данная форма акта формируется по результатам инвентаризации кассы организации на предмет соответствия фактического наличия денежных средств, марок, чековых книжек и т.п. с данными бухгалтерского учета. Акт составляется в двух экземплярах (кроме ситуации со сменой материально-ответственных лиц) и подписывается всеми членами комиссии и лицами, ответственными за сохранность ценностей.
Бланк формы ИНВ-15. Инструкция по заполнениюБланк формы ИНВ-16. Инвентаризационная опись ценных бумаг и бланков документов строгой отчетности
Данная форма инвентаризационной описи формируется по результатам инвентаризации материально-ответственных лиц организации на предмет соответствия фактического наличия, ценных бумаг и бланков документов строгой отчетности данным бухгалтерского учета. Опись составляется в двух экземплярах и подписывается членами инвентаризационной комиссии и материально-ответственными лицами. При смене материально ответственных лиц опись составляется в трех экземплярах.
Бланк формы ИНВ-16. Инструкция по заполнениюБланк формы ИНВ-17. Акт инвентаризации расчетов с покупателями, поставщиками и прочими дебиторами и кредиторами
Данная форма акта формируется по результатам инвентаризации расчетов с покупателями, поставщиками и прочими дебиторами и кредиторами на предмет соответствия фактической дебиторской и кредиторской задолженности, подтвержденной первичными учетными документами, и данных бухгалтерского учета. Акт инвентаризации составляется в двух экземплярах и подписывается членами комиссии. Один экземпляр передается в подразделение бухгалтерии, другой остается в комиссии.
Бланк формы ИНВ-17. Инструкция по заполнениюБланк формы ИНВ-18. Сличительная ведомость результатов инвентаризации основных средств
Настоящая форма сличительной ведомости формируется для отражения результатов инвентаризации основных средств и нематериальных активов по которым выявлены отклонения от данных бухгалтерского учета. Сличительная ведомость составляется в двух экземплярах бухгалтером. Один экземпляр хранится в бухгалтерии, второй передается материально ответственному лицу.
Бланк формы ИНВ-18. Инструкция по заполнениюБланк формы ИНВ-19. Сличительная ведомость результатов инвентаризации товарно-материальных ценностей
Сличительная ведомость по форме ИНВ-19 формируется для отражения результатов инвентаризации товарно-материальных ценностей по которым выявлены отклонения фактических показателей (количества, суммы) от данных бухгалтерского учета. Сличительная ведомость составляется в двух экземплярах бухгалтером. Один экземпляр хранится в бухгалтерии, второй передается материально ответственному лицу.
Бланк формы ИНВ-19. Инструкция по заполнениюБланк формы ИНВ-22. Приказ о проведении инвентаризации
Приказ по форме ИНВ-22 является письменным заданием, конкретизирующим содержание, объем, порядок и сроки проведения инвентаризации проверяемого объекта, а также персональный состав инвентаризационной комиссии. Приказ подписывается руководителем организации и вручается председателю инвентаризационной комиссии.
Бланк формы ИНВ-22. Инструкция по заполнениюБланк формы ИНВ-23. Журнал учета контроля за выполнением приказов о проведении инвентаризации
Журнал по форме ИНВ-23 применяется для оформления проведения инвентаризаций и контрольных проверок правильности проведения инвентаризации. В данном журнале регистрируются приказы о проведении инвентаризации, составленные по форме ИНВ-22
Бланк формы ИНВ-23. Инструкция по заполнениюБланк формы ИНВ-24. Акт о контрольной проверке правильности проведения инвентаризации ценностей
Результаты контрольных проверок правильности проведения инвентаризаций оформляются актом по форме ИНВ-24 и регистрируются в Журнале учета контрольных проверок правильности проведения инвентаризаций по форме ИНВ-25
Бланк формы ИНВ-24. Инструкция по заполнениюБланк формы ИНВ-25. Журнал учета контрольных проверок правильности проведения инвентаризаций
В настоящем журнал регистрируются Результаты контрольных проверок правильности проведения инвентаризаций оформленные актами по форме ИНВ-24
Форма ИНВ-3 составляется после инвентаризации товарно-материальных ценностей для того, чтобы сопоставить фактическое их наличие с данными бухгалтерского учета.
Бланк формы ИНВ-3


Образец заполнения формы ИНВ-3


Как заполнить форму ИНВ-3
На первой странице формы ИНВ-3 лица, материально ответственные за хранение ТМЦ, подписывают расписку о том, что на момент начала описи все подотчётные им материалы и товары учтены и снабжены документами.
Попробуйте программу для магазинов Бизнес.Ру, которая позволит вам автоматизировать бухгалтерскую и налоговую отчетность, всегда быть в курсе всех взаиморасчетов с сотрудниками, контролировать денежные потоки в компании, а личный календарь вовремя напомнит о важных событиях.
Проставляется номер и дата приказа о проведении инвентаризации, указываются дата начала и дата окончания инвентаризации (берутся из приказа). Ставится номер и дата самой описи. Указываются ТМЦ, которые будут проверяться.
Вторая страница представляет собой таблицу, в которой отмечают документальное и фактическое количество проверяемых ТМЦ.
Если в составе проверяемых товаров есть драгоценные металлы или камни, к которым прикладывается специальный паспорт, его номер указывают в столбце «Номер», графа «Паспорта».
Незаполненные строки перечёркиваются. Внизу каждой страницы описи (их может быть несколько, если товаров и ценностей много, и одного листа для их перечня недостаточно) проставляют количество порядковых номеров и общее количество единиц ТМЦ.
Сервис Бизнес.Ру, помимо автоматизации бухгалтерской и налоговой отчетности, обладает большим набором возможностей для автоматизации работы магазинов. Вы сможете реализовать в программе продажи любой сложности: вести отдельные договора, составлять акты выполненных работ и настраивать резервирование товаров. Все необходимые данные о покупках и продажах можно выгрузить в программу 1С:Бухгалтерия.
В опись включается информация по всем обнаруженным ТМЦ, в том числе по тем, которые не учтены документально. Если в ходе проверки были выявлены пришедшие в негодность или недостающие товары или материалы, это необходимо подтвердить соответствующими актами.
На третьей странице подводятся итоги инвентаризации по всем страницам. Бланк подписывается всеми членами комиссии, а также материально-ответственными лицами, которые присутствовали при проверке и согласны с её итогами.
Заверяет итоги ответственный за проверку инвентаризационной описи бухгалтер.
Кто составляет форму ИНВ-3
Инвентаризационную опись оформляет специально учреждённая приказом (распоряжением, постановлением) руководителя организации комиссия.
Форму ИНВ-3 составляют в двух экземплярах. Один передают в бухгалтерию для составления сличительной ведомости (форма ИНВ-19), а второй остаётся у ответственного за сохранность ТМЦ лица.
Читайте подробнее: Инвентаризируем склад и магазин
Форма ИНВ-19 заполняется в том случае, если в ходе проведения проверки вскрылись несоответствия.
Учет результатов инвентаризации. Документация. Видео
В случае, если ТМЦ очень много, и за один день составить форму ИНВ-3 невозможно, на уже пересчитанные и проверенные ТМЦ составляется инвентаризационный ярлык по форме ИНВ-2.
В конце всей процедуры описи на основе составленных ярлыков оформляется общий документ ИНВ-3.
На бланке описи ИНВ-3 должны быть подписи всех присутствующих членов комиссии и всех материально ответственных за хранение ТМЦ лиц.
Итоговые данные по всем проведённым в отчётном году инвентаризациям прописываются в ведомости результатов инвентаризации (форма ИНВ-26).
Первичные документы по учету результатов инвентаризации применяются для проверки полноты и достоверности бухгалтерского учета в ходе полной или частичной инвентаризации имущества и финансовых активов предприятия. На основании этих документов инвентаризационная комиссия устанавливает, насколько содержание учетных данных и первичных документов соответствует фактической стоимости имущества.
Основными нормативными актами, регулирующими порядок проведения инвентаризации, являются:
Закон о бухгалтерском учете;
Положение по ведению бухгалтерского учета;
Методические указания по инвентаризации имущества и финансовых обязательств, утвержденные приказом Минфина России от 13 июня 1995 г. N 49 (далее - Методические рекомендации по инвентаризации).
В соответствии с этими документами, а также Постановлением N 835 для оформления первичных документов, составляемых в ходе инвентаризации, необходимо использовать типовые межведомственные формы первичной учетной документации, утвержденные Госкомстатом России.
Постановлением N 88 для документирования результатов инвентаризации введены следующие формы:
N ИНВ-1 "Инвентаризационная опись основных средств";
N ИНВ-1а "Инвентаризационная опись нематериальных активов";
N ИНВ-2 "Инвентаризационный ярлык";
N ИНВ-3 "Инвентаризационная опись товарно-материальных ценностей";
N ИНВ-4 "Акт инвентаризации товарно-материальных ценностей отгруженных";
N ИНВ-5 "Инвентаризационная опись товарно-материальных ценностей, принятых на ответственное хранение";
N ИНВ-6 "Акт инвентаризации расчетов за товарно-материальные ценности, находящиеся в пути";
N ИНВ-8 "Акт инвентаризации драгоценных металлов и изделий из них";
N ИНВ-8а "Инвентаризационная опись драгоценных металлов, содержащихся в деталях, полуфабрикатах, сборочных единицах (узлах), оборудовании, приборах и других изделиях";
N ИНВ-9 "Акт инвентаризации драгоценных камней, природных алмазов и изделий из них";
N ИНВ-10 "Акт инвентаризации незаконченных ремонтов основных средств";
N ИНВ-11 "Акт инвентаризации расходов будущих периодов";
N ИНВ-15 "Акт инвентаризации наличных денежных средств";
N ИНВ-16 "Инвентаризационная опись ценных бумаг и бланков документов строгой отчетности";
N ИНВ-17 "Акт инвентаризации расчетов с покупателями, поставщиками и прочими дебиторами и кредиторами";
Приложение к форме N ИНВ-17 "Справка к акту инвентаризации расчетов с покупателями, поставщиками и прочими дебиторами и кредиторами";
N ИНВ-18 "Сличительная ведомость результатов инвентаризации основных средств, нематериальных активов";
N ИНВ-19 "Сличительная ведомость результатов инвентаризации товарно-материальных ценностей";
N ИНВ-22 "Приказ (постановление, распоряжение) о проведении инвентаризации";
N ИНВ-23 "Журнал учета контроля за выполнением приказов (постановлений, распоряжений) о проведении инвентаризации";
N ИНВ-24 "Акт о контрольной проверке правильности проведения инвентаризации ценностей";
N ИНВ-25 "Журнал учета контрольных проверок правильности проведения инвентаризации";
N ИНВ-26 "Ведомость учета результатов, выявленных инвентаризацией".
С 1 января 2001 года унифицированная форма N ИНВ-26 несколько видоизменена постановлением Госкомстата России от 27 марта 2000 г. N 26.
Формы N ИНВ-1-ИНВ-19 являются необходимыми первичными документами. На их основании осуществляется отражение результатов инвентаризации в бухгалтерском учете. Порядок и особенности заполнения каждой из этих форм мы подробно рассмотрим далее. Формы N ИНВ-22-ИНВ-26 применяются для надлежащей организации самого процесса инвентаризации и для контроля правильности ее проведения. Они достаточно просты в оформлении, поэтому мы не будем описывать каждую из них подробно.
В соответствии с Методическими указаниями по инвентаризации инвентаризация проводится в несколько этапов. На каждом этапе составляются соответствующие первичные документы. При этом сначала издается приказ о проведении инвентаризации (форма N ИНВ-22), который регистрируется в журнале учета контроля за выполнением приказов о проведении инвентаризации (форма N ИНВ-23). Затем заполняются инвентаризационные описи или акты, в которые заносятся сведения о фактическом наличии имущества и реальности учтенных финансовых обязательств (формы N ИНВ-1, ИНВ-1а, ИНВ-2, ИНВ-3 и т.д.). Следующим этапом в ходе инвентаризации является сравнение результатов, выявленных при проверке, с данными, отраженными на счетах бухгалтерского учета. При этом для отражения результатов инвентаризации основных средств, нематериальных активов, товарно-материальных ценностей, готовой продукции и прочих материальных ценностей составляются сличительные ведомости (формы N ИНВ-18, ИНВ-19). Для оформления результатов инвентаризации незаконченных ремонтов основных средств, расходов будущих периодов, наличия денежных средств, ценных бумаг и бланков документов строгой отчетности могут использоваться единые регистры, в которых объединены показатели инвентаризационных описей (актов) и сличительных ведомостей (формы N ИНВ-10, ИНВ-11, ИНВ-15, ИНВ-16). По окончании инвентаризации могут проводиться контрольные проверки правильности ее проведения. Результаты таких проверок оформляются актом (форма N ИНВ-24) и регистрируются в журнале учета контрольных проверок правильности проведения инвентаризации (форма N ИНВ-25). На последнем этапе результаты инвентаризаций, проведенных в отчетном году, обобщаются в ведомости результатов, выявленных инвентаризацией (форма N ИНВ-26).
Заполнение формы ИНВ-23 необходимо в случаях, когда в организациях происходят периодические инвентаризации имущества.
ФАЙЛЫ
2 файла
Зачем нужен документ
Все действия работников предприятий и организаций подчиняются прямым распоряжениям руководства. Не являются исключением и инвентаризационные мероприятия. В крупных компаниях они проводятся довольно регулярно.
С их помощью происходит учет имущества предприятия, списываются сломанные, изношенные, морально устаревшие или просто непригодные к дальнейшей эксплуатации , оборудование, техника, приборы.
Для запуска всех этих процессов первым делом выпускается соответствующий акт, идущий от имени руководства.
Под казенным названием «форма ИНВ-23» скрывается журнал учета распорядительной документации, касающейся инвентаризационных мероприятий. К ним относятся: приказы и постановления директората компании, а также распоряжения начальников структурных подразделений.
Обязательно ли ведение журнала
Законодательство не предусматривает обязательного ведения журнала. Тем не менее, во многих организациях (особенно крупных) документ используется.
При его помощи производится учет распорядительных бумаг, отслеживается их исполнение.
Также он позволяет контролировать все проводимые на предприятии инвентаризации, фиксировать их период и результаты (в том числе по части обнаружения излишков и недостач).
Кто ответственен за заполнение журнала
Руководство организации назначает ответственное за ведение данного журнала лицо. Это может быть начальник какого-либо структурного подразделения, либо же секретарь или сотрудник отдела бухгалтерии.
Особенности формирования журнала, общая информация
Если перед вами встала задача по формированию журнала учета распорядительной документации по инвентаризационным мероприятиям, прочитайте приведенные ниже советы и ознакомьтесь с образцом документа. На основе наших рекомендаций и примера, вам легко удастся заполнить нужный бланк.
Перед тем, как перейти к детальному рассмотрению формуляра, дадим некоторые общие сведения. На сегодняшний день применение единых унифицированных форм первичных документов отменено на законодательном уровне. Это обозначает то, что работники организаций и предприятий могут вести данный журнал учета в свободном виде или, если внутри компании есть разработанный и утвержденный в локальных актах шаблон документа – по его типу.
Многие по старинке предпочитают использовать ранее общеупотребимую и обязательную к применению форму ИНВ-23.
Связано это с тем, что она содержит в себе все нужные данные, понятна и проста для заполнения. Более того – при необходимости эту форму можно подстроить под себя, включив или, напротив, убрав некоторые столбцы в основной таблице.
Форма ведется в одном оригинальном экземпляре . При этом заполнять ее можно от руки или в компьютере – это значения не имеет.
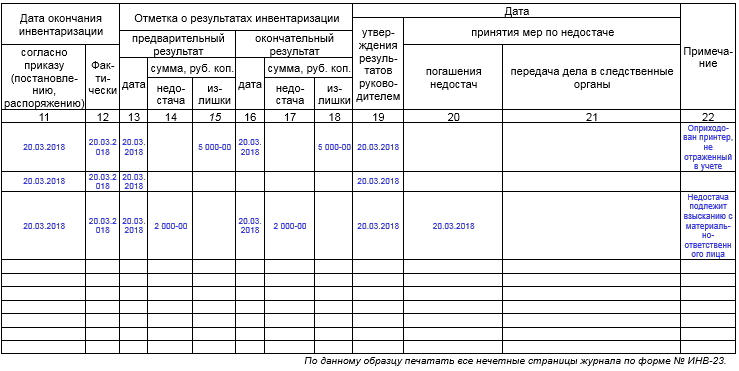
Образец журнала учёта контроля за выполнением приказов (постановлений, распоряжений) о проведении инвентаризации
Форма делится на две части: титульный лист и оборотную сторону.
Заполнение лицевой стороны листа формы ИНВ-23
На титульный лист вносится:
- название предприятия и отдел, в котором ведется журнал;
- коды ОКВЭД, ОКПО компании;
- даты начала и окончания заполнения документа;
- должность и ФИО сотрудника, который несет ответственность за его ведение.
Ниже располагается таблица – это основная часть бланка. Здесь по порядку отражается информация обо всех инвентаризациях, проходящих на предприятии (в указанный выше период времени). Рассмотрим их подробнее.
Графа № 1.
Здесь пишется порядковый номер строки.
Графа № 2.
Сюда вносится название структурного подразделения (участок, склад, отдел, цех, магазин и т.д.), где проходит инвентаризация. Если она ведется по всему предприятию, то так и надо обозначить.
Графа № 3.
Тут указывается фамилия-имя-отчество материально ответственного сотрудника организации (т.е. тот за кем закреплено имущество, подлежащее инвентаризационному мероприятию).
Графы № 4-5.
Тут проставляются дата и номер распоряжения (постановления, приказа), на основании которых проводится инвентаризация.
Графа № 6.
Сюда вписываются фамилии-имена-отчества работников, которые вошли в инвентаризационную комиссию.
Графа № 7.
Этот столбик предназначен для автографа специалиста, получившего распоряжение об инвентаризации.
Графа № 8.
Здесь описывается собственность предприятия (товарно-материальные ценности, основные средства, оборудование, техника, приборы и т.д.) и финансовые обязательства, подпадающие под инвентаризацию.
Графа № 9.
Тут фиксируется дата начала инвентаризации (по плану – в соответствии с приказом о ее проведении).
Графа № 10.
Регистрирует фактическую дату ее начала.
Заполнение оборотой стороны листа формы ИНВ-23
Графа № 11.
В этом столбике обозначается дата окончания инвентаризации (по плану – в соответствии с ).
Графа № 12.
Регистрирует фактическую дата ее окончания.
Графы № 13, 14, 15.
Сюда вносятся предварительные итоги инвентаризации: проставляется дата, пишутся суммы найденных недостач и излишков.
Графы № 16, 17, 18.
Здесь обозначаются конечные результаты инвентаризации, установленные путем сличения документации. Тут ставится дата утверждения окончательных итогов и пишутся окончательные суммы недостач и излишков.
Графа № 19.
Содержит в себе информацию об утверждении итогов инвентаризации руководством предприятия.
Графа № 20.
Сюда включается дата производства мер для устранения недостач за счет виновных.
Графа № 21.
При серьезных нарушениях сюда вносится дата передачи дела по обнаруженным недостачам в следственные органы.
Графа № 22.
Этот столбик отведен под комментарии и замечания по внесенной в журнал информации.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации