
Балансовая стоимость активов предприятия. Расчет чистых активов предприятия
Финансовое состояние компании оценивают, в том числе, по величине чистых активов. Поскольку это стоимость всего имущества за минусом кредиторских обязательств. В статье формула расчета чистых активов в 2018 году по балансу 2017 года с примерами.
Чистые активы в 2018 году: общие положения
Ежедневно компании использует в обороте объекты, находящиеся в ее собственности. К примеру, здания, офисы, земля, деньги и т.д. Это и есть активы организации. Но это лишь малая часть финансовой составляющей, ведь зачастую у компаний есть и обязательства: кредиты, займы, долги перед партнерами. Поэтому важно знать, какой величиной ЧА располагает компания.
Чистые активы (ЧА) – это собственные средства, которые останутся у компании после расчетов со всеми кредиторами. Поэтому зачастую этот показатель используют, чтобы всецело оценить финансовое благополучие организации. Также величина чистых активов может понадобиться и в иных случаях.
Схема. Когда нужен расчет чистых активов компании
Формула и порядок расчета чистых активов в 2018 году
Величину ЧА компании определяют исходя из показателей бухгалтерского баланса. Такой порядок официально утвержден приказом Минфина от 28.08.2014 № 84н, по которому в расчет чистых активов в 2018 году нужно включать:
– внеоборотные активы: ОС, нематериальны активы, незавершенное производство и др.;
– оборотные активы: запасы, НДС по приобретенным ценностям, деньги;
– краткосрочные обязательства по кредитам и займам;
– долгосрочные обязательства по кредитам и займам;
– кредиторская задолженность;
– прочие активы из разделов IV и V формы бухбаланса.
Расчет ЧА для ООО и АО одинаковый, используйте для этого формулу:
ЧА = КР – ДЗ + ДБП,
где ЧА – чистые активы,
КР – Капитал и резервы (строка 1300 баланса),
ДЗ – дебиторская задолженность участникам по вкладам и уставный капитал (в стр. 1230 баланса только сумма задолженности участников (учредителей) в уставный капитал – дебетовое сальдо счета 75 «Расчеты с учредителями», субсчет «Расчеты по вкладам в уставный капитал»),
ДБП – доходы будущих периодов (строка1530 – кредитовое сальдо счета 98 «Доходы будущих периодов»).
Пример расчета чистых активов по балансу
Главбух ООО «Альянс» для расчета чистых активов использует показатели бухбаланса. На конец 2017 года балансу общая сумма активов равна:
– долгосрочные обязательства – 35 млн рублей;
– краткосрочные обязательства – 15 млн рублей;
– доходы будущих периодов – 500 тыс. рублей.
Стоимость чистых активов ООО составит – 15 500 000 рублей (35 000 000 – 15 000 000 – 5 000 000 + 500 000).
Оценка и способы увеличения чистых активов
Финансовое благополучие компании напрямую зависит от вложений, а также верного расходования активов для погашения обязательств. Поэтому необходимо оценить ее платежеспособность. для этого сравните показатели ЧА с объемом статусного капитала. Затем по итоговым данным, проанализируйте выявленные изменения.
Главное в оценке это понять, сколько составляет разница между платежеспособностью и кредитоспособностью организации. Причем второй показатель, это возможность компании отвечать по всем своим обязательствам. К примеру, платить налоги и взносы, кредиты, а также объемы задолженностей за поставки товаров.
Оценку ЧА компании проводят и налоговые инспекторы. Они могут занести ее в «черный список», если чистые активы оказались меньше основных материальных ценностей. Поскольку мизерная величина чистых активов это следствие больших финансовых потерь. А значит, налоговики заинтересуются, с чем связаны убытки и могут вызвать директора на комиссию для разъяснительных мероприятий. Их цель, чтобы компания увеличила чистые активы, в противном случае она обанкротится, либо будет ликвидирована. Итоги оценки могут быть следующие.
Чистые активы равны уставному капиталу. Компания рискует, если итоги оценки оказались таковыми. Ведь если участник выйдет из состава организации, то вся задолженность перед ним будет списана за счет уменьшения уставного капитала. А значит, увеличения доли оставшихся участников не произойдет.
Чистые активы меньше уставного капитала. Если оценка показала такой результат, то срочно применяйте меры по увеличению ЧА или уменьшения уставного капитала. Способы разные, их вы сможете узнать ниже в статье.
Рассмотрим на примере, когда ЧА меньше уставного капитала. Заданное значение у нас – 600 тыс. рублей, такая величина ЧА оказалась в конце 2017 года. Поэтому следует провести мероприятия по снижению уставного капитала. Раньше он был 800 тыс. руб., теперь планку опустите до 600 тыс. руб. Для этого:
– внесите изменения в устав предприятия. В этом случае, уменьшится доля каждого из выходящих из состава участников. Поэтому правки устава уберегут от претензий.
– на сумму выплаты вышедшего участника снизьте размер уставного капитала, предварительно проведя расчет. К примеру, участников 6, выплата на одного выходящего – 120 тыс. рублей. В итоге, капитал будет равен – 680 000 рублей (800 000 – 120 000).
Чистые активы больше уставного капитала. В этом случае, компании опасаться нечего. Единственное что при выходе участника, ему надо выдать выплату исходя их разницы между стоимостью ЧА и уставным капиталом.
Рассмотрим на примере. В составе ООО – 5 участников, уставный капитал – 500 тыс. руб., чистые активы – 650 тыс. руб. Определим размер доли, каждого выходящего участника: 130 000 руб. (650 000 / 5 чел.). Затем рассчитаем разницу ЧА и уставного капитала: 150 000 руб. (650 000 - 500 000). Доля каждого участника – 130 тыс. рублей, это меньше разницы активов – 150 тыс. рублей. Тогда при выходе одного из участников, доля оставшихся вырастет с 100 тыс. рублей до 125 тыс. рублей (500 000 /5 чел. и 500 000 /4 чел.).
Способы увеличения чистых активов в 2018 году
Компании сами выбирают способ, как увеличить стоимость своих ЧА. Но в списке законных способов, числятся следующие:
– переоценка основных средств;
– безвозмездное получение имущества от учредителей или акционеров;
– вклады в имущество от акционеров;
– оприходование в бухгалтерском учете излишков по итогам инвентаризации.
Как сформировать и проверить бухбаланс
Расскажем алгоритм действий на примере .
1. Формируем проводки по всем операциям: Журнал операций, кнопка «Заполнить». Заполняем журнал операций за весь период работы.
2. Затем нужно закрыть счета последовательно за каждый месяц (определить финансовый результат). Далее формируются проводки по закрытию года. Нажимаем «Заполнить» в Журнале операций. После этого нужно проверить корректность отражения данных по регистру бухучета: Журнал операций/Отчеты/В разрезе аналитики - Сальдо по дебету и по кредиту должно быть одинаковым, счета 90, 91, 99 не должны иметь остатка на конец года. Если одно из пунктов не выполнено, нужно проверять корректность ведения учета.
3. В модуле «Подготовка отчетности», выберите нужный год. Затем в разделе «Баланс» выберите отчетность.

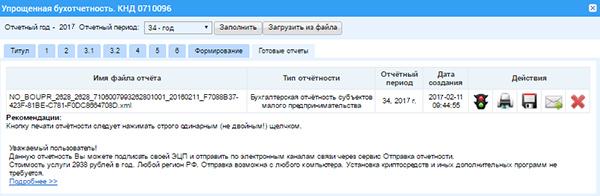
Выберите нужный период и нажмите «Заполнить». Программа заполнит отчетность на основании данных Бухгалтерии. Сам файл можно будет увидеть, сохранить или распечатать данные во вкладке Готовые отчеты.

А точнее, их объединенная стоимость, являются необходимыми ресурсами, обеспечивающими процесс производства новых продуктов, возможность расширения рынков сбыта и модернизации имеющихся мощностей, поиска новых партнеров и клиентов, то есть финансово-хозяйственную сторону жизни компании.
Узнать подробнее об этом экономическом показателе, его балансовой стоимости и роли в жизнеобеспечении фирмы поможет настоящая публикация.
Внеоборотные активы
Все имущество организации делится на внеоборотные и оборотные активы. К первым относят не участвующие в процессе производства средства, но обеспечивающие создание продукта или оказание услуг. Это:
. основные фонды - цеха, здания, сооружения, т. е. помещения, приспособленные для производства, а также оборудование, станки, установки и машины, обеспечивающие сам процесс;
. нематериальные активы, т. е. имущество, не имеющее вещественно-материальной формы, но способное заметно поднять имидж компании и создать ей успешную репутацию (к ним относят актуальные компьютерные программы, лицензии, бренды, торговые марки и многое другое).
Все перечисленные активы объединены в 1-м разделе баланса, а их стоимость указывается в строке 1100. Заметим, что ОС и НМА в балансе всегда учитываются по остаточной стоимости (то есть первоначальная, уменьшенная на сумму износа). Амортизационные отчисления отражаются в учетных регистрах компании, и в балансе эту сумму увидеть невозможно.
Оборотные активы
Запасы, материалы и сырье, из которых производят товары к продаже;
Денежные средства (на счетах и в кассе) и их эквиваленты;
Дебиторская задолженность, т. е. долги покупателей и заказчиков за вывезенный, но еще не оплаченный товар, либо платежи компании в качестве предварительной оплаты для приобретения товара или услуги.
Перечисленные группы имущества образуют второй раздел баланса, занимая строку 1200 - «Оборотные активы».
Учет активов
Суммарное значение имущества этих разделов образуют актив баланса - его левую часть, и свидетельствуют о наличии имущества в компании. Учитывать его стоимость необходимо, поскольку этот абсолютный показатель участвует во множестве большинстве аналитических расчетов. Имущество компании аккумулируется в балансе, разделяясь по назначению:
▪ в первом разделе (стр. 1100) - внеоборотные активы;
▪ во втором (стр. 1200) - оборотные.
При объединении этих строк создается активов. Это строка баланса 1600, и вычисляется она по следующей формуле:
Стр. 1600 = стр.1100 + стр. 1200
Как заполнить баланс
Бухгалтер, разнося суммы, соответствующие остаткам средств на счетах ОС, НМА, запасов, финансов и задолженности дебиторов, заполняет правую, т. е. активную сторону баланса. 1600 строка баланса показывает общее стоимостное выражение всего имущества, имеющегося в фирме на определенную отчетную дату.
Заметим, что правую часть составляют источники этих активов - фонды, резервы, прибыль, кредиты и заемные средства. Итоговые значения баланса правой и левой сторон всегда одинаковы, поскольку сумма активов не может разниться с собственными источниками.
Где используется показатель
Благодаря универсальности суммированные стоимости всех видов имущества подсчитать очень просто, сложив построчные значения. Это и есть балансовая стоимость активов. Где значение, уже известно: стр. 1600 указывает на наличие имущества на определенную дату.
Экономисты опираются на этот показатель для определения разных коэффициентов, к примеру, рассчитывая рентабельность производства или оборачиваемость активов.
Обязательность исчисления стоимости имущества по балансу законодательно установлена для обеспечения крупных сделок по реализации активов. Для установления размера сделки балансовая стоимость активов (это строка баланса 1600) сравнивается с величиной реализуемого по договору имущества. Превышение суммы продаваемого имущества в размере 25% от общей стоимости активов по балансу придает сделке статус крупной, а это означает, что подобные договоры должны получить одобрение собрания акционеров. К тому же пользователи финансовой отчетности, как то страховщики, инвесторы или учредители, вправе затребовать любую информацию, и ее предоставление - обязанность компании. Именно для этих целей составляется специальный документ - справка о балансовой стоимости активов, которую заполняют на основе указанной формулы расчета.
Пример расчета
В балансе значения показателей указываются на начало отчетного периода и его конец. На основе представленного баланса определим стоимость активов (в тыс. руб.) и проанализируем их динамику за год.
| Показатель | строка | на 31.12.2014 | на 31.12.2015 | изменения абсолютные | темп роста в % |
| Внеоборотные активы: | |||||
| НМА | 1110 | 54 | 42 | -42 | -22,2 |
| ОС | 1150 | 568000 | 653000 | +85000 | +15,0 |
| Итого 1 разлел | 1100 | 568054 | 653042 | +84988 | +15,0 |
| Оборотные активы | |||||
| производственные запасы | 1210 | 3955 | 5452 | +1497 | +37,9 |
| дебиторская задолженность | 1230 | 325 | 451 | +126 | +38,7 |
| денежные средства | 1250 | 1851 | 2985 | +1134 | +61,0 |
| Итого 2 раздел | 6131 | 8888 | +2757 | +45,0 | |
| БАЛАНС | 574185 | 661930 | +87745 | +15,3 |
Из уже заложенной в бухгалтерском балансе формулы вытекает:
Итоговые показатели по строке 1100, объединяющей позиции, которые демонстрируют наличие основных средств (стр. 1150) и нематериальных активов (стр. 1110), на начало отчетного года составили 568 054 руб. (54 + 568 000), а на конец года - 653 042 руб. (42 + 653 000);
Значения по строке 1200 составили на начало года 6 131 руб. (3 955 + 325 + 1 851), на конец периода - 8 888 руб. (5 452 + 451 + 2 985);
Результаты 1-го и 2-го разделов объединены в итоге актива баланса, т. е. на 31.12. 2015 балансовая стоимость активов (это строка баланса 1600) составила 661 930 руб. (653 042 + 8 888), а на окончание 2014 года она была 574 185 руб., т. е. 658 054 + 6 131.
Выводы аналитика
При сравнении полученных абсолютных величин экономисту дается возможность проанализировать состояние активов, увидеть тенденции к увеличению или уменьшению общего наличия имущества, и по его категориям дать оценку фактически сложившейся ситуации с активами компании на определенную дату.
Так, по представленному балансу экономист рассчитывает изменения значений каждой строки, сравнивая показатели на начало и конец года. В приведенном примере стоимость:
НМА снизилась на 12 тыс. руб.;
ОС увеличилась на 85 000 руб.;
Производственных запасов увеличились на 1497 руб.;
Дебиторской задолженности выросла на 126 тыс. руб.;
Денежной наличности увеличилась на 1134 руб.
По этим данным можно судить о весьма уверенном росте стоимости имущества компании за 2015 год: повышение ОС свидетельствует о приобретении какого-либо основного средства, снижение НМА явилось результатом списания начисленного износа, поскольку в 1-м разделе балансовая стоимость активов - остаточная стоимость.
По всем группам оборотных средств также отмечается рост построчных значений, что говорит о расширении производства и заметном увеличении сбытовой деятельности, причем наличие запасов возросло на 37,9%, а денежных средств - на 61%. Это означает, что рост продаж опережает рост МПЗ. Следовательно, компанией проводится грамотная политика по поиску рынков сбыта и увеличению реализации продукции.
Анализ дебиторской задолженности по балансу
Отдельно анализируют состояние дебиторской задолженности. Абсолютная величина этого показателя увеличилась 126 тыс. руб., темп роста к началу года составил 38,7%. Однако нельзя уверенно говорить о несомненном росте этого показателя. Учитывая рост запасов практически в таком же темпе (37,9%), а увеличения денежной составляющей на 61%, можно судить о стабильности этого значения и отсутствии увеличения долгов, ведь в общей стоимости активов доля задолженности дебиторов осталась на уровне начала года - 0,06%:
325 / 574 185 * 100% = 0,056% на начало года,
451 / 661 930 * 100% = 0,068% на конец года.

Подобный расчет необходим, поскольку дебиторская задолженность, являясь активом, все же отвлекает средства из производственного оборота и требует обязательного контроля динамики изменений, т. е. своевременного взыскания долгов. В нашем примере отсутствие ее увеличения на фоне общего повышения активов - весьма положительный признак финансового здоровья организации. Общая балансовая стоимость активов (это строка баланса 1600) выросла за год на 87 745 руб., или на 15,3%.
В заключение
Для более развернутого анализа показателей экономист использует множество расчетных коэффициентов. Мы же в данной статье постарались рассказать не только о том, как заполнить баланс и подсчитать сумму активов по нему, но и постарались увидеть аналитическую картину за сухими цифрами построчных значений этой бухгалтерской формы.
Понятие чистых активов регулирует Гражданский кодекс РФ, определяя их как критерий ликвидности для организации, независимо от ее организационно-правовой формы. Чистые активы — это в балансе отраженная разница между стоимостью всех видов имущества учреждения (основные и денежные средства, земельная собственность и т. д.) и величиной установленных обязательств (кредиторская задолженность организации). Другими словами, это собственные капитальные средства любого предприятия, иначе говоря, то капитальное имущество, которое останется в распоряжении учреждения после погашения всех образовавшихся задолженностей перед кредиторами и реализации имущественных объектов.
Расчет стоимости чистых активов по балансу необходимо производить ежегодно в период подготовки и составления годовой бухгалтерской отчетности. Рассчитанная величина чистых активов демонстрирует реальное финансовое положение предприятия на актуальную дату. Размер чистых активов в балансе — строка 3600 в разделе 3 «Отчета об изменении капитала».
Как правильно рассчитать
Исчисление чистых активов регламентирует Министерство финансов РФ посредством Приказа № 84н от 28.08.2014, в котором дано понятие чистые активы — формула. Его правоприменение распространяется на следующие виды организационно-правовых форм предприятий:
- публичные и непубличные акционерные общества;
- ООО — общества с ограниченной ответственностью;
- ГУП и МУП;
- производственные и жилищные накопительные кооперативы;
- хозяйственные партнерства.
ЧА = (ВАО + ОАО - ЗУ - ЗВА) - (ДО + КО - ДБП).
Расшифруем основные слагаемые, которые использует формула расчета чистых активов:
- ВАО — внеоборотные (АО);
- ОАО — оборотные АО;
- ЗУ — долги учредителей перед учреждением по наполнению долей в УК;
- ЗВА — задолженность от выкупа собственных ценных бумаг (акций);
- ДО — долгосрочные обязательства;
- КО — краткосрочные обязательства;
- ДБП — доходность, ожидаемая в будущих периодах.
Формула чистых активов по балансу выглядит следующим образом:
Однако просто рассчитать размер чистых активов в балансе организации недостаточно. Эти данные нужно оформить документально. Стоимость чистых активов в балансе, строка 3600, вносится в «Отчет об изменении капитала» (форма по ОКУД 0710003) после ее исчисления.

Все расчетные процедуры должны производиться в письменной форме и заверяться бухгалтерией. Они должны фиксироваться на отдельном бланке, разработанном предприятием самостоятельно и закрепленном в учетной политике.
Пример расчета
Анализ показателя
Чистые активы необходимо рассчитывать для фиксирования текущего финансового состояния предприятия. Изучая их величину, собственники делают выводы об эффективности и продуктивности функционирования бизнеса и принимают решение о дальнейшем вложении или выводе своих денежных средств. Чистые активы в балансе, строка 3600, демонстрируют собственникам, насколько рентабельными являются их денежные вложения и собственный капитал учреждения.
Чистые активы крайне необходимы для проведения анализа финансово-хозяйственной деятельности. Они также учитываются при выплате дивидендов. Они должны быть положительными, а их показатель — превышать размер уставного капитала. Когда их величина растет, руководство может сделать вывод и о росте прибыли организации. Отрицательные чистые активы могут наблюдаться в первый год деятельности предприятия — самый сложный период для функционирования, когда активы могут уменьшаться и быть существенно ниже вложенного УК. В том случае, когда предприятие функционирует длительный период времени, а показатель чистых активов отрицательный, это говорит о том, что организация работает неэффективно, и вложения не приносят прибыли.
Увеличение чистых активов связано либо с изменением их величины (пример — переоценка ОС), либо с изменением величины обязательств. Также их увеличение производится за счет дополнительных вложений учредителей, когда применяется добавочный капитал.
Что такое чистые активы? Чистые активы предприятия – это разница между скорректированной суммой активов предприятия и его обязательств, короче говоря, это стоимость самого предприятия без его долгов.
Стоимость чистых активов предприятия рассчитывается на основании приказа Минфина №10-н от 29 января 2003 года "Об утверждении порядка оценки стоимости чистых активов акционерных обществ". Для обществ с ограниченной ответственностью при расчете чистых активов применяют такой же порядок расчета (кроме доверительных управляющих инвестиционных фондов, организаторов азартных игр) (письмо Минфина России N 03-03-06/1/39 от 26 января 2007г.).
Расчет стоимости чистых активов организаций (исключение составляют кредитные организации) производится на основании бухгалтерского учета, порядок которого установлен федеральным органом исполнительной власти.
При расчете стоимости чистых активов в кредитной организации учитывается величина собственных средств (капитала), определяемая Центральным банком Российской Федерации в установленном порядке.
Когда производится оценка стоимости чистых активов? Чистые активы оцениваются обществом ежеквартально, а также в конце года на отчетную дату. Эта оценка отражается в бухгалтерской отчетности, соответственно, в квартальной и годовой.
Если по завершению второго и каждого последующего отчетного года стоимость чистых активов получится меньше уставного капитала общества, ему необходимо объявить об уменьшении своего уставного капитала до полученной величины стоимости чистых активов, и зарегистрировать такое уменьшение в установленном порядке (п. 4 ст. 35 федерального закона от 26.12.1995 № 208-ФЗ, п. 3 ст. 20 федерального закона от 08.02.1998 № 14-ФЗ).
Если же новый размер уставного капитала меньше установленного законодательством минимума, такое предприятие подлежит ликвидации (п. 5 ст. 35 федерального закона от 26.12.1995 № 208-ФЗ, п. 3 ст. 20 федерального закона от 08.02.1998 № 14-ФЗ, ст. 90 ГК РФ, ст. 99 ГК РФ).
Для расчета активов, принимаемых к расчету, берем:
1.Внеоборотные активы. Они отражаются в первом разделе бухгалтерского баланса и включают в себя: нематериальные активы (НМА), основные средства (ОС), незавершенное строительство (НЗС), доходные вложения в материальные ценности, долгосрочные финансовые вложения, прочие внеоборотные активы;
2.Оборотные активы. Они отражаются во втором разделе бухгалтерского баланса и включают в себя: запасы, налог на добавленную стоимость по приобретенным ценностям, дебиторскую задолженность, краткосрочные финансовые вложения, денежные средства, прочие оборотные активы. В стоимости оборотных активов не учитываются стоимость фактических затрат на выкуп собственных акций, которые выкуплены акционерным обществом у акционеров для их последующей перепродажи или аннулирования, и задолженности участников (учредителей) по взносам в уставный капитал.
Для расчета пассивов, принимаемых к расчету стоимости чистых активов, включаются:
1.долгосрочные обязательства по займам и кредитам и прочие долгосрочные обязательства;
2. краткосрочные обязательства по займам и кредитам;
3. кредиторская задолженность;
4. задолженность участникам (учредителям) по выплате доходов;
5. резервы предстоящих расходов;
6. прочие краткосрочные обязательства.
То есть в расчете чистых активов предприятия участвуют следующие показатели баланса.
Пример расчета чистых активов предприятий (для любых форм собственности)
Бухгалтерский баланс ООО «Стройматериалы» на 01.10.2012:
| Показатели баланса | Данные баланса |
| Актив баланса | |
| 1. Внеоборотные активы (раздел I): | |
| - остаточная стоимость основных средств | 2 300 000 руб. |
| - капитальные вложения в незавершенное строительство | 1 600 000 руб. |
| - долгосрочные финансовые вложения | 700 000 руб. |
| 2. Оборотные активы (разд. II): | |
| - запасы | 200 000 руб. |
| - дебиторская задолженность, | 800 000 руб. |
| в том числе задолженность учредителей по взносам в уставный капитал | 50 000 руб. |
| - денежные средства– | 1200 000 руб. |
| Пассив баланса | |
| 3. Капитал и резервы (разд. III): | |
| - уставный капитал– | 200 000 руб. |
| - нераспределенная прибыль | 1 500 000 руб. |
| 4. Долгосрочные обязательства (разд. IV): | |
| - долгосрочные займы | 1 000 000 руб. |
| 5. Краткосрочные обязательства (разд. V): | |
| - краткосрочные кредиты | 400 000 руб. |
| - задолженность перед бюджетом | 200 000 руб. |
| - прочие краткосрочные обязательства | 1 900 000 руб. |
При исчислении суммы активов в расчет не включается такой показатель, как задолженность учредителей по взносам в уставный капитал (50 000 руб.). Сумма активов в нашем примере составит 6 750 000 руб. (2 300 000 + 1 600 000 + 700 000 + 200 000 + 800 000 – 50 000 + 1 200 000).
При исчислении пассива в расчет не включаются данные по разделу III бухгалтерского баланса (1 500 000 руб.). Тогда сумма пассивов в нашем примере будет равна 3 500 000 руб. (1 000 000 + 400 000 + 200 000 + 1 900 000).
Итого стоимость чистых активов на 1 октября 2012г. составит 3 250 000 руб. (6 750 000 – 3 500 000).
Показатель «чистые активы» необходим для анализа деятельности, а также при . Он должен быть положительным и превышать размер уставного капитала. Если идет рост чистых активов, значит прибыль предприятия увеличивается. Т.е. предприятие не только увеличило те средства, которые были в него вложены первоначально, но и приумножило их. Конечно, возможно снижение этого показателя, и он может быть и меньше уставного капитала в первый самый сложный год начала деятельности. Но при нормальной работе предприятия ситуация выравнивается. Если все-таки ситуация не улучшилась, то в предприятии необходимо либо уменьшить уставный капитал, либо ликвидировать его согласно законодательству.
Бесплатная книга
Скорее в отпуск!
Для того, чтобы получить бесплатную книгу, введите данные в форму ниже и нажмите кнопку "Получить книгу".
Для оценки долгосрочных активов (ОС, акций и прочего) используются разные методы. Один и тот же объект можно охарактеризовать несколькими числовыми значениями его стоимости. Ключевым понятием в бухучете является балансовая стоимость. С ее помощью описывают финансовое положение предприятия и производят его оценку. В статье рассмотрим особенности определения этого показателя и его характеристики.
Балансовая стоимость ОС
Форма №1 – важнейший документ, необходимый для анализа экономической деятельности предприятия. Именно он дает представление об активах и пассивах субъекта. Активы составляют средства предприятия – оборотные и основные. Учет последних порой затруднителен: их многократно и продолжительно используют, что отражается на их стоимости, а ее еще посчитать нужно. Чтобы упростить эту процедуру, было введено понятие балансовой стоимости. Она используется для учета движения активов и их наличия у предприятия.
Балансовая стоимость объекта ОС – это сумма его первоначальной стоимости за минусом начисленной амортизации. Исходя из определения, ясно, что для расчета необходимо знать еще два показателя. Ключевым является понятие первоначальной стоимости, т. к. его используют и для начисления амортизации. Определяется она как сумма всех затрат на приобретение или изготовление (сооружение) объекта, включая расходы на доставку и установку и исключая величину возмещаемых налогов. Таким образом, чтобы принять ОС к учету, необходимо из первоначальной стоимости объекта вычесть начисленную амортизацию. Остаток суммы и есть балансовая стоимость, которую часто символично именуют остаточной.
Переоценка ОС: отражение в балансе
Единожды в год предприятие осуществляет переоценку основных средств. Это необходимо для того, чтобы данные бухучета не теряли своей достоверности и актуальности. ОС имеют свойство морально и физически устаревать, отчего меняется и их стоимость. Если после проведения переоценки имущества обнаружено, что цена актива уменьшилась или увеличилась, перерасчет остаточной стоимости выполняют следующим образом:
- Определяют восстановительную стоимость объекта на дату оценки.
- Если стоимость имущества снизилась, производят уценку. В балансе указывают вычисленную сумму за минусом амортизации.
- В случае повышения стоимости ОС производят дооценку, пересчитав амортизацию. Изменения вносят в баланс.

Результаты переоценки имущества относят на добавочный капитал, т. е. происходит либо его увеличение, либо уменьшение.
Недвижимость в балансе предприятия
Оценку недвижимости выполняют для определения ее стоимости перед продажей или покупкой, сдачей в аренду и во многих других случаях. В зависимости от направленности деятельности предприятия, учет объектов могут производить согласно их первоначальной стоимости за минусом амортизации, или же по текущей рыночной цене.

Инвестиционную недвижимость отражают в конце отчетного периода по справедливой стоимости, которую определила международная оценочная компания. Порой не всегда получается сопоставить объекты предприятия с рынком, что приводит к осуществлению более глубокого анализа. Балансовая стоимость в таком случае определяется с учетом доходности недвижимости.
Остаточная стоимость НМА
Нематериальные активы – это имущество, которое не имеет вещественной формы. Они, подобно основным средствам, являются внеоборотными активами и могут использоваться в производственном, реализационном или управленческом процессе. НМА, согласно МСФО, оценивают одним из двух методов:
- по первоначальной стоимости (себестоимости приобретения или изготовления) за вычетом амортизации;
- по восстановительной стоимости, вычисленной в результате переоценки, за минусом накопленных амортизационных отчислений.

Все затраты на нематериальные активы, возникающие после момента принятия их к учету, признают прочими расходами. Если же средства используются для улучшения свойств актива, что в конечном итоге приведет к увеличению их доходности, проводят капитализацию затрат.
Характеристика активов в балансе предприятия
Балансовая стоимость активов – это сумма всех средств компании, которые отражены в бухгалтерской форме №1. Ее значение указано в строке 1600. При необходимости расчета остаточной стоимости одного из объектов активов выполняют подобные описанным выше действия: определяют первоначальную или восстановительную стоимость (в случае переоценки) и вычитают из нее сумму амортизации.

В зависимости от цели, вычислить значение можно как для отдельного объекта, так и для их группы. Широко применяется и понятие балансовой стоимости активов. Ее показатель как нельзя лучше характеризует финансовое благополучие предприятия, что интересно сторонним организациям (инвесторам, займодателям). Балансовая стоимость активов – это совокупность всех средств, которая вычисляется как сумма строк 1100 и 1200 формы №1 финансовой отчетности.
Справка об остаточной стоимости активов
Как говорилось выше, показатель стоимости активов очень информативен. Запросить данные может любая заинтересованная в этом компания. Обычно в их роли выступают потенциальные инвесторы, займодатели, покупатели. По требованию сторонних физических и юридических лиц составляется справка о балансовой стоимости активов предприятия.

Установленной формы для ее заполнения не существует, но обычно ее формируют наподобие старого баланса. Для этого построчно указывают стоимость каждой группы активов на начало и конец периода. При необходимости данные конкретизируют, более подробно описывая определенные виды средств. Главное, чтобы информация соответствовала действительности.
Справка должна содержать наименование предприятия, дату, на которую она составлена, а также подписи руководителя и главного бухгалтера. Содержимое может быть представлено таблицей (подобно балансу) с разбивкой на необходимые группы активов или же в виде сплошного текста. Вне зависимости от выбранного способа составления справки необходимо, чтобы в ней была указана остаточная стоимость средств предприятия на начало и конец отчетного года.
Балансовая стоимость акции
В экономическом анализе, помимо показателя средств предприятия, используют и величину чистых активов. Для ее вычисления из значения строки 1600 баланса вычитают сумму строк 1400 и 1500. Таким образом, чистые активы показывают сумму средств предприятия, сформированных за счет собственного капитала и не обремененных обязательствами.
При расчете балансовой стоимости ценной бумаги говорят о доле акционера в капитале предприятия. Показатель определяют как отношение чистых активов к числу выпущенных обыкновенных акций. При этом остаточная стоимость ценных бумаг часто не совпадает с их оценкой на рынке. Следует учитывать, что в расчет не берут выкупленные у акционеров собственные акции.

Если предприятие обладает не только обыкновенными, но и привилегированными акциями, то расчет несколько усложнится. Балансовая стоимость ценных бумаг в таком случае определяется как разница между чистыми активами, задолженностью по дивидендам и стоимостью погашения привилегированных акций.
Остаточная стоимость предприятия
Организация – это тоже своего рода имущество, которое может быть оценено или продано. Для изучения эффективности экономической деятельности ежегодно составляют форму №1, которая отражает все средства предприятия и источники их образования. На ее основании рассчитывается и балансовая стоимость предприятия. Используют следующую формулу: Б ст = Ч а – Н а, где:
- Ч а – чистые активы;
- Н а – нематериальные активы.
Показатель чистых активов можно заменить разницей собственного капитала и обязательств предприятия.
Итак, балансовая стоимость – это величина, отражающая первоначальную цену приобретения за вычетом амортизации. Ее значение указывают в бухгалтерском балансе по каждому виду имущества. При необходимости производят переоценку средств, после чего пересчитывают и их остаточную стоимость. При определении балансовой стоимости акций и предприятия используют понятие чистых активов.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации