
Баланс ООО на УСН — пример заполнения. Упрощенный бухгалтерский баланс
Упрощенная система налогообложения представляет собой специальный режим , возможный для применения среди малого и среднего бизнеса и освобождающий от уплаты ряда налогов.
Кто работает на УСН в 2018 году
Применение упрощенного режима организациями и индивидуальными предпринимателями возможно в случае, когда выполняется ряд требований :
Переход на упрощенный режим налогообложения возможен после предоставления в ИФНС заявления: в течение 30 дней с момента прекращения деятельности с уплатой ЕНВД и до конца текущего года в остальных случаях.
Кроме того, следует суммировать полученные за первые 3 квартала текущего года доходы: они должны быть не больше фиксированной суммы 112500000 рублей . До 2017 года лимит рассчитывался как умножение коэффициента-дефлятора на предельную величину доходов, установленную для предыдущего периода. С начала 2017 года дефлятор подлежит заморозке , а с 2020 года он будет равен единице .
В случае несоблюдения любого требования субъект предпринимательства утрачивает право применения УСН и обязан перейти на общий режим налогообложения с начала квартала, в котором произошло нарушение.
Бухгалтерский баланс, как одна из отчетных форм упрощенного режима, должен быть предоставлен в ИФНС и орган Росстата до 1 апреля следующего года . Непредставление отчетной формы чревато административной ответственностью: штраф 200 рублей за просроченный документ для налоговой и до 5000 рублей для органов статистики.
Отличительной особенностью баланса упрощенца является отражение финансовой информации укрупнено : каждая строка содержит совокупные сведения целой группы статей. Округленные значения указываются в тысячах или миллионах рублей.
Формируемый упрощенцем баланс содержит два раздела – активные и пассивные статьи. Актив характеризует имущество субъекта, его состав и стоимость. Пассив в свою очередь раскрывает источники, за счет которых имущество приобреталось. Непременное условие — равенство актива и пассива.
Документ формируется нарастающим итогом на отчетную дату в динамическом сравнении с данными аналогичных периодов прошлых лет: в балансе 2018 года будут сведения на конец текущего года, 31 декабря 2017 и 2016 годов.
Перед составлением формы 0710001 следует осуществить закрытие (реформацию) 90, 91 и 99 счетов с формированием итогового сальдо, которое в дальнейшем послужит основой баланса.
Коды строк и их расшифровка
В отчетной форме баланса предусмотрена графа «Код» , заполняемая, исходя из данных Приказа №66н. Необходимо указывать код показателя, имеющего наибольший удельный вес группы статей. Отчетная форма 0710001 подразделяется на строки :
Пошаговое заполнение
Алгоритм формирования бухгалтерского баланса рассмотрим на примере ООО «Упрощенец». Организация функционирует с 01 января 2017 года и применяет УСН. В процессе формирования отчетности за 2017 год бухгалтер предприятия должен совершить следующие действия .
Сформировать оборотно-сальдовую ведомость на 31.12.2017 г., сальдо счетов подлежат разнесению по строкам баланса.
| Счет | Сальдо | Счет | Сальдо | Счет | Сальдо |
|---|---|---|---|---|---|
| Дт 01 | 599900 | Дт 43 | 85000 | Кт 69 | 80000 |
| Кт 02 | 20140 | Дт 50 | 10000 | Кт 70 | 259000 |
| Дт 04 | 100340 | Дт 51 | 255000 | Кт 80 | 55000 |
| Кт 05 | 3000 | Дт 58 | 150000 | Кт 82 | 15000 |
| Дт 10 | 22000 | Кт 60 | 155000 | Кт 84 | 140000 |
| Дт 19 | 6000 | Кт 62/аванс | 500620 |
На основе остатков оборотно-сальдовой ведомости определить показатели актива с учетом следующих правил :
- строка 1150 определяется как разница между значением внеоборотных активов и начисленной по ним амортизации: Дт 01 — Кт 02 = 580 тыс. руб.;
- строка 1170 включает величину нематериальных активов за вычетом износа и сумму финансовых вложений: (Дт 04 – Кт 05) + Дт 58 = 247 тыс. руб.;
- строка 1210. В ней должны быть отражены стоимости материальных ценностей предприятия и произведенной готовой продукции: Дт 10 + Дт 43 = 107 тыс. руб.;
- строка 1230 содержит величину НДС, уплаченного при покупке товаров, работ, услуг у поставщика: Дт 19 = 6 тыс. руб.;
- строка 1250 образуется путем суммирования денежных средств в кассе и на расчетных банковских счетах: Дт 50 + Дт 51 = 265 тыс. руб.;
- строка 1600, согласно которой балансовая стоимость оборотных и внеоборотных активов составила 1205 тыс. руб.;
Определение показателей пассивного раздела баланса:
- строка 1370 включает величину уставного и резервного капитала, а также нераспределенную прибыль организации: Кт 80 + Кт 82 + Кт 84 = 210 тыс. руб. (код строки определяется по показателю, имеющему наибольший удельный вес в группе статей – по нераспределенной прибыли);
- строка 1520 содержит оставшиеся остатки счетов — величину кредиторской задолженности перед поставщиками и работниками, полученные авансы от покупателей, а также обязательства по уплате страховых взносов: Кт 60 + Кт 62/авансы + Кт 69 + Кт 70 = 995 тыс. руб.;
Сравнение данных в строках 1600 и 1700: актив и пассив ООО «Упрощенец» равен 1205 тыс. руб., а значит, баланс сошелся.
Поскольку ООО «Упрощенец» зарегистрировано в 2017 году, графы баланса за 2 предыдущих года не будут заполнены. В пустых ячейках следует проставить прочерки. В последующем при заполнении этих граф данные следует брать из предыдущих форм отчетности, принятых контролирующими органами.
Наглядно форма упрощенного баланса выглядит следующим образом.
Нулевой баланс
Временное приостановление деятельности не освобождает предприятие от обязанности предоставления бухгалтерской отчетности. В Росстат и территориальную налоговую инспекцию должен быть предоставлен . Иначе контролирующие органы вправе применить к должнику меры воздействия в виде штрафных санкций и блокировки счета в банке.
Следует отметить, что нулевым баланс быть не может даже при остановке деятельности. Как минимум, в нем отражается уставный капитал организации в строках 1300 пассива и 1250 актива. Если по каким-то причинам он не внесен учредителями, то в активе баланса отражается дебиторская задолженность учредителей по строке 1230. В остальных строках проставляются прочерки .
Даже при условии функционирования по правилам специального режима субъекты не обязаны использовать для отчетности упрощенные бланки. Помимо бухгалтерского баланса и отчета о финансовых результатах, они вправе составлять прочие документы в виде приложений и пояснений, если этот способ отражения информации более удобен.
Как в 1С можно составить отчетность для УСН — в данном видео.
Малые предприятия могут сдавать отчетность по упрощенным формам. Они приведены в Приложении № 5 к Приказу Минфина России от 2 июля 2010 г. № 66н.
Критерии отнесения фирм к субъектам малого предпринимательства
К субъектам малого предпринимательства (СМП) может быть отнесено организация, если она отвечает всем критериям, указанным в таблице:| № п/п | Критерий | Предельное значение | |
|---|---|---|---|
| Микропредприятие | Малое предприятие | ||
| 1 | Суммарная доля участия в уставном капитале ООО РФ, субъектов РФ, муниципальных образований, общественных, религиозных организаций, фондов | 25% | |
| 2 | Суммарная доля участия в уставном капитале других организаций, не являющихся субъектами малого и среднего предпринимательства, а также иностранных организаций | 49% | |
| 3 | Среднесписочная численность работников за предшествующий календарный год | 15 человек | 100 человек |
| 4 | Доход от предпринимательской деятельности (сумма выручки и внереализационных доходов) без учета НДС за предшествующий календарный год | 120 млн руб. | 800 млн руб. |
В 2016 г. при внесении сведений в реестр СМП не учитывается суммарная доля участия в уставном капитале ООО других организаций, не являющихся СМП (Письмо ФНС от 18.08.2016 № 14-2-04/0870@ (п. 2)).
Для субъектов среднего предпринимательства критерии 1 и 2 установлены такие же, как для малых и микропредприятий, при этом среднесписочная численность работников не должна превышать 250 человек, а доход от предпринимательской деятельности — 2 млрд руб.
При этом такая организация должна быть внесена ФНС в реестр субъектов малого и среднего предпринимательства, размещенный на ее официальном сайте (ч. 1, пп. «а» п. 1, п.п. 2, 3 ч. 1.1, ч. 3 ст. 4, ст. 4.1 Закона № 209-ФЗ, п. 1 Постановления Правительства РФ от 04.04.2016 № 265).
Поэтому, малые предприятия могут сдавать бухгалтерскую отчетность в упрощенном порядке, а именно:
- упрощенный баланс;
- упрощенный отчет о финансовых результатах.
- отчет о движении денежных средств;
- отчет об изменениях капитала;
- пояснения (пояснительную записку).
Порядок заполнения бухгалтерского баланса по упрощенной форме
Начать заполнение баланса нужно с заголовочной части, так называемой шапки. В ней указывают все те же данные, что и в обычной форме: название фирмы, вид деятельности, организационно-правовая форма или форма собственности. Составлять упрощенный баланс можно тоже в тысячах или миллионах рублей.В упрощенной форме бухгалтерского баланса разделов и показателей существенно меньше, чем в стандартной форме: пять показателей в активе и шесть в пассиве. Их значения нужно приводить за три года по состоянию на 31 декабря.
Таким образом, в годовом балансе приводятся данные об активах и обязательствах, имеющихся у организации по состоянию на 31 декабря отчетного года и аналогичные данные на 31 декабря прошлого и позапрошлого годов (п.п. 10, 18 ПБУ 4/99 , ч. 1, 6 ст. 15 Закона 402-ФЗ).
Чтобы заполнить строки баланса с показателями отчетного года, организации потребуется оборотно-сальдовая ведомость по всем счетам за год.
Коды строк, которые указываются в бухгалтерской отчетности, приведены в Приложении № 4 к Приказу Минфина от 02.07.2010 № 66н.
Однако в нем нет строк с укрупненными показателями упрощенных форм баланса.
Коды этих строк надо определять по показателям, имеющим наибольший удельный вес в составе укрупненного показателя.
Первым показателем в активе упрощенного баланса следует строка 1150 «Материальные внеоборотные активы». В этой строке баланса указывают информацию об остаточной стоимости основных средств, а также данные о незавершенных капитальных вложениях в основные средства.
В следующей строке «Нематериальные, финансовые и другие внеоборотные активы» отражают информацию по нематериальным активам, результатам исследований и разработок, поисковым активам, доходным вложениям в материальные ценности, отложенным налоговым активам и прочим внеоборотным активам.
Данная строка может объединять в себе информацию сразу восьми строк обычного баланса: 1110, 1120, 1130, 1140, 1160, 1170, 1180 и 1190.
Обратите внимание: в укрупненных строках баланса надо поставить код того показателя, который имеет наибольший удельный вес в составе этого показателя (п. 5 Приказа Минфина России от 2 июля 2010 г. № 66н).
Например, если по строке «Нематериальные, финансовые и другие внеоборотные активы» большая часть в сумме показателей представлена нематериальными активами, то необходимо поставить код 1110, если же результатами исследований и разработок — то 1120.
Как заполнить каждую из строк упрощенного баланса, написано в разделе, который посвящен обычному балансу, поэтому здесь и далее мы не будем повторно рассматривать заполнение этих строк.
Следующие две строки: «Запасы», «Денежные средства и денежные эквиваленты» и названием, и кодами строк соответствуют строкам 1210 и 1250 стандартного баланса.
Далее расположена строка «Финансовые и другие оборотные активы». Она предназначена для отражения сведений об оборотных активах, за исключением запасов, денежных средств и денежных эквивалентов. Здесь отражают дебиторскую задолженность покупателей, суммы НДС по приобретенным ценностям, денежные средства и краткосрочные финансовые вложения (со сроком погашения, не превышающим 12 месяцев), а также другие оборотные активы компании.
В зависимости от существенности показателя этой строке может быть присвоен один из кодов: 1220 «НДС по приобретенным ценностям», 1230 «Дебиторская задолженность», 1240 «Финансовые вложения (за исключением денежных эквивалентов)», 1260 «Прочие оборотные активы».
В последнюю строку актива баланса — 1600 «Баланс» — вносят итоговую сумму всех статей актива баланса.
Пассив упрощенного баланса состоит из шести строк. В первой строке «Капитал и резервы» указывают совокупные данные, отражаемые в разд. III «Капитал и резервы» обычной формы баланса.
По следующим двум строкам отражают сведения о долгосрочных обязательствах. По строке 1410 «Долгосрочные заемные средства» указывают сведения о кредитах и займах, срок погашения которых превышает 12 месяцев.
Строка 1450 «Другие долгосрочные обязательства» предназначена для отражения всех других обязательств, срок погашения которых превышает 12 месяцев.
Следующие три строки предназначены для отражения краткосрочных обязательств (срок погашения которых не превышает 12 месяцев).
В строку 1510 «Краткосрочные заемные средства» вносят данные о кредитах и займах, а в строку 1520 — кредиторскую задолженность. Для всех остальных обязательств предназначена строка 1550 «Другие краткосрочные обязательства».
В последней строке пассива баланса 1700 «Баланс» указывают сумму всех статей пассива.
Приведем для примера обычно применяемые коды строк бухгалтерского баланса, составленного по упрощенной форме:
Если вашей фирме необходимо пояснить какие-то показатели баланса и отчета о финансовых результатах, то к ним нужно составить еще и пояснения. В них нужно привести только самую важную информацию, без которой невозможно оценить финансовое состояние вашей компании. Как указали финансисты в Информации «Бухгалтерская отчетность субъектов малого предпринимательства», в пояснениях целесообразно указать, например:
- положения учетной политики, которые необходимы для объяснения порядка формирования показателей бухгалтерского баланса и отчета о финансовых результатах (какой метод учета доходов и расходов использует компания; учитывается ли отложенный налог на прибыль наряду с текущим, факты перспективного изменения учетной политики или перспективного пересчета при исправлении существенных ошибок и т. п.);
- данные о существенных фактах хозяйственной жизни, которые не раскрыты показателями бухгалтерского баланса и отчета о финансовых результатах. Это может быть информация о существенных операциях с собственниками (учредителями), таких как начисления и выплаты дивидендов, вклады в уставный капитал и т. п.
Свое решение организации лучше закрепить в бухгалтерской учетной политике.
Пример. Заполнение бухгалтерского баланса
ООО, зарегистрированное в 2016 г., применяет упрощенную систему налогообложения.
Показатели регистров бухгалтерского учета на 31 декабря 2016 г. приведены в таблице.
Остатки (Кт — кредитовые, Дт — дебетовые) на счетах бухгалтерского учета на 31 декабря 2016 года
| Сальдо | Сумма, руб. | Сальдо | Сумма, руб. |
|---|---|---|---|
| Дт 01 | 600 000 | Дт 58 | 150 000 |
| Кт 02 | 200 000 | Кт 60 | 150 000 |
| Дт 04 | 100 000 | Кт 62 (субсчет "Авансы") | 500 000 |
| Кт 05 | 50 000 | ||
| Дт 10 | 10 000 | Кт 69 | 100 000 |
| Дт 19 | 10 000 | Кт 70 | 150 000 |
| Дт 43 | 90 000 | Кт 80 | 50 000 |
| Дт 50 | 15 000 | Кт 82 | 10 000 |
| Дт 51 | 250 000 | Кт 84 | 150 000 |
На основании имеющихся данных бухгалтер составил бухгалтерский баланс за 2016 г. по упрощенной форме:
| Наименование показателя | Код | На 31 декабря 2016 | На 31 декабря 2015 | На 31 декабря 2014 |
|---|---|---|---|---|
| АКТИВ | ||||
| Материальные внеоборотные активы | 1150 | 400 | - | - |
| Нематериальные, финансовые и другие внеоборотные активы | 1170 | 200 | - | - |
| Запасы | 1210 | 100 | - | - |
| Денежные средства и денежные эквиваленты | 1250 | 265 | - | - |
| Финансовые и другие оборотные активы | 1260 | 10 | - | - |
| БАЛАНС | 1600 | 975 | - | - |
| ПАССИВ | ||||
| Капитал и резервы | 1370 | 210 | - | - |
| Долгосрочные заемные средства | 1410 | - | - | - |
| Другие долгосрочные обязательства | 1450 | - | - | - |
| Краткосрочные заемные средства | 1510 | - | - | - |
| Кредиторская задолженность | 1520 | 765 | - | - |
| Другие краткосрочные обязательства | 1550 | - | - | - |
| БАЛАНС | 1700 | 975 | - | - |
Так как фирма зарегистрирована в 2016 г., в двух последних графах каждой формы баланса вместо показателей проставлены прочерки.
Дадим пояснения по заполнению строк баланса.
Актив
Показатель строки 1110 «Нематериальные активы» бухгалтер определил следующим образом: из дебетового сальдо счета 04 вычитается кредитовое сальдо счета 05.
Итого получаем 50 000 руб. (100 000 руб. — 50 000 руб.). Все значения в бухгалтерском балансе указаны в целых тысячах, поэтому в строке 1110 записано 50.
Показатель строки 1150 «Основные средства» определен так: дебетовое сальдо счета 01 — кредитовое сальдо счета 02. Результат — 400 000 руб. (600 000 руб. — 200 000 руб.). В баланс записано 400.
В строку 1170 «Финансовые вложения» вписано дебетовое сальдо счета 58 — 150 тыс. руб. (то есть считается, что все вложения долгосрочные).
Итог по сводной строке 1170: 200 тыс. руб. (50 тыс. руб. (строка 1110) + 150 тыс. руб. (строка 1170)).
Теперь очередь оборотных активов.
Значение строки 1210 «Запасы» определено так: дебетовое сальдо счета 10 + дебетовое сальдо счета 43. Итог — 100 тыс. руб. (10 тыс. руб. + 90 тыс. руб.).
Показатель строки 1220 «Налог на добавленную стоимость по приобретенным ценностям» равен дебетовому сальдо счета 19, поэтому в баланс бухгалтер внес 10 тыс. руб.
Показатель строки 1250 «Денежные средства и денежные эквиваленты» найден путем сложения дебетового сальдо счета 50 и дебетового сальдо счета 51. Результат — 265 тыс. руб. (15 тыс. руб. + 250 тыс. руб.). В строке записано 265.
В остальных строках графы 4 проставлены прочерки.
Таким образом, в упрощенном балансе:
Стоимость основных средств в размере 400 тыс. руб. бухгалтер отразил по статье «Материальные внеоборотные активы». Указан код строки — 1150.
Нематериальные активы (50 тыс. руб.) показаны по строке «Нематериальные, финансовые и другие внеоборотные активы». Сюда же отнесены финансовые вложения (бухгалтер посчитал, что все они долгосрочные) в размере 150 тыс. руб. Итоговый показатель строки — 200 тыс. руб. (50 тыс. руб. + 150 тыс. руб.). Поскольку удельный вес финансовых вложений в показателе больше, чем доля нематериальных активов, поставлен код строки 1170 (по показателю «Финансовые вложения»).
В строку «Запасы» записан тот же показатель, который бухгалтер рассчитал для общей формы баланса, так как правила расчета и заполнения данной строки одинаковы. То есть по этой строке отражено 100 тыс. руб. И поставлен код 1210.
Строка «Денежные средства и денежные эквиваленты» включает лишь денежные средства в размере 265 тыс. руб. Код строки — 1250.
Из оборотных активов, которые не нашли отражения по указанным выше строкам баланса, остался налог на добавленную стоимость, поэтому его сумму (6 тыс. руб.) бухгалтер проставил в строке «Финансовые и другие оборотные активы» (код строки — 1260).
Итоговый показатель раздела актива (строка 1600) равен сумме заполненных строк 1150, 1170, 1210, 1250 и 1260.
Пассив
И теперь пассив баланса.
Уставный и резервный капитал, а также нераспределенная прибыль отражаются по одной строке «Капитал и резервы».
Сумма строки равна 210 тыс. руб. (50 тыс. руб. + 10 тыс. руб. + 150 тыс. руб.). Код строки ставится по показателю, имеющему наибольший удельный вес в составе укрупненного показателя. Это нераспределенная прибыль. Поэтому код строки — 1370.
Для нее выделена специальная строка, в которой проставлен код 1520.
Сумма — 765 тыс. руб. получилась следующим образом:
кредитовое сальдо счета 60 + кредитовое сальдо счета 62 + кредитовое сальдо счета 69 + кредитовое сальдо счета 70. Результат — 765 тыс. руб. (150 тыс. руб. + 500 тыс. руб. + 100 тыс. руб. + 15 тыс. руб.).
В остальных строках графы 3 пассива поставлены прочерки, так как показателей для заполнения нет. В графе 2 допустимо поступить так же.
Либо можно указать код, соответствующий показателю, что и сделал бухгалтер. Итоговый показатель раздела пассива (строка 1700) равен сумме строк 1370 и 1520.
Сверим показатели строк 1600 и 1700. И в той, и в другой строке значение — 975 тыс. руб.
Упрощенные бухгалтерский учет и отчетность не связаны с налогообложением. Его могут вести фирмы как на УСНО, так и на других режимах, включая общий. Такая возможность предоставлена малым предприятиям, некоммерческим организациям (кроме иностранных агентов) и участникам Сколково. В статье ответим на вопрос, нужно ли сдавать баланс ООО при УСН в 2019 году, а также ИП и НКО.
Требования к юридическим лицам на упрощенке строже: кроме прочего, стоимость их амортизируемых основных средств на балансе не может превышать 100 млн рублей.
Бухгалтерский баланс для ООО на УСН за 2019 год может составляться по облегченной схеме, предусмотренной ФЗ № 402 и Приказом Минфина от 02.07.2010 № 66н . Однако детализация отчетности оставлена на усмотрение ООО: допустимы полный и краткий варианты. Какой баланс сдает ООО на УСН? Читайте об этом ниже.
Годовой бланк для ИП и ООО на УСН: какой баланс сдавать за 2019 год
Обычный отчет на 3 страницах с многочисленными приложениями или упрощенный на 2 страницах с пояснениями при необходимости (например, в случае убытков)? В зависимости от видов деятельности организации и используемых ей счетов бухучета: если применяются редкие счета, отсутствующие в краткой форме отчета, то лучше использовать полный вариант. Для фирм, занимающихся такими распространенными видами деятельности, как торговля, перевозки или строительство, облегченная версия бланка отражает результаты финансовой деятельности достаточно полно.
Нужно ли отчитываться ИП на упрощенке? Не обязательно, но при желании можно составить отчетность по любой форме на основе данных книги учета доходов (и расходов).
Можно ли НКО отчитываться упрощенно? Да, вместо отчета о финансовых результатах НКО заполняют упрощенный отчет об использовании целевых средств. Облегченный вариант значительно короче. Посмотреть, как правильно заполнить баланс НКО на УСНО, можно в примере (рис. 1).
Как сделать упрощенный бухгалтерский балансдля УСН за 2019 год: бланк и рекомендации
Сперва необходимо закрыть бухгалтерский отчетный период. Чтобы свести баланс, 31 декабря отчетного года закрывают счета 90, 91 и 99 — это называется реформацией. Для упрощенного бухбаланса при УСН 2019 г. эта процедура такая же, как для обычного. Необходимые проводки представлены в таблице, пример заполнения отчета о финансовых результатах на основе этих проводок — на рис. 2. Для таких субъектов неактуальны субсчета по налогу на добавленную стоимость и акцизам (90-3, 90-4, 91-3).
Таблица. Проводки при реформации.
Упрощенная бухгалтерская отчетность: пример заполнения
Рис. 1. Пример отчета о финансовых результатах за 2019 г.
Перед тем как составить бухгалтерский баланс при УСН в 2019 году, скачивают бланк — например, в приложении к статье. Данные в формы можно вносить вручную, на компьютере или автоматически через бухгалтерскую программу.
Баланс при УСН за 2019 год надо было успеть сдать 31 марта. Так как в 2019 году это выходной день — воскресенье, его необходимо будет сдать до 01.04.2019. Поквартально компании на упрощенке не отчитываются, да и в полном варианте баланс сдается только за год.
Предоставить финансовую отчетность надо в ФНС и Росстат (вместе со статистической). Для некоторых организаций бухгалтерские данные являются публичными, например для НКО, и их требуется публиковать в печатном издании. Однако на большинство обычных организаций такое требование не распространяется.
Пошаговое заполнение баланса при УСН за 2019 год
Информация на первых двух страницах новой бухгалтерской отчетности за 2019 г. по упрощенке должна содержать все сведения об организации и сводные данные учета.
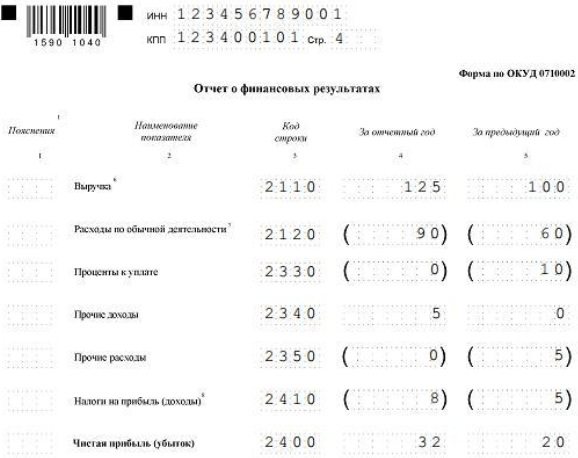

Рис. 2. «Описательные» страницы финансовой отчетности.
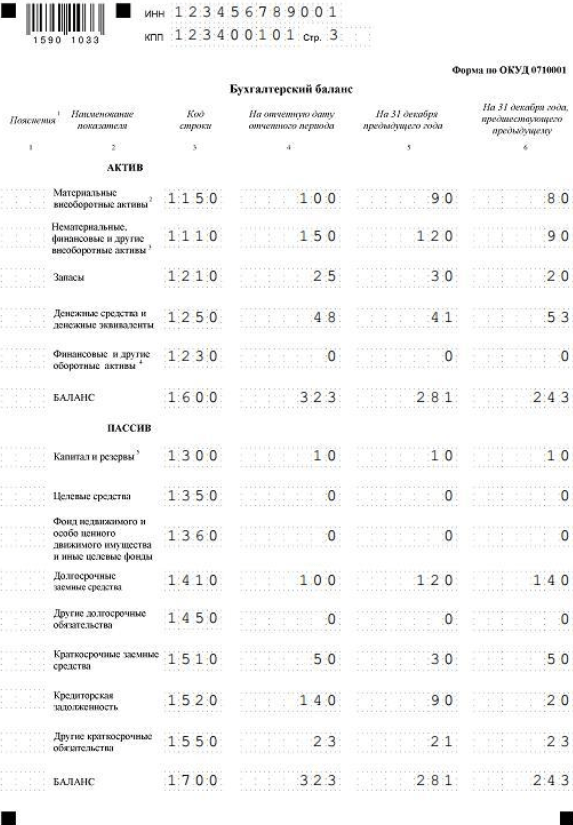
Составление бухбаланса при УСН за 2019 год подразумевает всего 5 видов активов и 8 видов пассивов (рис. 1). Пассивные счета были детализированы, по сравнению с предыдущим бланком. Два добавленных пункта — «целевые средства» и «фонд недвижимого и особо ценного движимого имущества» — необходимы для детализации активов организации. В них нужно указать данные о целевых средствах, направленных на капитальный ремонт, модернизацию основных средств или инновации. Кроме того, многие организации должны будут отразить стоимость недвижимости или транспортных средств на балансе.
Обратите внимание: код строки соответствует тому счету, который по ней имеет наибольший удельный вес. Например, у предприятия нематериальных активов на 100 тыс. руб. (код 1110) и финансовых вложений на 50 тыс. руб. (код 1170). В отчете в строке «Нематериальные, финансовые и другие внеоборотные активы» будет указан код 1110, но вписана общая сумма — 150 тыс. руб. — по обоим счетам.
Доходы компании показываются в отчете о финансовых результатах (рис. 2). Его заполняют вместе с упрощенным бухбалансом на упрощенке в 2019 году, также он известен как форма 2, отчет о прибыли и убытках.
Образец готового бухгалтерского баланса при УСН в 2019 году
Финансовая отчетность прибыльной фирмы на упрощенке за 2019 г. (полный комплект, тыс. руб.).


Финансовая отчетность убыточной фирмы (УСН «доходы минус расходы»). Пример заполнения бухгалтерского баланса при УСН «доходы минус расходы» (формы 2) с убытком немного отличается от «прибыльного» варианта. В балансе ООО при УСН за 2019 г. различий нет.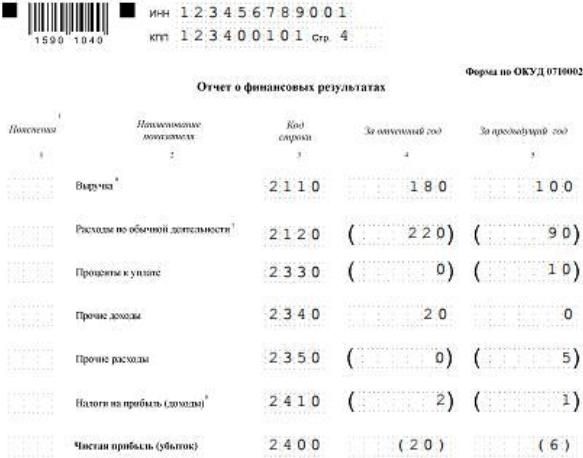
Будьте готовы при убытках давать пояснения налоговым инспекторам. Можно сразу оформить пояснительную записку о причинах их возникновения. От предприятий и ИП, использующих упрощенный режим, не требуется составлять ее по полной программе. Убытки возможно объяснить списанием просроченной дебиторской задолженности и т. п. Налоговики могут уточнить и ваши намерения по исправлению ситуации.
Напоминаем, что организация может перейти на упрощенку, отправив уведомление об этом в Налоговую. Сделать это вам поможет , данный в статье на нашем портале.
По итогам каждого отчетного периода заполнение баланса для малых предприятий имеет свои особенности, поскольку он короче стандартной формы этого отчета и включает преимущественно обобщенные бухгалтерские показатели. В нашей консультации мы расскажем, как правильно воспринимать и заполнять те или иные его строки.
Общие требования
В большинстве случаев заполнение бухгалтерского баланса для малого предприятия идёт на упрощенном бланке, который утвержден приказом Минфина России от 02 июля 2010 года № 66н.
Если малая фирма функционирует не первый год и сдает годовой отчет не впервые, то любой образец заполнения баланса для малых предприятий подразумевает указание по каждой строке суммы:
- на отчетную дату отчетного периода (т. е. на 31.12.2016);
- на 31 декабря 2015 года;
- на 31 декабря 2014 года.
Таким образом, сведения и суммы за период 2015 года нужно брать из прошлогодней отчетности. А чтобы заполнить упрощенную форму баланса для малых предприятий показателями за 2016-й год, необходимы:
- оборотно-сальдовая ведомость по всем счетам за 2016-й год;
- выписка о начисленных за 2016-й год процентах по полученным фирмой кредитам и займам (Кт счета 66 «Краткосрочные кредиты и займы» и счет 91 «Прочие доходы и расходы»).
Нередко можно встретить пример заполнения баланса для малого предприятия , где есть пустые строки с прочерками. Допустимо ли это? Вполне. Ведь в оборотно-сальдовой ведомости далеко не всегда есть соответствующие данные для заполнения отдельных строк баланса. И в этом случае бухгалтерскими правилами разрешено проставлять прочерки. Основание – пункт 11 ПБУ 4/99.
Тогда как заполнять баланс для малых предприятий , которые разработали его собственный бланк? Ответ прост: если не работаете с типовой формой баланса, то и не приводите отсутствующие показатели.
Коды строкам баланса малого предприятия присваивают согласно таблице из Приложения № 4 приказа Минфина № 66н. При этом нужно соблюдать принцип: по укрупненным показателям берут код исходя из показателя, который имеет наибольший удельный вес в нём.
Также не забывайте проставлять прочерки в оставшихся пустых клетках строк. Такой подход к образцу заполнения баланса для малых предприятий за 2016 год позволит не сделать ошибок либо излишних дописок, которые неизбежно повлияют на итог отчета.
Ниже показан образец заполнения бухгалтерского баланса для малых предприятий , которого следует придерживаться при внесении сумм по каждой строке:

Как заполнять строки
Теперь о том, каков порядок заполнения баланса для малых предприятий в отношении конкретных строк. Здесь нужно знать правила основных ПБУ, с которыми обычно пересекается деятельность малого бизнеса.

Актив баланса
| Строка | Как считать |
|---|---|
| Материальные внеоборотные активы | Используйте формулу: САЛЬДО 07 «Оборудование к установке» |
| Нематериальные финансовые и другие внеоборотные активы | Заполняйте, только если есть сальдо хотя бы по одному счету: 04 «НМА»; Когда есть остатки по ним, укажите сумму по НМА и долгосрочным финансовым вложениям. Ее определяют по правилам расширенной отчетности. |
| Запасы | Используйте формулу: САЛЬДО 10 «Материалы» Обратите внимание: эта формула не действует, если для учета затрат и МПЗ фирма применяет и другие счета. Тогда показатель определяют по правилам расширенной отчетности. |
| Денежные средства и денежные эквиваленты | Используйте формулу: САЛЬДО 50 «Касса» |
| Финансовые и другие оборотные активы | Используйте формулу: Дт САЛЬДО всех субсчетов к счетам (62 + 60 + 68 + 69 + 70 + 71 + 73 + 75 + 76) При наличии остатков по счету 58, на размер краткосрочных финансовых вложений нужно увеличить показатель этой строки (по правилам для расширенной отчетности). |
Пассив баланса
| Строка | Как считать |
|---|---|
| Капитал и резервы | Используйте формулу: Кт САЛЬДО (80 + 82 + 83 + 84) |
| Долгосрочные заемные средства | Должен быть равен Кт САЛЬДО 67 «Расчеты по долгосрочным кредитам и займам» |
| Другие долгосрочные обязательства | Скорее всего, ставьте прочерк |
| Краткосрочные заемные средства | Должен быть равен Кт САЛЬДО 66 «Расчеты по краткосрочным кредитам и займам» |
| Кредиторская задолженность | Используйте формулу: Кт САЛЬДО всех субсчетов к счетам (60 + 62 + 76 +68 + 69 + 70 + 71 + 73) |
| Другие краткосрочные обязательства | Заполняют, когда есть остатки хотя бы по одному из счетов: 98 «Доходы будущих периодов»; Посчитайте общее кредитовое сальдо по ним. А если остатков нет, ставьте прочерки. |
Когда подошло к концу заполнение бухгалтерского баланса для малых предприятий за 2016 год, не забудьте проверить самое ключевое равенство по всему этому документу – активов и пассивов (стр. 1600 = стр. 1700). Если такового не наблюдается, ищите ошибку.
На наш взгляд, не имеет смысла приводить конкретный пример заполнения бухгалтерского баланса для малых предприятий за 2016-й год, поскольку у каждой малой фирмы совершенно разные состав активов и пассивов, а также обороты по счетам. Изложенные выше правила помогут заполнить строки баланса правильными суммами.
Что такое упрощенный бухгалтерский баланс, в чем его отличие от обычного? Какой баланс использовать компаниям на УСН? Как правильно заполнить отчет и подать его в налоговую инспекцию? Расскажем об этом подробнее.
Бухгалтерский баланс за 2018 год нужно представить налоговикам до 1 апреля 2019 года (31 марта - воскресенье), копию баланса также следует отправить в орган статистики. Компании на УСН могут подавать баланс как в бумажном, так и в электронном виде. Согласно положениям писем Минфина РФ от 11.06.2015 №03-02-08/34055 и Налоговой службы РФ от 07.12.2015 №СД-4-3/21316 от численности сотрудников форма представления документа не зависит.
Сформировать упрощенный бухгалтерский баланс для организации на УСН вы можете в программе "БухСофт". Форма составляется на актуальном бланке с учетом всех изменений законодательства. После подготовки она тестируется всеми проверочными программами ФНС. Попробуйте бесплатно:
Упрощенный баланс на УСН онлайн
Кто в 2018 году может работать на УСН?
Чтобы отвечать критериям упрощенного налогового режима, в 2017 году компания должна иметь на начало года доход не свыше 120 млн руб., средняя численность работников за отчетный период не должна превышать 100 человек, а остаточная стоимость основных средств быть не более 100 млн руб. (на региональном уровне предусмотрено для отдельных видов деятельности увеличение данного лимита до 150 млн руб.). Кроме того, доля иных компаний в уставном капитале упрощенца должна быть менее 25%, за исключением случаев, приведенным в пп. 14 п. 3 ст. 346.12 НК РФ.
Все это говорит о том, что компании на УСНО отвечают критериям малых предприятий, прописанных в законе, а значит, они имеют право применять упрощенную бухгалтерскую отчетность, в том числе и упрощенный баланс.
Стоит понимать, что упрощенный баланс и баланс компании на упрощенном режиме - это совершенно разные понятия. В частности, упрощенный баланс вполне могут применять и малые предприятия на общем налоговом режиме, при этом запрещено его использовать учреждениям, подлежащим аудиту и ряду других, прописанных в п. 5 ст. 6 Федерального закона от 06.12.2011 №402-ФЗ.
Кстати, ИП на УСН по закону не сдают бухотчетность вообще, а значит, и баланс им формировать и подавать налоговикам не нужно.
ООО на упрощенке баланс - как заполнить?
В приказе Минфина России от 02.07.2010 № 66н «О формах бухгалтерской отчетности организаций» в приложении №1 приведена общая форма бухгалтерского баланса, а в приложении №5 - упрощенная. Субъекты малого предпринимательства на УСНО имеют право применять и ту и другую формы, но поскольку в большинстве своем пользуются своим правом на упрощенный баланс, то подробнее разберем именно его.
В упрощенной форме баланса содержится меньше строк как в активе, так и в пассиве, чем в традиционной форме. Но это вовсе не значит, что показатели можно не указывать в полном объеме или что-то не отражать. Правда, при отсутствии ряда активов или обязательств некоторые строки баланса заполнять не следует.
Подписывать сформированный упрощенный бухгалтерский баланс должен руководитель компании, с 2015 года главбуху это делать не нужно.
Прежде чем образец заполнения баланса скачать, давайте разберем основные требования его заполнения.
Актив упрощенного баланса
- «Материальные внеоборотные активы»-здесь следует отразить остаточную стоимость активов (сальдо счетов 01 и 03 за вычетом сальдо счета 02) и расходы на незавершенное строительство (счет 08),
- «Нематериальные и иные внеоборотные активы» - здесь нужно указать остаточную стоимость НМА (в том числе незавершенное строительство и затраты на НИОКР по данным активам), финансовые вложения долгосрочного типа - по счету 58, остатки по депозитам - счет 55 и дебетовое сальдо счетов 60, 62, 68, 69, 70, 71, 73, 75 и 76.
- «Запасы» - указываем остатки сырья и материалов - счет 10, товаров - счет 41 и готовой продукции - счета 44, 45.
- «Денежные средства» - в этом сроке нужно прописать остатки средств по всем «денежным» счетам компании (50, 51, 52, 55, 57), не учитывая субсчет 55 «Депозитные счета».
- «Финансовые и другие оборотные активы» - в строку нужно включить финансовые вложения краткосрочного характера - счет 58. А также остатки дебиторки по расходным счетам (60, 62, 68, 69, 70, 76).
Пассив упрощенного баланса
- «Капитал и резервы» - в строке следует указать все виды капиталов, которые имеются у компании, кроме того, нужно отразить прибыль до момента ее распределения, а также непокрытый убыток на дату формирования баланса (указывается в круглых скобках) - это счета 80, 82, 83, 84, за минусом дебетового сальдо счета 81.
- «Заемные средства долгосрочного погашения» - в строке следует отразить остаток средств долгосрочных займов и кредитов - счет 67 (срок погашения больше одного календарного года).
- «Другие обязательства долгосрочного характера» - в строке нужно прописать сумму кредитовых сальдо счетов 60, 62, 68, 69, 70, 71, 73, 75 и 76.
- «Заемные средства краткосрочного погашения» - строка заполняется данными о сальдо по счету 66 (срок погашения средств менее 12 месяцев).
- «Кредиторская задолженность» - в строке отражаются кредитовые сальдо счетов 60, 62, 68, 69, 70, 71, 73, 75 и 76 по всем обязательствам краткосрочного характера.
- «Другие краткосрочные обязательства» - если во всех предыдущих пяти строках сведения нашли полное отражение, то последнюю строку заполнять не нужно.
Как и полный бухгалтерский баланс, упрощенный вариант должен содержать сведения за 3 года. Для баланса за 2018 год - это остатки средств, сформированные на 31 декабря 2018 года, на 31 декабря 2017 года и 31 декабря 2016 года.
Важно отметить, что итоги Актива и Пассива баланса должны быть одинаковы, они формируют валюту баланса.
Иными словами, в этом балансовом итоге можно увидеть ориентировочную (так как балансовая стоимость ряда активов можно значительно отличаться от их рыночной цены) сумму всех средств, которыми владеет компания.
Нулевой баланс
Некоторые бухгалтеры задаются вопросом: нужен ли и сдается ли баланс на упрощенке при нулевых показателях? Следует сразу оговориться, что для коммерческих компаний понятия «нулевого» баланса не существует в принципе. Как минимум в нем следует отразить сумму уставного капитала организации, которая прописывается в Уставе учреждения. Минимально возможный по закону уставный капитал составляет 10 тысяч рублей.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации