
Баланс дебет кредит сальдо. Что такое дебет и кредит простыми словами
В бухгалтерском учете одним из важнейших и часто употребляемых терминов является "сальдо". Его значение хорошо известно специалистам в данной сфере. Людям же, далеким от бухгалтерии, слово знакомо весьма поверхностно и, как правило, ассоциируется у них с некой разницей. В общем смысле это и есть разность, возникающая между поступившими и израсходованными средствами за определенный период. Однако для экономиста и бухгалтера понятие гораздо глубже и шире. Что такое сальдо и какое значение оно имеет для учета финансовых потоков в организации? На этот вопрос ответит представленная статья.
Происхождение и значение термина
Само слово пришло в нашу речь из итальянского языка и буквально переводится как "остаток", "расплата" или "расчет". О том, что такое сальдо в бухгалтерии, узнали еще в девятнадцатом веке. Именно тогда слово стало использоваться в качестве термина, обозначающего остаток средств по счетам учета. Не изменилось его значение и по сей день. Хотя и приобрело более широкое употребление в речи. Если раньше оно использовалось только в одном случае - для обозначения разницы между дебетом и кредитом счетов, то с начала двадцатого века его применение вышло за рамки бухгалтерского учета. Сегодня слово употребляется и в переносном смысле, присутствует в терминологии внешнеторговых отношений.
Сальдо в бухучете
Несмотря на широкое использование термина в современной речи, основное его назначение остается неизменным. Он употребляется бухгалтерами при ведении учета на предприятии и отражает разность сумм, записанных по дебету и кредиту счетов. Для раскрытия понятия важно понимать,
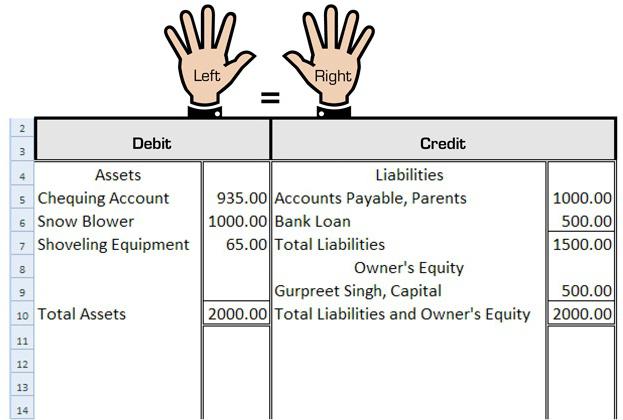
Сальдо может образовываться на обеих сторонах счета - левой и правой. Первая является дебетом и показывает приход, если и расход, если он пассивный. Вторая сторона - кредит - имеет противоположное значение. На каждом счете между ними образуется разница, называемая "сальдо". Если дебет оказывается больше кредита, то оно считается дебетовым и показывается в активной части баланса. Если меньше - кредитовым (отражается в пассиве). Некоторые счета имеют одновременно и тот, и другой его вид. Кроме того, остаток на счете может получиться нулевым, тогда говорят о том, что он закрыт. Помимо дебетового и кредитового, существуют и другие разновидности сальдо. Рассмотрим их далее.

Виды сальдо в бухгалтерском учете
В бухгалтерской практике выделяют несколько видов сальдо, а именно:
- дебетовое и кредитовое;
- активное и пассивное;
- начальное и конечное.
Первые два вида мы уже рассмотрели. Что касается активного сальдо, то оно возникает в том случае, когда средства, поступившие в организацию, превышают произведенные ею расходы. В противоположной ситуации, когда доходы оказываются меньше фактических затрат, образуется пассивное сальдо. Несмотря на то что разность может быть как положительной, так и отрицательной, записывается она всегда со знаком плюс. Связано это с тем, что при учете хозяйственных средств используется принцип двойной записи: с одной стороны учитываются те операции, которые привели к росту материальных средств, с другой - к уменьшению.
Теперь разберемся с тем, что такое начальное сальдо и конечное. Дело в том, что анализ операций в бухгалтерском учете проводится за какой-то определенный период (например, за месяц). По его окончании счет закрывается, и считаются показатели по дебету и кредиту, разность которых переносится на следующий месяц. Остаток на начало периода, рассчитанный на основе предыдущих операций, называется начальным сальдо. Несложно догадаться, что такое сальдо конечное. Это остаток по счету на конец периода. Определяется он как сумма входящего остатка и оборотов за рассматриваемый период.
Пример расчета
Для того чтобы лучше понять, что такое сальдо, давайте рассмотрим простой пример его расчета. Возьмем счет "Материалы". На начало месяца на нем было 1000 метров ткани (начальное сальдо). В течение расчетного периода было приобретено еще 200 метров и продано - 600. В конце месяца был подведен итог операций по данному счету. Конечное сальдо составило: 1000 + 200 - 600 = 600 метров. Так как этот счет активный, дебет превышает кредит, то оно будет дебетовым.
Предположим, что в этом же месяце у вас образовался долг за ткань в размере 5 тысяч рублей. Для учета используем пассивный счет "Расчеты с поставщиками". Ему вы отдали 4 тысячи и 2 тысячи получили от него по накладной. В конце месяца бухгалтер произвел расчет сальдо: 5 - 4 + 2 = 3 тысячи рублей. Так как счет пассивный, сальдо будет кредитовым.
Отношения внешней торговли
В данной сфере экономики также используется итальянское слово, обозначающее разность. Что такое сальдо в международной торговле? Здесь выделяют как минимум две его разновидности - это сальдо торгового баланса и платежного баланса. Разберем, что эти понятия означают.
Сальдо торгового баланса
Основу внешней торговли составляют экспорт и импорт. Разница между этими величинами за определенный период и называется Оно может быть как положительным (когда экспорт превышает импорт, то есть страна продает больше, чем покупает), так и отрицательным (когда наблюдается обратная тенденция). Во всем мире ситуация превышения импорта над экспортом (отрицательный торговый баланс) рассматривается как негативная. Объясняется это просто: в результате такой политики страну наводняют зарубежные товары, отчего страдает отечественный производитель, а деньги "утекают" за границу. В рекомендациях имеются даже специальные указания на необходимость поддержания положительного торгового баланса, и это положение часто является одним из обязательных условий выдачи кредитов государствам. Однако в Америке, например, наблюдается обратная ситуация. На протяжении нескольких последних лет в этой стране господствует импорт товаров, а отрицательный баланс достигает десятков миллиардов долларов. При этом условиям жизни населения США могут позавидовать жители многих стран, которые только стремятся к подобному благополучию.
Сальдо платежного баланса
В отношениях между государствами всегда присутствуют денежные расчеты. Разница поступлений из-за рубежа и платежей в пользу других стран называется сальдо Оно положительное, если поступает больше, чем уходит, и отрицательное - если ситуация противоположная. В последнем случае происходит уменьшение валютных резервов страны (если расчеты осуществляются в валюте, например, евро или долларах). Для восполнения недостатка возникает необходимость продажи отечественных товаров за валюту. Пополнить счет можно также за счет стабилизационных займов.
Сальдо в платежных квитанциях ЖКХ
С начала 2012 года квитанции стали более подробными. С одной стороны, это положительная тенденция, но с другой - у граждан возникает множество вопросов по ее содержанию. Например, многих интересует, что такое сальдо в квитанции. Эта графа показывает остаток по лицевому счету на начало текущего месяца. Если значение положительное, то имеет место переплата за услуги ЖКХ, если же отрицательное - то возникла задолженность. При этом таковой она считается только после 10-го числа месяца, следующего за расчетным (именно в течение этого времени жильцы обязаны вносить плату за коммунальные услуги). Таким образом, обычные граждане столкнулись с понятием "сальдо" в повседневной жизни. В данном случае оно рассматривается как входящий остаток по лицевому счету их жилого помещения.
Заключение
В статье мы подробно рассмотрели вопрос о том, что такое сальдо, каким оно бывает и в каких сферах используется. Наиболее широко данное понятие употребляется в бухгалтерском учете при анализе операций по поступлению и расходованию средств в организации. Однако применяется оно и в других областях, включая внешнюю торговлю и даже жилищно-коммунальную сферу.
Многие люди в своей жизни сталкивались с непониманием основных бухгалтерских терминов. В данной статье будет рассказано, что такое сальдо, и рассмотрены основные моменты, связанные с ним.
Термин имеет итальянское происхождение и обозначает остаток по определённому бухгалтерскому счёту. Сальдо представляет собой разницу между доходной и расходной частями баланса за определённый промежуток времени.
В зависимости от того, какая из сторон больше, может быть положительное или отрицательное сальдо. Однако соответствующая экономическая категория находит отражение не только в бухгалтерии, но и при анализе платёжного и торгового балансов страны, а также при работе на торговых и валютных биржах.
Роль в бухгалтерском учёте
Что такое сальдо в бухгалтерском учёте? Это либо разница между остатками на дебете и кредите предприятия, либо показатель, характеризующий движение денежных средств на счетах предприятия (поступление и списание) на определённую дату.
Различают дебетовое и кредитовое сальдо. Первое возникает при условии, что дебет превышает кредит и отражается в активной части баланса. Кредитовое отражает зеркально противоположную ситуацию и отражается в пассивах предприятия. Счёт без какого-либо остатка считается закрытым и обладает нулевым сальдо. Некоторые счета бухгалтерского учёта могут иметь два типа сальдо – дебетовое и кредитовое.
Чаще всего анализируется отдельный промежуток функционирования предприятия, а не вся его бухгалтерская история. Этим периодом может быть месяц, квартал или год. Данный подход предусматривает использование таких параметров, как:
- сальдо входящее – остаток по счёту на начало исследуемого отчётного периода;
- сальдо за период – сумма всех операций определённого промежутка времени;
- обороты (кредитовый и дебетовый) – изменения остатков на счетах за исследуемый период;
- сальдо конечное – остаток на счету на конец отчётного периода.
Рассчитывается данный показатель следующим образом.
- Для активного сальдо – это сумма входящего сальдо и разницы дебетового и кредитового оборотов.
- Для пассивного – к сумме кредитного сальдо прибавляется разница кредитового и дебетового оборотов.

Место в системе платёжного баланса
Теперь разберёмся, что такое сальдо в системе внешнеторговых отношений. Это разница между величинами экспорта и импорта определённого временного промежутка. Различают сальдо платёжного и торгового балансов.
Основой исследования торгового баланса страны является определение разницы экспорта и импорта, величина которой определяется в торговом балансе страны, который может быть как положительным, так и отрицательным. Более детально рассмотрим это понятие в следующих разделах статьи.
Что такое сальдо платёжного баланса? Это экономический показатель, который является разницей между финансовыми платежами из-за границы и отчислениями из нашей страны. Положительное сальдо характерно при превышении поступлений над оттоками, отрицательное – наоборот. При последнем происходит уменьшение валютного резерва государства, что крайне негативно сказывается на его экономике.

Каким образом определяется сальдо?
Главной задачей работника бухгалтерии является точный учёт движения средств на предприятии и их документирование. Причём роль играет даже одна копейка, недочёт которой может привести к серьёзным расхождениям.
Все операции фиксируются непрерывно при помощи бухгалтерских проводок, системой двойной записи в специально открываемых счетах учёта. Исследование счетов бухгалтерского учёта и метода двойной записи поможет лучше понять, что такое сальдо в бухгалтерском учёте.
Счёт бухгалтерского учёта – это отдельная позиция (по ней отслеживаются перемещения средств, а также источники их формирования), которая содержит две стороны: дебетовую и кредитовую. Двойная запись отображает перемещение средств с обеих сторон, не влияя на показатель общего баланса. Сальдо рассчитывается путём отнимания из суммы записей, характеризующих приходы по одной стороне расходов и по другой. Сальдо по дебету формируется в тех случаях, когда дебет превышает кредит, в противных ситуациях оно кредитовое. Показатель, равный нулю, характерен для закрытых счетов.
По закону сохранения бухгалтерского учёта, сумма всех сальдо по счетам предприятия должна равняться нулю, то есть суммы итогов по дебету и кредиту равны.

Как правильно рассчитать начальное сальдо?
Как уже говорилось, начальное сальдо представляет собой разницу по дебету и кредиту определённого счёта на основании предыдущих операций на конец отчётного периода. Например, человек пошёл в магазин 30 декабря, где потратил 3000 рублей, после чего вечером получил аванс в размере 15 000 рублей. 2 января также были совершены покупки на общую сумму 1500 рублей. Исходя из того, что сальдо начальное равно показателю остатка предыдущего периода, можно рассчитать его величину на 1 января: 15 000 – 3000 = 12000 рублей.
Для расчёта сальдо на предприятии целесообразно завести карточку по исследуемому счёту. Например, для расчёта остатка денег в кассе предприятия необходимо вычислить разницу по дебету и кредиту пятидесятого счёта за прошедший период. Этот показатель и будет начальным сальдо.
Экспортные и импортные операции
Основой международной торговли являются два противоположных механизма – экспорт и импорт. Абсолютно все современные развитые страны выступают как в роли импортёров, так и экспортёров в системе мировой экономики. Так в чём суть данных экономических процессов?

Для чего нужна международная торговля?
Экспорт и импорт – это два противоположных процесса, благодаря которым можно рассуждать о степени экономического развития государства. Это два самых важных механизма как внутренней, так и внешней экономики страны.
Импорт – это ввоз иностранных товаров страной-импортёром на территорию нашего государства, а экспорт – это противоположная экономическая категория, которая обозначает вывоз национальных товаров за границу страны-экспортёра и последующую их реализацию. Товаром может быть как конечная продукция, так и сырьё, полуфабрикаты, даже услуги. Продукция, которая производится в пределах национальной экономики, носит название национального товара.
Что такое сальдо торгового баланса?
Все мировые страны являются импортёрами. Различие между ними лишь в том, что у одних преобладает импорт, а у других – экспорт. Подсчитать суммарную величину импорта и экспорта можно при помощи суммирования всех товарных позиций, ввозимых и вывозимых из страны. Разница между двумя этими экономическими категориями получила название «сальдо торгового баланса».
То, каким будет сальдо страны (положительным или отрицательным), определяется вычитанием суммы стоимостей экспортируемой продукции и товаров, ввозимых в качестве импорта. Если преобладает вывоз товаров из страны, сальдо будет положительным (активным), если же больше ввозится, то – отрицательным (пассивным).
Положительное сальдо свидетельствует о том, что все произведённые в стране продукты не могут быть потреблены, а также о наличии спроса на них за границей.
Отрицательный показатель сальдо является индикатором плохих тенденций в национальной экономике и зависимости от импорта. Результатом такого дисбаланса становится ущемление внутреннего товаропроизводителя и его неконкурентоспособность на международном рынке. Также отрицательное сальдо приводит к денежному обесцениванию.
Но некоторые страны умеют аккумулировать позитив из отрицательного торгового баланса. Так, США и Великобритания при помощи такого метода переносят трудоёмкие производства в страны с недорогой рабочей силой, сдерживая таким образом инфляционные процессы.
Чем торгуют развитые страны?

Экспорт развитых стран имеет чёткую ориентацию на продукцию обрабатывающей промышленности, которая чаще всего представлена машинами и оборудованием. Ориентация их торговли направлена на такие же высокоразвитые страны с высоким уровнем разделения трудовых процессов. К таким государствам относят США, Японию, Канаду, Австралию, страны зоны Евросоюза.
Структура экспорта развивающихся стран

Развивающиеся страны экспортируют в основном продукцию добывающей промышленности и тропического земледелия. Большая доля сырьевого экспорта замедляет процессы экономического развития данных государств и делает их зависимыми от конъюнктурных ценовых колебаний мирового рынка. К таким странам принадлежат Россия, страны Ближнего Востока, Китай и т. д., однако следует помнить, что данное разделение условное, и единой принятой классификации на сегодняшний день не существует.
Сальдо – это термин, обозначающий разницу между поступлением денежных средств и их расходованием в течение определенного промежутка времени. Хотя о том, что такое сальдо, можно говорить весьма разносторонне, выделим 2 аспекта (сферы применения), с позиции которых мы будем оценивать значение данного термина: бухгалтерский учет и торговые отношения с зарубежными странами.
Сальдо в бухгалтерском учете
Термин «сальдо», используемый в бухгалтерском учете, означает остаток по бухгалтерскому счету, вычисляемый как разность между суммами записей по дебету и кредиту счетов. При записи он переносится на новую страницу и рассчитывается каждый месяц на первое число.
- В случае, когда дебет больше кредита, говорится о дебетовом сальдо – оно записывается в активе (напомню, что про можно прочитать по представленной ссылке) и отражает состояние и денежных средств организации на текущем счете на конкретную дату.
- Кредитное сальдо возникает в случае, когда кредит превышает дебет. Оно записывается в пассиве и отражает состояние источников хозяйственных средств.
В случае, если бухгалтерский счет имеет с-до, равное нулю (иными словами, не имеет остатка), то он считается закрытым. Но бывает и так, что по некоторым счетам образуются в одно время сразу два типа с-до — и дебетовое и кредитное.
Когда мы анализируем бухгалтерский счет, нас в первую очередь должен интересовать ближайший к нам промежуток времени, например, последний месяц, в течение которого велся счет. Исходя из такой позиции, нас в первую очередь будут интересовать таким данные, как:
- Входящее сальдо (или его еще называют начальное) – то, что образовалось при анализе движений по счету за последний анализируемый период (как правило, месяц) и на начало периода (в нашем случае месяца) является остатком по счету.
- Сальдо за период – результат сложения всех операций по бухгалтерскому счету за конкретный промежуток времени.
- Дебетовый и кредитовый обороты за период – показатели, которые рассчитывают изменения средств, записанных в соответствующих частях бухгалтерского счета, за определенный период.
- Конечное сальдо (или его еще называют исходящим) – в случае с активными счетами рассчитывается как сумма дебетового сальдо на начало месяца и дебетового оборота за минусом кредитового. В случае с пассивным счетом технология расчетов строится следующим образом: к кредитовому сальдо прибавляется кредитовый оборот, а затем вычитается дебетовый.
Как уже отмечалось ранее, в первую очередь, бухгалтера интересуют показатели входящего или исходящего с-до на промежутке времени в один месяц.
Понятие, используемое при анализе показателей во внешней торговле
При анализе или оценке масштабов внешнеторговой деятельности страны, понятие «сальдо» получило широкое распространение.
В данной сфере уместно говорить о таких определениях, как:
- Сальдо торгового баланса – применимо при оценке разницы между объемами экспорта и импорта и рассчитывается, собственно, как разность между стоимостью первого и второго. Внешнеторговый баланс – это показатель, оценивающий соотношение стоимости экспортированных и импортированных товаров за определенный промежуток времени (чаще всего год). Если определенная страна имеют выручку от продажи товаров за границу больше, нежели составляют ее затраты на покупку товаров из-за рубежа, то говорят, что с-до положительное. В обратном случае, когда страна закупает товаров на большую сумму, чем продает, следует говорить об отрицательном с-до торгового баланса. Конечно же, положительное с-до – вариант более предпочтительный, поскольку отрицательный торговый баланс создает в стране переизбыток импортных товаров, которые составляют значительную конкуренцию отечественным производителям. Данный параметр актуален, к примеру, при анализе кредитоспособности страны и выявлении уровня ее надежности для инвесторов. К примеру, его оценивает Международный Валютный Фонд, когда принимает решение о выдаче кредита той или иной стране. Но, в целом, данный параметр не может в полной мере оценить текущее состояние экономики в стране. Примером могут послужить США – страна, торговый баланс которой был дефицитным с 1976 года, несмотря на то, что уровень жизни в стране остается одним из наиболее высоких в мире.
- Есть еще один параметр, который необходимо знать при анализе внешней торговли страны – сальдо платежного баланса – рассчитывается путем вычитания платежей, отданных за границу, из поступлений в страну из-за границы. Стоит напомнить, что сам по себе платежный баланс представляет собой ведомость, в которой наглядным образом зафиксированы движения денежных средств из одной страны в другую. Соответственно, положительное с-до – признак превышения платежей, поступивших из-за границы над исходящими, а отрицательное – знак того, что платежей больше уходит за границу, нежели поступает в страну. Стоит отметить тот факт, что международные расчеты происходят в наиболее конвертируемых валютах, вроде доллара США или евро. Следовательно, имеющие отрицательное с-до платежного баланса страны, в большинстве своем, постепенно теряют свои валютные резервы. Однако это не относится в полной мере ко всем странам, поскольку некоторые государства могут расплатиться с иностранными поставщиками валютой собственной страны, а затем просто провести дополнительную . К примеру, США могут просто допечатать нужное количество долларов. Хотя, это даже не единственный вариант – существуют способы, так называемой, «косвенной» эмиссии предполагающие создание «кредитных» денег при помощи банковского мультипликатора.
Стоит отметить, что Россия, идущие за рубеж товары продает за иностранную валюту, а потому у иностранных партнеров, принимающих товар, нет необходимости покупать российскую валюту.
Последнее значение, в котором реже всего употребляется изучаемое понятие имеет следующий смысл: этим словом называется при совершении хорошо известных нам по статьям данного проекта биржевых операциях задолженность, возникающая у клиента перед брокерской фирмой или, наоборот, у брокера перед клиентом.
Для посетителей нашего сайта действует специальное предложение - вы можете совершенно бесплатно получить консультацию профессионального юриста, просто оставив свой вопрос в форме ниже.
В этой статье, мы узнали, что такое сальдо, поняли суть в различных областях и дали качественное определение. В следующих выпусках ждите новых статей из рубрики «бухгалтерский учет».
Здравствуйте, уважаемые читатели блога сайт. Люди, далекие от экономической деятельности (в том числе бухгалтерии), услышав слово «сальдо», никогда не догадаются, что оно обозначает.
Поэтому сегодня мы, чтобы быть «в теме», разберемся, что такое сальдо, где применяется и как вычисляется.
Определение - что это такое
«Сальдо» в переводе с итальянского языка переводится как «остаток ». Как видите, все очень просто. Можно сказать: «Сальдо моих карманных денег равно нулю». Не совсем по-русски, но зато красиво и интригующе.
Объясним на примере: допустим, что вам пришла квитанция на оплату электроэнергии. В ней написано множество сумм:
- ваш долг на начало месяца – это неоплаченный остаток на конец прошлого месяца, который одновременно является входящим остатком на текущий месяц. Он называется начальным сальдо;
- начисления за электроэнергию за расчетный период;
- итоговая сумма, состоящая из следующих слагаемых: начальное сальдо + начисления – возможные корректировки – суммы, оплаченные в текущем периоде = итоговое сальдо . Это итоговое вам и нужно оплатить.
Сальдо – это разность (остаток на счету) между поступлениями и расходами за конкретный интервал времени.
Термин этот применяется в экономике и бухучете, т.е. там, где необходимо вычисление итогового результата в численном выражении:
Виды сальдо в бухучете
В бухгалтерском учете «сальдо» – это термин, который несет конкретную функциональную нагрузку. Его рассчитывают по дебету и кредиту конкретного счета, поэтому различают:
- дебетовое сальдо – это итоговая сумма, просчитанная по дебету, превышающая сумму, рассчитанную по кредиту. Отображает состояние активов компании. Если говорить простым языком, то это состояние счета, при котором сумма поступлений превышает сумму расходов (издержек);
- кредитовое сальдо – об этом говорят тогда, когда сумма показателей по кредиту больше суммы по дебету, т. е. налицо отрицательный остаток вследствие превышения расходов над поступлениями (в денежном эквиваленте).
Если по итогам расчетного периода дебет и кредит равны, то такое сальдо называют нулевым , а счет, по которому оно = 0 – закрытым.
Этот показатель выражает состояние счета в различные интервалы времени, поэтому его разделяют на 2 типа:
- начальное – итоговая сумма сальдо на конец прошлого периода, соответственно она же является начальной для текущего периода;
- конечное – итог деятельности в денежном выражении на конец текущего периода.
Формула расчета сальдо на активном счете:

Теперь рассмотрим все это на примере:

Из примера видно, как формируются:
- оборот по дебету: суммируются все поступления;
- оборот по кредиту: суммируются все расходы;
- конечное сальдо: сумма начального + оборот по дебету – оборот по кредиту.
Посмотрите, как выглядит оборотно-сальдовая ведомость на различных счетах конкретного предприятия отдельно по каждому счету и в итоге:

*при клике по картинке она откроется в полный размер в новом окне
Роль сальдо в бухгалтерском учете
Расчет сальдо – это основа проведения анализа хозяйственной деятельности предприятия.
О чем свидетельствует численный показатель:
- об уровне доходности всего предприятия или отдельного направления его хоз. деятельности;
- о стабильности экономического положения предприятия, или, напротив – о его близости к банкротству.
Кроме того, анализ сальдо за различные периоды позволяет сделать выводы об успехах или ошибках экономического руководства компанией и скорректировать дальнейший курс ее хозяйственной деятельности.
Краткий вывод
Знание экономических терминов позволяет ориентироваться не только в новостях современной жизни, но и применять полученные знания в повседневных ситуациях. Если вы хотите быть «на волне», то читайте наш блог! Вы узнаете много нового и полезного!
Удачи вам! До скорых встреч на страницах блога сайт
посмотреть еще ролики можно перейдя на");">

Вам может быть интересно
Что такое дебет (и крЕдит) Прибыль и ее разновидности - валовая, чистая, маржинальная, операционная, нераспределенная и другие виды прибыли Аннуитетный платеж - что это, его плюсы и минусы, в чем состоит разница с дифференцированным платежом и какой вариант выбрать Что такое меркантилизм Кредиторская задолженность - что это такое, ее списание и срок исковой давности ОАО - это открытые акционерные общества старого типа, которые сейчас вытесняются ПАО Яндекс Плюс - как получить пакет платных услуг за сущие копейки Что такое рентабельность и как это связано с эффективностью - формула расчета рентабельности продаж
«Дебет» и «кредит» - слова латинского происхождения. В переводе на русский язык слово «дебет» означает «он должен», отсюда дебитор - должник или заемщик. Слово «кредит» означает «он верит, доверяет», отсюда кредитор - заимодатель, т.е. лицо, давшее деньги или другие ценности другому лицу.
В настоящее время слова «дебет» и «кредит» превратились в простые термины, обозначающие стороны счета (дебет - левая сторона счета, кредит - правая сторона).
«Сальдо» - слово итальянского происхождения, означает «расчет», применяется для обозначения разницы между дебетом и кредитом.
Запись на счетах начинают с указания начального остатка (сальдо). Затем на счетах отражают все операции, вызывающие изменения начальных остатков. Суммы, увеличивающие начальный остаток записывают на стороне остатка, а суммы, уменьшающие начальный остаток, - па противоположной стороне. Если сложить суммы всех операций, записанных на стороне счета, то получаются обороты счета, Итоговая сумма, записанная по дебету счета, называется дебетовым оборотом, а по кредиту счета - кредитовым. При подсчете оборотов начальный остаток не учитывается. Конечный остаток записывают на той же стороне, где начальный остаток.
На активных бухгалтерских счетах ведется учет движения активов предприятия, т.е. наличия, поступления и выбытия хозяйственных средств. Схема активного счета
|
Сальдо начальное - остаток (наличие) хозяйственных средств на начало отчетного периода | |
|
увеличение хозяйственных средств, в течение отчетного периода |
уменьшение хозяйственных средств, в течение отчетного периода |
|
Сальдо конечное - остаток хозяйственных средств на конец отчетного периода |
На пассивных бухгалтерских счетах ведется учет источников образования хозяйственных средств. По аналогии с активными счетами можно сказать, что на пассивных счетах ведется учет движения пассивов предприятия. К основным пассивам или источникам образования хозяйственных средств относятся все виды капитала, прибыли и обязательств предприятия.
Схема пассивного счета
|
Сальдо начальное - остаток источников образования хозяйственных средств на начало отчетного периода |
|
|
Оборот по дебету - сумма хозяйственных операций, вызывающих уменьшение |
Оборот по кредиту - сумма хозяйственных операций, вызывающих увеличение источников образования хозяйственных средств, в течение отчетного периода |
|
Сальдо конечное - остаток источников образования хозяйственных средств на конец отчетного периода |
Активные счета имеют следующие особенности:
на них отражается наличие и движение хозяйственных средств и имущества предприятия;
сальдо начальное всегда дебетовое и показывает наличие средств на начало отчетного периода;
обороты по дебету отражают получение средств;
обороты по кредиту показывают выбытие средств;
сальдо конечное всегда дебетовое и показывает остаток средств на конец отчетного периода.
Сальдо конечное рассчитывается по формуле:
С к = С н + О д - О к
Пассивные счета имеют также особенности:
на пассивных счетах ведется учет источников образования хозяйственных средств предприятия, т.е. капитала и обязательств (задолженности) ;
сальдо начальное всегда кредитовое и показывает величину капитала или наличие обязательств предприятия на начало отчетного периода;
обороты по дебету показывают уменьшение капитала или обязательств;
обороты по кредиту показывают увеличение капитала или обязательств;
сальдо конечное всегда кредитовое и показывает величину капитала или обязательств предприятия на конец отчетного периода.
Сальдо конечное рассчитывается по следующей формуле:
С к = С н + О к - О д
Существуют также активно-пассивные счета, которые в основном предназначены для учета обязательств (расчетов с разными юридическими и физическими лицами), а также для выявления финансовых результатов.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации