
Авансовый отчет 1с торговля. Как правильно оформлять авансовый отчет? Образец и правила
Организации регулярно выдают своим сотрудникам подотчетные средства. Эти деньги работники тратят на хозяйственные нужды – командировочные, почтовые расходы, покупку канцелярских товаров, основных средств. Документ, в котором отражаются расходы подотчетных лиц, называется авансовый отчет. Как сделать авансовый отчет в 1С 8.3 Бухгалтерия по шагам? Как оформить суточные в авансовом отчете в 1С 8.3? На эти вопросы мы ответим в статье.
Читайте в статье
Авансовый отчет составляют на каждого сотрудника, которому выданы деньги под отчет. Он состоит из двух разделов.
В первом можно увидеть:
- сумму задолженности на момент оформления отчета либо организации перед сотрудником (перерасход), либо сотрудника перед компанией;
- сколько денег выдано по авансовому отчету;
- общую сумму расхода по авансовом отчету;
- остаток задолженности по подотчетнику.
Во втором разделе можно детально посмотреть, на что были потрачены деньги подотчетником. Сделать авансовый отчет в 1С 8.3 можно в 4 шага.
Шаг 1. Откройте в окно «Авансовые отчеты» в 1С 8.3
Зайдите в раздел «Банк и касса» (1) и нажмите ссылку «Авансовые отчеты» (2).
В открывшемся окне вы увидите список всех авансовых отчетов. Для создания нового авансового отчета нажмите кнопку «Создать» (3).

Откроется окно для формирования авансового отчета. Оно выглядит так:

Шаг 2. Заполните основные реквизиты авансового отчета в 1С 8.3
В верхнем разделе авансового отчета заполните поля: «Организация» (4), «Подотчетное лицо» (5), «Склад» (6). Склад заполняют, если подотчетник приобретал товарно-материальные ценности или основные средства.

Шаг 3. Заполните расходные разделы авансового отчета
- «Авансы». Здесь отразите суммы, выданные сотруднику под отчет;
- «Товары». Эта вкладка предназначена для учета купленных товаров;
- «Возвратная тара». Вкладка заполняется, если подотчетное лицо получило от поставщика возвратную тару;
- «Оплата». Эту вкладку используйте, если подотчетник заплатил поставщику за товар;
- «Прочее». В этой вкладке отражаются командировочные, почтовые, транспортные и прочие расходы, не отраженные в других вкладках.

Расскажем о заполнении этих вкладок подробнее.
Авансы
Во вкладке «Авансы» (8) отразите выданные подотчетнику суммы. Для ее заполнения в поле «Документ аванса» выберите из списка нужный расходный кассовый ордер. Сумма аванса заполнится автоматически.

Товары
Если подотчетник приобрел товары или материалы, то отразите их наименование и стоимость во вкладке «Товары» (9). В поле «Документ (расхода)» впишите вид документа, по которому получены ценности, его номер и дату. В поле «Номенклатура» укажите наименование товаров или материалов, которые приобрел подотчетник по этой накладной. Заполните также поля «Количество» и «Цена». Данные для поля «Сумма» авансового отчета, 1С 8.3 посчитает сама. «Счет учета» 1С 8.3 определит автоматически, в зависимости от вида приходуемой номенклатуры (товар, материалы, основные средства).

Оплата
Если подотчетное лицо оплатило товар или услуги из подотчетной суммы, то заполните вкладку «Оплата» (10) авансового отчета в 1С 8.3. В поле «Документ (расхода)» укажите вид документа, который был оплачен. В поле «Контрагент / договор» выберите поставщика и укажите реквизиты договора с ним. В «Содержание» впишите назначение оплаты, например, «Оплата за аккумуляторные батареи». В поле «Погашение задолженности» выберите, по какому документу сделана оплата. Также укажите сумму оплаты (поле «Сумма»).

Прочее
Вкладку «Прочее» (11) авансового отчета в 1С 8.3 заполняйте, если подотчетное лицо отчитывается по командировке, а также транспортным, почтовым и прочим расходам, не отраженным в предыдущих вкладках. Аналогично предыдущим вкладкам заполните «Документ расхода». В поле «Номенклатура» выберите расходы, за которые отчитывается подотчетник, укажите сумму расхода (поле «Сумма»). Поле «Счет затрат» авансового отчета, 1С 8.3 заполнит автоматически.

Шаг 4. Сохраните и распечатайте авансовый отчет из 1С 8.3
После заполнения всех полей авансового отчета в 1С 8.3, вы можете провести и распечатать авансовый отчет. Нажмите кнопку «Провести» (12). Теперь в учете есть бухгалтерские записи по авансовому отчету. Для того чтобы распечатать документ, нажмите кнопку «Печать» (13).

В данной статье рассмотрены особенности нормативного регулирования учета расчетов с подотчетными лицами в бухгалтерском учете, налоговом учете, а также порядок отражения хозяйственных операций по учету расчетов с подотчетными лицами в программе "1С:Бухгалтерия 8" (ред. 2.0). Статья подготовлена М.С. Сучковой.
- по проезду;
- по найму жилого помещения;
Нормативное регулирование расчетов с подотчетными лицами
В ходе своей деятельности организации могут выдавать наличные денежные средства своим работникам на командировочные и хозяйственные расходы на основании приказа руководителя. В таких ситуациях работники являются подотчетными лицами. Порядок выдачи денежных средств под отчет и предоставления отчетности установлены Центральным Банком РФ (Порядок ведения кассовых операций в РФ, утвержденный решением Совета директоров ЦБ России от 22.09.1993 №40). Руководителем организации определяются размеры подотчетных сумм и сроки, на которые они выдаются. Подотчетные лица в течение трех дней после возвращения из командировки или по истечении срока, на который выданы денежные средства, должны представить отчет об использовании денежных средств (по унифицированной форме №АО-1 «Авансовый отчет») и приложить подтверждающие документы.
В соответствии со статьей 166 ТК РФ служебной командировкой является поездка работника по распоряжению работодателя на определенный срок для выполнения служебного поручения вне места постоянной работы. Постоянным местом работы признается место расположения организации, работа в которой обусловлена трудовым договором. Порядок направления работника в служебные командировки, как на территории РФ, так и на территории иностранных государств регулируется Положением об особенностях направления работников в служебные командировки, утвержденным постановлением Правительства РФ от 13.10.2008 №749. В случае направления в служебную командировку работодатель обязан возмещать работнику следующие расходы:
- по проезду;
- по найму жилого помещения;
- дополнительные расходы, связанные с проживанием вне места постоянного жительства (суточные);
- иные расходы, произведенные работником с разрешения работодателя.
При направлении работника в командировку на территорию иностранного государства дополнительно возмещаются расходы:
- на оформление заграничного паспорта, визы и других выездных документов;
- на оформление обязательной медицинской страховки;
- обязательные консульские и аэродромные сборы;
- сборы за право въезда или транзита автомобильного транспорта;
- иные обязательные платежи и сборы.
Учет расчетов с подотчетными лицами ведется на счете 71 «Учет расчетов с подотчетными лицами». По дебету счета 71 в корреспонденции с кредитом счетов денежных средств отражается выдача сумм денежных средств под отчет. Израсходованные подотчетные суммы отражаются по кредиту счета 71 в корреспонденции со счетами затрат или другими счетами в зависимости от характера произведенных расходов.
Отражение командировочных расходов в налоговом учете
В соответствии с пп. 12 п. 1 статьи 264 НК РФ расходы на командировки относятся к прочим расходам, связанным с производством и реализацией. Для целей налогообложения налога на прибыль могут учитываться следующие расходы:
- проезд работника к месту командировки и обратно к месту постоянной работы;
- наем жилого помещения, в том числе расходы работника на оплату дополнительных услуг, оказываемых в гостиницах (за исключением расходов на обслуживание в барах и ресторанах, расходов на обслуживание в номере, расходов за пользование рекреационно-оздоровительными объектами);
- суточные или полевое довольствие;
- оформление и выдачу виз, паспортов, ваучеров, приглашений и иных аналогичных документов;
- консульские, аэродромные сборы, сборы за право въезда, прохода, транзита автомобильного и иного транспорта, за пользование морскими каналами, другими подобными сооружениями и иные аналогичные платежи и сборы.
С 1 января 2009 года суммы суточных и полевого довольствия не нормируются для целей налогообложения налогом на прибыль (Федеральный закон от 22.07.2008 №158-ФЗ). Моментом признания расходов на командировочные расходы при методе начисления является дата утверждения авансового отчета (статья 272 НК РФ).
Суммы налога на добавленную стоимость (НДС), уплаченные по расходам на командировки (расходам по проезду к месту служебной командировки и обратно, включая расходы на пользование в поездах постельными принадлежностями, а также расходам на наем жилого помещения), подлежат вычету (п. 7 статья 171 НК РФ). Основанием для вычета сумм НДС являются счета-фактуры, либо документы, подтверждающие уплату суммы налога, удержанного налоговыми агентами (бланки строгой отчетности).
В соответствии с НК РФ в доход работника для цели расчета налога на доходы физических лиц (НДФЛ) не включаются суточные, выплачиваемые в соответствии с законодательством Российской Федерации, но не более 700 рублей за каждый день нахождения в командировке на территории РФ и не более 2 500 рублей за каждый день нахождения в заграничной командировке, а также фактически произведенные и документально подтвержденные целевые расходы, например расходы на проезд, расходы по найму жилого помещения (п.3 статья 217 НК РФ). При командировке на территории РФ (заграничной командировке) при сумме суточных свыше 700 рублей (2500 рублей) в день с суммы, превышающей 700 рублей (2500 рублей) в день, необходимо начислить и уплатить НДФЛ. При непредставлении работником документов, подтверждающих оплату расходов по найму жилого помещения, суммы такой оплаты освобождаются от налогообложения в соответствии с законодательством РФ, но не более 700 рублей за каждый день нахождения в командировке на территории Российской Федерации и не более 2500 рублей за каждый день нахождения в заграничной командировке.
В соответствии с п. 2 статьей 9 Федерального закона от 24.07.2009 №212-ФЗ суточные, а также фактически произведенные и документально подтвержденные целевые расходы на командировки работников, как в пределах территории Российской Федерации, так и за пределами территории Российской Федерации не подлежат обложению страховыми взносами. При непредставлении документов, подтверждающих оплату расходов по найму жилого помещения, суммы таких расходов освобождаются от обложения страховыми взносами в пределах норм, установленных в соответствии с законодательством Российской Федерации.
Ведение учета расчетов с подотчетными лицами в программе "1С:Бухгалтерия 8" (ред. 2.0)
Рассмотрим пример расчетов с подотчетным лицом при выдаче наличных денежных средств на хозяйственные нужды в программе "1С:Бухгалтерия 8". В рамках примера рассмотрим несколько возможных вариантов развития событий.
Пример 1
01.04.2011 года организация «Пример» выдала сотруднику Иванову В.Д. 10 000 рублей на покупку внешнего жесткого диска.
В программе "1С:Бухгалтерия 8" эта операция отражается документом «Расходный кассовый ордер» (пункт главного меню «Касса») с видом хозяйственной операции «Выдача подотчетному лицу». В документе необходимо заполнить счет учета, в данном случае 50.01, выданную сумму 10 000 рублей. На вкладке «Реквизиты платежа» указываем «Подотчетное лицо», которое выбираем из справочника «Сотрудники», «Иванов Владимир Данилович» и статью движения денежных средств «Выдача денежных средств подотчетнику». Документ формирует проводки Дт 71.01 Кт 50.01 10 000 рублей . На рисунке 1 представлен проведенный документ «Расходный кассовый ордер» и результаты его проведения.
Рис. 1. Выдача денежных средств подотчетному лицу
Вариант 1. Авансовый отчет с неизрасходованными суммами
08.04.2011 Иванов В.Д. представил авансовый отчет и документы о покупке диска, стоимостью 9 000 рублей. Неизрасходованные средства были возвращены в кассу.
В программе "1С:Бухгалтерия 8" формируется документ «Авансовый отчет» (пункт главного меню «Касса»). В реквизите «физ. лицо» указываем подотчетное лицо «Иванов Владимир Данилович», на вкладке «Авансы» выбираем документ, по которому были выданы денежные средства. Сначала выбираем вид документа «Расходный кассовый ордер», затем из проявившего списка выбираем нужный документ, в нашем примере это РКО №1 от 01.04.2011, остальные поля таблицы заполнятся автоматически. На вкладке «Товары» указываем «номенклатуру» купленного товара, из справочника «Номенклатура» выбираем «Внешний жесткий диск», если его нет в списке, то добавляем его в справочник. Указываем количество - 1 шт., цену, сумму - 9 000 рублей, % НДС - 18%, сумма НДС рассчитывается автоматически - 1 372,88 рублей. Для автоматического формирования счета-фактуры в программе указываем поставщика - «Розничный магазин», ставим галочку в поле «СФ предъявлен», указываем дату и номер счет фактуры. Указываем счет учета диска - 10.09 и счет учета НДС - 19.03. Пример заполнения «Авансового отчета» представлен на рисунке 2. В результате проведения документа формируются проводки:
Дебет 10.09 Кредит 71.01
- 7 627,12 рублей,
Дебет 19.03 Кредит 71.01
- 1 372,88 рублей.
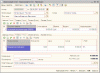
Рис. 2. Пример заполнения «Авансового отчета», вкладки «Авансы» и «Товары»
Возврат неизрасходованной суммы (1 000 рублей) отражается в программе "1С:Бухгалтерия 8" с помощью документа «Приходный кассовый ордер» с видом хозяйственной операции «Возврат от подотчетного лица», где указывается возвращаемая сумма 1 000 рублей, подотчетное лицо и вид движения денежных средств. Пример заполнения ПКО приведен на рисунке 3. Документ формирует проводки:
Дебет 50.01 Кредит 71.01
- 1 000 рублей.

Рис. 3. Приходный кассовый ордер
Для того чтобы проконтролировать, что все расчеты отражены в программе правильно, можно составить оборотно-сальдовую ведомость по счету 71.01 и сделать отбор по сотруднику Иванову В.Д. (рисунок 4).

Рис. 4. Оборотно-сальдовая ведомость по счету 71.01 с отбором по сотруднику В.Д. Иванову
Вариант 2. Авансовый отчет с перерасходом
08.04.2011 Иванов В.Д. представил авансовый отчет и документы о покупке диска, стоимостью 11 000 рублей. Организация возместила сумму превышения.
В данной ситуации в программе "1С:Бухгалтерия 8" формируется «Авансовый отчет», который заполняется аналогичным образом как в варианте 1 (рисунок 2), только указывается другая стоимость жесткого диска. Выдача подотчетному лицу сумму превышения расходов над выданным авансом (1 000 рублей) оформляется документом «Расходный кассовый ордер», который заполняется как на рисунке 1.
Вариант 3. Авансовый отчет с невозвращенными суммами
Иванов В.Д. представил авансовый отчет 08.04.2011 года. В приказе руководителя было указано, что сумма на покупку внешнего жесткого диска предоставляется на период с 01.04.2011 по 07.04.2011. Денежные средства, оставшиеся после покупки внешнего жесткого диска, Иванов В.Д. не вернул. Приказом руководителя было принято решение об удержании оставшихся денежных средств из зарплаты сотрудника.
Подотчетные суммы, не возвращенные работниками вовремя, отражаются по кредиту счета 71 "Расчеты с подотчетными лицами" и дебету счета 94 "Недостачи и потери от порчи ценностей. Далее они списываются со счета 94 "Недостачи и потери от порчи ценностей" в дебет счета 73 "Расчеты с персоналом по прочим операциям".
В программе "1С:Бухгалтерия 8" операция по принятию к учету внешнего жесткого диска отражается документом «Авансовый отчет» (рисунок 2). Операции по отражению недостач отражаются в документе «Операции, введенные вручную». Для данного примера должны быть сформированы следующие поводки:
Дебет 94 Кредит 71.01
- 1 000 рублей - отражение недостачи;
Дебет 73 Кредит 94
- 1 000 рублей - списание задолженности по недостачи на сотрудника;
Дебет 70 Кредит 73
- 1 000 рублей - удержание невозвращенной суммы из зарплаты.
Рис. 5 - Списание невозвращенной подотчетной суммы на недостачи
Пример 2
Авансовый отчет на командировку
Иванов В.Д. был направлен в командировку на 3 дня в Москву для заключения договора о поставке товаров (с 23.05.2011 по 25.05.2011). Иванову В.Д. был выдан аванс в размере 30 000 рублей, в расчете суточные 2 700 рублей (900 рублей*3 дня), расходы по найму жилья 12 000 рублей (4 000 рублей*3 дня), билеты на самолет 15 300 рублей.
27.05.2011 Иванов В.Д. представил авансовый отчет, командировочное удостоверение, отчет о выполнении служебного задания и подтверждающие документы: счет за проживание в гостинице по форме N 3-Г на сумму 13 500 рублей (4 500 рублей*3 дня) и чек по оплате проживания; авиабилеты на сумму 14 000 рублей. Суммы уплаченного НДС в документах выделены отдельной строкой.
Порядок отражения операций в программе "1С:Бухгалтерия 8":
1. 20.05.2011 формируется документ «Расходный кассовый ордер» с видом хозяйственной операции «Выдача подотчетному лицу» (рисунок 6). Документ формирует проводку:
Дебет 71.01 Кредит 50.01
- 30 000 рублей .

Рис. 6. Выдача денежных средств подотчетному лицу на командировочные расходы
2. 27.05.2011 формируется документ «Авансовый отчет». На вкладке «Авансы» указывается документ, по которому был выдан аванс «Расходный кассовый ордер». На вкладке «Прочее» указываются суточные, расходы по найму жилья, расходы на проезд (Рисунок 7). Документ сформирует следующие проводки:
Дебет 44.01 Кредит 71. 01
- 2 700 рублей - суточные;
Дебет 44.01 Кредит 71. 01
- 11 440,68 рублей - расходы по найму жилья;
Дебет 19.04 Кредит 71.01
- 2 059,32 рублей - НДС с расходов по найму жилья;
Дебет 44.01 Кредит 71. 01
- 11 864,41 рублей - расходы на проезд;
Дебет 19.04 Кредит 71.01
- 2 135,59 рублей - НДС с расходов на проезд.

Рис. 7. Отражение командировочных расходов в документе «Авансовый отчет»
3. 27.05.2011 формируется документ «Расходный кассовый ордер» для отражения компенсации перерасхода по авансовому отчету на сумму 200 рублей. Документ формирует проводку:
Дебет 71.01 Кредит 50.01
- 200 рублей.
4. 31.05.2011 необходимо отразить начисление НДФЛ с суммы превышающей нормы по суточным. Сумма превышения составляет: (900 рублей - 700 рублей)*3 дня = 600 рублей. Сумма НДФЛ составляет: 600*13%=78 рублей. В программе "1С:Бухгалтерия 8" операция начисления суммы НДФЛ отражается следующим образом:
- В документе «Операция, введенная вручную» указывается проводка Дебет 70 Кредит 68 на 78 рублей.
- Если учет заработной платы ведется в программе "1С:Бухгалтерия 8", то для целей расчета заработной платы и формирования отчетов по НДФЛ, сумму доходов с превышения и сумму НДФЛ необходимо ввести документом "Ввод доходов, НДФЛ и налогов (взносов) с ФОТ", причем
- сумма дохода (600 рублей) указывается на закладке "НДФЛ: доходы и налоги" (рисунок 8),
- сумму НДФЛ (78 рублей) необходимо указать на закладках "НДФЛ по ставке 13%", "НДФЛ удержанный" (рисунок 9, рисунок 10).

Рис. 8. Отражение суммы дохода с превышения норм суточных по НДФЛ
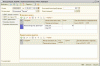
Рис. 9. Отражение суммы НДФЛ
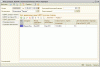
Рис. 10. Отражение суммы удержанного НДФЛ
В хозяйственной деятельности организации оформление авансовых отчетов является одним из самых распространенных действий бухгалтера. Большинство расчетов, совершаемых наличными средствами, оформляются авансовыми отчетами : это и командировочные расходы , и различные хозяйственные закупки.
Под отчет сотруднику организации выдаются наличные средства из кассы (или денежные документы, например, авиабилеты). Это оформляется расходным кассовым ордером или документом «Выдача денежных документов».
После совершения расходов сотрудник отчитывается, предоставляя в бухгалтерию документы, подтверждающие произведенные расходы, и заполняет авансовый отчет для проведения окончательных расчетов.
Рассмотрим порядок ввода документа «Авансовый отчет » на примере 1С Бухгалтерия 8.2 редакция 3.0.
Если Вы работаете в программе 1С Бухгалтерия Предприятия редакция 2.0 , то ничего страшного — документ «Авансовый отчет» в этих редакциях практически идентичен. Есть некоторая разница в , но найти документ в меню программы можно.
Открыть список документов «Авансовые отчеты» можно в разделе учета «Банк и касса», подраздел «Касса» в панели навигации, пункт «Авансовые отчеты».
Кнопкой «Создать» вводим новый документ.
В шапке (верхней части) документа необходимо указать основные реквизиты:
- организацию (если в персональных настройках пользователя указана организация по умолчанию, что при вводе новых документов она выбирается автоматически);
- склад, на который приходуются приобретенные подотчетным лицом материальные ценности;
- физическое лицо — сотрудник организации, который отчитывается за выданные ему под отчет денежные средства (этот реквизит обязателен для заполнения).
Форма документа «Авансовый отчет» имеет пять закладок.
На закладке «Авансы» выбирается документ, которым выданы подотчетные средства. Для выбора возможны три вида документов:
- выдача денежных документов;
- расходный кассовый ордер;
- списание с расчетного счета.
Если подотчетному лицу были выданы денежные средства, то необходимо выбрать документ, которым отражена выдача.
В открывшемся списке документов выбираем уже созданный или создаем новый документ.
При вводе расходного кассового ордера из документа «Авансовый отчет» в РКО автоматически подставляется вид операции «Выдача подотчетному лицу», получатель — выбранное в авансовом отчете подотчетное лицо, и счет учета. Нам остается выбрать статью движения денежных средств и указать сумму аванса.
После проведения документа выбираем его, и в табличной части «Авансы» документа «Авансовый отчет» автоматически проставятся сумма и валюта выданного аванса.
На выданный аванс были закуплены канцтовары. Их приобретение необходимо отразить на закладке «Товары». На этой закладке вводится информация о приобретенных ТМЦ.
На закладке «Тара» заполняется информация о возвратной таре, полученной подотчетным лицом у поставщиков (например, бутылки для питьевой воды).
На закладке «Оплата» указывается информация о наличных суммах, уплаченных поставщикам за приобретенные ценности или выданные авансом в счет будущей поставки.
Закладка «Прочее» предназначена для отражения информации о командировочных расходах. Это могут быть суточные, билеты, расходы на бензин. На ней вводится название, номер, дата документа (или расхода), сумма расхода.
Товары, услуги и прочие расходы выбираются из справочника « «. В соответствующих табличных частях документа предусмотрены реквизиты «Счет учета» и «Счет учета НДС», которые заполняются автоматически, если в системе настроены счета учета номенклатуры (статья о том, как их настроить — ).
Если по расходу к отчету приложен счет-фактура, то нужно взвести флажок «СФ предъявлен», указать дату и номер счета-фактуры в соответствующих реквизитах строки, и при проведении авансового отчета система автоматически сформирует документ «Счет-фактура полученный». Такой же механизм формирования полученного счета-фактуры предусмотрен и на закладке «Товары».
После проведения документ сформирует проводки:
Из документа можно сформировать и распечатать форму АО-1 «Авансовый отчет»:
Таким образом в программе 1С Бухгалтерия 8.2 вводятся авансовые отчеты .
Видеоурок :
Представить авансовый отчет работник должен не позднее трех рабочих дней по истечении срока, на который выданы денежные средства, или со дня возвращения из командировки. Такое требование содержится в пункте 6.3 Порядка ведения кассовых операций в РФ, утвержденного Указанием ЦБ РФ от 11.03.2014 № 3210-У.
Авансовые отчеты составляется по форме, утвержденной в учетной организации для целей бухучета. Бланк можно разработать самостоятельно или воспользоваться унифицированной формой № АО-1, утвержденной Постановлением Госкомстата России № 55 от 1 августа 2001 г.
Бланк заполняется в одном экземпляре подотчетным лицом и работником бухгалтерии. Авансовые отчеты могут составляться как в бумажном виде, так и в электронном (на компьютере).
Как заполнять авансовый отчет
Бланк авансового отчета представляет собой двусторонний документ. На оборотной стороне авансового отчета подотчетное лицо записывает перечень документов, подтверждающих произведенные расходы (командировочное удостоверение, квитанции, транспортные документы, чеки контрольно-кассовой техники, товарные чеки и другие оправдательные документы), и суммы затрат по ним (графы 1 - 6). Документы, приложенные к авансовому отчету, нумеруются подотчетным лицом в порядке их записи в документе.
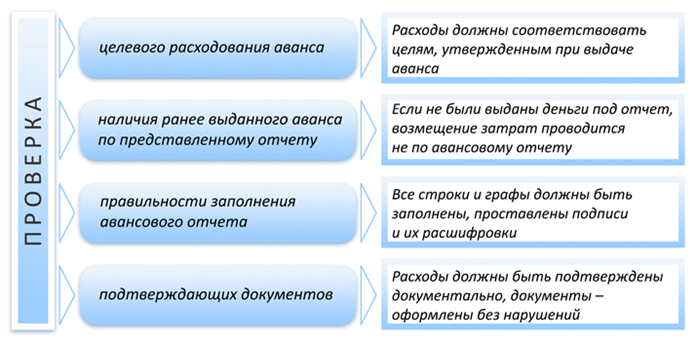
В бухгалтерии проверяются целевое расходование средств, наличие оправдательных документов, подтверждающих произведенные расходы, правильность их оформления и подсчета сумм, а также на оборотной стороне бланка указываются суммы расходов, принятые к учету (графы 7 - 8), и счета (субсчета), которые дебетуются на эти суммы (графа 9).
На лицевой стороне авансового отчета указывается стандартная информация: наименование организации, номер и дата составления авансового отчета, фамилия и инициалы подотчетного лица, его табельный номер и должность, а также назначение аванса (хозяйственные, командировочные расходы и т.п.). Далее бухгалтером заполняется таблица, в которой указывается сумма аванса, сумма израсходованных денежных средств и остаток (или перерасход), а также соответствующие бухгалтерские проводки.
Дт 50 (51) - Кт 71 - возвращены неизрасходованные денежные средства .
Ошибки в авансовом отчете
Нередко в организациях первичные документы оформляются небрежно. В частности, бланк авансового отчета может быть заполнен не полностью или вообще отсутствовать, может не хватать документов, подтверждающих расходы. Часто авансовые отчеты не утверждены руководителем.
Обратите внимание: важно правильно заполнить авансовый отчет. Авансовые отчеты, оформленные с нарушением требований, установленных законодательством, не могут быть приняты к учету. А значит, указанные в документе суммы не включаются в состав расходов для целей налогообложения прибыли.
Материалы по теме подотчетные средства вы можете найти в статье: «Как перечислить подотчетные средства на карту»
Под отчет (или) подотчет - как правильно называются денежные средства, выдаваемые сотрудникам для решения тех или иных производственных задач? Как оформить авансовый отчет? Можно ли выдавать денежные суммы под отчет сторонним лицам? Ответы на все этим вопросы вы найдете в данной статье.
Кому можно выдавать суммы под отчет
Для решения каких-либо производственных задач работодатель может выдать денежные средства своему работнику. Поскольку за эти денежные средства работнику нужно отчитаться, представив работодателю авансовый отчет, то считается, что они выданы под отчет.
До 2014 года было принято, что получать под отчет наличные деньги следовало только из кассы работодателя и сделать это могли только его штатные работники.
С 2014 года ситуация изменилась:
- Работодатели получили возможность выдавать денежные суммы под отчет безналичным путем с помощью перевода на банковскую карту сотрудника (его лицевой счет). Это подтвердил Минфин в своем письме от 25.08.2014 № 03-11-11/42288.
- Теперь подотчетными лицами также могут быть и внештатные сотрудники, работающие по гражданским договорам. Они в п. 5 указания Банка России от 11.03.2014 № 3210-У также именуются работниками.
Нелишним будет также установление работодателем перечня лиц, которые могут получать денежные суммы под отчет. Такой перечень утверждается приказом руководителя предприятия или приводится в учетной политике.
Лица, получившие деньги под отчет, должны составить авансовый отчет на потраченные ими денежные суммы, а также предоставить первичные документы, доказывающие расходы. Это правило осталось без изменений.
Проверка бухгалтером авансового отчета
- Окончания срока, на который ему были выданы наличные деньги. Он указывается либо в утвержденном руководителем заявлении лица на выдачу средств под отчет, которое до 19.08.2017 было единственным документом, дававшим право на получение денег, либо в распоряжении руководителя, с 19.08.2017 (указание Банка России от 19.06.2017 № 4416-У) ставшем самостоятельным документом, на основании которого могут быть выданы подотчетные суммы.
- Возвращения ответственного лица из командировки, выхода на работу после отпуска или болезни, если срок сдачи отчета закончился в этот период.
Заявление должно иметь визу руководителя предприятия о разрешении выдачи под отчет денежных сумм.
Предприятие вправе устанавливать свой срок предоставления авансовых отчетов в бухгалтерию. Его необходимо отразить во внутренних локальных актах, например, в своей учетной политике или положении о командировках.
Авансовый отчет составляется подотчетным лицом по форме АО-1. Можно также использовать самостоятельно разработанный и утвержденный на предприятии бланк. Он должен не противоречить требованиям закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ в части обязательных реквизитов первичного учетного документа.
На оборотной стороне отчета формы АО-1 работник построчно перечисляет произведенные им расходы, указывая реквизиты оправдательных документов и суммы. Оправдательные документы нужны для каждой из строк и могут быть представлены любыми документами, содержащими указание на факт осуществления оплаты по ним.
Скачать бланк авансового отчета можно на нашем сайте по ссылке .
Бухгалтер проверяет правильность внесения в авансовый отчет сумм по представленным оправдательным документам, при необходимости делает их разбивку, проставляя счета бухгалтерского учета. Лицевая сторона отчета также заполняется бухгалтером. Подотчетному лицу выдается отрывная расписка о сдаче авансового отчета.
Неиспользованные подотчетные суммы должны быть возвращены работником в кассу предприятия. Однако если работник не вернул остаток неизрасходованных по сданному авансовому отчету средств, с 19.08.2017 это не служит основанием для невыдачи ему денег под очередные расходы.
В случае оправданного перерасхода (работник израсходовал больше, чем было выдано, и это согласовано руководителем) денежные суммы возмещаются подотчетному лицу. Всего на авансовом отчете должно быть 4 подписи: подотчетного лица; бухгалтера, проверившего отчет; главного бухгалтера и руководителя, который его утверждает.
Образец заполнения авансового отчета вы сможете увидеть в материале .
Бухгалтерский учет авансовых отчетов
Рассмотрим некоторые бухгалтерские проводки по учету авансовых отчетов.
Пример
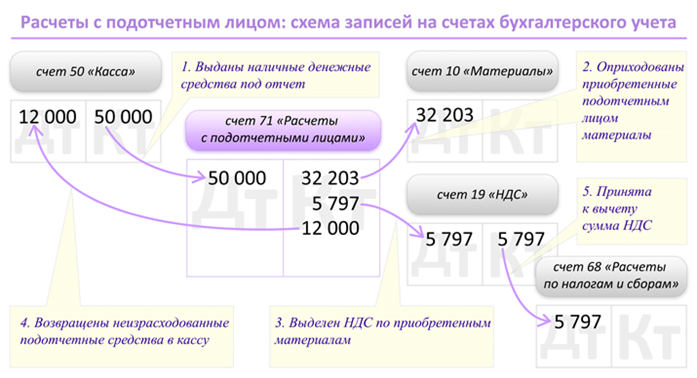
ООО «Загадка» под отчет из кассы выдало своему штатному сотруднику наличные средства в размере 50 000 руб. на хозяйственные расходы (приобретение строительных материалов). Авансовый отчет был сдан работником в установленный на предприятии срок, расходы подтверждены документально. Сотрудник израсходовал 38 000 руб., в том числе НДС 5 797 руб. Оставшиеся наличные деньги были возвращены им в кассу предприятия.
В бухгалтерском учете будут сделаны следующие записи:
- Дт 71 Кт 50 - выдача из кассы под отчет сотруднику по расходному кассовому ордеру суммы 50 000 руб.
- Дт 10 Кт 71 - оприходованы приобретенные подотчетным лицом строительные материалы по товарной накладной на сумму 32 203 руб.
- Дт 19 Кт 71 - выделен НДС по приобретенным материалам в сумме 5 797 руб.
- Дт 50 Кт 71 - возвращены в кассу предприятия по приходному кассовому ордеру неиспользованные подотчетным лицом денежные средства на сумму 12 000 руб.
- Дт 68 Кт 19 - НДС в сумме 5 797 руб. принят к возмещению из бюджета (в случае наличия счета-фактуры от поставщика и выделения суммы НДС отдельной строкой в кассовом/товарном чеке, приходном ордере).
- Дт 91 Кт 19 - НДС в сумме 5 797 руб. списан на прочие расходы предприятия (в случае, если он не может быть принят к возмещению из бюджета из-за отсутствия счета-фактуры).
Более подробно о правилах отражения НДС по авансовым отчетам читайте в статье .
Итоги
Авансовый отчет представляет собой свод информации о полученных сотрудником денежных средствах, израсходованных из этих средств суммах и оставшемся неиспользованным остатке денег (или их перерасходе). Каждая из израсходованных сумм подтверждается своим оправдательным документом, на основании которого бухгалтер делает соответствующую бухгалтерскую проводку или проводки, если сумма требует разбивки (например, при выделении НДС или разделении суммы, оплаченной одновременно за материалы и за услуги).




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации