
Авансовый НДС: начисляем, вычитаем, восстанавливаем. НДС с авансов: проводки, примеры, закон
Вот уже более года действует правило, позволяющее покупателю товаров (работ, услуг), имущественных прав принять к вычету НДС, уплаченный им в сумме, перечисленной в качестве предоплаты в счет предстоящей покупки, - так называемый . Безусловно, это положительный момент для одной стороны договора. А вот для другой - продавца (поставщика) товаров (работ, услуг), имущественных прав - указанная норма Налогового кодекса явно работы поприбавила, что, собственно, и понятно, ведь теперь он (продавец) должен выписать не один (как раньше), а два экземпляра счета-фактуры (один из них для реализации права на вычет необходимо представить покупателю товаров, работ, услуг, имущественных прав). Что ж, надо так надо... но не забывайте: есть и исключения из правил, и нестандартные ситуации. Это раз.
Бывает и так: предоплата получена, а договор (надо же такому случиться) расторгнут. Как здесь быть? Понятно: аванс возвращаем, а налог возмещаем. А когда? Вот вам и два!
Тут же подтянутся и другие моменты (и три, и четыре...), которые, безусловно, заслуживают внимания. Собственно, вы догадались, что сегодня на повестке дня "авансовый" НДС у продавца (поставщика) товаров (работ, услуг), имущественных прав.
Общее правило гласит...
При получении предоплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав организация-продавец должна уплатить НДС в бюджет (п. 1 ст. 167 НК РФ). Налоговая база в этом случае определяется исходя из суммы аванса (п. 1 ст. 154 НК РФ), а налог исчисляется по расчетной ставке - 18/118 или 10/110 (п. 4 ст. 164 НК РФ, Письмо УФНС России по г. Москве от 26.05.2009 N 16-15/052780).
Кстати, под предоплатой подразумевают получение не только денежных средств, но и товаров (работ, услуг), имущественных прав в счет предстоящей отгрузки. Это следует из давнишних разъяснений чиновников (см., например, Письма Минфина России от 10.04.2006 N 03-04-08/77, ФНС России от 28.02.2006 N ММ-6-03/202@), а также обновленного с 2009 г. п. 18 Правил ведения книг покупок и книг продаж. Другими словами, организации, совершающей (к примеру) товарообменную операцию, в ходе которой получен товар раньше, чем исполнено свое обязательство, в целях обложения НДС следует исчислить и уплатить сумму "авансового" НДС в бюджет. Однако (стоит отметить) использование неденежной предоплаты невыгодно налогоплательщикам. Во всяком случае, покупатель товаров (работ, услуг) применить вычет по такому счету-фактуре не сможет.
В дальнейшем при отгрузке товаров (выполнении работ, оказании услуг), передаче имущественных прав организации придется определять налоговую базу еще один раз (п. п. 1, 14 ст. 167 НК РФ). При этом сумма "авансового" НДС принимается (на дату отгрузки) к вычету (п. 8 ст. 171, п. 6 ст. 172 НК РФ).
В бухгалтерском учете операция по начислению НДС будет отражена так:
|
На дату получения предоплаты от покупателя |
||
|
Получена предоплата в счет предстоящей отгрузки |
||
|
Начислен "авансовый" НДС |
62-НДС |
|
|
На дату отгрузки |
||
|
Отражено начисление НДС при реализации товаров (работ, |
||
|
Произведен вычет "авансового" НДС |
62-НДС |
|
Обратите внимание! При реализации товаров (работ, услуг), не подлежащей налогообложению (освобожденной от налогообложения), а также при освобождении налогоплательщика в соответствии со ст. 145 НК РФ от исполнения обязанностей налогоплательщика расчетные документы, первичные учетные документы оформляются и счета-фактуры выставляются без выделения соответствующих сумм налога. При этом на указанных документах делается соответствующая надпись или ставится штамп "Без налога (НДС)" (п. 5 ст. 168, п. 3 ст. 169 НК РФ).
И исключение из правил
В общей норме, как обычно, всегда найдется исключение. Здесь оно таково (п. 1 ст. 154 НК РФ): продавец не обязан исчислять "авансовый" НДС при поступлении оплаты, частичной оплаты, полученной им в счет предстоящих поставок товаров (выполнения работ, оказания услуг):
Длительность производственного цикла изготовления которых составляет свыше шести месяцев. Но (обратите внимание), чтобы воспользоваться данной возможностью, налогоплательщику необходимо выполнить ряд условий, перечисленных в п. 13 ст. 167 НК РФ;
Облагаемых налогом по ставке 0% в соответствии с п. 1 ст. 164 НК РФ;
Освобожденных от налогообложения.
В соответствии с п. 18 Правил ведения книг покупок и книг продаж счета-фактуры на полученные в таком случае авансы продавец не составляет. Кстати, разъяснения на этот счет можно увидеть в Письмах Минфина России от 06.03.2009 N 03-07-15/39, от 01.06.2007 N 03-07-08/136, от 20.04.2007 N 03-07-08/88, от 03.05.2006 N 03-04-05/06.
Пример 1. Организация-продавец (плательщик НДС) планирует переход на УСНО. В счет будущих поставок она получила аванс от покупателя товаров. Следует ли ей исчислить НДС и уплатить в бюджет "авансовый" НДС?
Согласно п. 2 ст. 346.11 гл. 26.2 НК РФ организации, применяющие УСНО, не признаются плательщиками НДС при реализации товаров (работ, услуг) на территории РФ, за исключением налога, уплачиваемого при исполнении организацией обязанностей плательщика НДС, предусмотренных ст. 174.1 НК РФ. Значит, авансовые платежи, получаемые плательщиком НДС в счет поставок товаров, осуществляемых после его перехода на УСНО, в налоговую базу по данному налогу не включаются (см. Письмо Минфина России от 25.12.2009 N 03-11-06/2/266).
Если (допустим) организация, получив аванс, все-таки уплатила с него НДС в бюджет, но впоследствии ей представят документы, подтверждающие освобождение таких операций от обложения НДС, она (организация) вправе зачесть уплаченный налог. Для этих целей ей необходимо подать "уточненку" и вернуть ранее предъявленную покупателю сумму НДС.
Об этом напоминают столичные налоговики в Письме от 06.04.2009 N 16-15/32228.
Пример 2. Организация, применяющая систему налогообложения в виде ЕНВД в отношении розничной торговли, получила аванс. Должна ли она исчислять и уплачивать в бюджет НДС?
На основании положений гл. 21 НК РФ НДС при получении оплаты (частичной оплаты) в счет предстоящих поставок товаров (выполнения работ, оказания услуг), подлежащих налогообложению, исчисляется плательщиками этого налога. Поскольку "вмененщики" таковыми не являются, исчислять "авансовый" НДС им не надо (см. Письмо Минфина России от 17.09.2009 N 03-07-11/229).
Кстати, не надо составлять "авансовые" счета-фактуры и уплачивать НДС с авансов, которые получены под отгрузку товаров (выполнение работ, оказание услуг), реализуемых не на территории РФ. Это следует из ст. ст. 147, 148, п. 2 ст. 162 НК РФ (см. также Письмо Минфина России от 21.10.2008 N 03-07-08/243).
Получили - заплатили
Действуем в течение пяти дней
Согласно п. 3 ст. 168 НК РФ продавец, получивший от покупателя оплату (частичную оплату) в счет предстоящих поставок, выписывает два экземпляра счета-фактуры: один из них он хранит в журнале выставленных счетов-фактур, а данные документа (соответственно) вносит в книгу продаж (п. 18 Правил ведения книг покупок и книг продаж); другой выставляет (в течение пяти дней с даты получения аванса) покупателю товаров (работ, услуг).
Отступить от изложенного выше правила (то есть не выставлять счет-фактуру на "авансовый" НДС) чиновники разрешают только в одном случае: если отгрузка товаров (работ, услуг) производится в течение пяти календарных дней с момента получения предоплаты (Письма Минфина России от 30.03.2009 N 03-07-09/14, от 06.03.2009 N 03-07-15/39, УФНС России по г. Москве от 26.05.2009 N 16-15/052780).
Примечание. Если отгрузка товаров (работ, услуг) производится в течение пяти календарных дней с момента получения предоплаты, выставлять покупателю "авансовый" счет-фактуру не надо.
"Не успели"?
В то же время стоит отметить, что Налоговый кодекс не предусматривает каких-либо санкций в случае, если счет-фактура не будет выставлен по истечении пяти дней (причем это касается как получения аванса, так и отгрузки товаров, работ, услуг). Кроме того, сумма налога, подлежащая уплате в бюджет, исчисляется по итогам каждого налогового периода (п. 1 ст. 173 НК РФ) - квартала (ст. 163 НК РФ), поэтому говорить об искажении налоговой базы в случае невыставления счета-фактуры на предоплату, полученную в одном периоде с отгрузкой, не приходится. Да и судебная практика (обратите внимание: со ссылкой на редакцию Налогового кодекса, действовавшую до 2009 г.) исходит из того, что если оплата и отгрузка товара произошли в одном налоговом периоде, то такие платежи не признаются авансовыми (см. Постановление Президиума ВАС РФ от 10.03.2009 N 10022/08, а также Постановления ФАС СКО от 16.02.2010 по делу N А32-19890/2008-33/308, от 30.07.2009 по делу N А53-5313/2007-С5-23; ФАС МО от 27.02.2009 N КА-А40/695-09, от 03.05.2007, 10.05.2007 N КА-А40/3433-07 и др.). А раз так, то, может (если аванс и отгрузка "убираются" в один налоговый период), вообще не стоит выписывать "авансовый" счет-фактуру?
Примечание. Если предоплата и отгрузка произведены в одном квартале, такие платежи не считаются авансовыми (Постановление Президиума ВАС РФ от 10.03.2009 N 10022/08).
На наш взгляд, поскольку обязанность по предъявлению покупателю сумм НДС путем выставления (в течение пяти дней) счетов-фактур предусмотрена Налоговым кодексом (п. 3 ст. 168 НК РФ), лучше не рисковать. Есть здесь и еще одно "но": в книге продаж счета-фактуры регистрируются в хронологическом порядке в том налоговом периоде, в котором возникло налоговое обязательство (п. 17 Правил ведения книг покупок и книг продаж). Если налогоплательщик придерживается позиции, что "авансовый" НДС при предоплате и отгрузке продукции в одном квартале начислять не надо, ему (по сути) не следует отражать в книге продаж "авансовый" счет-фактуру с тем, чтобы потом не регистрировать документ в книге покупок и не показывать сумму НДС с такого аванса в декларации. Однако осуществить это на практике можно не всегда хотя бы потому, что знать заранее, как сложится судьба этого аванса (будет ли по нему отгрузка либо он возвратится (например, по причине расторжения договора) контрагенту), нельзя. И если продавец уже сделал соответствующую запись в книге продаж, то указанный способ (сводящийся к неначислению "авансового" НДС) налогоплательщику явно не подойдет.
Тем не менее если (по каким-либо причинам) вы все-таки стали нарушителем (то есть не выставили контрагенту "авансовый" счет-фактуру в случае, если предоплата и отгрузка товара пришлись на один квартал), то огорчаться не стоит: как показала "арбитражка" (на уровне ВАС РФ), у вас есть хорошие шансы отстоять свою точку зрения. Хотя (и это нельзя не отметить) выводы судей основывались на прежней (до 01.01.2009) редакции НК РФ.
Не обременяем себя "лишними" бумагами
В практике бывает и такое: продавцы (поставщики), оформляя "авансовые" счета-фактуры, выставляют покупателю его экземпляр документа, в то время как свой не распечатывают (другими словами, хранят его в программе). Чем чревата эта ситуация?
По нашему мнению, ничем, хотя подобная организация учета явно нарушает порядок оформления "авансовых" счетов-фактур (такие счета-фактуры не подписаны руководителем и главным бухгалтером предприятия). Однако данный факт не лишает налогоплательщика права воспользоваться налоговым вычетом (напомним, на дату реализации налогоплательщик-продавец вправе принять к вычету начисленный с предоплаты НДС). Такой вывод следует из Письма Минфина России от 09.04.2009 N 03-07-11/103. Аналогичное мнение высказывают и судьи (см., например, Постановление Девятого арбитражного апелляционного суда от 15.04.2010 N 09АП-5720/2010-АК).
Здесь финансисты указали: согласно п. 2 ст. 169 НК РФ счета-фактуры, составленные и выставленные с нарушением порядка, установленного в том числе п. 5.1 данной статьи, не могут являться основанием для принятия к вычету сумм НДС у покупателя товаров (работ, услуг). При этом ст. 169 НК РФ норма об отказе в вычете продавцу товаров (работ, услуг) НДС, уплаченного им по предварительной оплате (частичной оплате), на основании составленных им же счетов-фактур с нарушением порядка, установленного п. 5.1 данной статьи, не предусмотрена.
Кроме того, штраф по ст. 120 НК РФ возможен при грубом нарушении правил учета доходов, расходов и объектов налогообложения, под которым понимается (в том числе) отсутствие счетов-фактур. Но рассматриваемый случай к таким нарушениям не относится, ведь операции учтены, книга продаж заполнена.
За отсутствие счета-фактуры организацию могут оштрафовать на сумму от 5000 до 15 000 руб. (ст. 120, п. 3 ст. 168 НК РФ).
Примечание. Статьей 169 НК РФ не предусмотрена норма об отказе в вычете продавцу товаров (работ, услуг) сумм НДС, уплаченных им по предварительной оплате (частичной оплате), на основании составленных им же счетов-фактур с нарушением порядка, установленного ст. 169 НК РФ.
К вопросу о заполнении "авансового" счета-фактуры
Здесь применяются особые правила (п. 5.1 ст. 169 НК РФ). В частности, при оформлении шапки счета-фактуры, полученного на предоплату, необходимо отразить:
Порядковый номер и дату выписки счета-фактуры;
Наименование, адрес и идентификационные номера продавца (строки 2, 2а и 2б) и покупателя (строки 6, 6а и 6б);
Номер платежно-расчетного документа (строка 5).
В Письмах Минфина России от 28.07.2009 N 03-07-09/34, от 07.07.2009 N 03-07-09/32, ФНС России от 14.07.2009 N ШС-22-3/564@ разъяснено: если продавец в строке 2 счета-фактуры укажет только полное или только сокращенное наименование, это не будет считаться нарушением при заполнении документа.
При заполнении шапки счета-фактуры на сумму аванса, полученного в безденежной форме, в строке 5 "К расчетно-платежному документу N..." ставятся прочерки, что предусмотрено Приложением 1 к Правилам ведения книг покупок и книг продаж.
А вот в строках 3 "Грузоотправитель и его адрес" и 4 "Грузополучатель и его адрес" следует проставлять прочерки. Причем Правила ведения книг покупок и книг продаж не предоставляют налогоплательщику выбора в том, стоит ему ставить прочерк или просто не заполнить реквизит счета-фактуры.
Теперь о графах счета-фактуры. Среди них заполнению подлежат:
Графа 1 "Наименование поставляемых товаров (описание работ, услуг), имущественных прав";
Графа 7 "Налоговая ставка" (напомним, здесь надо указывать расчетную ставку налога);
Графа 8, в которой проставляется сумма налога, предъявляемая покупателю;
Графа 9, в которой указывается сумма оплаты (частичной оплаты).
Обратите внимание! Наименование товара (описание работ или услуг) для заполнения "авансового" счета-фактуры нужно брать из договора (см., например, Письма Минфина России от 06.03.2009 N 03-07-15/39, от 25.02.2009 N 03-07-14/26).
А вот в графах 2 - 6, 10 и 11 (последний абзац Состава показателей счета-фактуры - Приложение 1 к Правилам ведения книг покупок и книг продаж) ставятся прочерки.
Обратите внимание! В Письме от 24.07.2009 N 03-07-09/33 Минфин разъяснил, что дополнительно заполненные реквизиты, не указанные в п. 5.1 ст. 169 НК РФ, не будут являться нарушением заполнения "авансового" счета-фактуры.
Частные случаи
Непрерывные долгосрочные поставки
Если предоплата получена по договору, предусматривающему непрерывные долгосрочные поставки товаров (работ, услуг) в адрес одного и того же покупателя (к примеру, поставка электроэнергии), составлять "авансовые" счета-фактуры и выставлять их покупателям финансисты рекомендуют не реже одного раза в месяц, но не позднее 5-го числа месяца, следующего за истекшим месяцем (Письмо N 03-07-15/39). При этом составление документов на предоплату должно производиться поставщиком в том налоговом периоде, в котором получена сумма авансового платежа. Поскольку в Налоговом кодексе понятие оплаты не определено, то (говорит Минфин) в данном случае предварительной оплатой (частичной оплатой) можно считать разницу, образовавшуюся по итогам месяца между полученными суммами оплаты (частичной оплаты) и стоимостью отгруженных в данном месяце товаров (оказанных услуг). В таких счетах-фактурах следует указывать сумму предварительной оплаты (частичной оплаты), полученной в соответствующем месяце, в счет которой в этом месяце товары (услуги) не отгружались (не оказывались).
Поставки по договорам, предусматривающим отгрузку товаров в соответствии с заявкой (спецификацией)
В случае получения предоплаты по договорам поставки товаров, предусматривающим их отгрузку в соответствии с заявкой (спецификацией), оформляемой после оплаты, в этих договорах, как правило, указывается обобщенное наименование поставляемых товаров. Поэтому при оформлении "авансового" счета-фактуры по таким договорам следует отражать обобщенное наименование товаров или групп товаров (см. Письма Минфина России от 09.04.2009 N 03-07-11/103, от 06.03.2009 N 03-07-15/39).
Два в одном
Если заключаются договоры, предусматривающие одновременно с поставкой товаров выполнение работ (оказание услуг), то в соответствующей графе счета-фактуры указывается как наименование поставляемых товаров, так и описание выполняемых работ (оказываемых услуг). Два счета-фактуры в этой ситуации оформлять не надо (Письмо N 03-07-15/39).
И 10, и 18 процентов
При получении предварительной оплаты (частичной оплаты) по договорам поставки товаров, налогообложение которых осуществляется по ставкам как 10, так и 18%, в счете-фактуре следует либо отражать обобщенное наименование товаров с указанием ставки 18/118, либо выделять товары в отдельные позиции исходя из сведений, содержащихся в договорах, с указанием соответствующих ставок налога (Письма Минфина России N 03-07-15/39, УФНС России по г. Москве от 26.05.2009 N 16-15/052780).
Различные сроки поставки
При оформлении счета-фактуры по предварительной оплате (частичной оплате), полученной по договорам, предусматривающим различные сроки поставки товаров (выполнения работ, оказания услуг), суммы этой оплаты в отдельные позиции выделять не следует (Письмо N 03-07-15/39).
Если аванс возвращен покупателю
Итак, вкратце: при получении предоплаты продавец (в общем случае) исчислит по расчетной ставке НДС, выпишет "авансовый" счет-фактуру покупателю, зарегистрирует свой экземпляр документа в книге продаж, отразит исчисленный налог по строке 070 разд. 3 налоговой декларации и уплатит налог в бюджет не позднее 20-го числа месяца, следующего за кварталом, в котором был получен аванс.
А как быть с НДС, если в дальнейшем стороны решили расторгнуть договор или изменить его условия, в связи с чем продавец возвращает полученную в счет предварительной поставки сумму (в полном размере либо частично) или производит зачет ее в счет долга контрагента, ранее перечислившего аванс?
Разумеется, при таких обстоятельствах налогоплательщик вправе вернуть НДС, исчисленный с полученной предоплаты (так сказать, второе основание для вычета "авансового" НДС, установленное Налоговым кодексом). Для этого ему необходимо соблюсти определенные условия, указанные в п. 5 ст. 171, п. 4 ст. 172 НК РФ (см. также Постановление ФАС УО от 22.04.2010 N Ф09-2957/10-С2, Письмо УФНС России по г. Москве от 14.03.2007 N 19-11/022386).
В частности, это такие условия:
- "авансовый" НДС должен быть уплачен в бюджет;
Договор с контрагентом изменен либо расторгнут;
В бухгалтерском учете произведены корректирующие записи;
Полученные суммы возвращены (в течение года с момента получения аванса) покупателю товаров (работ, услуг), имущественных прав.
Обратите внимание! Если с момента возврата аванса прошло более года, а продавец так и не предъявил НДС к вычету, он теряет это право. В подобной ситуации сумма НДС, уплаченная организацией в бюджет и не принятая к вычету, учитывается в составе прочих расходов на основании п. 11 ПБУ 10/99 "Расходы организации" и отражается по кредиту счета 62 в корреспонденции со счетом 91, субсчет 91-2 "Прочие расходы". А вот в целях исчисления налога на прибыль эта сумма (НДС, начисленный с полученного аванса и предъявленный покупателю) не может быть признана расходом (п. 19 ст. 270 НК РФ).
И еще: если аванс по какой-либо причине не был востребован покупателем, по истечении срока исковой давности эту сумму необходимо включить в доходы продавца, причем, по мнению финансистов (Письма от 10.02.2010 N 03-03-06/1/58, от 06.06.2005 N 03-04-11/127), вместе с НДС. Впоследствии сумма налога в расходах не учитывается (дополнительно см. статью А.В. Анищенко "Застарелые проблемы НДС", N 9, 2010).
В том квартале, когда все условия выполнены, налогоплательщик регистрирует в книге покупок счета-фактуры на аванс, ранее зарегистрированные в книге продаж (абз. 3 п. 13 Правил ведения книг покупок и книг продаж). Сумму вычета показывает по строке 130 разд. 3 декларации по НДС.
А как быть в ситуации, если получение и возврат аванса приходятся на один налоговый период (квартал)? Как заполнять налоговую декларацию в этом случае: указать НДС (с аванса) как к начислению, так и к вычету (с реализации) в одной декларации? Или (поскольку налог уплачивается в бюджет по итогам налогового периода) заявить НДС с возвращенного аванса продавец вправе лишь в следующем налоговом периоде?
До недавнего времени чиновники придерживались именно такой (малоблагоприятной для налогоплательщика) точки зрения. И вот теперь их позиция изменилась, о чем свидетельствует Письмо ФНС России от 24.05.2010 N ШС-37-3/2447 (согласовано с Минфином Письмом от 11.05.2010 N 03-07-15/58).
Главное налоговое ведомство страны разъяснило, что при возврате аванса покупателю в том же квартале, в котором его изначально заплатили, налог к начислению и возмещению можно отразить в одной налоговой декларации.
Примечание. При возврате аванса покупателю в том же квартале, в котором он был получен, налог к начислению и возмещению из бюджета отражают в одной налоговой декларации.
При этом (лишний раз напомнили налоговики) компании необходимо иметь документы, свидетельствующие о возврате сумм этой предоплаты (например, платежное поручение, в графе "Назначение платежа" которого надо написать: "Возврат аванса по такому-то договору"; счет-фактуру, выписанный на аванс, с пометкой "возврат"; выписку банка, подтверждающую перечисление денег), а также подтверждающие изменение либо расторжение договора (к примеру, дополнительное соглашение с контрагентом).
Конечно (на наш взгляд), логичнее в подобной ситуации (когда получение предоплаты и ее возврат приходятся на один налоговый период) вообще не начислять "авансовый" НДС, о чем, собственно, мы (со ссылкой на арбитражную практику) уже говорили выше (см. раздел "Не успели?" статьи). Но... не будем повторяться, а воспользуемся разъяснениями чиновников (во всяком случае, представленные выводы наиболее безобидны, нежели те, которые подразумевали начисление "авансового" НДС в одном квартале, а зачет налога лишь в следующем).
Еще на некоторые моменты, которые могут возникнуть при расторжении договора либо изменении его условий, обратим внимание читателей.
Предположим, что по одному договору организация должна вернуть аванс контрагенту, за которым числится задолженность по другому (с этой организацией) договору. Понятно, что в подобной ситуации проще не возвратить аванс, а произвести его зачет в счет долга по действующему договору. Вправе ли налогоплательщик-продавец в этой ситуации принять к вычету ранее уплаченный "авансовый" НДС? Да, вправе, о чем свидетельствует Письмо Минфина России от 01.04.2008 N 03-07-11/125.
Однако налоговики на местах порой думают иначе, умудряясь взаимозачет встречных однородных обязательств (в качестве возврата полученной от контрагента суммы) причислить к основаниям, препятствующим для налогового вычета. Такая ситуация, например, рассмотрена в Постановлении от 26.05.2009 по делу N А48-3875/08-8, в котором ФАС ЦО, признавая позицию налоговиков неправомерной, указал: условиями применения поставщиком вычета являются исчисление и уплата в бюджет НДС с сумм полученной продавцами предоплаты, расторжение договора и возврат сумм авансовых платежей. При расторжении договоров стороны вправе требовать возврата уплаченных авансом денежных средств, по которым ими не было получено встречное удовлетворение, а встречные обязательства стороны вправе прекратить зачетом. ИФНС не представила доказательств неправомерной неуплаты в бюджет НДС.
Не является поводом для отказа в вычете и возврат не всей суммы аванса, а только его части, поскольку такого условия в п. 5 ст. 171 НК РФ не содержится, а, напротив, как следует из абз. 2 п. 5 ст. 171 НК РФ, вычетам подлежат суммы налога в случае возврата покупателю соответствующих сумм авансовых платежей (см. Постановление ФАС МО от 29.06.2009 N КА-А40/5641-09).
Пример 3. Покупатель (ООО "Утро") в соответствии с договором купли-продажи товара приобретает (на условиях 100%-ный предоплаты) у ООО "Вечер" 100 единиц товара по цене 2360 руб. (в том числе НДС - 360 руб.) за единицу. Предоплата перечислена на расчетный счет продавца в июне 2010 г. Однако в следующем месяце стороны договора подписали дополнительное соглашение о поставке товара другого наименования, который облагается НДС по ставке 10%. В связи с этим договорная стоимость реализуемого товара была уменьшена на 16 000 руб.
В августе 2010 г. ООО "Вечер" отгрузило в адрес покупателя товар на сумму 220 000 руб., а сумму превышения предоплаты над новой договорной стоимостью товара (16 000 руб.) перечислило покупателю (ООО "Утро") в октябре 2010 г.
ООО "Вечер" исчислит (по расчетной ставке 18/118) "авансовый" НДС и уплатит налог (до 20.07.2010) в бюджет в размере 36 000 руб. Заполняя декларацию по НДС за II квартал 2010 г., бухгалтер укажет данную сумму по строке 070 "Сумма полученной оплаты, частичной оплаты в счет предстоящих поставок..." разд. 3 декларации.
За III квартал 2010 г. декларация будет заполнена следующим образом: налогооблагаемая база (220 000 руб.) и сумма налога с реализации товара по ставке 10% (20 000 руб.) будут отражены по строке 020 названного раздела декларации.
Так как товар реализован, налогоплательщик вправе принять к вычету "авансовый" НДС. При этом сумму вычета (33 560 руб.) определим из пропорции: 36 000 руб. x 220 000 руб. / 236 000 руб. Таким образом, по строке 130 "...сумма налога, подлежащая вычету в соответствии с п. 5 ст. 171 НК РФ" разд. 3 декларации бухгалтер укажет 33 560 руб.
Поскольку сумму превышения предоплаты над новой договорной стоимостью товара (16 000 руб.) ООО "Вечер" перечислит покупателю в октябре, условия для применения налогового вычета будут соблюдены только в IV квартале 2010 г. При заполнении декларации по НДС за данный налоговый период организация отразит вычет "авансового" НДС (строка 130 разд. 3 декларации) в сумме 2440 руб. (расчет можно произвести двумя способами: 16 000 руб. x 18/118 либо 36 000 руб. x 16 000 руб. / 236 000 руб.).
При получении налогоплательщиком сумм оплаты, частичной оплаты (в дальнейшем – аванс ) в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав, реализуемых на территории РФ, налогоплательщик обязан предъявить покупателю этих товаров (работ, услуг), имущественных прав сумму налога, исчисленную расчетным методом (п. 1 ст. 168, п. 4 ст. 164 НК РФ).
После отгрузки товаров покупателю (выполнения работ, услуг) в счет полученного аванса сумма НДС с аванса подлежит вычету (п.8 ст. 171 НК РФ).
Согласно правилам ведения журналов учета полученных и выставленных счетов-фактур, книги покупок и книги продаж при расчетах по налогу на добавленную стоимость (утверждены Постановлением Правительства РФ от 02.12.2000 N 914) на каждый полученный аванс необходимо выписывать счет-фактуру и регистрировать его в Книге продаж. То есть, сколько было авансовых платежей от покупателя, столько нужно выписать счетов-фактур на авансы.
Отсутствие счетов-фактур может быть признано грубым нарушением правил учета доходов и расходов и объектов налогообложения. В таких случаях в пунктах 1 и 2 статьи 120 Налогового кодекса РФ предусмотрены штрафы в 5000 руб. (если нарушение допущено в одном налоговом периоде) и 15 000 руб. (если нарушение допускалось в течение более чем одного налогового периода).
Как уже отмечалось выше, исчисление НДС с авансов осуществляется расчетным методом. Налоговая ставка в этом случае определяется как процентное отношение налоговой ставки (10% или 18%) к налоговой базе, принятой за 100 и увеличенной на соответствующий размер налоговой ставки (например: 18/118, 10/110) (п.4 ст.164 НК РФ).
У счетов-фактур на авансы должна быть своя нумерация, повторения с обычными фактурами не допускаются.
В счете-фактуре, выставляемом при получении аванса, должны быть указаны (п.51 ст.169 НК РФ):
1. порядковый номер и дата выписки счета-фактуры;
2. наименование, адрес и идентификационные номера налогоплательщика и покупателя;
3. номер платежно-расчетного документа;
4. наименование поставляемых товаров (описание работ, услуг), имущественных прав;
5. сумма оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав;
6. налоговая ставка;
7. сумма налога, предъявляемая покупателю товаров (работ, услуг), имущественных прав, определяемая исходя из применяемых налоговых ставок.
Таким образом, если получен аванс, то на него нужно выписать счет-фактуру на аванс и начислить НДС, поместить запись в Книгу продаж. После того, как будет произведена отгрузка, нужно занести счет-фактуру на аванс в Книгу покупок и принять к вычету ранее начисленный НДС.
В программе операции по начислению и вычету НДС с авансов автоматизированы и оформляются бухгалтерскими расчетами в папке "НДС/ НДС с авансов ".
Начисление НДС с авансов
При получении аванса, счета-фактуры должны быть выставлены не позднее пяти календарных дней со дня получения оплаты. В программе предусмотрено два варианта формирования счетов-фактур:
Ручной – счет-фактура создается по указанному платежному поручению.
Автоматический – формируются счета-фактуры на все авансы, полученные в указанном периоде.
"Автоматический" вариант формирования рекомендуется использовать в том случае, когда нет необходимости выдавать всем покупателям "авансовые счета-фактуры". В этом случае можно сформировать счета-фактуры сразу по всем авансам, полученным в соответствующем периоде.
В конце налогового периода (квартала) необходимо выполнить "Автоматический" вариант формирования счетов-фактур на авансы.
Рассмотрим более подробно создание счетов-фактур на авансы.
Ручное формирование счета-фактуры на аванс
Для создания счета-фактуры на аванс от покупателя нужно найти платежное поручение на аванс от покупателя, открыть документ для просмотра и нажать кнопку "Создать счет-фактуру на аванс ":
Рис. 12-30 – Формирование счета-фактуры на аванс из платежного поручения
При этом будет сформирован счет-фактура в реестре выданных счетов-фактур в папке "Авансы от покупателей с 2009 года ":
Рис. 12-31 – Выданный счет-фактура на НДС с авансов
В счете-фактуре должны быть указаны следующие реквизиты:
"Дата " и "Номер " – дата и номер выписанного счета-фактуры на аванс. Для удобства проверки дата счета-фактуры должна быть равной дате платежного поручения на аванс.
"Тема " – текст "АВ".
"Операция " – операция "Счет-фактура на аванс от покупателя ".
"Плательщик " – покупатель.
"По документам " – входящее платежное поручение на аванс от покупателя.
"Наименования товаров (работ,
услуг)
" – наименования поставляемых товаров (описание работ,
услуг) указываются через запятую или
"Сумма аванса ". По умолчанию устанавливается сумма платежного поручения.
"Ставка НДС ". По умолчанию устанавливается значение параметра "Ставка НДС" (Н1), указанного на папке счетов-фактур. Если параметр на папке не указан, то по умолчанию устанавливается значение "18". При необходимости ставку НДС в документе можно изменить вручную.
"Сумма НДС ". Рассчитается автоматически, исходя из ставки НДС.
После заполнения всех необходимых реквизитов документа счет-фактуру нужно провести и распечатать. Для этого:
1. Сохраните счет-фактуру.
2. Во входящем платежном поручении нажмите на реквизиты созданного счета-фактуры и выберете пункт "Открыть реестр счетов-фактур ":
Рис. 12-32 – Реквизиты счета-фактуры на аванс во входящем поручении
При этом откроется реестр счетов-фактур, курсор будет установлен на нужном документе.
3. Для печати и проведения счета-фактуры используйте стандартные команды.
После того, как счет-фактура распечатана и передана покупателю не забудьте поставить на ней "+", это защитит ее от изменений, которые могут быть сделаны при "автоматическом" варианте формирования счетов-фактур.
При проведении счета-фактуры на авансы формируется проводка по начислению НДС и делается соответствующая запись в книге продаж:
Рис. 12-33 – Проводка по начислению НДС с авансов от покупателя
Автоматическое формирование счетов-фактур на авансы
Для автоматического формирования счетов-фактур на авансы, полученные за период, нужно оформить бухгалтерский расчет в папке "НДС " с правилом операций "Начисление НДС с авансов полученных ".
При закрытии документа нужно указать период, за который следует сформировать счета-фактуры, указанный период будет записан в поле "Примечание ". При повторном проведении документа период указывать не нужно, он будет взят из поля "Примечание".
При выполнении операции перебираются все проводки за период по получению авансов (проводки по кредиту счета 62-02 "Расчеты по авансам полученным") и формируются счета-фактуры в реестре выданных счетов-фактур в папке "Авансы от покупателей с 2009 года ".
Согласно п.51 ст.169 НК РФ в счете-фактуре на аванс должны быть указаны наименования поставляемых товаров (работ, услуг). Поэтому, при автоматическом формировании счетов-фактур в поле "Наименования товаров (работ, услуг) " указываются наименования из счета на оплату (если в основании входящего поручения указан счет). Если счета в основании входящего поручения нет, то в качестве наименования указывается условное наименование "Аванс от покупателя".
После того, как счета-фактуры сформированы, их можно открыть для редактирования и изменить наименования товаров (работ, услуг) вручную.
Если за квартал счета-фактуры уже были ранее сформированы, то при выполнении этой операции будут созданы лишь недостающие счета-фактуры и изменены ранее созданные, если изменялись первичные документы за этот период.
Измененные счета-фактуры помечаются красным цветом. После этого их нужно закрыть или перепровести, при этом автоматически снимается их цветовая пометка. Если счета-фактуры были ранее распечатаны и переданы покупателям, то покрасневшие нужно будет распечатать и передать покупателям заново.
Лишние счета-фактуры при этой операции отмечаются красным и перечеркиваются.
Новые счета-фактуры нужно провести, распечатать и передать покупателям.
Принятие к вычету НДС с авансов
Принятие к вычету НДС с авансов выполняется автоматически в конце квартала. Для этого оформляется бухгалтерский расчет в папке "НДС " с правилом "Зачет НДС с авансов отгруженных ".
При выполнении данной операции перебираются все проводки за период по зачету авансов (проводки по дебету счета 62-02 "Расчеты по авансам полученным"), счета-фактуры по зачтенным авансам помещаются в книгу покупок датой зачета аванса. При этом формируется проводка по принятию к вычету НДС:
Рис. 12-34 – Проводка по принятию к вычету НДС с авансов от покупателя
Многие предприятия работают по предоплате. Получение аванса накладывает на поставщика определенные обязательства, которые касаются не только выполнения условий договора и последующей отгрузки товаров в срок, но и начисления налога на добавленную стоимость.
С другой стороны, НДС начисляется и при самой отгрузке. Но вот двойного налогообложения здесь не возникает, потому что предприятию предоставляется право получить вычет НДС с полученных авансов. В этой статье мы разберемся, как делается расчет НДС с авансов полученных, какие документы и когда оформляются, а также в каком порядке делается вычет НДС с аванса при последующей отгрузке.
1. Расчет НДС с авансов, полученных от покупателей
2. Проводки по НДС с аванса полученного
3. Вычет НДС с полученного аванса
4. НДС с аванса пример
5. Вычет НДС при частичной отгрузке
6. Ставка НДС с авансов полученных
7. Расчет НДС с авансов по товарам с разной ставкой
8. НДС в счете-фактуре на аванс
9. НДС с аванса в книге продаж
10. Книга покупок при вычете НДС с авансов
11. Отражение НДС с авансов в 1С: Бухгалтерия
Итак, идем по порядку. Если у вас нет времени читать длинную статью, посмотрите короткое видео ниже, из которого вы узнаете все самое важное по теме статьи.
(если видео видно нечетко, внизу видео есть шестеренка, нажмите ее и выберите Качество 720р)
Более подробно, чем в видео, разберем тему дальше в статье.
1. Расчет НДС с авансов, полученных от покупателей
Объект обложения НДС появляется, когда имеют место операции по реализации товаров, работ или услуг на территории РФ (п.1 ст.146 НК). При получении авансов от покупателей у организации также появляется обязанность начислить и уплатить НДС. Расчет НДС с авансов происходит с использованием расчетной ставки 18/118 или 10/110, а налоговая база – это сумма полученной предоплаты (ст.154 НК).
Аванс или предоплата – это оплата, которая получена поставщиком (продавцом) до наступления даты фактической отгрузки продукции или до момента оказания услуг (п.1 ст.487 ГК).
Алгоритм исчисления НДС при получении вами денежных средств, связанных с расчетами по оплате товаров (работ, услуг) приведен в виде схемы на картинке.

На сумму полученной предоплаты выписываете счет-фактуру в 2-х экземплярах:
- 1-й в пятидневный срок (дни календарные) выставляете покупателю (ст.168 НК);
- 2-й регистрируете в книге продаж и оставляете себе, позже он еще вам пригодится.
Как отражать НДС в счете-фактуре на аванс и какие есть нюансы заполнения документа в такой ситуации, обсудим чуть позже. Пока же – дальнейший порядок действий.
Авансовый счет-фактура регистрируется в книге продаж (п. 3, 17 Правил ведения книги продаж).
После того, как вы отгрузите товары или окажете услуги (выполните работы) вам нужно:
- выставить новый счет-фактуру на реализацию (опять в 2 экземплярах – себе и покупателю), зарегистрировать его в книге продаж, выставить его покупателю (п. 5 ст. 169 НК РФ, п. 14 ст. 167, п. 3 ст. 168, п. 3 Правил ведения книги продаж).
- авансовый счет-фактуру зарегистрировать в книге покупок ((п. 8 ст. 171, п. 6 ст. 172 НК РФ, (п. 22 Правил ведения книги покупок).
2. Проводки по НДС с аванса полученного
Итак, общий порядок действий мы разобрали, теперь посмотрим, какие составляются проводки по НДС с аванса полученного, и что в дальнейшем с этим НДС происходит. Организация же не только налоговый учет ведет, но и бухгалтерский. А счета в разбираемой нами ситуации весьма специфические, многие бухгалтеры в них путаются.
Для начала отметим, что сами расчеты с покупателями и заказчиками происходят с использованием двух субсчетов к счету 62:
- 62-1 «Расчеты с покупателями и заказчиками»
- 62-2 «Авансы полученные»
Для учета НДС нам потребуется отдельный субсчет к счету-«помойке» 76:
- 76-АВ «НДС по авансам полученным»
Такое название счета предлагает нам программа 1С: Бухгалтерия. Если вы пользуетесь другой программой, то субсчет может быть другим, но это не принципиально. Некоторые бухгалтеры путают два счета: 76-АВ и 76-ВА. Первый – для авансов полученных, второй – для выданных (он нужен, если вы принимаете к вычету НДС с выданных авансов). Я всегда запоминаю так: ВА – выданные авансы, а АВ – стало быть, наоборот – полученные.
Когда вы получаете аванс на расчетный счет, то у вас будут проводки по поступлению аванса и начислению НДС:
Дебет 51 – Кредит 62-2 «Авансы полученные»
Дебет 76-АВ «НДС по авансам полученным» — Кредит 68
Как видно из проводок, наша задолженность бюджету увеличилась. Но с начисленным НДС мы не прощаемся, он нам еще сослужит службу. И до момента отгрузки он ждет своего часа на счете 76-АВ.
3. Вычет НДС с полученного аванса
При отгрузке товаров или подписании акта выполненных работ, оказанных услуг снова возникает объект обложения НДС – выручка. И снова начисляется НДС, теперь уже с отгрузки:
Дебет 62-1 «Расчеты с покупателями и заказчиками» — Кредит 90-1
Дебет 90-3 – Кредит 68
Что же получается, мы два раза начисляем НДС и платим в бюджет? Вовсе нет! При отгрузке организация получает право на вычет НДС с полученного аванса. Вы же помните, что налог на счете 76-АВ ждет своего часа?
Дебет 68 – Кредит Дебет 76-АВ «НДС по авансам полученным»
Заодно делается проводка по зачету аванса:
Дебет 62-2 «Авансы полученные» — Кредит 62-1 «Расчеты с покупателями и заказчиками»
А теперь посмотрим пример расчета НДС с аванса.
4. НДС с аванса пример
В январе 2016 года ООО «Снежинка» заключило с покупателем ООО «Льдинка» договор поставки холодильников. Сумма по договору 118 000 руб. (в том числе НДС 18000 руб.). 15 января 2016 года ООО «Снежинка» получило от покупателя аванс в размере 59000 руб. (перечисление аванса предусмотрено договором поставки).
Рассчитаем НДС с аванса:
59000 руб. * 18% / 118% = 9000 руб.
Дебет 51 – Кредит 62-2 «Авансы полученные» — на сумму 59000 руб. – получена предоплата от покупателя
Дебет 76-АВ «НДС по авансам полученным» — Кредит 68 – на сумму 9000 руб. – начислен НДС с аванса
В феврале 2016 года ООО «Снежинка» отгрузило покупателю холодильники. Выставлен новый счет-фактура по отгруженным товарам, одновременно НДС с аванса принимаем к вычету. В учете делаем проводки:
Дебет 62-1 «Расчеты с покупателями и заказчиками» — Кредит 90 – на сумму 118000 руб. – отражаем выручку от продаж
Дебет 90 – Кредит 68 – на сумму 18000 руб. – начислен НДС с реализации
5. Вычет НДС при частичной отгрузке
Итак, НДС, рассчитанный с сумм предоплаты в счет предстоящих поставок, после отгрузки товаров, выполнения работ, оказания услуг принимается к вычету. Вычет предоставляется в сумме налога, который рассчитан при получении предоплаты (п.6 ст.172 НК).
Следовательно, если стоимость отгруженного товара меньше суммы полученной предоплаты, продавец вправе принять к вычету НДС только в отношении отгруженных товаров в размере, который указан в счете-фактуре.
Изменим условия предыдущего примера. В январе 2016 года ООО «Снежинка» заключило с покупателем ООО «Льдинка» договор поставки холодильников. Сумма по договору 118 000 руб. (в том числе НДС 18000 руб.). 15 января 2016 года ООО «Снежинка» получило от покупателя аванс в размере 118000 руб. (перечисление аванса предусмотрено договором поставки).
Рассчитаем НДС с аванса:
118000 руб. * 18% / 118% = 18000 руб.
В учете будут сделаны проводки:
Дебет 51 – Кредит 62-2 «Авансы полученные» — на сумму 118000 руб. – получена предоплата от покупателя
Дебет 76-АВ «НДС по авансам полученным» — Кредит 68 – на сумму 18000 руб. – начислен НДС с аванса
Составлен счет-фактура на аванс и выставлен покупателю.
В феврале 2016 года ООО «Снежинка» отгрузило покупателю холодильники на сумму 59000 руб., в том числе НДС 18%. Выставлен новый счет-фактура по отгруженным товарам, одновременно НДС с аванса принимаем к вычету, но не больше НДС с отгрузки. В учете делаем проводки:
Дебет 62-1 «Расчеты с покупателями и заказчиками» — Кредит 90 – на сумму 59000 руб. – отражаем выручку от продаж
Дебет 90 – Кредит 68 – на сумму 9000 руб. – начислен НДС с реализации
Дебет 68 – Кредит Дебет 76-АВ «НДС по авансам полученным» — на сумму 9000 руб. – принят к вычету НДС с предоплаты
Дебет 62-2 «Авансы полученные» — Кредит 62-1 «Расчеты с покупателями и заказчиками» — на сумму 59000 руб. – зачтен аванс
Остальную часть «авансового» НДС можно принять к вычету, когда будет отгружена оставшаяся часть холодильников.
6. Ставка НДС с авансов
Может случиться ситуация, когда организация продает товары, облагаемые по разным ставкам, допустим 10% и 18%. По договору поставки продаются разные товары. Получена предоплата, и возникает вопрос, какая ставка НДС с аванса будет использована в этом случае?
Если у компании возникает необходимость оформить длительные договорные отношения, то удобнее всего это сделать с помощью конструкции рамочного договора. Его суть состоит в том, что стороны согласуют в таком соглашении все интересующие их условия, кроме существенных.
Например, компании заключают договор поставки и предусматривают в нем условия об ответственности, непреодолимой силе, порядке взаимодействия, но не прописывают собственно предмет (наименование и количество товара).
Существенные же условия договора уточняются сторонами, только когда возникает потребность приобрести товар в конкретном ассортименте и количестве. Обычно условие о предмете указывают в приложениях к договору, которые являются его неотъемлемыми частями или же в заявках, спецификациях, допсоглашениях (по товарным накладным — спорно).
Прикладываемая к договору поставки спецификация представляет собой перечень поставляемых товаров, их характеристики, количество, стоимость.
В договоре прописываются основные положения и условия поставки, обязанности сторон, а в спецификации - перечень продукции и, при необходимости, ее составных частей. При внесении изменений в перечень поставки изменяется только приложение-спецификация.
Изменения в спецификацию вносятся, по взаимной договоренности сторон, перевыпуском прежней или выпуском дополнения.
Перечисленные товары и их характеристики, стоимость должны совпадать с описанием в товарной накладной.
В некоторых случаях спецификация передается по факсу или электронной почте, но об этом необходимо прописать в договоре во избежание разногласий и претензий. И рекомендуется подтверждать электронные документы оригиналами, выполненными на бумаге.
Чтобы избежать признания поставок разовыми сделками, в документах, сопровождающих передачу товара, нужно делать ссылки на рамочный договор. А в самом договоре должен быть определен документ, в котором будут уточняться существенные условия договора.
Таким образом, аванс перечисляется в связи с определенным заказом, состав которого прописан, например, в спецификации. И из этого документа совершенно определенно видно, какая ставка НДС с аванса будет применяться, сколько и какие товары, отгружаемые впоследствии, будут облагаться по ставкам 10 или 18%.
7. Расчет НДС с авансов по товарам с разной ставкой
В марте 2016 года ООО «Сахарок» получило предоплату от ООО «База» в счет поставки 100 кг сахара по 44 руб. за кг, в т.ч. НДС 10% и 50 кг шоколадных конфет по 354 руб. за кг, в т.ч. НДС 18%. Итого сумма заказа 22 100 руб.
В апреле заказ был отгружен покупателю.
Дебет 51 – Кредит 62-2 «Авансы полученные» — на сумму 22100 руб. – получена предоплата от покупателя
Дебет 76-АВ «НДС по авансам полученным» — Кредит 68 – на сумму 3100 руб. – начислен НДС с аванса
Составлен счет-фактура на аванс и выставлен покупателю.
После отгрузки:
Дебет 62-1 «Расчеты с покупателями и заказчиками» — Кредит 90 – на сумму 22100 руб. – отражаем выручку от продаж
Дебет 90 – Кредит 68 – на сумму 3100 руб. – начислен НДС с реализации
Дебет 68 – Кредит Дебет 76-АВ «НДС по авансам полученным» — на сумму 3100 руб. – принят к вычету НДС с предоплаты
Дебет 62-2 «Авансы полученные» — Кредит 62-1 «Расчеты с покупателями и заказчиками» — на сумму 22100 руб. – зачтен аванс
Если бы отгрузка была совершена не в полном объеме, то мы могли бы принять к вычету НДС с предоплаты только в сумме, равной НДС с отгрузки.
8. НДС в счете-фактуре на аванс
Итак, основные правила, по которым делается расчет НДС с авансов, мы обсудили, по бухгалтерским проводкам прошлись. Теперь давайте поговорим об особенностях составления документов.
Сначала посмотрим, как отражается НДС в счете-фактуре на аванс, и какие есть особенности в заполнении данного документа. На рисунке вы можете посмотреть пример. Давайте остановимся на тех реквизитах, которые отличаются по сравнению с отгрузкой.
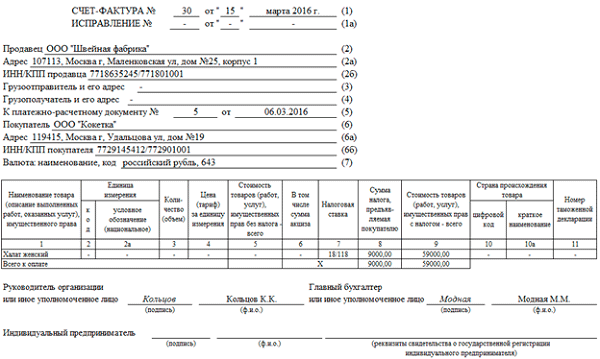
— Номер счета-фактуры. «Авансовые» счета-фактуры нумеруются в общем хронологическом порядке вместе с обычными счетами-фактурами. Особый порядок нумерации для счетов-фактур, выставленных на сумму аванса, не предусмотрен (письмо Минфина России от 10.08.12 № 03-07-11/284).
— Грузоотправитель и его адрес. В «авансовом» счете-фактуре в строке 3 ставится прочерк.
— Грузополучатель и его адрес. В «авансовом» счете-фактуре в строке 4 ставится прочерк.
— К платежно-расчетному документу №___ от_______________
В строке 5 авансового счета-фактуры должны быть указаны номер и дата составления платежно-расчетного документа или кассового чека, по которым перечислена предоплата (подп. «з» п. 1 Правил заполнения счета-фактуры, утв. постановлением Правительства РФ от 26.12.11 № 1137). Незаполнение данной строки может стать причиной отказа в вычете налога с предоплаты.
— Наименование товара (описание выполненных работ, оказанных услуг) имущественного права. Точное или обобщенное наименование поставляемых товаров, работ или услуг.
— Единица измерения. В «авансовом» счете-фактуре в графе 2 ставится прочерк.
— Количество (объем). В «авансовом» счете-фактуре в графе 3 ставится прочерк.
— Цена (тариф) за единицу измерения. В «авансовом» счете-фактуре в графе 4 ставится прочерк.
— Стоимость товаров (работ, услуг), имущественных прав без налога – всего. В «авансовом» счете-фактуре в графе 5 ставится прочерк.
— В том числе сумма акциза. В «авансовом» счете-фактуре в графе 6 ставится прочерк.
— Налоговая ставка. Расчётная ставка: 10/110 или 18/118 при получении предоплаты
Если аванс перечислен в отношении отгрузок, облагаемых по ставкам 10 и 18%, то в авансовом счете-фактуре поставщик может выделить товары, облагаемые по разным ставкам, в отдельные позиции исходя из сведений, содержащихся в договоре (письмо Минфина России от 06.03.09 № 03-07-15/39).
— Стоимость товаров (работ, услуг), имущественных прав с налогом – всего. В «авансовом» счете-фактуре продавец должен указать всю полученную им сумму оплаты с учетом НДС.
В «авансовом» счете-фактуре в графе 10, 10а, 11 ставится прочерк.
9. НДС с аванса в книге продаж
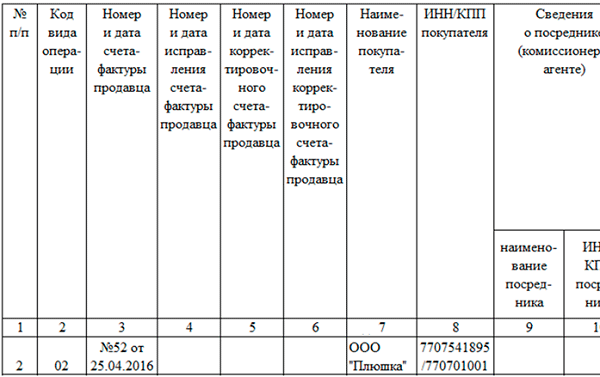
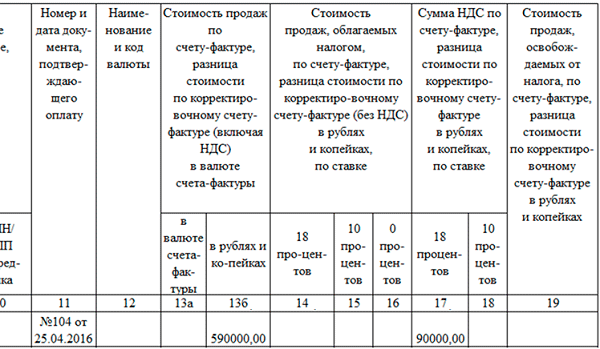
Сформированный НДС регистрируется в Книге продаж. Книга продаж – это специальный регистр налогового учета по НДС. Она ведется с целью определить сумму НДС, причитающуюся к уплате в бюджет. Форма и порядок ведения книги продаж установлены в приложении 5 к постановлению Правительства РФ от 26 декабря 2011 г. № 1137.
Пример регистрации смотрите на рисунке (картинка широкая, поэтому она разрезана на 2 части).
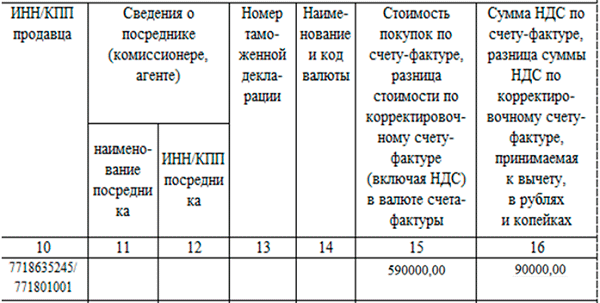
10. Книга покупок при вычете НДС с авансов
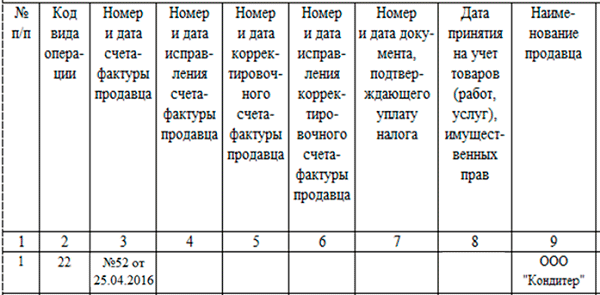
И нам осталось посмотреть, как регистрируется авансовый счет-фактура при отгрузке товаров в книге покупок. Книга покупок также является специальным регистром налогового учета по НДС. Именно в ней собирается весь НДС, принимаемый организацией к вычету. Форма и порядок ведения книги покупок также установлены в постановлении Правительства РФ от 26 декабря 2011 г. № 1137.
11. Отражение НДС с авансов в 1С: Бухгалтерия
Для тех, кто ведет учет в программе 1С: Бухгалтерия – смотрите, как производится отражение НДС с полученных авансов в 1С в видео-формате.
Какие проблемные вопросы по начислению НДС с авансов, полученных от покупателей, накопились у вас? Задавайте их в комментариях!
Расчет НДС с авансов, полученных от покупателя
Начисление налога на добавленную стоимость происходит либо в день отгрузки (получения) товара, либо в день оплаты, в зависимости от того, какое событие раньше наступило. Как ведется учет НДС при условии, что отгрузка (получение) товара происходит раньше его оплаты, мы рассмотрели в , там же приведены проводки, которые должны быть отражены в бухгалтерском учете.
Если товар сначала оплачивается, а потом уже отгружается, то учет и начисление НДС будет несколько отличаться. В статье разберемся, как происходит расчет НДС с полученных и выданных авансов, как проводки необходимо выполнить и в какой последовательности. Для закрепления разберем примеры.
Плательщики НДС регулярно сталкиваются с необходимостью выделить НДС из стоимости, предъявленной поставщиком, или начислить его к сумме. Поможет правильно провести расчет .
НДС с полученных авансов
Организация реализует товар покупателю, покупатель в счет будущей поставки перечисляет организации аванс. Как и когда нужно начислить НДС? Учет расчетов с покупателями при получении от них предоплаты мы рассматривали также в .
На счете 62 «Расчеты с покупателями» открывается субсчет 2 «Авансы полученные», при этом на субсчете 1 будет вестись учет оплаты за отгруженный товар.
При получении предоплаты от покупателя организация выполняет проводку Д51 К62.2.
Налоговый кодекс РФ требует с полученного аванса начислить , для этого из полученной суммы выделяется НДС (как это сделать читайте ). Для учета налога с авансов откроем дополнительно счет 76 субсчет «НДС с авансов». В день получения предоплаты от покупателя отражается проводка по начислению НДС с полученной предоплаты Д76.НДС с авансов К68.НДС.
Спустя некоторое время в счет полученной предоплаты организация отгружает товар, проводка Д62.1 К90/1.
В целях применения подпункта 2 пункта 1 статьи 167 НК РФ не имеет значения, в какой форме осуществлена предоплата — в денежной или неденежной (например, предоплата может быть передана в виде векселей либо иных ценных бумаг).
В любом случае на дату получения предоплаты продавец обязан исчислить НДС к уплате в бюджет.
Предоплата и полученный аванс не облагаются НДС
В пункте 1 статьи 154 НК РФ перечислены виды предоплаты, при получении которых не должен исчислять НДС.
1.НДС не облагается сумма предоплаты за товары, производственный цикл которых, превышает полгода. Список таких товаров утвержден постановлением Правительства РФ от 28.07.2006 № 468.
Если деятельность плательщика указана в этом списке, он может самостоятельно определять налоговую базу только на день отгрузки (передачи) товаров (предварительно прописав такой порядок в учетной по налоговому учету). В этом случае налогоплательщик не будет считать НДС с суммы предоплаты.
Но для этого надо выполнить два условия (п. 3 ст. 167 НК РФ):
- вести раздельный учет по деятельности из постановления № 468;
- вместе с декларацией по НДС подать в налоговую документы, подтверждающие право не начислять.
2.НДС не облагается сумма предоплаты за товар, который облагается по нулевой ставке НДС. Операции, по которым можно применять налоговую ставку 0%, перечислены в пункте 1 статьи 164 НК РФ.
При получении предоплаты от покупателей в рамках внешнеэкономических контрактов поставщики не начисляют с этих сумм НДС. Но в дальнейшем налогоплательщик обязан представить в налоговые органы документы, подтверждающие его право применять нулевую ставку налога. Перечни таких документов приведены в пунктах 1—8 статьи 165 НК РФ.
3.НДС не облагается сумма предоплаты за товары, которые не подлежат налогообложению (освобождаются от налогообложения).
Операции, не облагаемые НДС, перечислены в статье 149 НК РФ. Кроме того, в пункте 2 статьи 146 Кодекса указаны операции, не являющиеся объектами налогообложения. Также не должны начислять НДС те налогоплательщики, которые освобождены от обязанностей по начислению и уплате НДС согласно статье 145 НК РФ.
Дата получения аванса и дата отгрузки товара
НДС с суммы поступившей предоплаты рассчитывается при условии, что дата ее получения предшествует дню отгрузки товаров (работ, услуг).
В большинстве случаев получение предоплаты предшествует дате отгрузки товаров. Но бывают исключения.
Например, если товар отгружен по договору с условием отложенного момента перехода права собственности на товар. В таком случае продавец должен начислить НДС в момент отгрузки товара исходя из его продажной стоимости (п. 1 ст. 154 НК РФ).
Допустим, в договоре прописано, что право собственности на товар перейдет к покупателю только после полной оплаты стоимости отгруженных товаров. Если покупатель перечисляет платежи продавцу несколькими частями, то каждая сумма перечисленных средств (за исключением последнего платежа) предшествует моменту реализации. Значит каждый платеж считается предоплатой.
На такие суммы предоплаты начислять НДС не надо. Ведь в момент отгрузки товара покупателю поставщик уже начислил НДС на их стоимость. А в статье 167 НК РФ сказано, что моментом определения налоговой базы по НДС является наиболее ранняя из двух дат: день отгрузки товаров (работ, услуг) либо день поступления оплаты, частичной оплаты в счет предстоящей поставки.
Расчет НДС с аванса для оформления счета-фактуры
При получении налогоплательщиком оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг) налоговая база по НДС определяется исходя из суммы полученной оплаты с учетом налога.
При этом сумма НДС исчисляется по ставке — 18/118 или 10/110 (п. 4 ст. 164 НК РФ). Конкретный размер ставки НДС зависит от того, по какой налоговой ставке облагаются оплачиваемые товары (работы, услуги). Счете-фактуре на аванс ставка заполняется в графе 7.
Проводки по НДС с полученного аванса
Нормативные акты по бухгалтерскому учету не регламентируют на каком счете отражать НДС с авансов и предоплат. Данный организации решают самостоятельно при составлении рабочего плана счетов.
Сумма НДС, начисленная при получении авансов, может отражаться по дебету счета 76 «Расчеты с разными дебиторами и кредиторами», аналитический счет 76-НДС-ав «НДС с авансов».
Некоторые организации учитывают такой НДС на счете 62, аналитический счет 62-НДС-ав «НДС с авансов». При таком способе учета начисленного НДС в бухгалтерском балансе отражается полная сумма задолженности перед покупателем, а сумма НДС, исчисленная с аванса, представляет собой самостоятельную сумму дебиторской задолженности.
Пример
ОАО «Колос» 11 декабря 2014 года получило предоплату от покупателя ООО «Нива» в сумме 221 650 руб. В состав этого платежа включена оплата под предстоящую поставку пшеничной муки — 189 200 руб. и предоплата под предстоящую поставку сухих дрожжей в размере 32 450 руб.
Согласно статье 164 НК РФ мука облагается НДС по ставке 10%, а дрожжи — по ставке 18%. В бухгалтерском учете ОАО «Колос» были сделаны записи:
Дт 51 — Кт 62 субсчет «Авансы полученные» 221 650 руб. — получена предоплата от покупателя;
Дт 76 субсчет «НДС с авансов» — Кт 68 субсчет «Расчеты по НДС» 17 200 руб. (189 200 руб. х 10/110) — начислен НДС на сумму предоплаты за пшеничную муку;
Дт 76 субсчет «НДС с авансов» — Кт 68 субсчет «Расчеты по НДС» 4950 руб. (32 450 руб. x 18/118) — начислен НДС на сумму предоплаты за сухие дрожжи.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации